

Râu nến vượt vùng giá của phiên khác với giá đóng cửa bên ngoài rồi trở lại. Hướng dẫn này theo dõi từng nến EUR/USD M5 thực đã hoàn tất. Giá xác định trình tự; RSI14 là điều kiện riêng tại lần trở lại đầu tiên, còn thời hạn công bố trước giới hạn thời gian theo dõi.
1. Phân biệt râu nến với phá vỡ xác nhận bằng giá đóng cửa
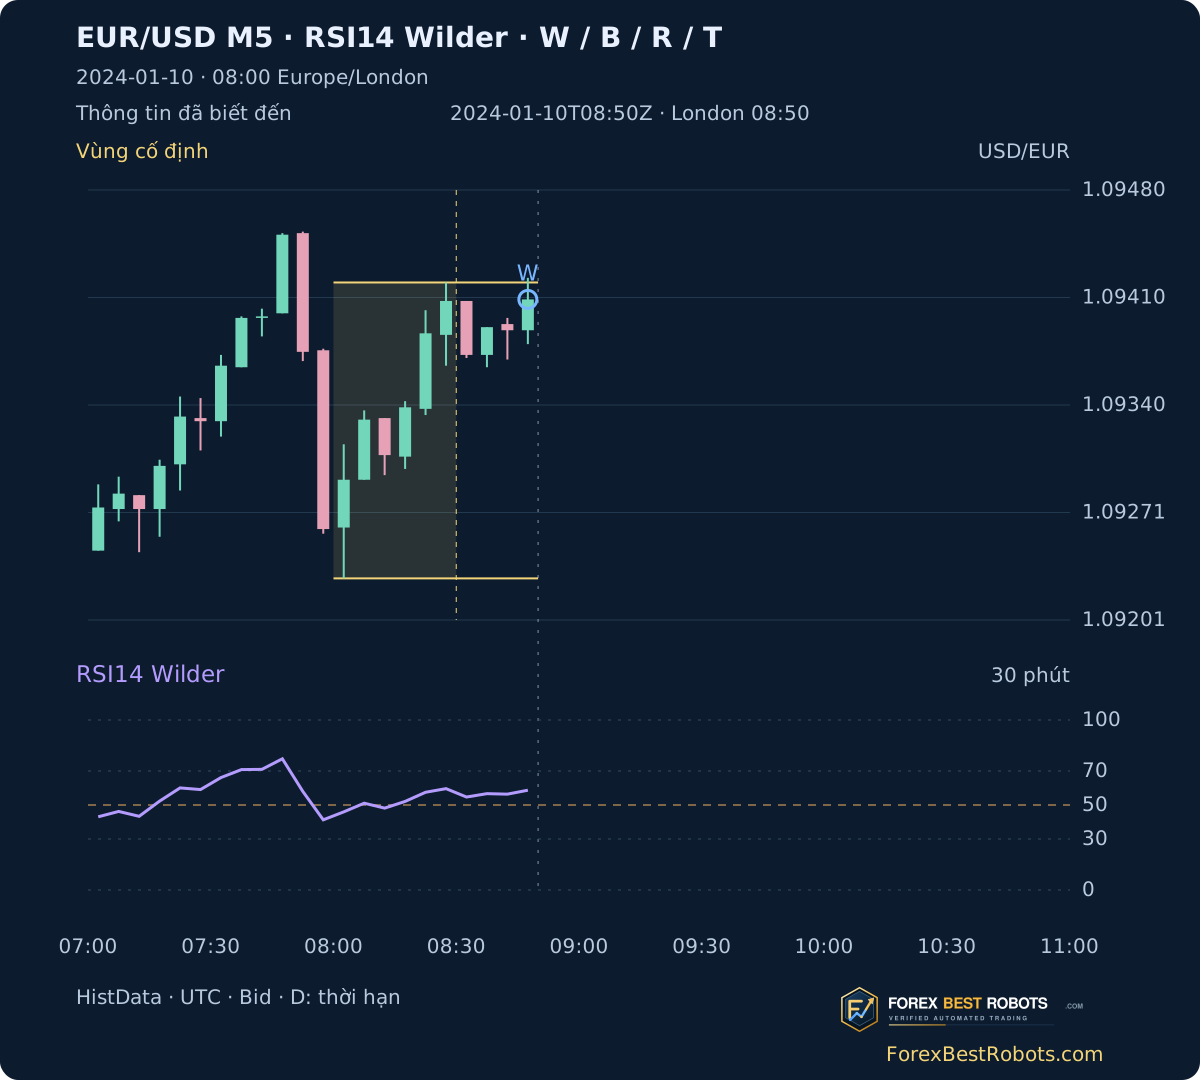
W là nến đầy đủ đầu tiên sau khi vùng được cố định, có râu vượt biên nhưng Close nằm trong hoặc trên biên. B đòi hỏi Close cao hơn đỉnh hoặc thấp hơn đáy cố định; bằng biên không được tính. Nếu râu vượt cả hai biên, W được ghi nhận ở cả hai phía mà không suy đoán thứ tự trong nến.
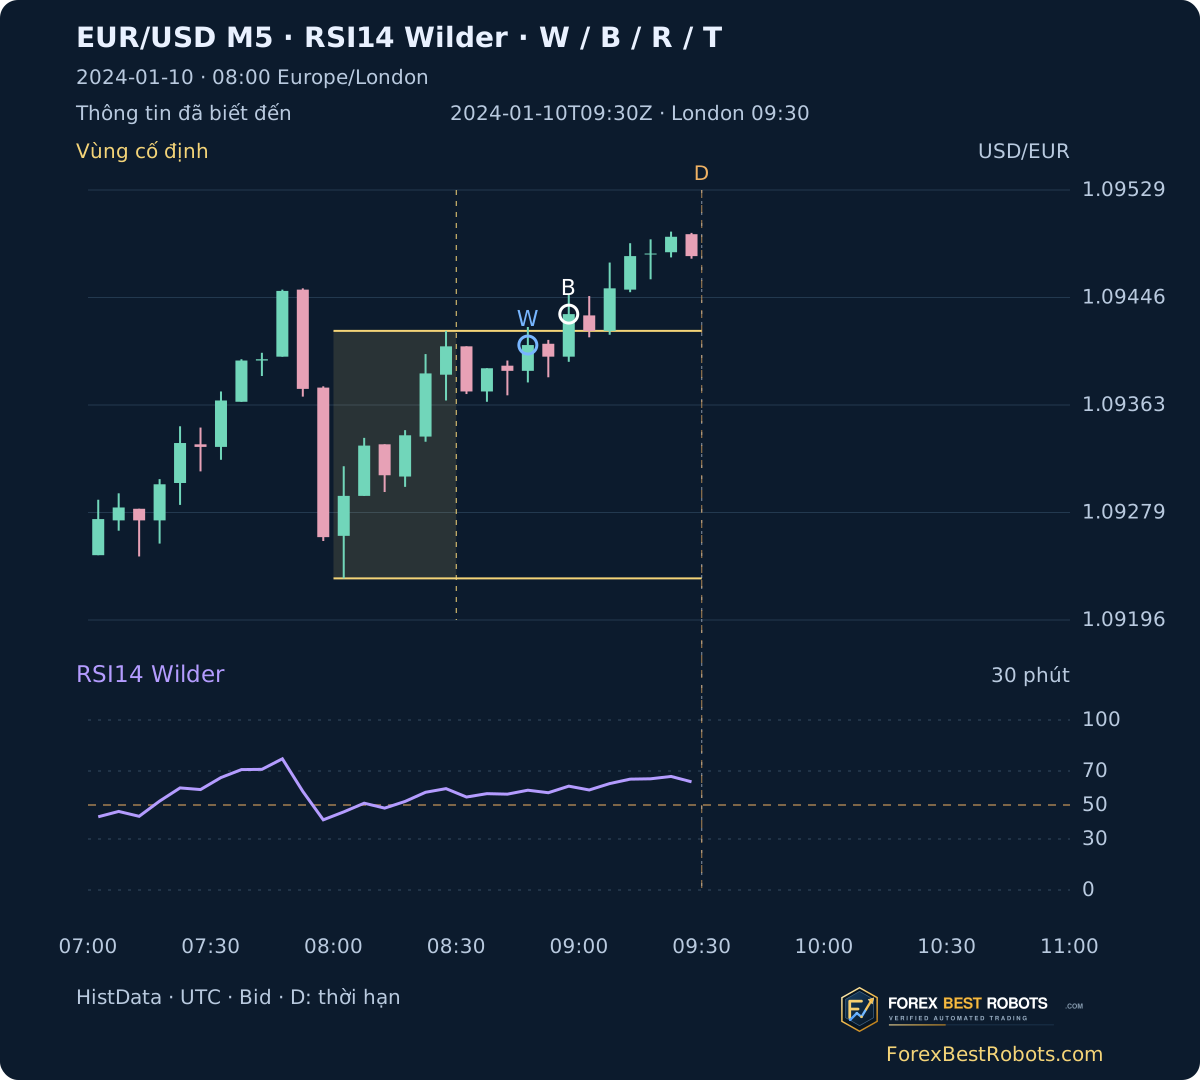
Ngày 2024-01-10, W được biết lúc 08:50 UTC: High vượt biên trên nhưng Close 1,09409 vẫn nằm trong. B tăng đầu tiên chỉ được biết lúc 09:00 UTC, tại 1,09433. Đây là hai sự kiện khác nhau.
2. Cố định vùng và đổi giờ theo từng ngày
Dùng 30 phút đầu từ 08:00 Europe/London, gồm sáu nến M5 liên tiếp và đầy đủ. Mỗi nến cần đủ năm phút M1 được ghi nhận. Giờ bắt đầu tương ứng 08:00 UTC mùa đông và 07:00 UTC mùa hè. Nguồn dùng EST cố định UTC−05:00; cộng năm giờ rồi mới đổi riêng sang giờ London theo ngày.
Cố định vùng sau sáu nến, tìm B đến hai giờ sau lúc bắt đầu. Giữ B đầu tiên ngay cả khi giá không trở lại. Đồ thị kéo dài đến ba giờ sau lúc bắt đầu để theo dõi các bước sau; phần kéo dài không tạo thêm ứng viên B.
3. Tính RSI14 Wilder từ các giá đóng cửa đã hoàn tất
Tách các thay đổi tăng và giảm giữa những Close M5 liên tiếp quan sát được. Trung bình ban đầu dùng thay đổi 1–14; sau đó áp dụng (13 × trung bình trước + thay đổi mới) / 14. RSI = 100 × mức tăng trung bình / (mức tăng trung bình + mức giảm trung bình). Giá trị đầu tiên ở chỉ số 14, tính từ 0.
Chỉ có mức tăng thì RSI bằng 100; chỉ có mức giảm thì bằng 0. Khi cả hai trung bình bằng 0, hướng dẫn công bố quy ước dùng 50. Tính liên tục từ dữ liệu khởi tạo tháng 12, không đặt lại mỗi ngày. RSI là chỉ số, không phải phần trăm lợi nhuận. Mức 70/30 tự nó không xác định phá vỡ giả.
change[t] = Close[t]-Close[t-1]
Gain = max(change,0); Loss = max(-change,0)
AvgGain[14] = mean(Gain[1:15])
AvgLoss[14] = mean(Loss[1:15])
WilderAverage[t] = (13*previous+current)/14
RSI14 = 100*AvgGain/(AvgGain+AvgLoss)
4. Ghi nhận lần đầu đóng cửa hẳn trở lại vùng
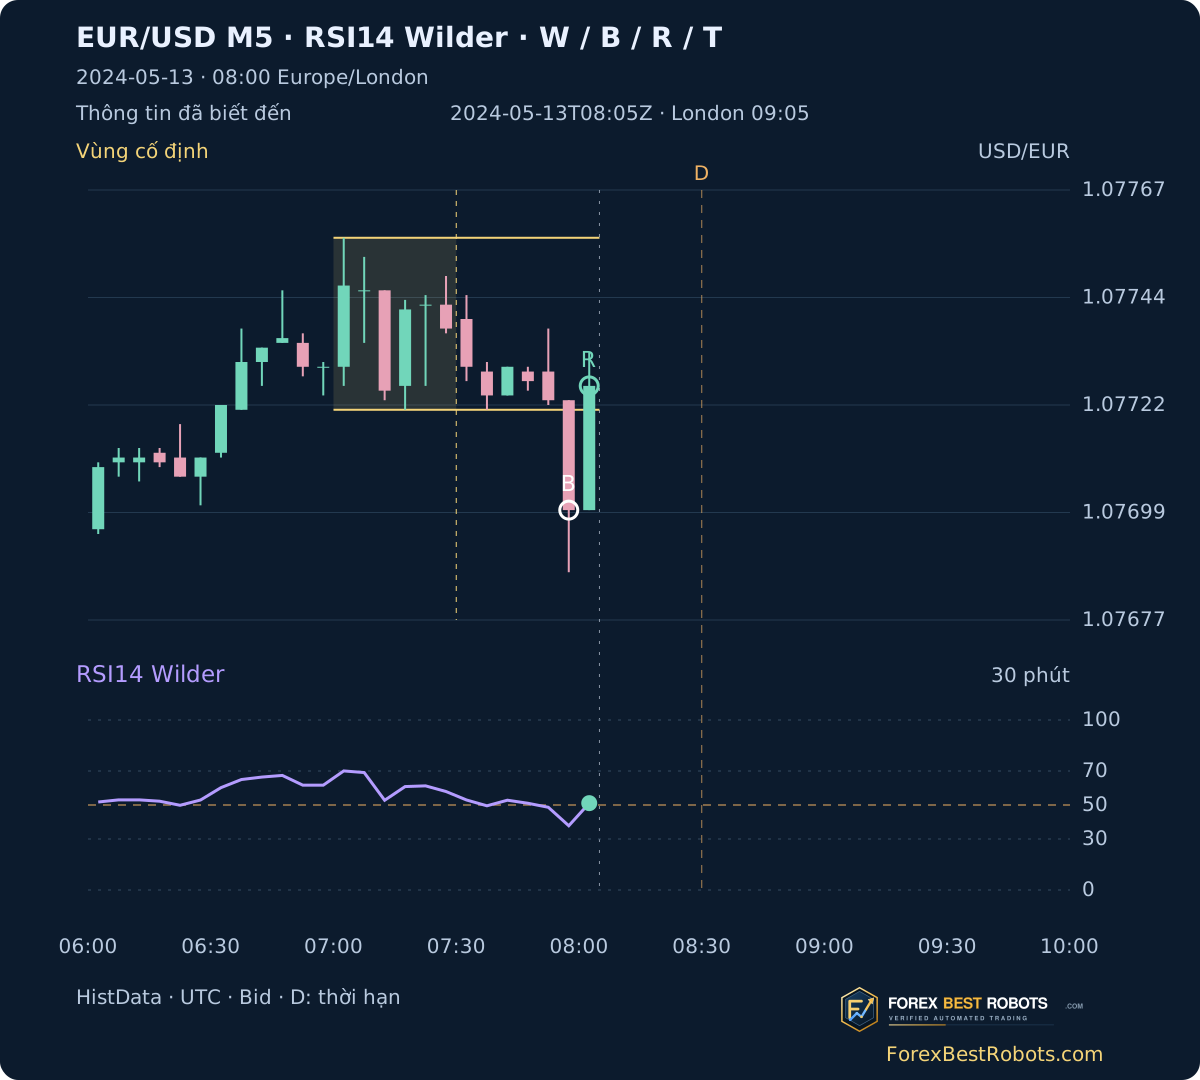
Sau B, R là nến đầy đủ đầu tiên có Close nằm hẳn giữa đáy và đỉnh cố định. Close đúng trên biên không được tính là trong vùng theo quy tắc này. Giữ R đầu tiên ngay cả khi RSI không phù hợp; không thay bằng lần trở lại thuận lợi hơn.
Ngày 2024-05-13, B giảm được biết lúc 08:00 UTC, Close 1,07700. R được biết lúc 08:05 UTC, Close 1,07726 và RSI 51,09. Khi London dùng giờ mùa hè, đó là 09:00 và 09:05 tại London. Chỉ biết R khi nến hoàn tất.
5. Yêu cầu nến riêng biệt cho lần kiểm định lại
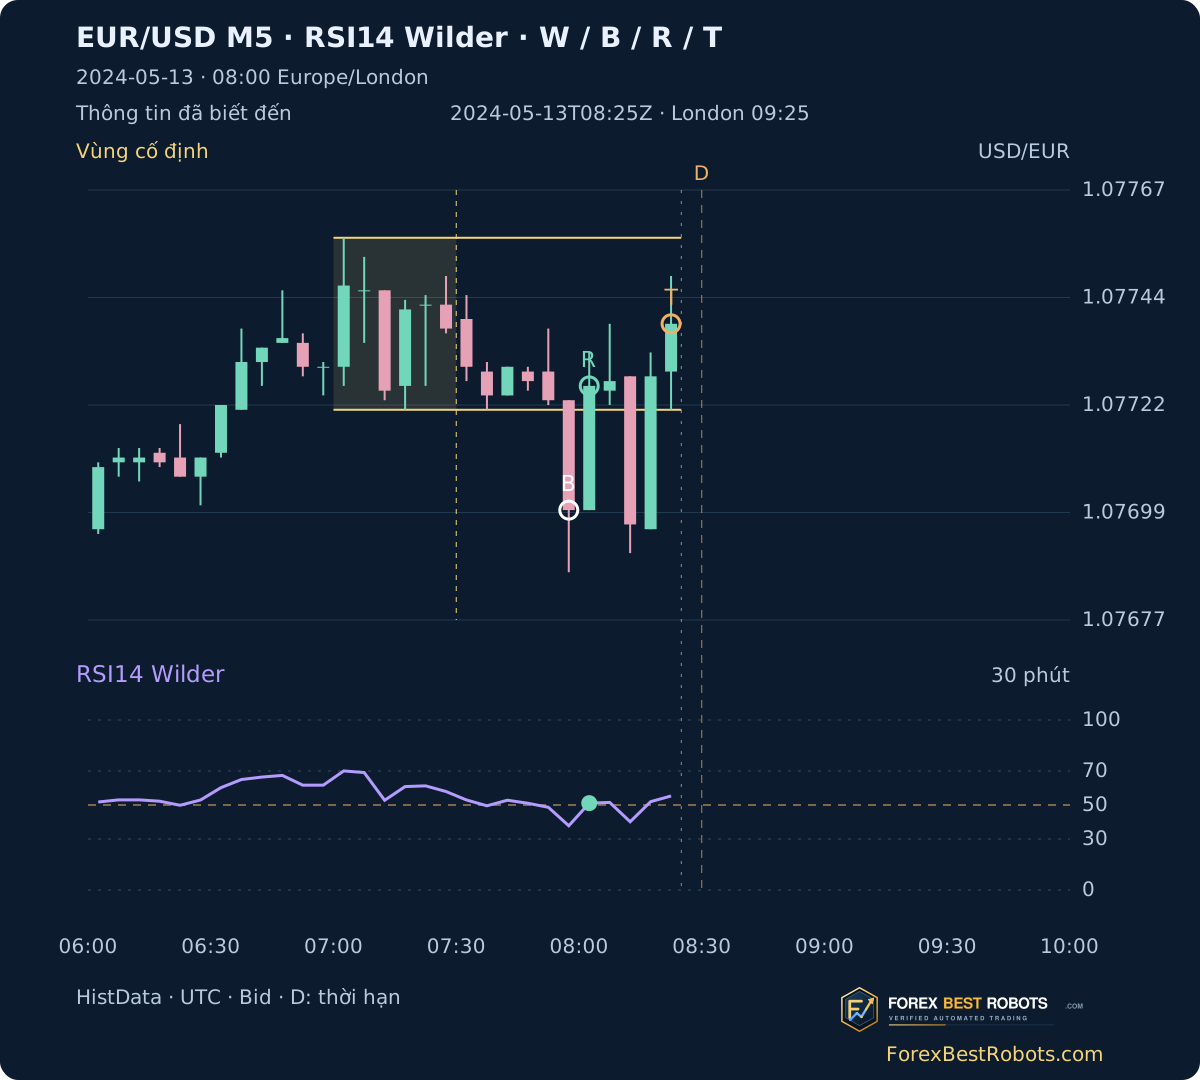
T phải xuất hiện sau R, với cả Open và Close nằm hẳn trong vùng. Sau B tăng, High phải chạm biên trên ban đầu; sau B giảm, Low phải chạm biên dưới. Chạm đúng biên được tính. Loại nến chạm cả hai biên vì OHLC không cho biết đường đi của giá.
T đầu tiên đủ điều kiện ngày 2024-05-13 được biết lúc 08:25 UTC, Close 1,07739. Đây là quan sát hình học từ nến đã hoàn tất, không phải khớp lệnh giới hạn. Nến R không thể đồng thời là T.
6. Tách điều kiện RSI khỏi mẫu hình giá
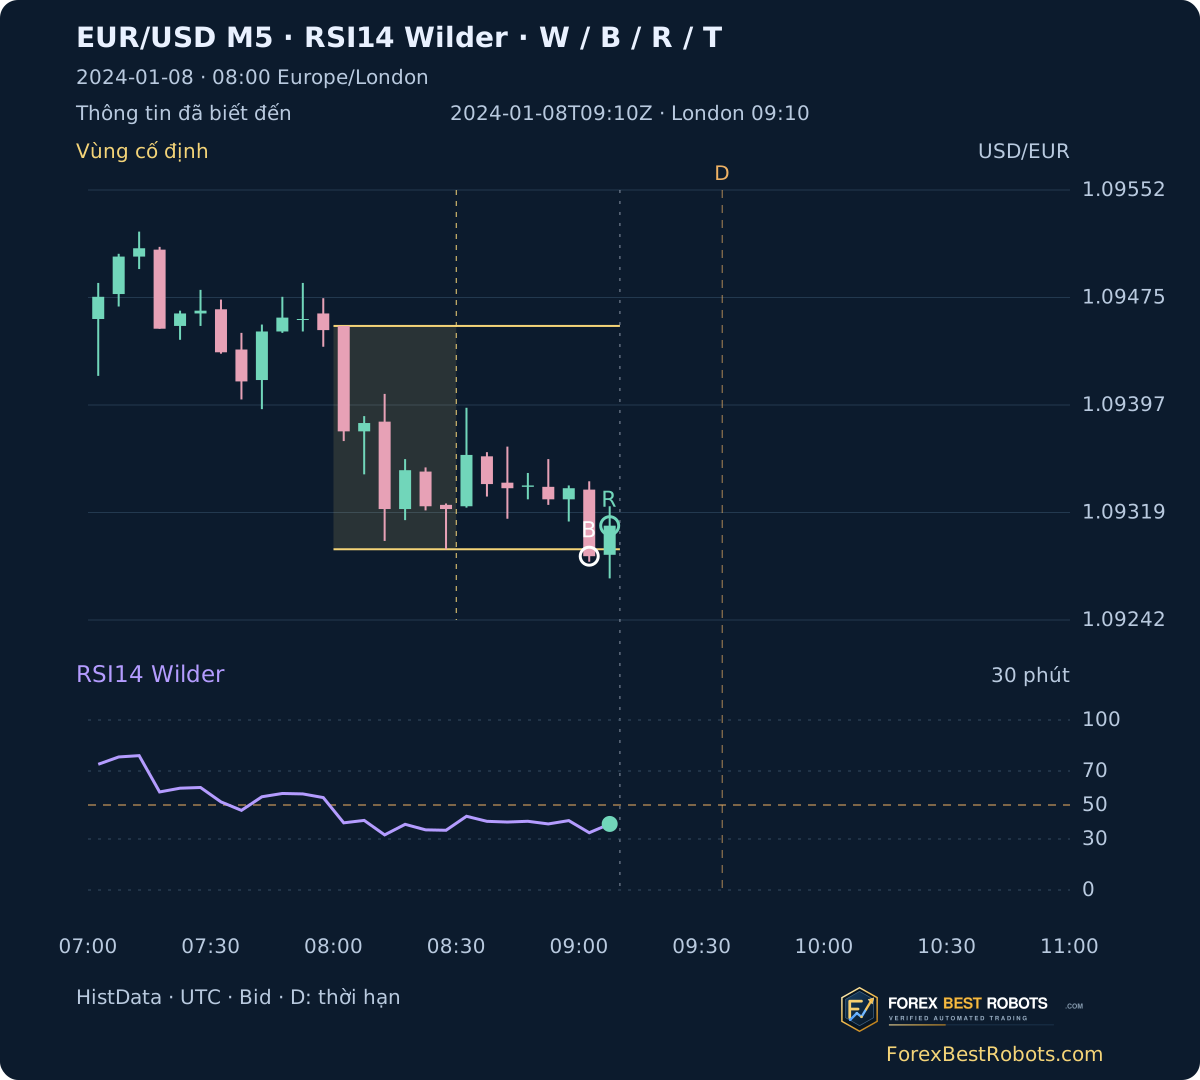
Tại R đầu tiên, hướng dẫn yêu cầu RSI < 50 sau B tăng, hoặc RSI > 50 sau B giảm. Bằng 50 không đạt. Đây là điều kiện giảng giải công bố trước, không phải tham số vào lệnh đã tối ưu. R và T vẫn được ghi nhận khi điều kiện RSI không đạt.
Ngày 2024-01-08, B giảm được biết lúc 09:05 UTC và R lúc 09:10 UTC. RSI tại R là 38,86 nên điều kiện ngược hướng phá vỡ ban đầu không đạt. Kiểm định lại hoặc RSI về sau không thay đổi R đầu tiên. Giá trở lại vùng chưa chứng minh lợi thế giao dịch đảo chiều.
7. Hiển thị từng bước râu nến, phá vỡ, trở lại và kiểm định lại
Chọn ngày, thời lượng và mốc thông tin. Mỗi bước thêm năm phút đã hoàn tất. Nút ví dụ khôi phục 30 phút. Đổi thời lượng giữ B nhưng có thể loại R/T sau hạn mới.
Đang tải ví dụ lịch sử…
Mở ví dụ có ngày
- B · biết Close đầu tiên ngoài vùng
- R · biết lần đầu trở lại hẳn trong vùng
- T · biết nến kiểm định lại sau R
- D · thời hạn công bố trước
- RSI14 tại R đầu tiên
- Điều kiện RSI công bố tại R
W: chỉ râu nến; B: Close đầu tiên ngoài vùng; R: lần đầu trở lại hẳn trong vùng; T: nến kiểm định lại riêng biệt; D: thời hạn. B trắng, R xanh lá, T cam, W xanh dương, RSI tím. D được biết sau B; nến và sự kiện tương lai vẫn ẩn.
Trên màn hình nhỏ, cuộn ngang biểu đồ hoặc bảng rộng, hoặc mở hình tĩnh ở kích thước đầy đủ.
- W · biết quan sát chỉ có râu nến
- —
- Low / High cố định · USD trên EUR
- —
- RSI14 tại mốc thông tin đã chọn
- —
- Thời gian còn lại để quan sát
- —
Sáu nến quan sát đã đóng gần nhất
| Bắt đầu M5 · UTC | Open | High | Low | Close | RSI14 | Bản ghi M1 |
|---|
Giá: 5 chữ số thập phân; RSI: 2 trên thẻ, 4 trong bảng. So sánh dùng biên giá nguyên và RSI chưa làm tròn.
8. Công bố thời hạn và hiển thị trạng thái hết hạn
Mặc định D là 30 phút sau khi biết B. R và T phải được biết không muộn hơn D; sự kiện đúng tại D vẫn hợp lệ. Công cụ cũng có 15 và 45 phút để giải thích quy tắc. Đổi thời lượng là đổi quy trình quan sát, không đổi B đầu tiên.
Ngày 2024-05-13, D là 08:30 UTC với 30 phút, nên ghi nhận T lúc 08:25. Thời lượng 15 phút hết lúc 08:15 và loại T đó. Ngày 2024-01-10 không có R nằm hẳn trong vùng đến D lúc 09:30 UTC. Dữ liệu thiếu được ghi là chưa xác định, không phải hết hạn; T hợp lệ vẫn được giữ sau D.
9. So sánh trên cùng tập ngày có phá vỡ đầu tiên
Nghiên cứu chiến lược cần so sánh cùng những B có và không có điều kiện RSI tại R, giữ nguyên thời điểm vào lệnh, thoát lệnh, chi phí và nguồn. Cần báo cáo cả trường hợp bị loại, dữ liệu tìm kiếm thiếu và chuỗi hết hạn. Chỉ chọn mẫu đẹp hoặc kéo dài hạn sau khi thấy kết quả sẽ làm thay đổi nghiên cứu.
Công cụ không tính lệnh, khối lượng, dừng lỗ, mục tiêu, hoa hồng hay lợi nhuận ròng. Điều khiển thời lượng minh họa việc sự kiện có sẵn hay chưa, không xếp hạng cấu hình có lãi. Không áp dụng bộ lọc tin tức lịch sử.
10. Hiểu giới hạn của đồ thị lịch sử
Đồ thị mang thương hiệu ForexBestRobots được dựng lại từ Bid OHLC HistData thực, không phải ảnh chụp phần mềm giao dịch. RSI dùng các nến quan sát được, gồm cả nến thiếu phút có đánh dấu; vùng và các sự kiện yêu cầu nến đầy đủ. Không nội suy dữ liệu thiếu; bảng cho biết số phút M1 đã ghi nhận.
OHLC không cho biết thứ tự tick hoặc giá Ask có thể khớp lệnh. Râu nến không phải giao dịch đã khớp; trở lại vùng không đảm bảo đảo chiều; RSI phù hợp không chứng minh khả năng sinh lời. Nền tảng có thể cho giá trị khác do nguồn, mốc thời gian, khởi tạo và quy ước khi giá đi ngang.
Câu hỏi thường gặp
Râu nến vượt vùng đã là phá vỡ giả chưa?
Không theo trình tự giá đóng cửa của hướng dẫn. W khác B; mẫu hình cần lần đóng cửa hẳn trở lại vùng R sau đó.
Nến trở lại vùng có thể đồng thời là nến kiểm định lại không?
Không. T phải là nến riêng biệt sau R, Open và Close ở trong vùng và chạm biên đã bị phá vỡ.
Kiểm tra điều kiện RSI nào?
Tại R đầu tiên: dưới 50 sau B tăng, trên 50 sau B giảm. Bằng 50 không đạt; RSI thuận lợi hơn về sau không thay R.
Vì sao T biến mất khi rút ngắn thời lượng?
T xảy ra sau thời hạn ngắn hơn. B giữ nguyên; quy tắc thời gian quan sát đã thay đổi.
Khoảng dữ liệu thiếu có nghĩa là hết hạn không?
Không. Tìm kiếm chưa đầy đủ là chưa xác định. Chỉ kết luận hết hạn mà không có sự kiện khi lịch sử tìm kiếm liên quan đầy đủ.
B, R và T có phải giá giao dịch có thể khớp không?
Không. Đây là các quan sát Close Bid lịch sử đã hoàn tất, không mô phỏng Ask, thứ tự tick, khớp lệnh hoặc chi phí.
Dữ liệu, thời gian và khả năng tái tạo
Nguồn: các tệp HistData EUR/USD ASCII M1 năm 2023 và 2024 được lưu giữ. Bắt đầu 2023-12-01 00:00 UTC; phút cuối ghi nhận là 2024-12-31 21:58 UTC. Có 401.310 bản ghi M1 và 80.721 nến M5 quan sát được, gồm dữ liệu khởi tạo. Gói phương pháp giữ mã băm và quy tắc đổi giờ nguồn.
Có 262 ngày trong tuần với dữ liệu năm 2024 và 260 vùng tham chiếu London đầy đủ. Ba thời lượng tạo 786 quan sát phiên/thời lượng, không phải giao dịch. Lịch sử thiếu vẫn hiển thị. Biên giá dùng đơn vị nguyên của nguồn, điều kiện dùng RSI chưa làm tròn.
Chọn theo thứ tự thời gian từ 2024-01-08 bằng điều kiện hình học và RSI đã công bố: W đầu tiên, R phù hợp RSI đầu tiên có T trong 30 phút, R không phù hợp đầu tiên, và lần tìm đủ 30 phút đầu tiên không có R. Không chọn theo lợi nhuận sau đó. Tệp tải xuống chứa mọi ngày, số phút, quy tắc và công cụ tái hiện độc lập.
- Dữ liệu M5 và RSI14 dựng lại (ZIP)
- Toàn bộ quan sát phiên và thời lượng (CSV)
- Dữ liệu, phương pháp cố định và công cụ tái hiện (ZIP)