

Um pavio fora da faixa difere de um fechamento externo seguido de retorno. Este guia acompanha velas EUR/USD M5 reais já concluídas. O preço define a sequência; RSI14 acrescenta uma condição no primeiro retorno, e um prazo declarado limita seu desenvolvimento.
1. Separe pavio e rompimento no fechamento
W é a primeira vela completa após a formação da faixa com pavio além de um limite e fechamento dentro ou no limite. B exige fechamento estritamente acima da máxima ou abaixo da mínima fixas; igualdade não conta. Pavios dos dois lados são identificados sem supor o percurso intravela.
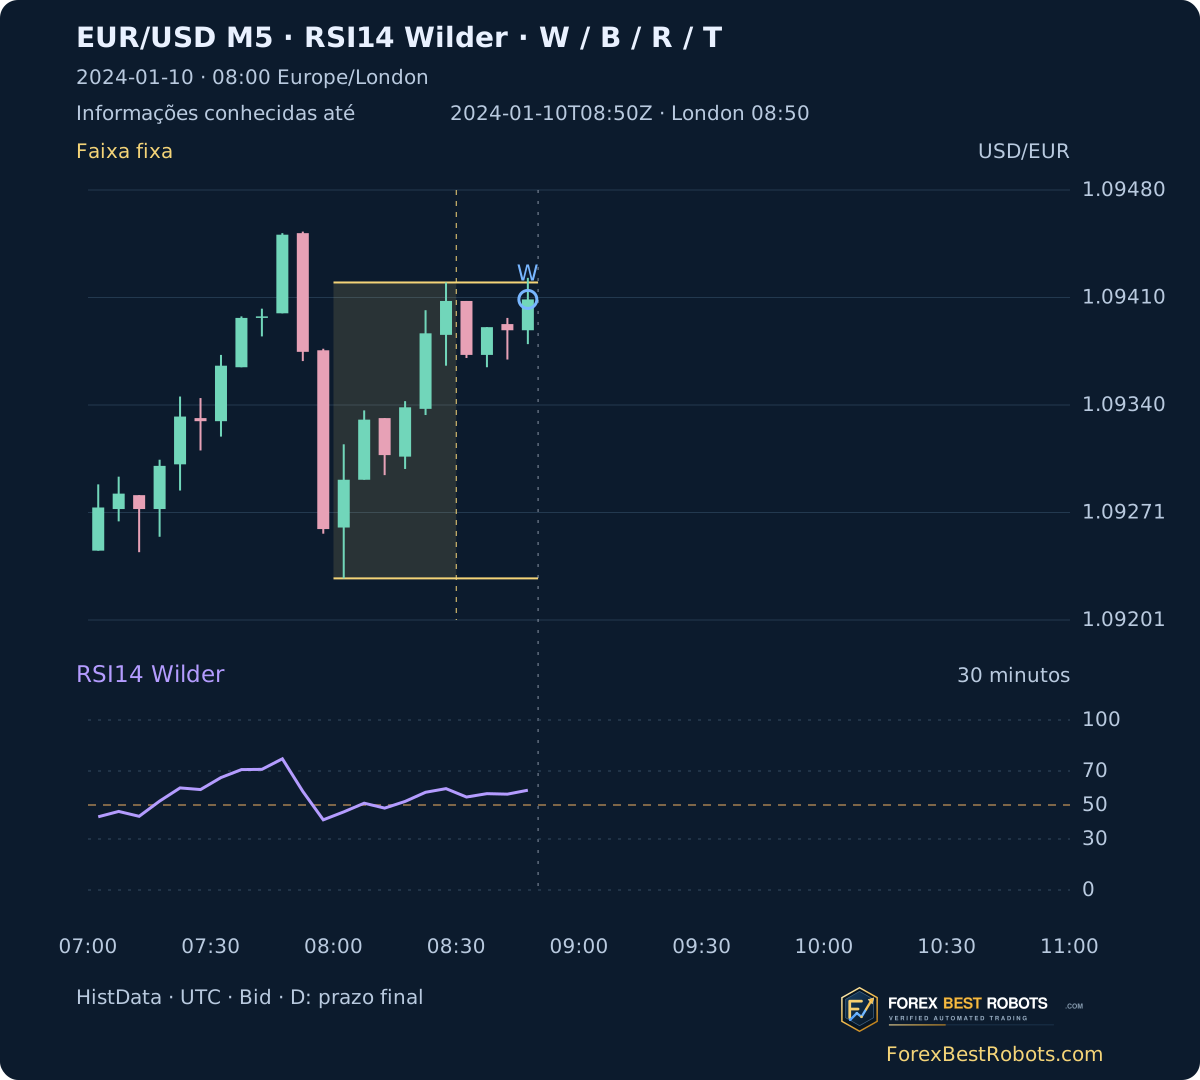
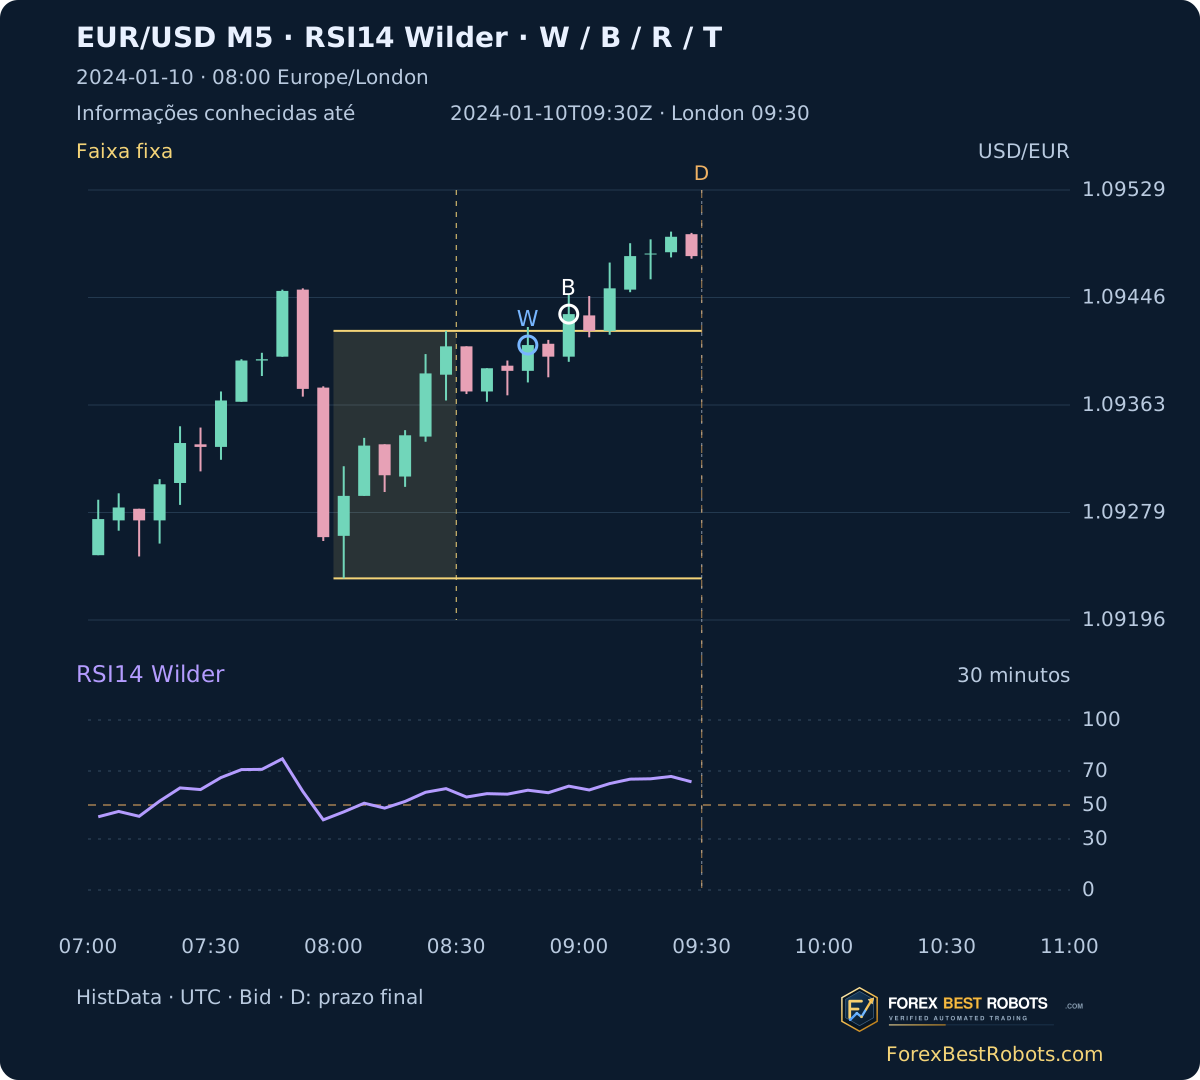
Em 2024-01-10 W é conhecido às 08:50 UTC: a máxima supera o limite superior, mas 1,09409 fecha dentro. O primeiro B de alta só é conhecido às 09:00 UTC, em 1,09433. São eventos distintos.
2. Fixe a faixa e converta o horário por data
Use os primeiros 30 minutos desde 08:00 Europe/London: seis M5 consecutivas e completas, com cinco minutos M1 cada. Londres começa às 08:00 UTC no inverno e 07:00 UTC no verão. A fonte usa EST fixo UTC−05:00; some cinco horas antes da conversão separada de Londres.
Congele a faixa e procure B até duas horas após o início. Preserve o primeiro mesmo sem retorno. O gráfico vai até três horas para mostrar os prazos seguintes, sem acrescentar candidatos B tardios.
3. Calcule RSI14 de Wilder com fechamentos concluídos
Use variações positivas e negativas dos fechamentos M5 observados. As médias iniciais usam variações 1–14; depois aplique (13 × média anterior + nova variação) / 14. RSI = 100 × ganho médio / (ganho médio + perda média). O primeiro valor fica no índice 14, contando do zero.
Só ganhos resultam em 100; só perdas, em 0. Com ambas as médias zeradas, este guia usa 50, convenção declarada. O cálculo continua desde dezembro sem reinício diário. RSI é um índice, não retorno percentual. Níveis 70/30 sozinhos não definem falso rompimento.
change[t] = Close[t]-Close[t-1]
Gain = max(change,0); Loss = max(-change,0)
AvgGain[14] = mean(Gain[1:15])
AvgLoss[14] = mean(Loss[1:15])
WilderAverage[t] = (13*previous+current)/14
RSI14 = 100*AvgGain/(AvgGain+AvgLoss)
4. Registre o primeiro retorno estritamente interno
R é a primeira vela completa depois de B que fecha estritamente entre mínima e máxima fixas. Fechar no limite não é estar dentro. Preserve esse R mesmo com RSI contrário; não o substitua por um retorno mais conveniente.
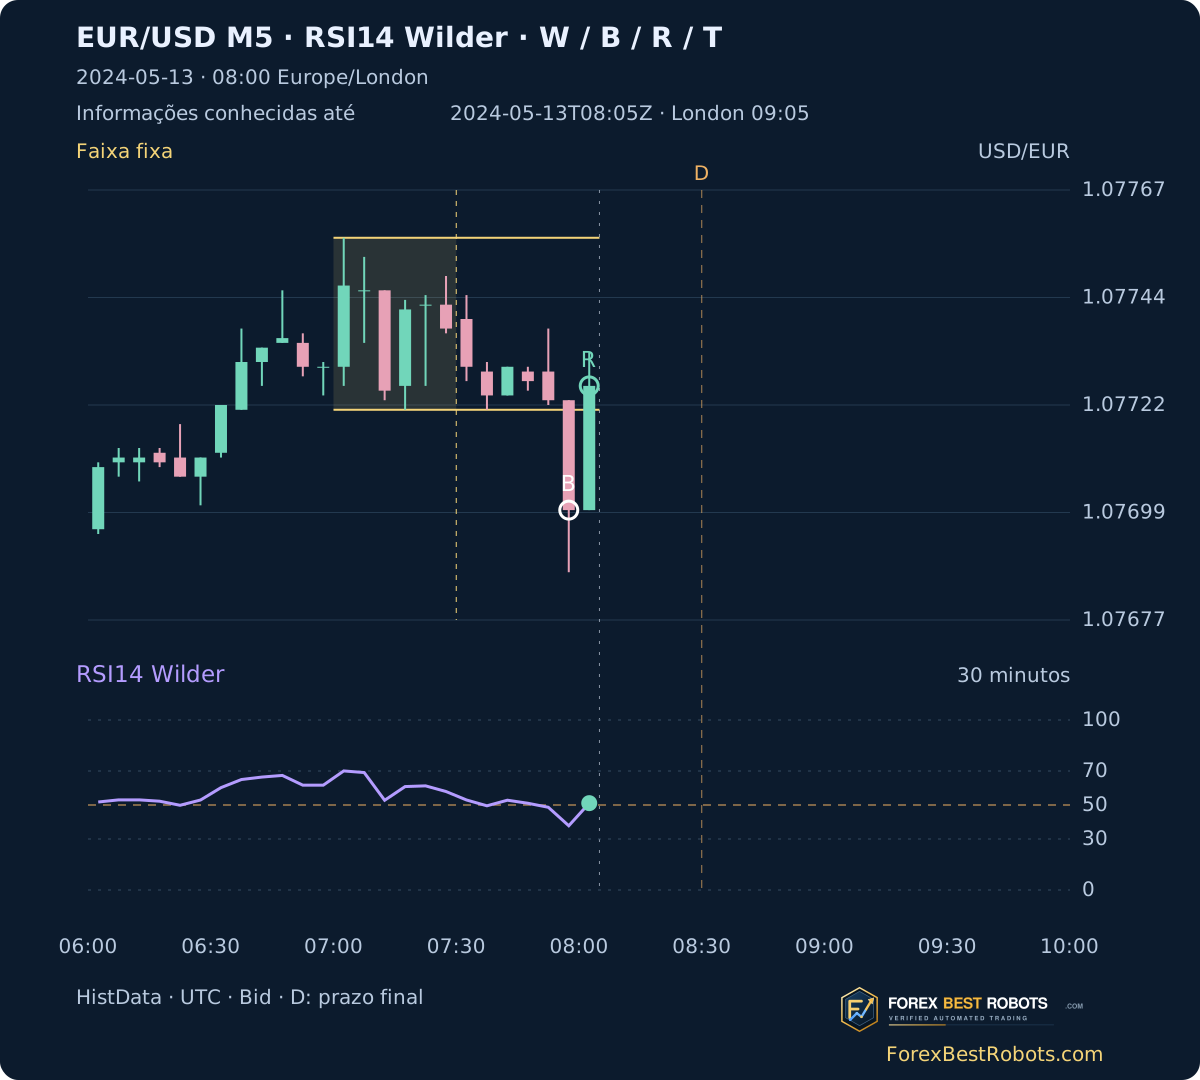
Em 2024-05-13 B de baixa é conhecido às 08:00 UTC, em 1,07700; R às 08:05 UTC, em 1,07726, RSI 51,09. No verão são 09:00 e 09:05 em Londres. R só é conhecido quando sua vela termina.
5. Exija uma vela separada para o reteste
T deve vir depois de R, com abertura e fechamento estritamente dentro. Após B de alta, sua máxima deve atingir o limite superior original; após B de baixa, a mínima deve atingir o inferior. Tocar conta aqui. Uma vela tocando ambos os limites é excluída porque OHLC não revela o percurso.
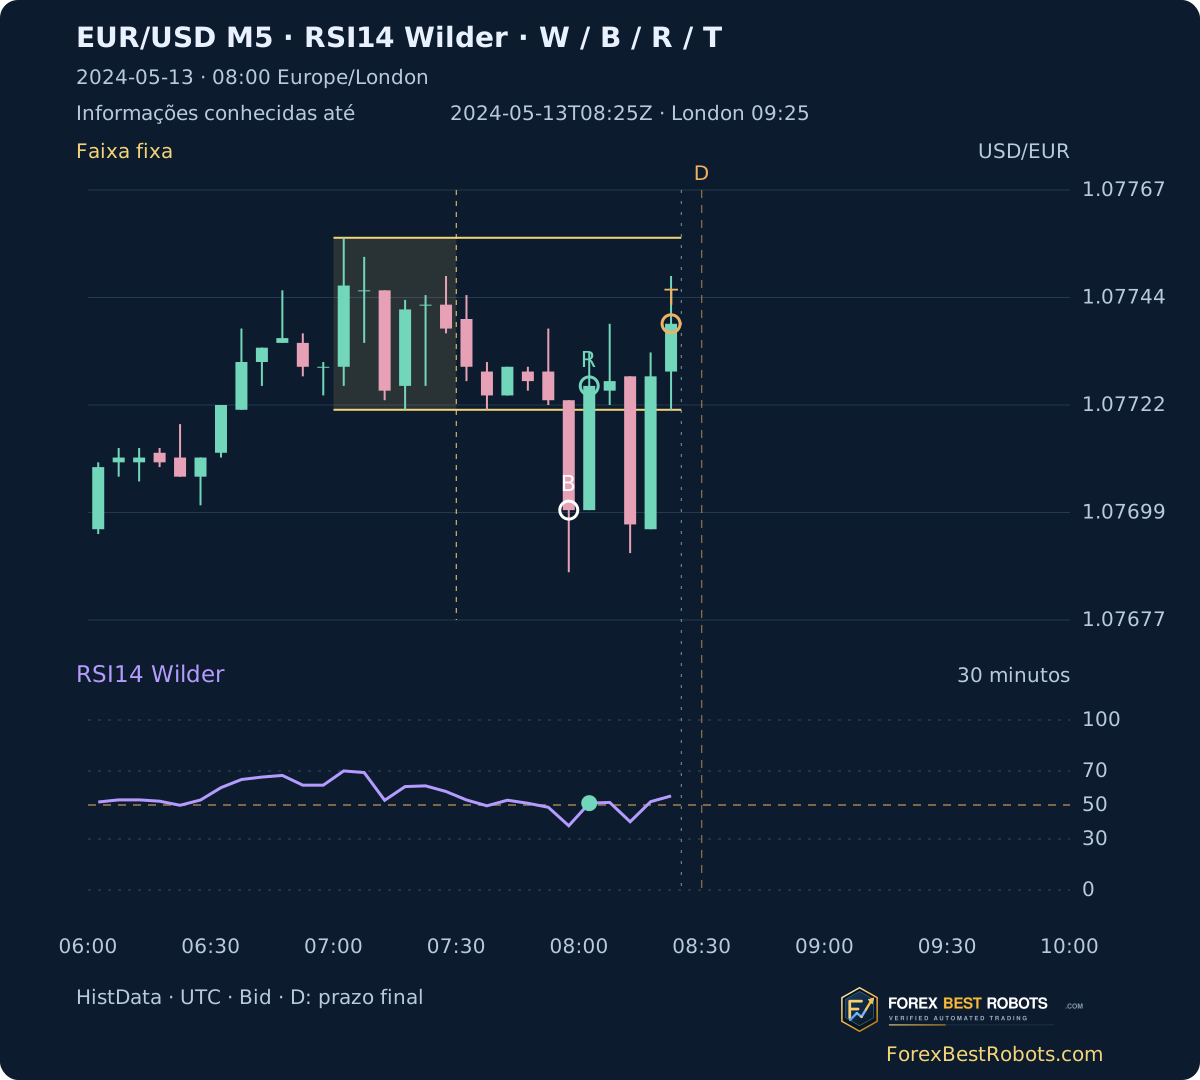
O primeiro T de 2024-05-13 é conhecido às 08:25 UTC, fechamento 1,07739. É uma observação geométrica concluída, não execução de ordem limitada. A vela R não pode valer também como T.
6. Separe a condição RSI do padrão de preço
No primeiro R exige-se RSI < 50 após B de alta, ou RSI > 50 após B de baixa. Igualdade falha. São condições didáticas declaradas, não parâmetros otimizados de entrada. R e T ficam registrados mesmo se RSI não cumprir.
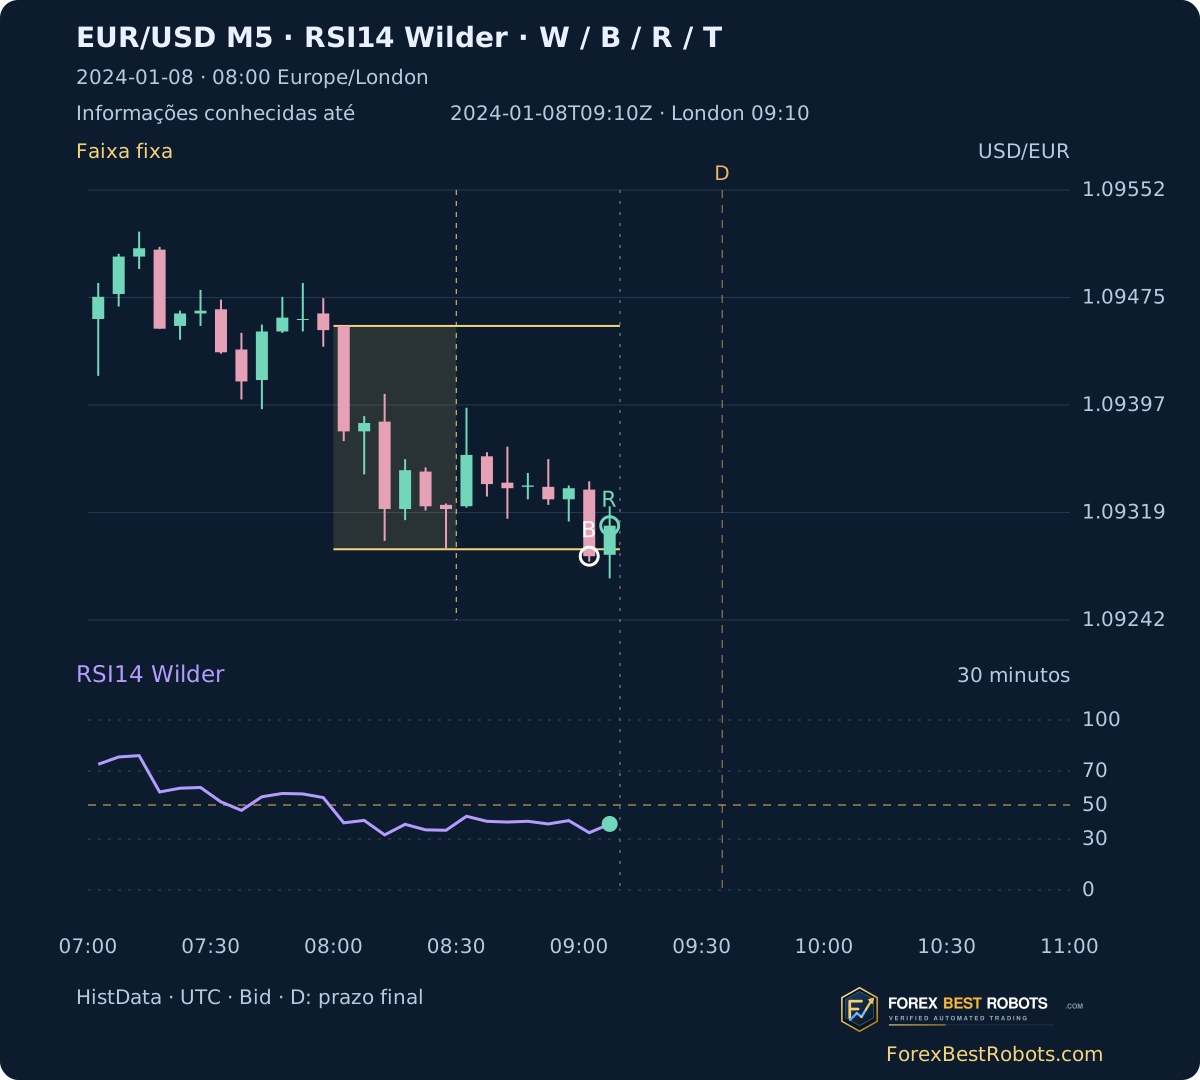
Em 2024-01-08 B de baixa é conhecido às 09:05 UTC e R às 09:10 UTC. RSI em R é 38,86, portanto a condição contrária ao movimento inicial não passa. Reteste ou RSI posterior não reescreve R. O retorno sozinho não prova vantagem.
7. Revele pavio, rompimento, retorno e reteste um passo por vez
Escolha data, prazo e limite de informação. Cada passo acrescenta cinco minutos concluídos. Exemplos restauram 30 minutos. Mudar o prazo preserva B, mas pode excluir R ou T tardios.
Carregando exemplos históricos…
Abra um exemplo datado
- B · primeiro fechamento externo conhecido
- R · primeiro retorno estrito conhecido
- T · reteste posterior conhecido
- D · prazo final declarado
- RSI14 no primeiro R
- Condição RSI declarada em R
W: só pavio; B: primeiro fechamento externo; R: primeiro retorno estrito; T: outra vela de reteste; D: prazo final. B branco, R verde, T laranja, W azul, RSI roxo. D é conhecido após B; velas e eventos futuros ficam ocultos.
Em telas pequenas, role o gráfico ou a tabela na horizontal, ou abra uma figura estática em tamanho completo.
- W · observação de pavio conhecida
- —
- Low / High fixos · USD por EUR
- —
- RSI14 no limite selecionado
- —
- Tempo restante na janela declarada
- —
Últimos seis candles concluídos observados
| Início M5 · UTC | Open | High | Low | Close | RSI14 | Registros M1 |
|---|
Preço: 5 casas; RSI: 2 nos cartões e 4 na tabela. Comparações usam limites inteiros e RSI sem arredondamento.
8. Declare o prazo e mostre a expiração
Por padrão D fica 30 minutos após B se tornar conhecido. R e T precisam ser conhecidos até D; um evento exatamente em D conta. Há também opções de 15 e 45 minutos para explicar a regra. Mudar o prazo modifica o protocolo, não B.
Em 2024-05-13 D é 08:30 UTC para 30 minutos e inclui T às 08:25. Com 15 minutos termina às 08:15 e o exclui. Em 2024-01-10 não há R estrito até D às 09:30 UTC. Histórico incompleto significa desconhecido, não expirado; T concluído a tempo permanece após D.
9. Compare o mesmo calendário de primeiros rompimentos
Um estudo compararia os mesmos B com e sem RSI em R, mantendo horário de entrada, saídas, custos e fonte. Inclua rejeições, buscas incompletas e sequências expiradas. Escolher só retornos atraentes ou ampliar o prazo após o resultado muda o estudo.
Não se calculam ordens, tamanho, stops, alvos, comissões ou resultados líquidos. O controle de prazo explica disponibilidade, não classifica ajustes lucrativos. Notícias históricas não foram excluídas.
10. Entenda o alcance dos gráficos
Os gráficos com marca ForexBestRobots são reconstruídos de Bid OHLC HistData reais, não capturas de terminal. RSI usa velas observadas, incluindo parciais marcadas; faixa e eventos exigem velas completas. Ausências não são interpoladas; a tabela mostra minutos registrados.
OHLC não revela ordem dos ticks nem Ask executável. Pavio não é execução, retorno não garante reversão e RSI concordante não prova rentabilidade. Fontes, horários, inicializações e convenções de preço constante podem gerar diferenças entre plataformas.
Perguntas frequentes
Um pavio externo já é um falso rompimento?
Não nesta sequência de fechamentos. W difere de B; o padrão exige um retorno estrito posterior R.
A vela de retorno também pode ser o reteste?
Não. T é outra vela posterior com abertura e fechamento internos e toque no limite originalmente rompido.
Qual condição RSI é verificada?
No primeiro R: abaixo de 50 após B de alta, acima de 50 após B de baixa. Igualdade falha; RSI posterior não substitui R.
Por que T some ao encurtar o prazo?
Ele ocorre após a nova expiração. B permanece fixo; a regra temporal declarada muda.
Um intervalo ausente significa expiração?
Não. A busca incompleta permanece desconhecida. Expiração sem evento exige histórico de busca completo.
B, R e T são preços executáveis?
Não. São fechamentos Bid históricos concluídos, sem simulação de Ask, ticks, execução ou custos.
Dados, horários e reprodução
Fonte: arquivos preservados HistData EUR/USD ASCII M1 2023 e 2024. De 2023-12-01 00:00 UTC ao último minuto 2024-12-31 21:58 UTC: 401.310 registros M1 e 80.721 velas M5 observadas com aquecimento. O pacote conserva hashes e conversão de horário.
Há 262 dias úteis com dados de 2024 e 260 faixas completas de Londres. Três prazos produzem 786 observações sessão/prazo, não operações. Históricos incompletos permanecem visíveis. Limites usam preços inteiros e as condições usam RSI sem arredondamento.
Seleção cronológica desde 2024-01-08: primeiro W, primeiro R que cumpre RSI e tem T em 30 minutos, primeiro R contrário e primeira busca completa sem R. Não há seleção por retorno posterior. Os downloads incluem todas as datas, minutos, regras e recálculo independente.
- Dados M5 e RSI14 reconstruído (ZIP)
- Observações de todas as sessões e prazos (CSV)
- Dados, método fixo e recálculo independente (ZIP)