

Un’ombra fuori dall’intervallo non equivale a una chiusura esterna seguita da un rientro. Le candele EUR/USD M5 reali mostrano gli eventi completati. Il prezzo definisce la sequenza, RSI14 aggiunge una condizione al primo rientro e un termine dichiarato ne limita lo sviluppo.
1. Distingui l’ombra dalla rottura in chiusura
W è la prima candela completa dopo la formazione dell’intervallo con ombra oltre un confine e chiusura interna o sul confine. B richiede una chiusura strettamente sopra il massimo o sotto il minimo fissi; l’uguaglianza non conta. Ombre da entrambi i lati sono segnalate senza ipotizzare il percorso intrabar.
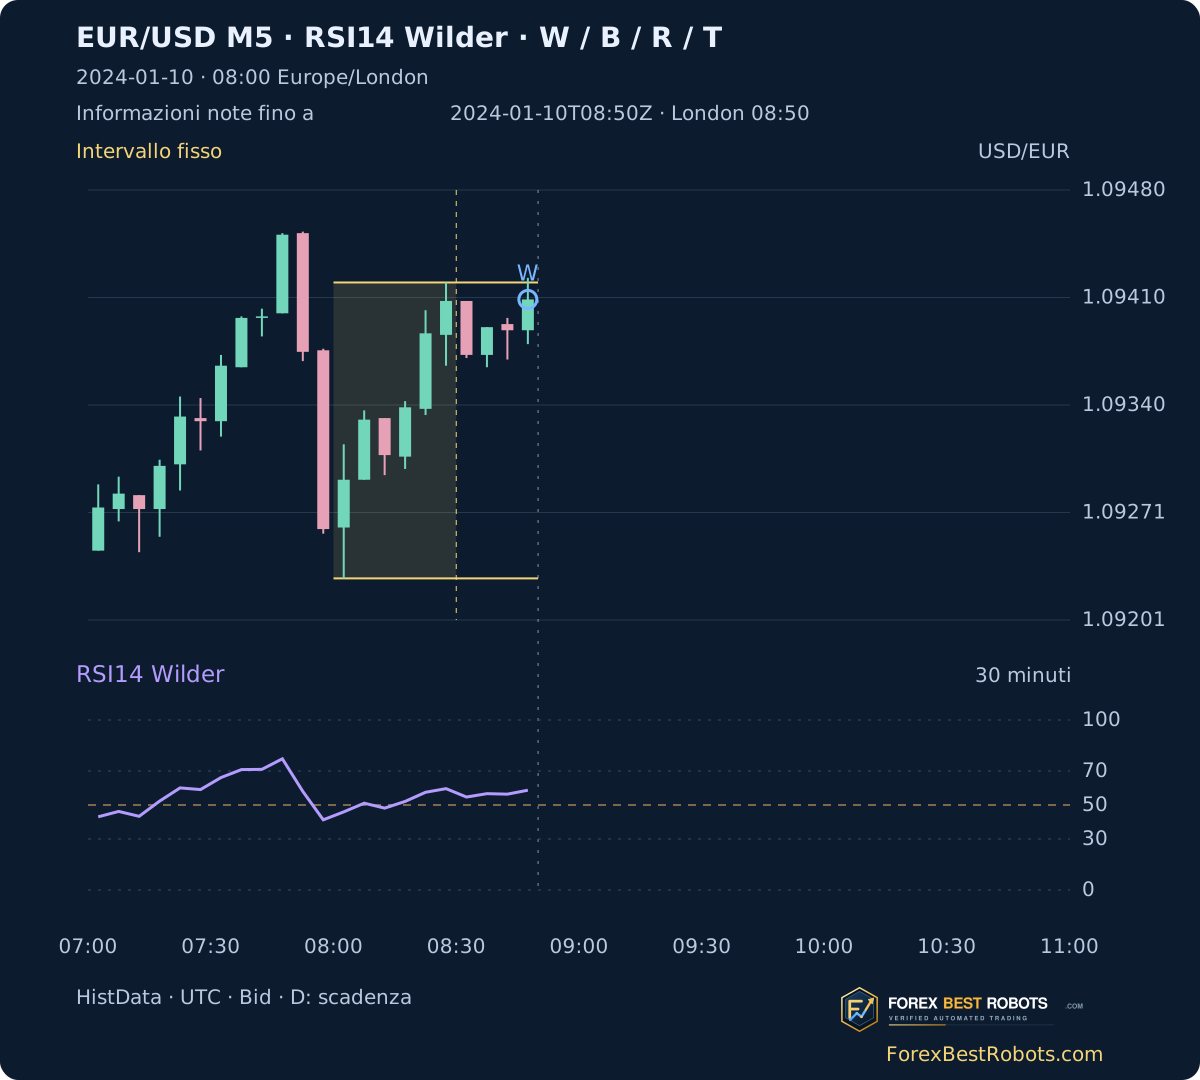
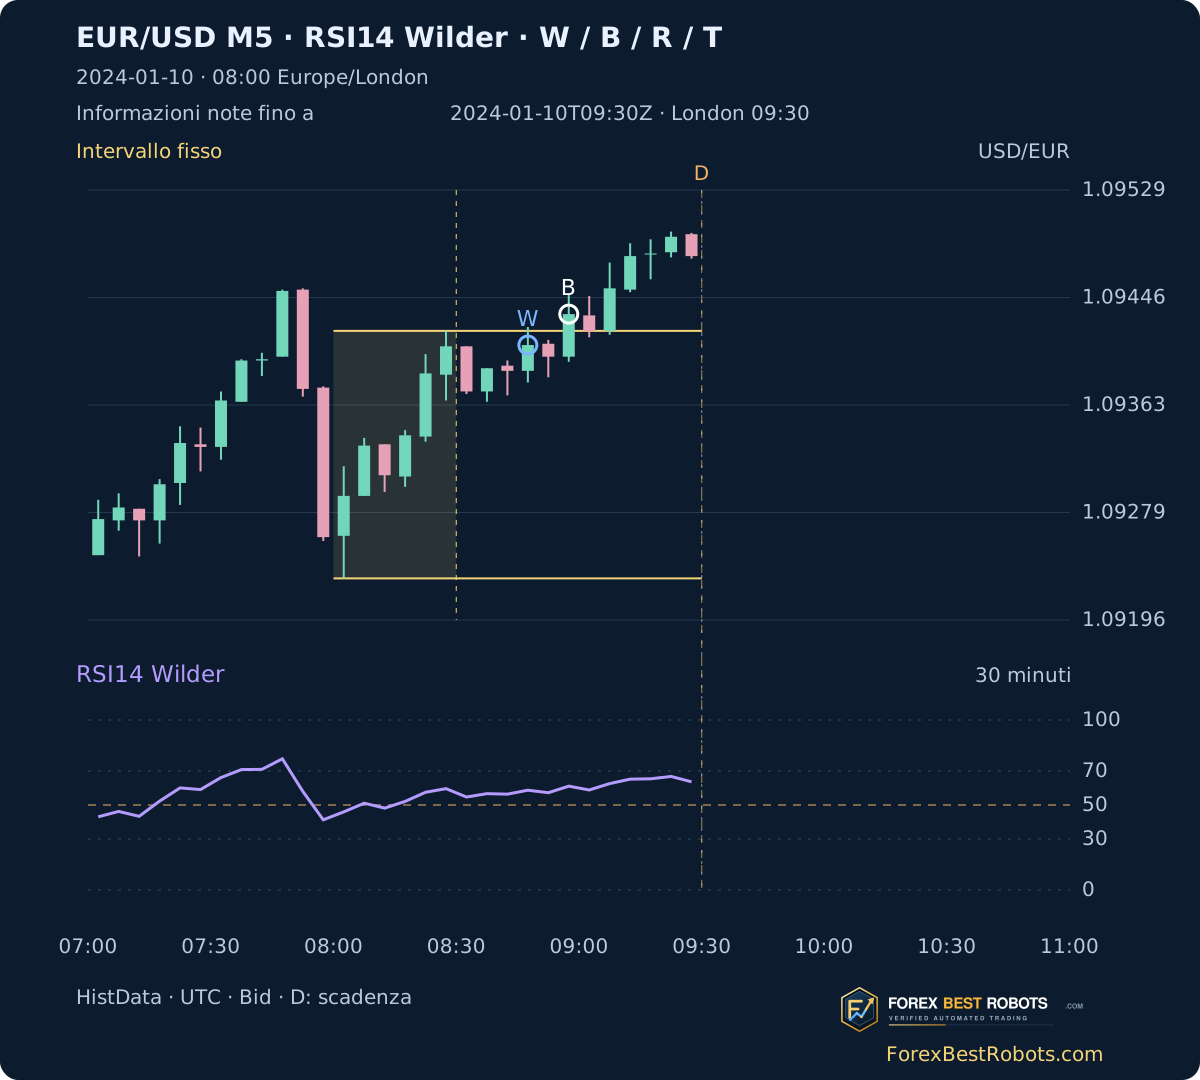
Il 2024-01-10 W è noto alle 08:50 UTC: il massimo supera il confine alto, ma 1,09409 chiude dentro. Il primo B rialzista è noto solo alle 09:00 UTC, a 1,09433. Sono eventi differenti.
2. Fissa l’intervallo e converti l’ora per data
Usa i primi 30 minuti dalle 08:00 Europe/London: sei M5 consecutive e complete con cinque minuti M1 ciascuna. Londra inizia alle 08:00 UTC in inverno e 07:00 UTC in estate. La fonte usa EST fisso UTC−05:00; aggiungi cinque ore prima della conversione separata di Londra.
Congela l’intervallo e cerca B fino a due ore dall’inizio. Conserva il primo anche senza rientro. Il grafico arriva a tre ore per mostrare le finestre successive, senza aggiungere candidati B tardivi.
3. Calcola RSI14 di Wilder sulle chiusure completate
Usa variazioni positive e negative delle chiusure M5 osservate. Le medie iniziali usano le variazioni 1–14, poi (13 × media precedente + nuova variazione) / 14. RSI = 100 × guadagno medio / (guadagno medio + perdita media). Il primo valore è all’indice 14 contando da zero.
Solo guadagni producono 100, solo perdite 0. Con entrambe le medie a zero qui si usa 50, convenzione dichiarata. Il calcolo continua dal riscaldamento di dicembre senza riavvio giornaliero. RSI è un indice, non un rendimento percentuale. I soli livelli 70/30 non definiscono un falso breakout.
change[t] = Close[t]-Close[t-1]
Gain = max(change,0); Loss = max(-change,0)
AvgGain[14] = mean(Gain[1:15])
AvgLoss[14] = mean(Loss[1:15])
WilderAverage[t] = (13*previous+current)/14
RSI14 = 100*AvgGain/(AvgGain+AvgLoss)
4. Registra il primo rientro rigorosamente interno
R è la prima candela completa successiva a B che chiude strettamente tra minimo e massimo fissi. Chiudere sul confine non è interno. Mantieni il primo R anche con RSI contrario; non sostituirlo con un rientro più conveniente.
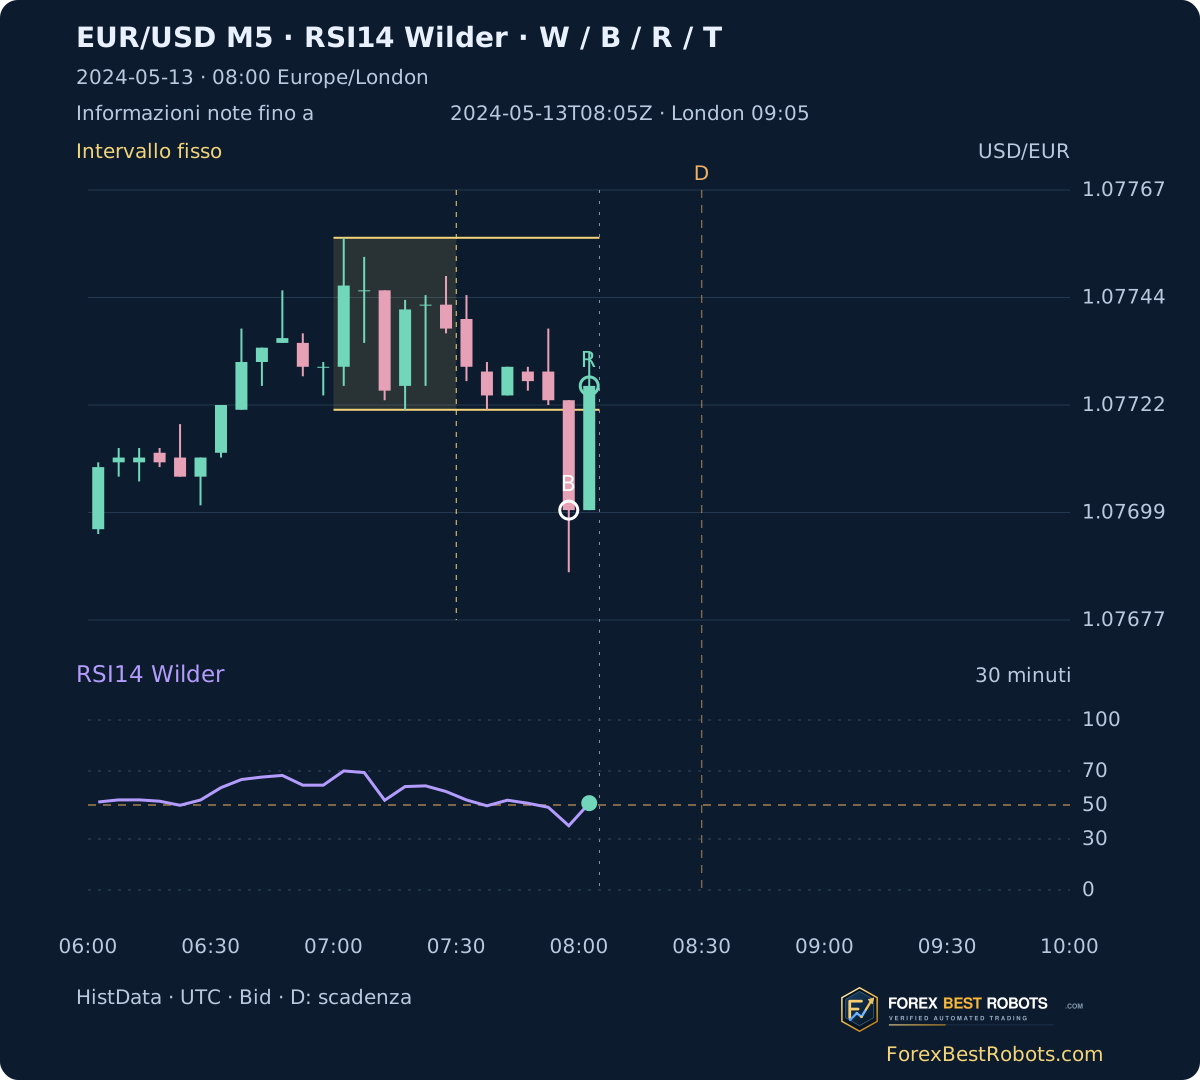
Il 2024-05-13 B ribassista è noto alle 08:00 UTC, a 1,07700; R alle 08:05 UTC, a 1,07726, RSI 51,09. In estate sono le 09:00 e 09:05 di Londra. R è noto solo alla chiusura della sua candela.
5. Richiedi una candela separata per il retest
T deve seguire R, con apertura e chiusura strettamente interne. Dopo B rialzista il massimo deve raggiungere il confine superiore originario; dopo B ribassista il minimo deve raggiungere quello inferiore. Il contatto conta. Una candela che tocca entrambi i confini è esclusa perché OHLC non risolve il percorso.
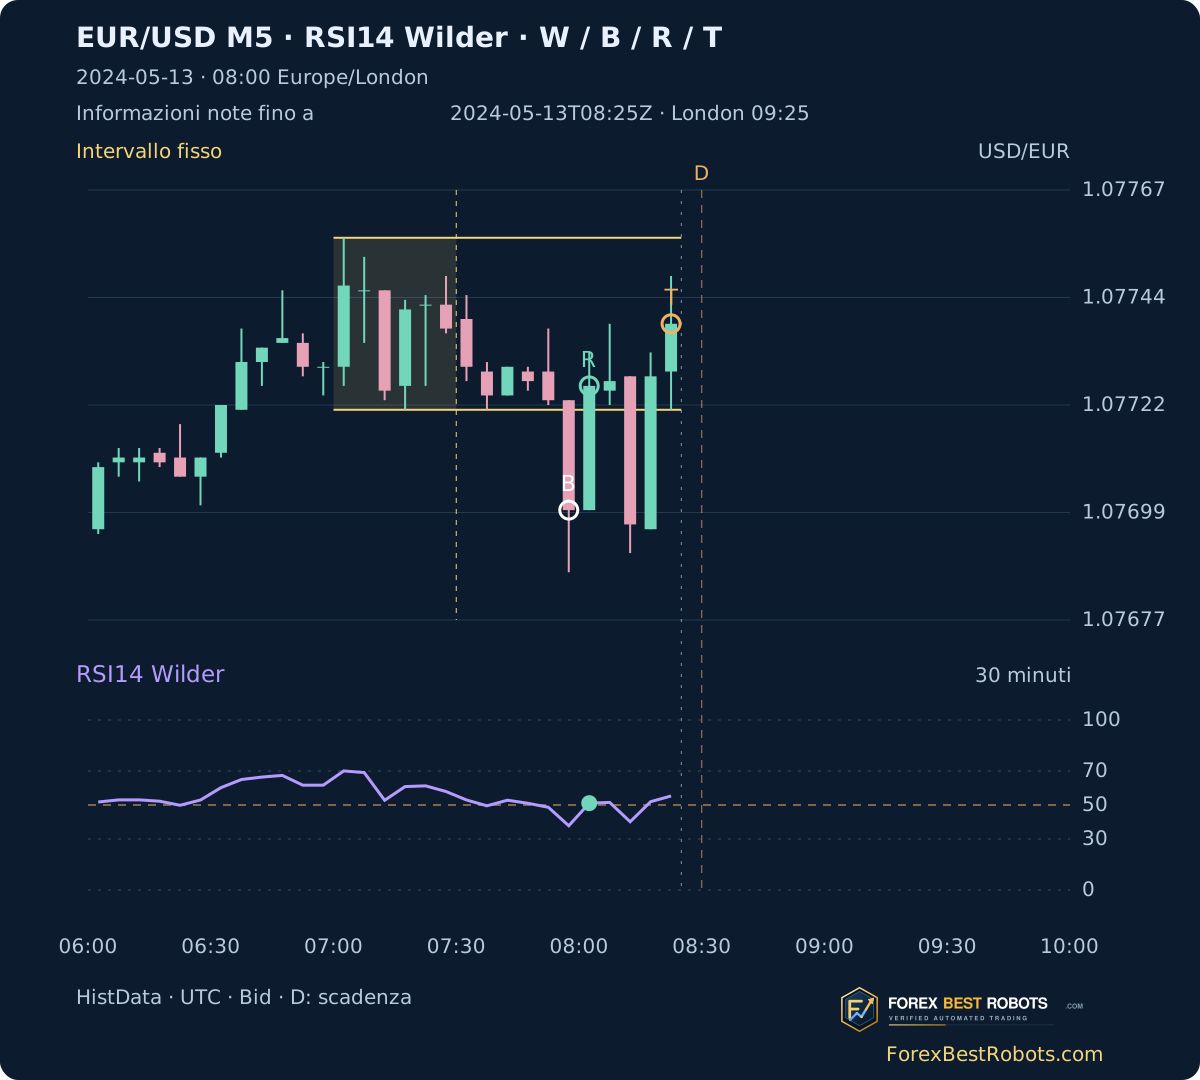
Il primo T del 2024-05-13 è noto alle 08:25 UTC, chiusura 1,07739. È un’osservazione geometrica completata, non l’esecuzione di un ordine limite. R non può valere anche come T.
6. Separa la condizione RSI dalla geometria
Nel primo R questa guida richiede RSI < 50 dopo B rialzista, oppure RSI > 50 dopo B ribassista. L’uguaglianza non passa. Sono condizioni didattiche dichiarate, non parametri d’ingresso ottimizzati. R e T sono registrati anche se RSI non soddisfa la condizione.
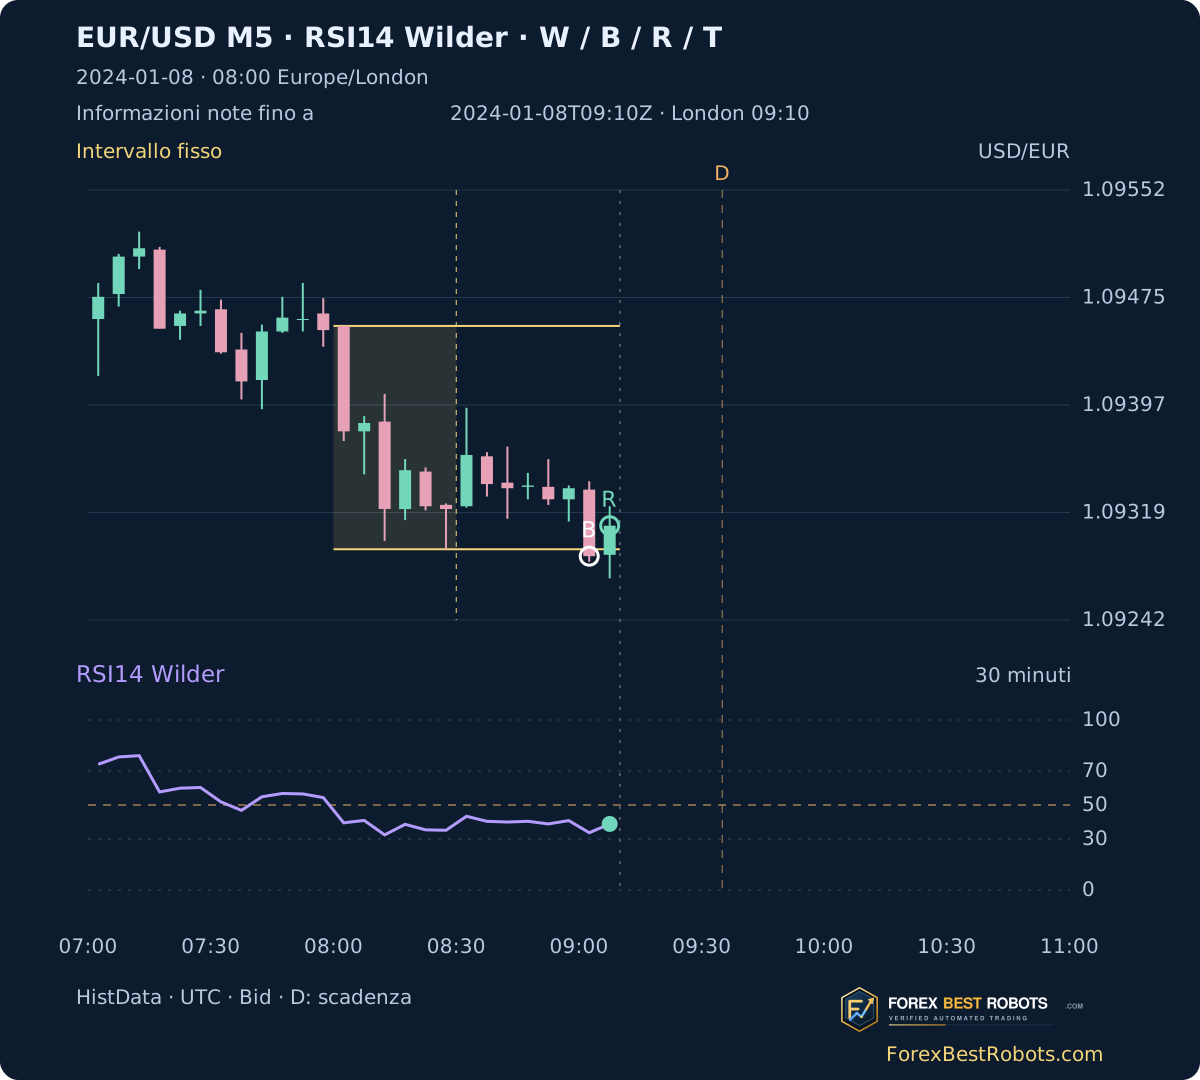
Il 2024-01-08 B ribassista è noto alle 09:05 UTC e R alle 09:10 UTC. RSI in R è 38,86 e non soddisfa la condizione opposta al movimento iniziale. Retest o RSI successivi non riscrivono il primo R. Il rientro da solo non prova un vantaggio.
7. Rivela ombra, breakout, rientro e retest un passo alla volta
Scegli data, durata e limite informativo. Ogni passo aggiunge cinque minuti completati. Gli esempi ripristinano 30 minuti. Cambiare durata mantiene B ma può escludere R o T tardivi.
Caricamento degli esempi storici…
Apri un esempio datato
- B · prima chiusura esterna nota
- R · primo rientro interno noto
- T · retest successivo noto
- D · scadenza dichiarata
- RSI14 nel primo R
- Condizione RSI dichiarata in R
W: solo ombra; B: prima chiusura esterna; R: primo rientro interno; T: candela distinta di retest; D: scadenza. B bianco, R verde, T arancione, W blu, RSI viola. D è noto dopo B; candele ed eventi futuri restano nascosti.
Su schermi piccoli scorri orizzontalmente grafico o tabella, oppure apri una figura statica a dimensioni intere.
- W · osservazione di ombra nota
- —
- Low / High fissi · USD per EUR
- —
- RSI14 al limite selezionato
- —
- Tempo residuo nella finestra dichiarata
- —
Ultime sei candele completate osservate
| Inizio M5 · UTC | Open | High | Low | Close | RSI14 | Record M1 |
|---|
Prezzi: 5 decimali; RSI: 2 nelle schede, 4 in tabella. Confronti con confini interi e RSI non arrotondato.
8. Definisci il termine e mostra la scadenza
D è normalmente 30 minuti dopo il momento in cui B è noto. R e T devono essere noti entro D; un evento esattamente in D conta. Puoi scegliere anche 15 o 45 minuti per capire la regola. Cambiare durata modifica il protocollo, non B.
Il 2024-05-13 D è 08:30 UTC con 30 minuti e include T alle 08:25. Con 15 minuti scade alle 08:15 e lo esclude. Il 2024-01-10 manca un R rigorosamente interno entro D alle 09:30 UTC. Storia incompleta significa sconosciuto, non scaduto; T completato in tempo resta registrato dopo D.
9. Confronta lo stesso calendario di primi breakout
Uno studio confronterebbe gli stessi B con e senza RSI in R, mantenendo orario di ingresso, uscite, costi e fonte. Includi eventi respinti, ricerche incomplete e sequenze scadute. Selezionare solo rientri attraenti o estendere il termine dopo il risultato cambia lo studio.
Non si calcolano ordini, dimensioni, stop, obiettivi, commissioni o rendimenti netti. La durata spiega disponibilità, non ordina parametri redditizi. Non sono state escluse notizie storiche.
10. Comprendi ciò che mostrano i grafici
I grafici marchiati sono ricostruiti da Bid OHLC HistData reali, non da schermate del terminale. RSI usa candele osservate, incluse quelle parziali segnalate; intervallo ed eventi richiedono candele complete. I dati mancanti non sono interpolati e la tabella espone i minuti.
OHLC non rivela l’ordine dei tick o Ask eseguibili. Un’ombra non è un’esecuzione, il rientro non garantisce inversione e RSI concorde non prova redditività. Fonti, orari, inizializzazioni e convenzioni per prezzi costanti possono differire tra piattaforme.
Domande frequenti
Un’ombra esterna è già un falso breakout?
Non in questa sequenza di chiusure. W è distinto da B; occorre un successivo rientro rigorosamente interno R.
La candela di rientro può essere anche il retest?
No. T è un’altra candela successiva, con apertura e chiusura interne e contatto con il confine originariamente rotto.
Quale condizione RSI viene controllata?
Nel primo R: sotto 50 dopo B rialzista, sopra 50 dopo B ribassista. L’uguaglianza fallisce; un RSI successivo non sostituisce R.
Perché T scompare con un termine più breve?
Arriva dopo la nuova scadenza. B resta fisso e cambia la regola temporale dichiarata.
Un intervallo mancante significa scadenza?
No. La ricerca incompleta resta sconosciuta. La scadenza senza evento richiede una storia di ricerca completa.
B, R e T sono prezzi eseguibili?
No. Sono chiusure Bid storiche completate, senza simulazione di Ask, tick, esecuzioni o costi.
Dati, orari e riproducibilità
Fonte: archivi conservati HistData EUR/USD ASCII M1 2023 e 2024. Dal 2023-12-01 00:00 UTC all’ultimo minuto 2024-12-31 21:58 UTC: 401.310 righe M1 e 80.721 candele M5 osservate con riscaldamento. Il pacchetto conserva hash e conversione temporale.
Sono coperti 262 giorni feriali del 2024 con dati e 260 intervalli londinesi completi. Tre durate producono 786 osservazioni sessione/durata, non operazioni. Le storie incomplete restano visibili. Confini in prezzi interi e RSI non arrotondato determinano le condizioni.
Scelta cronologica dal 2024-01-08: primo W, primo R concorde con RSI e T entro 30 minuti, primo R contrario e prima ricerca completa senza R. Nessuna selezione in base a rendimenti successivi. I download includono tutte le date, minuti, regole e ricalcolo autonomo.
- Dati M5 e RSI14 ricostruito (ZIP)
- Osservazioni di tutte le sessioni e durate (CSV)
- Dati, metodo fisso e ricalcolo autonomo (ZIP)