

Une mèche hors de la plage diffère d’une clôture extérieure suivie d’un retour. Ce guide suit de vraies bougies EUR/USD M5 achevées. Le prix définit la séquence, RSI14 ajoute une condition lors de la première réintégration, et un délai déclaré limite son développement.
1. Distinguez mèche et cassure à la clôture
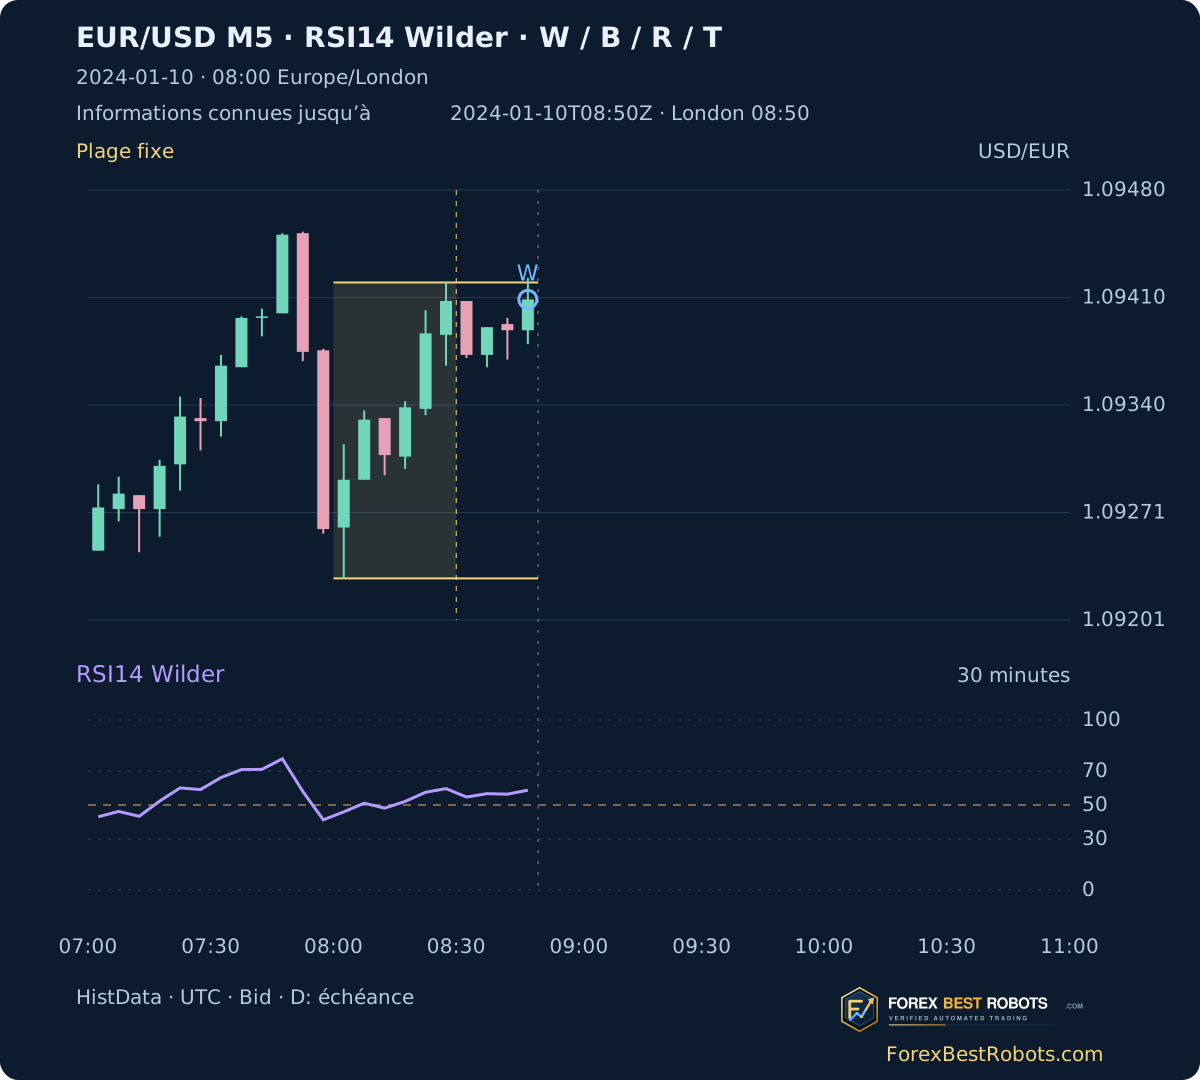
W est la première bougie complète après la formation de la plage dont la mèche dépasse une limite mais dont la clôture reste dans la plage ou sur sa limite. B exige une clôture strictement au-dessus du plus haut fixe ou sous le plus bas ; l’égalité ne compte pas. Une mèche des deux côtés est signalée sans supposer le trajet intrabougie.
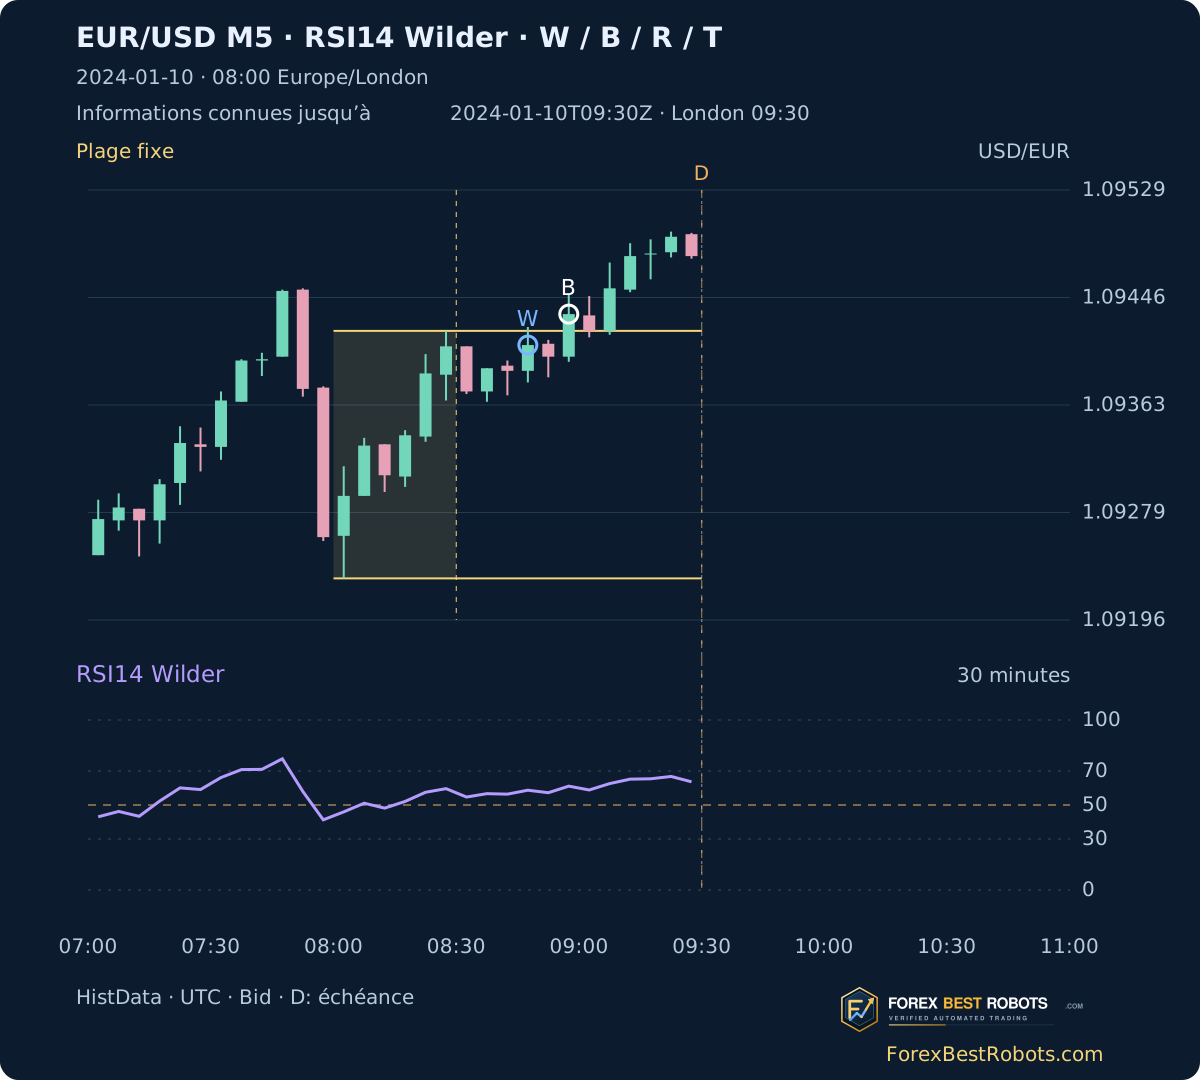
Le 2024-01-10, W est connu à 08:50 UTC : le plus haut dépasse la borne haute, mais 1,09409 clôture à l’intérieur. Le premier B haussier est connu seulement à 09:00 UTC, à 1,09433. Ce sont deux événements distincts.
2. Fixez la plage et convertissez l’heure selon la date
Utilisez les 30 premières minutes à partir de 08:00 Europe/London : six M5 consécutives et complètes, chacune avec cinq minutes M1 enregistrées. Londres commence à 08:00 UTC en hiver et 07:00 UTC en été. La source utilise EST fixe UTC−05:00 ; ajoutez cinq heures avant la conversion séparée de Londres.
Figez la plage, puis cherchez B jusqu’à deux heures après le début. Conservez le premier, même sans retour. Le graphique s’étend à trois heures pour les délais suivants, sans ajouter de nouveaux candidats B tardifs.
3. Calculez RSI14 de Wilder sur les clôtures achevées
Prenez les variations positives et négatives des clôtures M5 observées. Les moyennes initiales utilisent les variations 1–14 ; ensuite appliquez (13 × moyenne précédente + nouvelle variation) / 14. RSI = 100 × gain moyen / (gain moyen + perte moyenne). La première valeur est à l’indice 14, en comptant depuis zéro.
Des gains seuls donnent 100, des pertes seules 0. Si les deux moyennes sont nulles, ce guide utilise explicitement 50. Le calcul continue depuis décembre sans réinitialisation quotidienne. RSI est un indice, pas un rendement en pourcentage. Les niveaux 70/30 seuls ne définissent pas une fausse cassure.
change[t] = Close[t]-Close[t-1]
Gain = max(change,0); Loss = max(-change,0)
AvgGain[14] = mean(Gain[1:15])
AvgLoss[14] = mean(Loss[1:15])
WilderAverage[t] = (13*previous+current)/14
RSI14 = 100*AvgGain/(AvgGain+AvgLoss)
4. Conservez la première réintégration stricte
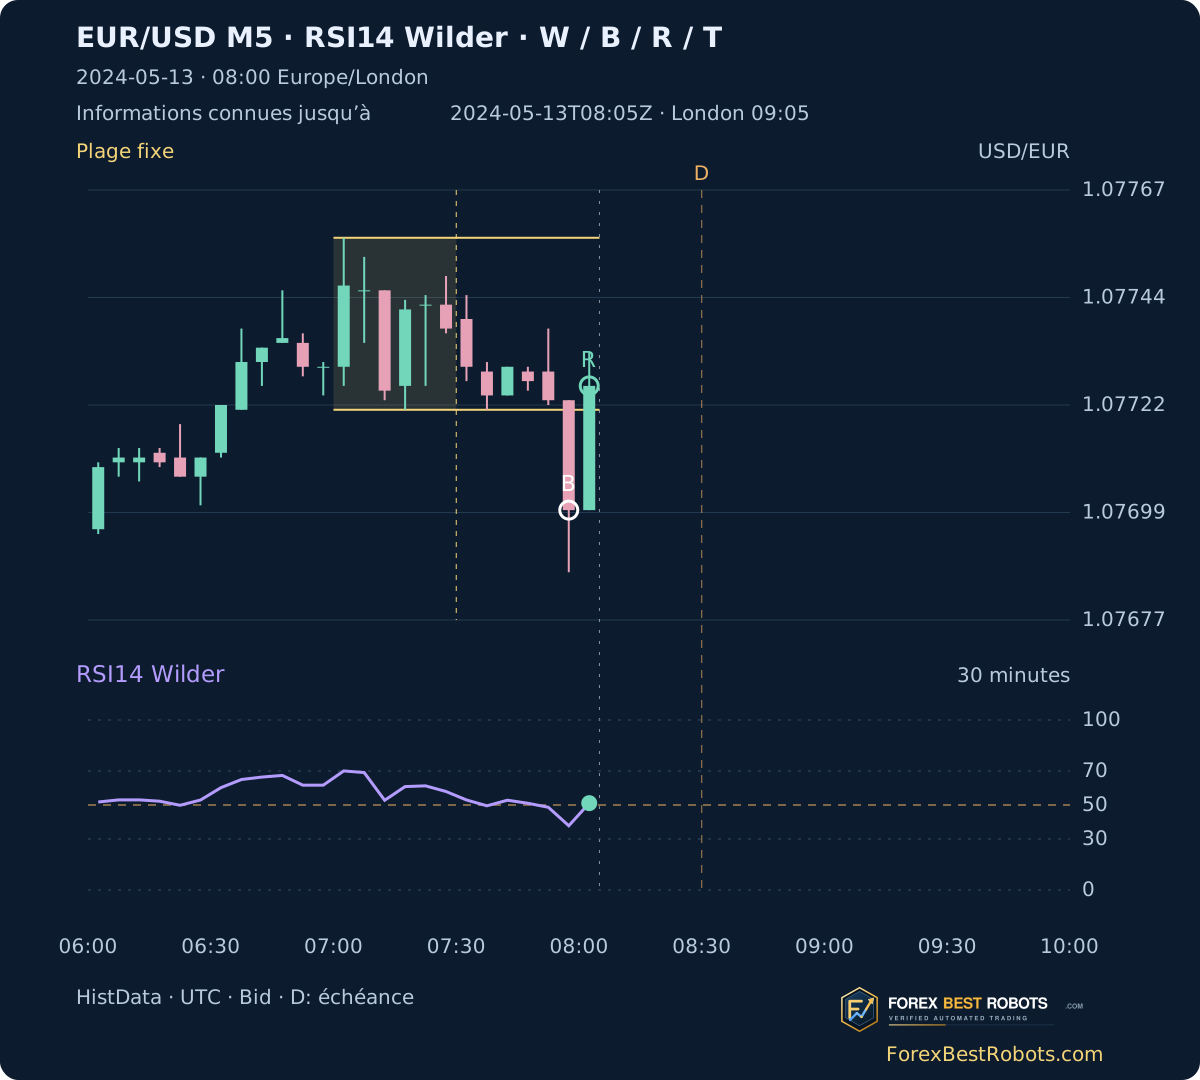
R est la première bougie complète après B clôturant strictement entre les deux bornes fixes. Une clôture sur une borne n’est pas intérieure ici. Conservez ce premier R même si RSI le contredit ; ne choisissez pas un retour ultérieur plus favorable.
Le 2024-05-13, B baissier est connu à 08:00 UTC à 1,07700 ; R à 08:05 UTC à 1,07726, RSI 51,09. En été cela correspond à 09:00 et 09:05 à Londres. R n’est connu qu’après sa clôture.
5. Exigez une bougie distincte pour le retest
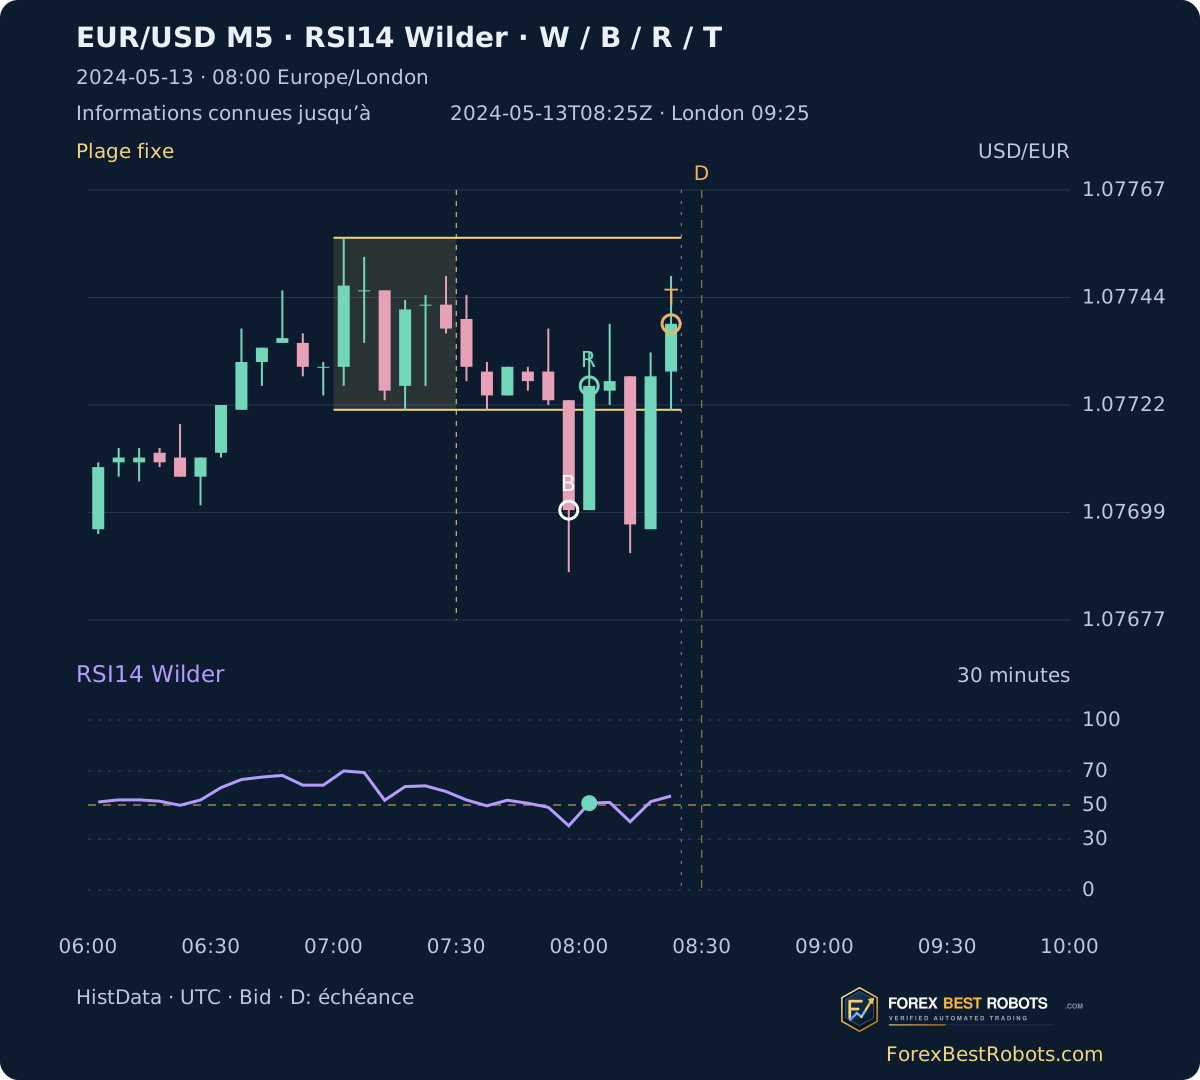
T doit suivre R, avec ouverture et clôture strictement intérieures. Après B haussier, son plus haut doit toucher la borne haute initiale ; après B baissier, son plus bas doit toucher la borne basse. Toucher suffit ici. Une bougie touchant les deux bornes est exclue, car OHLC ne révèle pas son trajet.
Le premier T du 2024-05-13 est connu à 08:25 UTC, clôture 1,07739. C’est une observation géométrique achevée, pas une exécution d’ordre limite. La bougie R ne peut pas également servir de T.
6. Séparez condition RSI et configuration du prix
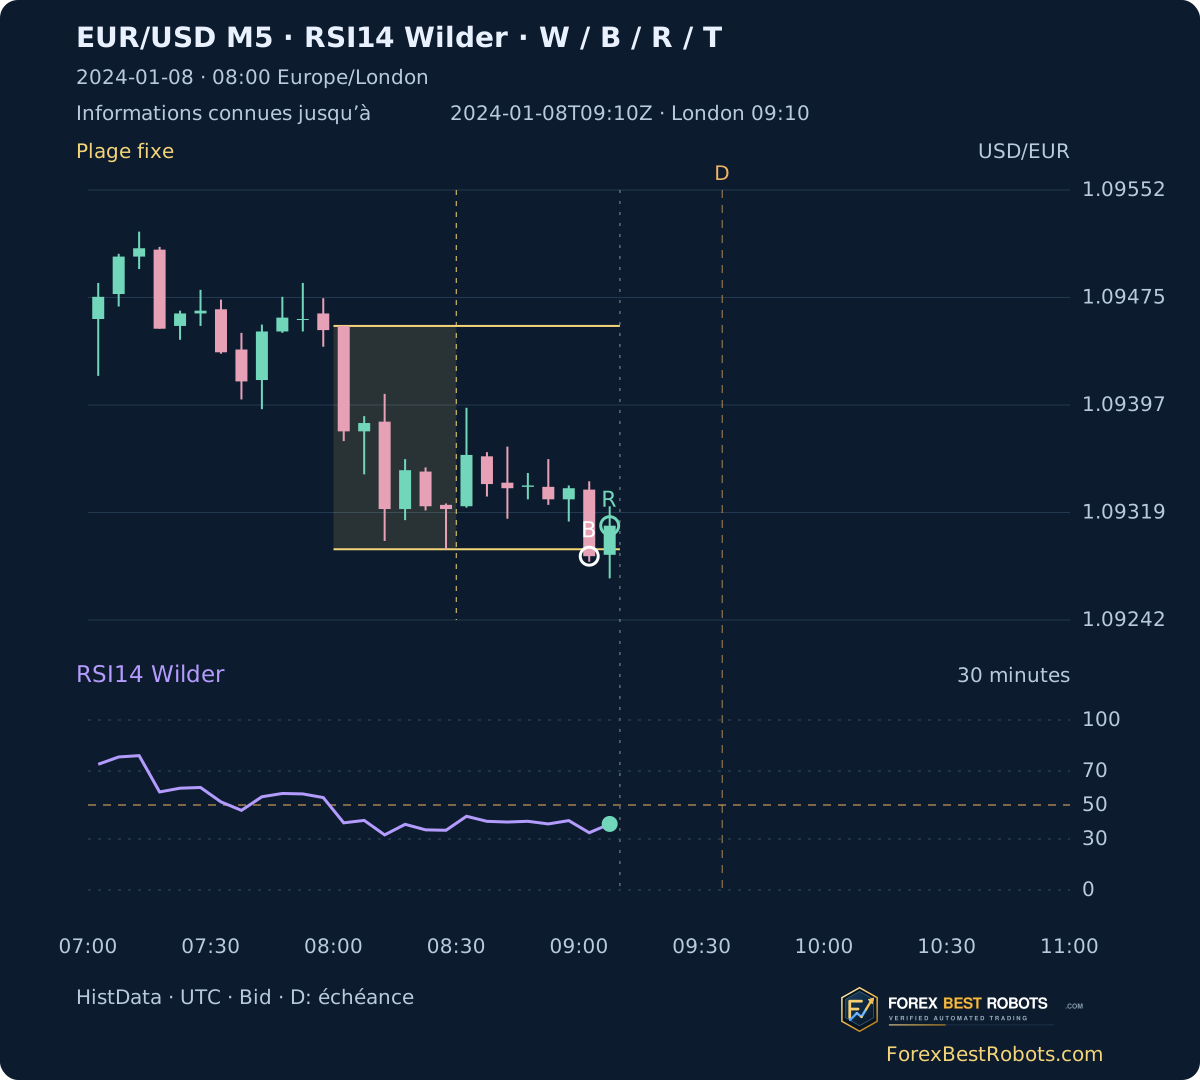
Au premier R, ce guide exige RSI < 50 après B haussier, ou RSI > 50 après B baissier. L’égalité échoue. Ce sont des conditions pédagogiques déclarées, pas des réglages d’entrée optimisés. R et T restent enregistrés même si la condition RSI échoue.
Le 2024-01-08, B baissier est connu à 09:05 UTC et R à 09:10 UTC. RSI en R vaut 38,86 : la condition opposée au mouvement initial n’est pas satisfaite. Un retest ou RSI ultérieur ne réécrit pas R. Le retour seul ne démontre aucun avantage de trading.
7. Révélez mèche, cassure, retour et retest étape par étape
Choisissez date, délai et limite d’information. Chaque étape ajoute cinq minutes achevées. Les exemples rétablissent 30 minutes. Changer le délai conserve B mais peut exclure un R ou T tardif.
Chargement des exemples historiques…
Ouvrir un exemple daté
- B · première clôture extérieure connue
- R · première réintégration stricte connue
- T · retest ultérieur connu
- D · échéance déclarée
- RSI14 au premier R
- Condition RSI déclarée en R
W : mèche seule ; B : première clôture extérieure ; R : premier retour strict ; T : bougie distincte de retest ; D : échéance. B blanc, R vert, T orange, W bleu, RSI violet. D est connu après B ; les bougies et événements futurs restent masqués.
Sur petit écran, faites défiler horizontalement le graphique ou le tableau, ou ouvrez une figure statique en taille réelle.
- W · observation de mèche connue
- —
- Low / High fixes · USD par EUR
- —
- RSI14 à la limite sélectionnée
- —
- Temps restant dans la fenêtre déclarée
- —
Six dernières bougies achevées observées
| Début M5 · UTC | Open | High | Low | Close | RSI14 | Enregistrements M1 |
|---|
Prix : 5 décimales ; RSI : 2 sur les cartes et 4 dans le tableau. Comparaisons avec bornes entières et RSI non arrondi.
8. Déclarez le délai et rendez son expiration visible
Par défaut, D se situe 30 minutes après le moment où B est connu. R et T doivent être connus au plus tard à D ; un événement exactement à D compte. Les choix 15 et 45 minutes servent à expliquer la règle. Changer le délai ne change pas B.
Le 2024-05-13, D est 08:30 UTC pour 30 minutes, donc T à 08:25 est inclus. Avec 15 minutes, D est 08:15 et ce T est exclu. Le 2024-01-10, aucun R strict n’est connu avant D à 09:30 UTC. Une lacune reste inconnue, pas expirée ; un T achevé à temps reste enregistré après D.
9. Comparez le même calendrier de premières cassures
Une étude comparerait les mêmes B avec et sans condition RSI en R, en conservant heure d’entrée, sorties, coûts et source. Incluez rejets, recherches incomplètes et séquences expirées. Choisir uniquement les retours attrayants ou prolonger un délai après observation change l’étude.
Aucun ordre, taille, stop, objectif, commission ou rendement net n’est calculé. Le délai illustre la disponibilité, sans classer des paramètres rentables. Aucune exclusion d’actualités historiques n’a été appliquée.
10. Comprenez la portée des graphiques historiques
Les graphiques de marque ForexBestRobots sont reconstruits à partir de vrais Bid OHLC HistData, pas de captures de terminal. RSI utilise les bougies observées, y compris les partielles signalées ; plage et événements exigent des bougies complètes. Aucune lacune n’est interpolée ; le tableau expose les comptes de minutes.
OHLC ne fournit ni ordre des ticks ni Ask exécutable. Une mèche n’est pas une exécution, la réintégration ne garantit pas un retournement et RSI concordant ne prouve pas la rentabilité. Sources, heures, initialisations et conventions de prix constant peuvent expliquer les écarts entre plateformes.
Questions fréquentes
Une mèche extérieure est-elle déjà une fausse cassure ?
Pas dans cette séquence de clôtures. W est distinct de B ; il faut une réintégration stricte ultérieure R.
La bougie de réintégration peut-elle aussi être le retest ?
Non. T est une autre bougie ultérieure, ouverte et clôturée à l’intérieur, touchant la borne initialement cassée.
Quelle condition RSI est vérifiée ?
Au premier R : sous 50 après B haussier, au-dessus de 50 après B baissier. L’égalité échoue ; un RSI ultérieur ne remplace pas R.
Pourquoi T disparaît-il avec un délai plus court ?
Il arrive après la nouvelle échéance. B reste fixe ; la règle temporelle déclarée change.
Une lacune signifie-t-elle expiration ?
Non. La recherche incomplète reste inconnue. Une expiration sans événement exige un historique de recherche complet.
B, R et T sont-ils exécutables ?
Non. Ce sont des clôtures Bid historiques achevées ; Ask, ticks, exécutions et coûts ne sont pas simulés.
Données, horaires et reproductibilité
Source : archives conservées HistData EUR/USD ASCII M1 2023 et 2024. Début 2023-12-01 00:00 UTC, dernière minute 2024-12-31 21:58 UTC : 401 310 enregistrements M1 et 80 721 bougies M5 observées avec préchauffage. Empreintes et conversion horaire sont dans le paquet méthodologique.
L’explorateur couvre 262 jours ouvrés de 2024 avec données et 260 plages complètes de Londres. Trois délais donnent 786 observations séance/délai, pas des transactions. Les historiques incomplets restent visibles. Les bornes utilisent les prix entiers et RSI non arrondi.
Sélection chronologique depuis 2024-01-08 : premier W, premier R conforme au RSI avec T dans les 30 minutes, premier R contradictoire et première recherche complète sans R. Aucun choix selon le rendement ultérieur. Les téléchargements incluent tous les jours, les minutes, les règles et le recalcul autonome.
- Données M5 et RSI14 reconstruit (ZIP)
- Toutes les observations de séance et de délai (CSV)
- Données, méthode fixe et recalcul autonome (ZIP)