

Una mecha fuera del rango no equivale a un cierre exterior seguido de un regreso. Este tutorial sigue velas EUR/USD M5 reales ya completadas. El precio define la secuencia; RSI14 añade una condición en el primer regreso y un plazo limita su desarrollo.
1. Distingue una mecha de una ruptura al cierre
W es la primera vela completa posterior al rango con mecha fuera y cierre dentro o sobre la frontera. B exige un cierre estrictamente sobre el máximo o bajo el mínimo fijos; la igualdad no cuenta. Si ambas mechas exceden el rango, W indica ambos lados sin inferir el recorrido intravela.
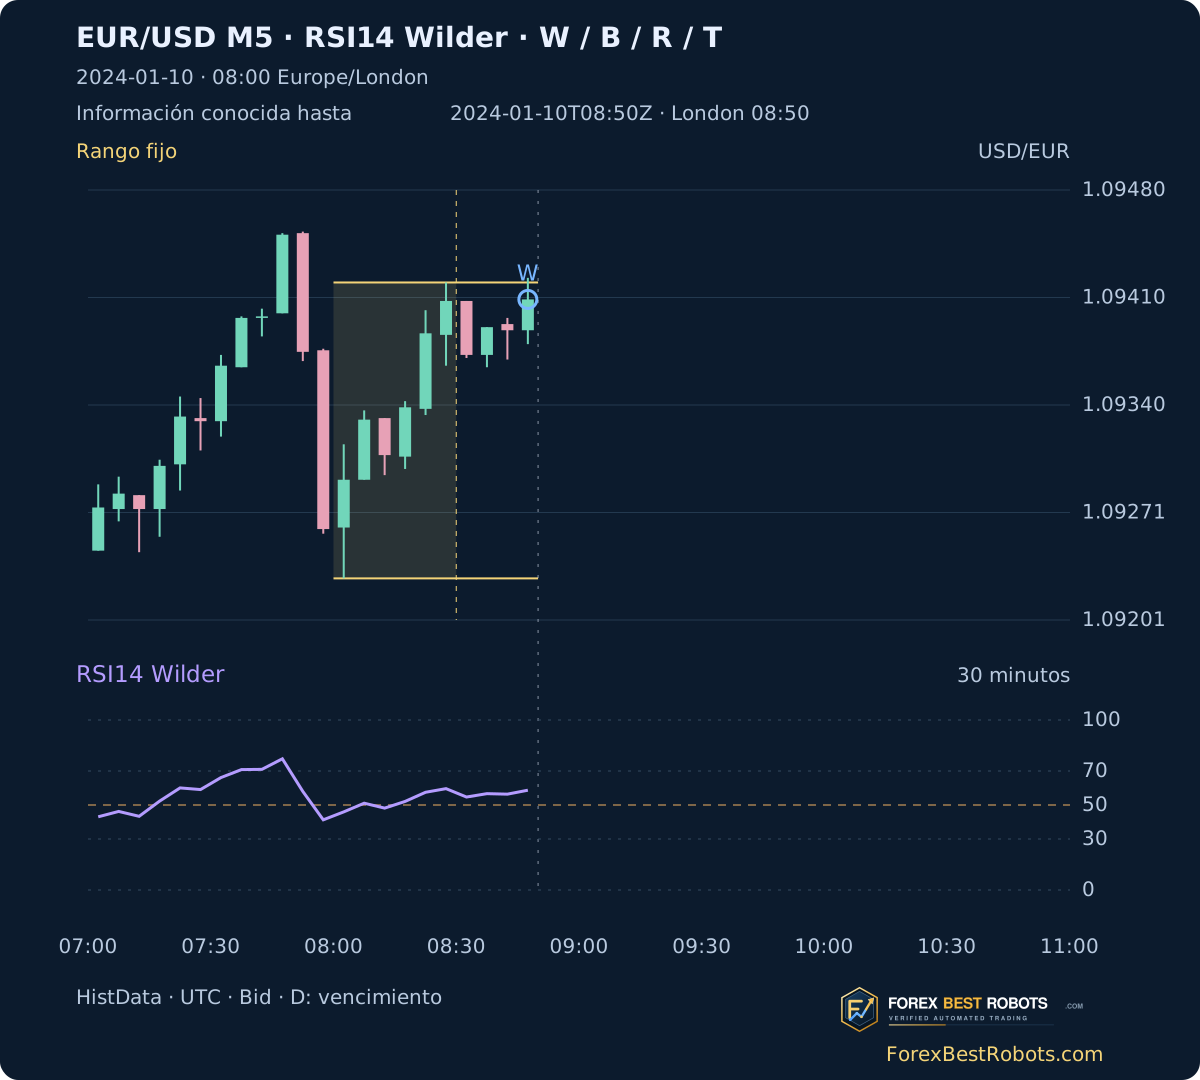
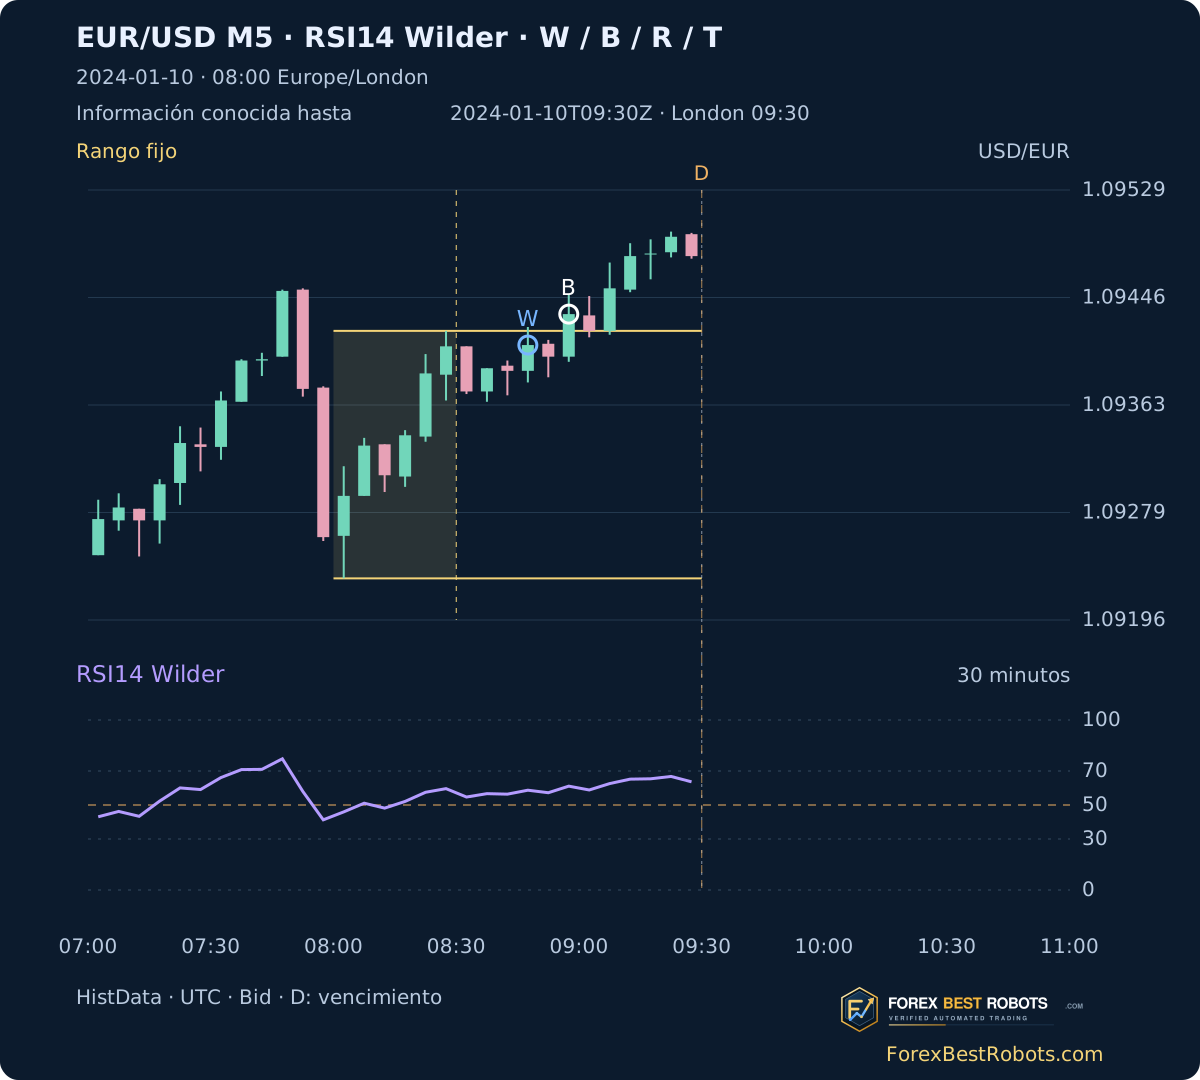
El 2024-01-10 W se conoce a las 08:50 UTC: el máximo supera la frontera superior, pero 1,09409 cierra dentro. El primer B alcista solo se conoce a las 09:00 UTC, en 1,09433. Son eventos distintos.
2. Fija el rango y convierte el horario según la fecha
Usa los primeros 30 minutos desde 08:00 Europe/London: seis velas M5 consecutivas, cada una con cinco minutos M1 registrados. Londres comienza a las 08:00 UTC en invierno y 07:00 UTC en verano. La fuente usa EST fijo UTC−05:00; suma cinco horas antes de convertir Londres por fecha.
Congela el rango y busca B hasta dos horas después del inicio. Conserva el primero aunque nunca regrese. El gráfico se extiende hasta tres horas para mostrar los plazos posteriores, sin añadir candidatos B tardíos.
3. Calcula RSI14 de Wilder con cierres completos
Usa cambios positivos y negativos entre cierres M5 observados. Las medias iniciales corresponden a los cambios 1–14; después aplica (13 × media anterior + cambio nuevo) / 14. RSI = 100 × ganancia media / (ganancia media + pérdida media). El primer valor está en el índice 14, empezando por cero.
Sin pérdidas y con ganancias RSI es 100; sin ganancias y con pérdidas, 0. Si ambas medias son cero, aquí se usa 50, una convención declarada. El cálculo continúa desde diciembre sin reinicio diario. Es un índice, no rentabilidad porcentual. Los niveles 70/30 solos no definen una falsa ruptura.
change[t] = Close[t]-Close[t-1]
Gain = max(change,0); Loss = max(-change,0)
AvgGain[14] = mean(Gain[1:15])
AvgLoss[14] = mean(Loss[1:15])
WilderAverage[t] = (13*previous+current)/14
RSI14 = 100*AvgGain/(AvgGain+AvgLoss)
4. Conserva el primer regreso estricto
R es la primera vela completa posterior a B que cierra estrictamente entre mínimo y máximo fijos. Cerrar en la frontera no es regresar según esta regla. Conserva R incluso si RSI discrepa; no elijas otro regreso más conveniente.
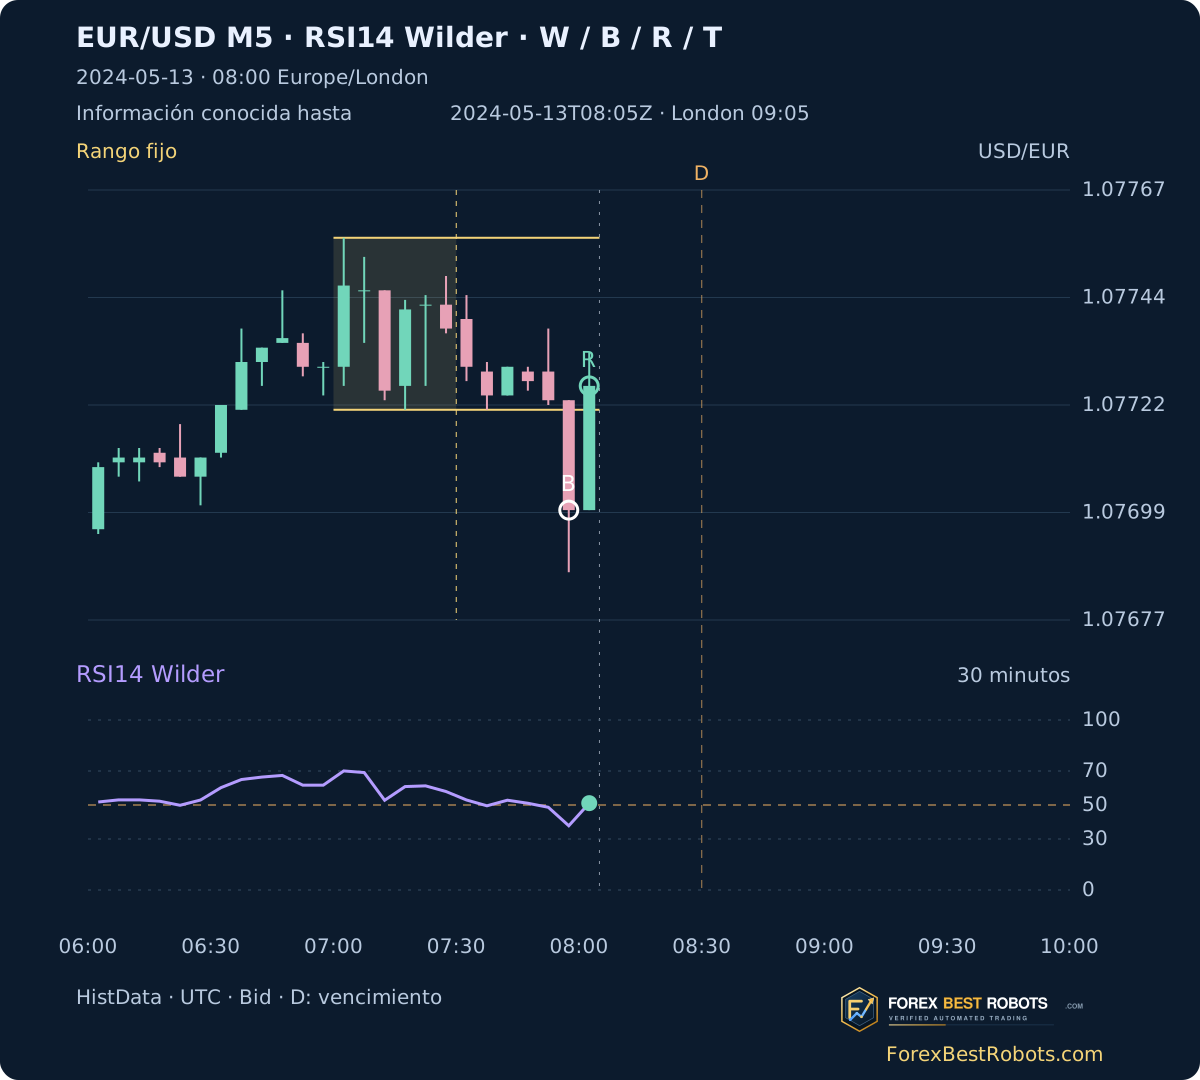
El 2024-05-13 B bajista se conoce a las 08:00 UTC, en 1,07700; R a las 08:05 UTC, en 1,07726, con RSI 51,09. En verano son las 09:00 y 09:05 de Londres. R solo es conocido al cerrar su vela.
5. Exige una vela distinta para el retesteo
T debe ser posterior a R, con apertura y cierre estrictamente dentro. Después de B alcista su máximo debe alcanzar la frontera superior original; después de B bajista, su mínimo debe alcanzar la inferior. Aquí tocar cuenta. Se excluye una vela que toque ambas fronteras porque OHLC no revela su recorrido.
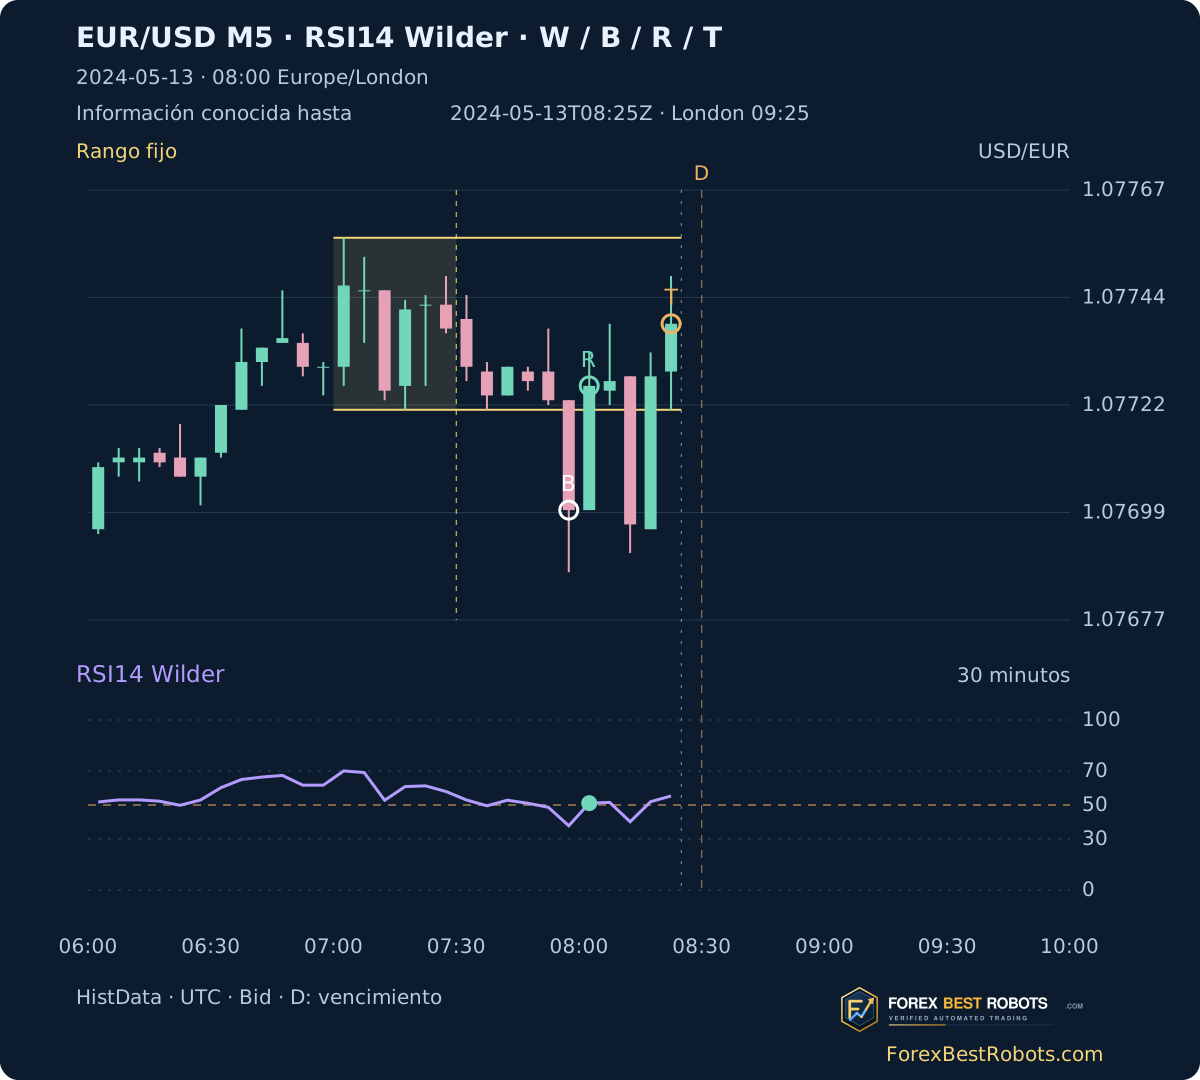
El primer T del 2024-05-13 se conoce a las 08:25 UTC, cierre 1,07739. Es una observación geométrica de una vela terminada, no ejecución de una orden limitada. La vela R no puede contar también como T.
6. Separa la condición RSI del patrón de precios
En el primer R se exige RSI < 50 tras B alcista, o RSI > 50 tras B bajista. La igualdad no cumple. Son condiciones didácticas declaradas, no parámetros optimizados. R y T se registran aunque esta condición falle.
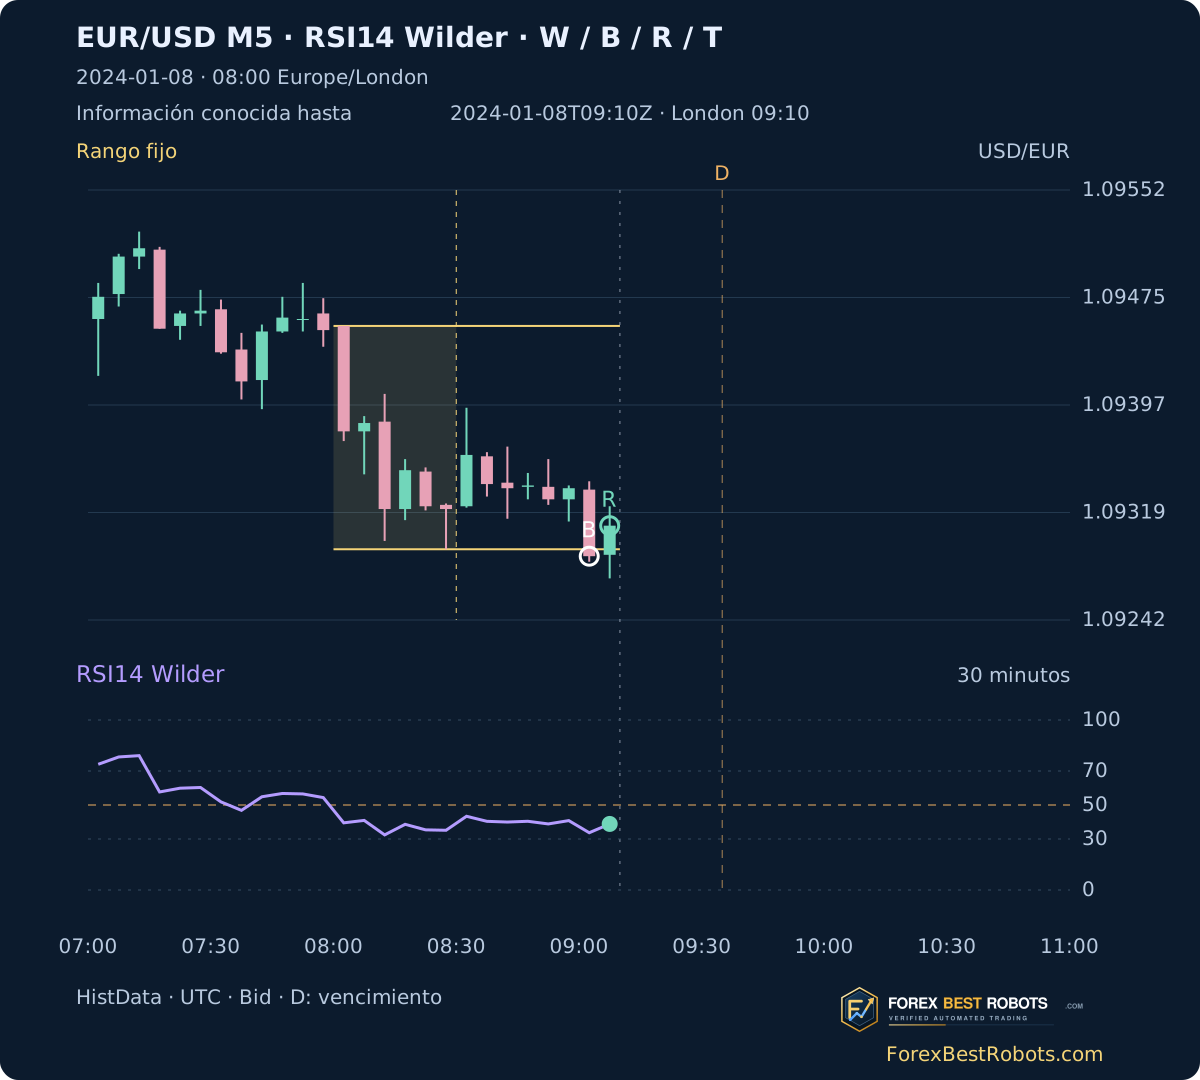
El 2024-01-08 B bajista se conoce a las 09:05 UTC y R a las 09:10 UTC. RSI en R es 38,86: no cumple la condición contraria al movimiento inicial. Un retesteo o RSI posterior no reescribe R. El regreso por sí solo no demuestra una ventaja.
7. Revela mecha, ruptura, regreso y retesteo paso a paso
Elige fecha, plazo y hora límite. Cada paso añade cinco minutos completos. Los ejemplos restablecen 30 minutos. Cambiar el plazo conserva B, pero puede excluir R o T tardíos.
Cargando ejemplos históricos…
Abre un ejemplo fechado
- B · primer cierre exterior conocido
- R · primer regreso estricto conocido
- T · retesteo posterior conocido
- D · vencimiento declarado
- RSI14 en el primer R
- Condición RSI declarada en R
W: solo mecha; B: primer cierre exterior; R: primer regreso; T: otra vela de retesteo; D: vencimiento. B blanco, R verde, T naranja, W azul, RSI violeta. D puede mostrarse tras B porque ya se conoce; las velas y eventos futuros siguen ocultos.
En pantalla pequeña desplaza horizontalmente el gráfico o la tabla; también puedes abrir una figura estática a tamaño completo.
- W · observación de mecha conocida
- —
- Low / High fijos · USD por EUR
- —
- RSI14 en la hora seleccionada
- —
- Tiempo restante del plazo declarado
- —
Últimas seis velas completas observadas
| Inicio M5 · UTC | Open | High | Low | Close | RSI14 | Registros M1 |
|---|
Precio: 5 decimales. RSI: 2 en tarjetas y 4 en tabla. Se compara con límites enteros y RSI sin redondear.
8. Declara el plazo y muestra el vencimiento
D es, por defecto, 30 minutos después de conocerse B. R y T deben conocerse a más tardar en D; un evento exactamente en D cuenta. También puedes elegir 15 o 45 minutos para entender la regla. Cambiar el plazo no cambia B.
El 2024-05-13 D es 08:30 UTC con 30 minutos: incluye T a las 08:25. Un plazo de 15 termina a las 08:15 y lo excluye. El 2024-01-10 no hay R antes de D a las 09:30 UTC. El historial incompleto es desconocido, no vencimiento; T completado permanece registrado después de D.
9. Compara el mismo calendario de primeras rupturas
Un estudio compararía los mismos B con y sin RSI en R, manteniendo entrada, salidas, costes y fuente. Incluye rechazos, búsquedas incompletas y secuencias vencidas. Elegir solo regresos atractivos o extender el plazo tras ver el resultado cambia el estudio.
No se calculan órdenes, tamaño, stops, objetivos, comisiones ni resultados netos. El selector de plazo ilustra disponibilidad, no clasifica ajustes rentables. No se excluyen noticias históricas.
10. Comprende lo que muestran estos gráficos
Son gráficos históricos de Bid OHLC HistData con marca ForexBestRobots, no capturas de un terminal. RSI usa velas observadas, incluidas las parciales señaladas; rango y eventos exigen velas completas. No se interpolan ausencias; la tabla muestra los minutos registrados.
OHLC no revela orden de ticks ni Ask ejecutable. Una mecha no es ejecución, un regreso no garantiza giro y RSI favorable no prueba rentabilidad. Fuentes, límites horarios, semillas y convenciones de precio plano pueden producir diferencias entre plataformas.
Preguntas frecuentes
¿Una mecha exterior ya es una falsa ruptura?
No en esta secuencia de cierres. W es distinto de B; el patrón necesita un regreso estricto posterior R.
¿La vela de regreso puede ser el retesteo?
No. T debe ser otra vela posterior, con apertura y cierre dentro y contacto con la frontera originalmente rota.
¿Qué condición RSI se comprueba?
En el primer R: inferior a 50 tras B alcista, superior a 50 tras B bajista. La igualdad falla y un RSI posterior no sustituye R.
¿Por qué desaparece T al acortar el plazo?
Ocurre después del nuevo vencimiento. B permanece fijo; cambia la regla temporal declarada.
¿Un intervalo ausente significa vencimiento?
No. La búsqueda incompleta es desconocida. Solo se declara vencimiento sin evento si la historia pertinente está completa.
¿B, R y T son precios ejecutables?
No. Son cierres Bid históricos completos; no se simulan Ask, ticks, ejecuciones ni costes.
Datos, horarios y reproducción
Fuente: archivos HistData EUR/USD ASCII M1 2023 y 2024 conservados. Datos desde 2023-12-01 00:00 UTC hasta el último minuto del 2024-12-31 21:58 UTC: 401.310 registros M1 y 80.721 velas M5 observadas con calentamiento. El paquete conserva hashes y conversión horaria.
Hay 262 días laborables con datos de 2024 y 260 rangos completos de Londres. Tres plazos producen 786 observaciones sesión/plazo, no operaciones. Se conserva la historia incompleta. Los límites usan precios enteros y las condiciones valores RSI sin redondear.
Selección cronológica desde 2024-01-08: primer W, primer R que cumple RSI y tiene T dentro de 30 minutos, primer R contrario y primera búsqueda completa sin R. No se selecciona por rendimiento posterior. Las descargas incluyen todas las fechas, minutos, reglas y reproducción autónoma.
- Datos M5 y RSI14 reconstruido (ZIP)
- Observaciones de todas las sesiones y plazos (CSV)
- Datos, método fijo y reproducción autónoma (ZIP)