

Ein Docht außerhalb der Spanne ist etwas anderes als ein Außenschluss mit anschließender Rückkehr. Echte EUR/USD-M5-Kerzen zeigen die Reihenfolge abgeschlossener Beobachtungen. Der Preis definiert das Muster, RSI14 eine getrennte Bedingung bei der ersten Rückkehr; ein festes Zeitlimit begrenzt die Entwicklung.
1. Unterscheiden Sie Docht und Schlussausbruch
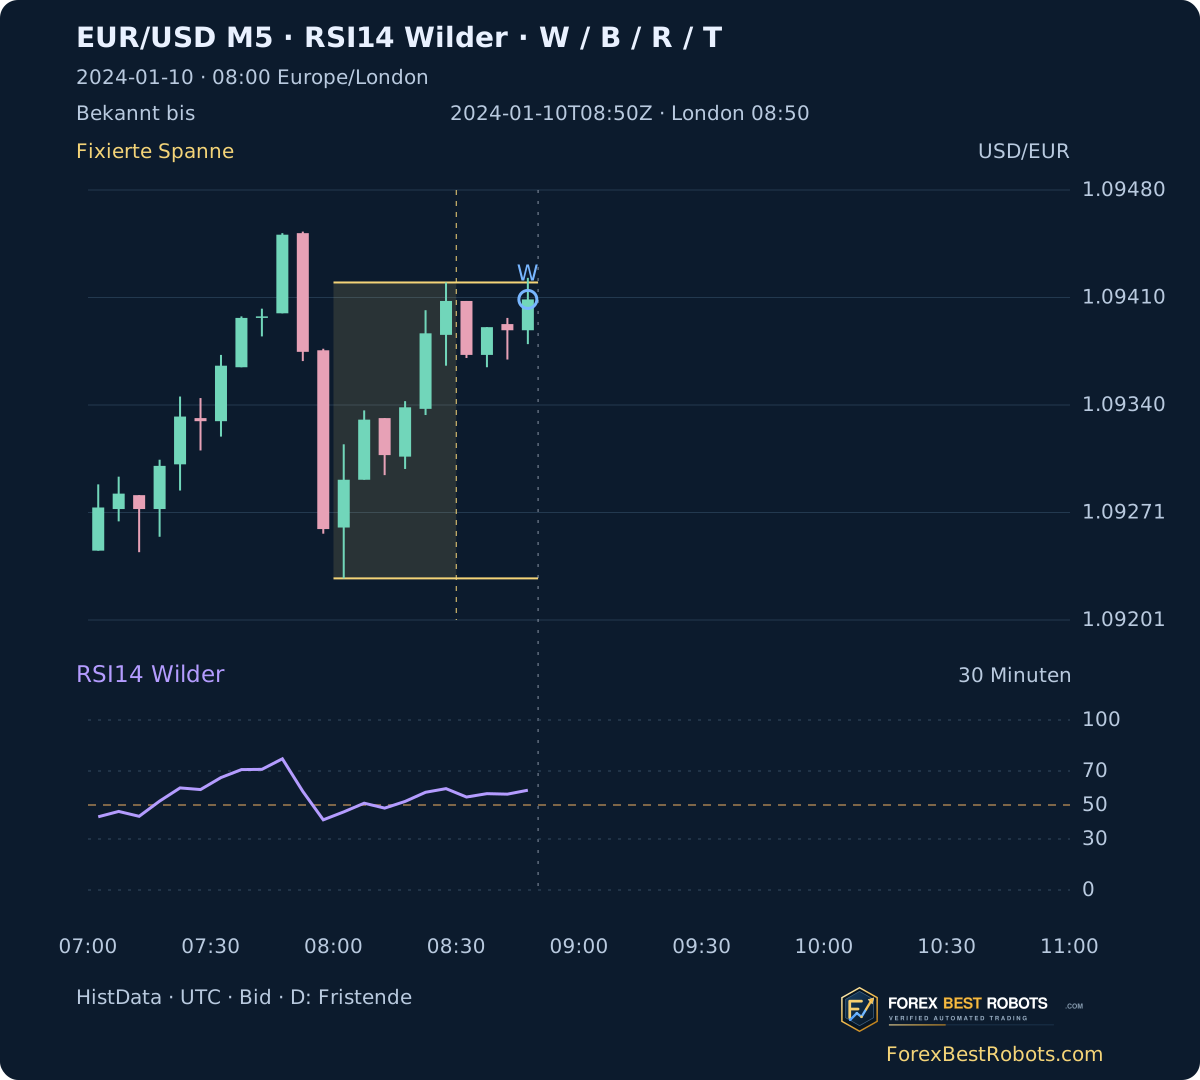
W ist die erste vollständige Kerze nach der Spannenbildung, deren Docht eine Grenze überschreitet, während der Schluss innerhalb oder auf der Grenze liegt. B verlangt einen Schluss strikt über dem festen Hoch oder unter dem Tief. Gleichheit zählt nicht. Bei Dochten auf beiden Seiten wird W entsprechend markiert; eine Intrabar-Reihenfolge wird nicht unterstellt.
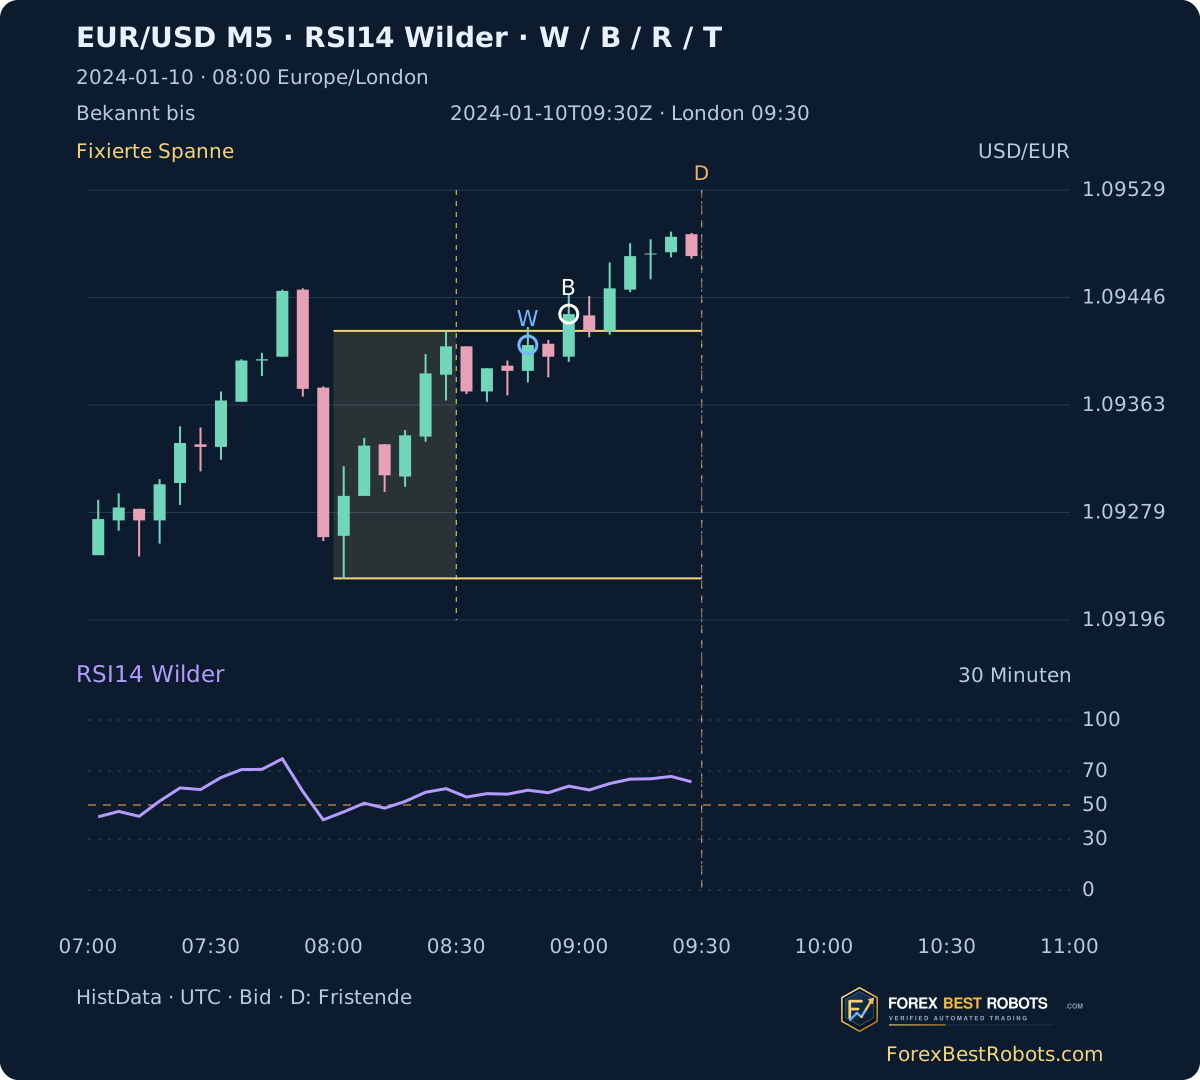
Am 2024-01-10 ist W um 08:50 UTC bekannt: Das Hoch überschreitet die Obergrenze, Schluss 1,09409 bleibt innen. Der erste Aufwärts-B ist erst um 09:00 UTC bei 1,09433 bekannt. Das sind verschiedene Ereignisse.
2. Fixieren Sie die Spanne mit datumsbezogener Zeitumrechnung
Verwenden Sie die ersten 30 Minuten ab 08:00 Europe/London: sechs aufeinanderfolgende vollständige M5-Kerzen mit jeweils fünf erfassten M1-Minuten. London beginnt im Winter um 08:00 UTC, im Sommer um 07:00 UTC. Die Quelle nutzt festes EST UTC−05:00; addieren Sie fünf Stunden vor der getrennten London-Umrechnung.
Nach der Fixierung wird B bis zwei Stunden nach Beginn gesucht. Das erste Ereignis bleibt erhalten, auch ohne Rückkehr. Der Chart reicht für spätere Rückkehrfenster bis drei Stunden nach Beginn; dadurch entstehen keine zusätzlichen B-Kandidaten.
3. Berechnen Sie Wilder-RSI14 auf abgeschlossenen Schlusskursen
Verwenden Sie positive und negative Änderungen beobachteter M5-Schlüsse. Die ersten Durchschnittsgewinne und -verluste sind Mittelwerte der Änderungen 1–14, danach gilt (13 × vorheriger Mittelwert + neue Änderung) / 14. RSI = 100 × Durchschnittsgewinn / (Durchschnittsgewinn + Durchschnittsverlust). Der erste Wert steht bei nullbasierter Zählung an Index 14.
Nur Gewinne ergeben 100, nur Verluste 0. Sind beide Mittelwerte null, verwendet dieser Leitfaden ausdrücklich 50. Die Rechnung läuft vom Dezember-Vorlauf ohne täglichen Neustart weiter. RSI ist ein Index und keine Rendite in Prozent. 70/30 allein definiert keinen falschen Session-Ausbruch.
change[t] = Close[t]-Close[t-1]
Gain = max(change,0); Loss = max(-change,0)
AvgGain[14] = mean(Gain[1:15])
AvgLoss[14] = mean(Loss[1:15])
WilderAverage[t] = (13*previous+current)/14
RSI14 = 100*AvgGain/(AvgGain+AvgLoss)
4. Bewahren Sie die erste strikte Rückkehr
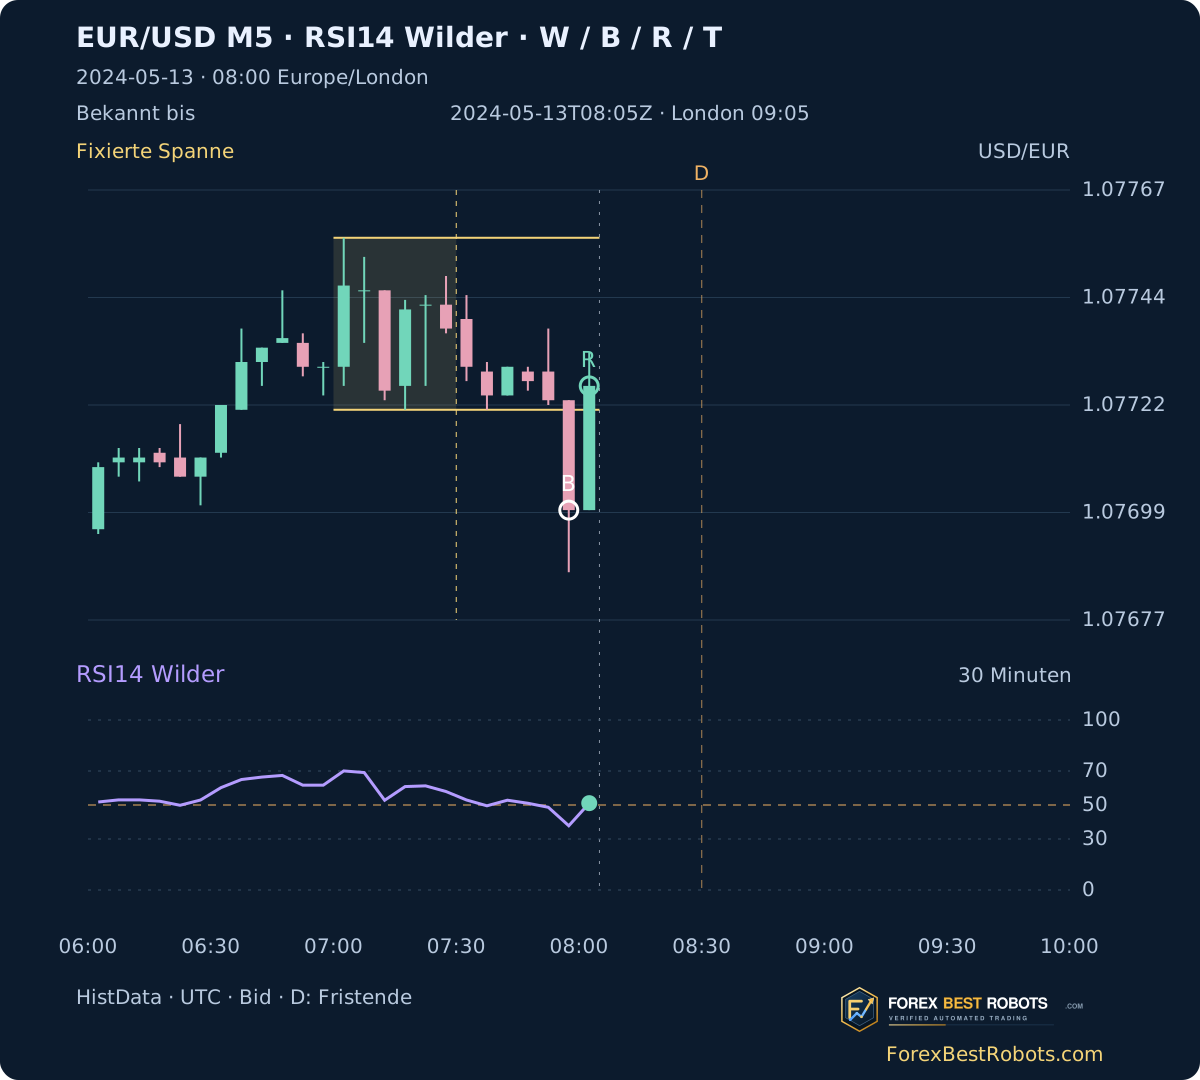
R ist die erste spätere vollständige Kerze nach B mit Schluss strikt zwischen festem Tief und Hoch. Ein Grenzschluss liegt nach dieser Regel nicht innen. Behalten Sie das erste R auch bei widersprechendem RSI; wählen Sie keine spätere günstigere Rückkehr.
Am 2024-05-13 ist Abwärts-B um 08:00 UTC bei 1,07700 bekannt, R um 08:05 UTC bei 1,07726 und RSI 51,09. Im Sommer entspricht das 09:00 und 09:05 in London. R wird erst mit seinem Kerzenschluss bekannt.
5. Verlangen Sie eine separate Retest-Kerze
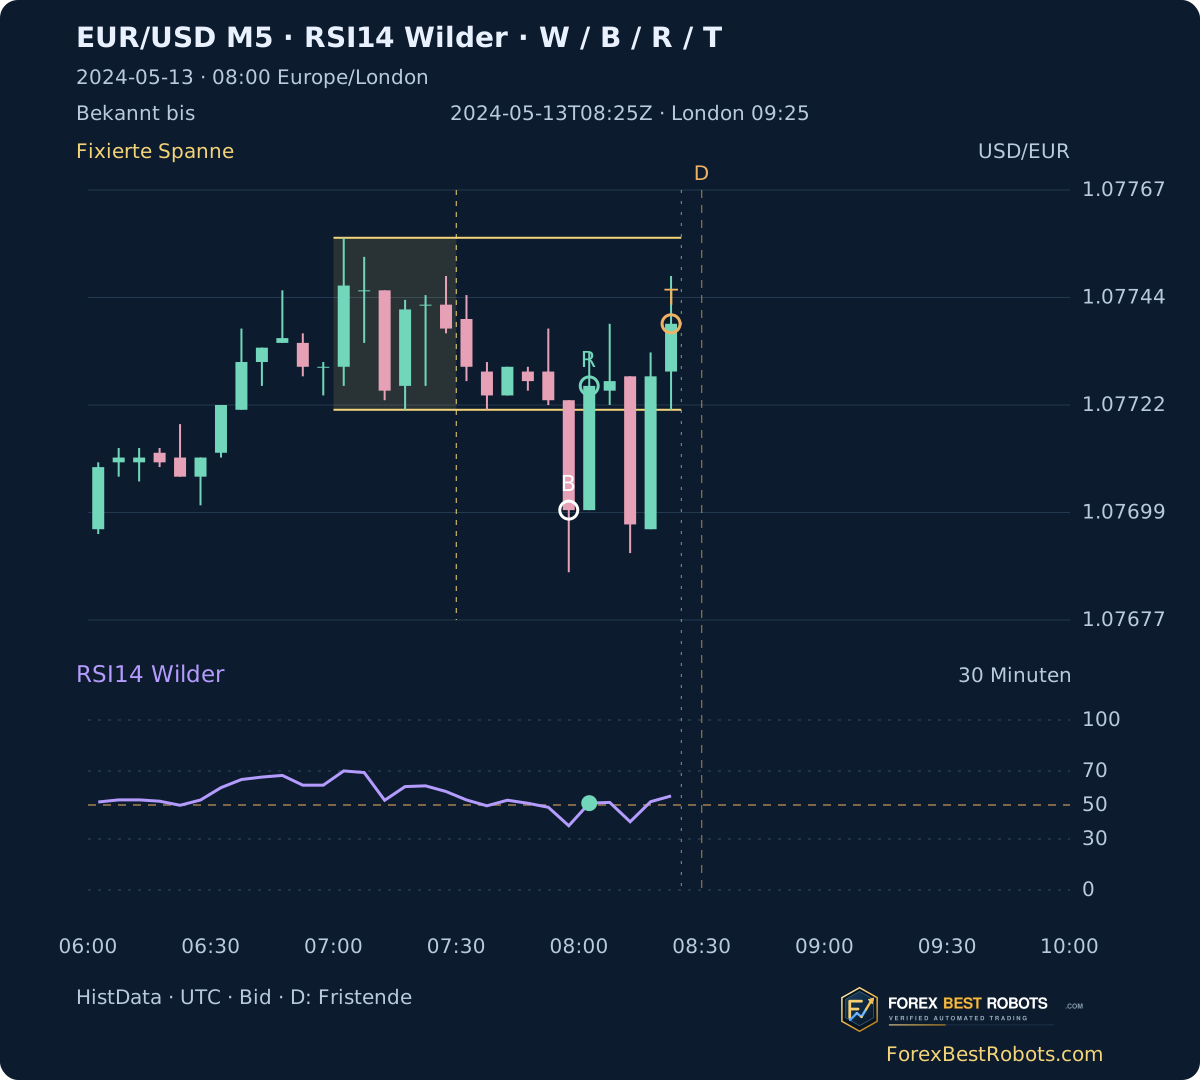
T muss nach R auftreten, mit Open und Close strikt innerhalb. Nach Aufwärts-B muss das Hoch die ursprüngliche Obergrenze erreichen, nach Abwärts-B das Tief die Untergrenze. Eine Berührung zählt hier. Kerzen mit Berührung beider Grenzen werden ausgeschlossen, weil OHLC den Weg nicht auflöst.
Das erste T am 2024-05-13 ist um 08:25 UTC bei Schluss 1,07739 bekannt. Dies ist eine abgeschlossene geometrische Beobachtung, keine Limitorder-Ausführung. Die R-Kerze kann nicht zugleich T sein.
6. Trennen Sie RSI-Bedingung und Preismuster
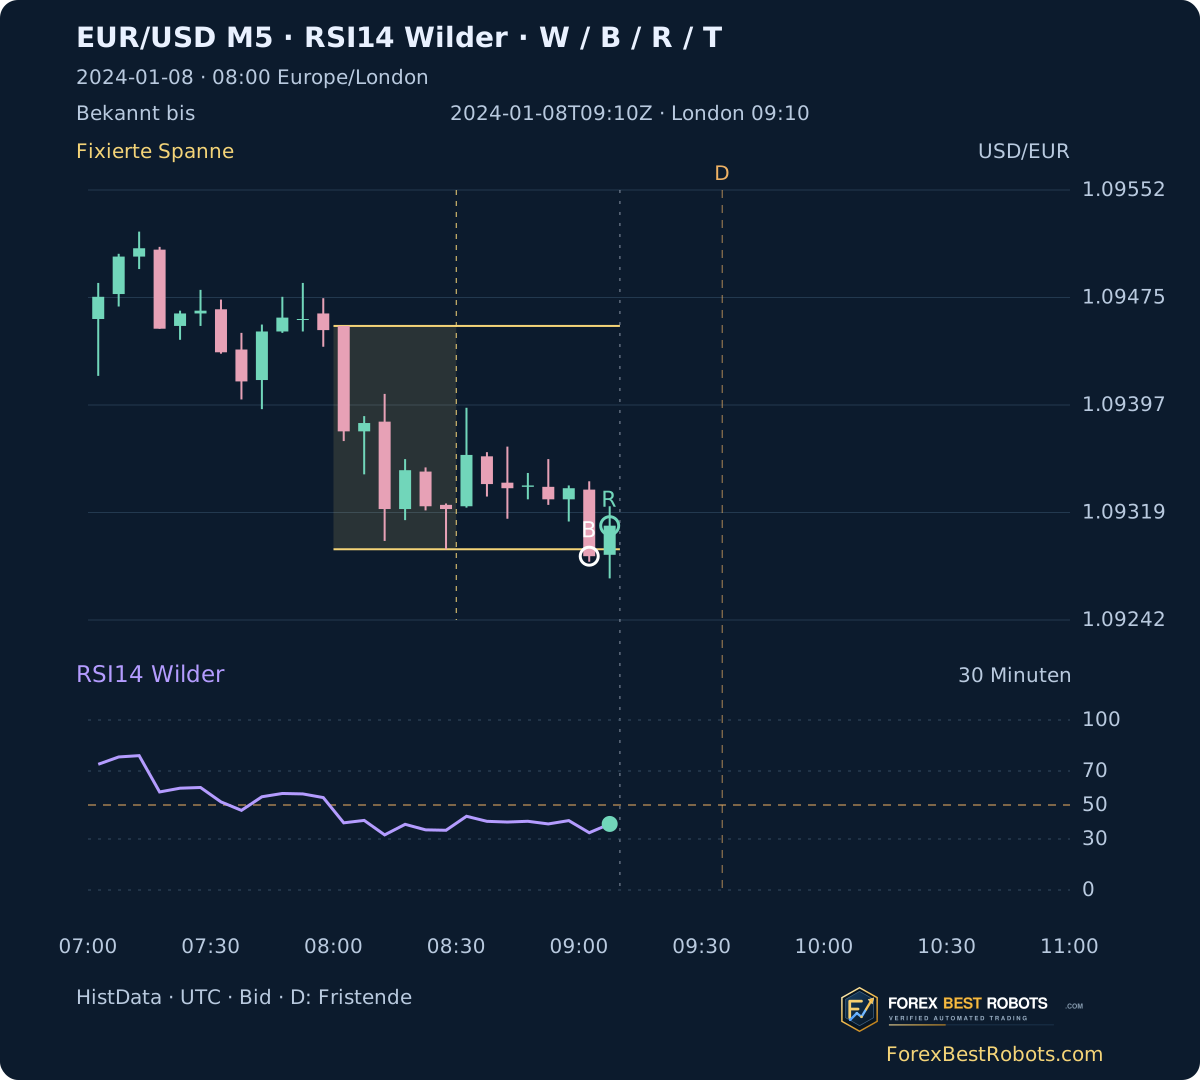
Beim ersten R verlangt dieser Leitfaden RSI < 50 nach Aufwärts-B oder RSI > 50 nach Abwärts-B. Gleichheit scheitert. Das sind offengelegte Lehrbedingungen, keine optimierten Einstiegseinstellungen. R und T werden auch bei fehlender RSI-Übereinstimmung erfasst.
Am 2024-01-08 ist Abwärts-B um 09:05 UTC bekannt und R um 09:10 UTC. RSI bei R beträgt 38,86 und erfüllt die Bedingung entgegen der ursprünglichen Bewegung nicht. Ein späterer Retest oder RSI-Wert schreibt R nicht um. Die Rückkehr allein beweist keinen Handelsvorteil.
7. Verfolgen Sie Docht, Ausbruch, Rückkehr und Retest schrittweise
Wählen Sie Datum, Zeitlimit und Informationsstand. Jeder Schritt ergänzt fünf abgeschlossene Minuten. Beispiele stellen das Zeitlimit wieder auf 30 Minuten. B bleibt bei Friständerungen fest; ein späteres R oder T kann entfallen.
Historische Beispiele werden geladen…
Datiertes Beispiel öffnen
- B · erster bekannter Außenschluss
- R · erste bekannte strikte Rückkehr
- T · bekannter späterer Retest
- D · festgelegtes Fristende
- RSI14 beim ersten R
- Festgelegte RSI-Bedingung bei R
W: nur Docht; B: erster Außenschluss; R: erste strikte Rückkehr; T: separate Retest-Kerze; D: Fristende. B weiß, R grün, T orange, W blau, RSI violett. D ist nach B bekannt und darf in der Zukunft liegen; zukünftige Kerzen und Ereignisse bleiben verborgen.
Auf kleinen Bildschirmen breite Charts oder Tabellen horizontal scrollen oder eine statische Grafik in voller Größe öffnen.
- W · bekannte Dochtbeobachtung
- —
- Fixiertes Low / High · USD je EUR
- —
- RSI14 beim gewählten Zeitpunkt
- —
- Verbleibende Zeit im festgelegten Fenster
- —
Letzte sechs beobachtete abgeschlossene Kerzen
| M5-Beginn · UTC | Open | High | Low | Close | RSI14 | M1-Datensätze |
|---|
Preis: 5 Dezimalstellen; RSI: 2 auf Karten, 4 in der Tabelle. Vergleiche verwenden ganzzahlige Grenzen und ungerundeten RSI.
8. Legen Sie das Zeitlimit fest und zeigen Sie seinen Ablauf
Standardmäßig liegt D 30 Minuten nach dem Bekanntwerden von B. R und T müssen spätestens bei D bekannt sein; exakt bei D zählt. Für die Erklärung sind auch 15 oder 45 Minuten wählbar. Das Zeitlimit ändert die Beobachtungsregel, nicht B.
Am 2024-05-13 liegt D bei 30 Minuten um 08:30 UTC und schließt T um 08:25 ein. 15 Minuten enden um 08:15 und schließen dieses T aus. Am 2024-01-10 gibt es bis D um 09:30 UTC keine strikte Rückkehr. Datenlücken bedeuten unbekannt, nicht abgelaufen; ein rechtzeitiges T bleibt nach D erfasst.
9. Vergleichen Sie denselben Kalender erster Ausbrüche
Eine Strategiestudie würde dieselben B-Ereignisse mit und ohne RSI-bei-R vergleichen, bei unveränderten Einstiegszeiten, Ausstiegen, Kosten und Quellen. Erfassen Sie Ablehnungen, Datenlücken und abgelaufene Folgen. Nur attraktive Rückkehrmuster auszuwählen oder Fristen nachträglich zu verlängern verändert die Studie.
Der Explorer berechnet keine Orders, Positionsgrößen, Stops, Ziele, Provisionen oder Nettorenditen. Die Fristauswahl erklärt Verfügbarkeit und bewertet keine profitablen Parameter. Historische Nachrichten wurden nicht ausgeschlossen.
10. Verstehen Sie die Aussagegrenzen der Charts
Die gekennzeichneten Charts sind aus echten HistData-Bid-OHLC rekonstruiert, keine Terminal-Screenshots. RSI verwendet beobachtete, auch markierte Teilkerzen; Spanne und Ereignisse benötigen vollständige Kerzen. Datenlücken werden nicht interpoliert; die Tabelle zeigt Minutenzahlen.
OHLC zeigt weder Tick-Reihenfolge noch ausführbare Ask-Kurse. Ein Docht ist keine Ausführung, Rückkehr garantiert keine Umkehr und RSI-Übereinstimmung beweist keine Profitabilität. Quellen, Zeitgrenzen, Startwerte und Konventionen bei unveränderten Preisen können Plattformabweichungen erzeugen.
Häufige Fragen
Ist ein äußerer Docht bereits ein Fehlausbruch?
Nicht nach dieser Schlusskursfolge. W und B sind getrennt; das Muster benötigt eine spätere strikte Rückkehr R.
Kann die Rückkehrkerze auch der Retest sein?
Nein. T ist eine separate spätere Kerze mit Open und Close innen sowie Berührung der ursprünglich gebrochenen Grenze.
Welche RSI-Bedingung gilt?
Beim ersten R: unter 50 nach Aufwärts-B, über 50 nach Abwärts-B. Gleichheit scheitert; spätere günstige Werte ersetzen R nicht.
Warum verschwindet T bei kürzerem Zeitlimit?
Es liegt nach dem früheren Ende. B bleibt fest, während sich die erklärte Beobachtungsregel ändert.
Bedeutet eine Datenlücke, dass das Muster abgelaufen ist?
Nein. Eine unvollständige Suche ist unbekannt. Ablauf ohne Ereignis wird nur bei vollständiger Suchhistorie festgestellt.
Sind B, R und T ausführbare Kurse?
Nein. Es sind abgeschlossene historische Bid-Schlüsse, ohne Ask-, Tick-, Ausführungs- oder Kostensimulation.
Daten, Zeitangaben und Reproduzierbarkeit
Quelle: erhaltene HistData-EUR/USD-ASCII-M1-Archive 2023 und 2024. Beginn 2023-12-01 00:00 UTC, letzte erfasste Minute 2024-12-31 21:58 UTC: 401.310 M1-Einträge und 80.721 beobachtete M5-Kerzen mit Vorlauf. Archivprüfsummen und Zeitumrechnung sind im Methodenpaket erhalten.
Der Explorer enthält 262 Werktage mit Quelldaten aus 2024 und 260 vollständige Londoner Spannen. Drei Zeitlimits ergeben 786 Session/Frist-Beobachtungen, keine Trades. Unvollständige Historie bleibt sichtbar. Preisgrenzen sind ganzzahlig, RSI-Vergleiche ungerundet.
Auswahl chronologisch seit 2024-01-08: erstes W, erstes RSI-konformes R mit T binnen 30 Minuten, erstes widersprechendes R und erste vollständige Suche ohne R. Spätere Renditen sind kein Kriterium. Downloads enthalten alle Tage, Minutenzahlen, feste Regeln und eigenständige Nachrechnung.
- M5-Daten und rekonstruierter RSI14 (ZIP)
- Alle Session- und Zeitlimit-Beobachtungen (CSV)
- Daten, feste Methode und eigenständige Nachrechnung (ZIP)