

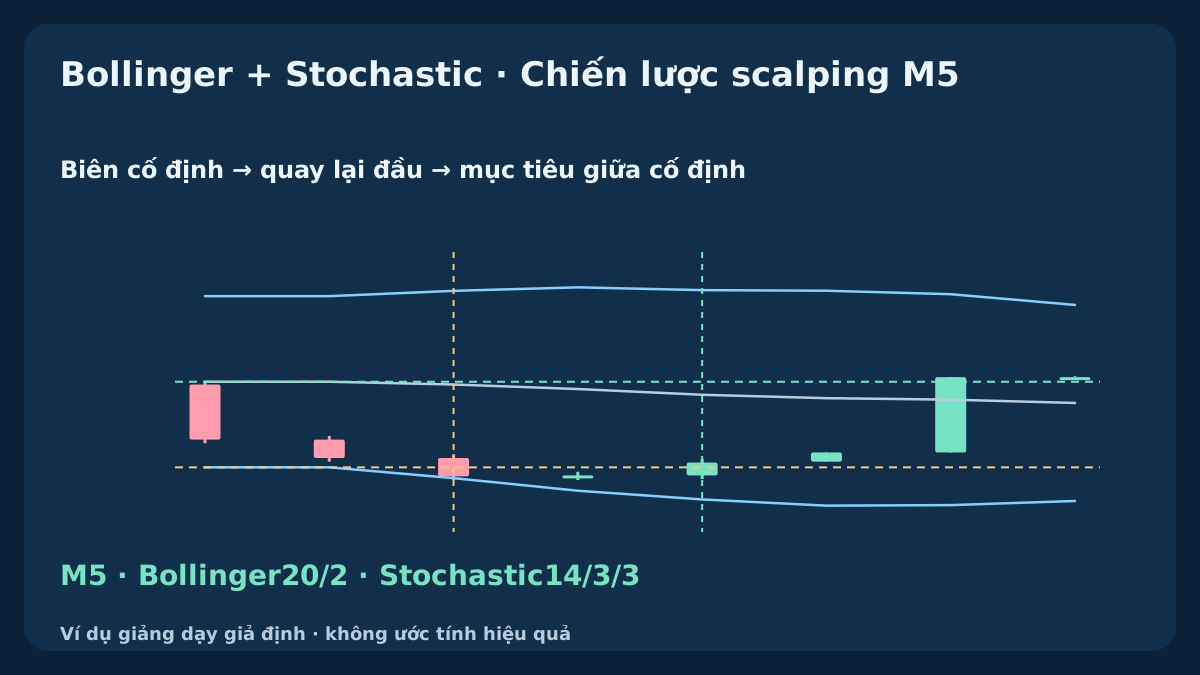
Quay vào dải đang di chuyển chưa đủ. Chiến lược yêu cầu lần đầu vượt lại biên đã cố định, giao cắt Stochastic mới trên chính nến đó và đủ khoảng giá thực thi tới đường giữa cố định sau phí. Mỗi lần đủ điều kiện chỉ cho một quyết định vào.
1. Cố định mô hình lần quay lại đầu tiên
Dùng EURUSD · M5 · Bid OHLC · Close và tài khoản USD. Bollinger mô tả vị trí tương đối và phân tán; Stochastic cung cấp giao cắt có thời điểm. Cả hai dùng giá chồng lặp và có thể giữ cực trị trong xu hướng. Ứng viên tái lập được, không tuyên bố tỷ lệ thắng, tham số tốt nhất hay lợi nhuận kỳ vọng. Chạm dải không phải vào lệnh.
Một vị thế mô hình hoặc yêu cầu chưa giải quyết mỗi mã. Không bình quân, tăng vị thế, hedge, thoát phần, trailing hay hòa vốn. Bỏ qua gốc mới khi còn vị thế/yêu cầu; sau thoát xác minh đợi sự kiện ngoài biên độc lập mới. Thiếu dữ liệu cần thì kết thúc quan sát, dựng lịch sử liên tục. Giờ UTC và chính sách thực thi giống EMA–RSI để dễ so sánh đặc tả.
2. Định nghĩa dải và tính Stochastic chính xác
Từ k19 dùng M=mean(C[k−19...k]); V=mean((C−M)^2) với mẫu số phương sai tổng thể 20. Đặt L=M−2sqrt(V); U=M+2sqrt(V). Stochastic 14/3/3 dùng cao/thấp Bid hoàn tất: A=C−LL14; B=HH14−LL14, K=100*sum(A[k−2...k])/sum(B[k−2...k]), D=mean(K[k−2...k]). Tỷ số các tổng không là trung bình ba phần trăm thô khi mẫu khác nhau. Tổng mẫu số 0 dùng quy ước K=50.
K bắt đầu k15, D k17, giao cắt mới k18. Đọc bộ đệm hoàn tất shift=1, trước đó shift=2, dịch đồ thị 0. Giữ mômen và K/D ở phân số chính xác, so ngưỡng dải bằng bất đẳng thức bình phương tương đương. Căn chỉ để hiển thị. Lịch sử hay triển khai khác có thể đổi giá trị, không chứng minh trùng terminal. Hai độ lệch chuẩn không bảo đảm xác suất giá tương lai nằm trong dải.
| Thành phần | Tham chiếu quy định | Vai trò / giả định |
|---|---|---|
| Giá và đầu vào | EURUSD · Bid · M5 · Close | BB20/2 · Stochastic14/3/3 |
| Dải Bollinger | SMA20 · V=Σ(C−M)²/20 · 2σ | 8...30pip · |ΔM_3|≤2pip |
| Stochastic | 14/3/3 · Low/High · SMA | K=100ΣA/ΣB · D=SMA3(K) |
| Hợp đồng và bước giá | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Giới hạn tài khoản | 0.25% · 1% · 2 | Ngân sách vào · ngưỡng vốn ngày · yêu cầu/ngày |
3. BUY: cố định bối cảnh trước, tiêu thụ lần quay lại đầu
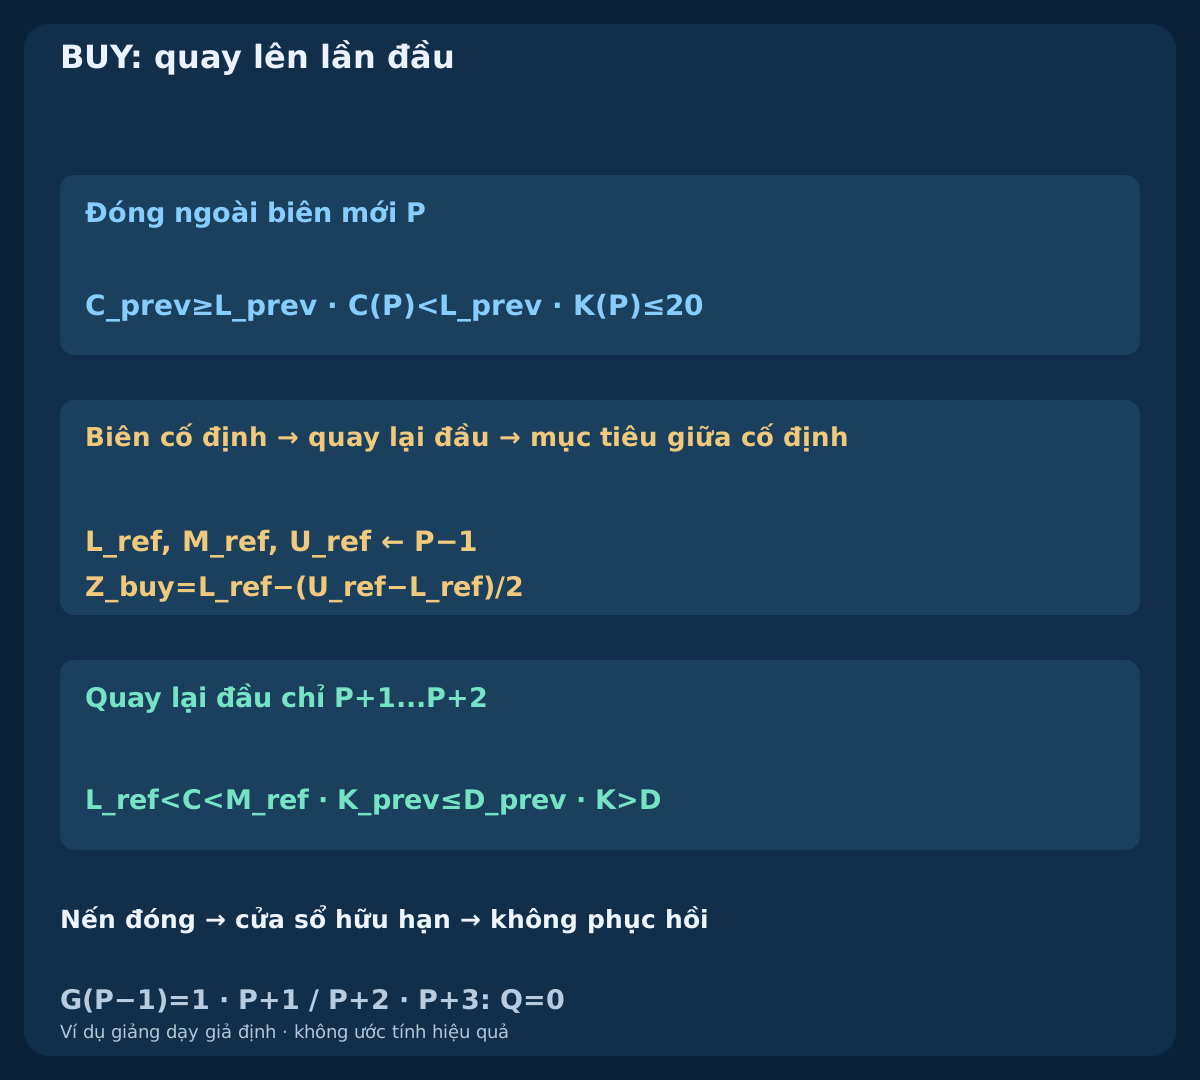
Yêu cầu nến trước có G=[8≤(U−L)/pip≤30 AND abs(M(k)−M(k−3))/pip≤2], đánh giá từ k22. Gốc ngoài mới P cần C(P−1)≥L(P−1) AND C(P)<L(P−1) AND K(P)≤20. Cố định L_ref, M_ref, U_ref từ P−1 và Z_buy=L_ref−(U_ref−L_ref)/2. Loại giá đóng bằng hoặc dưới Z. G giữ tại P−1, không kiểm lại bằng dải sau thuận tiện hơn.
Mỗi nến sau hủy trước nếu C≤Z_buy, hết hạn nếu k>P+2, rồi mới xét lần đầu giá vượt hẳn trở lại. Cần L_ref<C<M_ref và giao cắt mới K_prev≤D_prev AND K>D trên cùng nến. Chỉ P+1, P+2 hợp lệ. Lần đầu thiếu giao cắt hoặc đã tới giữa tiêu thụ P như từ chối. Nến ngoài thêm không thay P hay kéo hạn.
4. SELL: đối xứng tín hiệu, xác định phía thoát
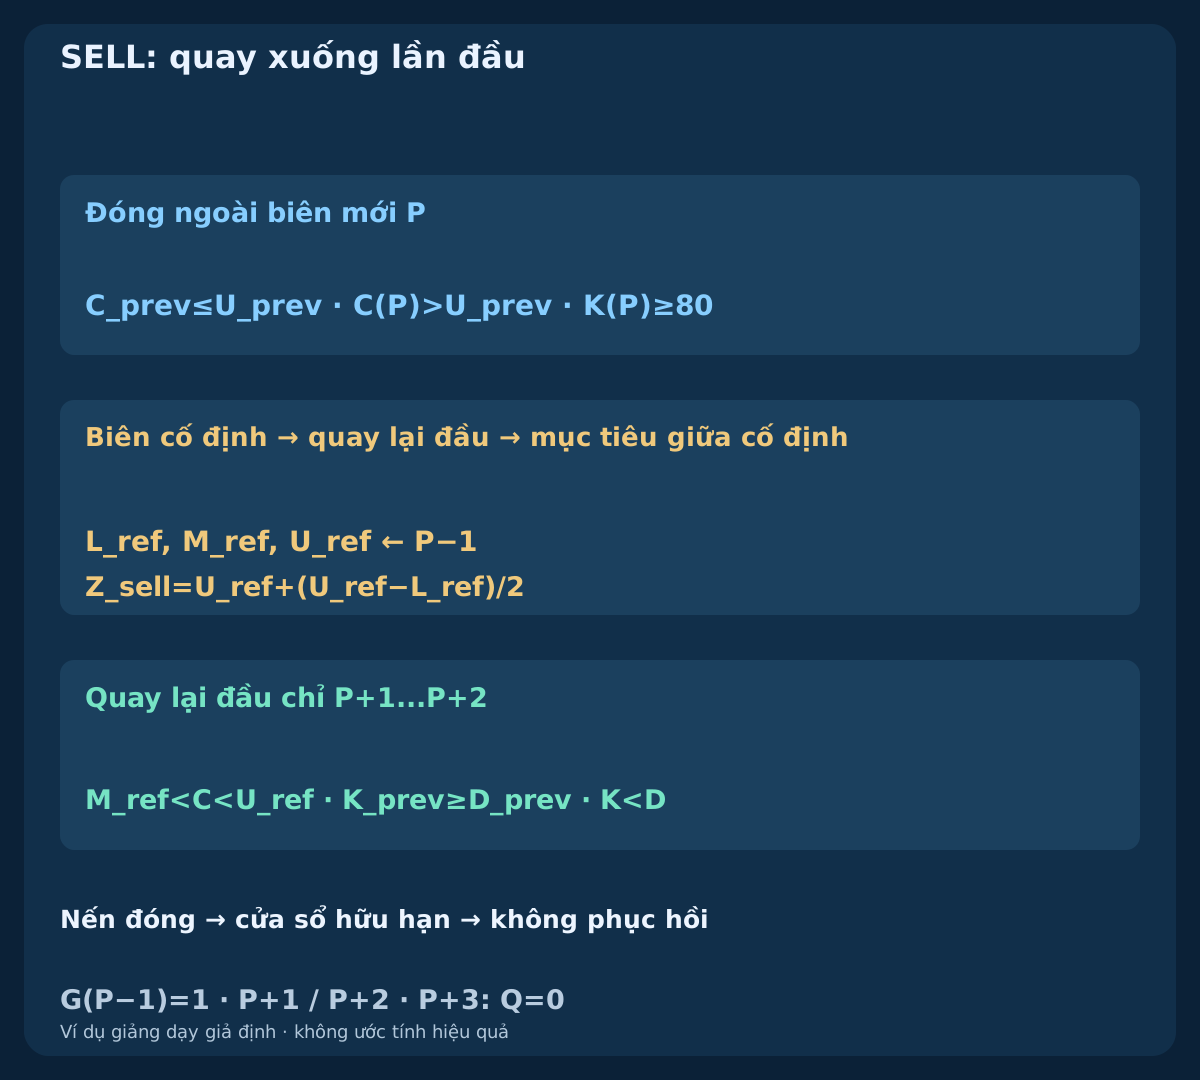
Gốc SELL mới cần G trước và C(P−1)≤U(P−1) AND C(P)>U(P−1) AND K(P)≥80. Cố định tham chiếu trước cùng Z_sell=U_ref+(U_ref−L_ref)/2. Loại/hủy tại C≥Z_sell, hết hạn sau P+2; tiếp đó cần lần đầu M_ref<C<U_ref với mới K_prev≥D_prev AND K<D. Giao cắt sau không sửa lần quay lại đầu bị loại, không kích hoạt lại cùng nến.
Sau hủy/hết hạn còn ngoài, khóa tới khi đóng nến lấy lại biên cố định. Chỉ mở cho gốc độc lập tương lai. BUY vào Ask ra Bid, SELL ngược lại. Dừng Ask số học từ đỉnh Bid, không từ đỉnh Ask quan sát. OHLC Bid không xác định đường Ask hay thứ tự thoát nội nến.
5. Giới hạn giờ, tài khoản và rủi ro ngày
Chỉ nhận thời điểm đủ điều kiện 07:00≤q UTC<09:30; đóng tại 10:00 UTC. Giờ UTC cố định này không được coi là phiên London đã điều chỉnh giờ mùa hè. Ghi cách đổi giờ nhà môi giới. Phát hiện nến trong 1s; thời điểm báo giá không trước q, tuổi lúc gửi tối đa 250ms. Mili giây cần nhật ký phù hợp và đồng hồ đơn điệu, không tự tạo độ chính xác từ giây máy chủ.
Tối đa 2 transmitted entry requests/day, gồm từ chối và timeout. Loại trước gửi tiêu thụ q nhưng không tính lần truyền. Ghi vốn chủ đầu ngày Eday đã xác minh; khi chạm 0.99*Eday chặn vào và đóng vị thế mô hình ở báo giá hợp lệ đầu tiên. Mốc không rõ, dòng tiền hoặc tài khoản chưa đối soát thì tạm dừng. Chỉ đặt lại ngày khi không vị thế và đã đối soát. Không có bộ lọc tin tự động.
| Bước | Hạn / cửa sổ | Hành động |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Giờ đủ điều kiện |
| q+1s | ≤1000ms | Phát hiện đầu chậm nhất |
| q+2s | ≤2000ms · age≤250ms | Tối đa một yêu cầu |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Thoát ở báo giá đầu |
6. Cố định mục tiêu giữa và dừng đúng phía
Dùng d=abs(E0−S)/pip với 3≤d≤12. Dừng BUY: thấp Bid hoàn tất nhỏ nhất P đến q trừ một pip làm tròn xuống; SELL: cao Bid lớn nhất cộng một pip làm tròn lên thành ngưỡng Ask. Mục tiêu BUY T_bid=floor_tick(M_ref), SELL T_ask=ceil_tick(M_ref). Làm tròn kéo mục tiêu gần vào khi trung bình nằm giữa tick. Giữ mức từ sự kiện và báo giá đầu, không theo dải sau hay khớp thật.
Dung sai vào bất lợi 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Cộng phí khứ hồi 0.6 pip và dự phòng thực thi thoát 0.4 một lần vào lỗ kế hoạch, trừ khỏi lợi ích rồi yêu cầu net reward/planned loss≥1.30. F đã chứa bất lợi vào; dự phòng chỉ thoát. Mức vi phạm môi giới thì bỏ qua, không nới dừng.
| Vào tham chiếu | Dừng cố định | Mục tiêu cố định | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(M_ref) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(M_ref) |
7. Tiêu thụ báo giá đầu, gửi một lần
Khi lần đầu phát hiện q, lấy Bid/Ask ứng viên đầu. Spread ≤1.0pip và lệch tuyệt đối Bid so với đóng Bid q ≤1.0pip. Kiểm tra và gửi chậm nhất q+2s, có gồm biên. Kiểm tra lại giá hiện tại, tuổi, phí, rủi ro, quyền, ký quỹ, bảo vệ; bất kỳ lỗi nào tiêu thụ q. Giá đổi vẫn phải trong dung sai gốc và đạt mọi kiểm tra; tham chiếu và mức giữ nguyên.
Một yêu cầu kèm dừng và mục tiêu; bỏ nếu môi trường không hỗ trợ vào có bảo vệ. Không gửi lại sau từ chối, dữ liệu cũ, spread xấu, quá hạn hay timeout. bad_quote từ 1.5 pip về 0.8 vẫn không lệnh. late_request xong kiểm tra ở q+2.5 s nên không gửi. Giá tốt hơn về sau không phục hồi quyền.
8. Theo BUY được nhận tới đường giữa
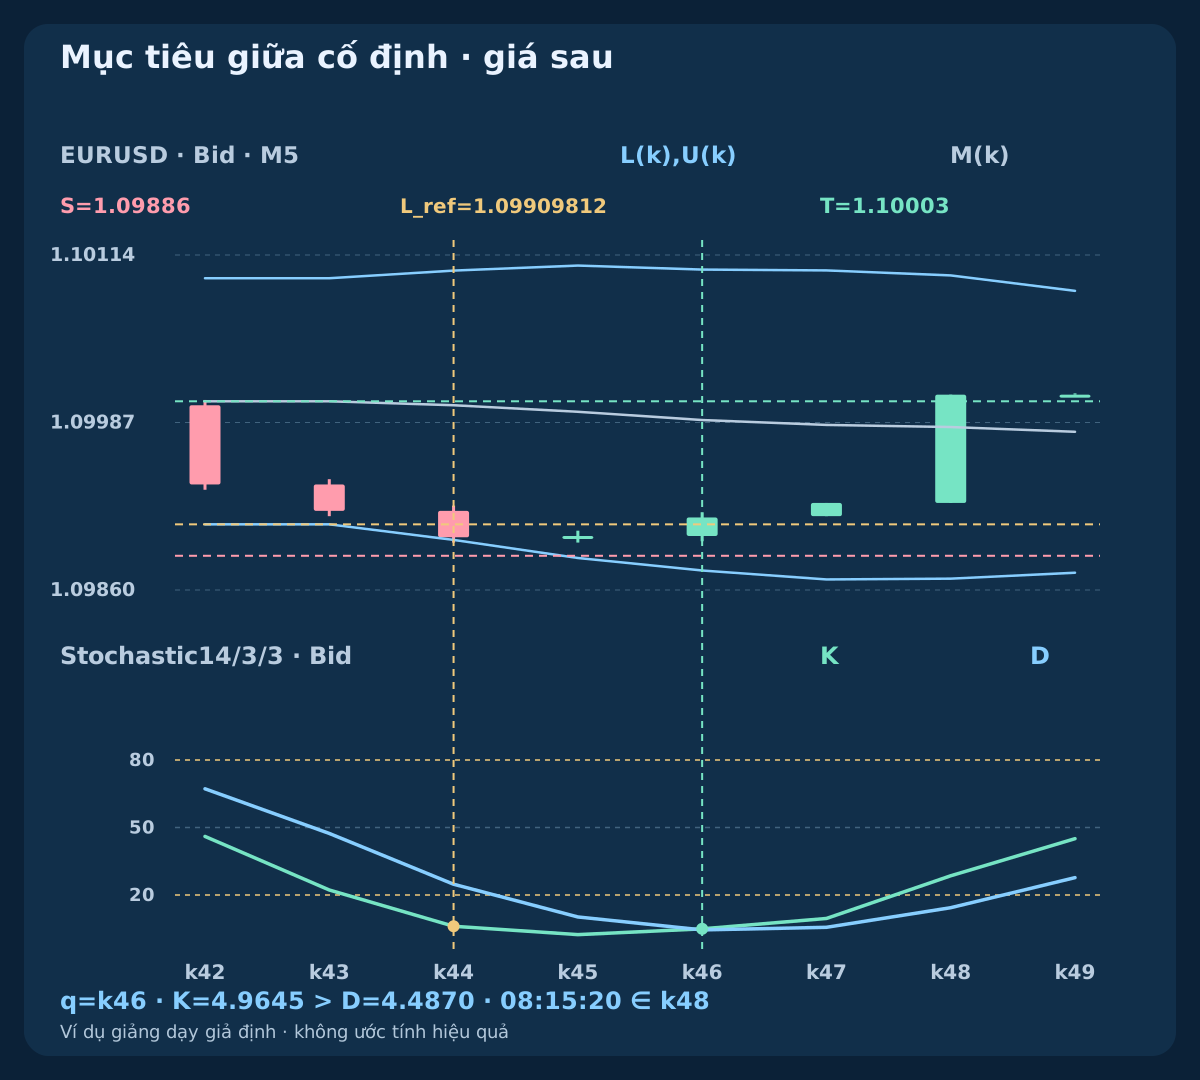
buy_target xây dựng có độ rộng trước 18.6376 pips và L_ref≈1.09909812; M_ref=1.10003. Tại P=k44 / 08:00 UTC đóng 1.09900, K≈6.1069; tiếp 1.09901 còn ngoài. Lần đầu quay lại q=k46 / 08:10 UTC đóng 1.09915: K≈4.9645 vượt D≈4.4870 sau chênh trước không dương. K không cần vượt 20; cần giao cắt K/D mới.
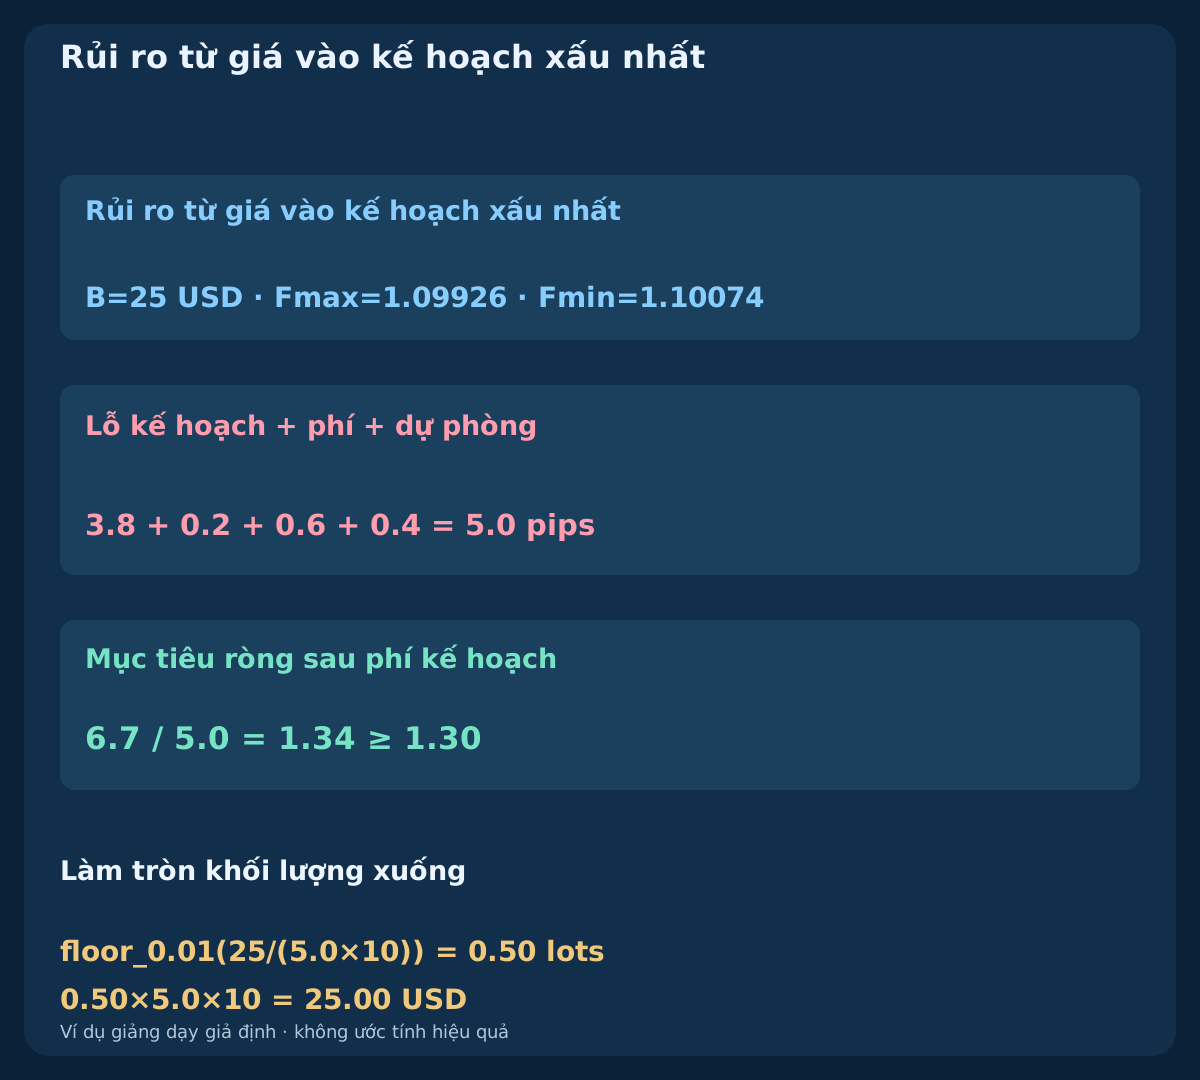
Bid/Ask đầu q+250 ms 1.09916 / 1.09924, mức S_bid=1.09886; T_bid=1.10003. Vào kế hoạch xấu nhất 1.09926: lỗ 5.0 pip, mục tiêu ròng 6.7, tỷ số 1.34. Vốn độc lập 10000 USD, ngân sách 25 USD, rủi ro dự kiến 0.50 lots / 25.00 USD. Yêu cầu +400 ms, khớp xác minh 1.09925 lúc +550 ms, Bid mục tiêu 08:15:20: gộp 7.8 trừ phí thật 0.6 ra 7.2 pips / 36.00 USD. Không thu dự phòng thành phí.
| Hướng | Bid / Ask | S / T | Lỗ (pip) | Mục tiêu ròng (pip) | Tỷ số | Lô | Rủi ro USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.09916 / 1.09924 | 1.09886 / 1.10003 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
| SELL | 1.10076 / 1.10084 | 1.10114 / 1.09997 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
9. Theo SELL tới đường giữa Ask cố định
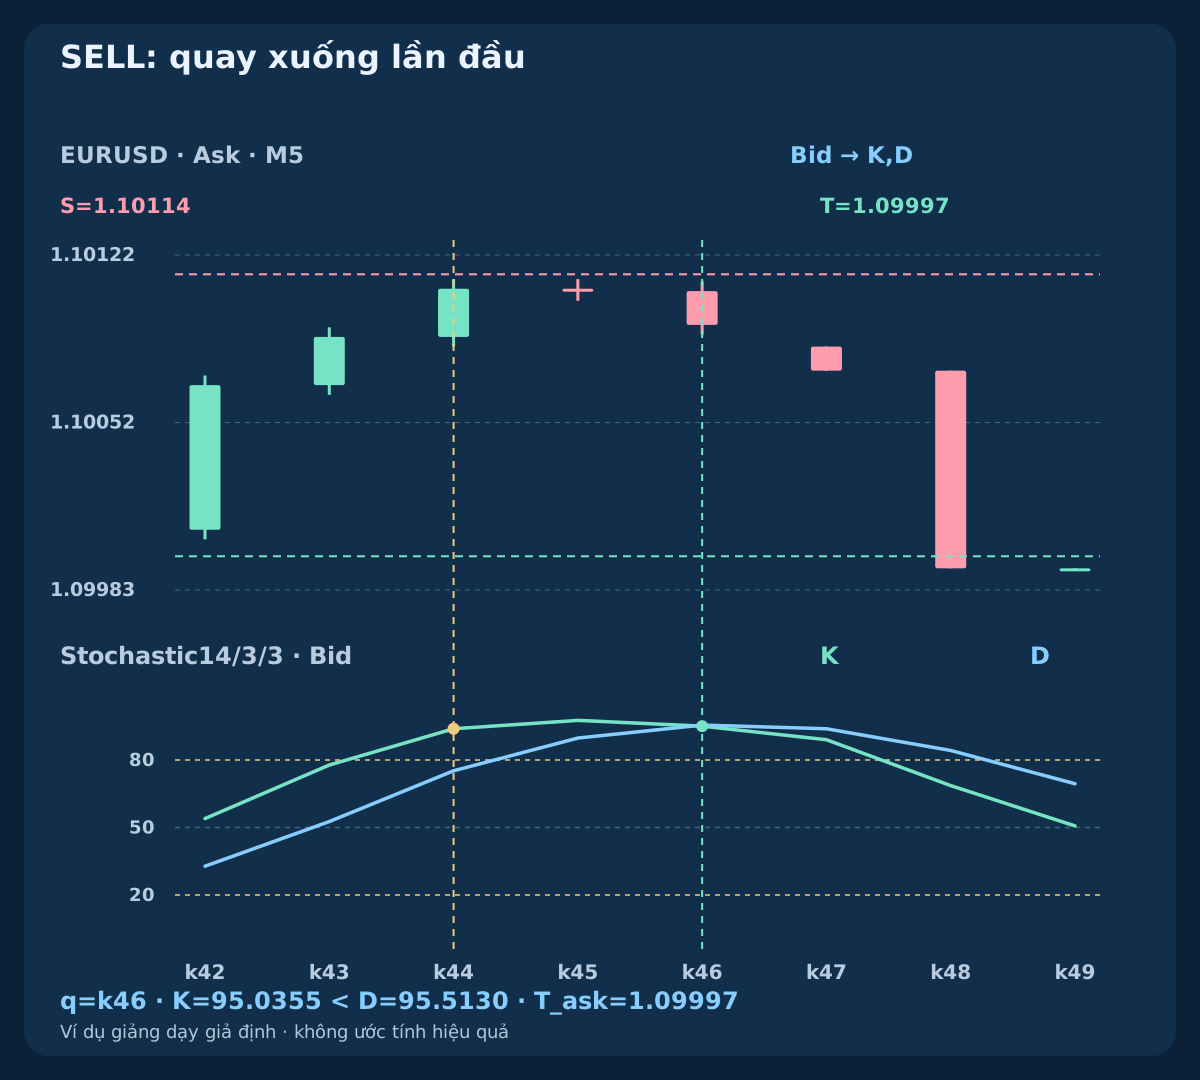
Đoạn Bid đầu độc lập sell_target phản chiếu BUY quanh 2.20000. K gốc≈93.8931 trên 80; quay lại K≈95.0355 dưới D≈95.5130 sau K≥D. Cắt xuống vẫn có thể trên 80. Bid/Ask đầu 1.10076 / 1.10084, mức S_ask=1.10114; T_ask=1.09997. Mục tiêu là trung bình cố định làm tròn lên, không trung bình tính lại sau.
Vào Bid xấu nhất 1.10074: cùng lỗ 5.0 pip, mục tiêu ròng 6.7, tỷ số 1.34,0.50 lô. Khớp xác minh 1.10075; Ask đạt 1.09997 lúc 08:15:20: ròng 7.2 pip,36.00 USD. Nến thực thi Ask, Stochastic vẫn OHLC Bid. Đối xứng tạo để kiểm tra phía giá, không chứng minh BUY và SELL hiệu quả như nhau.
10. Tách quay lại bị loại và thất bại chi phí
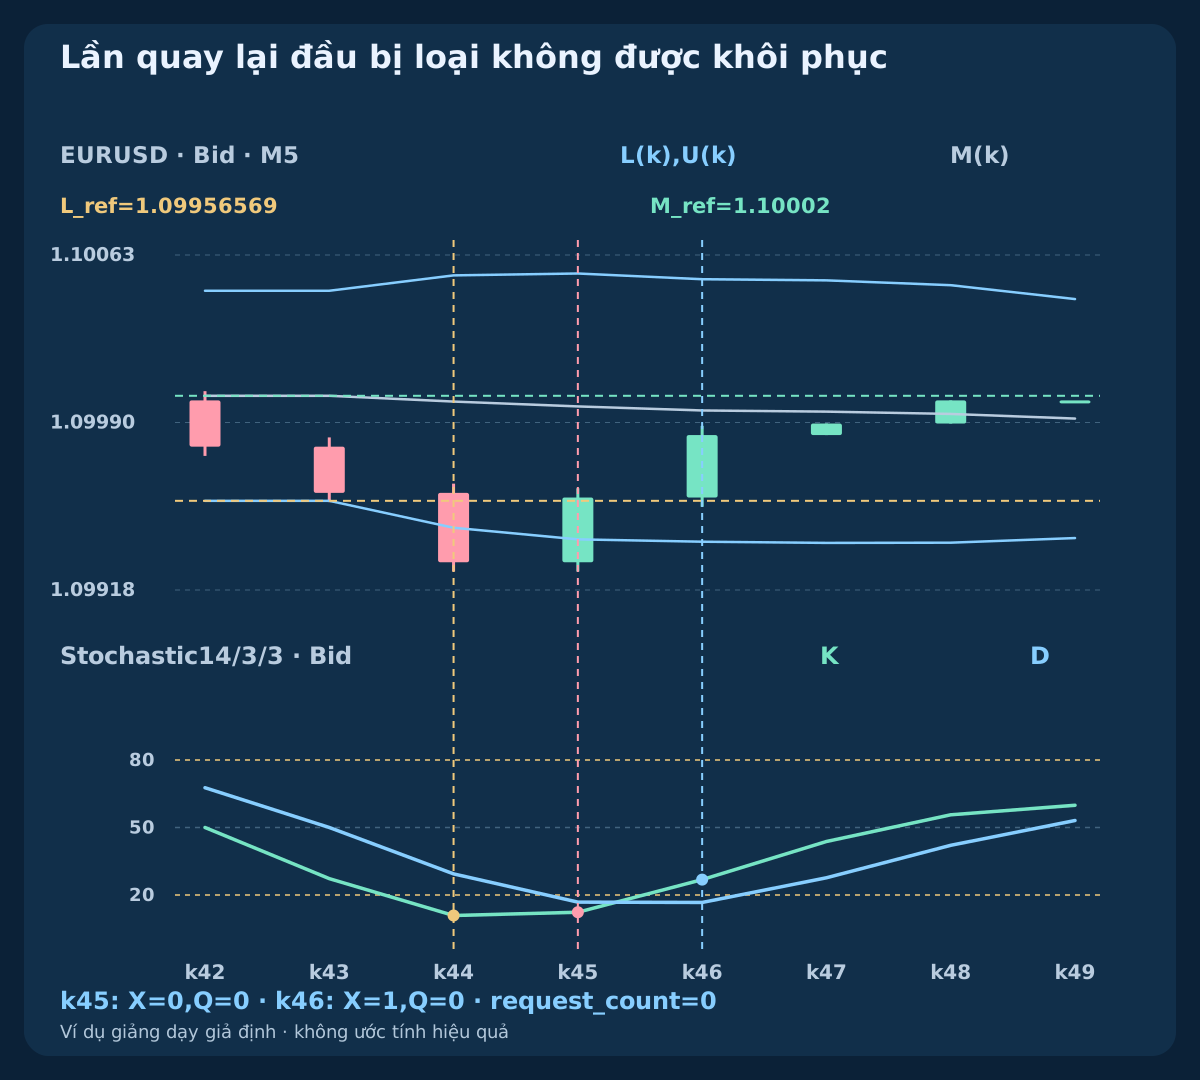
early_return quay lại đầu tại k45 / 08:05 UTC với K≈12.3457 dưới D≈16.8343 nên bị loại. Giao cắt k46 không còn P hoạt động. moving_only có dải xuống dưới giá còn giảm, chưa phục hồi biên cố định. Lần quay thực và giao cắt k47=P+3 đã hết hạn. breakout_cancel đóng dưới độ sâu k45; k46 chỉ mở khóa. Tất cả giữ Q=0.
cost_reject giữ tín hiệu kịp thời nguyên bản hướng dẫn đến q, nên Q=1. Bid/Ask đầu 1.09970 / 1.09978, dừng 1.09916 và giữa cố định 1.10002 cho lỗ dự kiến 7.4 pips, lợi ích ròng chỉ 1.2 pips, tỷ số 0.1622 dưới 1.30. Không gửi. Trường hợp được nhận tạo riêng bối cảnh rộng và vượt biên nông hơn, không viết lại tín hiệu hay chứng minh tham số thị trường tối ưu.
11. Thoát cố định, bốn nến và khớp thực
Sau khớp xác minh, dải mới hay chỉ báo đảo chiều không di chuyển bảo vệ hoặc đóng. BUY ngưỡng Bid≤S_bid OR Bid≥T_bid, SELL Ask≥S_ask OR Ask≤T_ask. Dùng giá theo thời gian và khớp thực. Nến có cả hai ngưỡng nhưng thiếu thứ tự tick không cho phép chọn kết quả có lợi.
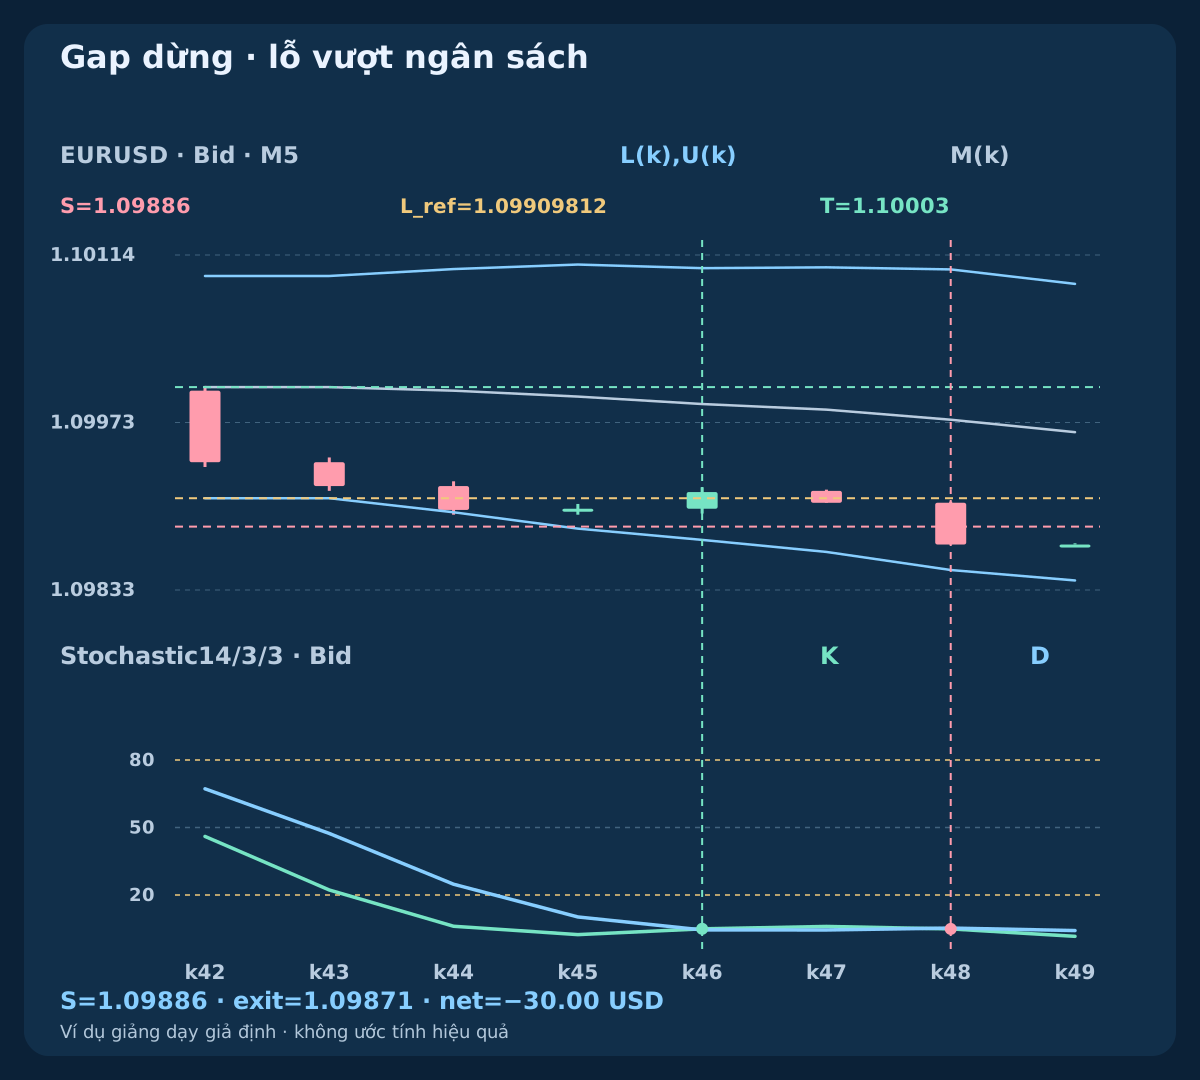
Thoát thời gian ở báo giá hợp lệ đầu sau min(q+4 completed M5 slots, 10:00 UTC) nếu chưa đóng. Bốn khoảng tương ứng 20 phút theo lịch. time_exit dùng 08:30:00.200, Bid 1.09918, ròng −1.3 pips / −6.50 USD. buy_gap ra 1.09871, kém dừng 1.5 pip: ròng −6.0 pips / −30.00 USD vượt ngân sách. Dừng và dự phòng không chặn lỗ thật; gián đoạn có thể làm đóng trễ.
12. Đối soát kết quả chưa rõ và bảo vệ lỗi
Xác nhận phải khớp mã, hướng, lượng, dừng và mục tiêu của mô hình. Ghi mã thử duy nhất rồi đối soát sổ lệnh và lịch sử khớp. Timeout nghĩa là unresolved≠rejected≠flat: tạm dừng vào, không gửi lại hoặc suy đoán khớp/PnL. unknown_request để trống vì chưa biết kết quả tài khoản.
Nếu thấy khớp vượt dung sai bất lợi hoặc bảo vệ thiếu/sai, thử đóng khẩn ticket mô hình đã xác minh và chặn vào. Xác nhận đóng, tiếp tục đối soát rủi ro nếu chưa rõ. Không nới dừng để sửa. Hành động khẩn tách khỏi hạn lần vào và không can thiệp vị thế không liên quan.
13. Tính rủi ro tiền và tách dự phòng khỏi phí
Dùng B=min(0.0025*equity, equity−0.99*Eday) với dư địa ngày dương. Giả định 10 USD/pip/lô chuẩn và bước 0.01, lots=floor_step(B/(planned loss pips*10)). Bỏ dưới tối thiểu hoặc lỗi tối đa, ký quỹ, hợp đồng. Cập nhật đổi sang tiền tài khoản khi cần; EURUSD và tài khoản USD cho pip trực tiếp trong ví dụ.
Lỗ BUY (Fmax−S_bid)/pip+1.0, mục tiêu ròng (T_bid−Fmax)/pip−1.0; SELL đối xứng từ Fmin. Spread đã gồm qua phía thực thi, không cộng lại. PnL thật dùng vào/ra và phí thật; dự phòng 0.4 không phải hoa hồng.36.00 USD giả định và lợi ích kế hoạch là hai thước đo khác nhau.
14. Dựng lại nến, sự kiện và kết quả chưa rõ
Tệp công khai có 12 independent cases ×64 bars=768 rows, lịch đóng UTC từ 2026-02-03 04:20 UTC. Bốn nhánh chẩn đoán giữ lịch sử hướng dẫn tới q. BUY được nhận có đoạn đầu dựng riêng; SELL phản chiếu. Chỉ báo từ OHLC Bid từng trường hợp. Ask trước q tạo rõ Bid+0.8 pip; OHLC sau tổng hợp giá liệt kê, không phục dựng feed thật.
Sự kiện gồm giá theo thời gian, yêu cầu, xác nhận biết rõ, thoát và timeout chưa giải quyết. Sổ tách tham chiếu cố định, vào kế hoạch xấu nhất, khớp thực, phí và chưa rõ. Giá q+20 min+200 ms thuộc k51 mới mở, không k50 đã đóng. Giá sau không có nghĩa thêm giao dịch. Tính lại độc lập toàn bộ.
Tải nến M5 và chỉ báo giả định (CSV)
15. Kiểm tra phủ nhánh trước hiệu quả
Tập tình huống có 8 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Trường hợp khác kiểm spread đầu, quá hạn, tín hiệu hợp lệ tỷ số thiếu, lần quay lại đầu thiếu giao cắt, muộn, hủy độ sâu và bằng nhau. Mỗi trường hợp độc lập, không danh mục trong ngày hoặc né hai yêu cầu/ngày. PnL không lệnh/chưa rõ để trống, không tạo giao dịch 0.
Cố định đặc tả và mọi biến thể, rồi kiểm tick Bid/Ask mới phù hợp, phí thay đổi, gap, từ chối/chưa rõ, gián đoạn và thời gian. So sánh kỳ vọng ròng, drawdown, vòng quay, bất định, nhạy phí. Thử ngưỡng vốn và lỗi bảo vệ trong kiểm soát. Thành/bại dựng lên không chứng minh tỷ lệ thắng thị trường, sẵn sàng thực tế hay lợi thế kinh tế.
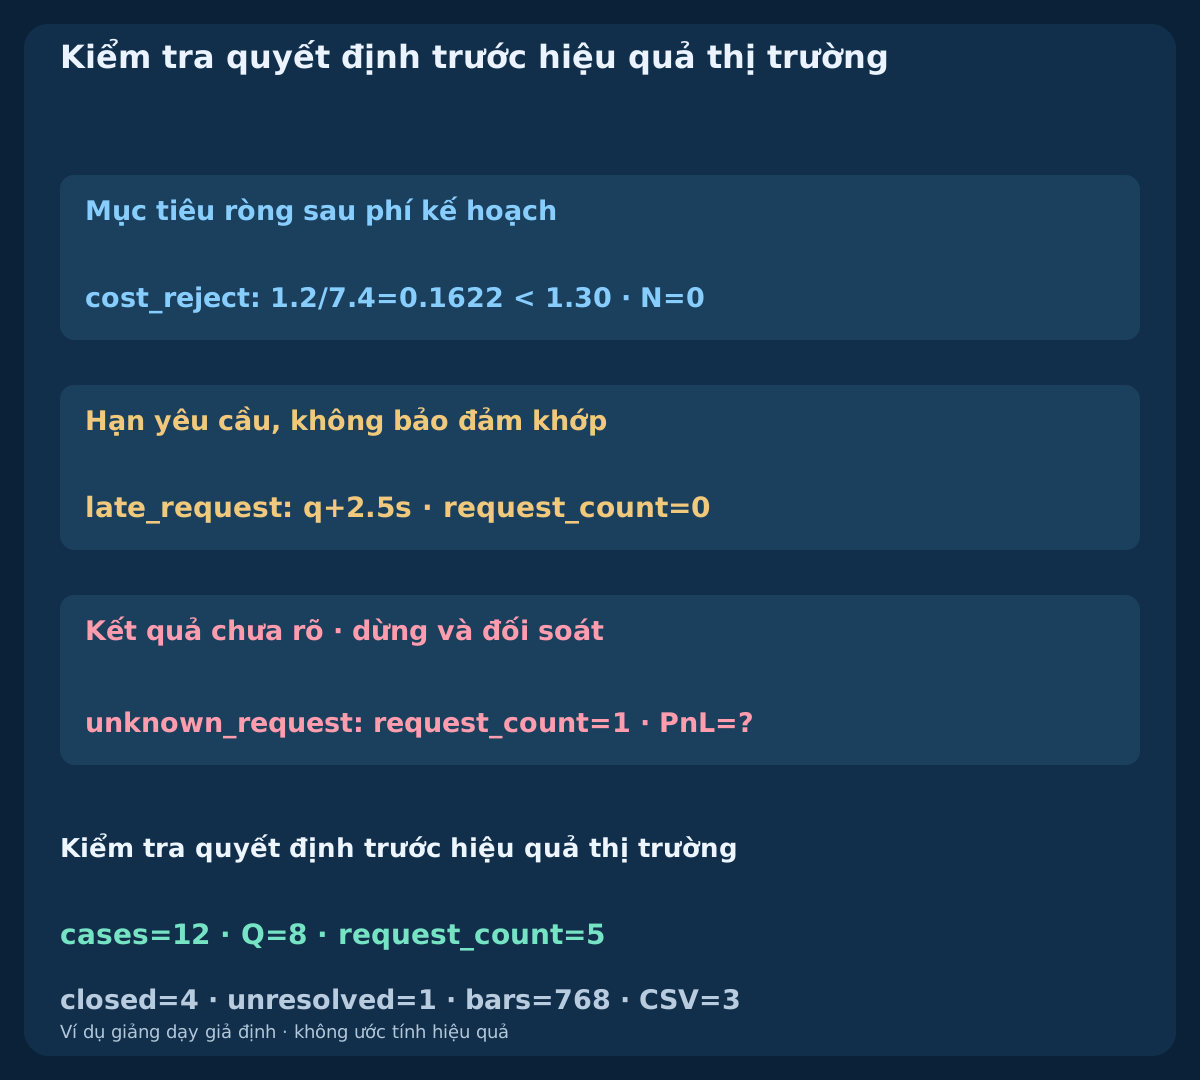
| Tình huống độc lập | Yêu cầu | Kết quả |
|---|---|---|
| buy_target | 1 | Giữa cố định; khớp rõ |
| sell_target | 1 | Giữa Ask; khớp rõ |
| buy_gap | 1 | Gap; −30.00 USD |
| time_exit | 1 | Thời gian; −6.50 USD |
| bad_quote | 0 | Spread đầu bị loại |
| late_request | 0 | Quá hạn gửi |
| unknown_request | 1 | Chưa rõ; đối soát |
| cost_reject | 0 | Tỷ số ròng không đạt |
| early_return | 0 | Lần quay lại đầu thiếu giao cắt |
| moving_only | 0 | Quay sau hết hạn |
| breakout_cancel | 0 | Hủy vì độ sâu |
| flat | 0 | Không bối cảnh hoặc tín hiệu hợp lệ |
16. Triển khai cùng trạng thái sự kiện và lệnh
Thứ tự: dữ liệu đủ, bối cảnh trước, gốc ngoài mới, tham chiếu cố định, quay lại đầu trong hai nến, giao cắt mới đồng thời, tiêu thụ báo giá đầu, một yêu cầu, bảo vệ xác minh, thoát cố định, không vị thế đã đối soát. Quay vào dải động không thay thế giá phục hồi biên cố định. Ghi lỗi và ưu tiên, gồm tín hiệu đúng nhưng không đủ mục tiêu ròng.
Chiến lược hoàn chỉnh thứ hai nhóm scalping phối hợp. Hướng dẫn Bollinger–Stochastic giải thích tín hiệu; EMA–RSI dùng tái lập và hình học mục tiêu khác. Bài kiểm thử và khối lượng hỗ trợ dữ liệu, tài khoản. Tổ hợp tiếp EMA–MACD cần quy tắc, bằng chứng riêng. Kiểm tra xuất bản trước mở rộng; kết quả giả định không cho phép hứa lợi nhuận.
Câu hỏi thường gặp
Giao cắt sau sửa lần quay lại đầu bị loại không?
Không. Lần đầu tiêu thụ P. Giao cắt phải trên cùng nến hợp lệ; sau kết thúc cần gốc ngoài độc lập mới.
K phải rời vùng 20/80 không?
Không. Ở gốc BUY cần K≤20, SELL K≥80. Quay lại cần giao cắt K/D mới, không thêm điều kiện rời vùng.
Mục tiêu theo đường giữa hiện tại không?
Không. Cố định trung bình P−1 và làm tròn vào trong theo tick. Giá trị sau và khớp không định tâm lại.
Tại sao tín hiệu hợp lệ không có lệnh?
Báo giá đầu còn phải qua spread, thời gian, khoảng cách, ròng, tài khoản và bảo vệ. cost_reject Q=1 nhưng sau phí thiếu dư địa.
Timeout cho phép yêu cầu vào khác không?
Không. Tạm dừng, đối soát lệnh và khớp mô hình. Chưa rõ không phải từ chối hay chứng minh không vị thế; PnL vẫn chưa rõ.
Ví dụ chứng minh lợi nhuận không?
Không. Các kiểm tra tổng hợp độc lập còn cần tick mới phù hợp, thực thi thực tế và xác minh kiểm soát bổ sung.
Nguồn và ghi chú nghiên cứu
MetaQuotes mô tả đầu vào và phía giá thực thi; tài liệu Stochastic giải thích chỉ báo. John Bollinger nêu giới hạn chạm biên và bám biên. Công thức hữu hạn, sự kiện, mục tiêu, giờ và rủi ro là lựa chọn nghiên cứu, không phải khuyến nghị tối ưu hay bảo đảm của nhà môi giới.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Đặc tả giáo dục. Giá, báo giá và kết quả giả định. Forex có rủi ro. Dừng, cài đặt trượt giá và dự phòng không bảo đảm giá, lợi nhuận hay lỗ thật tối đa.