

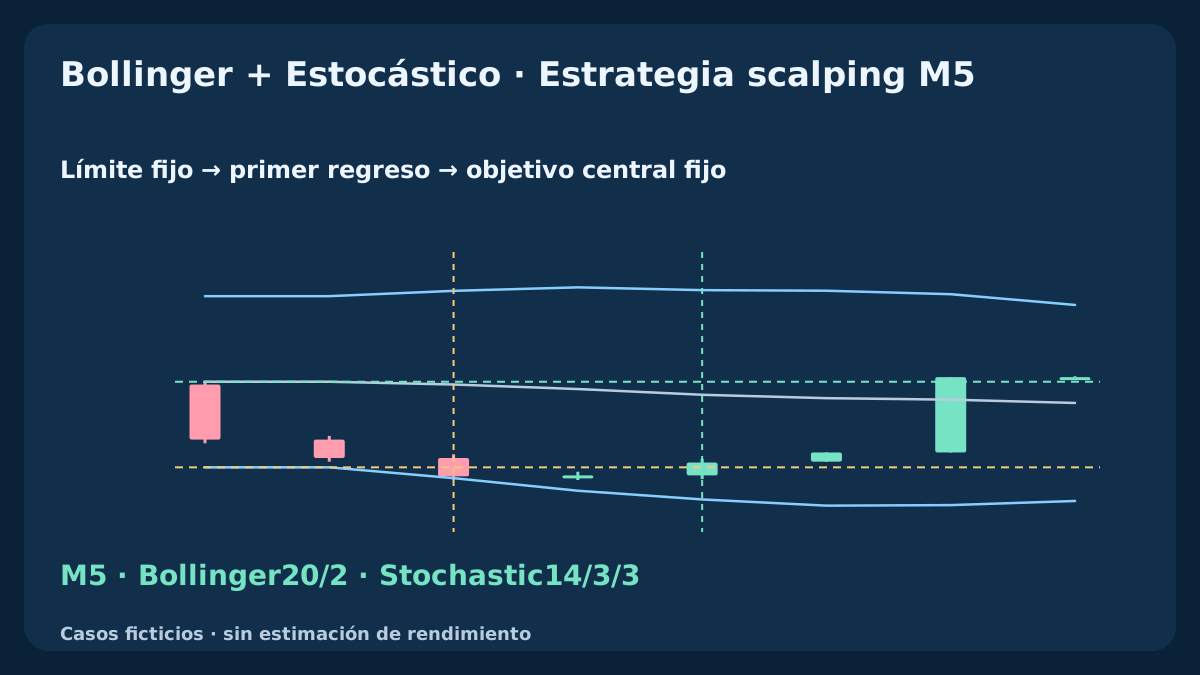
Regresar dentro de una banda móvil no basta. Esta estrategia exige el primer regreso sobre un límite previo congelado, un cruce Estocástico nuevo en esa misma vela y suficiente recorrido ejecutable hasta la media fija después de costes. Cada habilitación permite una decisión de entrada.
1. Fija el modelo completo de primer regreso
Usa EURUSD · M5 · Bid OHLC · Close y cuenta USD. Bollinger describe ubicación relativa y dispersión; Estocástico aporta un cruce con hora definida. Ambos reutilizan precios y pueden permanecer extremos durante una tendencia. Es un candidato reproducible, sin tasa de acierto, retorno esperado ni ajustes óptimos declarados. Tocar la banda no habilita una entrada.
Una posición propia o solicitud sin resolver por símbolo. Sin promediar, acumular, cubrir, salir parcialmente, trailing ni ajuste a equilibrio. Ignora nuevos orígenes mientras haya posición o solicitud; tras salida verificada espera otro evento exterior independiente. Datos necesarios ausentes terminan la observación: reconstruye historia continua. Los horarios UTC y controles de ejecución coinciden con EMA–RSI para facilitar la comparación de especificaciones.
2. Define bandas y cálculo Estocástico exacto
Desde k19 usa M=mean(C[k−19...k]); V=mean((C−M)^2), con denominador poblacional 20. Define L=M−2sqrt(V); U=M+2sqrt(V). Estocástico 14/3/3 usa máximos y mínimos Bid cerrados: A=C−LL14; B=HH14−LL14, K=100*sum(A[k−2...k])/sum(B[k−2...k]) y D=mean(K[k−2...k]). El cociente de sumas difiere de promediar tres porcentajes brutos cuando sus denominadores cambian. Denominador sumado nulo da nuestra convención K=50.
K comienza en k15, D en k17 y los cruces nuevos en k18. Lee búferes cerrados con shift=1 y anteriores con shift=2; desplazamiento gráfico cero. El cálculo conserva momentos y K/D como fracciones exactas y compara límites mediante desigualdades cuadráticas equivalentes; las raíces son solo para mostrar. Otra historia o implementación puede cambiar valores: no se prueba paridad de terminal. Dos desviaciones no garantizan probabilidad futura de contención.
| Componente | Referencia declarada | Función / supuesto |
|---|---|---|
| Precio y entradas | EURUSD · Bid · M5 · Close | BB20/2 · Stochastic14/3/3 |
| Bandas de Bollinger | SMA20 · V=Σ(C−M)²/20 · 2σ | 8...30pip · |ΔM_3|≤2pip |
| Estocástico | 14/3/3 · Low/High · SMA | K=100ΣA/ΣB · D=SMA3(K) |
| Contrato y cuadrícula | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Límites de cuenta | 0.25% · 1% · 2 | Presupuesto por entrada · suelo diario · solicitudes/día |
3. BUY: congela contexto previo y consume el primer regreso
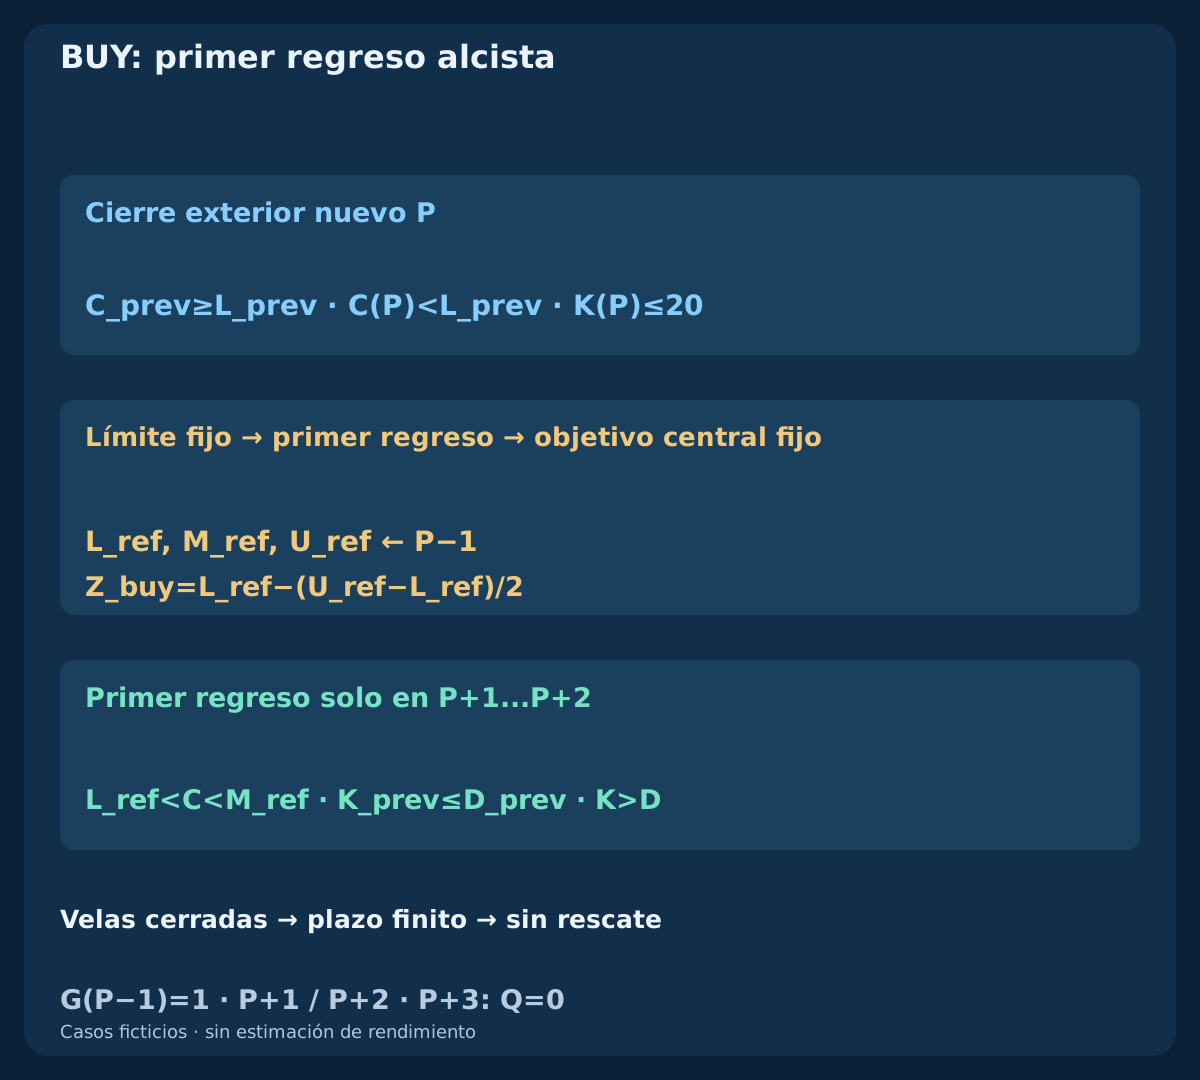
Exige en la vela anterior G=[8≤(U−L)/pip≤30 AND abs(M(k)−M(k−3))/pip≤2], evaluable desde k22. El origen exterior nuevo P requiere C(P−1)≥L(P−1) AND C(P)<L(P−1) AND K(P)≤20. Congela L_ref, M_ref, U_ref desde P−1 y Z_buy=L_ref−(U_ref−L_ref)/2. Rechaza cierre igual o inferior a Z. G queda fijado en P−1; no lo reevalúes con una banda posterior conveniente.
En cada vela posterior cancela primero si C≤Z_buy; después vence si k>P+2 y solo entonces examina el primer regreso estricto. Requiere L_ref<C<M_ref y un cruce nuevo K_prev≤D_prev AND K>D en esa misma vela. Solo P+1 y P+2 valen. Un primer regreso sin cruce o ya en la media consume P como rechazo. Otros cierres exteriores no sustituyen P ni amplían plazo.
4. SELL: refleja señal y especifica salidas ejecutables
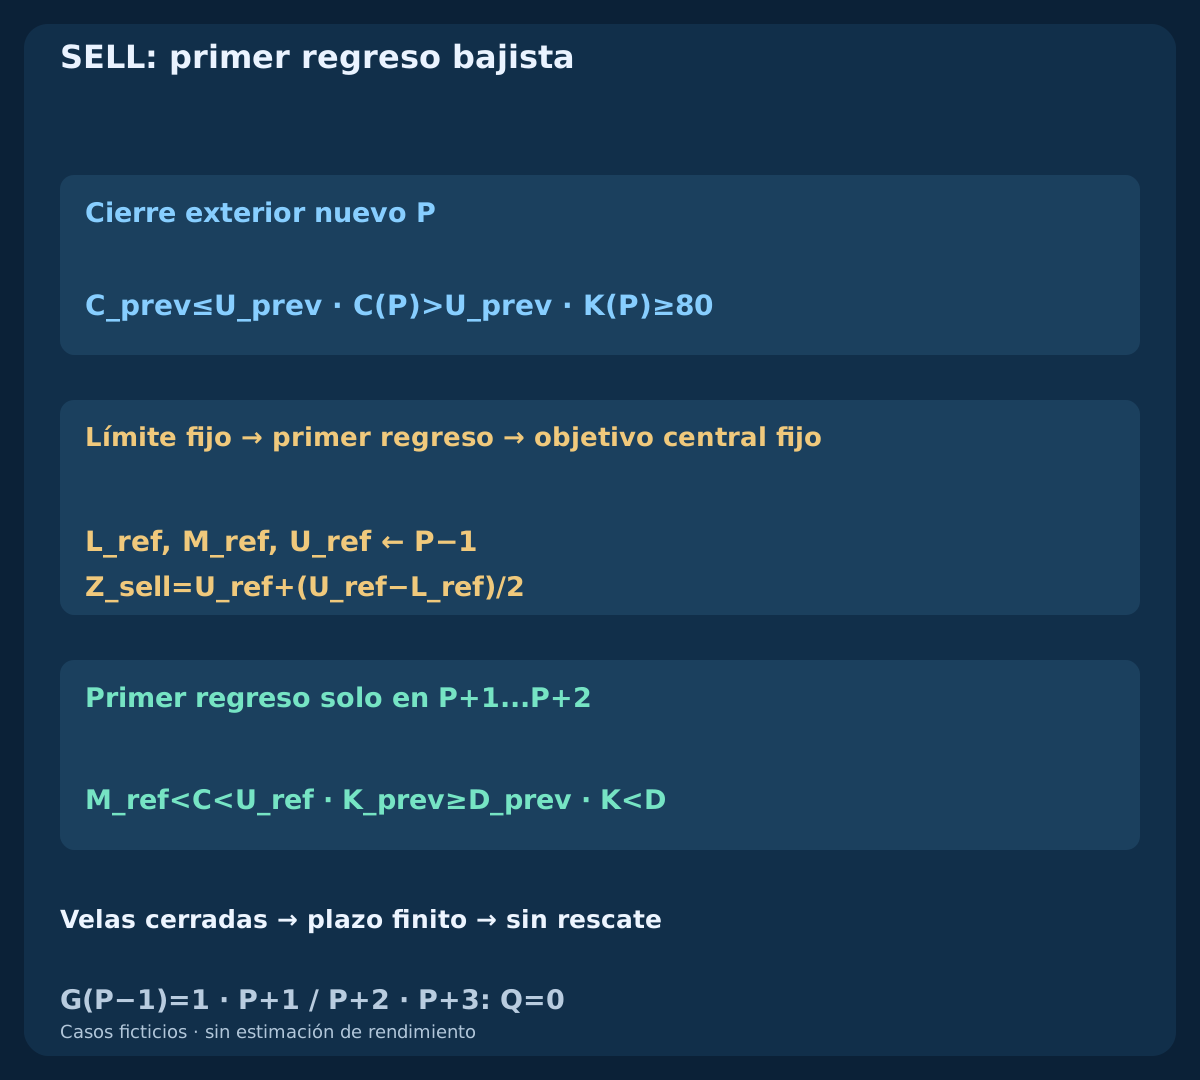
El origen SELL nuevo exige G previo y C(P−1)≤U(P−1) AND C(P)>U(P−1) AND K(P)≥80. Congela la misma referencia anterior y Z_sell=U_ref+(U_ref−L_ref)/2. Rechaza o cancela con C≥Z_sell, vence tras P+2 y exige el primer M_ref<C<U_ref con cruce nuevo K_prev≥D_prev AND K<D. Un cruce posterior no repara el primer regreso rechazado; no hay rearme en la misma vela.
Tras cancelar o vencer todavía fuera, bloquea el episodio hasta que un cierre recupere el límite fijo. Eso solo libera para un origen futuro independiente. BUY entra a Ask y sale a Bid; SELL al revés. El stop Ask numérico de SELL procede de máximos Bid, no de un máximo Ask observado. OHLC Bid no determina recorrido Ask ni orden intravela.
5. Controla horario, cuenta y exposición diaria
Solo admite horas de habilitación 07:00≤q UTC<09:30; cierra a 10:00 UTC. Son horas UTC fijas del modelo, no una sesión londinense ajustada al horario de verano. Registra la conversión del reloj del bróker. Detecta la vela en 1s como máximo; la cotización debe tener marca temporal igual o posterior a q y edad máxima 250ms al enviar. Los milisegundos requieren registros adecuados y reloj monótono, no precisión inventada desde segundos del servidor.
Límite 2 transmitted entry requests/day, incluidos rechazos y timeouts. Un rechazo previo consume q sin contar un envío. Con patrimonio inicial verificado Eday, bloquea entradas y cierra exposición propia a la primera cotización válida al alcanzar 0.99*Eday. Base desconocida, flujos de caja o cuenta sin conciliar pausan el modelo. Reinicia el día solo sin posición y con conciliación. No se incluye filtro automático de noticias.
| Fase | Plazo / ventana | Acción |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Horas de habilitación |
| q+1s | ≤1000ms | Detección más tardía |
| q+2s | ≤2000ms · age≤250ms | Una solicitud como máximo |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Salir a la primera cotización |
6. Fija objetivo central y stop del lado ejecutable
Usa d=abs(E0−S)/pip con 3≤d≤12. Stop BUY: mínimo Bid cerrado de P a q menos un pip, redondeado abajo; SELL: máximo Bid más un pip, redondeado arriba como umbral Ask. Objetivo BUY T_bid=floor_tick(M_ref), SELL T_ask=ceil_tick(M_ref). Redondear acerca el objetivo cuando la media queda entre ticks. Fija niveles desde episodio y primera cotización; no los muevas con nuevas bandas o ejecución real.
Tolerancia adversa de entrada 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Suma una vez comisión completa 0.6 pip y reserva de ejecución de salida 0.4 a pérdida prevista; réstalas del objetivo y exige net reward/planned loss≥1.30. F ya incluye tolerancia de entrada; reserva solo para salida. Niveles incompatibles con el bróker implican omitir, nunca ampliar stop.
| Entrada de referencia | Stop fijo | Objetivo fijo | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(M_ref) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(M_ref) |
7. Consume la primera cotización y envía una sola vez
Al detectar q, captura el primer Bid/Ask. Exige spread ≤1.0pip y desviación absoluta del Bid respecto al cierre Bid de q ≤1.0pip. Completa controles y envía como máximo en q+2s, inclusive. Antes del envío verifica precio actual, edad, costes, riesgo, permisos, margen y protección; fallar consume q. Un precio cambiado debe quedar dentro de la tolerancia original y pasar controles; referencia y niveles permanecen fijos.
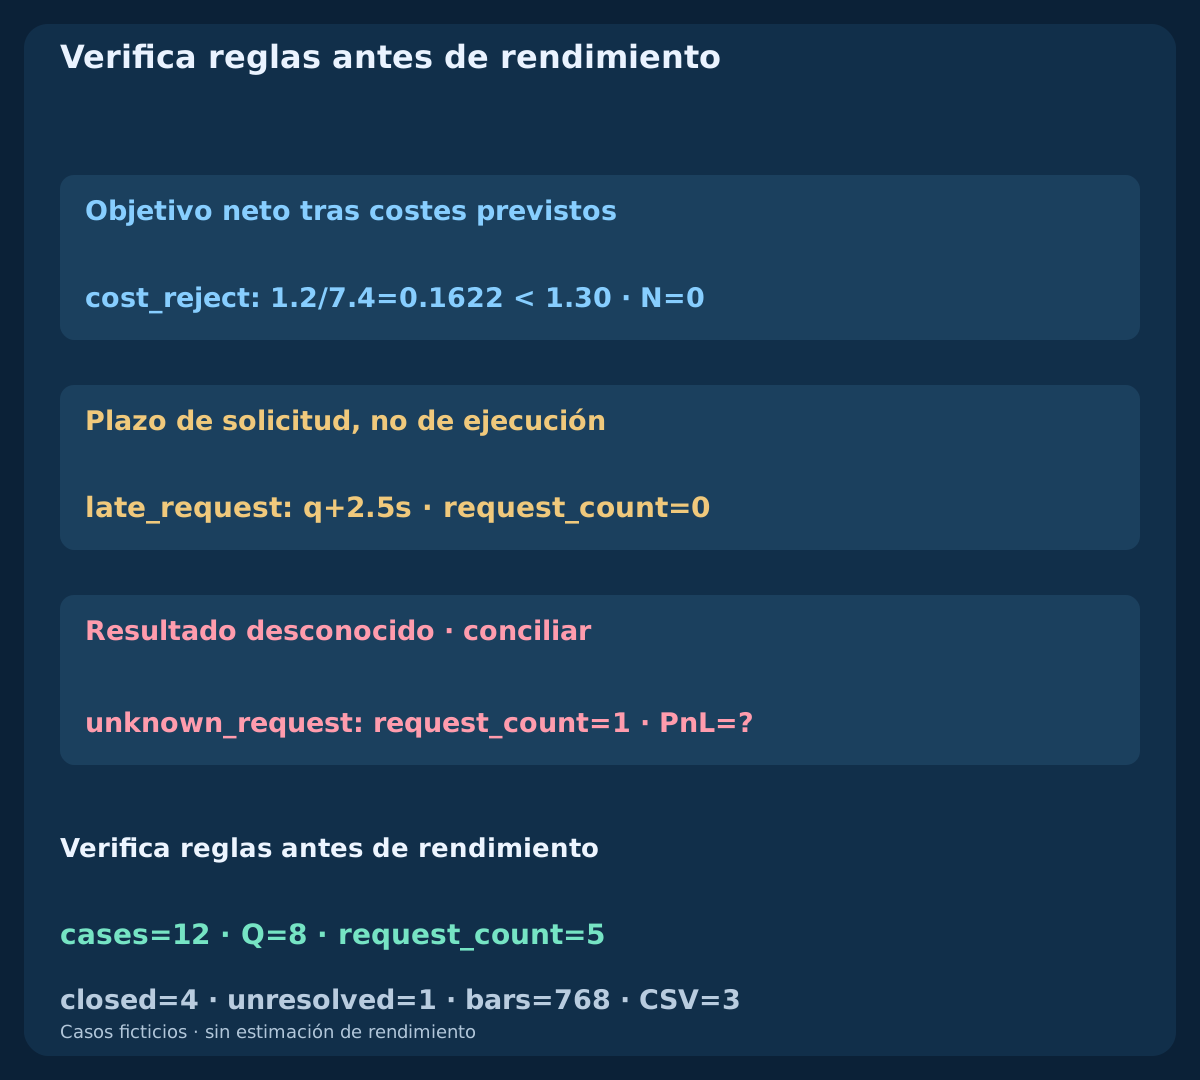
Una solicitud con stop y objetivo adjuntos; omite si el entorno no admite entrada protegida. Sin reintentos tras rechazo, dato viejo, spread excesivo, plazo o timeout. En bad_quote, spread inicial 1.5 pip y posterior 0.8 no permiten envío. En late_request, los controles acaban en q+2.5 s: el plazo falla antes de transmitir. Mejoras posteriores no reviven q.
8. Sigue el BUY aceptado hasta el objetivo
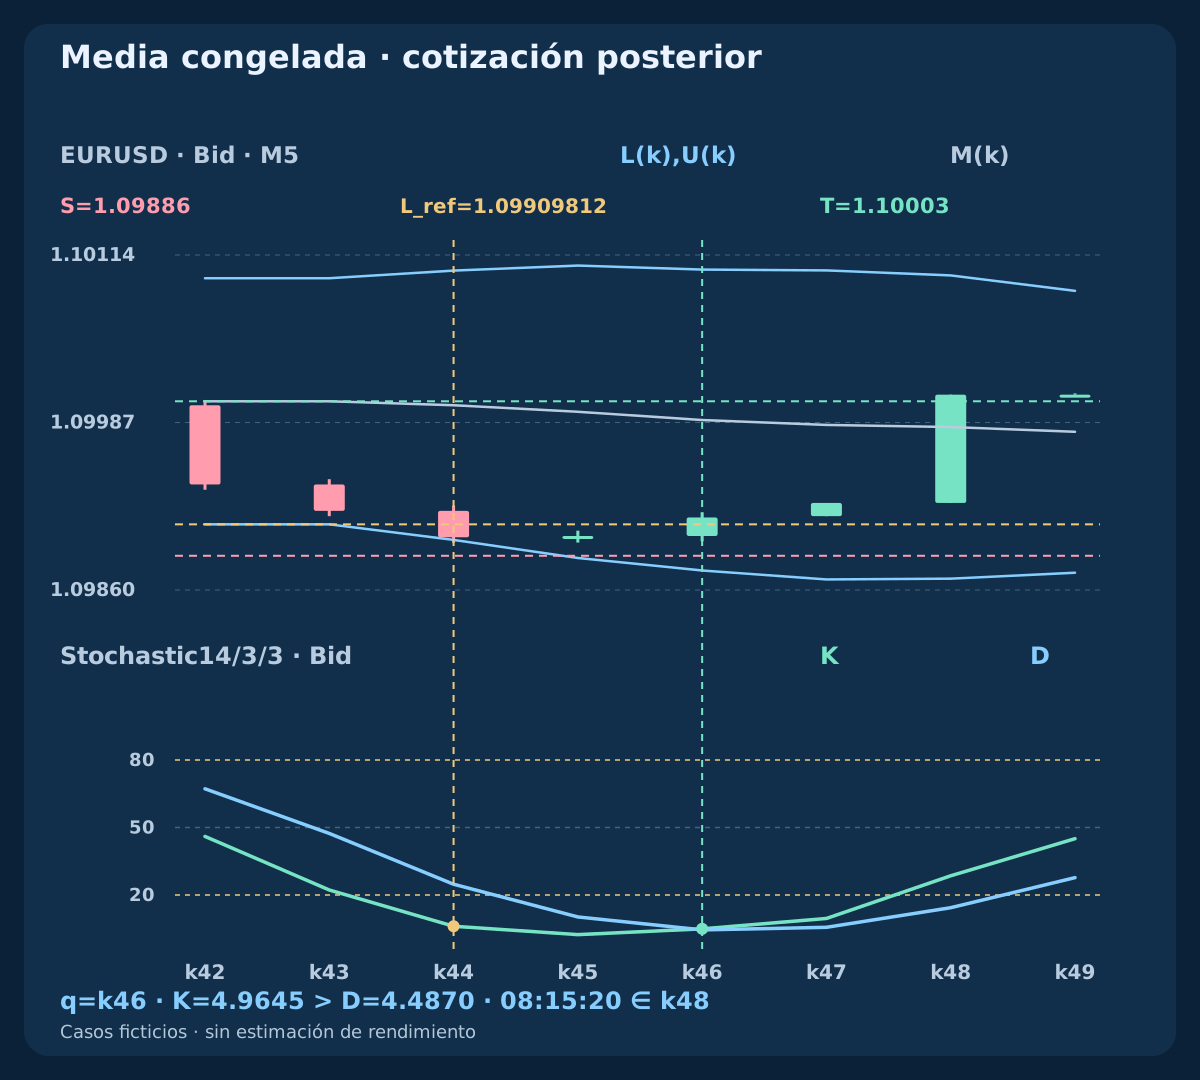
buy_target construido tiene anchura previa 18.6376 pips y L_ref≈1.09909812; M_ref=1.10003. En P=k44 / 08:00 UTC cierra 1.09900, K≈6.1069; el siguiente 1.09901 sigue fuera. Primer regreso q=k46 / 08:10 UTC cierra 1.09915: K≈4.9645 supera D≈4.4870 tras diferencia previa no positiva. K no necesita superar 20; se exige el cruce K/D nuevo.
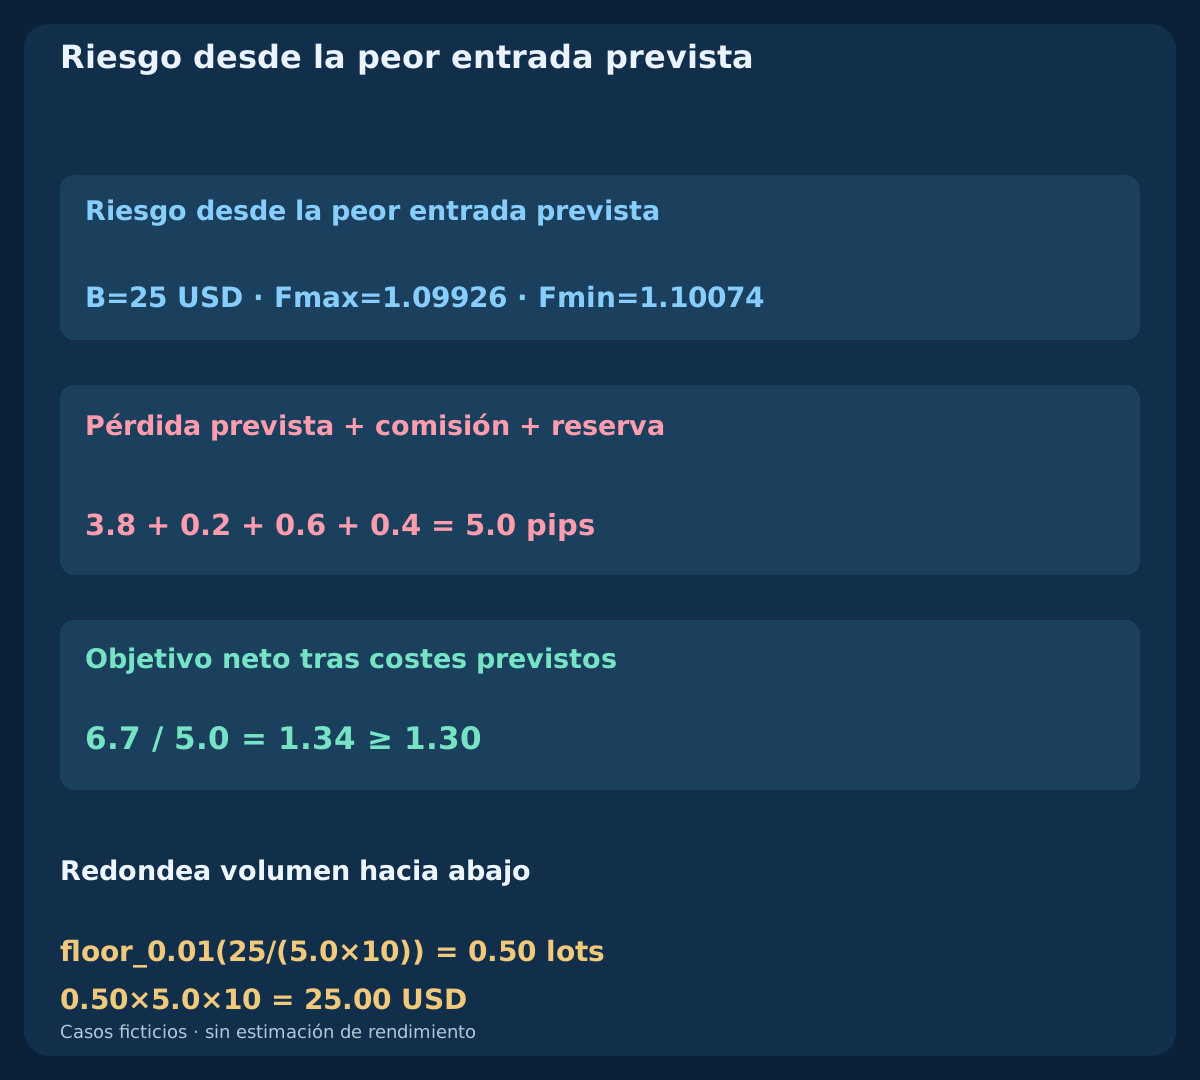
Primer Bid/Ask a q+250 ms 1.09916 / 1.09924, niveles S_bid=1.09886; T_bid=1.10003. Peor entrada 1.09926 da pérdida 5.0 pips, objetivo neto 6.7, ratio 1.34. Patrimonio independiente 10000 USD y presupuesto 25 USD permiten 0.50 lots / 25.00 USD de riesgo previsto. Solicitud +400 ms, fill verificado 1.09925 a +550 ms, objetivo Bid 08:15:20: bruto 7.8 menos comisión real 0.6 da 7.2 pips / 36.00 USD. La reserva no se cobra.
| Lado | Bid / Ask | S / T | Pérdida (pip) | Objetivo neto (pip) | Ratio | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.09916 / 1.09924 | 1.09886 / 1.10003 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
| SELL | 1.10076 / 1.10084 | 1.10114 / 1.09997 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
9. Sigue el SELL con objetivo Ask congelado
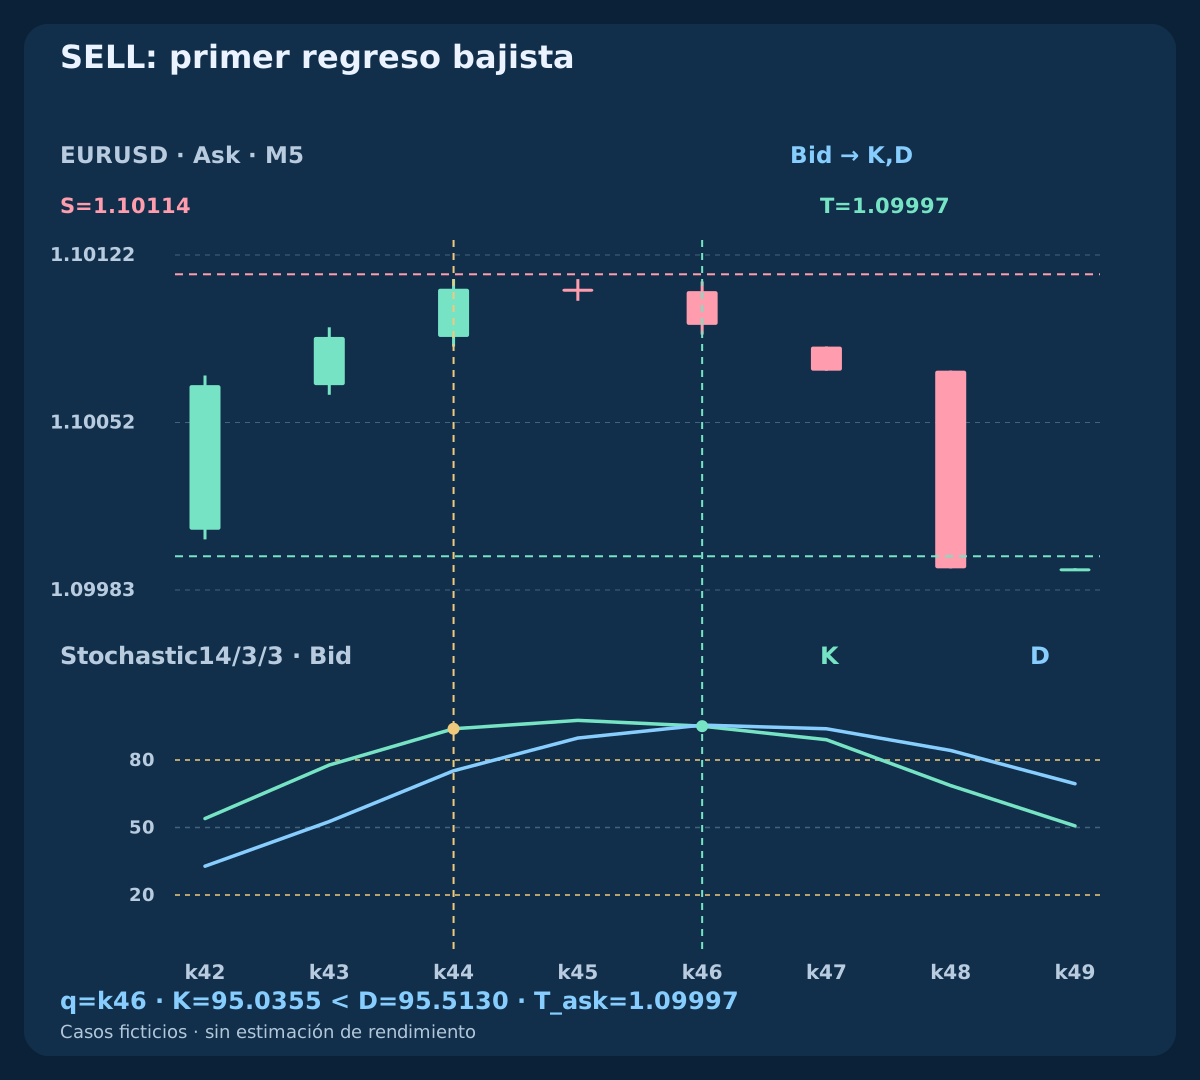
El prefijo Bid independiente sell_target refleja BUY alrededor de 2.20000. K de origen≈93.8931 supera 80; regreso K≈95.0355 bajo D≈95.5130 tras K≥D. Puede seguir sobre 80 y cumplir cruce bajista. Primer Bid/Ask 1.10076 / 1.10084, niveles S_ask=1.10114; T_ask=1.09997. El objetivo es media previa redondeada arriba, no una media recalculada después.
Peor entrada Bid 1.10074 produce pérdida 5.0 pips, objetivo neto 6.7, ratio 1.34 y 0.50 lotes. Fill verificado 1.10075; Ask alcanza 1.09997 a 08:15:20: neto 7.2 pips y 36.00 USD. El gráfico usa velas Ask; Estocástico sigue con OHLC Bid. Simetría creada para verificar lados, no para demostrar rendimiento BUY y SELL idéntico.
10. Separa regresos rechazados de fallos por costes
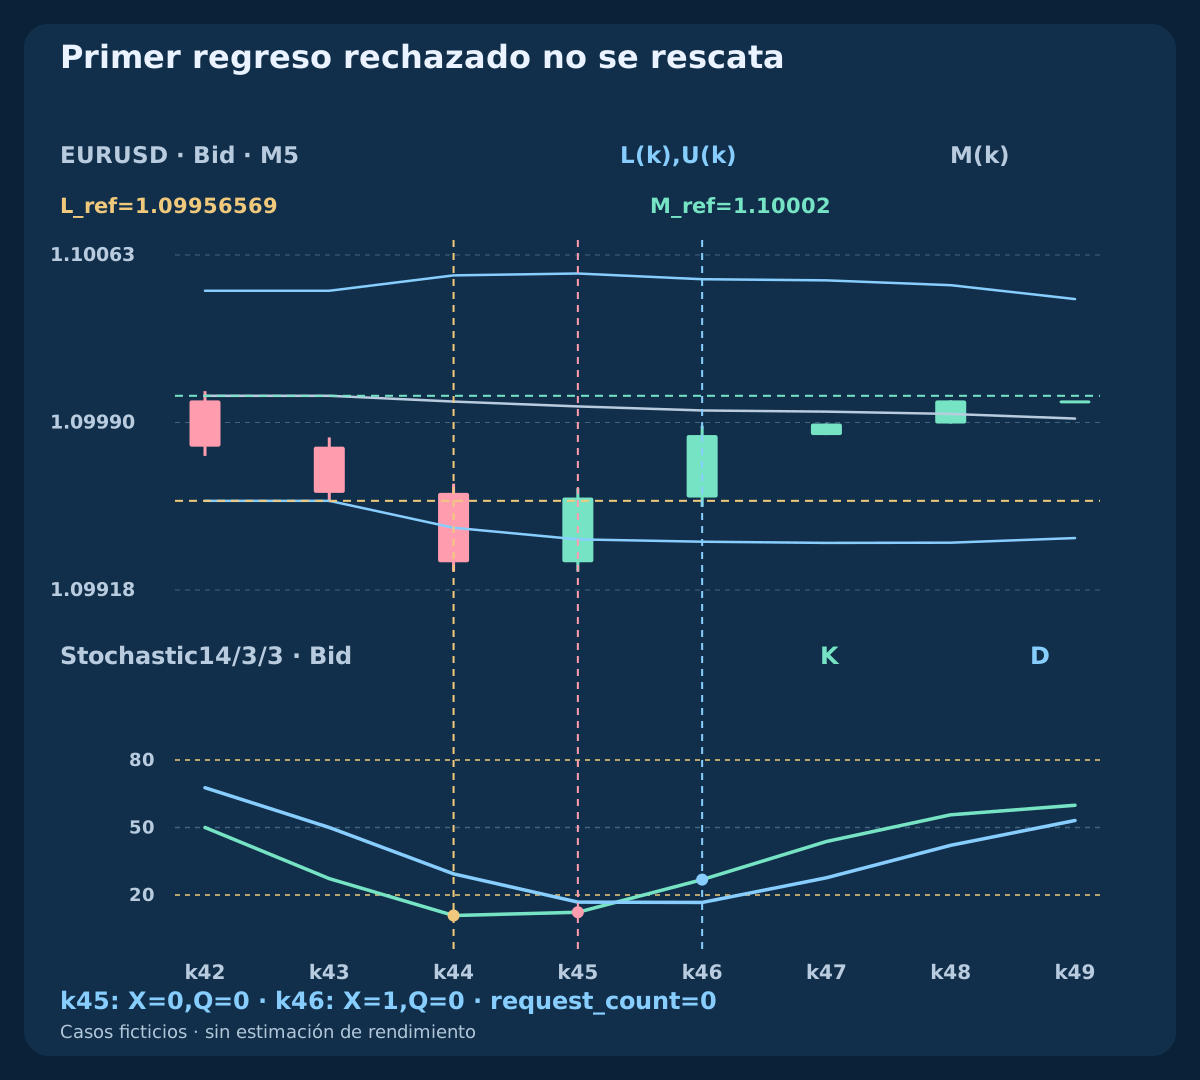
early_return regresa primero en k45 / 08:05 UTC con K≈12.3457 bajo D≈16.8343: rechazado. El cruce k46 no tiene P activo. En moving_only la banda actual baja por debajo del precio mientras este aún cae, sin recuperar el límite fijo. Regreso y cruce reales en k47=P+3 llegan vencidos. breakout_cancel cierra bajo la frontera en k45; recuperar k46 solo libera bloqueo. Todos mantienen Q=0.
cost_reject conserva la señal puntual original de la guía hasta q, por eso Q=1. Primer Bid/Ask 1.09970 / 1.09978, stop 1.09916 y media fija 1.10002 dan pérdida prevista 7.4 pips, objetivo neto apenas 1.2 pips y ratio 0.1622, inferior a 1.30. No hay solicitud. El caso aceptado construye otro contexto más ancho y excursión menor; no reescribe la señal original ni demuestra parámetros optimizados.
11. Usa salidas fijas, cuatro velas y ejecuciones reales
Después del fill verificado, nuevas bandas o giros del oscilador no mueven protección ni cierran. BUY activa Bid≤S_bid OR Bid≥T_bid, SELL Ask≥S_ask OR Ask≤T_ask. Usa cotizaciones cronológicas y fills reales. Una vela con ambos niveles sin orden de ticks no permite elegir el resultado favorable.
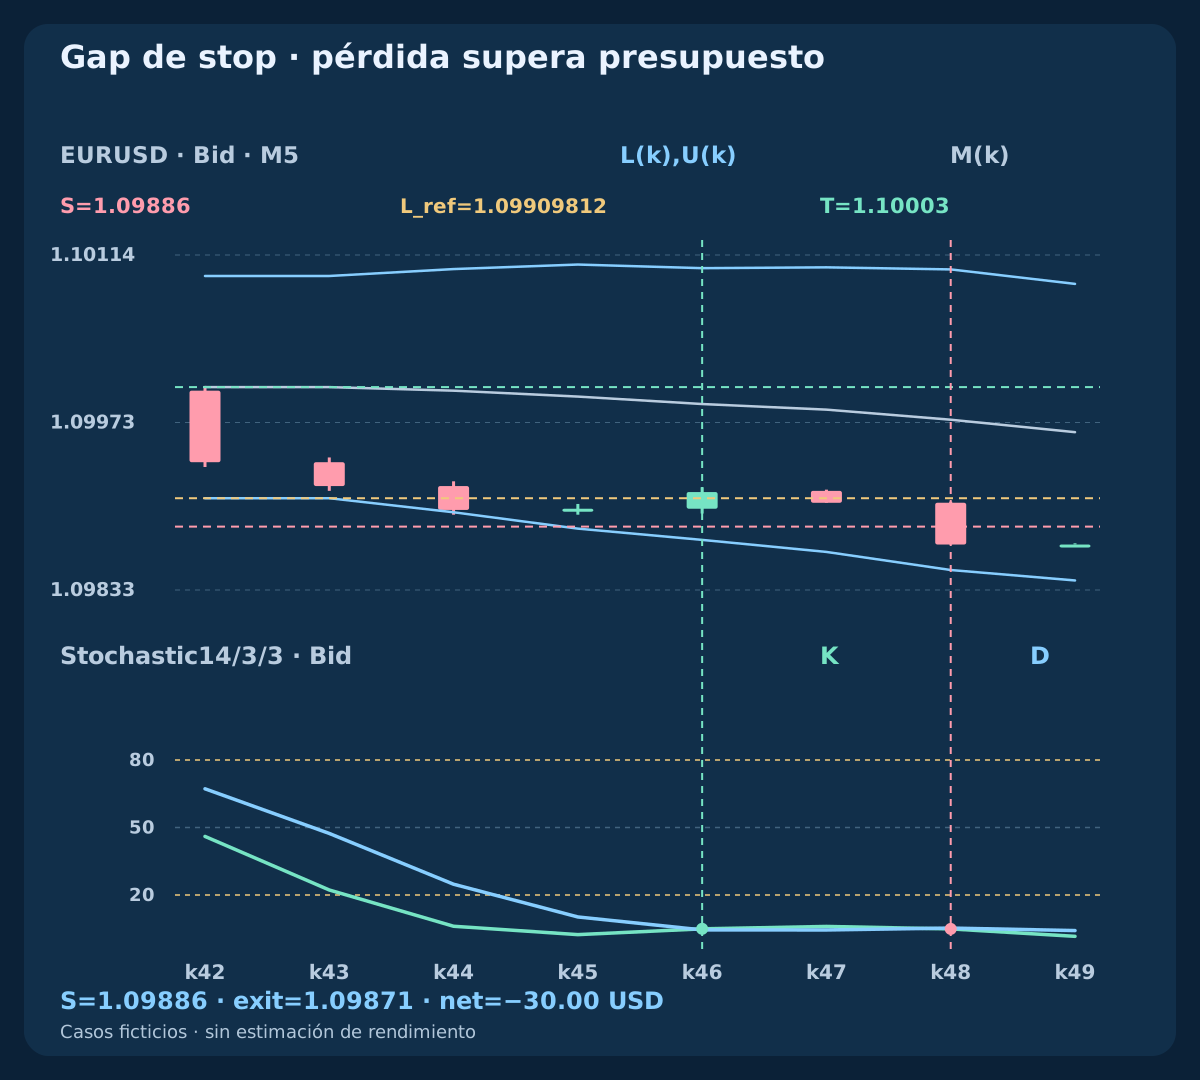
Salida temporal en primera cotización válida tras min(q+4 completed M5 slots, 10:00 UTC), si sigue abierto. Cuatro intervalos equivalen a 20 minutos programados. time_exit usa 08:30:00.200, Bid 1.09918 y neto −1.3 pips / −6.50 USD. buy_gap sale en 1.09871,1.5 pips peor que stop: neto −6.0 pips / −30.00 USD, sobrepasando presupuesto. Stops y reservas no limitan pérdida real; interrupciones pueden demorar el cierre.
12. Concilia resultados desconocidos y protección fallida
La confirmación debe coincidir con símbolo, lado, volumen, stop y objetivo propios. Registra identificador único y concilia libro de órdenes e historial de ejecuciones. Un timeout significa unresolved≠rejected≠flat: pausa entradas, no reenvíes ni inventes ejecución o PnL. unknown_request deja estos campos vacíos por falta de resultado de cuenta.
Si aparece ejecución fuera del límite adverso o protección ausente/incorrecta, intenta cierre de emergencia del ticket propio verificado y bloquea entradas. Verifica el cierre; si es incierto, continúa conciliando riesgo. Nunca amplíes el stop para reparar. Emergencias no son nuevas entradas sujetas al límite de intentos. No intervengas posiciones ajenas al modelo.
13. Calcula riesgo monetario y separa reserva de comisión
Usa B=min(0.0025*equity, equity−0.99*Eday) con margen diario positivo. Con valor supuesto 10 USD/pip/lote y paso 0.01, lots=floor_step(B/(planned loss pips*10)). Omite si queda bajo mínimo o fallan volumen máximo, margen o contrato. Recalcula conversión a moneda de cuenta cuando corresponda; EURUSD y cuenta USD hacen directo este valor ficticio.
Pérdida BUY (Fmax−S_bid)/pip+1.0 y recompensa neta (T_bid−Fmax)/pip−1.0; SELL refleja distancias desde Fmin. El spread ya está en los lados ejecutables: no lo sumes otra vez. PnL real usa ejecuciones y comisiones reales; reserva 0.4 no es comisión. Beneficio ficticio 36.00 USD y recompensa prevista son medidas distintas.
14. Reconstruye velas, eventos y resultados desconocidos
El archivo tiene 12 independent cases ×64 bars=768 rows, cierres UTC desde 2026-02-03 04:20 UTC. Cuatro ramas diagnósticas mantienen la historia de la guía hasta q. BUY aceptado usa otro prefijo construido; SELL lo refleja. Todos los indicadores usan OHLC Bid propio. Ask previo se construye como Bid+0.8 pip; OHLC posterior agrupa cotizaciones listadas, sin recuperar un feed real.
Eventos recoge cotizaciones cronológicas, solicitudes, confirmaciones conocidas, salidas y timeout sin resolver. El registro separa referencias fijas, peor entrada prevista, fills reales, comisiones y resultados desconocidos. Cotización q+20 min+200 ms pertenece a nueva vela k51, no a k50 cerrada. Precios posteriores no implican otra operación. Recalcula todo independientemente.
Descargar velas M5 e indicadores ficticios (CSV)
15. Verifica ramas antes de evaluar rendimiento
El conjunto contiene 8 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Los demás casos prueban primer spread, plazo perdido, señal válida con ratio insuficiente, primer regreso rechazado, regreso tardío, cancelación por profundidad e igualdad. Cada caso inicia independiente: no son una cartera de un día ni eluden dos solicitudes diarias. PnL sin orden o desconocido queda vacío, no se inventa un trade cero.
Fija especificación y variantes antes de probar ticks Bid/Ask inéditos adecuados, costes variables, gaps, rechazos o desconocidos, interrupciones y reloj. Compara esperanza neta, drawdown, rotación, incertidumbre y sensibilidad a costes. Prueba suelo de patrimonio y fallos de protección en entorno controlado. Éxitos y fallos construidos no establecen tasa de acierto real, preparación operativa ni ventaja económica.
| Caso independiente | Solicitudes | Resultado |
|---|---|---|
| buy_target | 1 | Media fija; fill conocido |
| sell_target | 1 | Media Ask; fill conocido |
| buy_gap | 1 | Gap; −30.00 USD |
| time_exit | 1 | Tiempo; −6.50 USD |
| bad_quote | 0 | Spread inicial rechazado |
| late_request | 0 | Plazo de envío perdido |
| unknown_request | 1 | Desconocido; conciliar |
| cost_reject | 0 | Ratio neto rechazado |
| early_return | 0 | Primer regreso sin cruce |
| moving_only | 0 | Regreso tras vencimiento |
| breakout_cancel | 0 | Cancelación por profundidad |
| flat | 0 | Sin contexto ni señal válidos |
16. Implementa la misma lógica de episodio y órdenes
Conserva secuencia: datos completos, contexto anterior, origen exterior nuevo, referencias fijas, primer regreso en dos velas, cruce nuevo simultáneo, primera cotización consumida, una solicitud, protección verificada, salida fija y estado sin posición conciliado. Regreso por banda móvil no sustituye recuperación del precio fijo. Registra cada rechazo y prioridad, incluido ratio insuficiente tras señal válida.
Segunda estrategia completa del grupo scalping combinado. La guía Bollinger–Estocástico explica señales; EMA–RSI utiliza otra secuencia de reajuste y geometría objetivo. Guías de pruebas y tamaño aportan datos y cuenta. La próxima combinación EMA–MACD necesita reglas y evidencia propias. Audita esta publicación antes de ampliar; los resultados ficticios no justifican promesas de beneficio.
Preguntas frecuentes
¿Un cruce posterior repara el primer regreso rechazado?
No. El primer regreso consume P. El cruce debe ocurrir en esa misma vela admisible; después del cierre del episodio se necesita otro origen exterior independiente.
¿K debe salir de la zona 20/80?
No. En origen K≤20 para BUY o K≥80 para SELL. El regreso exige cruce K/D nuevo, sin una salida adicional de zona.
¿El objetivo sigue la media Bollinger actual?
No. Congela la media de P−1 y redondea hacia dentro al tick. Ni valores posteriores ni el fill la recentran.
¿Por qué una señal válida no produce orden?
La primera cotización también debe superar spread, tiempo, distancia, objetivo neto, cuenta y protección. cost_reject tiene Q=1, pero recompensa insuficiente tras costes.
¿Un timeout permite otra solicitud de entrada?
No. Pausa y concilia orden y fills propios. Desconocido no equivale a rechazo ni a estar sin posición; PnL sigue desconocido.
¿Los ejemplos prueban rentabilidad?
No. Son verificaciones sintéticas independientes. Se necesitan ticks inéditos adecuados, ejecución realista y validación controlada adicional.
Fuentes y notas de investigación
MetaQuotes documenta entradas de indicadores y lados ejecutables; su referencia Estocástica explica el oscilador. John Bollinger describe límites de los toques y recorridos de banda. Fórmulas finitas, episodio, objetivo, tiempos y riesgo son elecciones de investigación, no recomendaciones optimizadas ni garantías del bróker.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Modelo educativo. Precios, cotizaciones y resultados ficticios. Forex implica riesgo. Stops, ajustes de deslizamiento y reservas no garantizan precios, beneficios ni pérdida máxima real.