

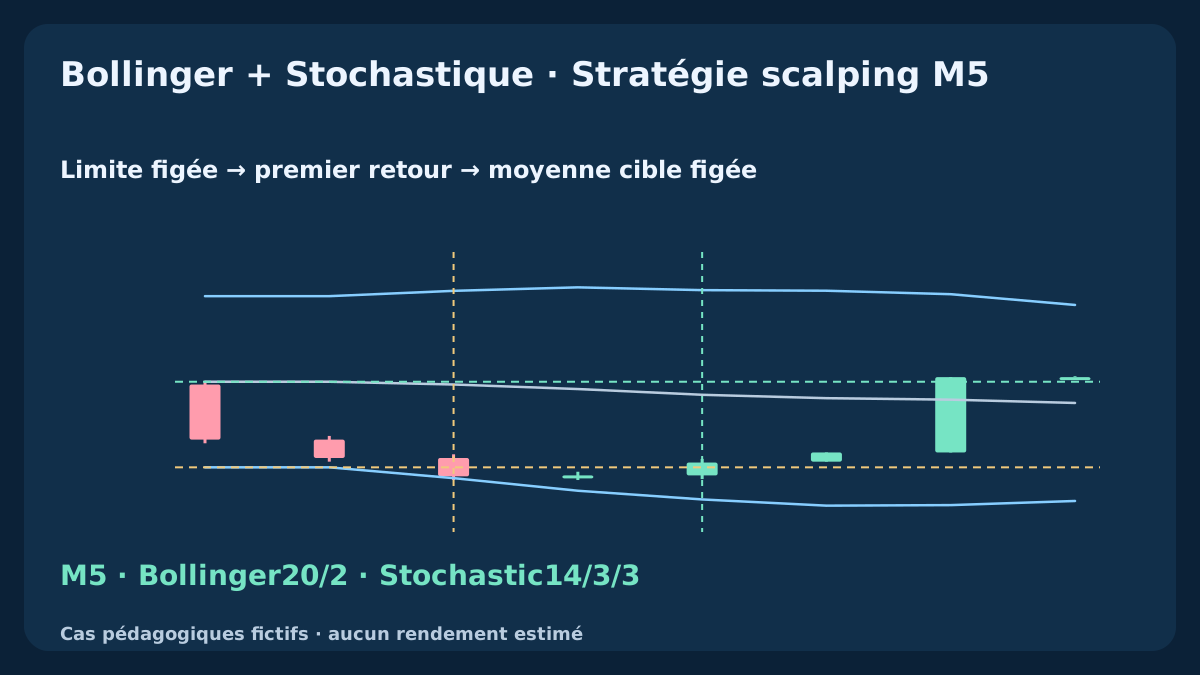
Revenir dans une bande mobile ne suffit pas. La stratégie exige le premier retour au-delà d’une limite antérieure figée, un nouveau croisement Stochastique sur cette même bougie et assez de potentiel exécutable vers la moyenne fixe après coûts. Une qualification autorise une décision d’entrée.
1. Figer le modèle complet du premier retour
Utilisez EURUSD · M5 · Bid OHLC · Close et un compte USD. Bollinger décrit position relative et dispersion; Stochastique apporte un croisement daté. Les deux réemploient les prix et peuvent rester extrêmes en tendance. Candidat reproductible sans taux de réussite, réglages optimaux ou profit attendu revendiqués. Une touche de bande ne constitue pas une entrée.
Une position propre ou demande non résolue par symbole. Sans moyennage, renforcement, hedge, sortie partielle, trailing ou passage à l’équilibre. Ignorez les origines pendant position ou demande; après sortie vérifiée attendez un nouvel événement extérieur indépendant. Une bougie requise absente termine l’observation : reconstruisez une histoire continue. Horaires UTC et contrôles d’exécution correspondent à EMA–RSI pour faciliter la comparaison.
2. Définir bandes et calcul Stochastique exact
Dès k19, M=mean(C[k−19...k]); V=mean((C−M)^2) avec dénominateur de population 20. Définissez L=M−2sqrt(V); U=M+2sqrt(V). Stochastique 14/3/3 utilise hauts et bas Bid terminés : A=C−LL14; B=HH14−LL14, K=100*sum(A[k−2...k])/sum(B[k−2...k]) et D=mean(K[k−2...k]). Le quotient des sommes diffère de la moyenne de trois pourcentages bruts lorsque les dénominateurs varient. Somme des dénominateurs nulle : convention K=50.
K commence k15, D k17, croisements frais k18. Lisez les buffers terminés avec shift=1, précédents shift=2, décalage graphique nul. Le calcul conserve moments rationnels exacts et K/D, puis compare les seuils par inégalités quadratiques équivalentes. Racines réservées à l’affichage. Une autre histoire ou plateforme peut changer les valeurs; aucune parité terminal démontrée. Deux écarts-types ne garantissent aucune probabilité future de maintien dans les bandes.
| Élément | Référence déclarée | Rôle / hypothèse |
|---|---|---|
| Prix et entrées | EURUSD · Bid · M5 · Close | BB20/2 · Stochastic14/3/3 |
| Bandes de Bollinger | SMA20 · V=Σ(C−M)²/20 · 2σ | 8...30pip · |ΔM_3|≤2pip |
| Stochastique | 14/3/3 · Low/High · SMA | K=100ΣA/ΣB · D=SMA3(K) |
| Contrat et grille | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Limites du compte | 0.25% · 1% · 2 | Budget par entrée · seuil quotidien · demandes/jour |
3. BUY : figer le contexte préalable et consommer le premier retour
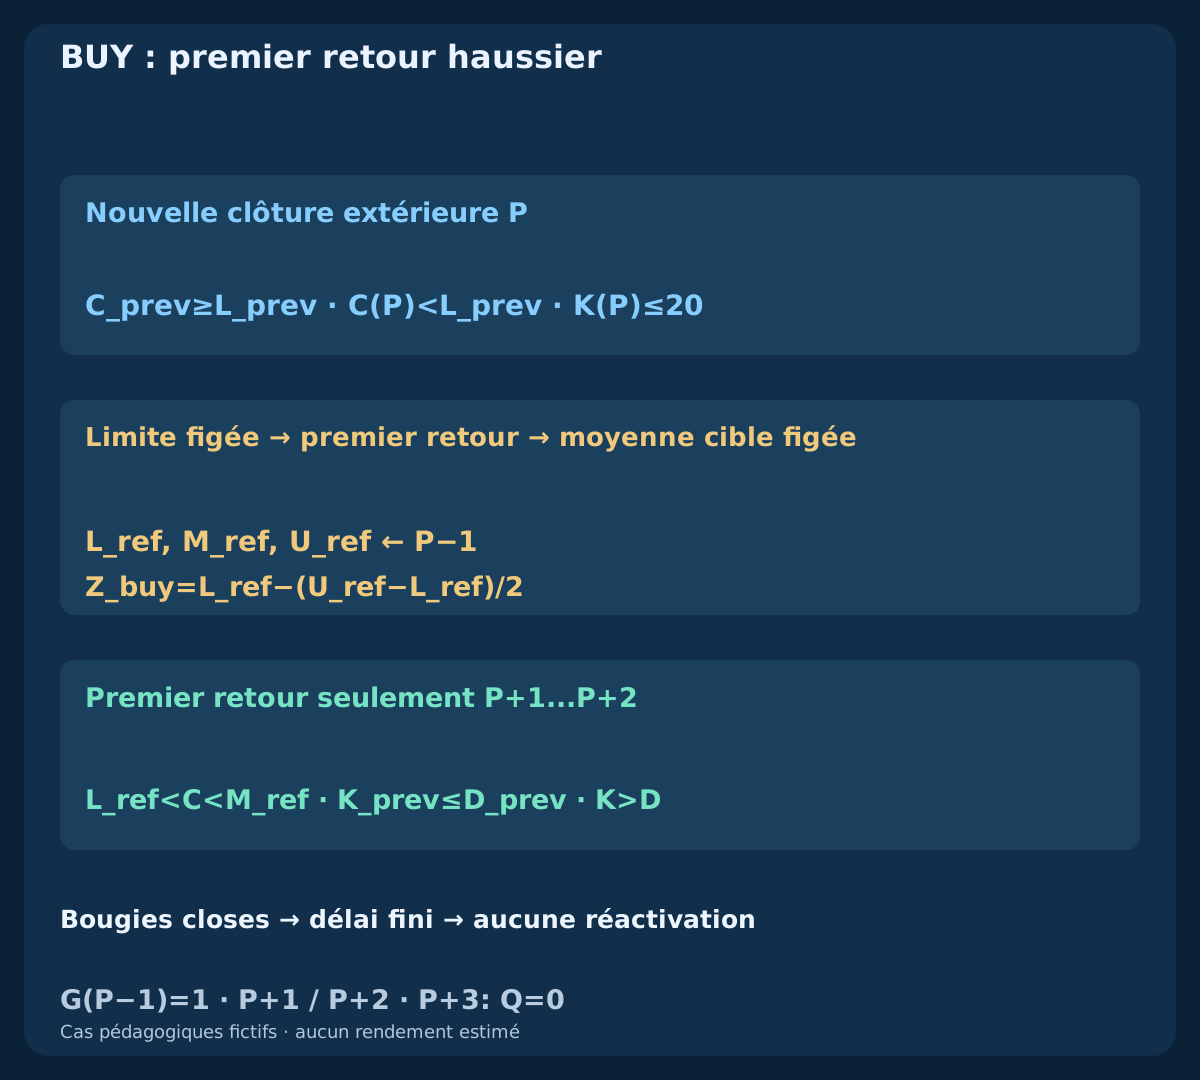
Exigez sur la bougie précédente G=[8≤(U−L)/pip≤30 AND abs(M(k)−M(k−3))/pip≤2], disponible dès k22. Une origine extérieure P fraîche nécessite C(P−1)≥L(P−1) AND C(P)<L(P−1) AND K(P)≤20. Figez L_ref, M_ref, U_ref depuis P−1 ainsi que Z_buy=L_ref−(U_ref−L_ref)/2. Refusez un cours au seuil Z ou inférieur. G reste celui de P−1, sans contrôle rétrospectif avec une bande plus commode.
Chaque bougie suivante : annulez d’abord si C≤Z_buy, expirez ensuite si k>P+2, puis examinez le premier retour strict. Il exige L_ref<C<M_ref et nouveau K_prev≤D_prev AND K>D sur la même bougie. Seules P+1 et P+2 conviennent. Premier retour sans croisement ou déjà à la moyenne consomme P comme refus. D’autres clôtures extérieures ne remplacent pas P et ne prolongent rien.
4. SELL : symétrie du signal et côtés exécutables
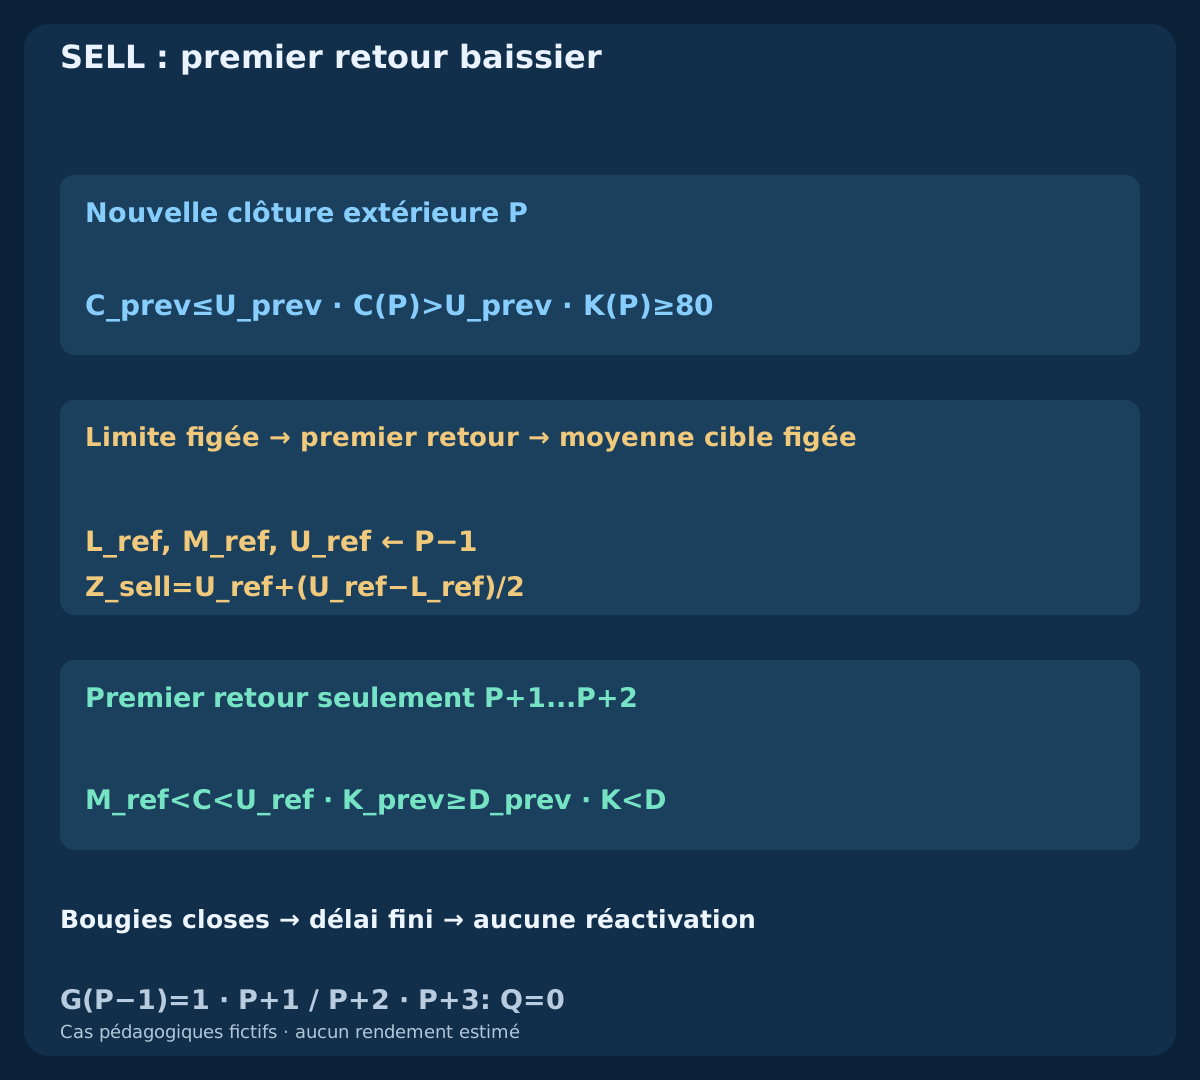
Nouvelle origine SELL : G précédent et C(P−1)≤U(P−1) AND C(P)>U(P−1) AND K(P)≥80. Figez la même référence préalable et Z_sell=U_ref+(U_ref−L_ref)/2. Refusez ou annulez à C≥Z_sell, expirez après P+2, puis exigez le premier M_ref<C<U_ref avec nouveau K_prev≥D_prev AND K<D. Un croisement ultérieur ne répare pas le premier retour refusé; aucun réarmement sur la même bougie.
Après annulation ou expiration encore à l’extérieur, verrouillez jusqu’à ce qu’une clôture récupère la limite figée. Cela ne permet qu’une future origine indépendante. BUY entre Ask et sort Bid; SELL l’inverse. Le stop Ask numérique vient des hauts Bid, pas d’un sommet Ask observé. OHLC Bid ne révèle ni parcours Ask ni ordre intrabougie des sorties.
5. Limiter horaires, compte et exposition quotidienne
Qualifications seulement à 07:00≤q UTC<09:30; clôture imposée à 10:00 UTC. Ce sont des heures UTC fixes, sans assimilation à Londres corrigée de l’heure d’été. Documentez la conversion du serveur. Détection sous 1s; cotation horodatée au plus tôt à q et âgée de 250ms au maximum lors de l’envoi. La précision milliseconde exige des enregistrements adaptés et une horloge monotone, pas des secondes serveur artificiellement détaillées.
Maximum 2 transmitted entry requests/day, refus et timeouts compris. Un refus préalable consomme q sans tentative transmise. Vérifiez les fonds propres initiaux Eday : à 0.99*Eday, bloquez les entrées et fermez l’exposition propre à la première cotation valide. Base inconnue, flux de trésorerie ou compte non rapproché suspendent le modèle. Réinitialisez le jour uniquement sans position et après rapprochement. Aucun filtre automatique d’actualités n’est inclus.
| Étape | Délai / fenêtre | Action |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Heures de qualification |
| q+1s | ≤1000ms | Détection au plus tard |
| q+2s | ≤2000ms · age≤250ms | Une demande maximum |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Sortir à la première cotation |
6. Figer cible centrale et stop du côté exécutable
Utilisez d=abs(E0−S)/pip avec 3≤d≤12. Stop BUY : plus bas Bid terminé de P à q moins un pip, arrondi en bas; SELL : plus haut Bid plus un pip, arrondi en haut comme seuil Ask. Objectif BUY T_bid=floor_tick(M_ref), SELL T_ask=ceil_tick(M_ref). L’arrondi rapproche la cible lorsque la moyenne tombe entre ticks. Figez depuis l’épisode et la première cotation, sans suivre bandes ultérieures ou fill réel.
Tolérance d’entrée défavorable 0.2pip=2points : BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Commission complète 0.6 pip et réserve d’exécution de sortie 0.4 s’ajoutent une fois à la perte prévue et se retranchent du gain cible; exigez net reward/planned loss≥1.30. F contient déjà l’entrée adverse, réserve seulement pour la sortie. Niveaux interdits par le courtier : abandon, jamais stop élargi.
| Entrée de référence | Stop fixe | Objectif fixe | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(M_ref) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(M_ref) |
7. Consommer la première cotation et transmettre une fois
À la détection de q, capturez le premier Bid/Ask. Exigez spread ≤1.0pip et écart absolu du Bid au cours Bid clôturé de q ≤1.0pip. Contrôlez et transmettez au plus tard à q+2s, borne incluse. Revérifiez cotation courante, ancienneté, coûts, risque, autorisations, marge et protection. Tout échec consomme q. Une cotation modifiée doit rester dans la tolérance initiale et satisfaire les contrôles; référence et niveaux restent fixes.
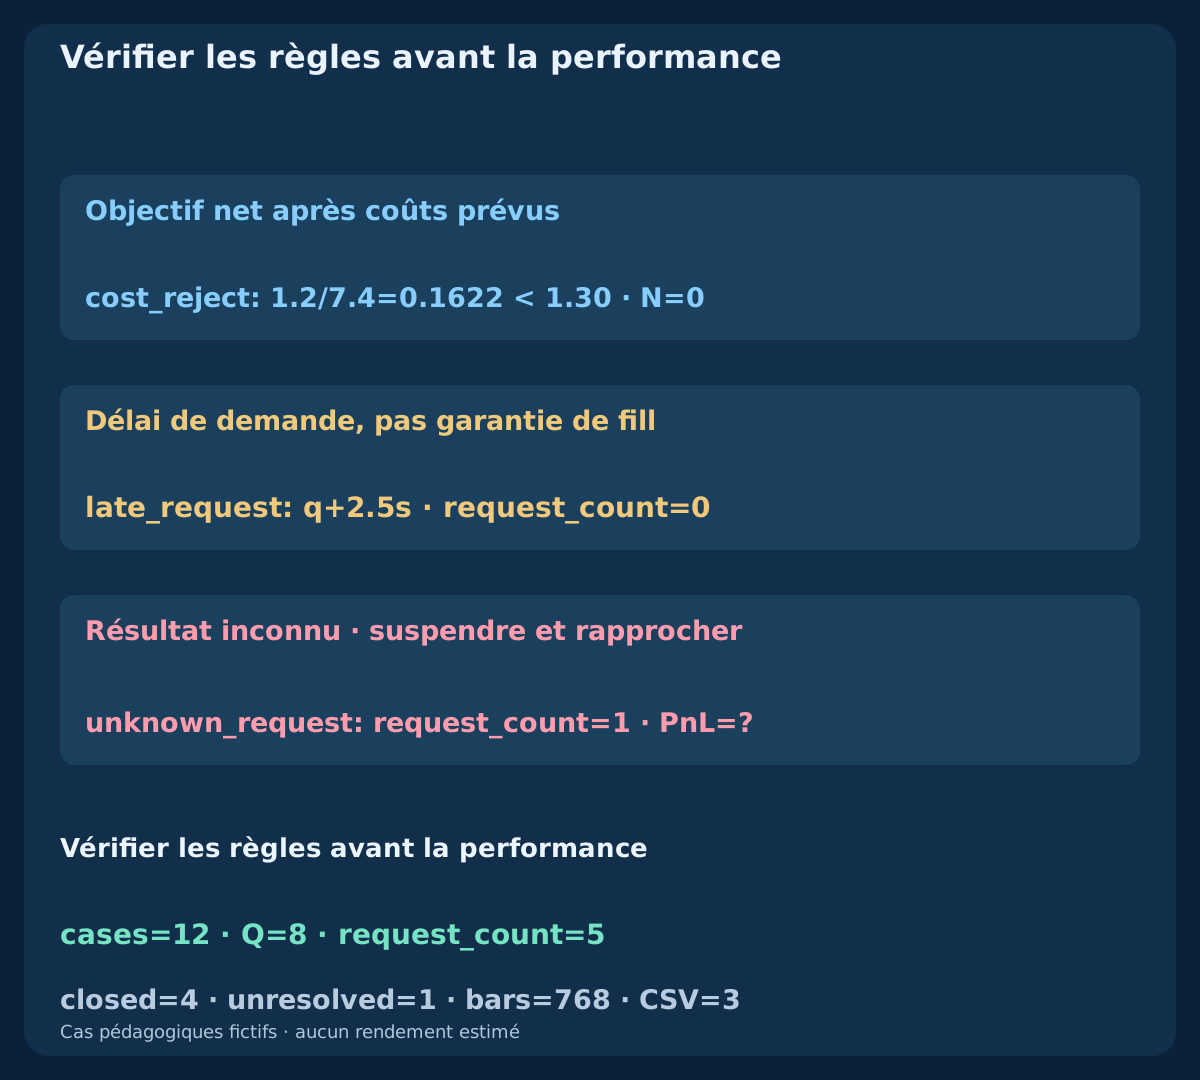
Une demande avec stop et objectif joints; abandon si l’environnement ne permet pas cette protection à l’entrée. Aucun nouvel envoi après refus, donnée périmée, spread excessif, délai ou timeout. bad_quote commence à 1.5 pip et passe ensuite à 0.8 : aucun ordre. late_request termine ses contrôles à q+2.5 s, trop tard pour envoyer. Une amélioration ne réactive pas q.
8. Suivre le BUY accepté jusqu’à la moyenne
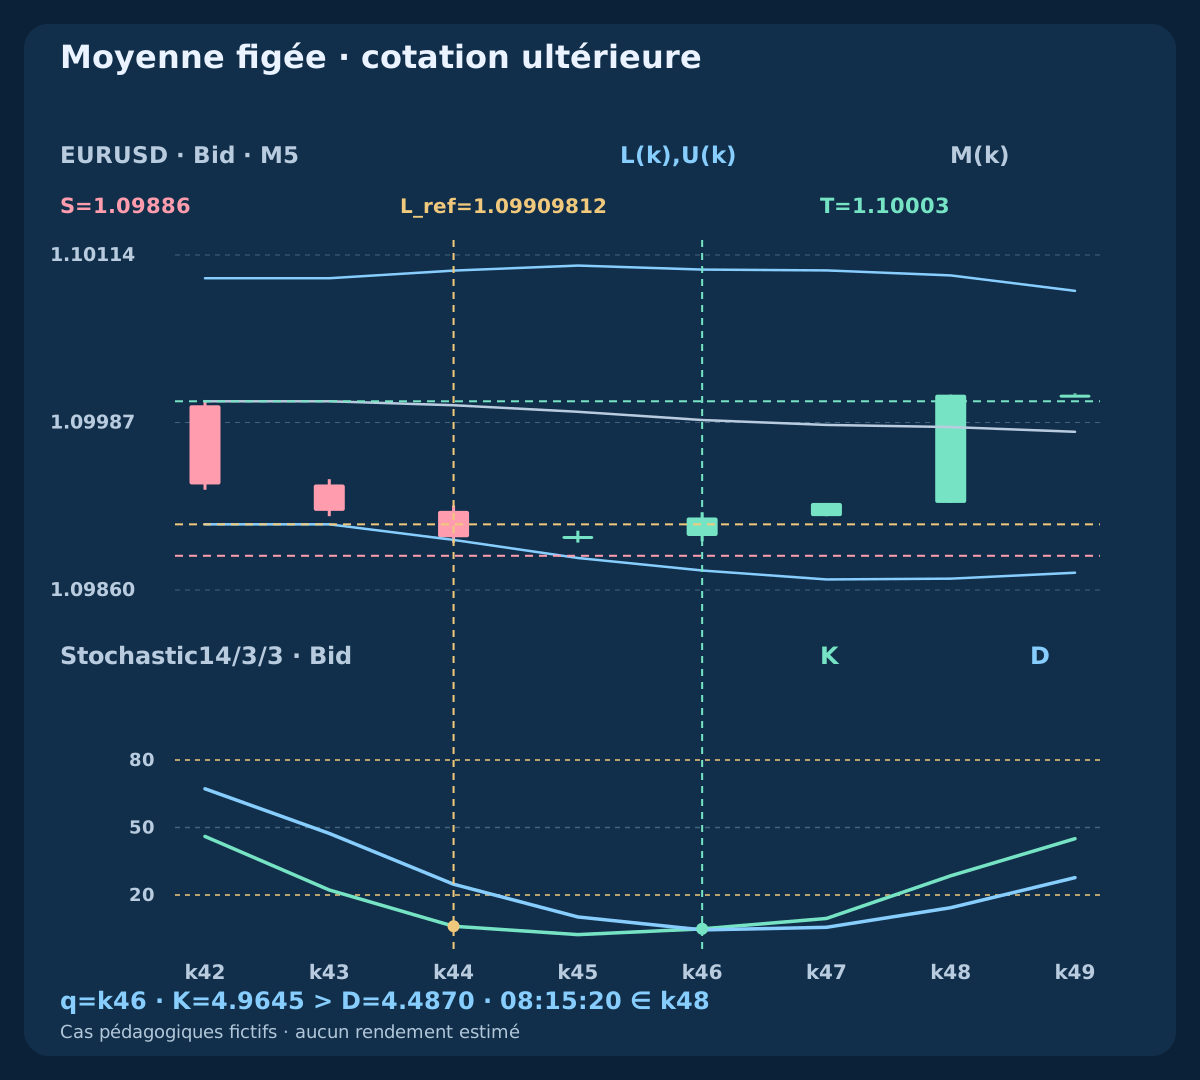
buy_target construit possède largeur préalable 18.6376 pips et L_ref≈1.09909812; M_ref=1.10003. À P=k44 / 08:00 UTC, clôture 1.09900 et K≈6.1069; prochaine 1.09901 encore dehors. Premier retour q=k46 / 08:10 UTC clôture 1.09915 : K≈4.9645 dépasse D≈4.4870 après différence précédente non positive. K n’a pas besoin de dépasser 20 : seul le croisement frais compte.
Premier Bid/Ask q+250 ms 1.09916 / 1.09924; niveaux S_bid=1.09886; T_bid=1.10003. Pire entrée 1.09926 : perte 5.0 pips, gain cible net 6.7, ratio 1.34. Fonds propres indépendants 10000 USD et budget 25 USD permettent 0.50 lots / 25.00 USD de risque prévu. Demande +400 ms, fill vérifié 1.09925 à +550 ms, Bid cible 08:15:20 : brut 7.8 moins commission réelle 0.6 donne 7.2 pips / 36.00 USD. La réserve n’est pas facturée.
| Sens | Bid / Ask | S / T | Perte (pip) | Objectif net (pip) | Ratio | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.09916 / 1.09924 | 1.09886 / 1.10003 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
| SELL | 1.10076 / 1.10084 | 1.10114 / 1.09997 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
9. Suivre SELL vers son objectif Ask figé
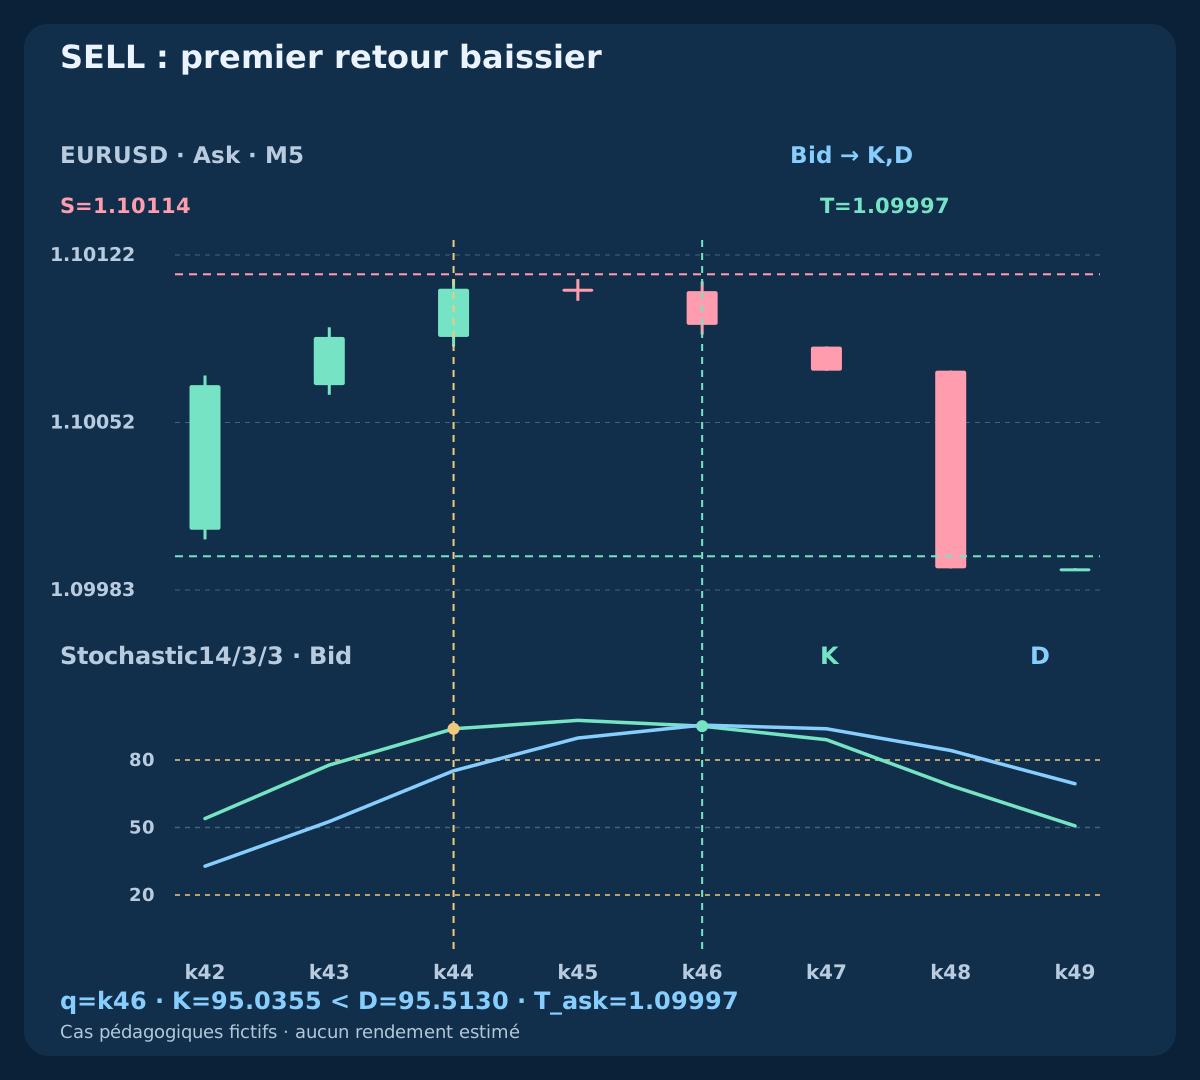
Le préfixe Bid indépendant sell_target reflète BUY autour de 2.20000. K d’origine≈93.8931 dépasse 80; retour K≈95.0355 sous D≈95.5130 après K≥D. Le croisement baissier peut rester au-dessus 80. Premier Bid/Ask 1.10076 / 1.10084, niveaux S_ask=1.10114; T_ask=1.09997. Objectif : moyenne figée arrondie en haut, jamais moyenne recalculée plus tard.
Pire entrée Bid 1.10074 : mêmes 5.0 pips de perte prévue,6.7 nets, ratio 1.34 et 0.50 lot. Fill vérifié 1.10075; Ask atteint 1.09997 à 08:15:20, net 7.2 pips et 36.00 USD. Bougies d’exécution Ask, Stochastique toujours Bid OHLC. La symétrie vérifie l’arithmétique des côtés, sans prouver les mêmes performances BUY et SELL.
10. Séparer retour refusé et échec dû aux coûts
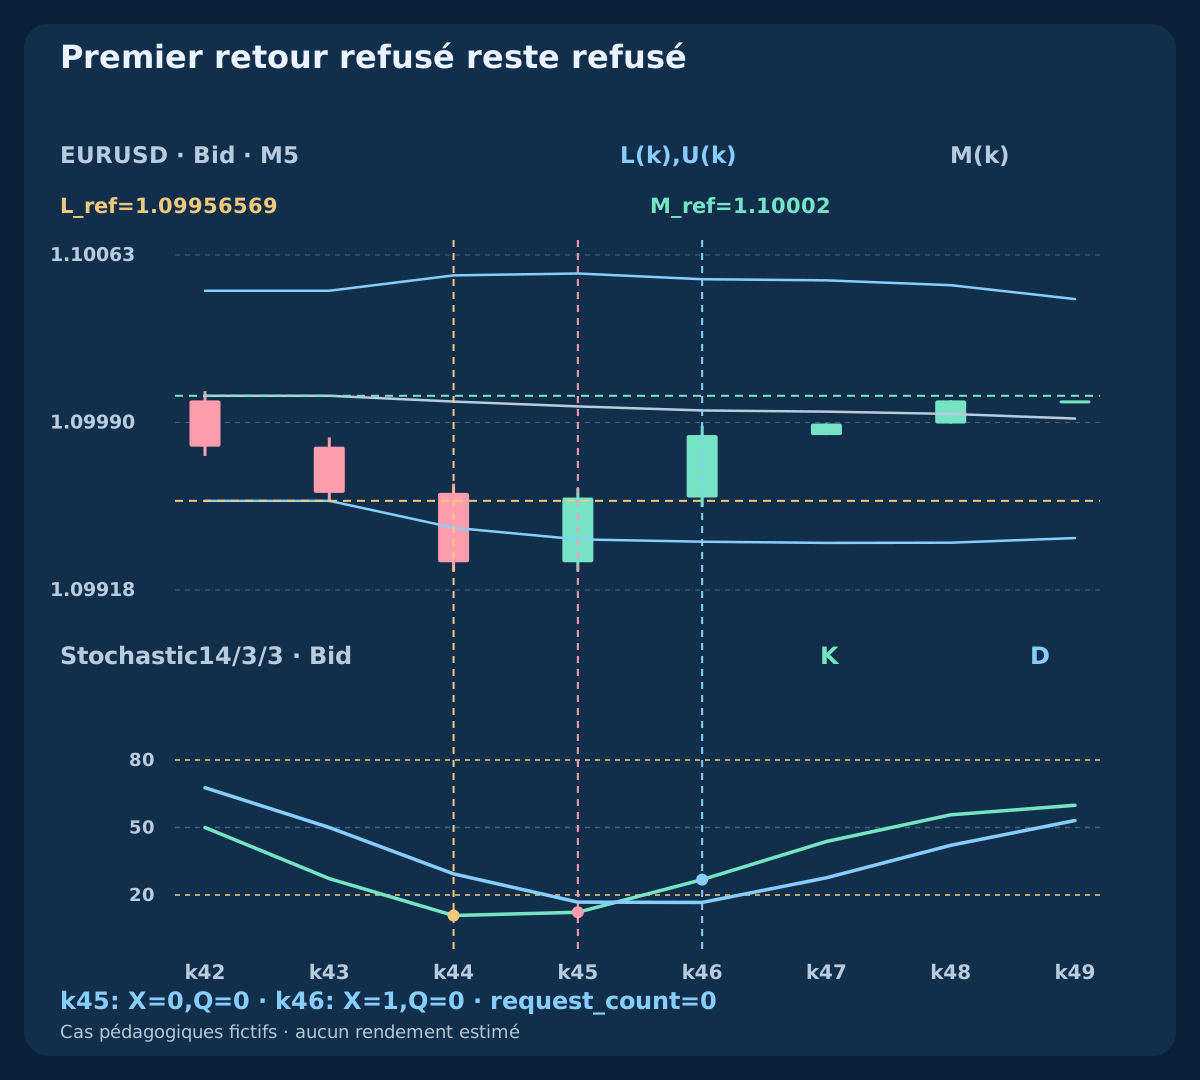
early_return revient d’abord à k45 / 08:05 UTC avec K≈12.3457 sous D≈16.8343 : refus. Le croisement k46 n’a plus de P actif. Dans moving_only la bande tombe sous un prix encore en baisse, sans récupération du seuil fixe. Retour réel et croisement à k47=P+3 arrivent après expiration. breakout_cancel ferme sous profondeur k45; k46 ne fait que déverrouiller. Tous gardent Q=0.
cost_reject conserve le signal ponctuel original du guide jusqu’à q, donc Q=1. Premier Bid/Ask 1.09970 / 1.09978, stop 1.09916 et moyenne fixe 1.10002 donnent perte prévue 7.4 pips mais gain net seulement 1.2 pips : ratio 0.1622 inférieur à 1.30. Aucune demande. Le cas accepté construit séparément un contexte plus large et dépassement moindre; il ne réécrit pas le signal ni n’établit un réglage optimal.
11. Sorties fixes, quatre bougies et fills réels
Après fill vérifié, nouvelles bandes et retournements de l’oscillateur ne déplacent pas la protection et ne ferment pas. Barrières BUY Bid≤S_bid OR Bid≥T_bid, SELL Ask≥S_ask OR Ask≤T_ask. Suivez cotations chronologiques et fills réels. Une bougie aux deux niveaux sans ordre des ticks ne permet pas de choisir le résultat favorable.
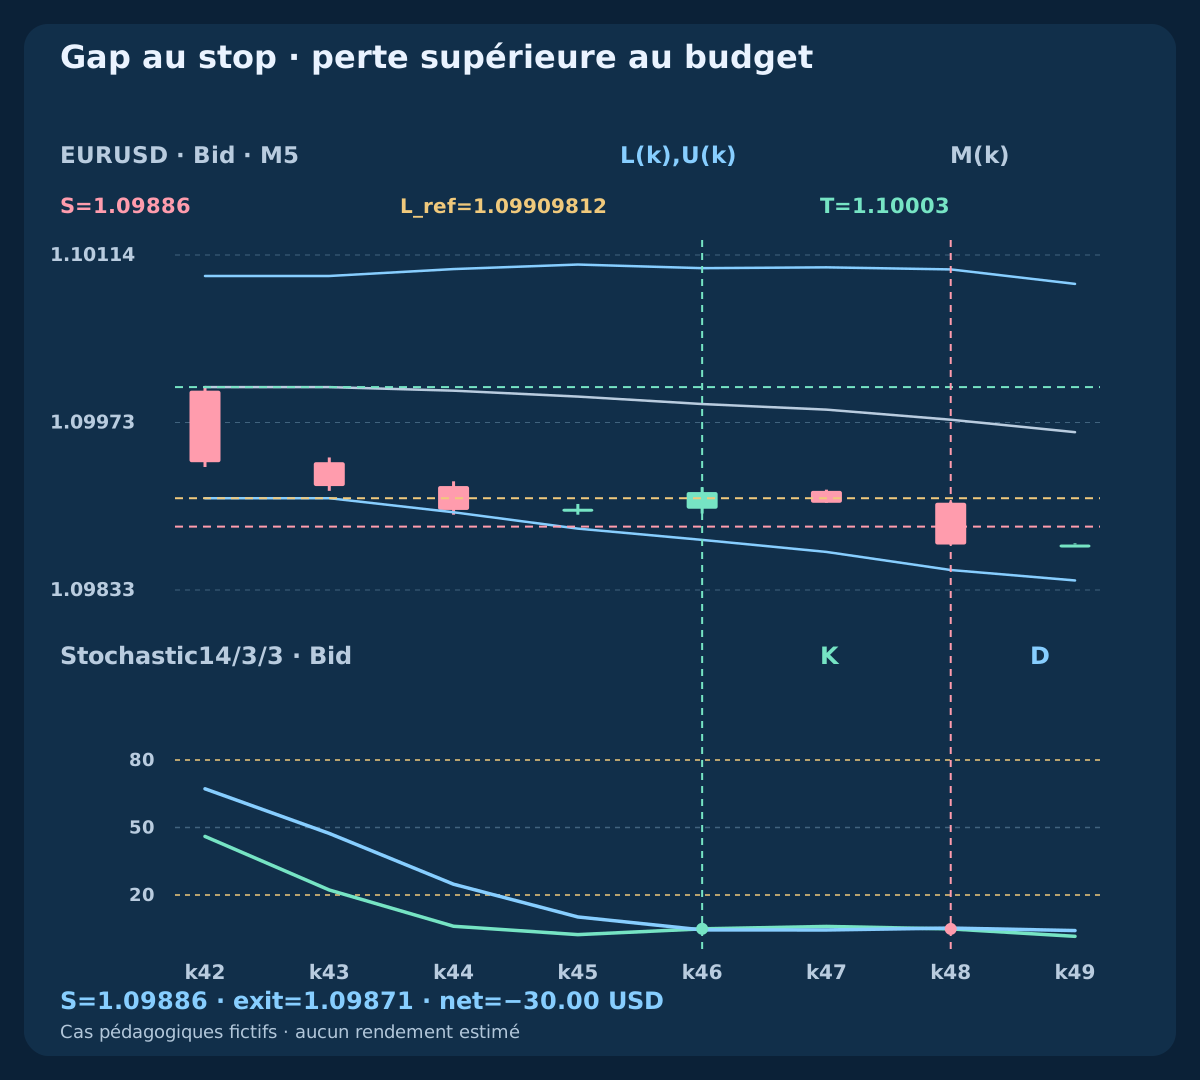
Sortie temporelle à la première cotation valide après min(q+4 completed M5 slots, 10:00 UTC), sauf fermeture antérieure. Quatre créneaux valent 20 minutes programmées. time_exit utilise 08:30:00.200, Bid 1.09918, net −1.3 pips / −6.50 USD. buy_gap sort à 1.09871,1.5 pip sous le stop : net −6.0 pips / −30.00 USD au-delà du budget. Stops et réserves ne plafonnent pas les pertes; les pannes retardent la clôture.
12. Rapprocher résultats inconnus et protection défaillante
La confirmation doit correspondre au symbole, sens, volume, stop et objectif propres. Journalisez un identifiant unique et rapprochez ordres et exécutions. Un timeout signifie unresolved≠rejected≠flat : suspendez les entrées, ne renvoyez rien et ne déduisez ni exécution ni PnL. unknown_request laisse ces champs vides faute de résultat de compte.
Si un fill hors tolérance défavorable ou une protection absente/incorrecte est confirmé, tentez la fermeture d’urgence du ticket propre vérifié puis bloquez les entrées. Vérifiez la fermeture et poursuivez le rapprochement si incertain. Ne réparez jamais en élargissant le stop. Les actions d’urgence ne sont pas des tentatives d’entrée; elles ne concernent pas les positions étrangères au modèle.
13. Dimensionner le risque et séparer réserve et frais
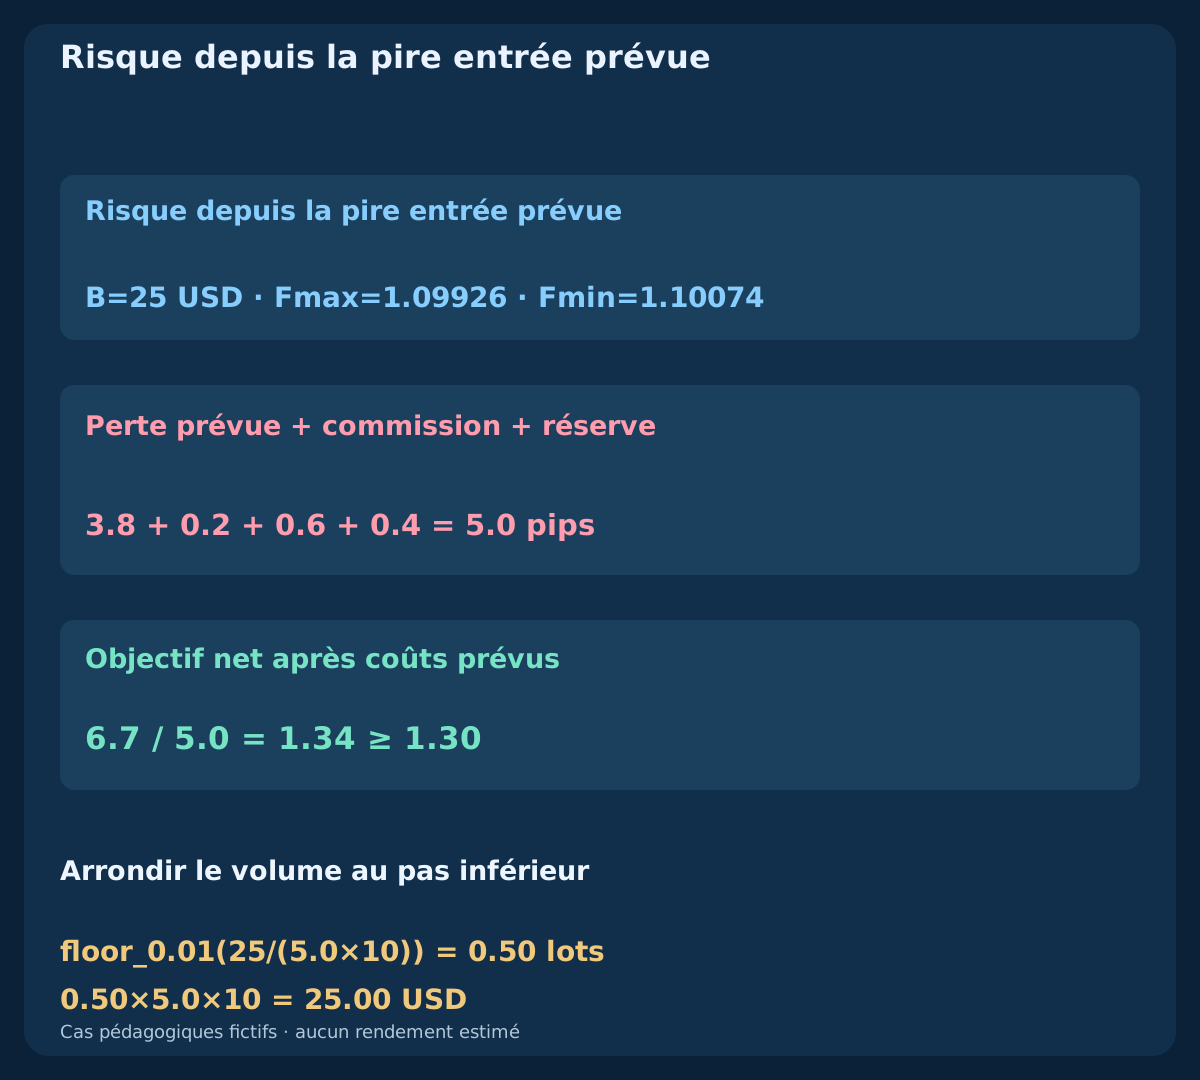
Appliquez B=min(0.0025*equity, equity−0.99*Eday) avec marge quotidienne positive. Avec 10 USD/pip/lot standard et pas 0.01 supposés, lots=floor_step(B/(planned loss pips*10)). Abandonnez sous le lot minimal ou si volume maximal, marge ou contrat échouent. Actualisez les conversions nécessaires; EURUSD et compte USD rendent ici le pip directement exprimé en USD.
Perte BUY (Fmax−S_bid)/pip+1.0, gain cible net (T_bid−Fmax)/pip−1.0; SELL reflète les distances depuis Fmin. Le spread est déjà inclus par les côtés exécutables : ne l’ajoutez pas. PnL réel utilise fills et frais réels; réserve 0.4 pip n’est pas une commission. Les 36.00 USD fictifs et le gain prévu répondent à des mesures différentes.
14. Reconstruire bougies, événements et résultats inconnus
Fichier public 12 independent cases ×64 bars=768 rows, clôtures UTC programmées depuis 2026-02-03 04:20 UTC. Quatre branches diagnostiques conservent l’histoire du guide jusqu’à q. BUY accepté utilise un préfixe construit différent, SELL son reflet. Indicateurs sur OHLC Bid propre. Ask préalable explicitement Bid+0.8 pip; OHLC ultérieurs issus des cotations listées, pas d’un flux réel récupéré.
Événements : cotations chronologiques, demandes, confirmations connues, sorties et timeout non résolu. Registre : références fixes, pire entrée prévue, fills réels, frais et inconnus séparés. La cotation q+20 min+200 ms appartient à la nouvelle k51 ouverte, pas à k50 terminée. Les prix ultérieurs n’impliquent pas un nouveau trade. Recalculez indépendamment tous les éléments.
Télécharger bougies M5 et indicateurs fictifs (CSV)
15. Vérifier les branches avant les performances
Le jeu contient 8 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Autres cas : premier spread refusé, délai manqué, signal valide avec ratio insuffisant, premier retour sans croisement, retour tardif, annulation de profondeur et égalité. Départs indépendants : aucun portefeuille d’une journée ni contournement de deux demandes quotidiennes. PnL sans ordre ou inconnu reste vide, pas un trade zéro inventé.
Figez spécification et toutes les variantes, puis testez des ticks Bid/Ask inédits adaptés, coûts variables, gaps, refus/inconnus, pannes et conversion horaire. Comparez espérance nette, drawdown, rotation, incertitude et sensibilité aux coûts. Testez seuil de fonds propres et protection défaillante sous contrôle. Ces succès et échecs construits ne prouvent ni taux de réussite réel, ni préparation opérationnelle, ni avantage économique.
| Cas indépendant | Demandes | Résultat |
|---|---|---|
| buy_target | 1 | Moyenne figée; fill connu |
| sell_target | 1 | Moyenne Ask; fill connu |
| buy_gap | 1 | Gap; −30.00 USD |
| time_exit | 1 | Temps; −6.50 USD |
| bad_quote | 0 | Premier spread refusé |
| late_request | 0 | Délai d’envoi dépassé |
| unknown_request | 1 | Inconnu; rapprochement |
| cost_reject | 0 | Ratio net refusé |
| early_return | 0 | Premier retour sans croisement |
| moving_only | 0 | Retour après expiration |
| breakout_cancel | 0 | Annulation de profondeur |
| flat | 0 | Aucun contexte ou signal valide |
16. Implémenter la même logique d’épisode et d’ordres
Séquence : données terminées, contexte antérieur, nouvelle origine extérieure, références figées, premier retour en deux bougies, croisement frais simultané, première cotation consommée, une demande, protection vérifiée, sortie fixe puis état sans position rapproché. Retour de bande mobile ne remplace pas récupération du prix figé. Tracez chaque échec et priorité, y compris signal valide sans gain net suffisant.
Deuxième stratégie complète du groupe scalping combiné. Le guide Bollinger–Stochastique explique les signaux; EMA–RSI utilise autre réinitialisation et géométrie cible. Guides de test et taille couvrent données et compte. La prochaine combinaison EMA–MACD demande ses propres règles et preuves. Auditez avant extension; les résultats fictifs ne justifient pas de promesse de profit.
Questions fréquentes
Un croisement ultérieur répare-t-il le premier retour refusé ?
Non. Le premier retour consomme P. Le croisement doit être simultané sur la bougie admissible; après fermeture de l’épisode, une nouvelle origine indépendante est nécessaire.
K doit-il quitter la zone 20/80 ?
Non. À l’origine K≤20 pour BUY ou K≥80 pour SELL. Le retour exige une nouvelle intersection K/D, sans sortie de zone supplémentaire.
L’objectif suit-il la moyenne Bollinger actuelle ?
Non. Figez la moyenne de P−1 et arrondissez vers l’intérieur au tick. Les valeurs ultérieures et le fill ne la recentrent jamais.
Pourquoi un signal valide ne produit-il aucun ordre ?
Première cotation : spread, temps, distance, gain net, compte et protection doivent passer. cost_reject a Q=1 mais trop peu de gain après coûts.
Un timeout permet-il une nouvelle demande ?
Non. Suspendez et rapprochez ordre et fills propres. Inconnu n’est ni refus ni preuve d’absence de position; PnL reste inconnu.
Les exemples établissent-ils la rentabilité ?
Non. Vérifications synthétiques indépendantes : ticks inédits adaptés, exécution réaliste et validation contrôlée supplémentaire restent nécessaires.
Sources et notes de recherche
MetaQuotes documente indicateurs et côtés exécutables; sa référence Stochastique explique l’oscillateur. John Bollinger décrit les limites des touches et des parcours de bande. Formules finies, épisode, objectif, délais et risque sont des choix de recherche, non des recommandations optimisées ou garanties du courtier.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Spécification pédagogique. Prix, cotations et résultats fictifs. Le Forex comporte des risques. Stops, paramètres de glissement et réserves ne garantissent ni prix, ni gains, ni perte maximale réelle.