
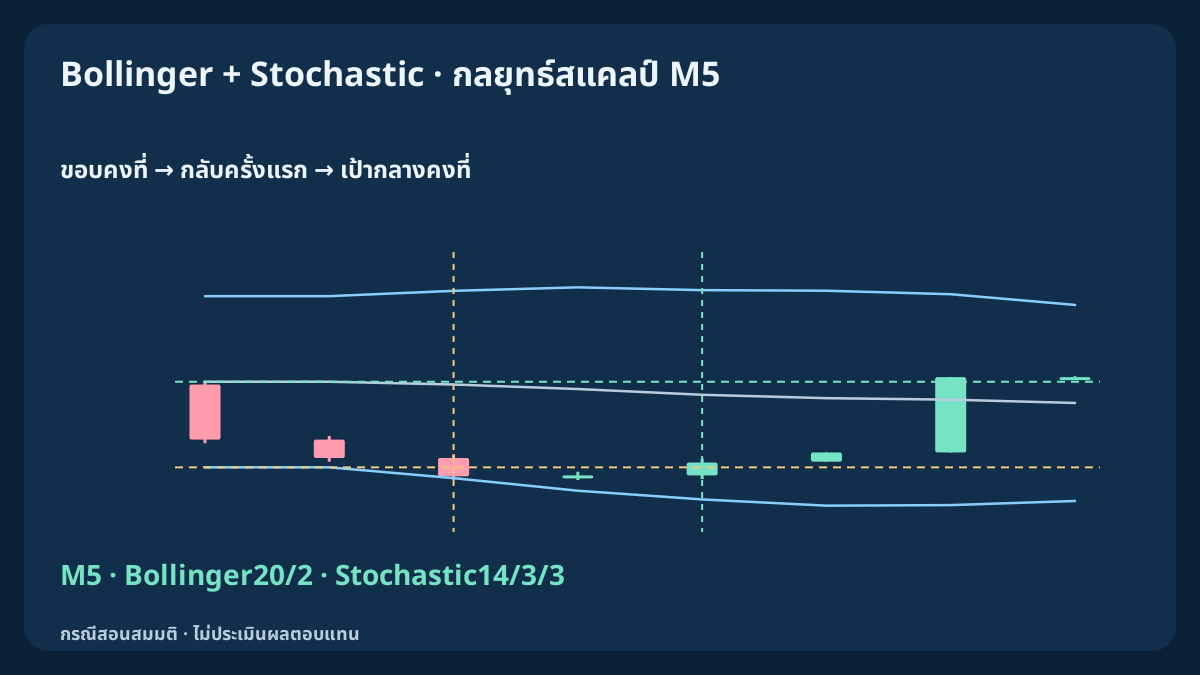
แค่กลับเข้าแถบที่เคลื่อนอยู่ยังไม่พอ กลยุทธ์นี้ต้องกลับผ่านขอบเดิมที่ตรึงเป็นครั้งแรก มีการตัด Stochastic ใหม่ในแท่งเดียวกัน และเหลือระยะที่ทำรายการได้ถึงเส้นกลางคงที่หลังต้นทุน แต่ละสิทธิให้ตัดสินใจเข้าได้ครั้งเดียว
1. ตรึงโมเดลการกลับครั้งแรกให้ครบ
ใช้ EURUSD · M5 · Bid OHLC · Close และบัญชี USD Bollinger บอกตำแหน่งสัมพัทธ์และการกระจาย ส่วน Stochastic ให้การตัดที่ระบุเวลา ทั้งคู่ใช้ราคาซ้ำและอาจค้างสุดโต่งระหว่างแนวโน้ม โมเดลทำซ้ำได้แต่ไม่อ้างอัตราชนะ ค่าดีที่สุด หรือกำไรคาดหวัง การแตะแถบอย่างเดียวไม่ใช่เข้า
หนึ่งสถานะของโมเดลหรือคำขอไม่ทราบผลต่อสัญลักษณ์ ไม่ถัว เพิ่ม เฮดจ์ ปิดบางส่วน trailing หรือคุ้มทุน ไม่รับจุดเริ่มใหม่ระหว่างถือหรือรอคำขอ หลังออกยืนยันแล้วรอเหตุการณ์นอกแถบใหม่ที่อิสระ ข้อมูลจำเป็นหายให้จบการสังเกตและสร้างประวัติต่อเนื่อง ชั่วโมง UTC และการตรวจดำเนินการเหมือน EMA–RSI เพื่อเทียบข้อกำหนดได้ง่าย
2. กำหนดแถบและสูตร Stochastic ให้ชัด
ตั้งแต่ k19 ใช้ M=mean(C[k−19...k]); V=mean((C−M)^2) ตัวหารความแปรปรวนประชากร20 กำหนด L=M−2sqrt(V); U=M+2sqrt(V) Stochastic14/3/3 ใช้ high/low Bid ที่ปิดแล้ว: A=C−LL14; B=HH14−LL14, K=100*sum(A[k−2...k])/sum(B[k−2...k]) และ D=mean(K[k−2...k]) อัตราส่วนของผลรวมไม่ใช่ค่าเฉลี่ยสามเปอร์เซ็นต์ดิบเมื่อตัวหารต่างกัน ผลรวมตัวหารศูนย์ใช้ข้อตกลง K=50
K เริ่ม k15, D k17, การตัดใหม่ k18 อ่านบัฟเฟอร์ปิดด้วย shift=1 ก่อนหน้าด้วย shift=2 เลื่อนกราฟศูนย์ เก็บโมเมนต์และ K/D เป็นเศษส่วนตรง เปรียบเกณฑ์แถบด้วยอสมการกำลังสองที่เทียบเท่า รากมีไว้แสดงผล ประวัติหรือระบบอื่นอาจให้ค่าต่าง จึงไม่พิสูจน์ตรงกับเทอร์มินัล สองส่วนเบี่ยงเบนไม่รับประกันโอกาสอยู่ในแถบในอนาคต
| องค์ประกอบ | ฐานที่กำหนด | บทบาท / สมมติฐาน |
|---|---|---|
| ราคาและข้อมูล | EURUSD · Bid · M5 · Close | BB20/2 · Stochastic14/3/3 |
| แถบ Bollinger | SMA20 · V=Σ(C−M)²/20 · 2σ | 8...30pip · |ΔM_3|≤2pip |
| Stochastic | 14/3/3 · Low/High · SMA | K=100ΣA/ΣB · D=SMA3(K) |
| สัญญาและขั้นราคา | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| ขีดจำกัดบัญชี | 0.25% · 1% · 2 | งบต่อเข้า · พื้นรายวัน · คำขอต่อวัน |
3. BUY: ตรึงบริบทก่อนหน้าและใช้การกลับครั้งแรก
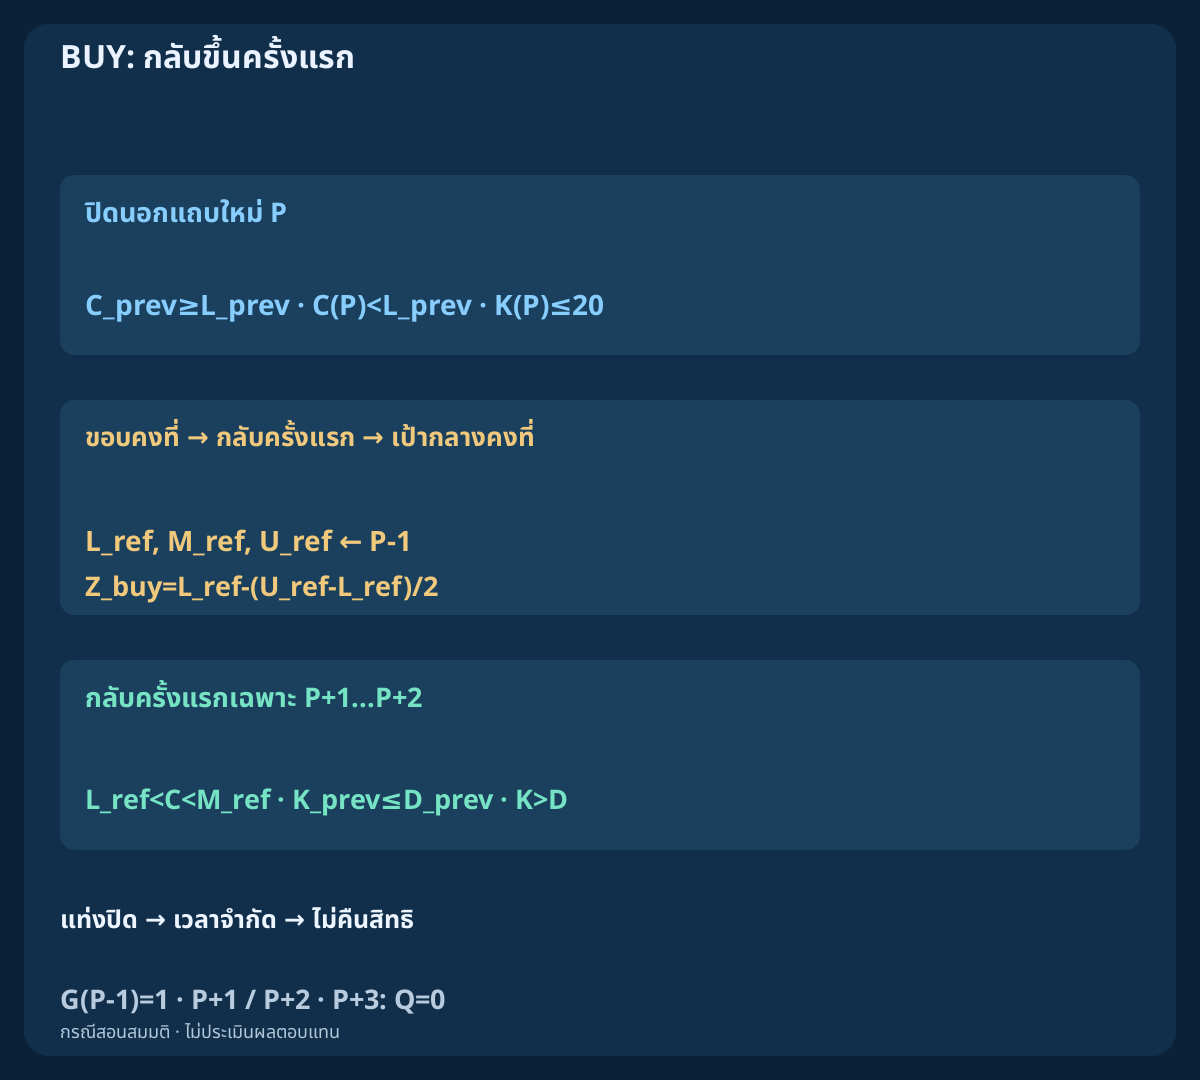
แท่งก่อนหน้าต้องผ่าน G=[8≤(U−L)/pip≤30 AND abs(M(k)−M(k−3))/pip≤2] ประเมินได้จาก k22 จุดเริ่มนอกแถบ P ใหม่ต้อง C(P−1)≥L(P−1) AND C(P)<L(P−1) AND K(P)≤20 ตรึง L_ref, M_ref, U_ref จาก P−1 และ Z_buy=L_ref−(U_ref−L_ref)/2 ปฏิเสธปิดที่ Z หรือต่ำกว่า G คงที่ P−1 ไม่ตรวจใหม่กับแถบภายหลังที่สะดวกกว่า
แต่ละแท่งถัดไปยกเลิกก่อนถ้า C≤Z_buy แล้วหมดอายุถ้า k>P+2 จึงตรวจการกลับผ่านอย่างเคร่งครัดครั้งแรก ต้อง L_ref<C<M_ref และการตัดใหม่ K_prev≤D_prev AND K>D ในแท่งเดียว ใช้ได้แค่ P+1 และ P+2 กลับครั้งแรกไม่มีการตัดหรือถึงกลางแล้วใช้ P เป็นการปฏิเสธ แท่งปิดนอกเพิ่มไม่แทน P หรือยืดเวลา
4. SELL: กลับทิศสัญญาณและระบุฝั่งออก
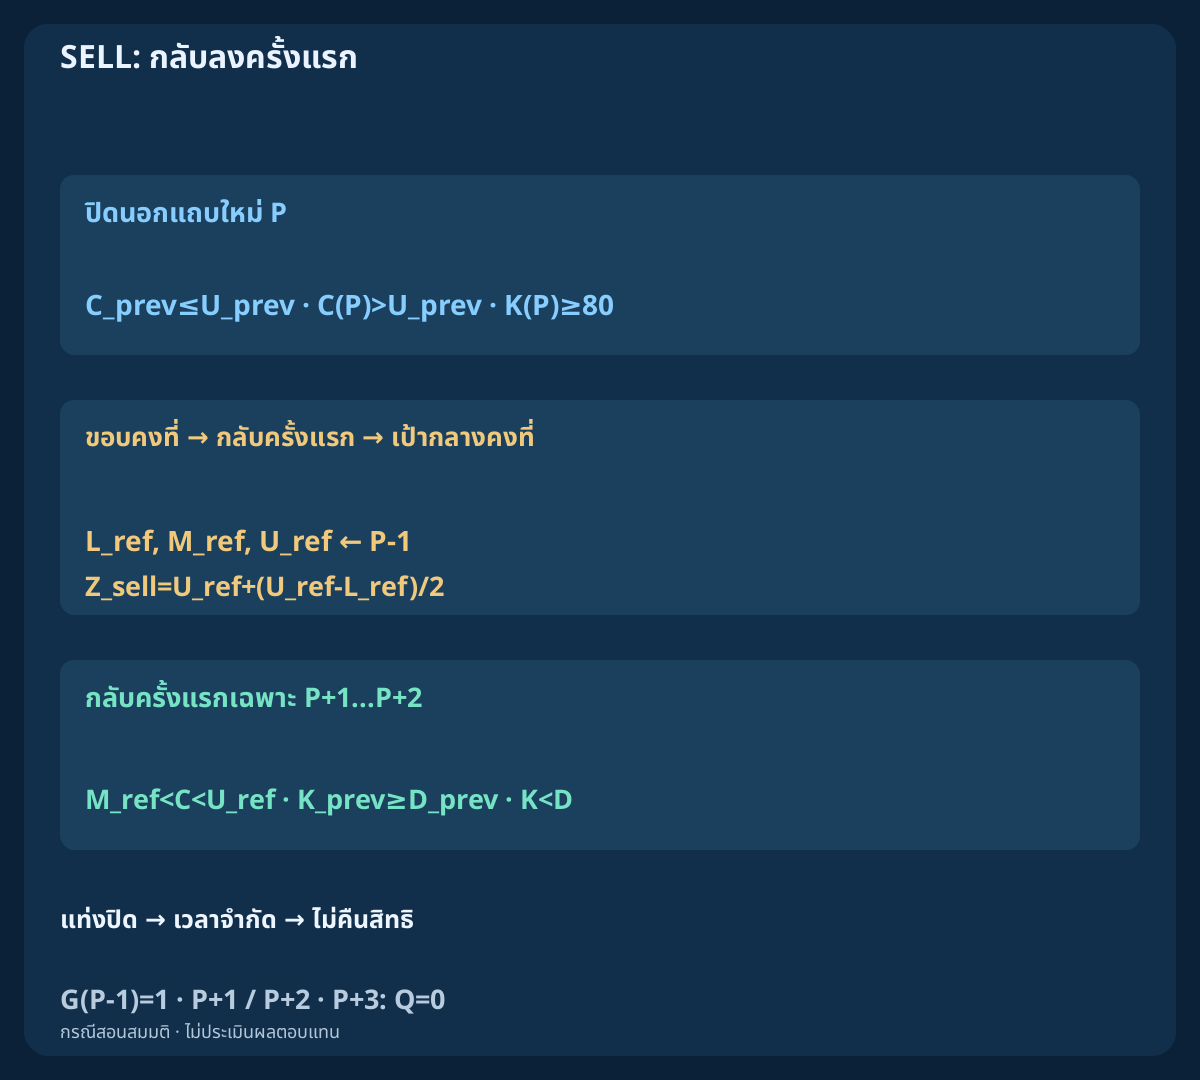
จุดเริ่ม SELL ใหม่ต้อง G เดิมและ C(P−1)≤U(P−1) AND C(P)>U(P−1) AND K(P)≥80 ตรึงฐานเดิมและ Z_sell=U_ref+(U_ref−L_ref)/2 ปฏิเสธหรือยกเลิกที่ C≥Z_sell หมดอายุหลัง P+2 จากนั้นต้องการ M_ref<C<U_ref ครั้งแรกกับการตัดใหม่ K_prev≥D_prev AND K<D การตัดทีหลังไม่ซ่อมครั้งแรกที่ปฏิเสธ ไม่เริ่มซ้ำบนแท่งเดียว
หลังยกเลิกหรือหมดอายุแล้วยังนอก ให้ล็อกจนราคาปิดกลับผ่านขอบคงที่ นั่นแค่ปลดให้จุดเริ่มอิสระอนาคต BUY เข้า Ask ออก Bid; SELL กลับกัน สต็อป Ask เชิงตัวเลขมาจาก high Bid ไม่ใช่จุดสูง Ask ที่เห็นจริง OHLC Bid ไม่ระบุทาง Ask หรือลำดับออกในแท่ง
5. จำกัดช่วงเวลา บัญชี และความเสี่ยงรายวัน
รับเวลาผ่านเกณฑ์เฉพาะ 07:00≤q UTC<09:30 และปิดที่ 10:00 UTC เป็นเวลา UTC คงที่ ไม่อ้างว่าเท่ากับช่วงลอนดอนที่ปรับเวลาออมแสง บันทึกการแปลงเวลาของโบรกเกอร์ ตรวจพบแท่งภายใน 1s เวลาเสนอราคาต้องไม่ก่อน q และอายุขณะส่งไม่เกิน 250ms การวัดมิลลิวินาทีต้องมีบันทึกที่เหมาะสมและนาฬิกาแบบเพิ่มต่อเนื่อง ไม่เติมความละเอียดจากเวลาเซิร์ฟเวอร์ระดับวินาที
สูงสุด 2 transmitted entry requests/day รวมคำสั่งถูกปฏิเสธและหมดเวลารอ การไม่ผ่านก่อนส่งใช้ q แต่ไม่นับเป็นการส่ง บันทึก equity เริ่มวัน Eday ที่ตรวจแล้ว เมื่อถึง 0.99*Eday หยุดเข้าและปิดสถานะของโมเดลที่ราคาใช้ได้แรก หากฐานไม่ทราบ มีเงินเข้าออก หรือบัญชียังไม่กระทบยอดให้พัก รีเซ็ตรายวันเมื่อไม่มีสถานะและตรวจครบเท่านั้น ไม่มีตัวกรองข่าวอัตโนมัติในกติกานี้
| ช่วง | เส้นตาย / หน้าต่าง | การกระทำ |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | เวลาผ่านเกณฑ์ |
| q+1s | ≤1000ms | พบแท่งครั้งแรกช้าที่สุด |
| q+2s | ≤2000ms · age≤250ms | ไม่เกินหนึ่งคำขอ |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | ออกที่ราคาแรก |
6. ตรึงเป้ากลางและสต็อปฝั่งดำเนินการ
ใช้ d=abs(E0−S)/pip กับ 3≤d≤12 สต็อป BUY คือ low Bid ปิดแล้วต่ำสุด P ถึง q ลบหนึ่ง pip ปัดลง ส่วน SELL high Bid สูงสุดบวกหนึ่ง pip ปัดขึ้นเป็นเกณฑ์ Ask เป้า BUY T_bid=floor_tick(M_ref) และ SELL T_ask=ceil_tick(M_ref) ถ้าเส้นกลางอยู่ระหว่าง tick จะปัดเป้าเข้าหาจุดเข้า ตรึงจากเหตุการณ์และราคาแรก ไม่ย้ายตามแถบใหม่หรือจับคู่จริง
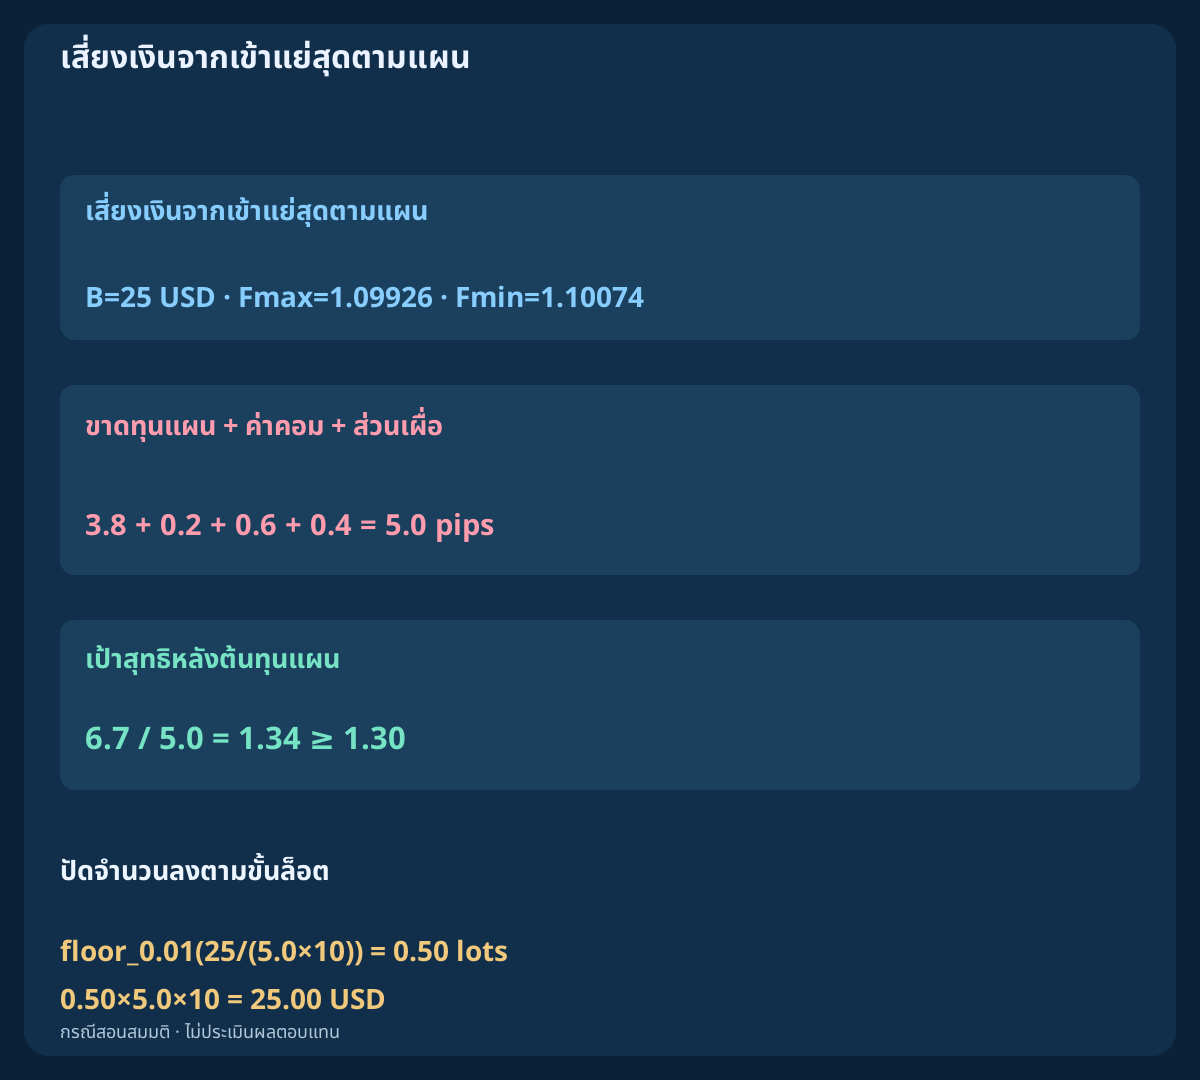
เผื่อเข้าแย่ลง 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip บวกค่าคอมไปกลับ0.6pip และส่วนเผื่อดำเนินการออก0.4ครั้งเดียวในขาดทุนแผน ลบจากเป้ากำไรและต้อง net reward/planned loss≥1.30 F รวมการเข้าแย่แล้ว ส่วนเผื่อเฉพาะออก ระดับผิดข้อจำกัดโบรกเกอร์ให้งด ไม่ขยายสต็อป
| เข้าอ้างอิง | สต็อปคงที่ | เป้าคงที่ | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(M_ref) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(M_ref) |
7. ใช้ราคาแรกและส่งเพียงครั้งเดียว
เมื่อตรวจ q ครั้งแรกเก็บ Bid/Ask แรก ต้องมีสเปรด ≤1.0pip และ Bid ห่างจากราคาปิด Bid ของ q แบบสัมบูรณ์ ≤1.0pip ตรวจและส่งภายใน q+2s รวมขอบเขต ตรวจราคาปัจจุบัน อายุ ต้นทุน ความเสี่ยง สิทธิ มาร์จิน และการป้องกันก่อนส่ง ผิดข้อใดใช้ q ไป ราคาเปลี่ยนต้องยังอยู่ในช่วงยอมรับเดิมและผ่านทุกข้อ ส่วนฐานและระดับคงเดิม
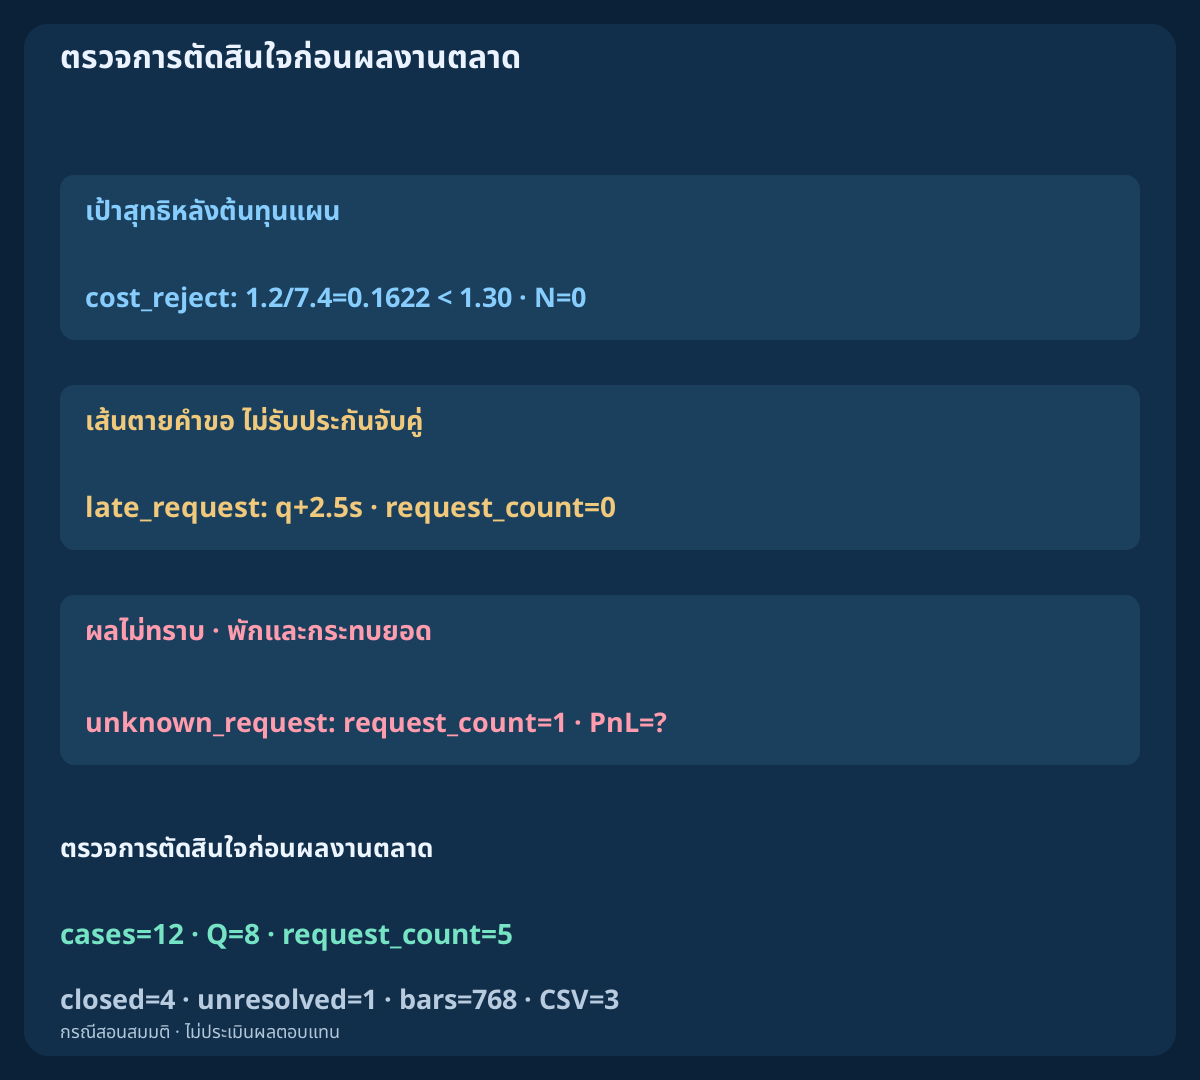
ส่งหนึ่งคำขอพร้อมสต็อปและเป้า หากระบบไม่รองรับเข้าพร้อมป้องกันให้งด ไม่ส่งเข้าใหม่หลังถูกปฏิเสธ ข้อมูลเก่า สเปรดผิด เส้นตาย หรือ timeout กรณี bad_quote เริ่ม1.5pip ภายหลัง0.8ก็ไม่มีคำสั่ง late_request ตรวจเสร็จ q+2.5s จึงห้ามส่ง ราคาดีขึ้นภายหลังไม่คืนสิทธิ
8. ติดตาม BUY ที่ผ่านจนถึงเส้นกลาง
buy_target ที่สร้างมีความกว้างก่อน 18.6376 pips และ L_ref≈1.09909812; M_ref=1.10003 ที่ P=k44 / 08:00 UTC ปิด1.09900 K≈6.1069 ถัดมา1.09901ยังนอก กลับครั้งแรก q=k46 / 08:10 UTC ปิด1.09915 K≈4.9645เหนือ D≈4.4870หลังส่วนต่างก่อนหน้าไม่บวก ไม่ต้อง K ผ่าน20 แต่ต้องตัด K/D ใหม่
Bid/Ask แรก q+250ms คือ 1.09916 / 1.09924 ระดับ S_bid=1.09886; T_bid=1.10003 เข้าแย่สุด1.09926 ให้ขาดทุน5.0pip เป้าสุทธิ6.7 อัตรา1.34 equity อิสระ 10000 USD งบ25USD ให้เสี่ยงแผน 0.50 lots / 25.00 USD ส่ง +400ms ยืนยันจับคู่1.09925ที่ +550ms เป้า Bid08:15:20 รวม7.8ลบค่าคอมจริง0.6ได้ 7.2 pips / 36.00 USD ไม่คิดส่วนเผื่อเป็นค่าธรรมเนียม
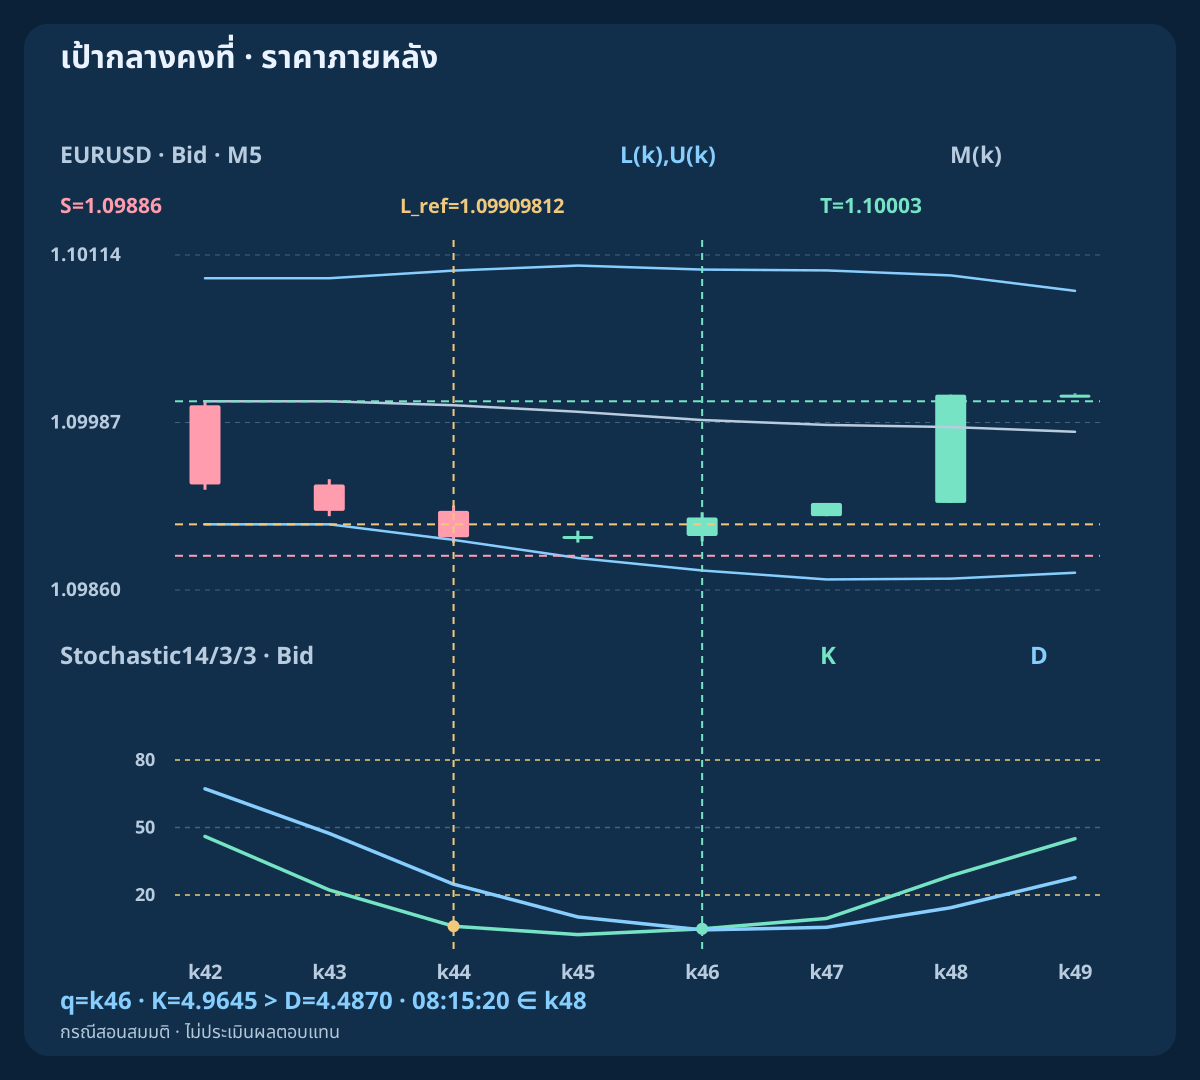
| ทิศ | Bid / Ask | S / T | ขาดทุน (pip) | เป้าสุทธิ (pip) | อัตราส่วน | ล็อต | เสี่ยง USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.09916 / 1.09924 | 1.09886 / 1.10003 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
| SELL | 1.10076 / 1.10084 | 1.10114 / 1.09997 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
9. ติดตาม SELL ไปเป้าเส้นกลาง Ask คงที่
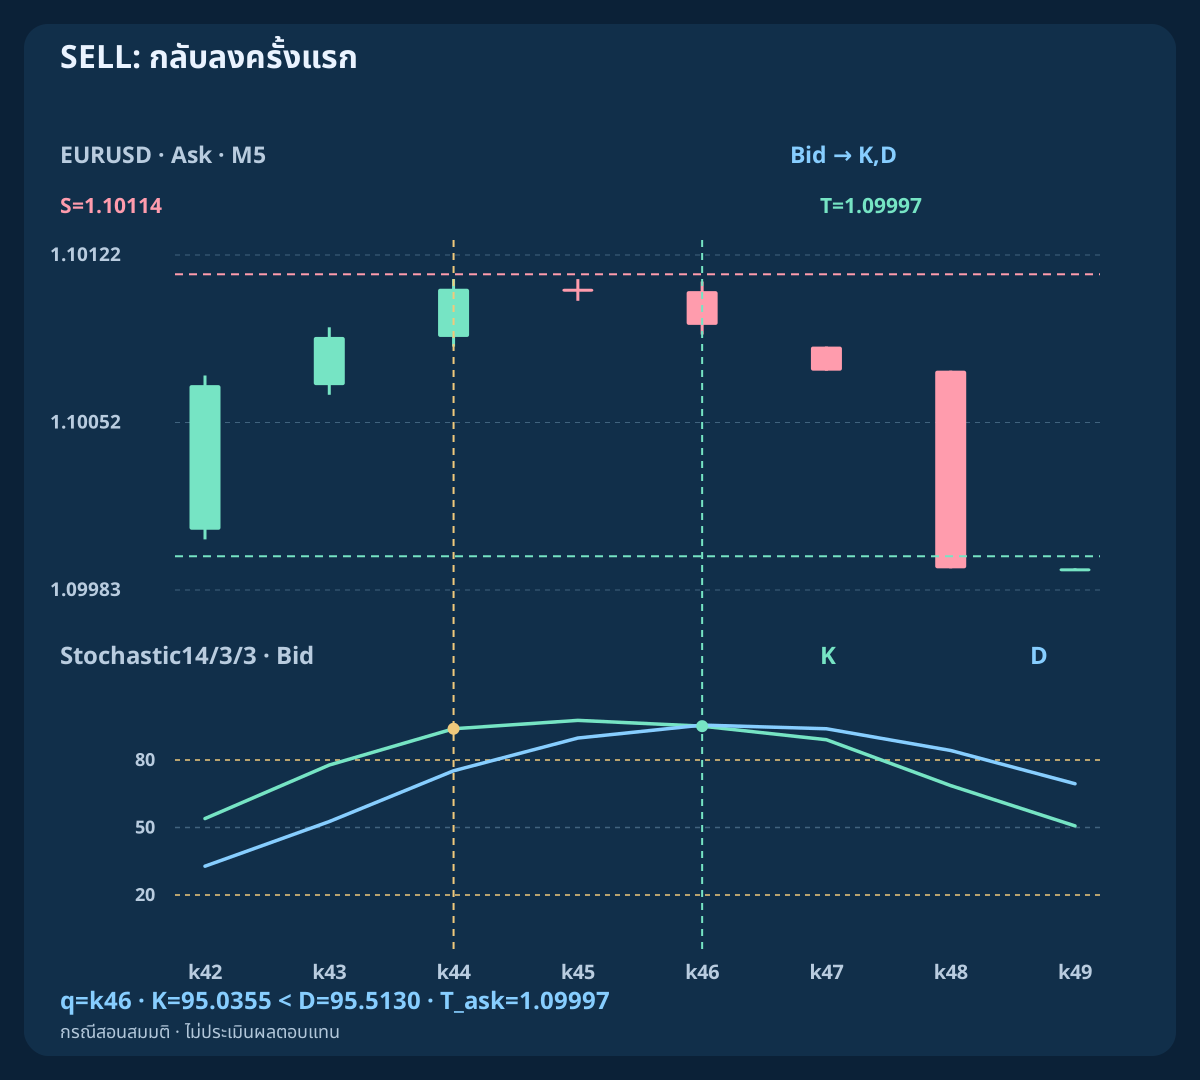
ช่วงต้น Bid อิสระ sell_target สะท้อน BUY รอบ2.20000 K เริ่ม≈93.8931เหนือ80 กลับที่ K≈95.0355ต่ำกว่า D≈95.5130หลัง K≥D จึงตัดลงได้ทั้งที่ยังเหนือ80 Bid/Ask แรก 1.10076 / 1.10084 ระดับ S_ask=1.10114; T_ask=1.09997 เป้าคือเส้นกลางเดิมปัดขึ้น ไม่ใช่คำนวณใหม่ภายหลัง
เข้า Bid แย่สุด 1.10074 ให้ขาดทุน5.0pip เป้าสุทธิ6.7 อัตรา1.34 และ0.50ล็อตเหมือนกัน จับคู่ยืนยัน 1.10075 Ask ถึง1.09997เวลา08:15:20 สุทธิ7.2pip,36.00USD แท่งออก Ask แต่อินดิเคเตอร์ยัง OHLC Bid สมมาตรสร้างเพื่อตรวจการคำนวณฝั่งราคา ไม่พิสูจน์ BUY/SELL ได้ผลเท่ากัน
10. แยกการกลับที่ปฏิเสธจากการไม่ผ่านต้นทุน
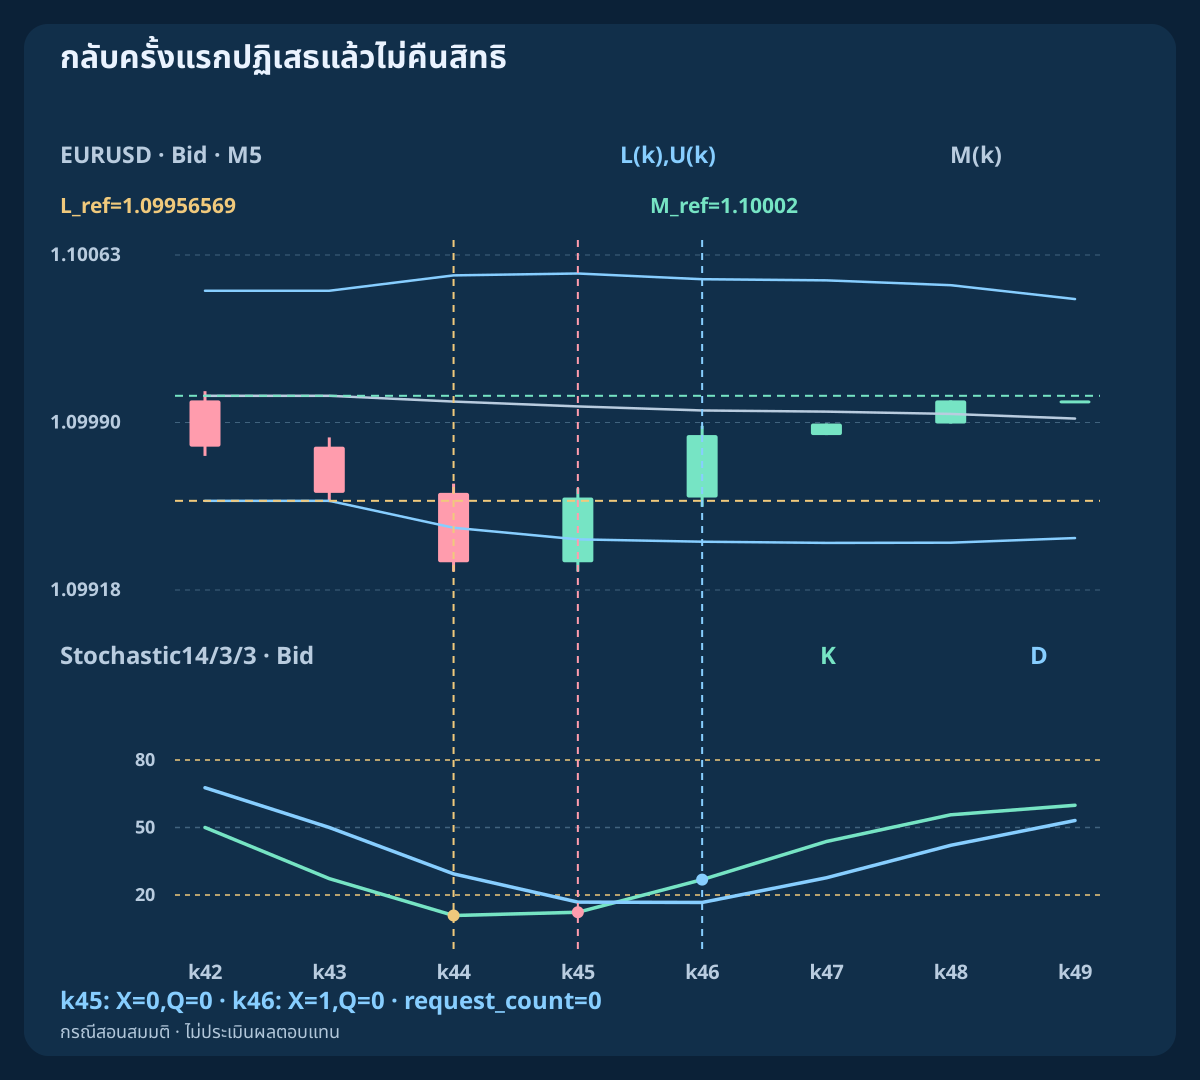
early_return กลับครั้งแรก k45 / 08:05 UTC K≈12.3457ต่ำกว่า D≈16.8343 จึงปฏิเสธ การตัด k46 ไม่มี P ทำงาน moving_only แถบลงต่ำกว่าราคาที่กำลังลงโดยไม่ฟื้นขอบตรึง กลับและตัดจริง k47=P+3 หลังหมดอายุ breakout_cancel ปิดใต้ขอบลึก k45; k46แค่ปลดล็อก ทั้งหมดคง Q=0
cost_reject เก็บสัญญาณทันเวลาของคู่มือเดิมถึง q จึง Q=1 Bid/Ask แรก 1.09970 / 1.09978 สต็อป1.09916 เป้ากลาง1.10002 ให้ขาดทุน 7.4 pips แต่เป้าสุทธิแค่ 1.2 pips อัตรา 0.1622 ต่ำกว่า1.30 ไม่ส่งคำขอ กรณีผ่านสร้างบริบทกว้างและการหลุดตื้นกว่าแยกต่างหาก ไม่เขียนสัญญาณเดิมใหม่หรือพิสูจน์ค่าตลาดที่เหมาะที่สุด
11. ออกคงที่ สี่แท่ง และราคาจับคู่จริง
หลังยืนยันเข้า แถบใหม่หรือออสซิลเลเตอร์กลับทิศไม่ย้ายการป้องกันหรือปิด BUY กระตุ้น Bid≤S_bid OR Bid≥T_bid SELL Ask≥S_ask OR Ask≤T_ask ใช้ราคาเรียงเวลาและจับคู่จริง แท่งมีทั้งสองระดับแต่ไม่ทราบลำดับ tick ห้ามเลือกผลดี
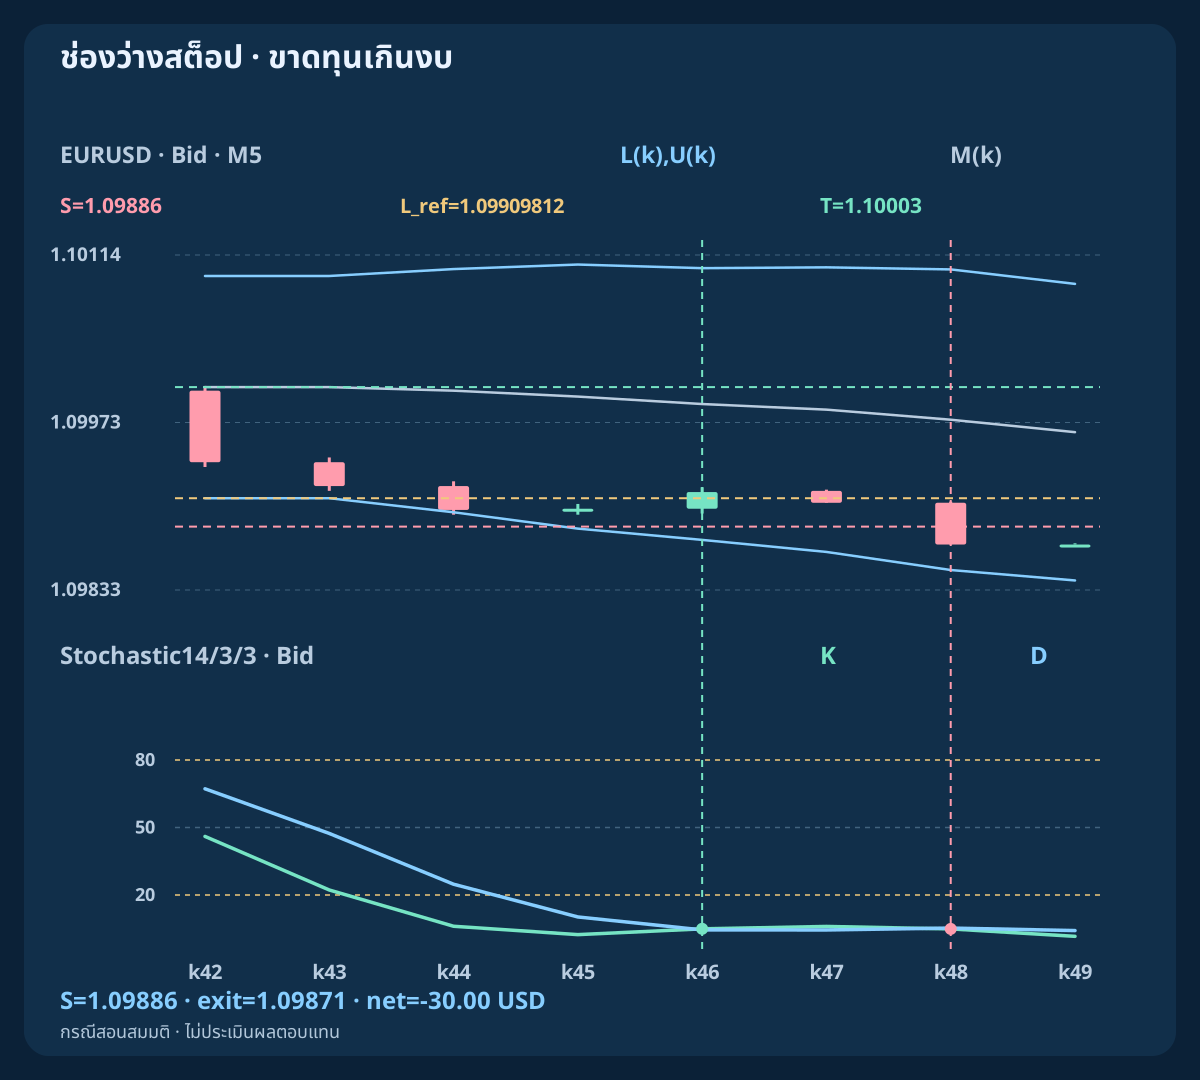
ออกเวลาในราคาใช้ได้แรกหลัง min(q+4 completed M5 slots, 10:00 UTC) ถ้ายังเปิด สี่ช่วงคือ20นาทีตามกำหนด time_exit ใช้ 08:30:00.200 Bid1.09918 สุทธิ −1.3 pips / −6.50 USD buy_gap ออก 1.09871 แย่กว่าสต็อป1.5pip สุทธิ −6.0 pips / −30.00 USD เกินงบ สต็อปและส่วนเผื่อไม่จำกัดขาดทุนจริง ระบบขัดข้องอาจทำให้ปิดช้า
12. กระทบยอดผลไม่ทราบและการป้องกันผิด
การยืนยันต้องตรงสัญลักษณ์ ทิศ จำนวน สต็อป และเป้าของโมเดล บันทึกรหัสความพยายามเฉพาะ ตรวจคำสั่งจริงและประวัติจับคู่ timeout หมายถึง unresolved≠rejected≠flat พักการเข้า ไม่ส่งซ้ำหรือเดาว่าจับคู่และได้ PnL เท่าไร unknown_request เว้นว่างเพราะยังไม่ทราบผลบัญชี
หากพบการจับคู่เกินขอบเขตแย่ลงหรือการป้องกันหาย/ผิด ให้พยายามปิดฉุกเฉิน ticket ของโมเดลที่ยืนยันแล้วและหยุดเข้า ตรวจผลปิด หากไม่แน่ใจให้ตรวจความเสี่ยงต่อ ห้ามขยายสต็อปเพื่อซ่อม การฉุกเฉินแยกจากจำนวนครั้งเข้า และไม่ยุ่งสถานะอื่นของบัญชี
13. คำนวณความเสี่ยงเงินและแยกส่วนเผื่อจากค่าคอม
ใช้ B=min(0.0025*equity, equity−0.99*Eday) เมื่อพื้นที่รายวันเป็นบวก สมมติ10USD/pip/ล็อตมาตรฐานและขั้น0.01 คำนวณ lots=floor_step(B/(planned loss pips*10)) งดเมื่อเล็กกว่าขั้นต่ำหรือไม่ผ่านจำนวนสูงสุด มาร์จิน สัญญา ปรับการแปลงสกุลบัญชีเมื่อจำเป็น EURUSD กับบัญชี USD ทำให้ค่า pip ในตัวอย่างเป็น USD โดยตรง
ขาดทุน BUY (Fmax−S_bid)/pip+1.0 เป้าสุทธิ (T_bid−Fmax)/pip−1.0 SELL สะท้อนระยะจาก Fmin สเปรดรวมผ่านฝั่งราคาที่ทำรายการแล้ว ห้ามบวกซ้ำ PnL จริงใช้ราคาเข้าออกและค่าธรรมเนียมจริง ส่วนเผื่อออก0.4ไม่ใช่ค่าคอม ผลสมมติ36.00USD กับกำไรตามแผนเป็นคนละมาตรวัด
14. สร้างแท่ง เหตุการณ์ และผลไม่ทราบซ้ำ
ไฟล์แท่งสาธารณะมี 12 independent cases ×64 bars=768 rows กำหนดปิด UTC เริ่ม 2026-02-03 04:20 UTC สี่สาขาวินิจฉัยเก็บประวัติคู่มือเดิมถึง q BUY ผ่านใช้ช่วงต้นสร้างใหม่ SELL สะท้อนมัน อินดิเคเตอร์ใช้ OHLC Bid ของตน Ask ก่อน q สร้างชัดว่า Bid+0.8pip OHLC หลังรวมราคาในรายการ ไม่ใช่ฟีดจริงกู้คืน
เหตุการณ์มีราคาเรียงเวลา คำขอ การยืนยันทราบแล้ว การออก และ timeout ไม่ทราบผล บันทึกแยกฐานคงที่ เข้าแย่สุดแผน จับคู่จริง ค่าธรรมเนียม และผลไม่ทราบ ราคา q+20min+200ms อยู่ในแท่งใหม่ k51 ไม่ใช่แท่งปิด k50 ราคาภายหลังไม่ได้แปลว่ามีอีกเทรด คำนวณทุกส่วนซ้ำอย่างอิสระ
ดาวน์โหลดแท่ง M5 และอินดิเคเตอร์สมมติ (CSV)
15. ตรวจครอบคลุมกรณีก่อนผลงานตลาด
ชุดกรณีมี 8 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request อื่นทดสอบสเปรดแรก เส้นตายพลาด สัญญาณถูกแต่สุทธิไม่พอ ครั้งแรกไม่มีการตัด ล่าช้า ยกเลิกความลึก และเท่ากัน ทุกกรณีเริ่มอิสระ ไม่ใช่พอร์ตวันเดียวหรือเลี่ยงสองคำขอรายวัน PnL ไม่มีคำสั่งหรือไม่ทราบคงว่าง ไม่สร้างเทรดศูนย์
ตรึงข้อกำหนดและทุกค่าที่ลองก่อนทดสอบ tick Bid/Ask ใหม่เหมาะสม ต้นทุนเปลี่ยน gap ปฏิเสธ/ไม่ทราบ ระบบล่ม และเวลา เปรียบคาดหวังสุทธิ drawdown ความถี่ ความไม่แน่นอน และไวต่อต้นทุน ทดสอบพื้น equity กับป้องกันผิดในสภาพควบคุม ผลสร้างขึ้นไม่พิสูจน์อัตราชนะจริง ความพร้อม หรือความได้เปรียบเศรษฐกิจ
| กรณีอิสระ | คำขอ | ผล |
|---|---|---|
| buy_target | 1 | กลางคงที่; จับคู่ทราบ |
| sell_target | 1 | กลาง Ask; จับคู่ทราบ |
| buy_gap | 1 | ช่องว่าง; −30.00 USD |
| time_exit | 1 | เวลา; −6.50 USD |
| bad_quote | 0 | สเปรดแรกถูกปฏิเสธ |
| late_request | 0 | พลาดเส้นตายส่ง |
| unknown_request | 1 | ไม่ทราบ; ต้องตรวจ |
| cost_reject | 0 | อัตราส่วนสุทธิไม่ผ่าน |
| early_return | 0 | กลับแรกไม่ตัด |
| moving_only | 0 | กลับหลังหมดอายุ |
| breakout_cancel | 0 | ยกเลิกเพราะความลึก |
| flat | 0 | ไม่มีบริบทหรือสัญญาณผ่าน |
16. ใช้เครื่องสถานะเหตุการณ์และคำสั่งเดียวกัน
ลำดับคือข้อมูลครบ บริบทเดิม จุดเริ่มนอกใหม่ ฐานคงที่ กลับครั้งแรกในสองแท่ง ตัดใหม่พร้อมกัน ใช้ราคาแรก หนึ่งคำขอ ยืนยันป้องกัน ออกคงที่ ว่างกระทบยอดแล้ว การกลับจากแถบเคลื่อนไม่แทนการฟื้นราคาคงที่ จดทุกข้อผิดและลำดับ รวมสัญญาณถูกแต่ระยะสุทธิไม่พอ
กลยุทธ์ครบชุดที่สองของกลุ่มสแคลป์อินดิเคเตอร์ผสม คู่มือ Bollinger–Stochastic อธิบายสัญญาณ EMA–RSI ใช้รีเซ็ตและเป้าต่าง คู่มือทดสอบ/ขนาดช่วยเรื่องข้อมูลและบัญชี ชุดต่อไป EMA–MACD ต้องมีกติกาและหลักฐานเอง ตรวจเผยแพร่ก่อนขยาย ผลสมมติไม่รองรับคำสัญญากำไร
คำถามที่พบบ่อย
การตัดภายหลังซ่อมการกลับแรกที่ปฏิเสธไหม?
ไม่ได้ ครั้งแรกใช้ P การตัดต้องอยู่ในแท่งที่ใช้ได้เดียวกัน หลังจบเหตุการณ์ต้องเริ่มนอกใหม่ที่อิสระ
K ต้องออกจากโซน20/80ไหม?
ไม่ จุดเริ่ม BUY ต้อง K≤20, SELL K≥80 ตอนกลับต้องตัด K/D ใหม่ ไม่เพิ่มเงื่อนไขออกโซน
เป้าตามเส้นกลางปัจจุบันไหม?
ไม่ ตรึงกลาง P−1 และปัดเข้า tick ค่าใหม่หรือการจับคู่ไม่เปลี่ยนศูนย์
ทำไมสัญญาณถูกแต่ไม่มีคำสั่ง?
ราคาแรกต้องผ่านสเปรด เวลา ระยะ สุทธิ บัญชี และป้องกัน cost_reject มี Q=1 แต่หลังต้นทุนเหลือไม่พอ
timeout แล้วขอเข้าอีกได้ไหม?
ไม่ได้ พักและตรวจคำสั่งกับจับคู่ของโมเดล ไม่ทราบไม่ใช่ปฏิเสธหรือหลักฐานว่าง PnL ยังไม่ทราบ
ตัวอย่างยืนยันกำไรไหม?
ไม่ เป็นกรณีสร้างอิสระ ยังต้องมี tick ใหม่เหมาะสม การดำเนินการสมจริง และตรวจควบคุมเพิ่มเติม
แหล่งอ้างอิงและบันทึกวิจัย
MetaQuotes อธิบายข้อมูลอินดิเคเตอร์และฝั่งดำเนินการ โดยเอกสาร Stochastic อธิบายออสซิลเลเตอร์ John Bollinger อธิบายข้อจำกัดของการแตะและเดินตามแถบ สูตรจำกัด เหตุการณ์ เป้า เวลา และความเสี่ยงเป็นตัวเลือกวิจัย ไม่ใช่ค่าที่เหมาะที่สุดหรือคำรับประกันโบรกเกอร์
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
ข้อกำหนดเพื่อการศึกษา ราคาและผลลัพธ์สมมติ Forex มีความเสี่ยง สต็อป ค่าสลิปเพจ และส่วนเผื่อไม่รับประกันราคา กำไร หรือขาดทุนสูงสุดจริง