

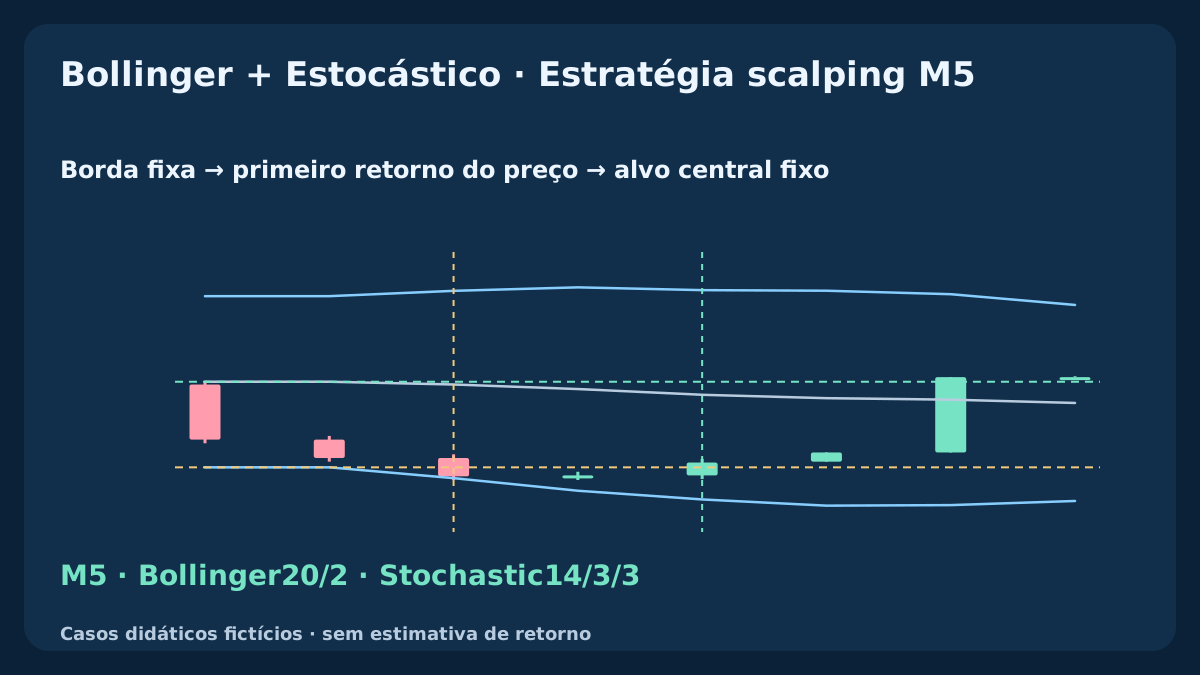
Voltar para dentro de uma banda móvel não basta. A estratégia exige o primeiro retorno do preço além de uma borda anterior congelada, cruzamento Estocástico novo no mesmo candle e espaço executável suficiente até a média fixa após custos. Cada habilitação permite uma decisão de entrada.
1. Fixe o modelo completo do primeiro retorno do preço
Use EURUSD · M5 · Bid OHLC · Close e conta USD. Bollinger descreve posição relativa e dispersão; Estocástico fornece cruzamento com momento definido. Ambos reutilizam preços e podem permanecer extremos na tendência. Candidato reproduzível sem taxa de acerto, parâmetros ótimos ou lucro esperado alegados. Tocar a banda não é entrada.
Uma posição própria ou solicitação irresolvida por símbolo. Sem fazer preço médio, aumento, hedge, saída parcial, trailing ou ajuste ao equilíbrio. Ignore origens enquanto houver posição ou pedido; depois de saída verificada espere evento externo independente. Dados necessários ausentes encerram observação: reconstrua histórico contínuo. Horas UTC e controles de execução coincidem com EMA–RSI para comparar especificações.
2. Defina bandas e cálculo Estocástico exato
Desde k19 use M=mean(C[k−19...k]); V=mean((C−M)^2) com denominador populacional 20. Defina L=M−2sqrt(V); U=M+2sqrt(V). Estocástico 14/3/3 usa máximas e mínimas Bid fechadas: A=C−LL14; B=HH14−LL14, K=100*sum(A[k−2...k])/sum(B[k−2...k]) e D=mean(K[k−2...k]). Razão das somas não equivale à média de três percentuais brutos quando denominadores diferem. Soma de denominadores zero recebe nossa convenção K=50.
K começa k15, D k17, cruzamentos novos k18. Leia buffers concluídos com shift=1 e anteriores shift=2; deslocamento gráfico zero. Momentos e K/D ficam em frações exatas; limites de banda são comparados por desigualdades quadráticas equivalentes. Raízes só para exibição. Outra história ou plataforma pode mudar valores; não há paridade de terminal demonstrada. Dois desvios não garantem probabilidade futura de contenção.
| Componente | Referência declarada | Função / hipótese |
|---|---|---|
| Preço e entradas | EURUSD · Bid · M5 · Close | BB20/2 · Stochastic14/3/3 |
| Bandas de Bollinger | SMA20 · V=Σ(C−M)²/20 · 2σ | 8...30pip · |ΔM_3|≤2pip |
| Estocástico | 14/3/3 · Low/High · SMA | K=100ΣA/ΣB · D=SMA3(K) |
| Contrato e grade | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Limites da conta | 0.25% · 1% · 2 | Orçamento por entrada · piso diário · solicitações/dia |
3. BUY: congele contexto anterior e consuma o primeiro retorno do preço
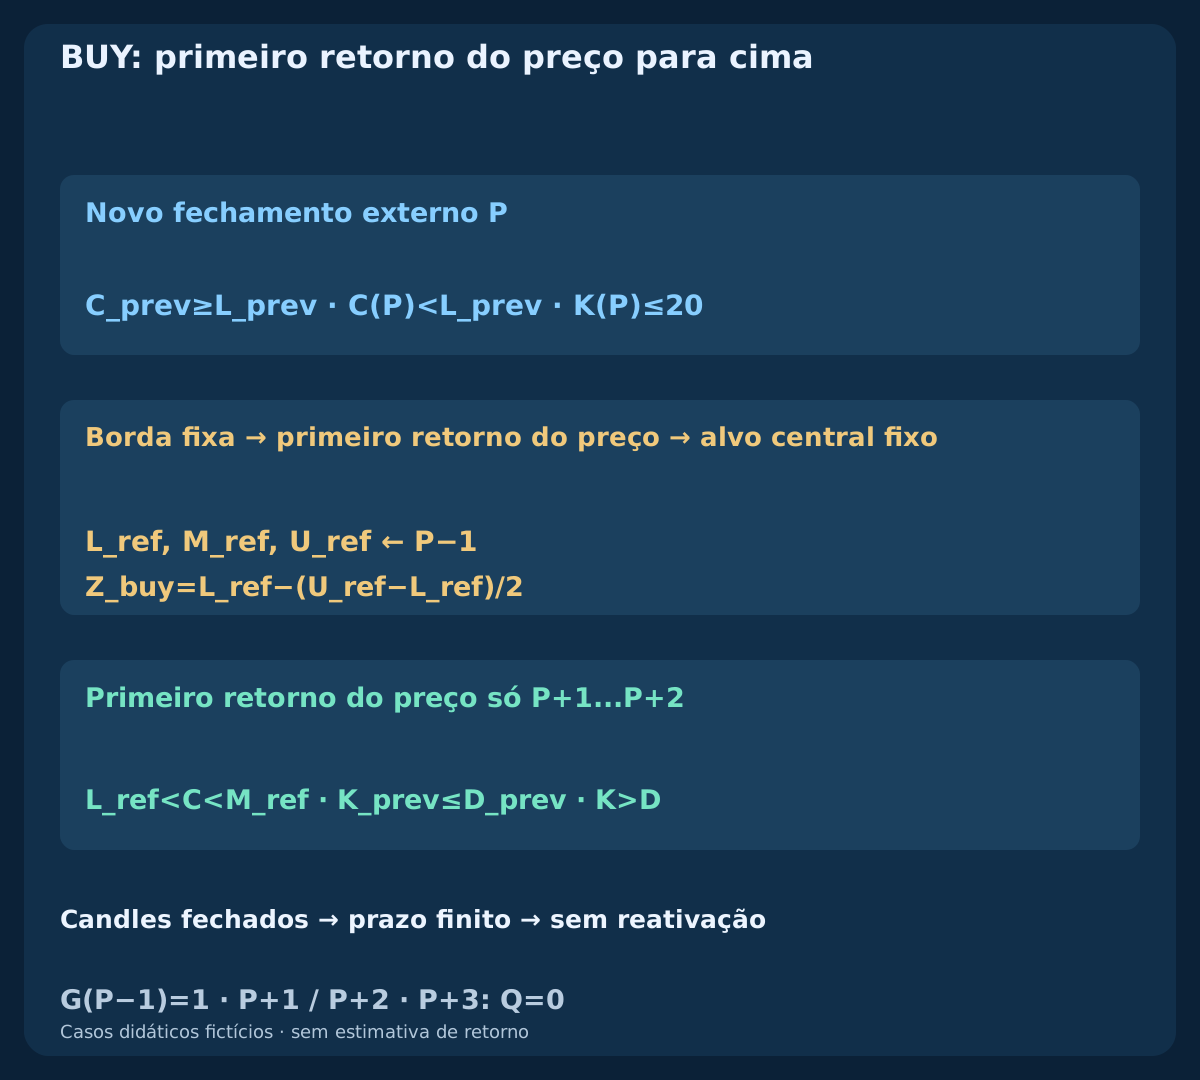
Exija no candle anterior G=[8≤(U−L)/pip≤30 AND abs(M(k)−M(k−3))/pip≤2], disponível desde k22. Origem externa nova P requer C(P−1)≥L(P−1) AND C(P)<L(P−1) AND K(P)≤20. Congele L_ref, M_ref, U_ref de P−1 e Z_buy=L_ref−(U_ref−L_ref)/2. Recuse fechamento em Z ou abaixo. G permanece em P−1, sem reavaliar numa banda posterior conveniente.
Em cada candle depois cancele primeiro se C≤Z_buy; expire se k>P+2, depois avalie primeiro retorno do preço estrito. Exige L_ref<C<M_ref e novo K_prev≤D_prev AND K>D no mesmo candle. Só P+1 e P+2 valem. Primeiro retorno do preço sem cruzamento ou já na média consome P como recusa. Novos fechamentos externos não substituem P nem prolongam prazo.
4. SELL: espelhe sinal e defina saídas executáveis
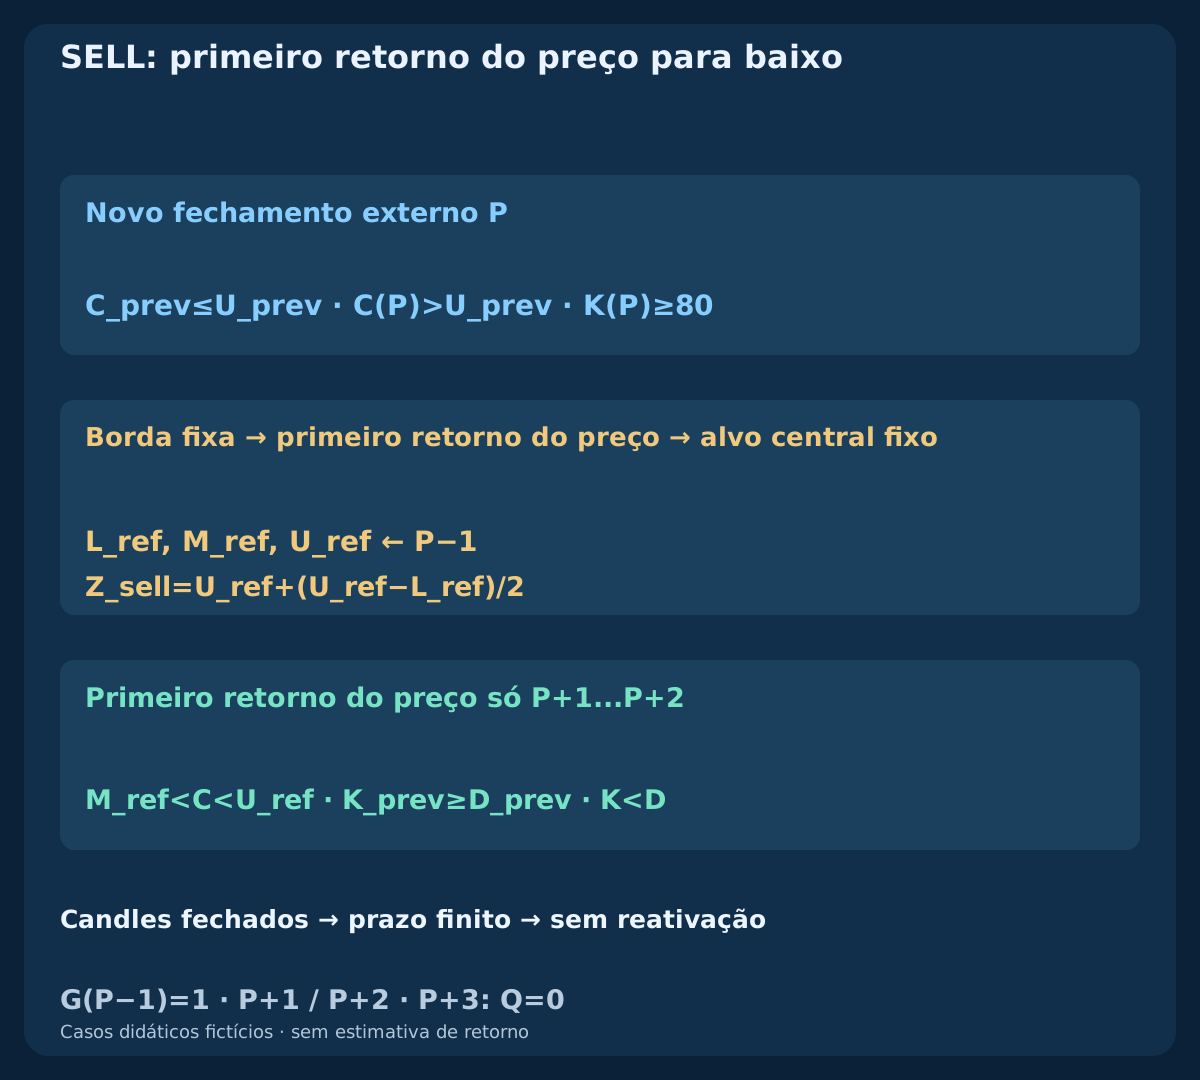
Origem SELL nova requer G anterior e C(P−1)≤U(P−1) AND C(P)>U(P−1) AND K(P)≥80. Congele referência anterior e Z_sell=U_ref+(U_ref−L_ref)/2. Recuse ou cancele com C≥Z_sell, expire após P+2 e então exija primeiro M_ref<C<U_ref com novo K_prev≥D_prev AND K<D. Cruzamento posterior não conserta primeiro retorno do preço recusado; sem rearmar no mesmo candle.
Após cancelamento ou expiração ainda fora, bloqueie até um fechamento recuperar borda congelada. Isso só libera futura origem independente. BUY entra Ask e sai Bid; SELL ao contrário. Stop Ask numérico vem de máximas Bid, não de topo Ask observado. OHLC Bid não determina caminho Ask nem ordem intrabar de saídas.
5. Limite horário, conta e exposição diária
Habilitação apenas em 07:00≤q UTC<09:30; zeragem em 10:00 UTC. Horários UTC fixos, sem equivalência alegada a Londres ajustada ao horário de verão. Registre conversão do servidor. Detecte candle em até 1s; cotação com timestamp não anterior a q e idade máxima 250ms ao enviar. Milissegundos exigem registros adequados e relógio monotônico, não precisão inventada de segundos do servidor.
Máximo 2 transmitted entry requests/day, contando recusas e timeouts. Falha prévia consome q sem contar envio. Registre patrimônio inicial verificado Eday; em 0.99*Eday bloqueie entradas e feche exposição própria na primeira cotação válida. Base desconhecida, movimentações de caixa ou conta não conciliada suspendem modelo. Reinício diário somente zerado e conciliado. Não há filtro automático de notícias.
| Etapa | Prazo / janela | Ação |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Horários de habilitação |
| q+1s | ≤1000ms | Última detecção permitida |
| q+2s | ≤2000ms · age≤250ms | Uma solicitação no máximo |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Sair na primeira cotação |
6. Congele alvo central e stop do lado executável
Use d=abs(E0−S)/pip com 3≤d≤12. Stop BUY: mínima Bid fechada de P a q menos um pip, arredondada para baixo; SELL: máxima Bid mais um pip, arredondada para cima como limite Ask. Alvo BUY T_bid=floor_tick(M_ref), SELL T_ask=ceil_tick(M_ref). Arredondar aproxima o alvo se a média fica entre ticks. Fixe níveis do episódio e primeira cotação, nunca de bandas posteriores ou fill efetivo.
Tolerância adversa de entrada 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Some uma vez comissão completa 0.6 pip e reserva de execução de saída 0.4 à perda prevista; subtraia do alvo e exija net reward/planned loss≥1.30. F já inclui adversidade da entrada; reserva só para saída. Níveis incompatíveis com corretora implicam pular, jamais alargar stop.
| Entrada de referência | Stop fixo | Alvo fixo | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(M_ref) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(M_ref) |
7. Consuma a primeira cotação e envie uma vez
Ao detectar q, capture primeiro Bid/Ask. Spread ≤1.0pip e desvio absoluto do Bid ao fechamento Bid de q ≤1.0pip. Conclua checagens e transmita até q+2s inclusive. Revalide cotação atual, idade, custos, risco, permissões, margem e proteção. Falhar consome q. Cotação alterada precisa ficar na tolerância original e passar controles; referência e níveis continuam fixos.
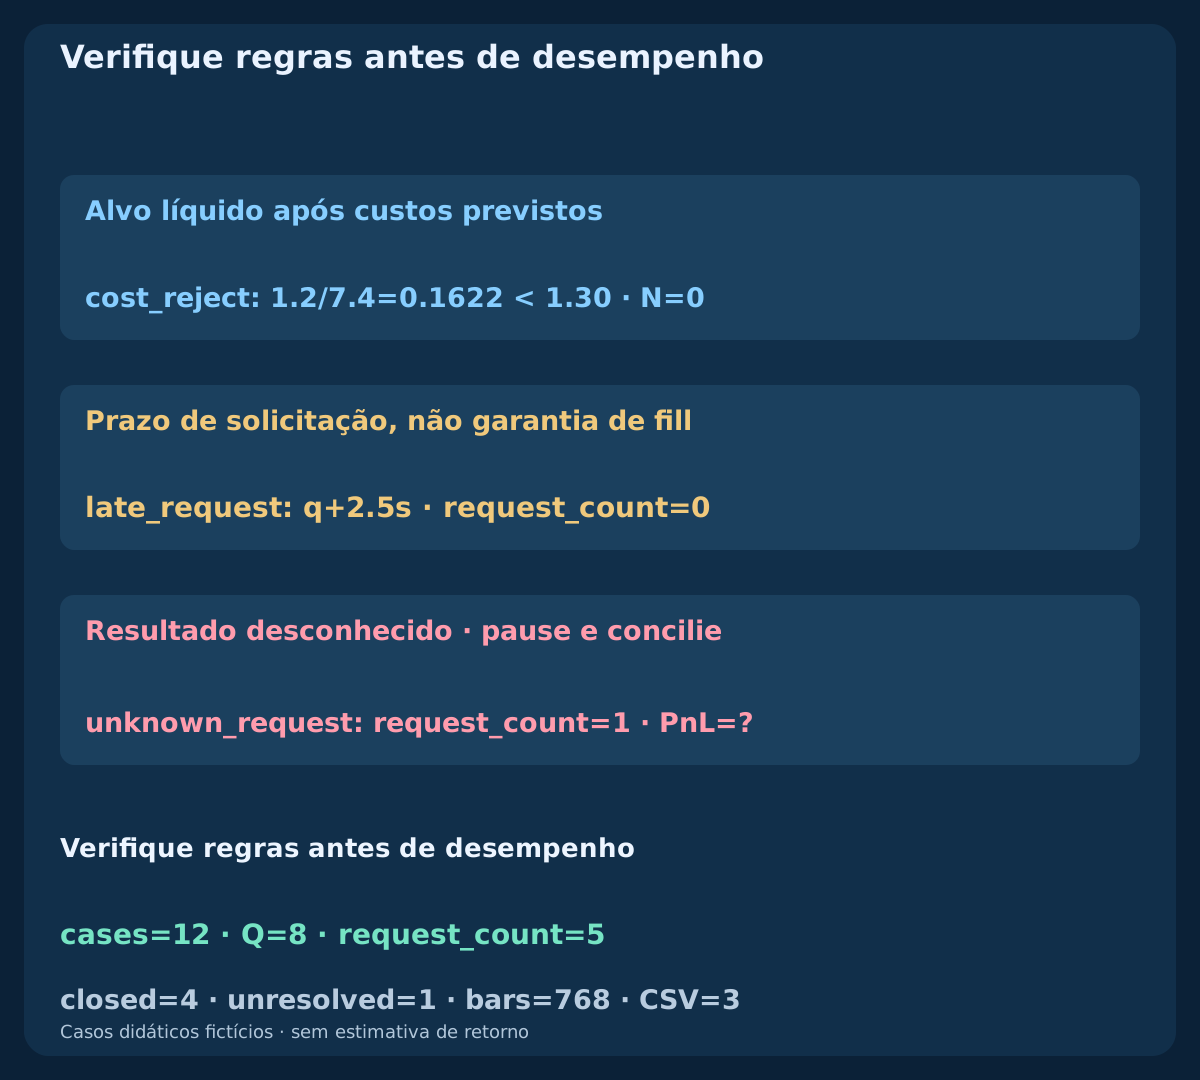
Uma solicitação com stop e alvo anexos; pule se ambiente não suportar entrada protegida. Sem reenvio após recusa, dado antigo, spread ruim, prazo ou timeout. bad_quote começa com 1.5 pip e melhora a 0.8, sem ordem. late_request termina checagens em q+2.5 s, fora do prazo de envio. Melhor cotação posterior não reativa habilitação.
8. Acompanhe BUY aceito até a média
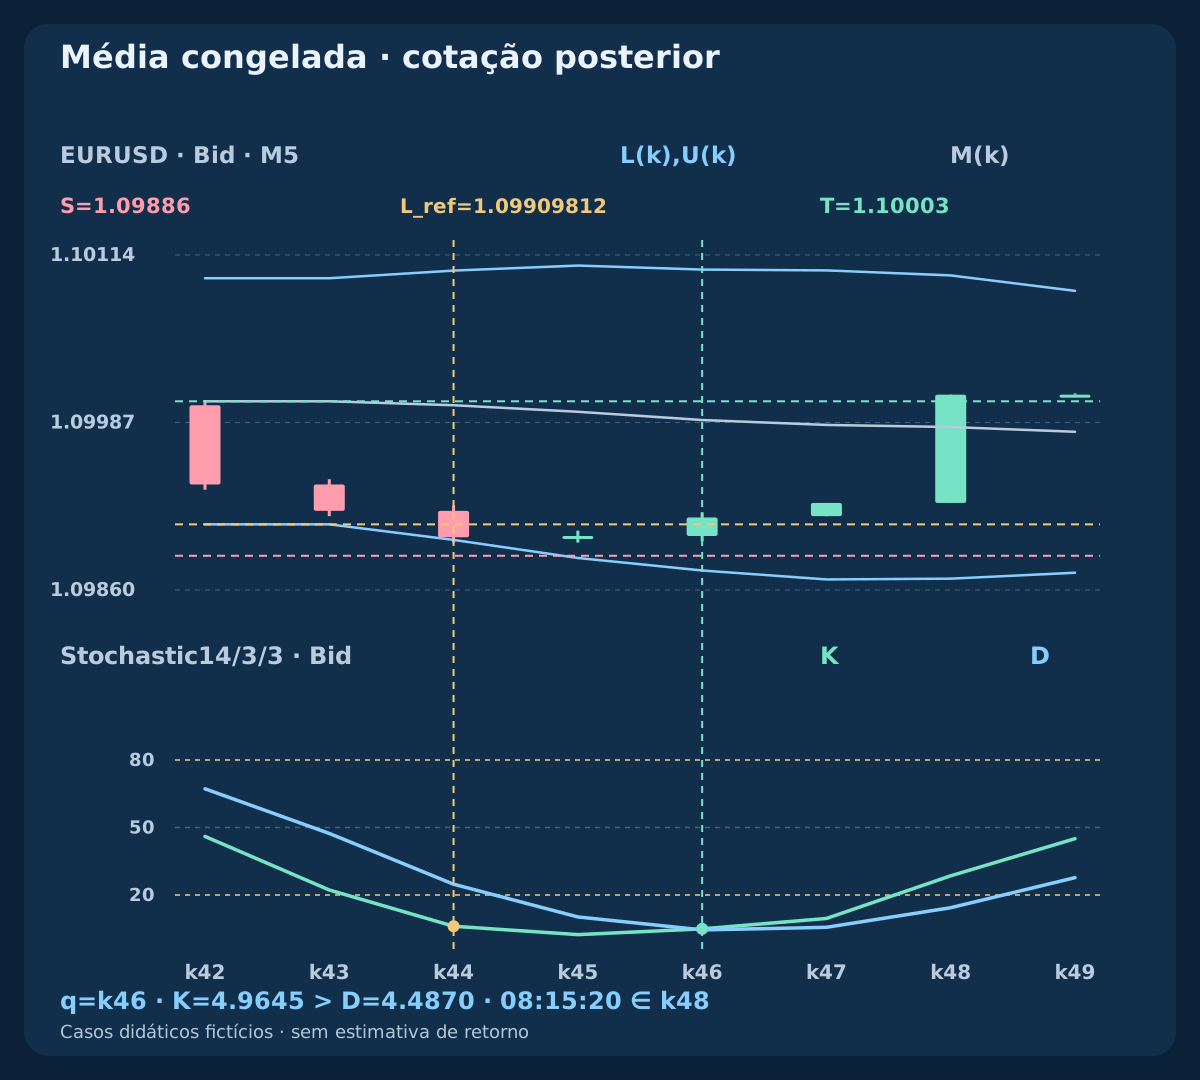
buy_target construído tem largura anterior 18.6376 pips e L_ref≈1.09909812; M_ref=1.10003. Em P=k44 / 08:00 UTC fecha 1.09900 com K≈6.1069; próximo 1.09901 ainda fora. Primeiro retorno do preço q=k46 / 08:10 UTC fecha 1.09915: K≈4.9645 supera D≈4.4870 após diferença anterior não positiva. K não precisa passar 20; basta cruzamento K/D novo.
Primeiro Bid/Ask q+250 ms 1.09916 / 1.09924, níveis S_bid=1.09886; T_bid=1.10003. Pior entrada 1.09926: perda 5.0 pips, alvo líquido 6.7, razão 1.34. Patrimônio independente 10000 USD e orçamento 25 USD permitem 0.50 lots / 25.00 USD de risco previsto. Solicitação +400 ms, fill verificado 1.09925 em +550 ms, alvo Bid 08:15:20: bruto 7.8 menos comissão efetiva 0.6 dá 7.2 pips / 36.00 USD. Reserva não é tarifa cobrada.
| Lado | Bid / Ask | S / T | Perda (pip) | Alvo líquido (pip) | Razão | Lotes | Risco USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.09916 / 1.09924 | 1.09886 / 1.10003 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
| SELL | 1.10076 / 1.10084 | 1.10114 / 1.09997 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
9. Acompanhe SELL ao alvo Ask congelado
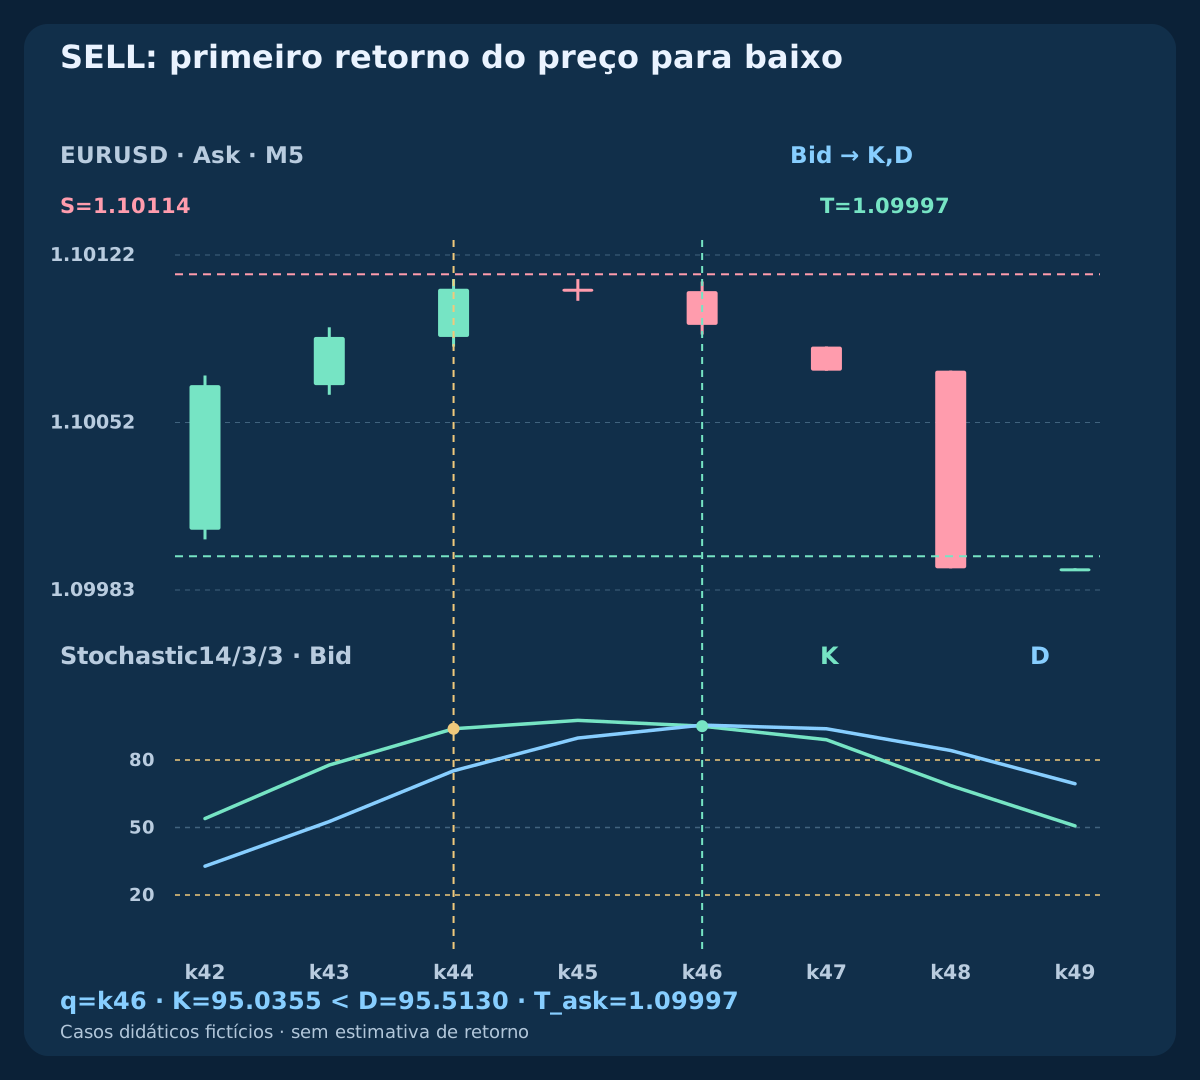
Prefixo Bid independente sell_target espelha BUY em torno de 2.20000. K origem≈93.8931 supera 80; retorno K≈95.0355 sob D≈95.5130 após K≥D. Pode ficar acima 80 e satisfazer cruzamento baixista. Primeiro Bid/Ask 1.10076 / 1.10084, níveis S_ask=1.10114; T_ask=1.09997. Alvo é média congelada arredondada para cima, não média recalculada depois.
Pior entrada Bid 1.10074 dá mesmos 5.0 pips de perda,6.7 líquidos, razão 1.34 e 0.50 lote. Fill verificado 1.10075; Ask chega 1.09997 às 08:15:20: líquido 7.2 pips,36.00 USD. Candles executivos Ask, Estocástico ainda OHLC Bid. Simetria artificial verifica lados, sem provar mesmo desempenho BUY/SELL.
10. Separe retorno recusado de falha por custos
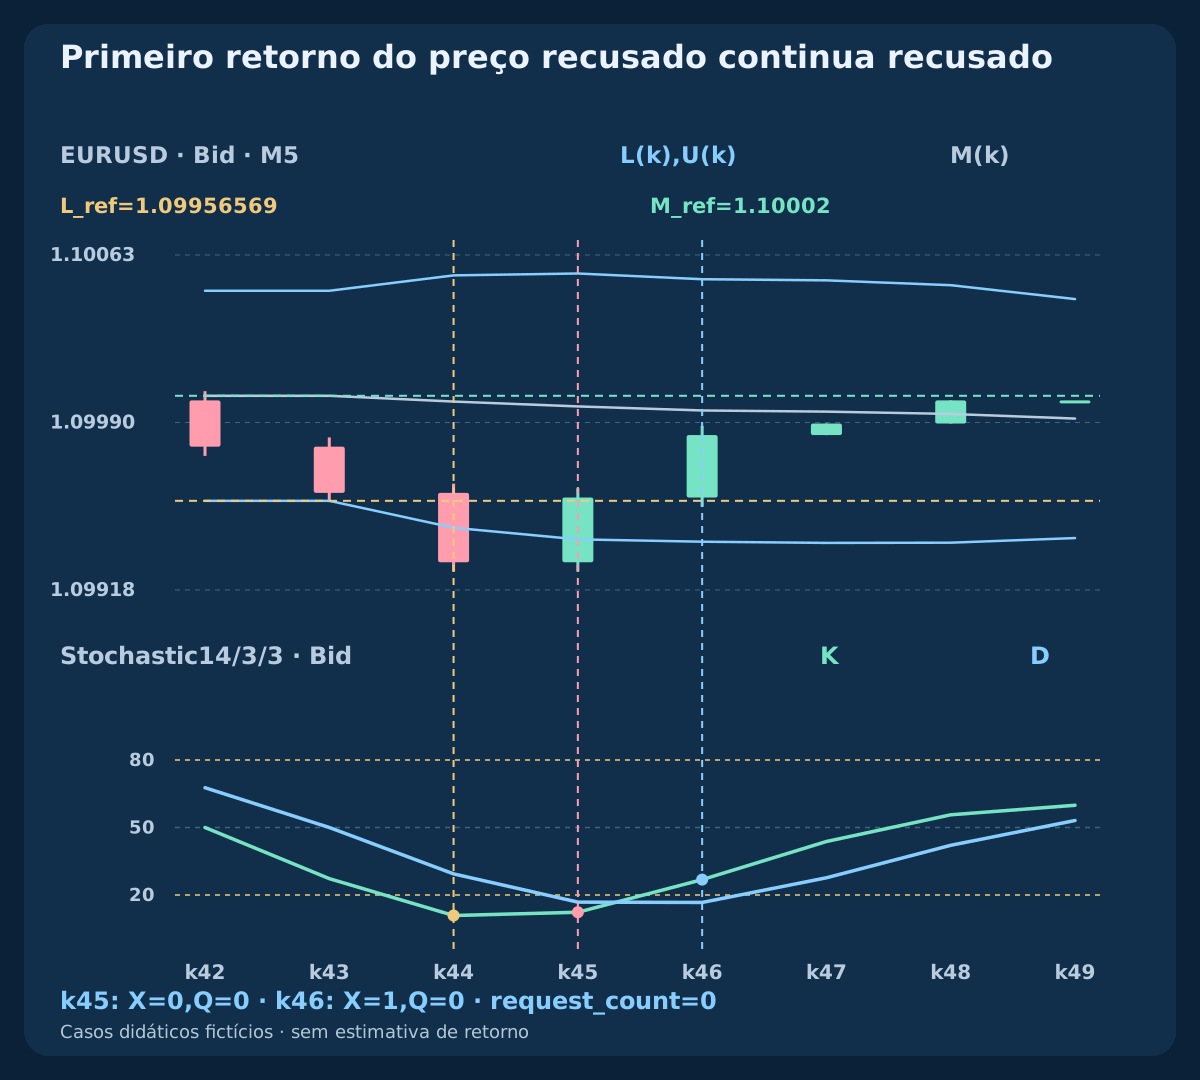
early_return retorna em k45 / 08:05 UTC com K≈12.3457 sob D≈16.8343: recusado. Cruzamento k46 sem P ativo. moving_only mostra banda descendo sob preço ainda caindo, sem recuperar borda fixa. Retorno real e cruzamento em k47=P+3 chegam expirados. breakout_cancel fecha sob profundidade k45; k46 só libera bloqueio. Todos mantêm Q=0.
cost_reject preserva sinal pontual original do guia até q, então Q=1. Primeiro Bid/Ask 1.09970 / 1.09978, stop 1.09916, média fixa 1.10002: perda prevista 7.4 pips, alvo líquido só 1.2 pips, razão 0.1622 abaixo 1.30. Sem solicitação. Caso aceito constrói separadamente contexto mais amplo e excursão menor; não reescreve original nem prova parâmetros otimizados de mercado.
11. Saídas fixas, quatro candles e fills efetivos
Depois de fill verificado, novas bandas e reversões do oscilador não movem proteção nem fecham. BUY aciona Bid≤S_bid OR Bid≥T_bid, SELL Ask≥S_ask OR Ask≤T_ask. Use cotações cronológicas e fills efetivos. Candle com ambos os níveis sem ordem de ticks não permite escolher saída favorável.
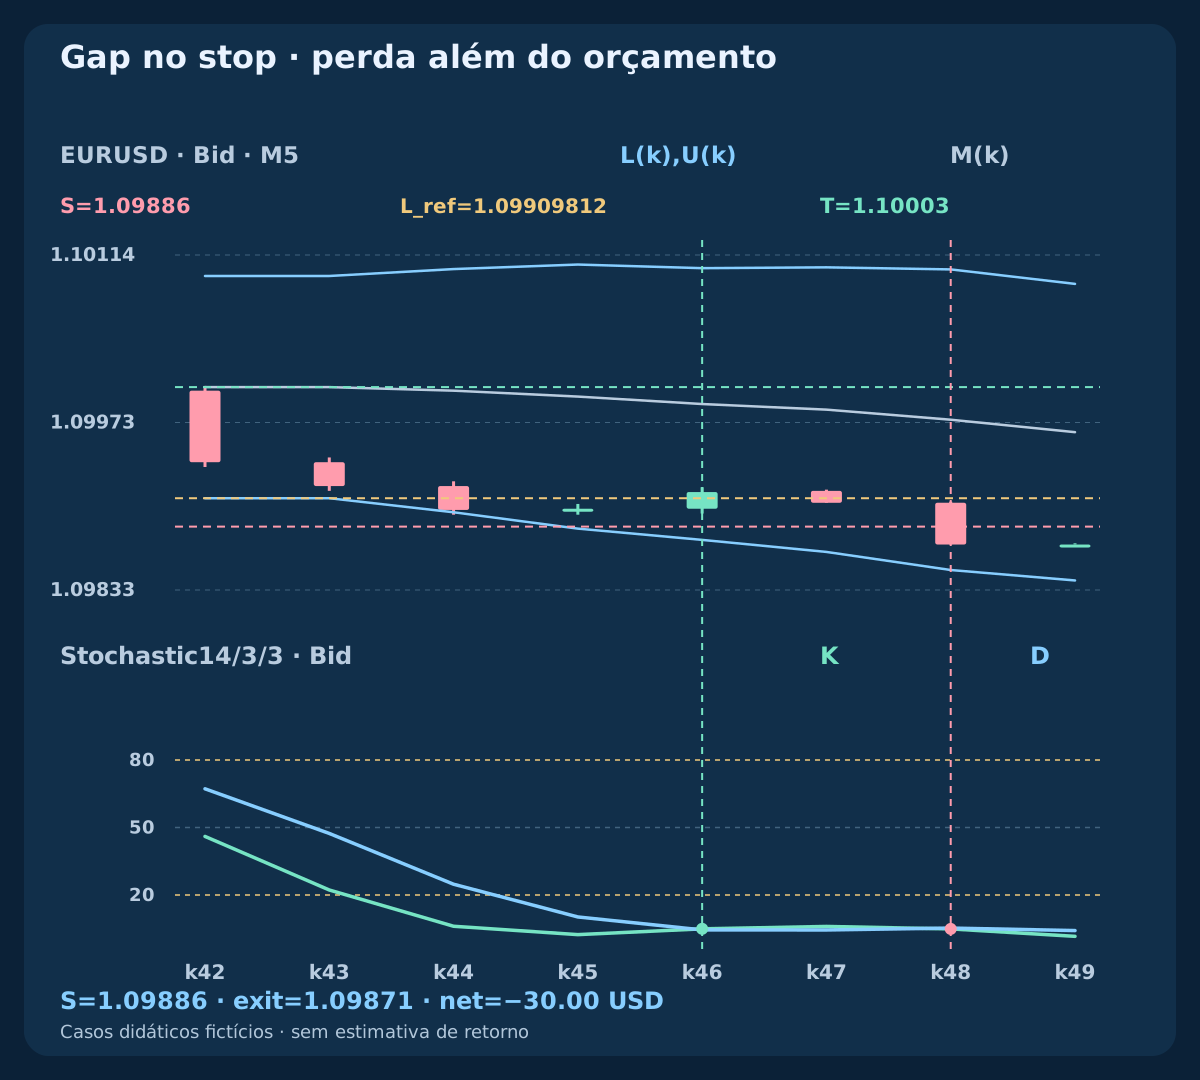
Saída temporal na primeira cotação válida após min(q+4 completed M5 slots, 10:00 UTC) se ainda aberto. Quatro intervalos são 20 minutos programados. time_exit usa 08:30:00.200, Bid 1.09918 e líquido −1.3 pips / −6.50 USD. buy_gap sai em 1.09871,1.5 pip pior que stop: líquido −6.0 pips / −30.00 USD, acima orçamento. Stops e reservas não limitam perda real; falhas podem atrasar zeragem.
12. Concilie resultado desconhecido e proteção falha
Confirmação deve corresponder a símbolo, direção, volume, stop e alvo próprios. Registre identificador único e concilie ordens e execuções. Timeout significa unresolved≠rejected≠flat: pause entradas, não reenvie nem infira execução ou PnL. unknown_request deixa campos vazios por resultado de conta desconhecido.
Se houver execução fora da tolerância adversa ou proteção ausente/errada, tente fechar emergencialmente ticket próprio verificado e suspenda entradas. Confirme fechamento; se incerto, continue conciliação do risco. Nunca amplie stop para reparar. Emergências são separadas do limite de entradas e não interferem em posições alheias ao modelo.
13. Dimensione risco e separe reserva de comissão
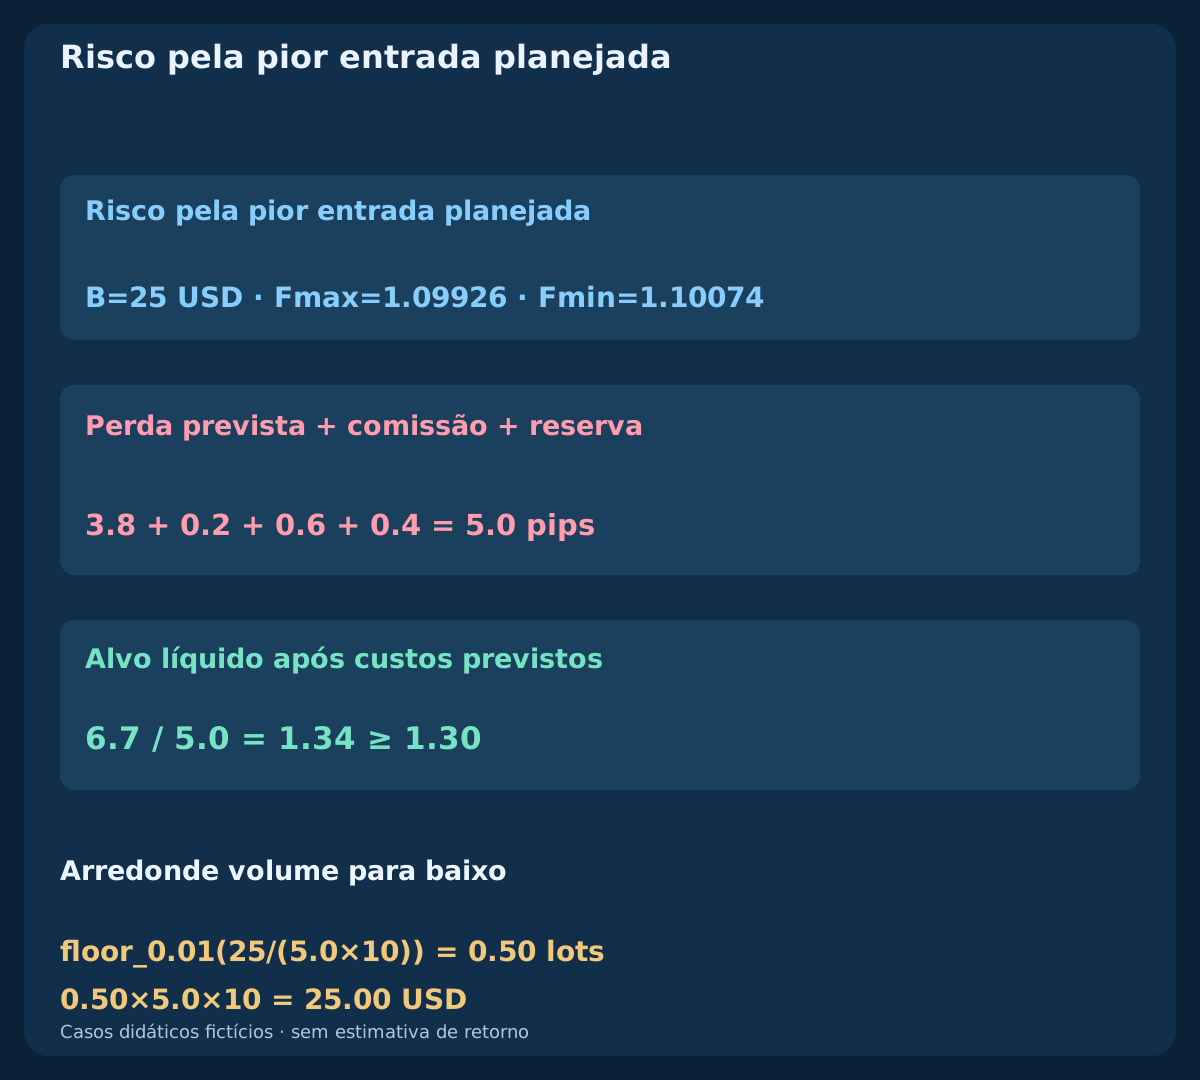
Use B=min(0.0025*equity, equity−0.99*Eday) com folga diária positiva. Assumindo 10 USD/pip/lote padrão e passo 0.01, lots=floor_step(B/(planned loss pips*10)). Pule abaixo do mínimo ou com falha em máximo, margem ou contrato. Atualize conversão para moeda da conta quando preciso; EURUSD e conta USD tornam direto o pip fictício.
Perda BUY (Fmax−S_bid)/pip+1.0 e alvo líquido (T_bid−Fmax)/pip−1.0; SELL espelha distâncias desde Fmin. Spread já incluído pelos lados executáveis, sem somar novamente. PnL efetivo usa fills e tarifas reais; reserva 0.4 não é comissão.36.00 USD fictícios e recompensa planejada são medidas diferentes.
14. Reconstrua candles, eventos e resultados desconhecidos
Arquivo público 12 independent cases ×64 bars=768 rows, fechamentos UTC desde 2026-02-03 04:20 UTC. Quatro ramos diagnósticos preservam história do guia até q. BUY aceito usa outro prefixo construído; SELL o espelha. Indicadores do OHLC Bid de cada caso. Ask anterior construído Bid+0.8 pip; OHLC posteriores agregam cotações listadas, não feed real recuperado.
Eventos contém cotações cronológicas, solicitações, confirmações conhecidas, saídas e timeout irresolvido. Registro separa referências fixas, pior entrada prevista, fills efetivos, tarifas e desconhecidos. Cotação q+20 min+200 ms pertence ao novo candle k51 aberto, não ao k50 fechado. Preços posteriores não significam outro trade. Recalcule tudo independentemente.
Baixar candles M5 e indicadores fictícios (CSV)
15. Valide ramos antes de desempenho
O conjunto contém 8 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Outros casos exercitam primeiro spread, prazo perdido, sinal válido com razão insuficiente, retorno sem cruzamento, atraso, cancelamento por profundidade e igualdade. Cada caso independente: não carteira diária nem desvio das duas solicitações por dia. PnL sem ordem ou desconhecido permanece vazio, sem trade zero inventado.
Congele especificação e variantes antes de testar ticks Bid/Ask novos adequados, custos variáveis, gaps, recusas/desconhecidos, falhas e relógios. Compare expectativa líquida, drawdown, giro, incerteza e sensibilidade a custos. Teste piso patrimonial e proteção falha sob controle. Sucessos e fracassos artificiais não definem taxa de acerto real, prontidão operacional ou vantagem econômica.
| Caso independente | Solicitações | Resultado |
|---|---|---|
| buy_target | 1 | Média fixa; fill conhecido |
| sell_target | 1 | Média Ask; fill conhecido |
| buy_gap | 1 | Gap; −30.00 USD |
| time_exit | 1 | Tempo; −6.50 USD |
| bad_quote | 0 | Spread inicial recusado |
| late_request | 0 | Prazo de envio perdido |
| unknown_request | 1 | Desconhecido; conciliar |
| cost_reject | 0 | Razão líquida recusada |
| early_return | 0 | Primeiro retorno do preço sem cruzamento |
| moving_only | 0 | Retorno após expiração |
| breakout_cancel | 0 | Cancelamento por profundidade |
| flat | 0 | Sem contexto ou sinal válidos |
16. Implemente a mesma lógica de episódio e ordens
Sequência: dados completos, contexto anterior, origem externa nova, referências congeladas, primeiro retorno do preço em dois candles, cruzamento novo simultâneo, primeira cotação consumida, uma solicitação, proteção verificada, saída fixa e estado zerado conciliado. Retorno por banda móvel não substitui recuperação de preço fixo. Registre falhas e prioridade, inclusive sinal válido com espaço líquido insuficiente.
Segunda estratégia completa do grupo scalping combinado. Guia Bollinger–Estocástico explica sinais; EMA–RSI usa outra sequência de reset e geometria de alvo. Guias de teste e volume cobrem dados e conta. Próxima combinação EMA–MACD exige regras e evidência próprias. Audite publicação antes de ampliar; resultados fictícios não justificam promessas de lucro.
Perguntas frequentes
Cruzamento posterior conserta primeiro retorno do preço recusado?
Não. Primeiro retorno do preço consome P. Cruzamento precisa ocorrer no mesmo candle válido; depois de fechar episódio exige nova origem externa independente.
K precisa sair da zona 20/80?
Não. Na origem K≤20 para BUY ou K≥80 para SELL. Retorno exige cruzamento K/D novo, sem saída adicional de zona.
Alvo segue média Bollinger atual?
Não. Congele média P−1 e arredonde para dentro no tick. Valores posteriores e fill nunca a recentralizam.
Por que sinal válido pode ficar sem ordem?
Primeira cotação também precisa passar spread, tempo, distância, recompensa líquida, conta e proteção. cost_reject tem Q=1 mas pouco alvo após custos.
Timeout permite outra solicitação?
Não. Pause e concilie ordem e fills próprios. Desconhecido não é recusa nem prova de estar zerado; PnL continua desconhecido.
Exemplos comprovam rentabilidade?
Não. Casos sintéticos independentes exigem ticks novos adequados, execução realista e validação controlada adicional.
Fontes e notas de pesquisa
MetaQuotes documenta indicadores e lados executáveis; sua referência Estocástica explica o oscilador. John Bollinger descreve limites dos toques e caminhadas pela banda. Fórmulas finitas, episódio, alvo, tempos e risco são escolhas de pesquisa, não recomendações otimizadas ou garantias da corretora.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Especificação educativa. Preços, cotações e resultados fictícios. Forex envolve risco. Stops, slippage e reservas não garantem preços, lucros ou perda máxima efetiva.