

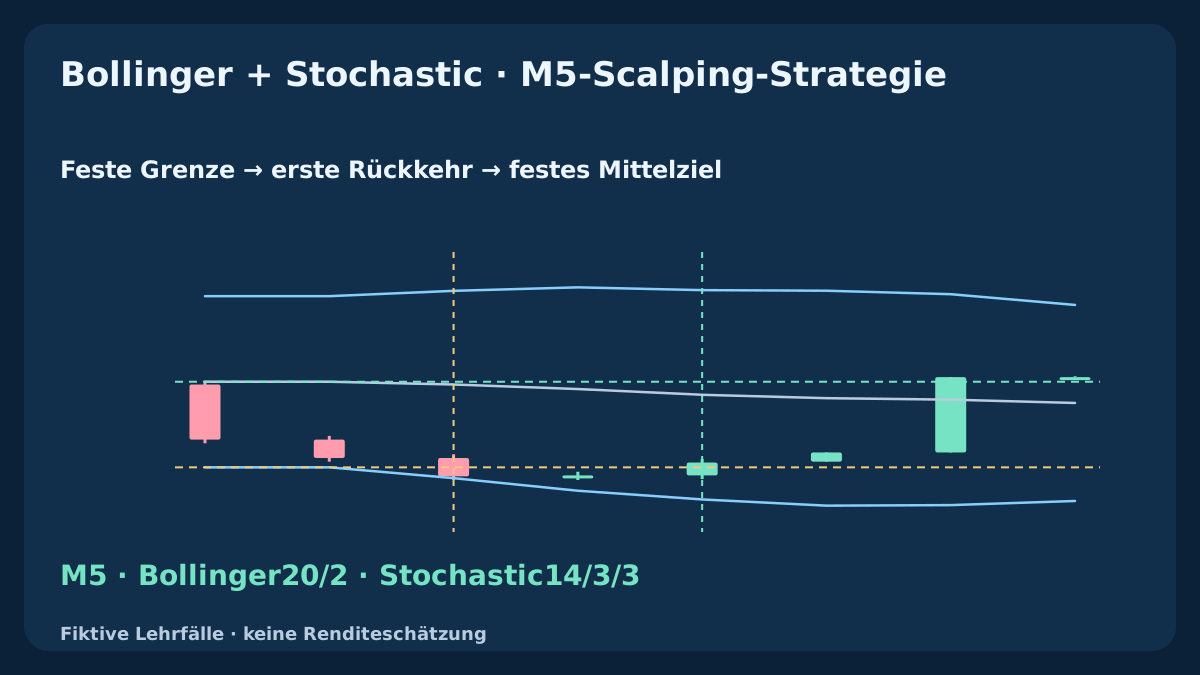
Die Rückkehr in ein bewegliches Band genügt nicht. Diese Strategie verlangt die erste Rückkehr über eine zuvor eingefrorene Grenze, eine neue Stochastic-Kreuzung auf derselben Kerze und genügend ausführbaren Spielraum bis zur festen Mitte nach Kosten. Jede Freigabe erlaubt eine Einstiegsentscheidung.
1. Das vollständige Modell der ersten Rückkehr festlegen
Verwende EURUSD · M5 · Bid OHLC · Close und ein USD-Konto. Bollinger beschreibt relative Lage und Streuung; Stochastic liefert eine zeitlich bestimmte Kreuzung. Beide verwenden überlappende Preise und können im Trend extrem bleiben. Reproduzierbarer Forschungskandidat ohne behauptete Trefferquote, Optimalparameter oder Gewinnerwartung. Eine Bandberührung allein ist kein Einstieg.
Je Symbol eine eigene Position oder ungeklärte Anfrage. Kein Nachkaufen, Aufstocken, Hedge, Teilausstieg, Trailing oder Break-even. Neue Ursprünge während Position oder Anfrage ignorieren; nach bestätigtem Ausstieg späteren unabhängigen Außenschluss abwarten. Fehlende Pflichtkerzen beenden die Beobachtung; zusammenhängende Historie wiederherstellen. UTC-Zeiten und Ausführungsprüfungen entsprechen dem EMA-RSI-Modell für einen leichteren Spezifikationsvergleich.
2. Bänder und Stochastic exakt definieren
Ab k19 gilt M=mean(C[k−19...k]); V=mean((C−M)^2) mit Populationsnenner 20. Setze L=M−2sqrt(V); U=M+2sqrt(V). Stochastic 14/3/3 nutzt fertige Bid-Hochs und -Tiefs: A=C−LL14; B=HH14−LL14, K=100*sum(A[k−2...k])/sum(B[k−2...k]) und D=mean(K[k−2...k]). Der Quotient der Summen ist bei verschiedenen Nennern nicht der Mittelwert dreier Rohprozente. Summierter Nenner null ergibt unsere Konvention K=50.
K beginnt k15, D k17, neue Kreuzungen k18. Fertige Puffer mit shift=1, Vorgänger shift=2 lesen; Chartverschiebung null. Exakte rationale Momente und K/D bleiben erhalten; Bandgrenzen werden über äquivalente quadrierte Ungleichungen verglichen. Wurzeln dienen nur der Anzeige. Andere Historie oder Implementierung kann Werte ändern; Terminalparität ist nicht bewiesen. Zwei Standardabweichungen garantieren keine künftige Einschlusswahrscheinlichkeit.
| Baustein | Festgelegte Referenz | Rolle / Annahme |
|---|---|---|
| Kurse und Eingaben | EURUSD · Bid · M5 · Close | BB20/2 · Stochastic14/3/3 |
| Bollinger-Bänder | SMA20 · V=Σ(C−M)²/20 · 2σ | 8...30pip · |ΔM_3|≤2pip |
| Stochastic | 14/3/3 · Low/High · SMA | K=100ΣA/ΣB · D=SMA3(K) |
| Kontrakt und Raster | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Kontogrenzen | 0.25% · 1% · 2 | Einstiegsbudget · Tagesgrenze · Anfragen/Tag |
3. BUY: vorherigen Kontext einfrieren, erste Rückkehr verbrauchen
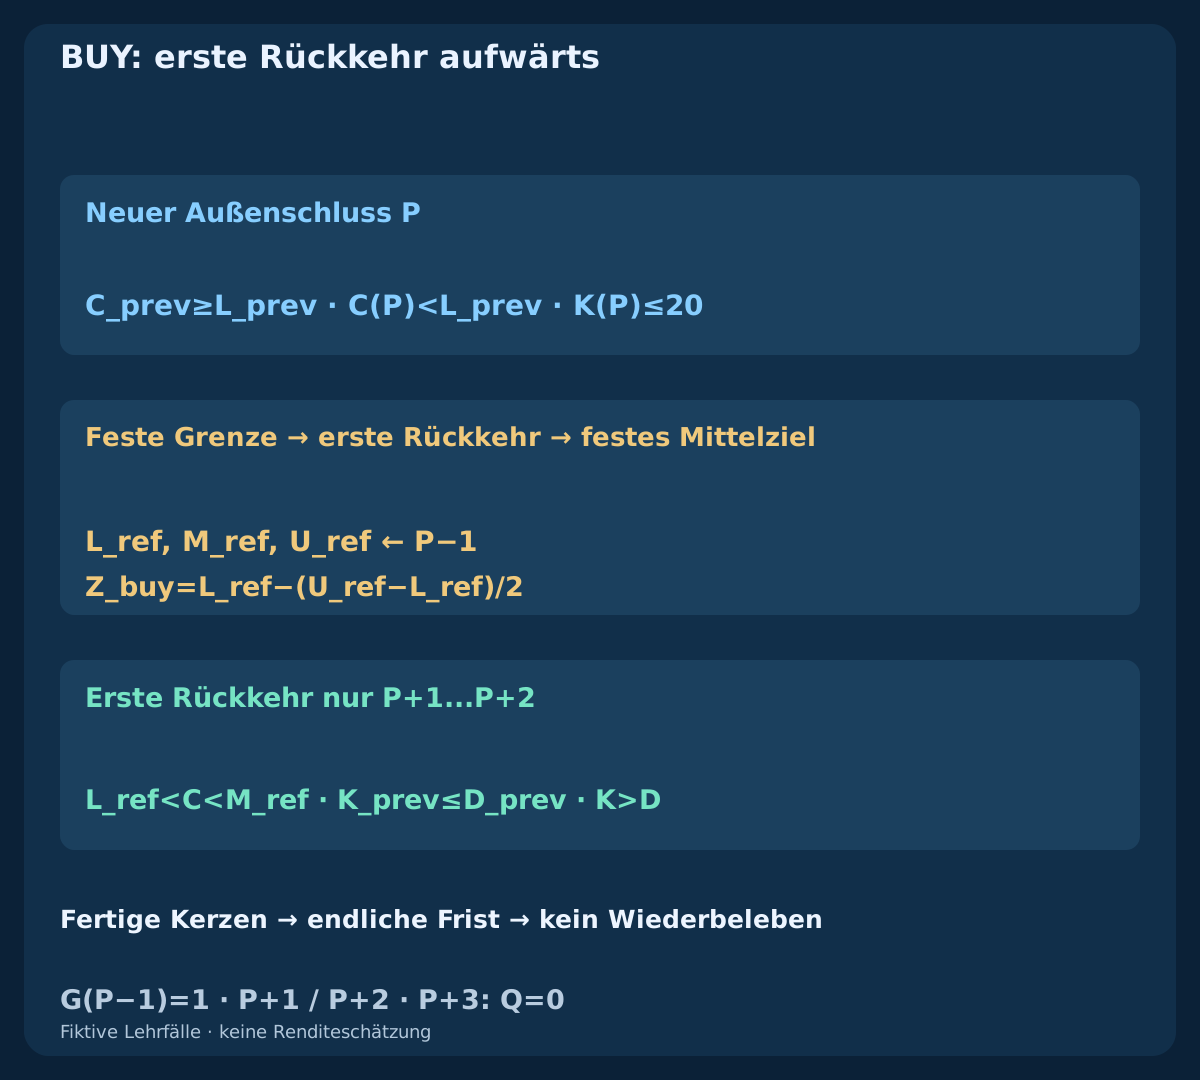
Verlange auf der vorherigen Kerze G=[8≤(U−L)/pip≤30 AND abs(M(k)−M(k−3))/pip≤2], ab k22 prüfbar. Neuer äußerer Ursprung P benötigt C(P−1)≥L(P−1) AND C(P)<L(P−1) AND K(P)≤20. Friere L_ref, M_ref, U_ref aus P−1 sowie Z_buy=L_ref−(U_ref−L_ref)/2 ein. Schluss auf oder unter Z ablehnen. G bleibt auf P−1 festgelegt, ohne erneute Prüfung mit später günstigeren Bändern.
Je Folgekerze zuerst bei C≤Z_buy abbrechen, danach bei k>P+2 verfallen lassen, erst dann die erste strikte Rückkehr prüfen. Sie verlangt L_ref<C<M_ref und neue Kreuzung K_prev≤D_prev AND K>D auf derselben Kerze. Nur P+1 und P+2 gelten. Erste Rückkehr ohne Kreuzung oder bereits an der Mitte verbraucht P als Ablehnung. Weitere Außenschlüsse ersetzen P nicht und verlängern keine Frist.
4. SELL spiegeln und ausführbare Ausstiege festlegen
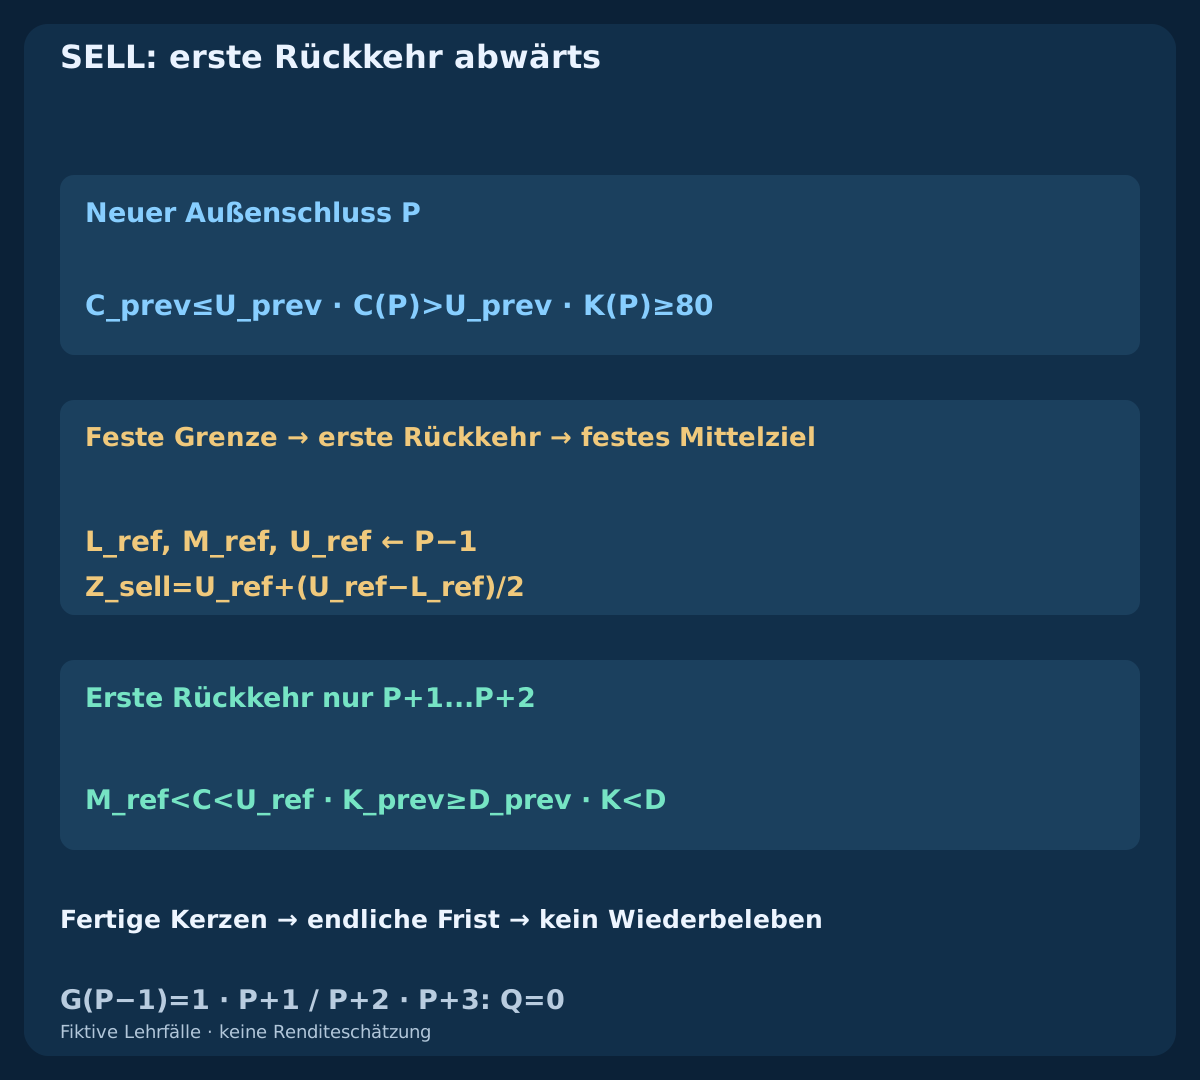
Neuer SELL-Ursprung braucht vorheriges G und C(P−1)≤U(P−1) AND C(P)>U(P−1) AND K(P)≥80. Dieselbe Vorgängerreferenz sowie Z_sell=U_ref+(U_ref−L_ref)/2 einfrieren. Bei C≥Z_sell ablehnen oder abbrechen, nach P+2 verfallen lassen; dann erste M_ref<C<U_ref mit neuer K_prev≥D_prev AND K<D verlangen. Eine spätere Kreuzung repariert keine abgelehnte erste Rückkehr. Kein Wiederstart auf derselben Kerze.
Nach Abbruch oder Verfall noch außerhalb bleibt die Episode gesperrt, bis ein fertiger Schluss die feste Grenze zurückgewinnt. Das erlaubt nur einen künftigen unabhängigen Ursprung. BUY steigt zu Ask ein und Bid aus, SELL umgekehrt. Der numerische Ask-Stop stammt aus Bid-Hochs, nicht aus einem beobachteten Ask-Hoch. Bid-OHLC bestimmt weder Ask-Pfad noch Reihenfolge der Ausstiege innerhalb einer Kerze.
5. Zeitfenster, Konto und Tagesrisiko begrenzen
Freigaben nur bei 07:00≤q UTC<09:30; glattstellen um 10:00 UTC. Diese festen UTC-Zeiten behaupten keine sommerzeitbereinigte London-Sitzung. Broker-UTC-Zuordnung dokumentieren. Kerzenerkennung spätestens nach 1s; Quote-Zeitstempel mindestens q, Alter beim Senden höchstens 250ms. Millisekunden erfordern geeignete Aufzeichnungen und monotone Zeitmessung, keine erfundene Genauigkeit aus Serversekunden.
Maximal 2 transmitted entry requests/day, einschließlich Ablehnungen und Zeitüberschreitungen. Vorprüfungsausfälle verbrauchen q ohne gesendeten Versuch. Verifiziertes Tagesstarteigenkapital Eday festhalten; bei 0.99*Eday neue Einstiege sperren und eigene Position bei erster gültiger Quote schließen. Unbekannte Basis, Zahlungsströme oder ungeklärter Kontozustand pausieren das Modell. Tageswechsel nur ohne offene Position und vollständig abgeglichen. Kein automatischer Nachrichtenfilter gehört dazu.
| Stufe | Frist / Fenster | Aktion |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Freigabezeiten |
| q+1s | ≤1000ms | Späteste Erkennung |
| q+2s | ≤2000ms · age≤250ms | Höchstens eine Anfrage |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Bei erster Quote aussteigen |
6. Mittleres Ziel und Stop auf ausführbarer Seite einfrieren
Nutze d=abs(E0−S)/pip mit 3≤d≤12. BUY-Stop: niedrigstes fertiges Bid-Tief P bis q minus ein Pip, abgerundet; SELL: höchstes Bid-Hoch plus ein Pip, als Ask-Schwelle aufgerundet. BUY-Ziel T_bid=floor_tick(M_ref), SELL-Ziel T_ask=ceil_tick(M_ref). Zwischen Ticks liegende Mitte wird zum Einstieg hin gerundet. Levels aus Episode und erster Quote einfrieren, niemals mit späteren Bändern oder tatsächlichem Fill verschieben.
Negative Einstiegstoleranz 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Gesamtkommission 0.6 Pip und reine Ausstiegsreserve 0.4 Pip einmal zum Planverlust addieren, vom Ziel abziehen; verlange net reward/planned loss≥1.30. Einstiegstoleranz steckt bereits in F. Brokerwidrige feste Levels führen zum Auslassen, niemals Stopverbreiterung.
| Referenzeinstieg | Fester Stop | Festes Ziel | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(M_ref) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(M_ref) |
7. Die erste Quote verbrauchen, nur einmal senden
Bei erster q-Erkennung ersten Bid/Ask erfassen. Spread ≤1.0pip und absoluter Bid-Abstand zum q-Schluss ≤1.0pip. Vorprüfung und Versand spätestens q+2s einschließlich Grenze. Aktuelle Quote, Alter, Kosten, Risiko, Berechtigungen, Margin und Schutz nochmals prüfen; jeder Fehler verbraucht q. Eine geänderte Quote muss innerhalb ursprünglicher Toleranz bleiben und alle Prüfungen bestehen; Referenz und Levels bleiben fest.
Eine Anfrage mit angehängtem Stop und Ziel; bei fehlender Unterstützung geschützter Einstiege auslassen. Keine Einstiegswiederholung nach Ablehnung, alten Daten, Spreadfehler, Frist oder Timeout. bad_quote startet mit 1.5 Pip Spread; spätere 0.8 retten nichts. late_request endet mit Vorprüfung bei q+2.5 s und sendet nicht. Spätere günstige Kurse erneuern keine Freigabe.
8. Akzeptierten BUY bis zum Ziel verfolgen
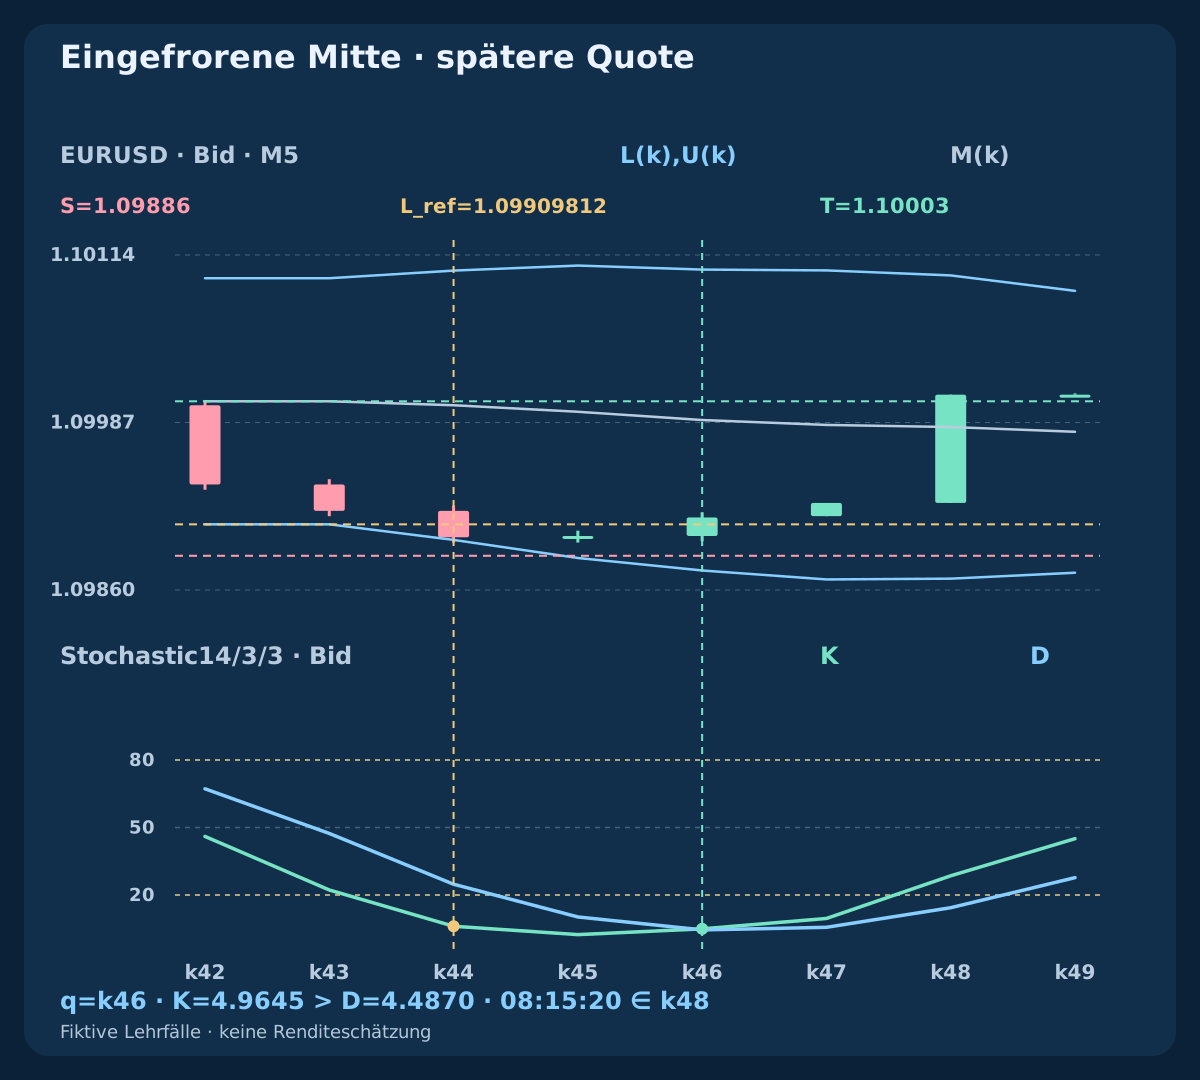
Konstruierter buy_target: vorherige Breite 18.6376 pips und L_ref≈1.09909812; M_ref=1.10003. Bei P=k44 / 08:00 UTC Schluss 1.09900, K≈6.1069; nächster Schluss 1.09901 bleibt außerhalb. Erste Rückkehr q=k46 / 08:10 UTC schließt 1.09915: K≈4.9645 über D≈4.4870 nach zuvor nichtpositiver Differenz. K muss 20 nicht überschreiten, verlangt wird die neue K/D-Kreuzung.
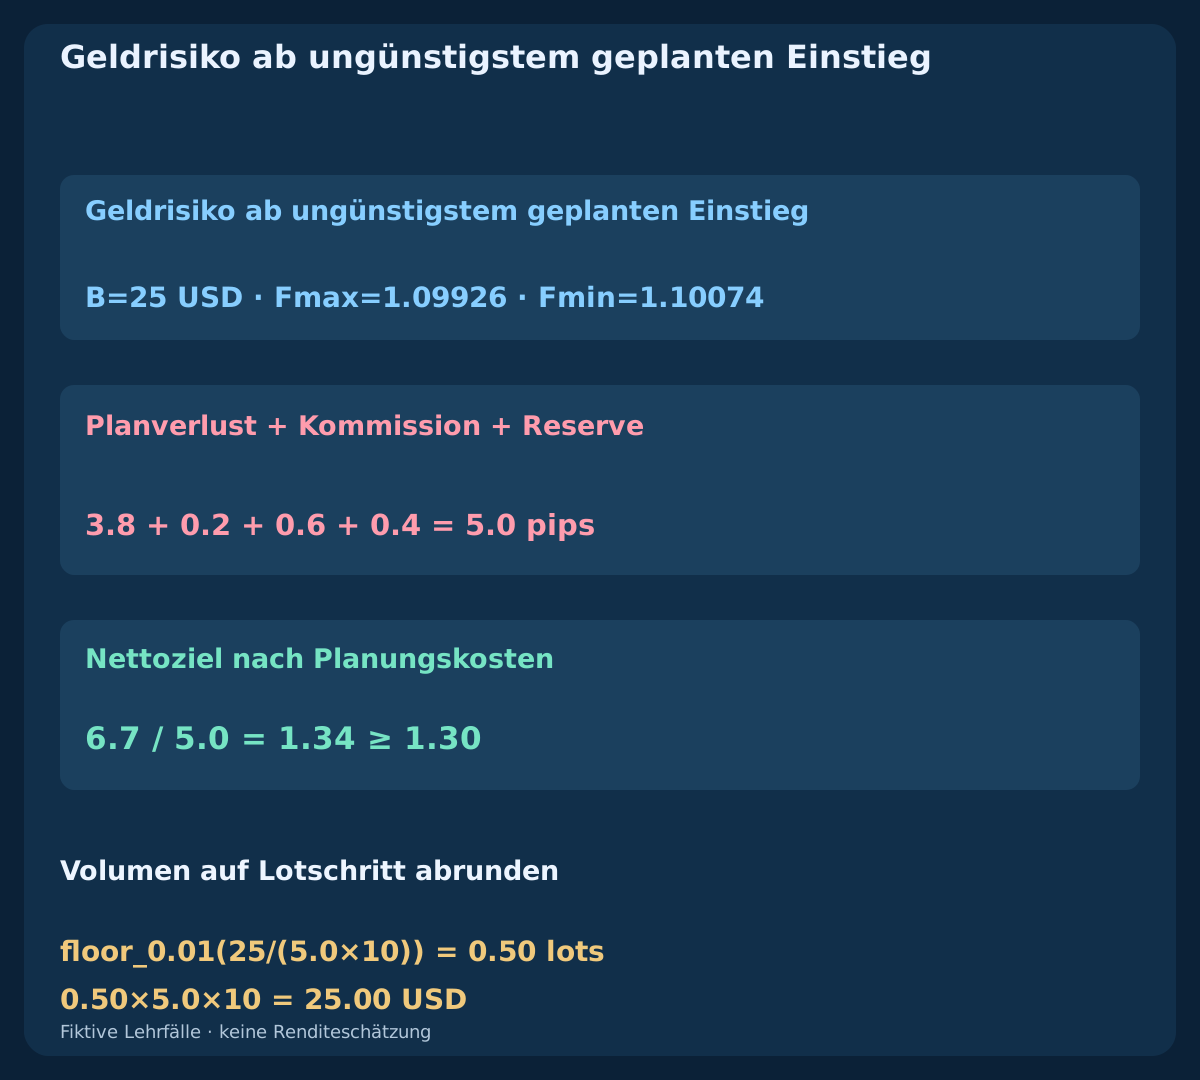
Erster Bid/Ask q+250 ms 1.09916 / 1.09924, Levels S_bid=1.09886; T_bid=1.10003. Ungünstigster Planeinstieg 1.09926 ergibt Verlust 5.0 Pip, Nettoziel 6.7, Verhältnis 1.34. Unabhängiges Eigenkapital 10000 USD mit 25 USD Budget erlaubt 0.50 lots / 25.00 USD Planrisiko. Anfrage +400 ms, bestätigter Fill 1.09925 bei +550 ms, Ziel-Bid 08:15:20: brutto 7.8 minus echte Kommission 0.6 ergibt 7.2 pips / 36.00 USD. Reserve wird nicht als Gebühr belastet.
| Richtung | Bid / Ask | S / T | Verlust (Pip) | Nettoziel (Pip) | Verhältnis | Lot | Risiko USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.09916 / 1.09924 | 1.09886 / 1.10003 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
| SELL | 1.10076 / 1.10084 | 1.10114 / 1.09997 | 5.0 | 6.7 | 1.34 | 0.50 | 25.00 |
9. SELL mit festem Ask-Mittelziel verfolgen
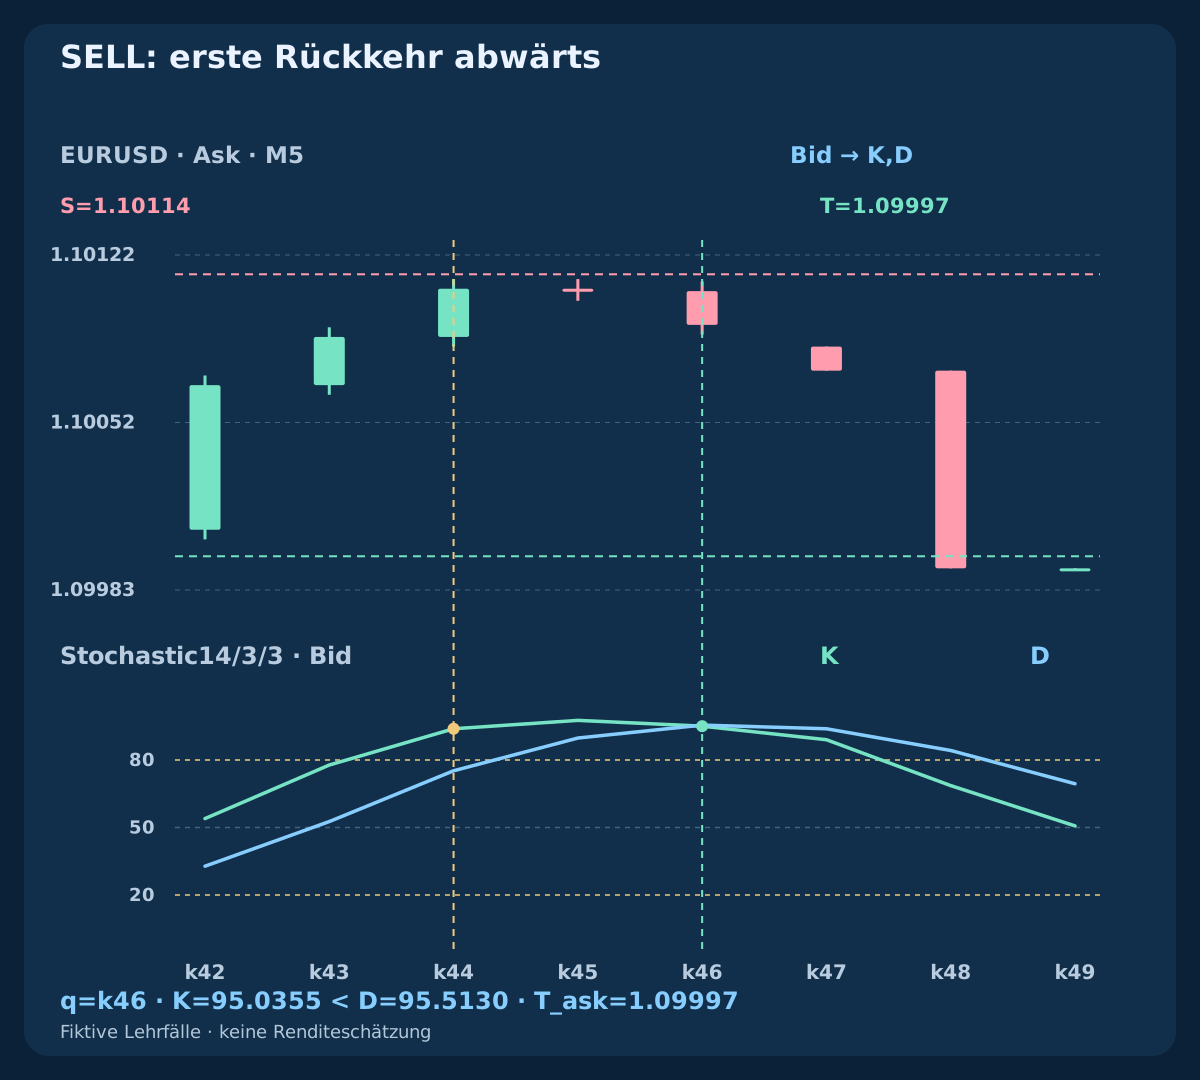
Der unabhängige sell_target-Bid-Präfix spiegelt BUY um 2.20000. Ursprung K≈93.8931 über 80; Rückkehr K≈95.0355 unter D≈95.5130 nach zuvor K≥D. Das kann oberhalb 80 geschehen. Erster Bid/Ask 1.10076 / 1.10084, Levels S_ask=1.10114; T_ask=1.09997. Ziel ist aufgerundete eingefrorene Mitte, keine spätere Neuberechnung.
Ungünstigster Bid-Einstieg 1.10074: gleiche 5.0 Pip Planverlust,6.7 Nettoziel,1.34 Verhältnis,0.50 Lot. Bestätigter Fill 1.10075; Ask erreicht 1.09997 um 08:15:20: netto 7.2 Pip,36.00 USD. Ausführungskerzen zeigen Ask, Stochastic bleibt Bid-OHLC. Konstruierte Symmetrie prüft Kursseitenarithmetik, nicht gleiche BUY/SELL-Leistung.
10. Abgelehnte Rückkehr und Kostenfehler trennen
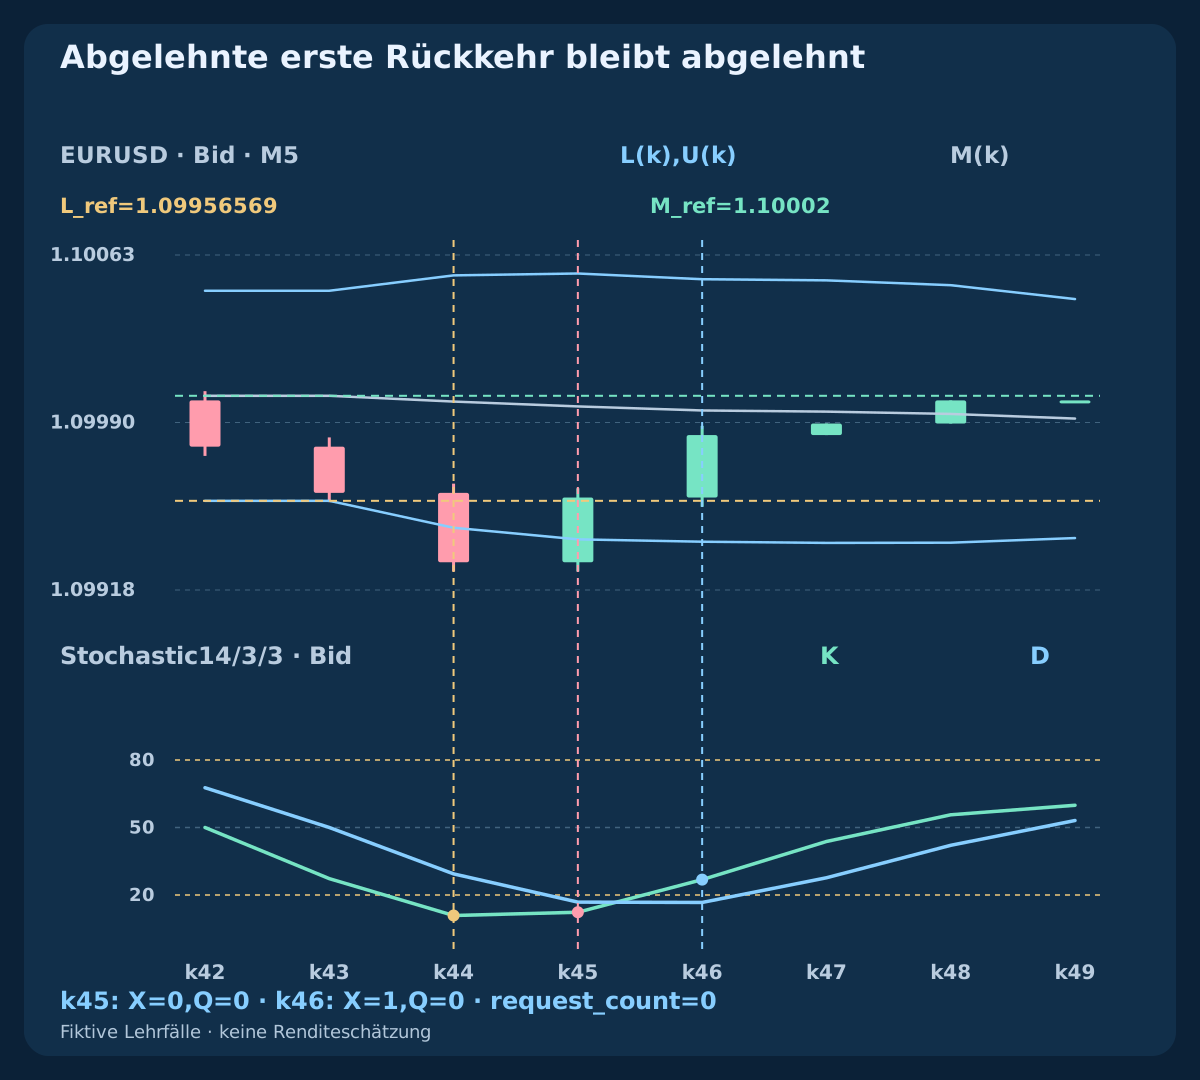
early_return kehrt bei k45 / 08:05 UTC zuerst zurück: K≈12.3457 unter D≈16.8343, daher abgelehnt. Kreuzung k46 ohne aktives P. moving_only zeigt fallendes Band unter weiter fallendem Preis, ohne feste Grenze zurückzugewinnen. Tatsächliche Rückkehr samt Kreuzung bei k47=P+3 ist zu spät. breakout_cancel fällt k45 unter Tiefenschwelle; k46 hebt nur die Sperre auf. Alle behalten Q=0.
cost_reject bewahrt das rechtzeitige Originalsignal des Leitfadens bis q, daher Q=1. Erster Bid/Ask 1.09970 / 1.09978, Stop 1.09916 und festes Mittelziel 1.10002 ergeben Planverlust 7.4 pips, Nettoziel nur 1.2 pips, Verhältnis 0.1622 unter 1.30. Keine Anfrage. Akzeptierter Fall konstruiert getrennt breiteren Kontext und geringere Überschreitung; er schreibt das Original nicht um und belegt keine optimierten Marktparameter.
11. Feste Ausstiege, vier Kerzen und tatsächliche Fills
Nach bestätigtem Fill verschieben neue Bänder oder Oszillatorwechsel den Schutz nicht und schließen nicht. BUY-Schwellen Bid≤S_bid OR Bid≥T_bid, SELL Ask≥S_ask OR Ask≤T_ask. Chronologische Quotes und echte Fills nutzen. Eine Kerze mit beiden Levels ohne Tickfolge erlaubt kein günstiges Wahlergebnis.
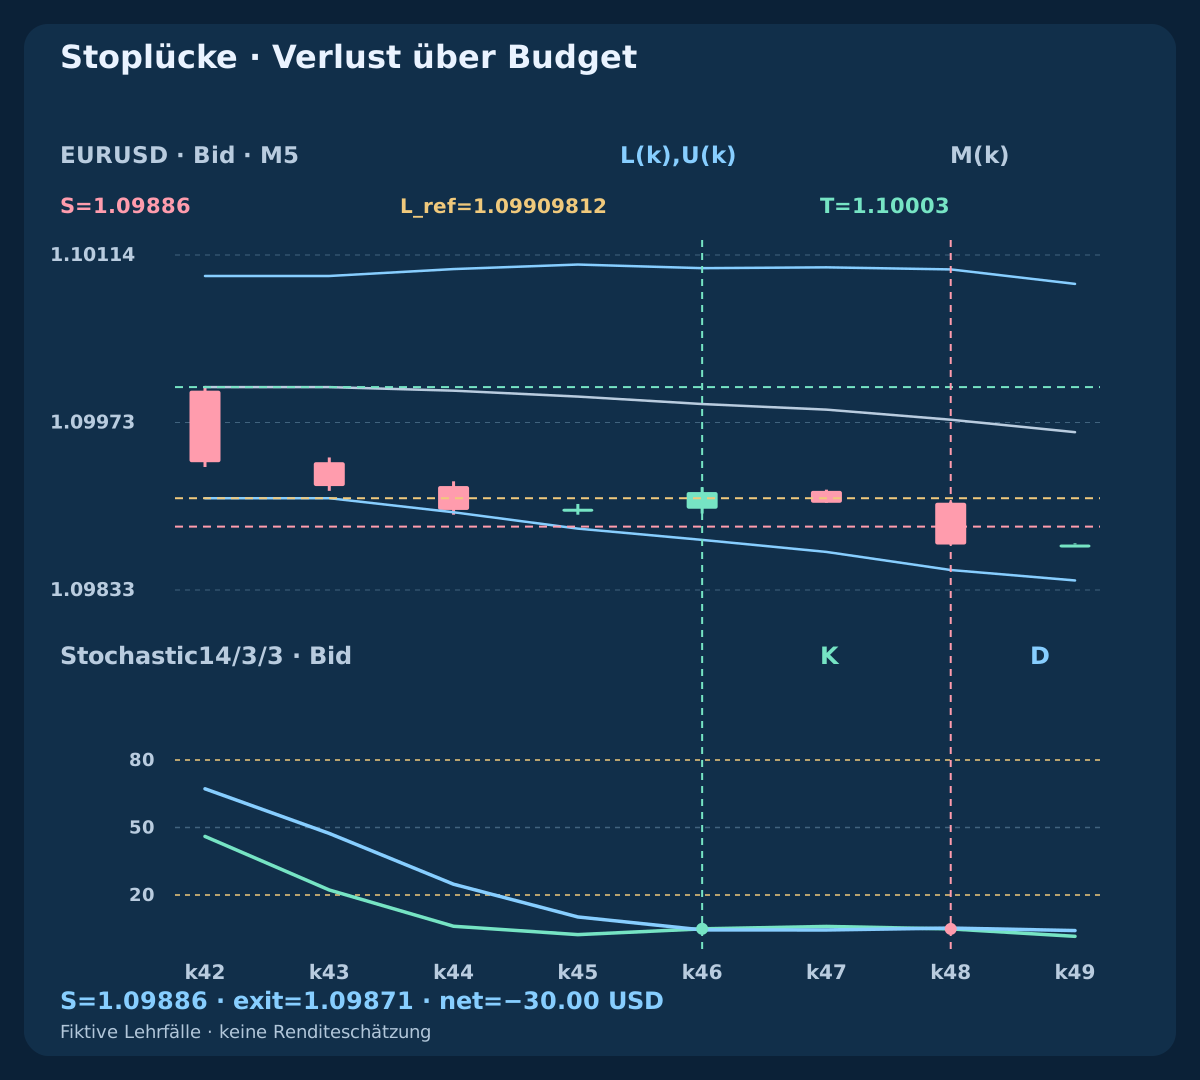
Zeitausstieg bei erster gültiger Quote nach min(q+4 completed M5 slots, 10:00 UTC), sofern noch offen. Vier Zeitfenster entsprechen 20 planmäßigen Minuten. time_exit verwendet 08:30:00.200, Bid 1.09918, netto −1.3 pips / −6.50 USD. buy_gap schließt bei 1.09871,1.5 Pip schlechter als Stop: netto −6.0 pips / −30.00 USD, über Budget. Stops und Reserven deckeln keine realen Verluste; Ausfälle verzögern Glattstellung.
12. Unbekannte Ergebnisse und Schutzfehler abgleichen
Bestätigung muss eigenes Symbol, Richtung, Volumen, Stop und Ziel treffen. Eindeutige Versuchskennung protokollieren und Orderbuch sowie Fills abgleichen. Timeout bedeutet unresolved≠rejected≠flat: neue Einstiege pausieren, nicht erneut senden und keinen Fill oder PnL unterstellen. unknown_request lässt diese Felder wegen unbekanntem Kontoverlauf leer.
Bei bestätigtem Fill außerhalb der negativen Toleranz oder fehlendem/falschem Schutz das verifiziert eigene Ticket notschließen und neue Einstiege sperren. Schließung bestätigen; Unsicherheit weiter abgleichen. Niemals Stop zur Reparatur erweitern. Notfallmaßnahmen sind keine zusätzlichen Einstiegsversuche. Fremde Kontopositionen bleiben außerhalb dieses Modells.
13. Geldrisiko berechnen, Reserve von Gebühr trennen
Verwende B=min(0.0025*equity, equity−0.99*Eday) bei positivem Tagespuffer. Bei angenommenen 10 USD/Pip/Standardlot und 0.01 Schritt gilt lots=floor_step(B/(planned loss pips*10)). Unter Mindestlot oder bei fehlerhafter Maximalgröße, Margin oder Kontraktprüfung auslassen. Nötige Umrechnung in Kontowährung aktualisieren; EURUSD mit USD-Konto vereinfacht den fiktiven Pipwert.
BUY-Verlustplanung (Fmax−S_bid)/pip+1.0, Nettobelohnung (T_bid−Fmax)/pip−1.0; SELL spiegelt Abstände ab Fmin. Spread ist durch ausführbare Seiten bereits berücksichtigt, nicht erneut addieren. Tatsächliches PnL verwendet echte Fills und Gebühren;0.4 Pip Reserve ist keine Gebühr. Fiktive 36.00 USD und geplante Belohnung messen Unterschiedliches.
14. Kerzen, Ereignisse und unbekannte Ergebnisse rekonstruieren
Öffentliche Kerzendatei 12 independent cases ×64 bars=768 rows, planmäßige UTC-Schlüsse ab 2026-02-03 04:20 UTC. Vier Diagnosezweige bewahren Vorgeschichte des Leitfadens bis q. Akzeptierter BUY nutzt anderen konstruierten Präfix, SELL dessen Spiegelung. Alle Indikatoren verwenden eigene Bid-OHLC. Ask vor q ausdrücklich Bid+0.8 Pip, spätere OHLC aggregiert aus gelisteten Quotes, kein rekonstruierter Livefeed.
Ereignisse liefern Quote-Reihenfolge, Anfragen, bekannte Bestätigungen, Ausstiege und ungeklärten Timeout. Ledger trennt feste Referenzen, schlechtesten Planeinstieg, echte Fills, Gebühren und Unbekanntes. Quote q+20 min+200 ms gehört zur neu geöffneten k51, nicht zur fertigen k50. Spätere Marktquotes bedeuten keinen weiteren Trade. Alles unabhängig nachrechnen.
Fiktive M5-Kerzen und Indikatoren herunterladen (CSV)
15. Zweigabdeckung vor Marktleistung überprüfen
Fallbuch enthält 8 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Andere Fälle prüfen ersten Spread, Anfragefrist, gültiges Signal mit unzureichendem Nettoziel, erste Rückkehr ohne Kreuzung, Verspätung, Tiefenabbruch und Gleichheit. Jeder beginnt unabhängig: keine Tagesportfoliostudie oder Umgehung der zwei Anfragen pro Tag. Ohne Order oder bei unbekanntem Ergebnis bleibt PnL leer statt Null-Trade.
Spezifikation und alle Varianten einfrieren, dann geeignete unberührte Bid/Ask-Ticks, variable Kosten, Lücken, abgelehnte/unbekannte Orders, Ausfälle und Zeitumrechnung testen. Nettoerwartung, Drawdown, Umschlag, Unsicherheit und Kostensensitivität vergleichen. Eigenkapitalgrenze und Schutzfehler kontrolliert prüfen. Künstliche Erfolge und Fehlschläge belegen weder Markt-Trefferquote noch Einsatzreife oder wirtschaftlichen Vorteil.
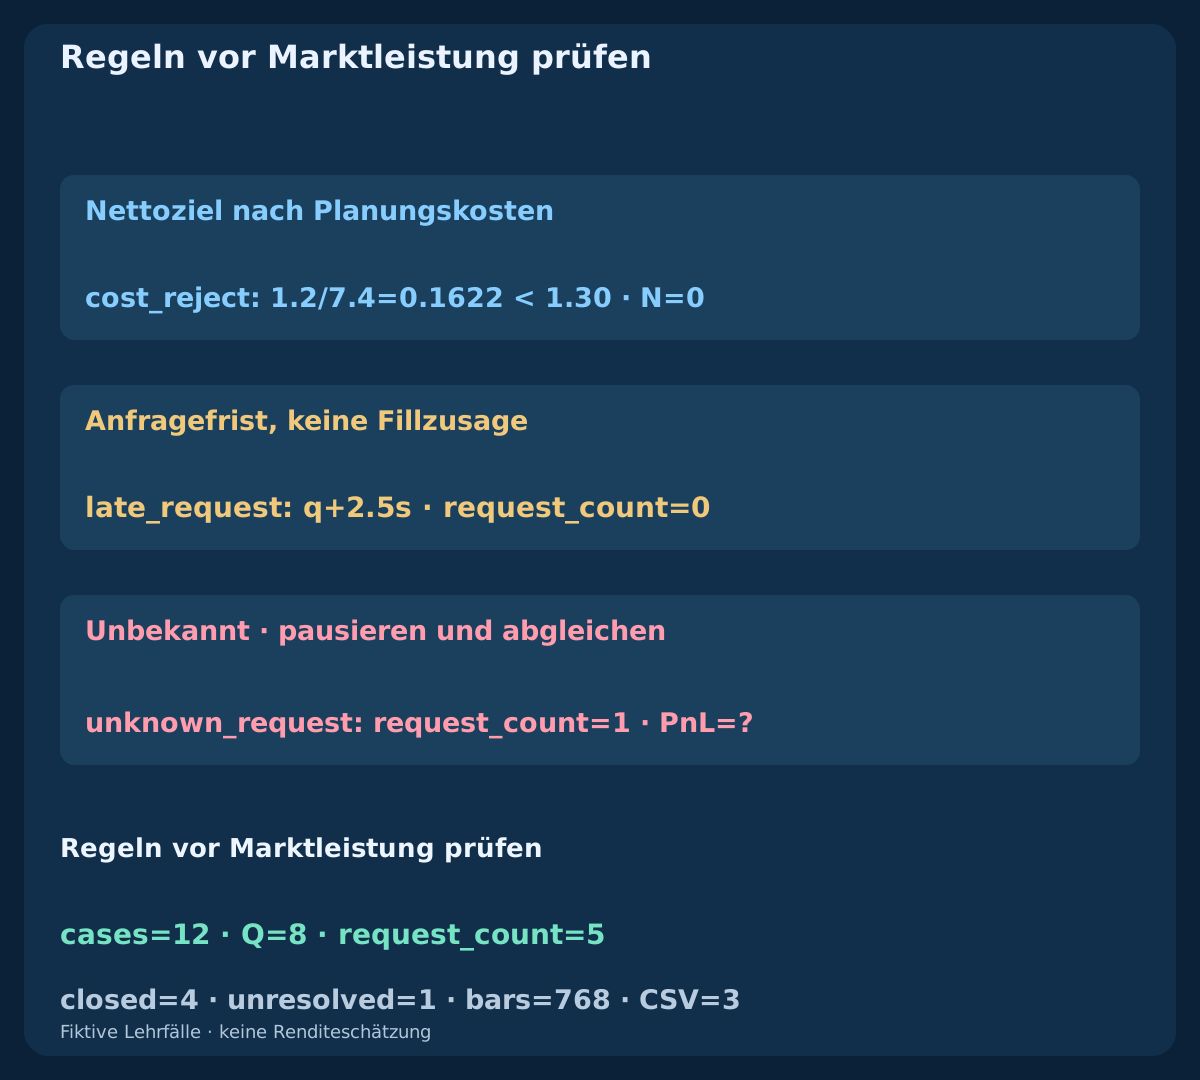
| Unabhängiger Fall | Anfragen | Ergebnis |
|---|---|---|
| buy_target | 1 | Feste Mitte; bekannter Fill |
| sell_target | 1 | Ask-Mitte; bekannter Fill |
| buy_gap | 1 | Stoplücke; −30.00 USD |
| time_exit | 1 | Zeitausstieg; −6.50 USD |
| bad_quote | 0 | Erster Spread abgelehnt |
| late_request | 0 | Anfragefrist verpasst |
| unknown_request | 1 | Unbekannt; Abgleich nötig |
| cost_reject | 0 | Nettoverhältnis abgelehnt |
| early_return | 0 | Erste Rückkehr ohne Kreuzung |
| moving_only | 0 | Rückkehr nach Verfall |
| breakout_cancel | 0 | Tiefenschwelle verletzt |
| flat | 0 | Kein gültiger Kontext oder Signal |
16. Dieselbe Episoden- und Orderlogik implementieren
Reihenfolge: vollständige Daten, vorheriger Kontext, neuer Außenschluss, feste Referenzen, erste Rückkehr binnen zwei Kerzen, frische gleichzeitige Kreuzung, verbrauchte erste Quote, eine Anfrage, bestätigter Schutz, fester Ausstieg, abgeglichene Glattstellung. Bewegliche Bandrückkehr ersetzt keine Rückgewinnung der festen Kursgrenze. Fehler und Priorität protokollieren, auch gültiges Signal mit zu wenig Nettozielraum.
Zweite vollständige Strategie der Scalping-Kombinationsgruppe. Leitfaden Bollinger–Stochastic erklärt Signale; EMA–RSI hat andere Resetfolge und Zielgeometrie. Prüf- und Größenleitfäden liefern Daten- und Kontokontrollen. Nächste Kombination EMA–MACD braucht eigene Regeln und Belege. Vor Erweiterung Veröffentlichung prüfen; fiktive Ergebnisse begründen keine Gewinnzusagen.
Häufige Fragen
Repariert eine spätere Stochastic-Kreuzung die erste Ablehnung?
Nein. Erste Rückkehr verbraucht P. Kreuzung muss auf derselben zulässigen Kerze stattfinden; später ist ein unabhängiger neuer Außenschluss nötig.
Muss K die 20/80-Zone verlassen?
Nein. Am Ursprung K≤20 für BUY oder K≥80 für SELL. Die Rückkehr braucht eine neue K/D-Kreuzung, keinen zusätzlichen Zonenaustritt.
Folgt das Ziel der aktuellen Bollinger-Mitte?
Nein. Mitte aus P−1 einfrieren und nach innen aufs Tickraster runden. Weder spätere Werte noch der Fill zentrieren neu.
Warum kann ein gültiges Signal ohne Order bleiben?
Erste Quote muss auch Spread, Zeit, Abstand, Nettobelohnung, Konto und Schutz bestehen. cost_reject hat Q=1, aber nach Kosten zu wenig Zielraum.
Erlaubt Timeout eine neue Einstiegsanfrage?
Nein. Pausieren und tatsächliche eigene Orders und Fills abgleichen. Unbekannt ist weder Ablehnung noch Beleg einer Glattstellung; PnL bleibt unbekannt.
Belegen Beispiele Rentabilität?
Nein. Unabhängige synthetische Prüffälle brauchen ergänzend passende unberührte Ticks, realistische Ausführung und kontrollierte Validierung.
Quellen und Forschungsnotizen
MetaQuotes dokumentiert Indikatoreingaben und ausführbare Kursseiten; seine Stochastic-Referenz erklärt den Oszillator. John Bollinger beschreibt Grenzen von Bandberührungen und Bandläufen. Endliche Formeln, Episode, Ziel, Zeiten und Risiko sind Forschungsannahmen, keine optimierten Empfehlungen oder Brokerzusagen.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Forschungsmodell zu Lehrzwecken. Kurse und Ergebnisse sind fiktiv. Forex ist riskant. Stops, Slippage-Einstellungen und Reserven garantieren weder Kurse noch Gewinne oder maximale Verluste.