

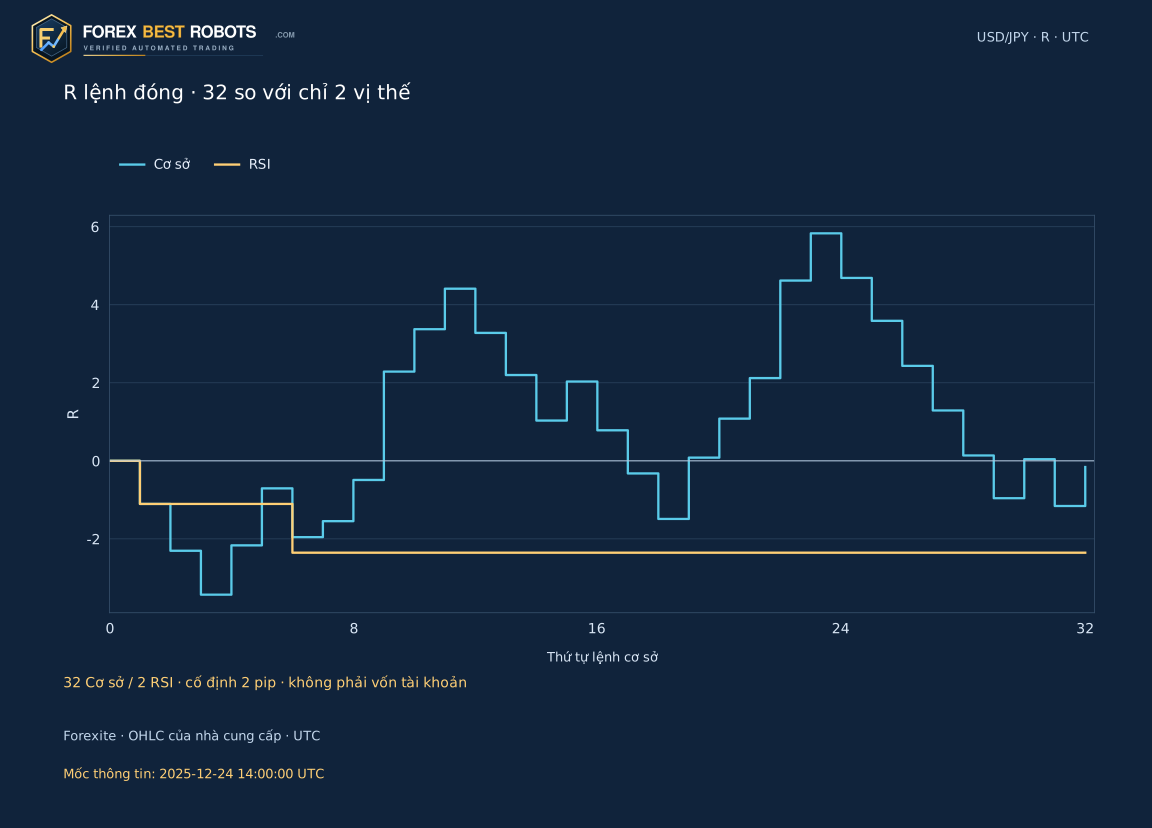
Đóng cửa ngoài dải phần trăm là một lần vượt dải, chưa phải tín hiệu giao dịch ngược xu hướng ngay lập tức. Nghiên cứu USD/JPY H1 này chờ nến hoàn tất kế tiếp quay vào các dải đã cố định, rồi kiểm tra khoảng cách còn lại đến mục tiêu trung bình cố định. Phát lại dữ liệu 2024–2025 cho 32 lệnh cơ sở; quy tắc RSI chỉ giữ 2 lệnh, đều trong năm 2024, và không có lệnh nào trong năm 2025. Với giả định tổng chi phí 2 pip, kết quả tương ứng là −0,16 R và −2,36 R. Bộ lọc rất khắt khe, nhưng mẫu này chưa chứng minh được lợi thế giao dịch.
1. Xác định cách quay vào dải trước khi cân nhắc đặt lệnh
Mô hình mua sau khi giá vượt dải dưới rồi quay lên, và bán sau khi giá vượt dải trên rồi quay xuống. Mô hình chờ nến xác nhận hoàn tất, thay vì coi giá đóng cửa ngoài dải hay lần chạm trong nến là điểm vào. Dừng lỗ nằm ngoài hai nến đã quan sát; mục tiêu xuất phát từ mức trung bình của lần vượt dải, giúp quy tắc giá rõ ràng.
Mô hình cơ sở và RSI dùng chung quy tắc giá và lịch các sự kiện đầu ngày. RSI bổ sung điều kiện phục hồi động lượng cụ thể; không thay đổi giá vào, bảo vệ hay thoát của lệnh được giữ lại. Ít lệnh hơn không chứng minh rằng các lệnh còn lại tốt hơn.
2. Nêu rõ tỷ lệ phần trăm, cách làm mượt và giờ UTC
Đường giữa M là trung bình cộng của 20 giá đóng cửa H1 đã ghi nhận gần nhất, gồm nhóm được chọn khi đã hoàn tất. Dải trên và dưới là M × 1,002 và M × 0,998: 0,20% là 0,002, không phải 20%, 0,20 pip hay bội số ATR. Độ dịch chuyển MA bằng không. RSI14 làm mượt mức tăng và giảm theo Wilder, khởi tạo bằng 14 biến động đầu; khi cả hai bằng không thì gán RSI bằng 50 theo quy ước nghiên cứu công bố rõ. 200 nhóm H1 đầu dùng để khởi tạo chỉ báo.
Giờ nguồn CET/CEST được chuyển sang UTC. Đọc thời điểm M1 là cuối phút là một giả định; H1 mang nhãn 07:00 bao phủ (06:00, 07:00]. Không điền các quan sát thiếu. Nhóm có dữ liệu nhưng không đủ phút vẫn nằm trong lịch sử chỉ báo, còn E, nhóm trước E và C phải đầy đủ. Lịch sử chỉ báo liên tục qua ranh giới năm. Nguồn giá hai chữ số thập phân không có độ chính xác sáu chữ số chỉ vì mức trung bình tính toán được hiển thị như vậy.
M[t] = SMA20(Close)[t]
U[t] = M[t] × 1.002
L[t] = M[t] × 0.998
RSI14[E] ≤ 30 & RSI14[C] > 30 (long)
RSI14[E] ≥ 70 & RSI14[C] < 70 (short)
3. Dành mỗi ngày cho lần vượt dải hợp lệ đầu tiên
Xét thời điểm kết thúc H1 từ 06:00 đến hết 14:00 UTC, thứ Hai đến thứ Sáu. Vượt dải dưới đòi hỏi Close thấp hơn dải dưới tính trên chính nhóm hoàn tất đó, còn Close trước đó bằng hoặc cao hơn dải dưới của nhóm trước. Vượt dải trên đảo các phép so sánh. Hai nhóm phải có đủ 60 phút liên tục và kết thúc cách nhau một giờ. Bằng biên chưa phải đóng cửa ngoài dải.
Chỉ lấy sự kiện E hợp lệ đầu tiên trong ngày, bất kể hướng, rồi cố định M, U và L của E. Ngày đó được dành cho sự kiện này ở cả hai mô hình, kể cả khi xác nhận thất bại hoặc RSI loại. Khung giờ là quy ước nghiên cứu, không mô tả giờ mở cửa một phiên địa phương. Không thay thế bằng một lần vượt dải hấp dẫn hơn sau đó.
4. Chỉ cho nến H1 ngay kế tiếp cơ hội xác nhận
C chỉ là nhóm H1 đầy đủ kết thúc đúng một giờ sau E. Close của C phải nằm hoàn toàn bên trong khoảng cố định từ L_E đến U_E. Sau lần vượt dải dưới, Close còn phải thấp hơn M_E; sau lần vượt dải trên, Close còn phải cao hơn M_E. Nếu giá đã chạm hoặc vượt qua mức trung bình thì không còn ứng viên theo định nghĩa này.
Thiếu giờ kế tiếp hoặc giờ đó không đủ phút sẽ hủy sự kiện. Close ở ngoài hoặc bằng biên không xác nhận quay vào dải. Nến muộn hơn không được thử lại. SMA và Envelopes động vẫn tiếp tục cập nhật trên biểu đồ để tham khảo, còn biên đánh giá và mục tiêu trung bình giữ nguyên theo E.
5. Áp dụng điều kiện phục hồi RSI trên cùng lịch sự kiện
Với lần vượt dải dưới, biến thể RSI yêu cầu RSI14 chưa làm tròn tại E không quá 30 và tại C lớn hơn hẳn 30. Với lần vượt dải trên, RSI tại E phải từ 70 trở lên và tại C nhỏ hơn hẳn 70. C bằng đúng 30 hoặc 70 không xác nhận phục hồi. Không bổ sung phân kỳ, đường giữa hay lần cắt muộn hơn.
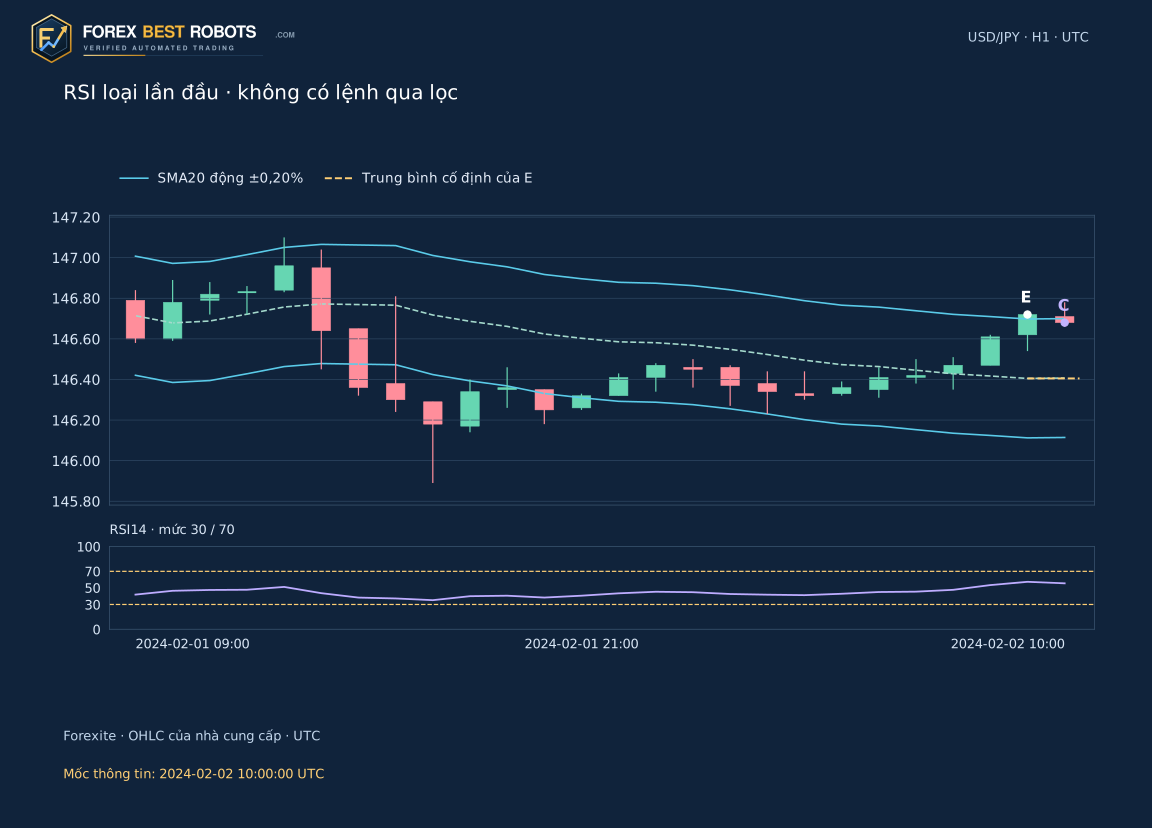
Các lệnh qua bộ lọc là tập con của lệnh cơ sở đủ điều kiện giá, với cùng giá vào, dừng lỗ, mục tiêu và diễn biến. Chỉ hai lệnh được giữ trong mẫu này, đều thuộc năm 2024. Năm 2025 không có lệnh qua bộ lọc. Giai đoạn không có lệnh nghĩa là quy tắc không giao dịch, không phải thành tích không rủi ro. Lần RSI loại đầu tiên là sự kiện 10 ngày 2 tháng 2 năm 2024: RSI tại E là 57,3358, chưa đạt ngưỡng trên 70.
6. Kiểm tra giá mở cửa, mục tiêu làm tròn và khoảng trống ròng
Sau C, lấy giá Open M1 đầu tiên có khoảng phút bắt đầu từ khi C kết thúc trở đi. Hủy nếu chờ quá năm phút hoặc giá vào rơi vào hay sau 20:00 UTC. Lệnh mua đặt dừng lỗ thấp hơn Low thấp nhất của E và C một pip; lệnh bán đặt cao hơn High cao nhất của hai nến một pip. Rủi ro ban đầu là khoảng cách từ giá mở cửa này đến dừng lỗ và phải dương. Một pip USD/JPY bằng 0,01 JPY trên một USD.
Mục tiêu xuất phát từ M_E, làm tròn về phía giá vào: xuống một pip nguyên với lệnh mua, lên với lệnh bán. Cố định mục tiêu, không thay bằng mức trung bình động về sau. Yêu cầu (khoảng cách mục tiêu tính bằng pip − 2) / rủi ro ban đầu tính bằng pip ≥ 1. Phép sàng lọc cố định 2 pip này thuộc điều kiện vào lệnh. Nếu giá mở cửa để lại ít khoảng trống hơn thì hủy. Thanh chi phí kịch bản sau đó không chạy lại phép sàng lọc hay tạo lịch mới.
7. Cố định mức thoát và hạn giữ lệnh
Đóng tại giá Open M1 đầu tiên vào mốc sớm hơn giữa sáu giờ thực sau lúc vào và 20:00 UTC cùng ngày. Khi lệnh còn mở, một phút thiếu trước hết khiến diễn biến không xác định. Nếu không thiếu, xét giá mở cửa chạm hoặc vượt dừng lỗ, rồi chạm hoặc vượt mục tiêu, rồi hạn thời gian. Đây là giá đại diện trong nghiên cứu, không xác nhận Bid/Ask có thể giao dịch, chênh lệch thực tế hay khớp lệnh được bảo đảm.
Nếu không có sự kiện tại Open đóng lệnh, xét High/Low của phút đó. Nếu chỉ chạm một mức thì dùng mức cố định đó. Nếu cùng phút chạm cả dừng lỗ và mục tiêu thì thứ tự chưa xác định, không gán lợi nhuận suy đoán. Thoát do chạm trong phút được trình bày bằng khoảng phút. Giá Open bằng đúng dừng lỗ không chứng minh xuất hiện khoảng nhảy giá bất lợi. Không mô phỏng khối lượng, gia tăng vị thế hay dời dừng lỗ.
8. Theo dõi lệnh cơ sở đầu tiên từng bước
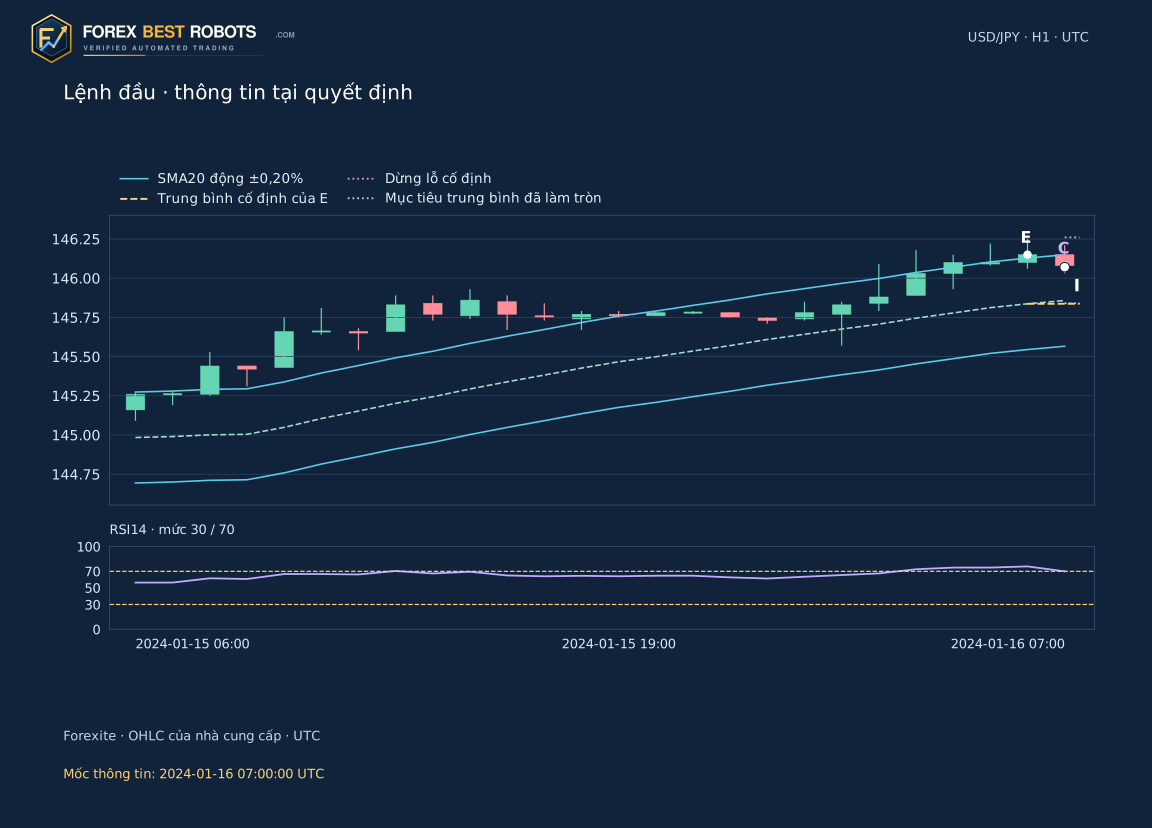
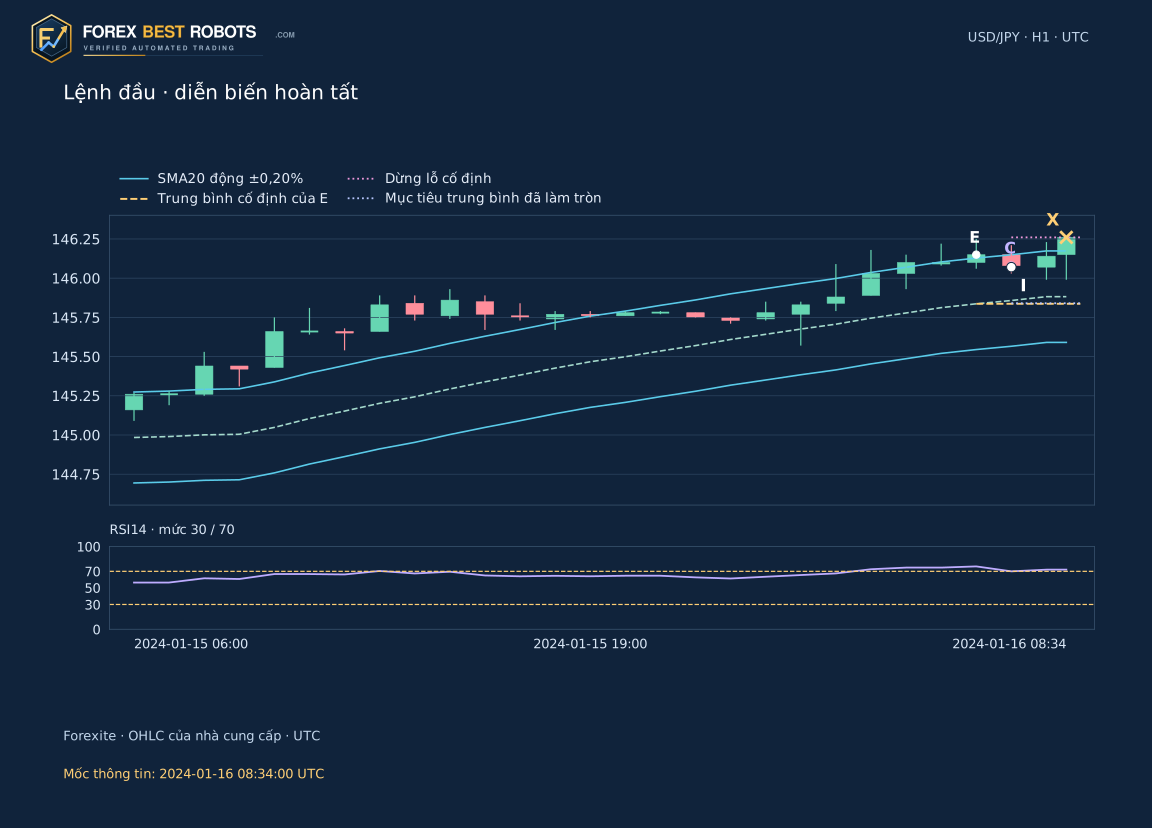
Sự kiện 3 là lệnh bán ngày 16 tháng 1 năm 2024. E kết thúc lúc 06:00 UTC, Close 146,15 cao hơn dải trên 146,128173. Mức trung bình cố định là 145,836500. C kết thúc lúc 07:00 với Close 146,08, nằm trong nửa trên của dải cố định. Giá mở cửa quan sát kế tiếp là 146,07, không phải Close của C. High cao nhất của E/C là 146,25, cho dừng lỗ 146,26; mục tiêu trung bình làm tròn lên 145,84. Rủi ro là 19 pip, khoảng cách mục tiêu 23 pip và khoảng trống ròng sau sàng lọc là 21/19 = 1,1053 R.
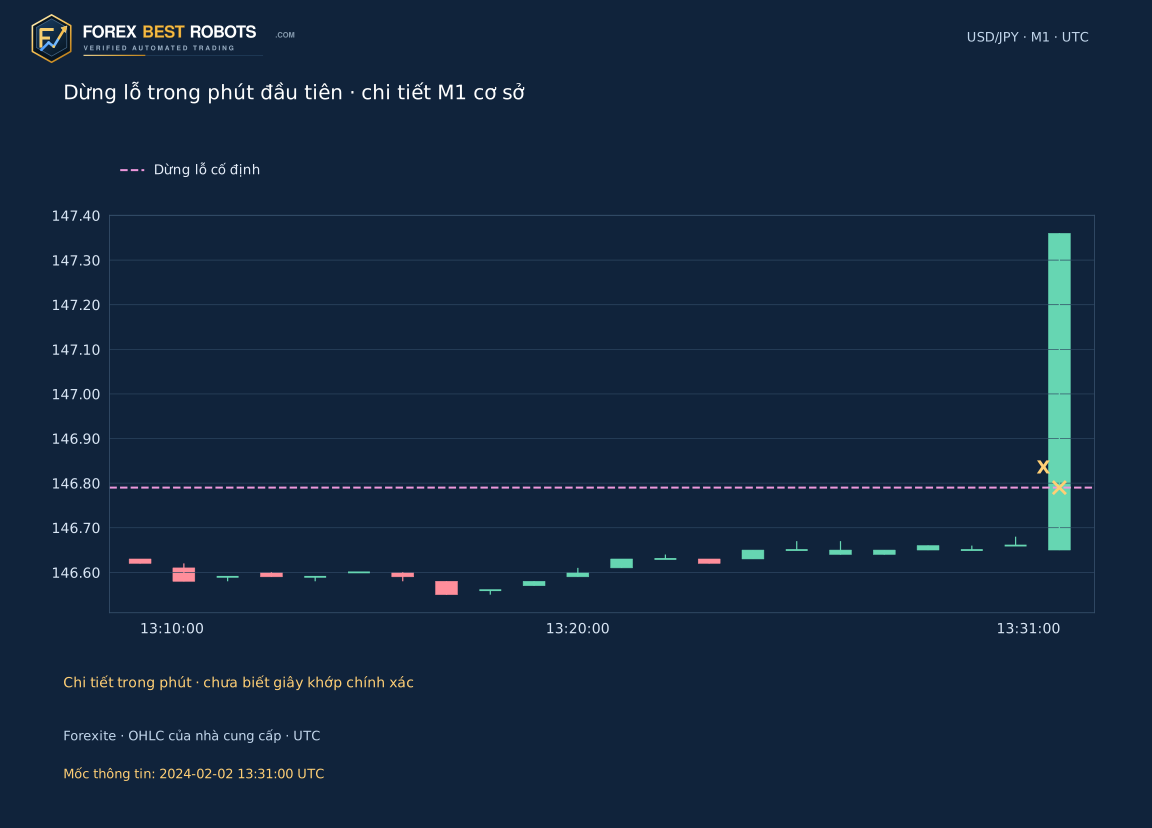
RSI giảm từ 75,9394 xuống 69,9762 nên cả hai mô hình cho vào lệnh. Giá mở cửa ghi nhận lúc 08:34 UTC bằng đúng dừng lỗ. Kết quả gộp là −19 pip, sau chi phí giả định 2 pip là −21/19 = −1,1053 R. Hình tại quyết định dừng ở 07:00; hình diễn biến hoàn tất riêng dừng ở 08:34. E/C/I/X lần lượt là vượt dải, xác nhận, vào và thoát. Hình chi tiết dừng lỗ M1 phía sau thuộc lệnh cơ sở 2 đã bị RSI loại; đó là một minh họa hồi cứu riêng.
9. Đếm mọi lần hủy bên cạnh số lệnh
Lịch có 303 lần vượt dải đầu ngày. Trong đó, 221 lần không xác nhận quay vào ở nến kế tiếp, 45 lần thiếu khoảng trống ròng đến mục tiêu và 5 lần đã chạm hoặc vượt mức trung bình khi xác nhận. 32 lần còn lại vào mô hình cơ sở; RSI giữ 2 và loại 30. Số ứng viên khác số lệnh đã mở. CSV đầy đủ giữ lại từng sự kiện đầu ngày cùng quyết định.
Diễn biến của cả 32 lệnh đều xác định trên đầu vào này. Không cần đoán kết quả do phút thiếu hay do chạm cả dừng lỗ và mục tiêu trong cùng phút. Các quy tắc chưa xác định vẫn thuộc phương pháp cố định cho dữ liệu khác. Điều này không có nghĩa mọi giờ thị trường đều đủ dữ liệu: chỉ 12372 trong 12530 nhóm H1 ghi nhận có đủ 60 phút.
| Quyết định / lý do hủy | Ứng viên |
|---|---|
| Nến ngay kế tiếp không quay vào dải cố định | 221 |
| Đã chạm hoặc vượt trung bình khi xác nhận | 5 |
| Khoảng trống ròng dưới 1R khi xét cố định 2 pip | 45 |
| Giờ xác nhận thiếu hoặc không đủ phút | 0 |
| Được vào lệnh | 32 |
10. Đọc kết quả theo năm và năm không có lệnh RSI
Với tổng chi phí 2 pip mỗi lệnh, 16 lệnh cơ sở năm 2024 cộng lại +0,78 R và 16 lệnh năm 2025 là −0,94 R, tổng chung −0,16 R. Hai lệnh qua RSI cộng lại −2,36 R; cả hai đều thua. RSI không có lệnh năm 2025. Vì vậy bảng dùng dấu gạch cho kết quả, hệ số lợi nhuận và sụt giảm của kỳ RSI trống, thay vì trình bày số không của tập rỗng như thành tích.
Trước khi trừ chi phí kịch bản, mô hình cơ sở cộng lại +4,19 R; ở mức 2 pip là −0,16 R. Đây là minh họa độ nhạy với chi phí, chưa phải kiểm chứng có lợi nhuận. 32 lệnh, nhất là chỉ hai lệnh qua bộ lọc, không đủ để suy luận vững chắc về kết quả tương lai. Phép tính năm 2025 giữ nguyên không phải kiểm tra dữ liệu chưa từng xem hay giao dịch theo dõi trực tiếp. Sụt giảm tính trên R của lệnh đã đóng bỏ qua biến động trong lệnh và không phải sụt giảm tài khoản.
Chỉ lệnh có kết quả xác định. Mẫu RSI chỉ có 2 lệnh; năm 2025 không có lệnh. Dấu gạch của kỳ trống không phải thành tích không rủi ro.
Tổng chi phí giả định mỗi giao dịch kết thúc · pip: 2.0 pip.
| Thời kỳ | Mô hình | Đã vào lệnh | Xác định được | Không xác định | R ròng | Profit factor | Sụt giảm các giao dịch đã đóng · R |
|---|---|---|---|---|---|---|---|
| 2024 | Cơ sở | 16 | 16 | 0 | +0.78 | 1.08 | 3.63 |
| 2024 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
| 2025 | Cơ sở | 16 | 16 | 0 | -0.94 | 0.91 | 6.99 |
| 2025 | RSI Kỳ này không có lệnh; không ước tính thành tích | 0 | 0 | 0 | — | — | — |
| 2024 + 2025 | Cơ sở | 32 | 32 | 0 | -0.16 | 0.99 | 6.99 |
| 2024 + 2025 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
11. Tách điều kiện khoảng trống cố định khỏi chi phí kịch bản
Điều kiện vào lệnh đã được tính một lần với chi phí sàng lọc cố định 2 pip. Điều khiển 0–8 pip, bước 0,5, là kịch bản tổng chi phí hai chiều riêng: pip ròng = pip gộp − chi phí kịch bản; R ròng = pip ròng / rủi ro ban đầu tính bằng pip. Các mức so sánh chuẩn là 0/1/2/3/5 pip. Đây không phải chênh lệch, hoa hồng, trượt giá hay phí qua đêm đo được.
Đổi kịch bản cập nhật kết quả ròng của lệnh được chọn và bảng nghiên cứu; chuỗi giá, lịch sự kiện đầu tiên, điều kiện RSI, dừng lỗ và mục tiêu vẫn giữ nguyên. Chi phí cao hơn có thể khiến khoảng trống ròng ban đầu không còn đạt ngưỡng khi nhìn lại; điều khiển này không vì thế sàng lọc lại hay thay lệnh. Hình tĩnh và đường R tích lũy ghi rõ dùng 2 pip. Tổng R là tổng đơn vị rủi ro từng lệnh, không phải lợi nhuận tiền hay lãi kép.
12. Xem quyết định trước khi mở diễn biến sau đó
Chọn một trong 303 sự kiện, rồi chọn Cơ sở hoặc RSI và Tại quyết định hoặc Toàn bộ diễn biến. Các nút tắt chọn đúng trường hợp và mô hình, bắt đầu ở chế độ quyết định. Tại quyết định ẩn nến về sau, giá thoát và kết quả đã thực hiện, kể cả công thức. Với trường hợp RSI loại, biểu đồ dừng tại C, không vẽ vị thế được chấp nhận và khóa Toàn bộ diễn biến. Chọn rõ Cơ sở để xem lệnh riêng của mô hình đó.
Chỉ lệnh được chấp nhận mới có Toàn bộ diễn biến. H1 cuối chỉ dùng phút nguồn đã biết đến thời điểm công bố; có thể là nến chưa đủ giờ hoặc chỉ một điểm mở cửa. Khung chi phí đặt R ròng cạnh điều khiển. Đối chiếu thời điểm dữ liệu đã biết với quan sát cuối cùng trên biểu đồ. Dùng đầu vào và giao thức để nghiên cứu riêng trên tài khoản thử; nghiên cứu nhỏ này chưa xác nhận việc sử dụng tiền thật.
Không tải được ví dụ tương tác. Hãy dùng biểu đồ tĩnh và dữ liệu tải xuống.
Chọn mô hình xét vào lệnh
Đổi giả định chi phí
2.0 pip
Kết quả ròng · R—
Kịch bản chỉ đổi kết quả ròng. Điều kiện vào lệnh vẫn dùng cố định 2 pip.
- Vượt dải E · UTC
- —
- Quay vào C · UTC
- —
- RSI14 tại E
- —
- RSI14 tại C
- —
- Chi phí xét khoảng trống cố định · pip
- —
- Trung bình cố định của E
- —
- Quyết định của mô hình được chọn
- —
- Thông tin có sẵn đến · UTC
- —
- Báo giá vào · UTC
- —
- Dừng lỗ bảo vệ cố định
- —
- Mục tiêu trung bình cố định đã làm tròn
- —
- Rủi ro ban đầu · pip
- —
- Khoảng cách gộp đến mục tiêu · R
- —
- Khoảng trống ròng với 2 pip cố định · R
- —
- Chi phí này · R
- —
- Giá / khoảng giờ thoát · UTC
- —
- Lý do kết thúc đường giá
- —
- Kết quả gộp · R
- —
Trên màn hình hẹp, cuộn biểu đồ hoặc công thức trong khối riêng, hoặc mở toàn bộ biểu đồ tĩnh.
Hiện kết quả bằng số
Xem mọi lần vượt dải đầu ngày
| # | Vượt dải E · UTC | Hướng | Quyết định / lý do hủy | RSI14 tại E | RSI14 tại C | Chấp nhận theo RSI |
|---|
Câu hỏi thường gặp
0,20 là bội số ATR hay dải 20%?
Không phải cả hai. Độ lệch cố định là 0,20%, tương ứng 0,002. Mô hình dùng SMA20 của Close và không dịch chuyển theo chiều ngang.
Biên xác nhận và mục tiêu có được dịch chuyển không?
Không. Chúng cố định từ sự kiện E. Mục tiêu là trung bình của E được làm tròn về phía giá vào đến một pip nguyên. Kênh động được vẽ riêng để tham khảo.
Nghiên cứu yêu cầu RSI cắt mức nào?
Vượt dải dưới yêu cầu RSI_E ≤ 30 và RSI_C > 30; vượt dải trên yêu cầu RSI_E ≥ 70 và RSI_C < 70. C chỉ là H1 đầy đủ ngay kế tiếp.
Năm 2025 không có lệnh có chứng minh bộ lọc RSI an toàn hơn không?
Không. Mô hình qua bộ lọc không có vị thế được chấp nhận trong kỳ đó. Mẫu trống không chứng minh sụt giảm, khả năng sinh lời hay độ an toàn.
Vì sao đổi chi phí không hủy hoặc thay lệnh?
Điều kiện khoảng trống khi vào lệnh đã cố định ở 2 pip trước khi phát lại. Thanh điều chỉnh là kịch bản chi phí kết quả riêng trên cùng lịch, không phải mô hình khớp lệnh hay xếp lịch mới.
Nếu một phút chạm cả mục tiêu lẫn dừng lỗ thì sao?
Thứ tự trong phút chưa được biết. Giao thức để diễn biến ở trạng thái chưa xác định và không gán lợi nhuận. Đầu vào cụ thể này không có lệnh đã mở nào rơi vào trường hợp chưa xác định đó.
Dữ liệu, cách tính và phạm vi
733 tệp ZIP ngày gốc của Forexite đã được kiểm tra cung cấp 751488 quan sát USD/JPY M1 và 12530 nhóm H1 theo UTC, trong đó 12372 nhóm đủ 60 phút. Giá nguồn có hai chữ số thập phân. Giờ CET/CEST được đổi sang UTC; cách đọc nhãn M1 là cuối phút là giả định được công bố. Không điền vào khoảng trống; các nhóm có dữ liệu nhưng thiếu phút vẫn nằm trong lịch sử chỉ báo. Đây là giá quan sát, không phải giao dịch khớp lệnh đã được nhà môi giới xác nhận.
Giao thức cố định và mã băm đầu vào đã được lưu trước lần tính đầu tiên. Một cách triển khai riêng bằng SQLite và Decimal 48 chữ số đã xác nhận 12530 nhóm, lịch sử chỉ báo, quyết định của 303 sự kiện và diễn biến 32 lệnh. Gói tải xuống đầy đủ gồm dữ liệu phút, mã băm nguồn, giao thức, mã phát lại, kết quả mong đợi và hai bảng CSV. Không cần tải thêm dữ liệu thô; sự trùng khớp xác nhận phép tính trên đầu vào này, không chứng minh lợi thế giao dịch.
- Tải toàn bộ 303 sự kiện vượt dải (CSV)
- Tải 32 lệnh cơ sở và dấu chọn RSI (CSV)
- Tải dữ liệu phút, giao thức cố định và mã phát lại độc lập (ZIP)