

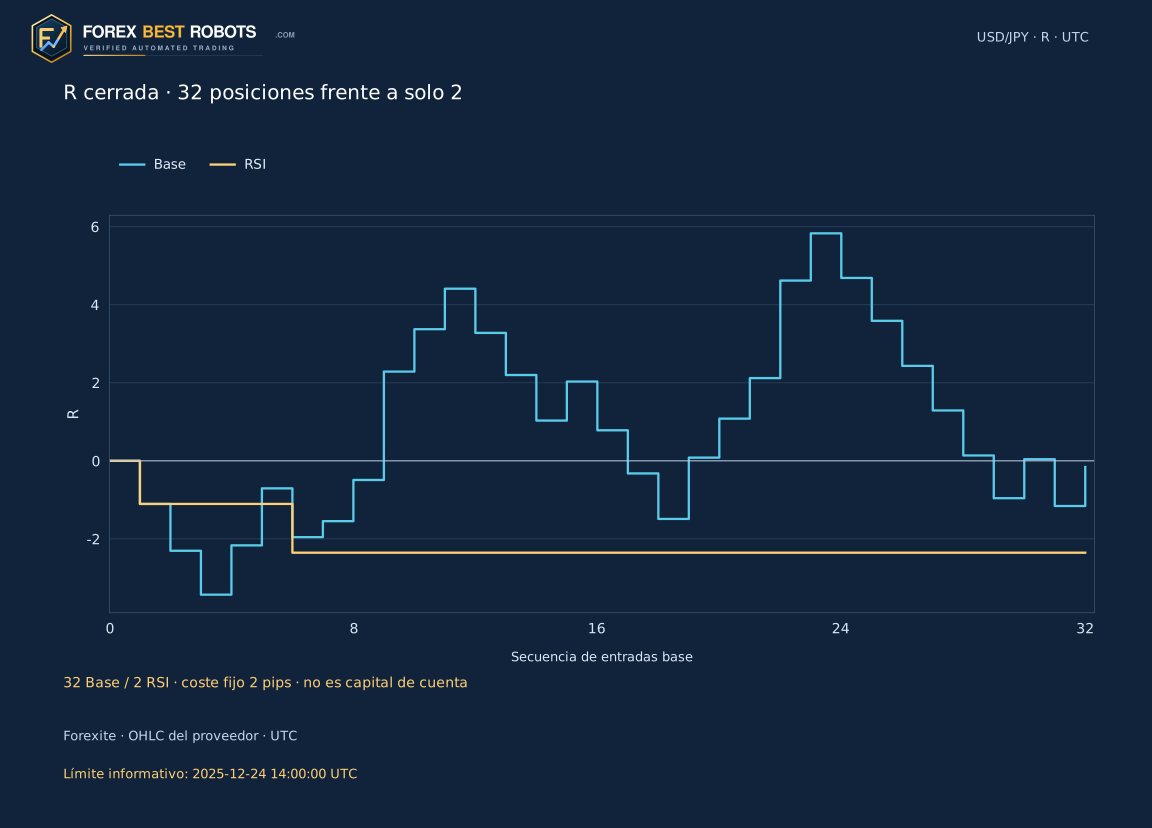
Un cierre fuera de una envolvente porcentual no basta para operar contra el movimiento. Este estudio USD/JPY H1 espera que la siguiente vela cerrada vuelva dentro de bandas congeladas y comprueba el espacio hasta una media objetivo fija. En 2024–2025 entran 32 posiciones base; RSI conserva solo 2, ambas en 2024, y ninguna en 2025. Con coste total supuesto de 2 pips, las sumas son −0,16 R y −2,36 R. La muestra no demuestra una ventaja y el filtro resulta muy selectivo.
1. Definir el retorno antes de plantear una orden
El modelo compra cuando una excursión bajo la banda inferior vuelve al alza, y vende cuando una excursión superior regresa a la baja. Exige una confirmación cerrada, no una simple salida ni un toque intravela. El stop queda más allá de las dos velas observadas y el objetivo deriva de la media de la excursión.
Base y RSI comparten reglas de precio y calendario inicial. RSI añade una recuperación de impulso definida, sin cambiar entrada, protección ni salida de las posiciones conservadas. Tener menos operaciones no demuestra que sean mejores.
2. Precisar porcentaje, suavizado y reloj UTC
La media M es el promedio aritmético de los últimos 20 cierres H1 registrados, incluido el grupo cerrado actual. Las bandas son M × 1,002 y M × 0,998: 0,20% equivale a 0,002, no a 20%, pips ni un múltiplo ATR. El desplazamiento es cero. RSI14 usa suavizado Wilder, con medias iniciales de los primeros 14 cambios; si ganancias y pérdidas son ambas cero se asigna 50, una convención explícita. Las primeras 200 H1 son calentamiento.
Se convierte CET/CEST a UTC. Leer M1 como final de minuto es una hipótesis: la H1 marcada 07:00 abarca (06:00, 07:00]. No se inventan observaciones. Los grupos parciales permanecen en el historial, pero E, su grupo anterior y C deben estar completos. El historial continúa entre años. Mostrar seis decimales de una media no añade precisión a cotizaciones originales de dos decimales.
M[t] = SMA20(Close)[t]
U[t] = M[t] × 1.002
L[t] = M[t] × 0.998
RSI14[E] ≤ 30 & RSI14[C] > 30 (long)
RSI14[E] ≥ 70 & RSI14[C] < 70 (short)
3. Reservar la fecha para su primera excursión válida
Se examinan cierres H1 de 06:00 a 14:00 UTC, inclusive, de lunes a viernes. Una excursión inferior exige Close bajo su propia banda inferior cerrada y Close anterior sobre o en su propia banda inferior; la superior invierte los signos. Ambos grupos necesitan 60 minutos consecutivos y una separación de una hora. La igualdad no es una salida.
Solo se admite la primera excursión E de la fecha, en cualquier dirección, y se congelan M, U y L. La fecha queda reservada para los dos modelos aunque falle la confirmación o RSI la rechace. La ventana es una convención de estudio, no una apertura local de sesión. Una salida posterior más atractiva no sustituye a la primera.
4. Dar solo a la siguiente H1 el plazo de reentrada
C es exclusivamente la H1 completa que termina una hora después de E. Su Close debe quedar estrictamente entre L_E y U_E. Tras una excursión inferior debe seguir bajo M_E; tras una superior, sobre M_E. Si ya llegó a la media o la cruzó, este modelo no acepta el candidato.
Una hora siguiente ausente o incompleta cancela. Un cierre exterior o igual al borde no confirma. No se concede otro intento a una vela posterior. La SMA y las bandas móviles dibujadas se actualizan, pero las referencias de evaluación y el objetivo siguen vinculados a E.
5. Aplicar la recuperación RSI al mismo calendario
Para una excursión inferior se exige RSI14 sin redondear en E ≤ 30 y en C > 30. Para una superior, RSI_E ≥ 70 y RSI_C < 70. C exactamente en 30 o 70 no confirma recuperación. No se añade divergencia, nivel central ni cruce posterior.
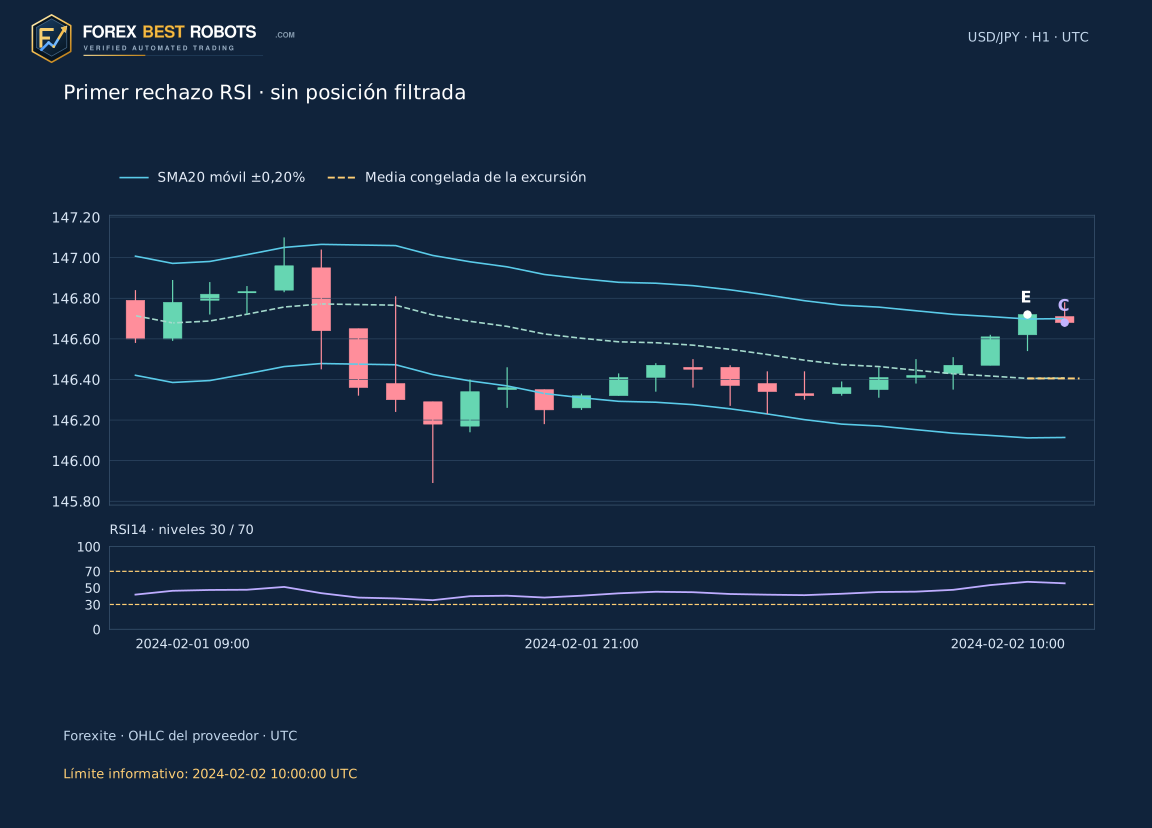
Las posiciones filtradas son un subconjunto estricto de las entradas base válidas por precio y conservan sus cotizaciones y recorridos. Solo sobreviven dos, ambas en 2024; en 2025 no hay ninguna. Un periodo vacío no es un historial de rendimiento sin riesgo. El primer rechazo es el candidato 10, del 2 de febrero de 2024: RSI_E vale 57,3358 y nunca alcanzó el extremo superior exigido de 70.
6. Comprobar apertura, objetivo redondeado y espacio neto
Tras C se usa el primer Open M1 cuyo intervalo empieza al final de C o después. Se cancela con retraso superior a cinco minutos o entrada desde las 20:00 UTC. En compra, el stop queda un pip bajo el menor Low de E y C; en venta, un pip sobre su mayor High. El riesgo inicial es la distancia desde la apertura al stop y debe ser positivo. Un pip USD/JPY es 0,01 JPY por USD.
El objetivo parte de M_E, redondeado hacia la entrada: hacia abajo al pip entero para compra, hacia arriba para venta. Se congela y no sigue una media posterior. Se exige (distancia al objetivo en pips − 2) / riesgo inicial en pips ≥ 1. Esos 2 pips pertenecen a la selección fijada. Si no queda espacio, se cancela. El control posterior de costes no repite la selección ni crea otro calendario.
7. Fijar niveles de salida y duración máxima
Se cierra en el primer Open M1 al cumplirse seis horas desde la entrada o a las 20:00 UTC de esa fecha, lo que ocurra antes. Un minuto ausente con posición abierta deja primero el recorrido sin resolver. Si no falta, se comprueban stop en la apertura, objetivo en la apertura y plazo horario, en ese orden. Son aproximaciones de investigación, no ejecuciones Bid/Ask ni gastos reales demostrados.
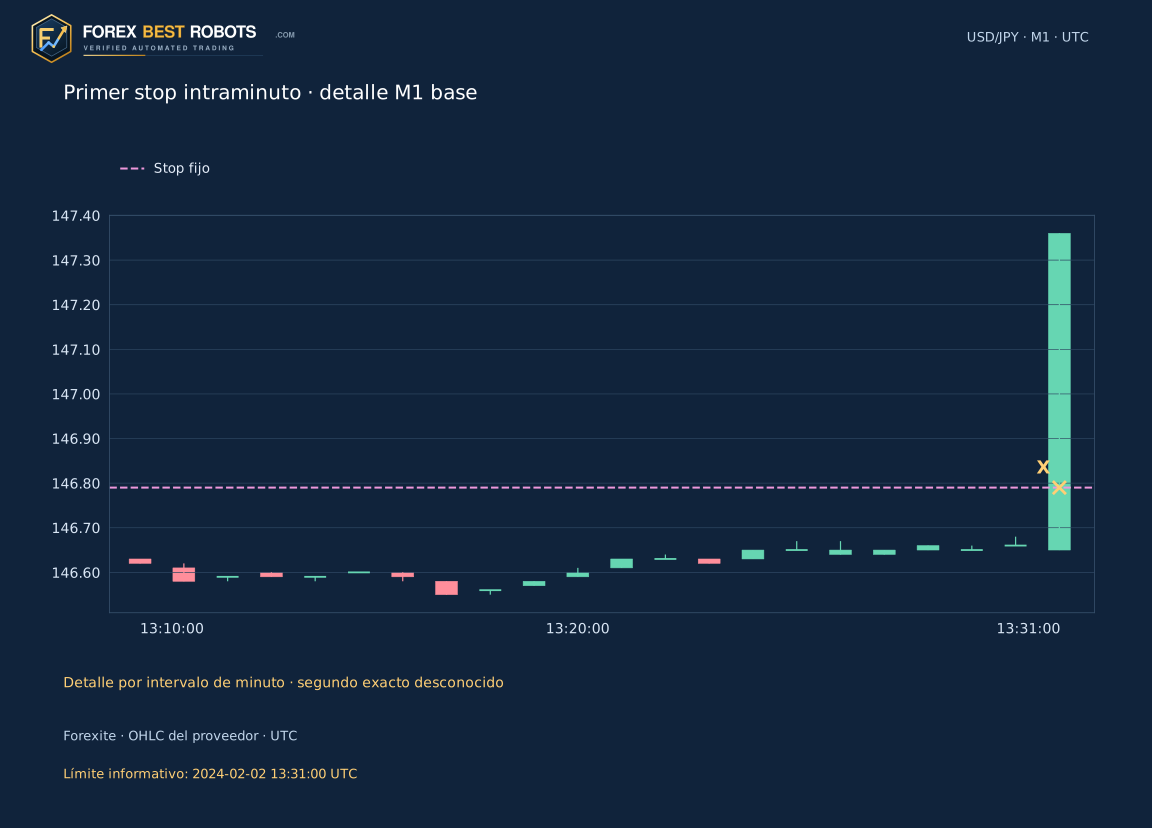
Si no hay salida en la apertura, se inspecciona High/Low del minuto. Un único nivel tocado usa ese nivel congelado; tocar stop y objetivo en el mismo minuto deja el orden sin resolver y no recibe rendimiento inventado. Se muestran intervalos de un minuto. Una apertura exactamente en el stop no prueba un salto a peor precio. No se simulan lotes, piramidación ni stop móvil.
8. Recorrer la primera posición base
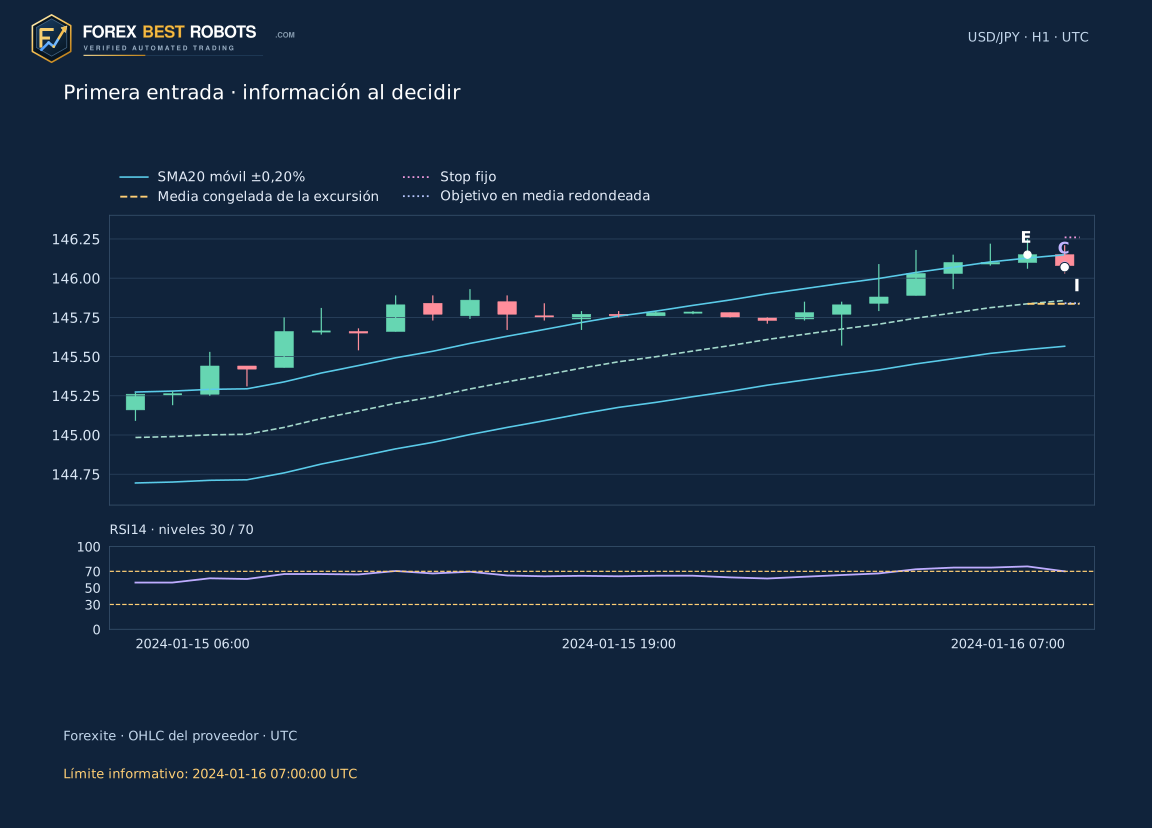
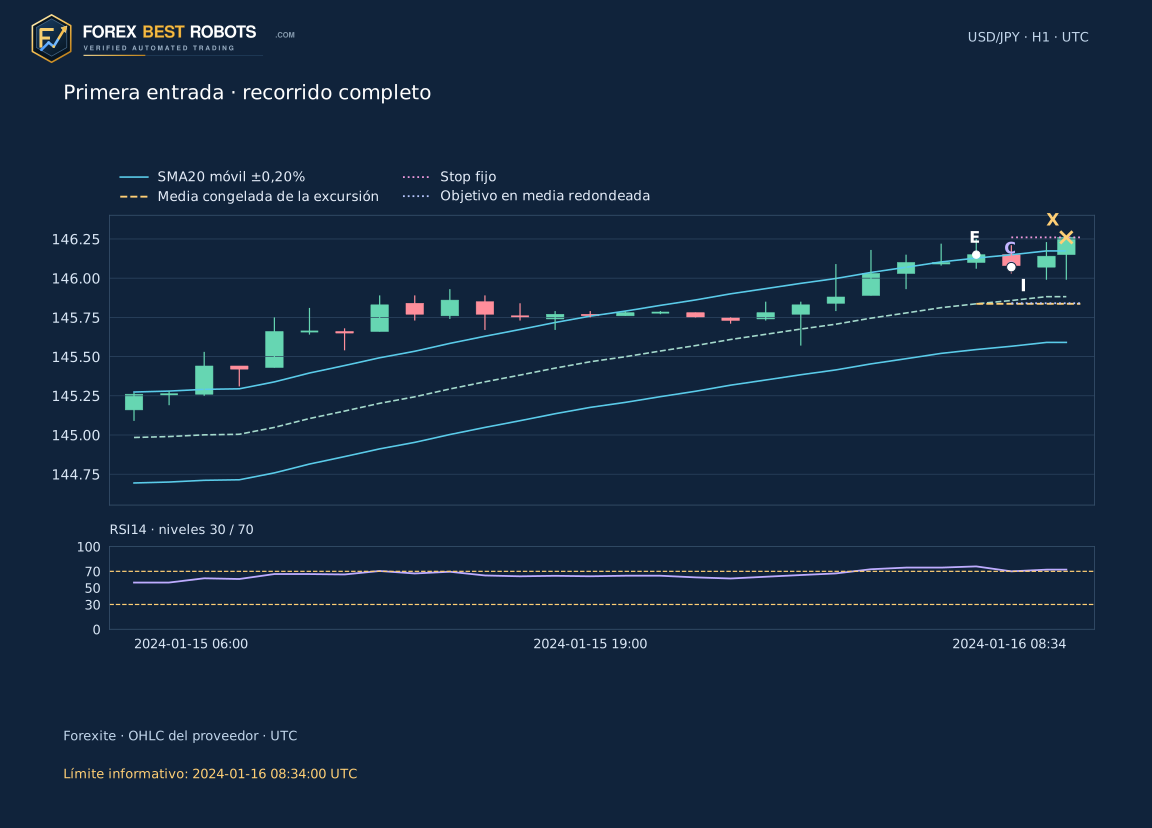
El candidato 3 es una venta del 16 de enero de 2024. E termina a las 06:00 UTC con Close 146,15, sobre U = 146,128173; la media congelada es 145,836500. C termina a las 07:00 con Close 146,08, dentro de la mitad superior congelada. La siguiente apertura observada es 146,07, distinta de ese Close. El mayor High de E/C es 146,25: stop 146,26 y objetivo redondeado 145,84. Riesgo 19 pips, distancia objetivo 23 y espacio neto fijado 21/19 = 1,1053 R.
RSI pasa de 75,9394 a 69,9762 y ambos modelos aceptan. La apertura registrada de las 08:34 UTC coincide con el stop: resultado bruto −19 pips y neto de −21/19 = −1,1053 R con 2 pips. La imagen de entrada termina a las 07:00 y la de recorrido a las 08:34. E/C/I/X indican excursión, confirmación, entrada y salida. El detalle M1 posterior es de la posición base 2, rechazada por RSI, y constituye otra ilustración retrospectiva.
9. Contar cada cancelación junto con las posiciones
Hay 303 primeras excursiones diarias: 221 fallan la reentrada inmediata, 45 carecen del espacio neto exigido y 5 ya llegaron a la media o la cruzaron al confirmar. Las otras 32 entran en Base; RSI conserva 2 y excluye 30. Candidatos y operaciones son cantidades distintas. El CSV completo conserva cada primer evento y su decisión.
Los 32 recorridos abiertos se resuelven con estos datos; ninguno necesita suponer un resultado ante huecos o dos niveles tocados. Esas reglas siguen vigentes para otras observaciones. Esto no implica cobertura completa de todo el mercado: solo 12372 de los 12530 grupos registrados tienen los 60 minutos.
| Decisión / cancelación | Candidatos |
|---|---|
| La siguiente vela no confirma retorno a bandas congeladas | 221 |
| Media ya alcanzada o cruzada al confirmar | 5 |
| Menos de 1R neta con selección fija de 2 pips | 45 |
| Hora de confirmación ausente o incompleta | 0 |
| Entrada admitida | 32 |
10. Leer la separación anual y el año RSI vacío
Con coste total de 2 pips, las 16 posiciones base de 2024 suman +0,78 R y las 16 de 2025, −0,94 R: total −0,16 R. Las dos RSI suman −2,36 R y ninguna gana. RSI tiene cero entradas en 2025; por eso retorno, factor de beneficio y caída de ese periodo se muestran con rayas, no como ceros de rendimiento.
Antes del coste supuesto, Base suma +4,19 R; con 2 pips, −0,16 R. Esto muestra sensibilidad al coste, no una validación rentable. Treinta y dos operaciones y, sobre todo, dos filtradas no permiten inferencias robustas. El cálculo 2025 sin cambios no es una prueba con datos no examinados ni seguimiento real. La caída en R de posiciones cerradas excluye fluctuaciones intraposición y no es drawdown de cuenta.
Solo posiciones resueltas. RSI tiene 2 operaciones y ninguna en 2025. Las rayas del periodo vacío no significan rendimiento sin riesgo.
Coste total supuesto por operación completada · pips: 2.0 pip.
| Período | Modelo | Entradas | Resueltas | No resueltas | R netas | Factor de beneficio | Caída de operaciones cerradas · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 16 | 16 | 0 | +0.78 | 1.08 | 3.63 |
| 2024 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
| 2025 | Base | 16 | 16 | 0 | -0.94 | 0.91 | 6.99 |
| 2025 | RSI Sin entradas en el periodo; no se estima rendimiento | 0 | 0 | 0 | — | — | — |
| 2024 + 2025 | Base | 32 | 32 | 0 | -0.16 | 0.99 | 6.99 |
| 2024 + 2025 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
11. Separar el filtro de espacio de los escenarios de coste
La admisión se calculó una vez con 2 pips fijos. El control de 0–8 pips, en pasos de 0,5, es otro escenario de coste total de ida y vuelta: pips netos = brutos − coste; R neta = netos / riesgo inicial en pips. Las comparaciones estándar son 0/1/2/3/5. Son supuestos, no mediciones de spread, comisión, deslizamiento ni financiación.
El escenario actualiza resultado y tabla, pero conserva precios, calendario, admisión RSI, stop y objetivo. Un coste mayor puede incumplir retrospectivamente el espacio neto inicial; el control no cancela ni reemplaza entonces la operación. Las figuras estáticas y su curva conservan expresamente 2 pips. Las sumas en R son unidades por operación, no rentabilidad compuesta ni beneficios monetarios.
12. Mirar la decisión antes de desplegar el recorrido
Elige cualquiera de los 303 candidatos, Base o RSI, y «En la decisión» o «Recorrido completo». Los accesos directos seleccionan caso y modelo y empiezan en modo decisión. Este modo oculta velas posteriores, salida y resultado, incluso en la fórmula. Si RSI rechaza, se detiene en C, no dibuja posición y desactiva el recorrido; elige Base expresamente para su posición admitida.
El recorrido solo está disponible para posiciones aceptadas. La última H1 usa minutos fuente hasta el límite de información declarado y puede ser parcial o solo un punto de apertura. La R neta está junto al control. Compara el límite con la última observación dibujada. El protocolo permite un estudio demo separado; esta muestra pequeña no valida el uso de fondos reales.
No se pudo cargar el ejemplo interactivo. Consulta los gráficos estáticos y los datos descargables.
Elegir modelo de admisión
Cambiar la provisión de costes
2.0 pip
Resultado neto · R—
El escenario solo cambia resultados netos. La selección mantiene 2 pips fijos.
- Excursión E · UTC
- —
- Reentrada C · UTC
- —
- RSI14 en E
- —
- RSI14 en C
- —
- Coste fijo de selección por espacio · pips
- —
- Media congelada de la excursión
- —
- Decisión del modelo elegido
- —
- Información disponible hasta · UTC
- —
- Cotización de entrada · UTC
- —
- Stop de protección fijo
- —
- Objetivo en media congelada redondeada
- —
- Riesgo inicial · pips
- —
- Distancia bruta al objetivo · R
- —
- Espacio neto al objetivo con 2 pips fijos · R
- —
- Este coste · R
- —
- Cotización / intervalo de salida · UTC
- —
- Motivo del final del recorrido
- —
- Resultado bruto · R
- —
En pantallas estrechas, desplaza el gráfico o la fórmula dentro del bloque, o abre el gráfico estático completo.
Mostrar el resultado numérico
Mostrar todas las primeras excursiones diarias
| # | Excursión E · UTC | Dirección | Decisión / cancelación | RSI14 en E | RSI14 en C | Admisión RSI |
|---|
Preguntas frecuentes
¿0,20 es un múltiplo ATR o una envolvente del 20%?
Ninguno: se fija 0,20%, equivalente a 0,002. La media es SMA20 de Close y el desplazamiento es cero.
¿Pueden moverse bandas de confirmación y objetivo?
No. Se fijan en E. El objetivo es la media de E redondeada al pip hacia la entrada; el canal móvil se dibuja aparte.
¿Qué cruce RSI se exige?
En la excursión inferior RSI_E ≤ 30 y RSI_C > 30; en la superior RSI_E ≥ 70 y RSI_C < 70. C es solo la siguiente H1 completa.
¿Cero operaciones en 2025 demuestra un RSI más seguro?
No. Significa que el filtro no acepta posiciones en ese periodo. Una muestra vacía no establece caída, rentabilidad ni seguridad.
¿Por qué cambiar costes no cancela entradas?
El filtro de espacio quedó fijado en 2 pips antes del cálculo. El control aplica otro coste al mismo calendario, sin ejecutar ni programar otro modelo.
¿Qué pasa si un minuto toca stop y objetivo?
El orden intraminuto es desconocido; se deja el recorrido sin resolver y sin rendimiento. Este conjunto concreto no contiene entradas sin resolver.
Datos, método de cálculo y alcance
Los 733 ZIP diarios originales de Forexite, verificados, aportan 751488 observaciones M1 USD/JPY y 12530 grupos H1 UTC, 12372 completos. Los precios fuente tienen dos decimales. Se convierte CET/CEST a UTC; interpretar la marca como final de minuto es una hipótesis declarada. No se rellenan huecos y los grupos parciales permanecen en el historial. Las cotizaciones no prueban ejecuciones de un bróker.
El protocolo y el hash de entrada se guardaron antes del primer cálculo. Una implementación separada con SQLite y Decimal de 48 dígitos confirmó grupos, indicadores, 303 decisiones y 32 recorridos. El ZIP autosuficiente incluye minutos, hashes, protocolo, programa, resultado esperado y ambos CSV; no requiere descargas adicionales. Esta concordancia verifica el cálculo sobre esos datos, no una ventaja operativa.
- Descargar los 303 candidatos de excursión (CSV)
- Descargar 32 posiciones base y marcas RSI (CSV)
- Descargar minutos, protocolo fijo y programa de recálculo (ZIP)