

Um fechamento fora de bandas percentuais não basta para operar contra o movimento. Este estudo USD/JPY H1 espera o próximo candle concluído voltar para dentro das bandas congeladas e verifica o espaço até uma média-alvo fixa. Em 2024–2025 são admitidas 32 posições base; o RSI mantém apenas 2, ambas em 2024, e nenhuma em 2025. Com custo total de 2 pips, as somas são −0,16 R e −2,36 R. O filtro é muito seletivo e a amostra não comprova vantagem.
1. Definir o retorno antes de considerar uma ordem
O modelo compra após o retorno de uma excursão abaixo da banda inferior e vende após o retorno de cima da banda superior. Exige confirmação concluída, em vez de tratar um fechamento externo ou toque intrabarra como entrada. Stop além dos extremos dos dois candles e alvo derivado da média da excursão definem os níveis.
Base e RSI compartilham as mesmas regras de preço e calendário inicial. RSI acrescenta uma recuperação de momentum especificada, sem alterar entrada, proteção ou saída das posições mantidas. Menos operações não provam melhor qualidade.
2. Especificar porcentagem, suavização e horário UTC
M é a média aritmética dos últimos 20 fechamentos H1 registrados, incluindo o grupo atual concluído. As bandas são M × 1,002 e M × 0,998: 0,20% corresponde a 0,002, não a 20%, pips ou múltiplo ATR. O deslocamento é zero. RSI14 usa suavização Wilder de ganhos/perdas, inicializada pelos primeiros 14 movimentos; se ambas as médias forem zero, adota-se 50 por convenção explícita. As primeiras 200 H1 são aquecimento.
Converte-se CET/CEST para UTC. Interpretar M1 como fim de minuto é hipótese: H1 marcada 07:00 cobre (06:00, 07:00]. Não se criam observações ausentes. Grupos parciais ficam no histórico, mas E, seu grupo anterior e C precisam estar completos. O histórico continua entre anos. Seis casas de uma média calculada não acrescentam precisão aos preços originais de duas casas.
M[t] = SMA20(Close)[t]
U[t] = M[t] × 1.002
L[t] = M[t] × 0.998
RSI14[E] ≤ 30 & RSI14[C] > 30 (long)
RSI14[E] ≥ 70 & RSI14[C] < 70 (short)
3. Reservar a data para a primeira excursão válida
Examinam-se fechamentos H1 de 06:00 a 14:00 UTC, inclusive, de segunda a sexta. Uma excursão inferior exige Close abaixo da própria banda inferior concluída e Close anterior sobre ou acima da própria banda. Na superior, invertem-se os sinais. Ambos os grupos precisam ter 60 minutos consecutivos e uma hora entre seus términos. Igualdade não é fechamento externo.
Escolhe-se somente a primeira E da data, em qualquer direção, congelando M, U e L. A data fica reservada para ambos mesmo com falha da confirmação ou rejeição RSI. A janela é uma convenção da pesquisa, não uma abertura local de sessão. Nenhuma excursão posterior mais atraente substitui a primeira.
4. Dar apenas à próxima H1 o prazo de retorno
C é exclusivamente a H1 completa que termina uma hora após E. Seu Close deve ficar estritamente entre L_E e U_E. Após uma excursão inferior, precisa também continuar abaixo de M_E; após uma superior, acima. Se o retorno já alcançou ou atravessou a média, o candidato não é aceito.
A hora seguinte ausente ou incompleta cancela. Fechamento externo ou exatamente na borda não confirma. Outro candle posterior não ganha nova tentativa. O canal móvel desenhado continua mudando, mas as referências de avaliação e o alvo permanecem vinculados a E.
5. Aplicar a recuperação RSI ao calendário comum
Na excursão inferior, exige-se RSI14 não arredondado em E ≤ 30 e em C > 30. Na superior, RSI_E ≥ 70 e RSI_C < 70. C exatamente em 30 ou 70 não confirma recuperação. Não se acrescentam divergência, linha central ou cruzamento posterior.
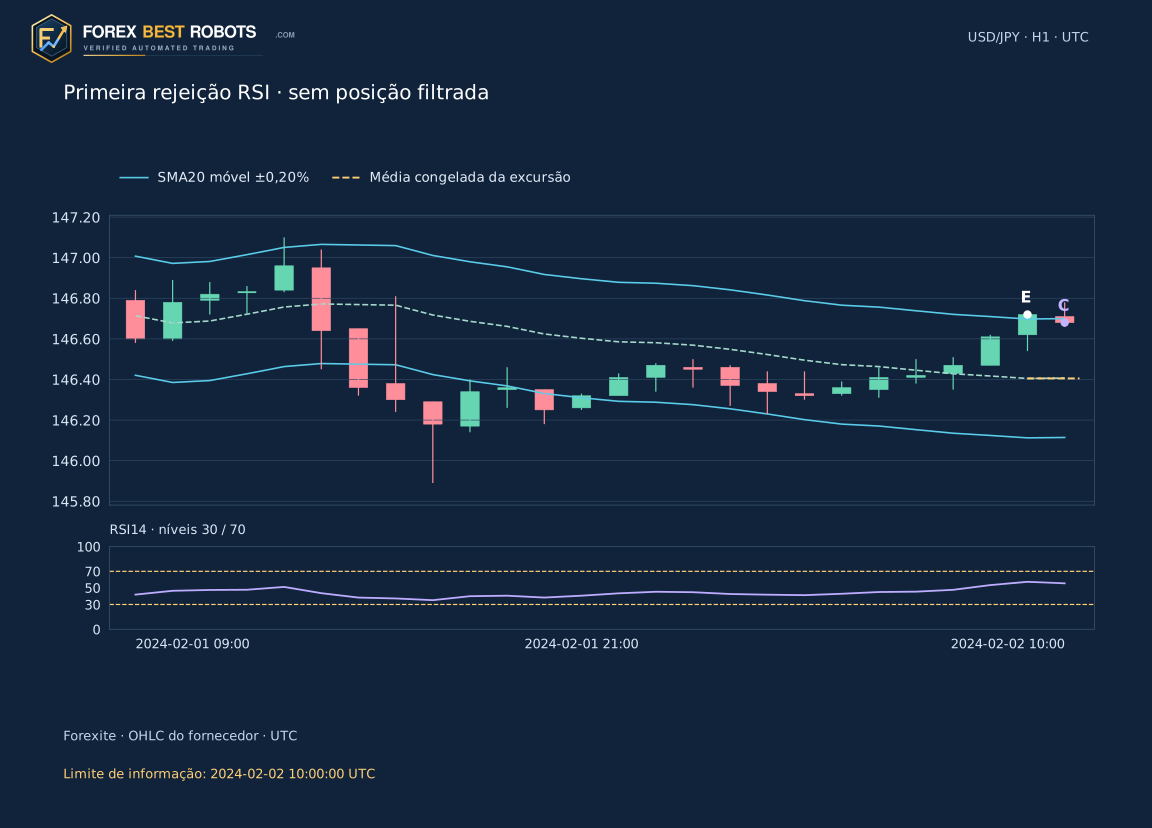
As posições filtradas são um subconjunto estrito das entradas base admitidas pelo preço, com níveis e trajetórias iguais. Restam só duas, ambas em 2024; nenhuma em 2025. Período vazio não é histórico de desempenho sem risco. A primeira rejeição é o candidato 10 de 2 de fevereiro de 2024: RSI_E 57,3358 não atingiu o extremo superior exigido de 70.
6. Verificar abertura, alvo arredondado e espaço líquido
Após C, usa-se o primeiro Open M1 cujo intervalo começa no fim de C ou depois. Atraso superior a cinco minutos ou entrada a partir de 20:00 UTC cancela. Na compra, o stop fica um pip abaixo do menor Low de E/C; na venda, um pip acima do maior High. O risco inicial entre Open e stop deve ser positivo. Um pip USD/JPY vale 0,01 JPY por USD.
O alvo parte de M_E e é arredondado em direção à entrada ao pip inteiro: para baixo na compra e para cima na venda. Permanece fixo, sem seguir uma média posterior. Exige-se (distância do alvo em pips − 2) / risco inicial em pips ≥ 1. Esses 2 pips fixos fazem parte da seleção. Sem espaço, cancela-se. O controle posterior de custos não refaz a seleção.
7. Fixar saídas e duração máxima
Fecha-se no primeiro Open M1 após seis horas transcorridas desde a entrada ou às 20:00 UTC da data, o que ocorrer antes. Um minuto ausente durante a posição torna primeiro a trajetória não resolvida. Caso contrário, a ordem é stop na abertura, alvo na abertura e prazo horário. São aproximações para pesquisa, não Bid/Ask executáveis nem custos reais comprovados.
Sem saída no Open, examinam-se High/Low do minuto. Um único nível tocado usa aquele nível fixo; stop e alvo no mesmo minuto deixam a ordem desconhecida, sem retorno inventado. Os contatos são intervalos de um minuto. Open exatamente no stop não comprova gap de preço desfavorável. Lotes, piramidagem e stop móvel não são simulados.
8. Acompanhar a primeira posição base
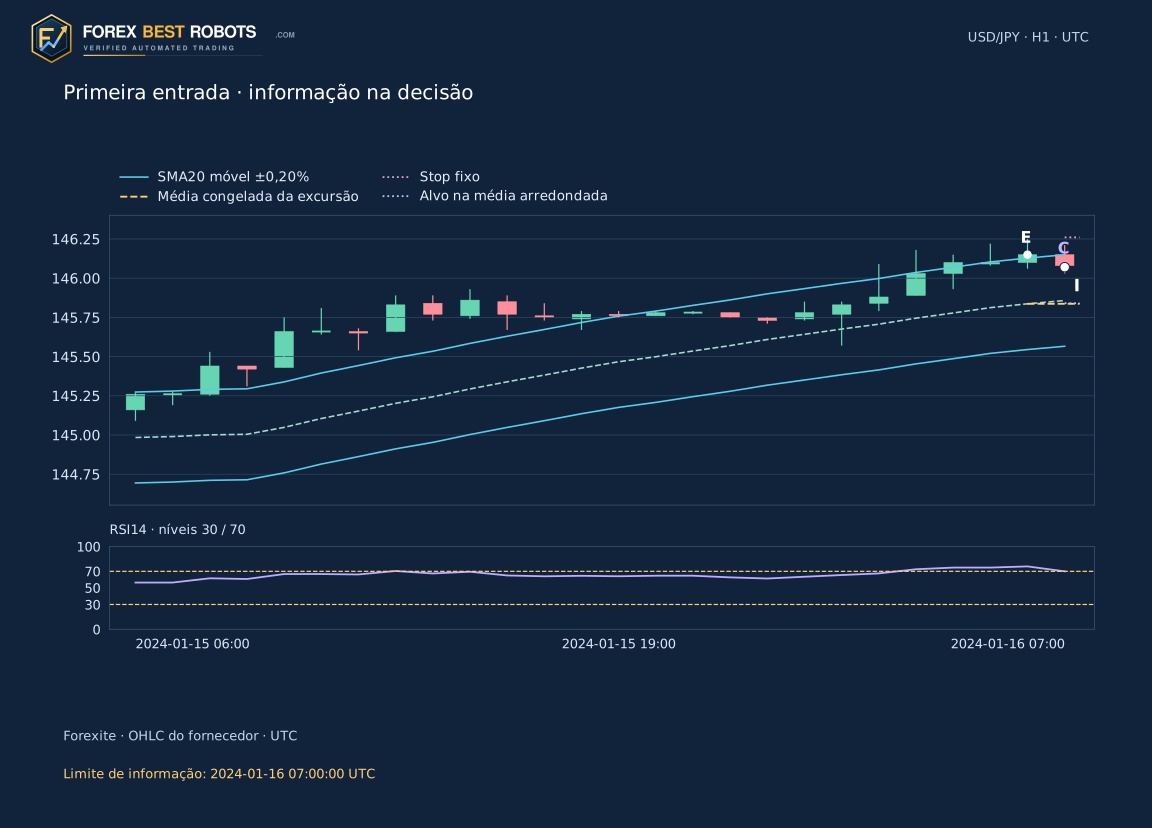
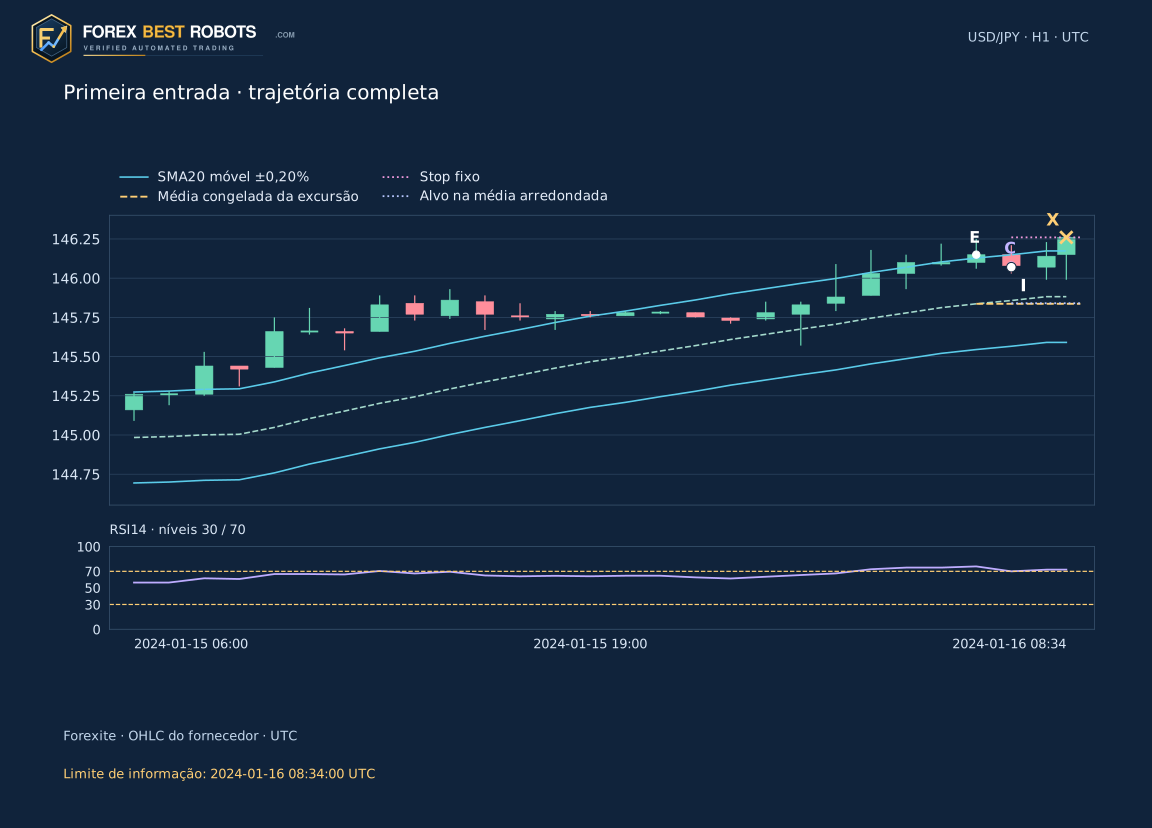
O candidato 3 é uma venda em 16 de janeiro de 2024. E termina às 06:00 UTC com Close 146,15 acima de U = 146,128173; a média congelada é 145,836500. C termina às 07:00 com Close 146,08 na metade superior congelada. O Open seguinte observado é 146,07, diferente daquele Close. O maior High E/C 146,25 gera stop 146,26; alvo arredondado 145,84. Risco 19 pips, distância ao alvo 23 e espaço líquido fixo 21/19 = 1,1053 R.
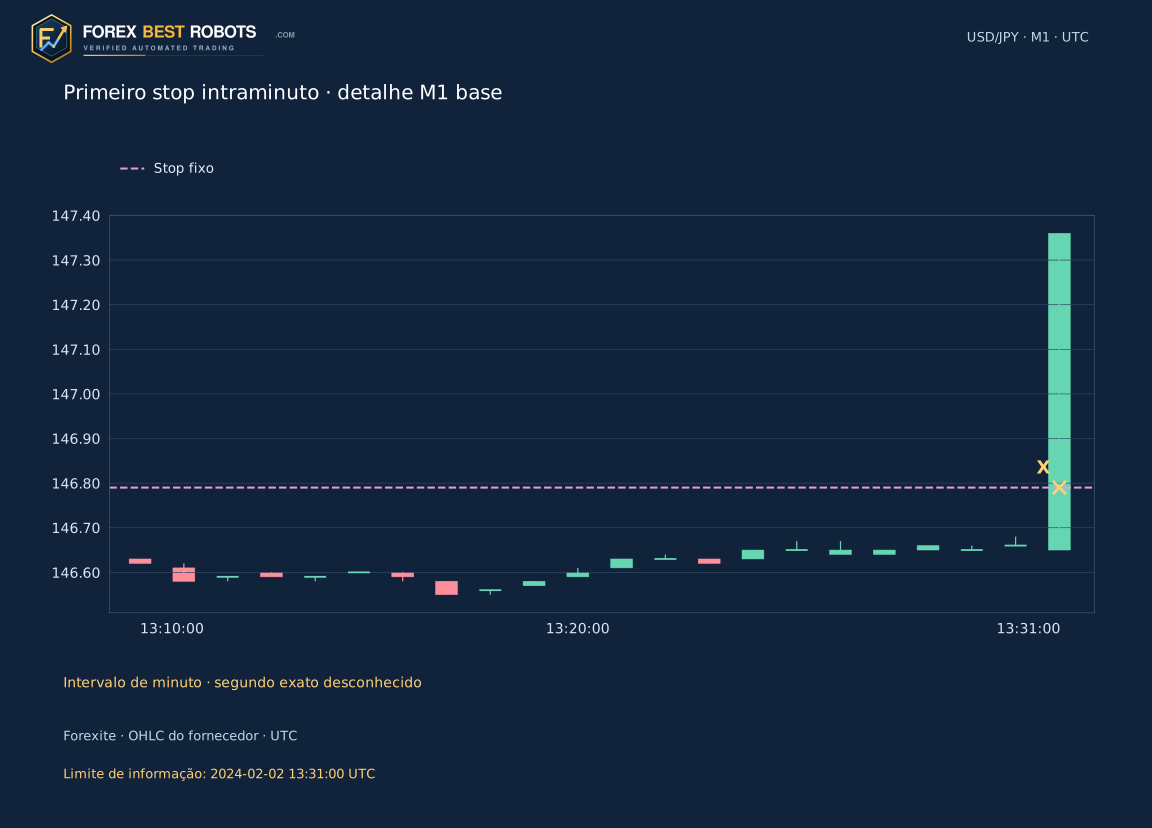
RSI cai de 75,9394 para 69,9762, então ambos admitem a entrada. O Open registrado às 08:34 UTC coincide com o stop: bruto −19 pips e líquido após 2 pips −21/19 = −1,1053 R. A imagem da entrada termina às 07:00, a trajetória completa às 08:34. E/C/I/X marcam excursão, confirmação, entrada e saída. O detalhe M1 posterior é da posição base 2 rejeitada pelo RSI, uma ilustração retrospectiva separada.
9. Contar todos os cancelamentos e posições
O calendário contém 303 primeiras excursões: 221 falham no retorno imediato, 45 não têm espaço líquido suficiente e 5 já alcançaram ou cruzaram a média em C. As outras 32 entram na Base; RSI mantém 2 e exclui 30. Candidatos e operações abertas são contagens diferentes. O CSV completo preserva cada primeiro evento e decisão.
As 32 trajetórias admitidas são resolvidas aqui, sem supor resultados de minutos ausentes ou dois níveis tocados. Essas regras continuam previstas para outros dados. Isso não implica cobertura completa do mercado: só 12372 dos 12530 grupos H1 contêm todos os 60 minutos.
| Decisão / cancelamento | Candidatos |
|---|---|
| Próximo candle falhou no retorno às bandas fixas | 221 |
| Média já alcançada ou cruzada na confirmação | 5 |
| Menos de 1R líquido com seleção fixa de 2 pips | 45 |
| Hora de confirmação ausente ou incompleta | 0 |
| Entrada admitida | 32 |
10. Ler os anos e o ano RSI sem entradas
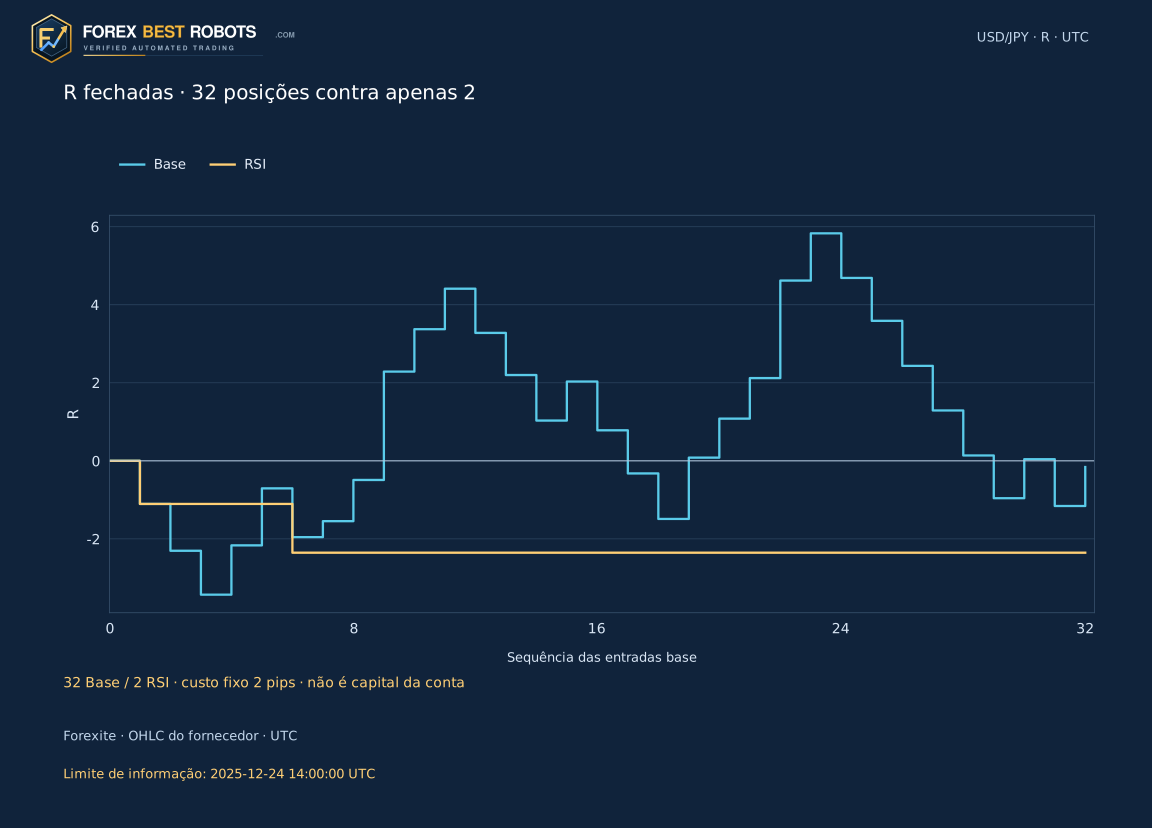
A 2 pips totais por posição, as 16 operações base de 2024 somam +0,78 R e as 16 de 2025, −0,94 R: total −0,16 R. As duas RSI somam −2,36 R e nenhuma vence. RSI não tem entrada em 2025; retorno, fator de lucro e drawdown desse período recebem traços, não zeros apresentados como desempenho.
Antes do desconto hipotético de custos, Base soma +4,19 R; a 2 pips, −0,16 R. Isso mostra sensibilidade aos custos, não validação lucrativa. Trinta e duas posições, sobretudo apenas duas filtradas, não sustentam inferência robusta sobre o futuro. O cálculo 2025 com regras iguais não é teste com dados nunca examinados nem acompanhamento real. O drawdown de R fechadas exclui oscilações intraposição e não é o drawdown da conta.
Apenas posições resolvidas. RSI tem 2 trades e nenhum em 2025. Traços em período vazio não são desempenho sem risco.
Custo total suposto por operação concluída · pips: 2.0 pip.
| Período | Modelo | Entradas | Determinados | Indeterminados | R líquidas | Fator de lucro | Queda de operações encerradas · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 16 | 16 | 0 | +0.78 | 1.08 | 3.63 |
| 2024 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
| 2025 | Base | 16 | 16 | 0 | -0.94 | 0.91 | 6.99 |
| 2025 | RSI Sem entradas; sem estimativa de desempenho | 0 | 0 | 0 | — | — | — |
| 2024 + 2025 | Base | 32 | 32 | 0 | -0.16 | 0.99 | 6.99 |
| 2024 + 2025 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
11. Separar seleção fixa e cenários de custo
A admissão foi calculada uma vez com 2 pips fixos. O controle 0–8 pips em passos de 0,5 representa outro cenário de custo total de abertura e fechamento: pips líquidos = brutos − custo; R líquido = líquidos / risco inicial em pips. As comparações padrão são 0/1/2/3/5. São hipóteses, não spreads, comissões, slippage ou financiamento medidos.
O cenário muda líquido e tabela, mantendo preços, calendário, admissão RSI, stop e alvo. Custo maior pode tornar o espaço inicial insuficiente retrospectivamente; o controle não cancela nem substitui a operação. As figuras estáticas e a curva usam expressamente 2 pips. Somas R são unidades por operação, não retorno composto ou lucro em dinheiro.
12. Ver a decisão antes da trajetória completa
Escolha um dos 303 candidatos, Base ou RSI, e «Na decisão» ou «Trajetória completa». Atalhos escolhem caso e modelo, começando na decisão. Esse modo oculta candles posteriores, saída e resultado, inclusive na fórmula. Uma rejeição RSI termina em C sem posição e desativa a trajetória; selecione Base explicitamente para sua entrada admitida.
A trajetória completa está disponível só para posições aceitas. A última H1 usa minutos fonte até o limite de informação declarado e pode ser parcial ou apenas um Open observado. O R líquido fica junto ao controle. Compare o limite com a última observação desenhada. O protocolo permite pesquisa demo separada; a amostra pequena não valida uso de dinheiro real.
Não foi possível carregar o exemplo interativo. Use os gráficos estáticos e os dados baixáveis.
Escolher modelo de admissão
Alterar o custo suposto
2.0 pip
Resultado líquido · R—
O cenário altera apenas o líquido. A seleção permanece em 2 pips.
- Excursão E · UTC
- —
- Retorno C · UTC
- —
- RSI14 em E
- —
- RSI14 em C
- —
- Custo fixo da seleção por espaço · pips
- —
- Média congelada da excursão
- —
- Decisão do modelo escolhido
- —
- Informações disponíveis até · UTC
- —
- Cotação de entrada · UTC
- —
- Stop protetor fixo
- —
- Alvo na média fixa arredondada
- —
- Risco inicial · pips
- —
- Distância bruta ao alvo · R
- —
- Espaço líquido ao alvo com 2 pips fixos · R
- —
- Este custo · R
- —
- Cotação / intervalo de saída · UTC
- —
- Motivo do fim do trajeto
- —
- Resultado bruto · R
- —
Em telas estreitas, role gráfico ou fórmula no próprio bloco ou abra um gráfico estático completo.
Mostrar o resultado numérico
Mostrar todas as primeiras excursões diárias
| # | Excursão E · UTC | Direção | Decisão / cancelamento | RSI14 em E | RSI14 em C | Admissão RSI |
|---|
Perguntas frequentes
0,20 é um múltiplo ATR ou uma banda de 20%?
Nenhum: a variação fixa é 0,20%, equivalente a 0,002. Usa-se SMA20(Close) sem deslocamento horizontal.
Bandas de confirmação e alvo podem se mover?
Não. São fixados em E. O alvo é sua média arredondada ao pip em direção à entrada; o canal móvel é mostrado separadamente.
Qual cruzamento RSI é exigido?
Embaixo RSI_E ≤ 30 e RSI_C > 30; em cima RSI_E ≥ 70 e RSI_C < 70. C é somente a próxima H1 completa.
Nenhum trade RSI em 2025 prova mais segurança?
Não. Significa ausência de posições admitidas no período. Uma amostra vazia não comprova drawdown, lucro ou segurança.
Por que mudar custos não cancela entradas?
A seleção por espaço ficou fixa em 2 pips antes do cálculo. O controle aplica outro custo ao mesmo calendário, não executa nem reprograma outro modelo.
Se um minuto tocar stop e alvo?
A ordem intraminuto é desconhecida. A trajetória fica não resolvida, sem retorno atribuído. Esses dados específicos não contêm entradas não resolvidas.
Dados, método e escopo
Os 733 ZIPs diários originais Forexite verificados fornecem 751488 observações M1 USD/JPY e 12530 grupos H1 UTC, dos quais 12372 completos. As cotações originais têm duas casas decimais. CET/CEST é convertido para UTC; ler as marcas como fim de minuto é hipótese declarada. Lacunas não são preenchidas e grupos parciais permanecem no histórico. Observações de preço não comprovam execuções de corretora.
O protocolo e o hash dos dados foram preservados antes do primeiro cálculo. Uma implementação separada em SQLite e Decimal de 48 dígitos confirmou grupos, indicadores, 303 decisões e 32 trajetórias. O ZIP autossuficiente contém minutos, hashes, protocolo, programa, saída esperada e dois CSVs. Não exige novos arquivos brutos. A concordância verifica o cálculo sobre esses dados, não uma vantagem operacional.
- Baixar todos os 303 candidatos de excursão (CSV)
- Baixar 32 posições base e marcações RSI (CSV)
- Baixar minutos, protocolo fixo e programa de recálculo (ZIP)