

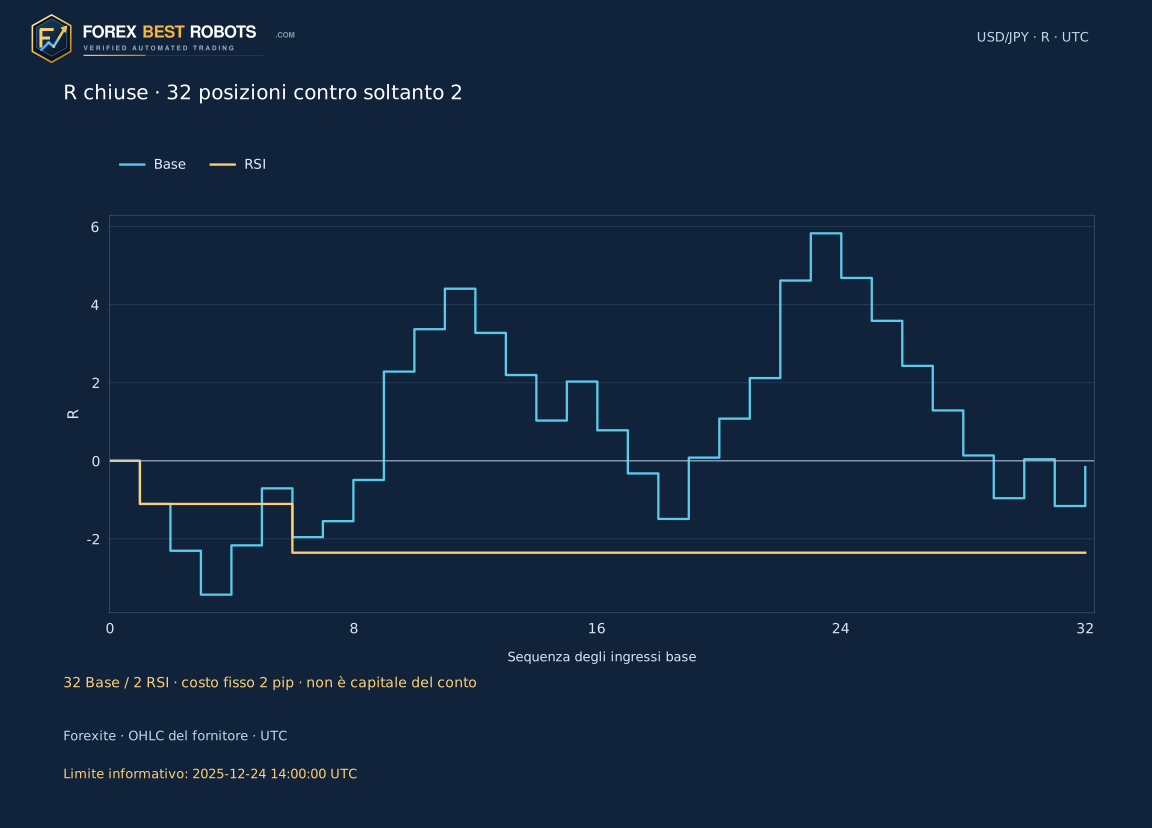
Una chiusura fuori dalle bande percentuali non basta per aprire contro il movimento. Questo studio USD/JPY H1 attende il rientro della candela successiva conclusa entro bande congelate, poi verifica lo spazio fino a una media obiettivo fissa. Nel 2024–2025 entrano 32 posizioni base; RSI ne mantiene solo 2, entrambe nel 2024, nessuna nel 2025. Con costo totale di 2 pip, i risultati sono −0,16 R e −2,36 R. Il filtro è molto selettivo e il campione non dimostra un vantaggio.
1. Definire il rientro prima di considerare un ordine
Il modello compra dopo un rientro dal lato inferiore e vende dopo un rientro dal lato superiore. Richiede una conferma chiusa: un Close esterno o un contatto durante la candela non è un ingresso. Lo stop oltre gli estremi delle due candele e l’obiettivo tratto dalla media dell’escursione definiscono i livelli.
Base e RSI condividono regole di prezzo e calendario iniziale. RSI aggiunge una condizione precisa di recupero del momentum, senza cambiare ingresso, protezione o uscita delle posizioni mantenute. Meno operazioni non dimostrano qualità superiore.
2. Precisare percentuale, smussamento e orario UTC
M è la media aritmetica degli ultimi 20 Close H1 registrati, incluso il gruppo attuale concluso. Le bande sono M × 1,002 e M × 0,998: 0,20% significa 0,002, non 20%, pip o un multiplo ATR. Lo spostamento è zero. RSI14 usa lo smussamento Wilder di guadagni e perdite, inizializzato sui primi 14 cambiamenti; se entrambe le medie sono zero si assegna 50, una convenzione esplicita. Le prime 200 H1 sono riservate all’avvio.
Il tempo fonte CET/CEST è convertito in UTC. Leggere M1 come fine minuto è un’ipotesi: H1 marcata 07:00 copre (06:00, 07:00]. Non si inventano osservazioni mancanti. I gruppi parziali restano nello storico, ma E, il gruppo precedente e C devono essere completi. Lo storico prosegue al cambio d’anno. Sei decimali della media non aumentano la precisione delle quotazioni originali a due decimali.
M[t] = SMA20(Close)[t]
U[t] = M[t] × 1.002
L[t] = M[t] × 0.998
RSI14[E] ≤ 30 & RSI14[C] > 30 (long)
RSI14[E] ≥ 70 & RSI14[C] < 70 (short)
3. Riservare la data alla prima escursione valida
Si controllano chiusure H1 dalle 06:00 alle 14:00 UTC incluse, dal lunedì al venerdì. Un’escursione inferiore richiede Close sotto la propria banda inferiore conclusa e Close precedente sulla propria banda inferiore o sopra. Quella superiore inverte i confronti. Entrambi i gruppi devono avere 60 minuti consecutivi e distare un’ora. L’uguaglianza non è una chiusura esterna.
Si sceglie solo la prima E della data, in qualunque direzione, e si congelano M, U e L. La data rimane occupata per entrambi i modelli anche se la conferma fallisce o RSI rifiuta. La finestra è una convenzione di ricerca, non un’apertura locale di sessione. Un’escursione successiva più attraente non sostituisce la prima.
4. Consentire il rientro solo alla H1 seguente
C è esclusivamente la H1 completa che termina un’ora dopo E. Il suo Close deve essere strettamente tra L_E e U_E. Dopo un’escursione inferiore deve restare anche sotto M_E; dopo una superiore, sopra. Un ritorno che ha già raggiunto o superato la media non è accettato.
La mancanza o incompletezza dell’ora successiva annulla. Un Close esterno o esattamente sul bordo non conferma. Nessuna candela più tardiva riceve un altro tentativo. Il canale mobile disegnato continua ad aggiornarsi, mentre riferimenti di valutazione e obiettivo medio rimangono quelli di E.
5. Applicare il recupero RSI al calendario comune
Dal lato inferiore si richiede RSI14 non arrotondato in E ≤ 30 e in C > 30. Dal lato superiore serve RSI_E ≥ 70 e RSI_C < 70. C esattamente a 30 o 70 non conferma il recupero. Non si aggiungono divergenze, linea centrale o attraversamenti successivi.
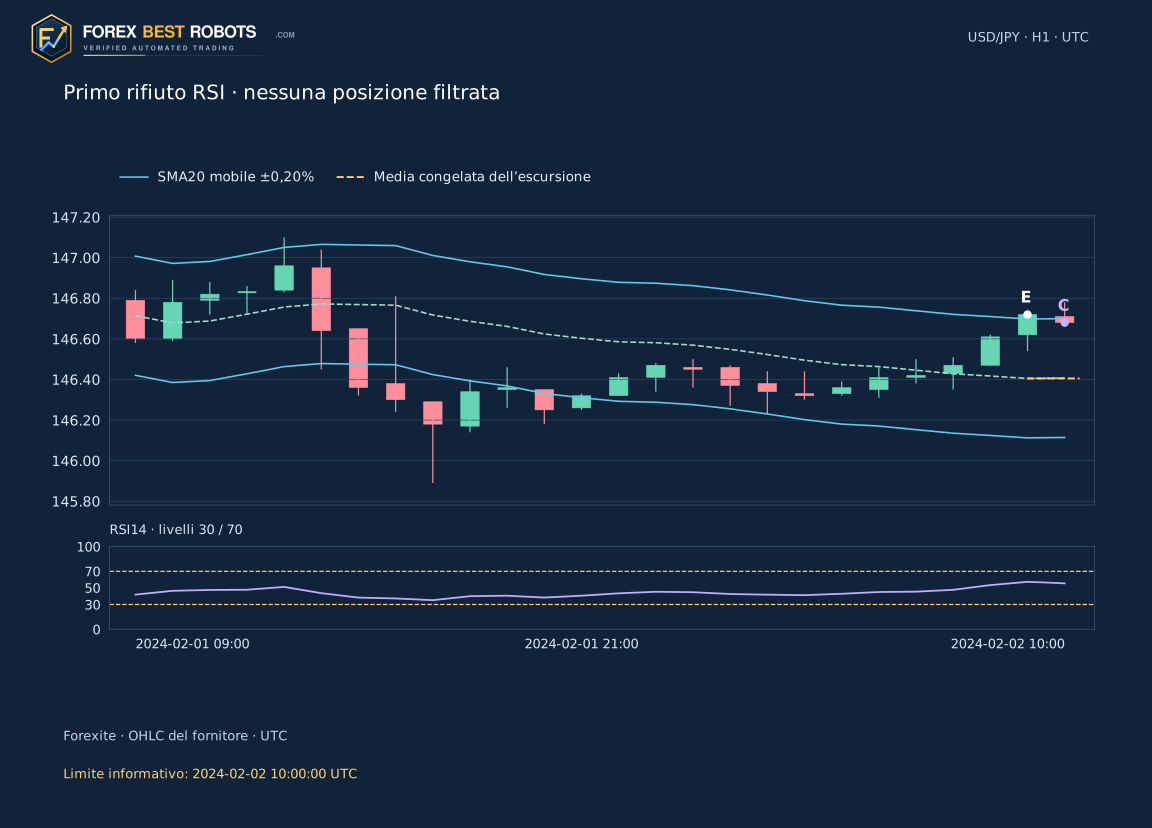
Le posizioni filtrate sono un sottoinsieme rigoroso delle posizioni base ammesse dal prezzo, con identici livelli e percorsi. Ne restano solo due, entrambe nel 2024; nessuna nel 2025. Un periodo vuoto non è un risultato privo di rischio. Il primo rifiuto è il candidato 10 del 2 febbraio 2024: RSI_E 57,3358 non raggiunge l’estremo superiore richiesto di 70.
6. Verificare apertura, obiettivo arrotondato e spazio netto
Dopo C si usa il primo Open M1 il cui intervallo inizia alla fine di C o dopo. Un ritardo oltre cinque minuti o un ingresso dalle 20:00 UTC annulla. Per acquisto lo stop è un pip sotto il minore Low di E/C; per vendita un pip sopra il maggiore High. La distanza iniziale dall’apertura allo stop deve essere positiva. Un pip USD/JPY vale 0,01 JPY per USD.
L’obiettivo parte da M_E, arrotondato verso l’ingresso al pip intero: in basso per comprare, in alto per vendere. Si congela senza inseguire medie successive. Serve (distanza obiettivo in pip − 2) / rischio iniziale in pip ≥ 1. Questi 2 pip fissi appartengono all’ammissione. Se manca spazio si annulla; il successivo controllo dei costi non rifà la selezione.
7. Fissare livelli di uscita e durata massima
Si chiude al primo Open M1 dopo sei ore trascorse dall’ingresso o alle 20:00 UTC della data, secondo la scadenza precedente. Un minuto mancante con posizione aperta rende prima il percorso irrisolto. Altrimenti si controllano stop all’apertura, obiettivo all’apertura e scadenza oraria. Sono prezzi sostitutivi per la ricerca, non Bid/Ask eseguibili o costi reali dimostrati.
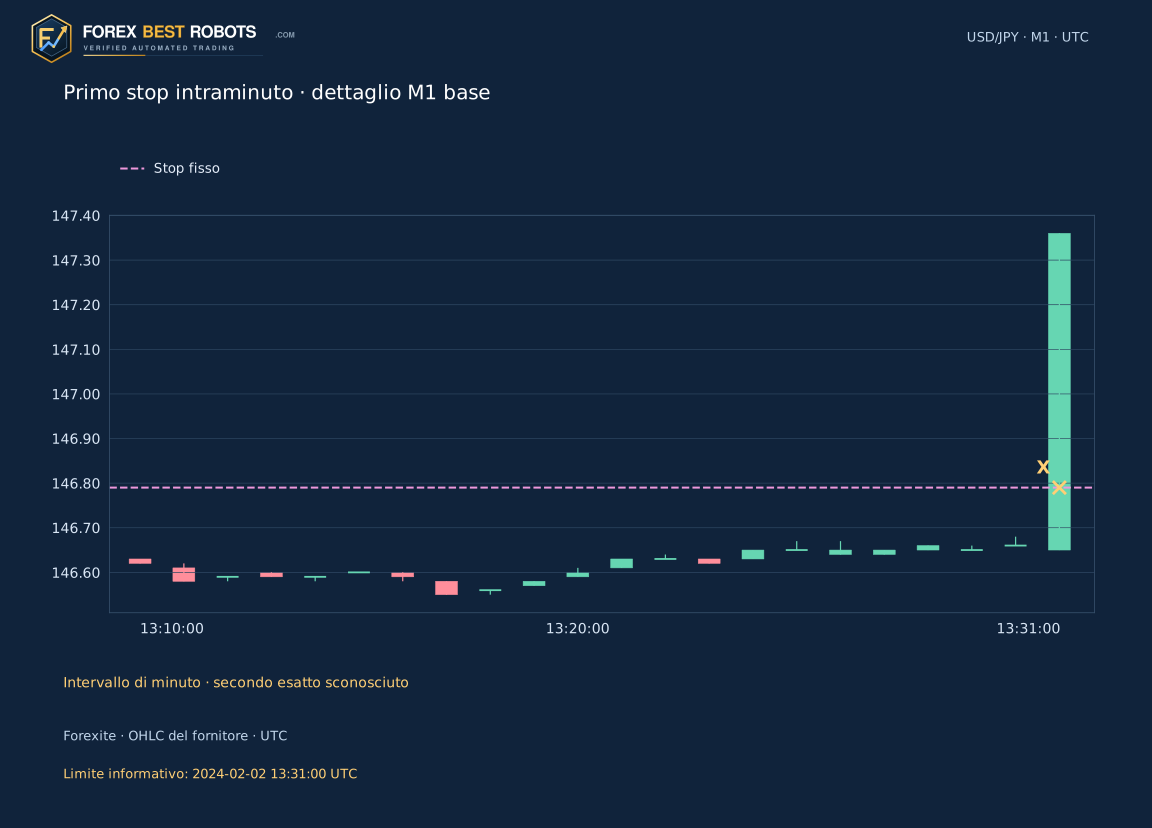
Se nessun evento all’Open chiude la posizione, si controllano High/Low del minuto. Un solo livello toccato usa quel livello congelato; stop e target nella stessa M1 lasciano l’ordine irrisolto e senza rendimento inventato. Si indicano intervalli di un minuto. Un Open esattamente sullo stop non prova un salto a prezzo peggiore. Non si simulano lotti, piramidazione o stop mobili.
8. Seguire la prima posizione base
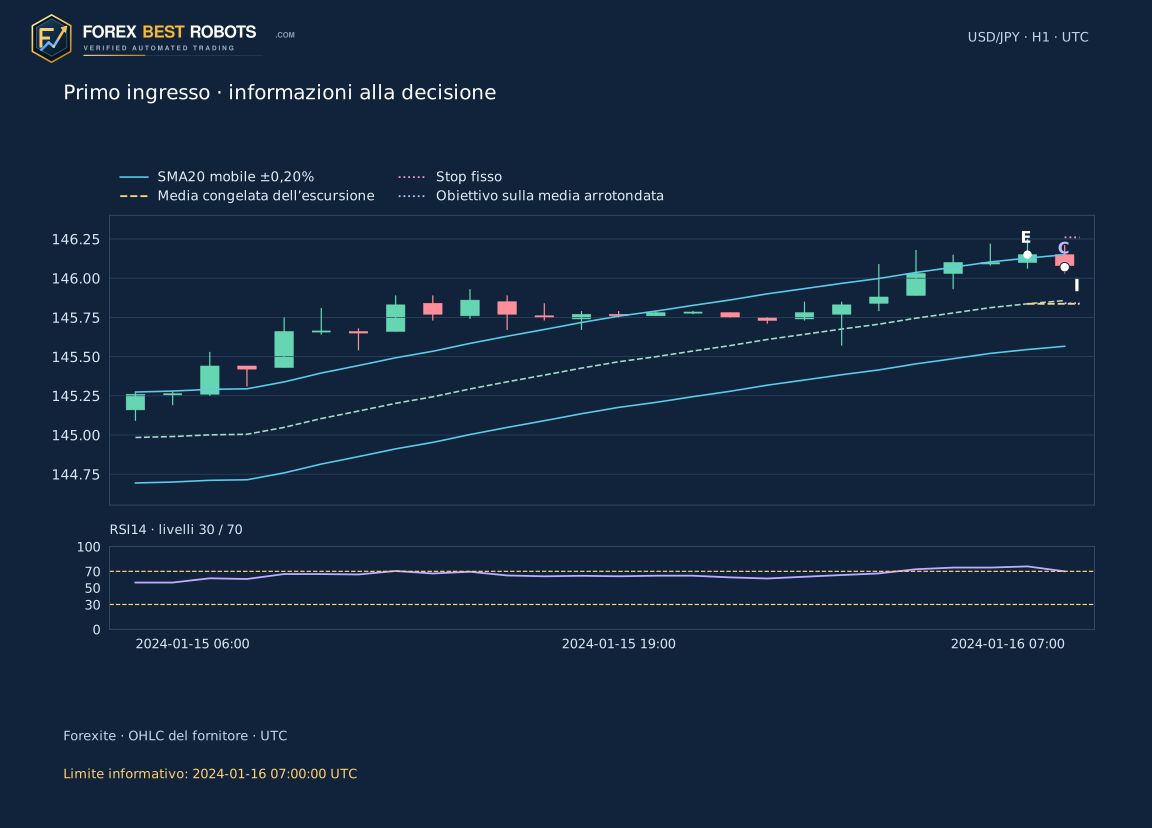
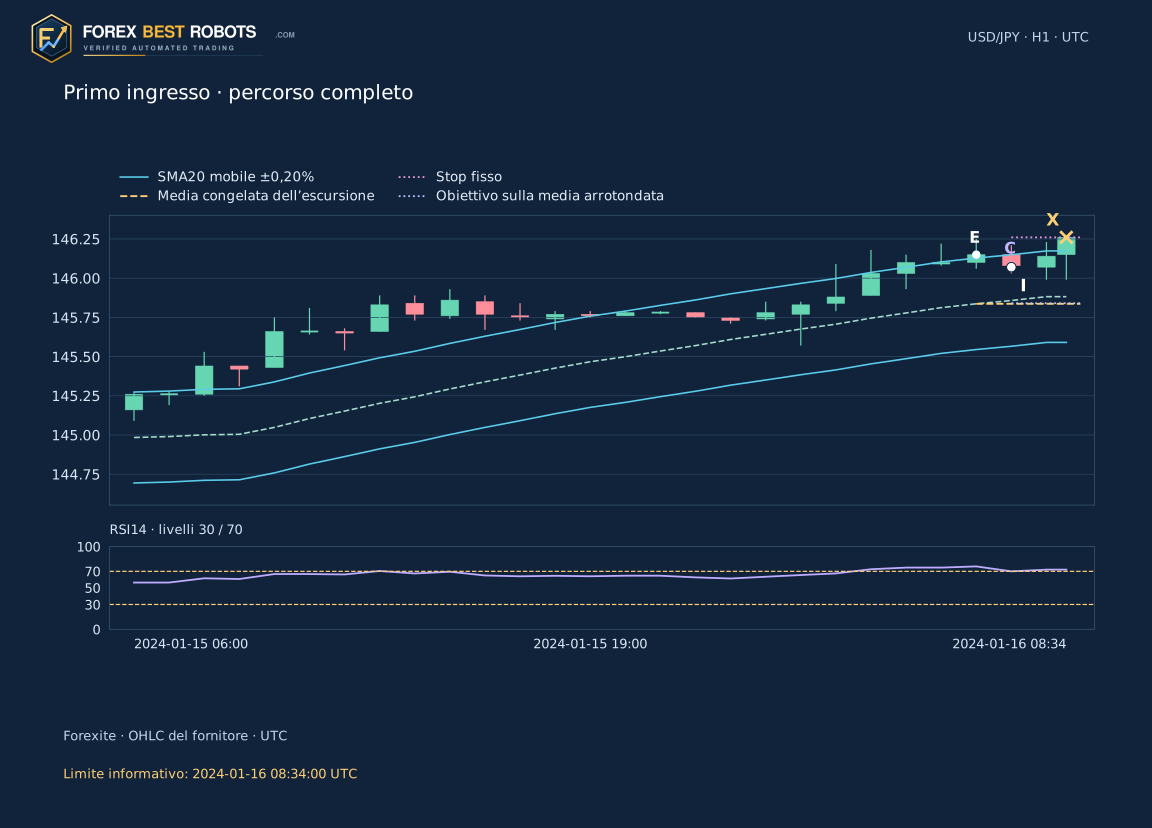
Il candidato 3 è una vendita del 16 gennaio 2024. E termina alle 06:00 UTC con Close 146,15 sopra U = 146,128173 e media congelata 145,836500. C termina alle 07:00 con Close 146,08 nella metà superiore congelata. L’Open seguente osservato è 146,07, non quel Close. Il maggiore High E/C 146,25 dà stop 146,26; l’obiettivo arrotondato è 145,84. Rischio 19 pip, distanza obiettivo 23 e spazio netto fisso 21/19 = 1,1053 R.
RSI scende da 75,9394 a 69,9762 e i due modelli ammettono. L’Open delle 08:34 UTC coincide con lo stop: lordo −19 pip, netto dopo 2 pip −21/19 = −1,1053 R. Il grafico d’ingresso termina alle 07:00, quello completo alle 08:34. E/C/I/X indicano escursione, conferma, ingresso, uscita. Il dettaglio M1 successivo riguarda la posizione base 2 rifiutata da RSI, una distinta illustrazione retrospettiva.
9. Contare ogni annullamento insieme alle posizioni
Il calendario contiene 303 prime escursioni: 221 falliscono il rientro immediato, 45 non hanno spazio netto sufficiente e 5 hanno già raggiunto o attraversato la media in C. Le altre 32 entrano in Base; RSI ne mantiene 2 ed esclude 30. Candidati e operazioni aperte sono conteggi diversi. Il CSV completo conserva ogni primo evento con la decisione.
Tutti i 32 percorsi ammessi si risolvono qui senza ipotizzare esiti per minuti mancanti o doppie toccate. Tali regole restano previste per altri dati. Non significa copertura completa di tutto il mercato: solo 12372 dei 12530 gruppi H1 contengono tutti i 60 minuti.
| Decisione / annullamento | Candidati |
|---|---|
| La candela seguente non conferma rientro nelle bande fisse | 221 |
| Media già raggiunta o attraversata alla conferma | 5 |
| Meno di 1R netta con filtro fisso a 2 pip | 45 |
| Ora di conferma assente o incompleta | 0 |
| Ingresso ammesso | 32 |
10. Leggere gli anni e l’anno RSI senza ingressi
Con 2 pip totali, le 16 posizioni base del 2024 sommano +0,78 R e le 16 del 2025 −0,94 R: totale −0,16 R. Le due RSI sommano −2,36 R e nessuna vince. Non ci sono ingressi RSI nel 2025; rendimento, profit factor e drawdown di quel periodo sono quindi trattini, non zeri presentati come prestazione.
Prima del costo ipotizzato Base somma +4,19 R, con 2 pip −0,16 R. Mostra sensibilità ai costi, non una validazione redditizia. Trentadue posizioni, e soprattutto due filtrate, non sostengono inferenze robuste. Il calcolo 2025 invariato non è un test su dati mai esaminati né monitoraggio reale. Il drawdown delle R chiuse esclude oscillazioni intraposizione e non è quello del conto.
Solo posizioni risolte. RSI ha 2 trade e nessuno nel 2025. I trattini di un periodo vuoto non sono una prestazione senza rischio.
Costo totale ipotizzato per operazione conclusa · pip: 2.0 pip.
| Periodo | Modello | Ingressi | Risolte | Irrisolte | R nette | Profit factor | Calo delle operazioni chiuse · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 16 | 16 | 0 | +0.78 | 1.08 | 3.63 |
| 2024 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
| 2025 | Base | 16 | 16 | 0 | -0.94 | 0.91 | 6.99 |
| 2025 | RSI Nessun ingresso; nessuna stima delle prestazioni | 0 | 0 | 0 | — | — | — |
| 2024 + 2025 | Base | 32 | 32 | 0 | -0.16 | 0.99 | 6.99 |
| 2024 + 2025 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
11. Separare lo spazio fisso dagli scenari di costo
L’ammissione è stata calcolata una volta con 2 pip fissi. Il controllo 0–8 pip con passi di 0,5 è uno scenario distinto di costo totale di andata e ritorno: pip netti = lordi − costo; R netta = netti / rischio iniziale in pip. I confronti standard sono 0/1/2/3/5. Sono ipotesi, non misure di spread, commissione, slippage o finanziamento.
Lo scenario cambia netto e tabella, senza modificare prezzi, calendario, ammissione RSI, stop o obiettivo. Un costo maggiore può violare a posteriori lo spazio iniziale; il controllo non annulla né sostituisce allora il trade. Le figure statiche e la curva usano espressamente 2 pip. Le somme R sono unità per operazione, non rendimenti composti o monetari.
12. Guardare la decisione prima del percorso completo
Scegli uno dei 303 candidati, Base o RSI, e «Alla decisione» oppure «Percorso completo». Le scorciatoie selezionano caso e modello, iniziando dalla decisione. Questa nasconde candele successive, uscita e risultato anche nella formula. Un rifiuto RSI si arresta in C senza posizione e disabilita il percorso; scegli Base esplicitamente per la sua operazione ammessa.
Il percorso è disponibile solo per una posizione accettata. L’ultima H1 usa minuti fonte fino al limite informativo dichiarato e può essere parziale o un solo Open osservato. La R netta è accanto al controllo. Confronta il limite con l’ultima osservazione disegnata. Il protocollo permette uno studio demo separato; questo campione non valida l’uso di denaro reale.
Impossibile caricare l’esempio interattivo. Usa i grafici statici e le osservazioni scaricabili.
Scegliere il modello di ammissione
Cambia il costo ipotizzato
2.0 pip
Risultato netto · R—
Lo scenario cambia solo il netto. Il filtro di spazio resta a 2 pip.
- Escursione E · UTC
- —
- Rientro C · UTC
- —
- RSI14 in E
- —
- RSI14 in C
- —
- Costo fisso del filtro di spazio · pip
- —
- Media congelata dell’escursione
- —
- Decisione del modello scelto
- —
- Informazioni disponibili fino a · UTC
- —
- Quotazione d’entrata · UTC
- —
- Stop protettivo fisso
- —
- Target sulla media fissa arrotondata
- —
- Rischio iniziale · pip
- —
- Distanza lorda dal target · R
- —
- Spazio netto al target con 2 pip fissi · R
- —
- Questo costo · R
- —
- Quotazione / intervallo d’uscita · UTC
- —
- Motivo della fine del percorso
- —
- Risultato lordo · R
- —
Su schermi stretti scorri grafico o formula nel proprio blocco, oppure apri un grafico statico completo.
Mostra il risultato numerico
Mostrare tutte le prime escursioni giornaliere
| # | Escursione E · UTC | Direzione | Decisione / annullamento | RSI14 in E | RSI14 in C | Ammissione RSI |
|---|
Domande frequenti
0,20 è un multiplo ATR o una banda del 20%?
Nessuno dei due: la deviazione fissa è 0,20%, cioè 0,002. Si usa SMA20(Close) senza spostamento orizzontale.
Bande di conferma e obiettivo possono muoversi?
No. Sono congelati in E. Il target è la sua media arrotondata al pip verso l’ingresso; il canale mobile è separato.
Quale attraversamento RSI serve?
In basso RSI_E ≤ 30 e RSI_C > 30; in alto RSI_E ≥ 70 e RSI_C < 70. C è solo la H1 completa immediatamente seguente.
Nessun trade RSI nel 2025 dimostra più sicurezza?
No. Significa assenza di posizioni ammesse nel periodo. Un campione vuoto non dimostra drawdown, redditività o sicurezza.
Perché i costi non annullano gli ingressi?
Il filtro di spazio è stato fissato a 2 pip prima del calcolo. Il controllo applica un diverso costo allo stesso calendario, non un nuovo modello di esecuzione.
Se un minuto tocca stop e obiettivo?
L’ordine intraminuto non è noto. Il percorso resta irrisolto senza rendimento assegnato. Questo insieme specifico non contiene ingressi irrisolti.
Dati, metodo e ambito
733 ZIP giornalieri originali Forexite verificati forniscono 751488 osservazioni M1 USD/JPY e 12530 gruppi H1 UTC, di cui 12372 completi. Le quotazioni originali hanno due decimali. CET/CEST viene convertito in UTC; leggere M1 come fine minuto è un’ipotesi dichiarata. I vuoti non vengono riempiti e i gruppi parziali restano nello storico. Le osservazioni non dimostrano esecuzioni del broker.
Protocollo e hash degli input sono stati conservati prima del primo calcolo. Un’implementazione separata SQLite e Decimal a 48 cifre ha confermato gruppi, indicatori, 303 decisioni e 32 percorsi. Lo ZIP autonomo contiene minuti, hash, protocollo, programma, risultati attesi e due CSV. Non servono altri archivi grezzi. La concordanza verifica questo calcolo, non un vantaggio operativo.
- Scarica tutti i 303 candidati di escursione (CSV)
- Scarica 32 posizioni base e indicatori RSI (CSV)
- Scarica minuti, protocollo fisso e programma autonomo (ZIP)