

Une clôture hors d’une enveloppe en pourcentage ne suffit pas pour prendre le sens opposé. Cette étude USD/JPY H1 attend que la bougie suivante clôture dans des bandes figées, puis vérifie la distance restante vers une moyenne cible fixe. En 2024–2025, 32 positions de base sont admises ; RSI en retient seulement 2, toutes deux en 2024, aucune en 2025. Avec 2 pips de coût total, les sommes sont −0,16 R et −2,36 R. Le filtre est très sélectif et cet échantillon ne démontre aucun avantage.
1. Définir le retour avant de considérer un ordre
Le modèle achète après le retour depuis sous la bande inférieure, et vend après le retour depuis au-dessus de la bande supérieure. Une confirmation clôturée est nécessaire : une clôture extérieure ou un contact intrabougie ne suffit pas. Le stop dépasse les extrêmes des deux bougies observées et la cible découle de la moyenne de l’excursion.
Base et RSI partagent les règles de prix et le même calendrier initial. RSI ajoute une récupération du momentum définie, sans déplacer entrée, protection ou sortie d’une position retenue. Un calendrier moins chargé ne démontre pas une meilleure qualité.
2. Préciser pourcentage, lissage et heure UTC
M est la moyenne arithmétique des 20 dernières clôtures H1 enregistrées, groupe clôturé actuel inclus. Les bornes valent M × 1,002 et M × 0,998 : 0,20% signifie 0,002, pas 20%, des pips ou un multiple ATR. Le décalage est nul. RSI14 utilise le lissage Wilder des gains/pertes, initialisé par les 14 premiers changements ; si les deux moyennes sont nulles, RSI vaut 50 par convention explicite. Les 200 premières H1 servent à l’initialisation.
CET/CEST est converti en UTC. Interpréter M1 comme une fin de minute est une hypothèse : H1 marquée 07:00 couvre (06:00, 07:00]. Aucune observation manquante n’est créée. Les groupes partiels restent dans l’historique, mais E, le groupe précédent et C doivent être complets. L’historique continue entre années. Six décimales d’une moyenne calculée n’ajoutent aucune précision aux cours source à deux décimales.
M[t] = SMA20(Close)[t]
U[t] = M[t] × 1.002
L[t] = M[t] × 0.998
RSI14[E] ≤ 30 & RSI14[C] > 30 (long)
RSI14[E] ≥ 70 & RSI14[C] < 70 (short)
3. Réserver chaque date à sa première excursion admissible
On examine les fins H1 de 06:00 à 14:00 UTC incluses, du lundi au vendredi. Une excursion inférieure exige Close sous sa propre bande inférieure clôturée et le Close précédent sur ou au-dessus de sa propre borne ; en haut, les comparaisons sont inversées. Les deux groupes doivent compter chacun 60 minutes consécutives et être espacés d’une heure. L’égalité n’est pas une sortie.
Seule la première excursion E dans l’un des deux sens est retenue ; M, U et L sont figés. La date reste réservée aux deux modèles même si C échoue ou RSI rejette. La fenêtre est une convention de recherche, pas une ouverture de séance locale. Un événement ultérieur plus séduisant ne remplace pas le premier.
4. Limiter le retour à la H1 immédiatement suivante
C est exclusivement la H1 complète terminant une heure après E. Son Close doit être strictement entre L_E et U_E. Après une excursion inférieure, il doit rester sous M_E ; après une supérieure, au-dessus. Si le retour a déjà rejoint ou traversé la moyenne, le candidat n’est pas accepté.
Une heure suivante absente ou incomplète annule. Une clôture extérieure ou exactement sur la borne échoue. Aucune bougie ultérieure n’obtient une autre tentative. Le canal mobile dessiné séparément continue de changer, tandis que les références de décision et la cible moyenne restent liées à E.
5. Appliquer la récupération RSI au calendrier commun
En bas, le modèle filtré exige RSI14 non arrondi à E ≤ 30 et à C > 30. En haut, il exige RSI_E ≥ 70 et RSI_C < 70. Un C exactement à 30 ou 70 ne confirme pas la récupération. Ni divergence, ni ligne médiane, ni franchissement ultérieur ne sont ajoutés.
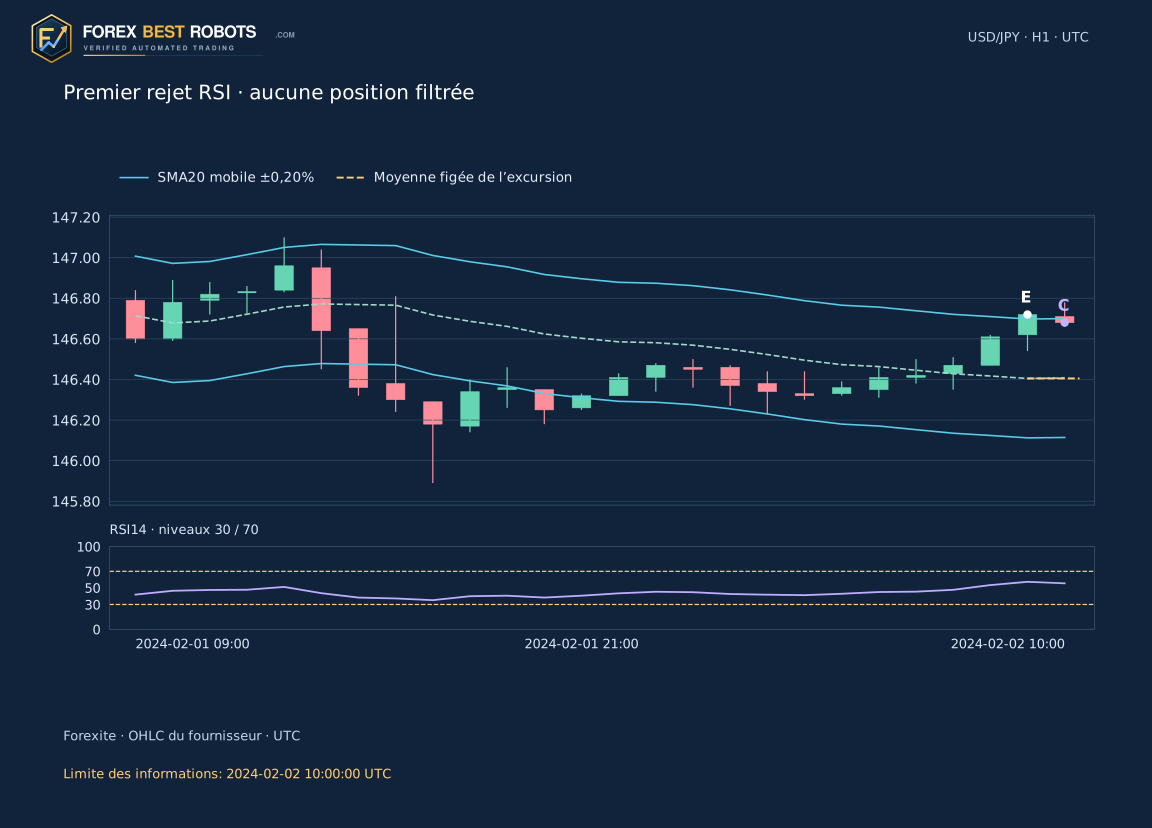
Les positions RSI sont un sous-ensemble strict des positions de base admises par le prix, avec entrée et parcours identiques. Il n’en reste que deux, toutes deux en 2024 ; aucune en 2025. Une période vide n’est pas une performance sans risque. Premier rejet : candidat 10 du 2 février 2024, dont RSI_E 57,3358 n’atteint pas l’extrême supérieur requis de 70.
6. Vérifier ouverture, cible arrondie et distance nette
Après C, on utilise le premier Open M1 dont l’intervalle commence à la fin de C ou après. Plus de cinq minutes de retard ou une entrée à partir de 20:00 UTC annule. À l’achat, le stop est un pip sous le plus bas Low de E/C ; à la vente, un pip au-dessus du plus haut High. Le risque initial entre Open et stop doit être positif. Un pip USD/JPY vaut 0,01 JPY par USD.
La cible part de M_E, arrondie vers l’entrée au pip entier : vers le bas à l’achat, vers le haut à la vente. Elle ne suit aucune moyenne ultérieure. Il faut (distance cible en pips − 2) / risque initial en pips ≥ 1. Ces 2 pips fixes appartiennent à l’admission. Sans cette marge, on annule. Le contrôle de coût ultérieur ne refait pas ce filtrage.
7. Figer les sorties et la durée de détention
La clôture intervient au premier Open M1 après six heures écoulées ou à 20:00 UTC ce jour-là, selon la première échéance. Un intervalle de minute absent pendant la position rend d’abord le parcours indéterminé. Sinon, on examine stop à l’ouverture, cible à l’ouverture, puis échéance horaire. Ce sont des cours de recherche, pas des Bid/Ask exécutables ou des frais réels établis.
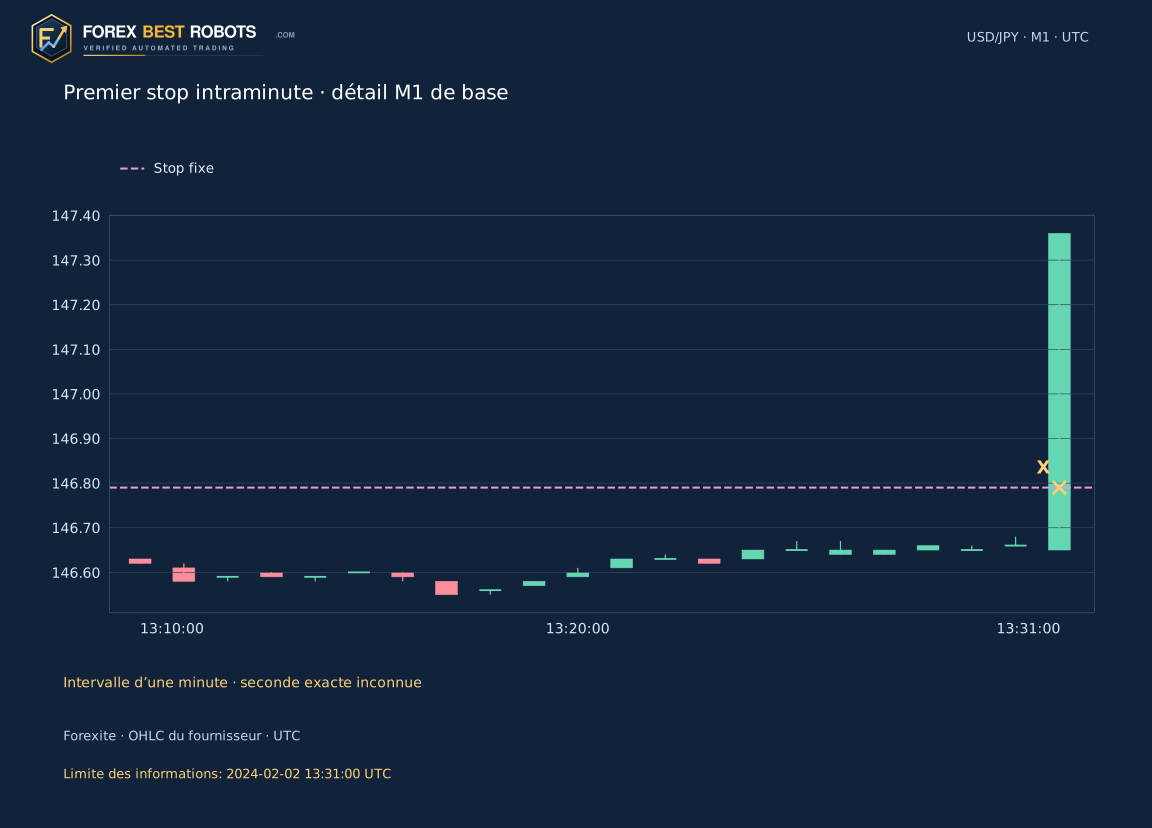
En l’absence de sortie à l’ouverture, on examine High/Low de la minute. Un seul niveau touché utilise ce niveau figé ; stop et cible dans la même minute laissent l’ordre indéterminé et aucun rendement n’est inventé. Les contacts de plage sont montrés comme intervalles d’une minute. Open exactement au stop ne prouve pas un saut défavorable. Lots, renforcement et stop mobile ne sont pas simulés.
8. Suivre la première position de base
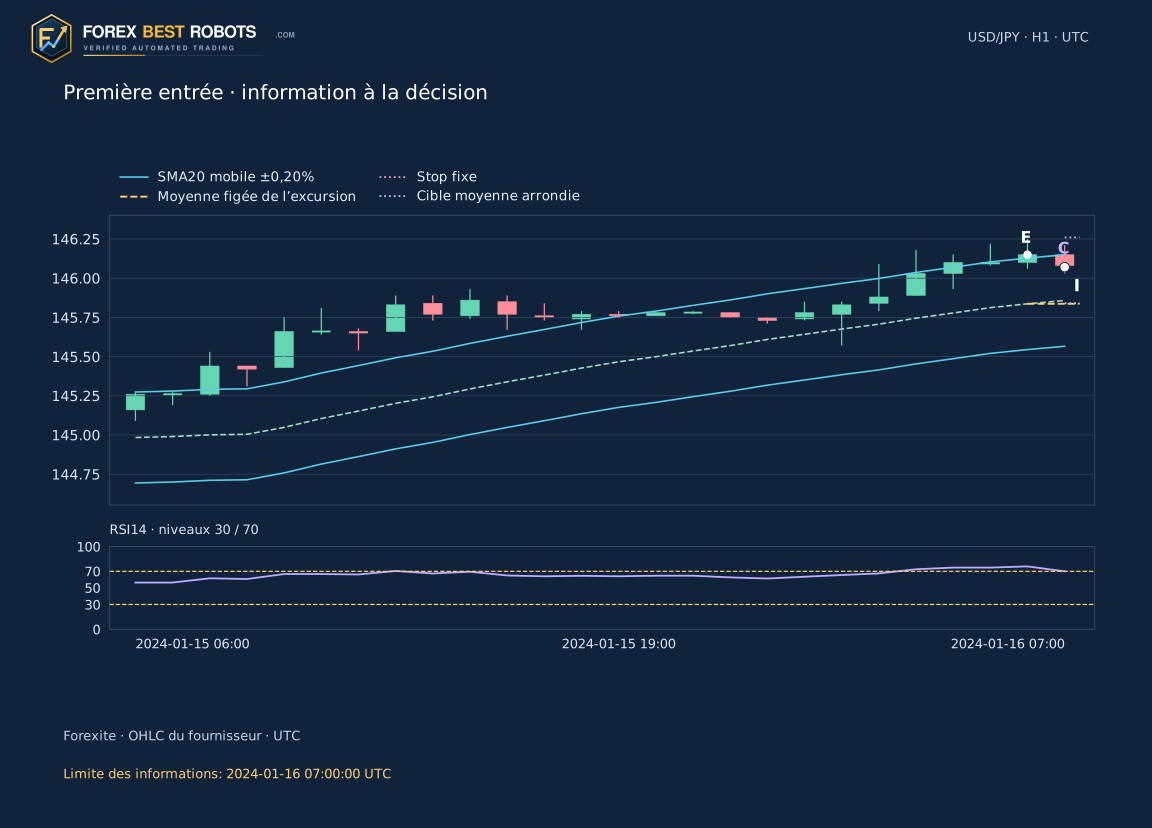
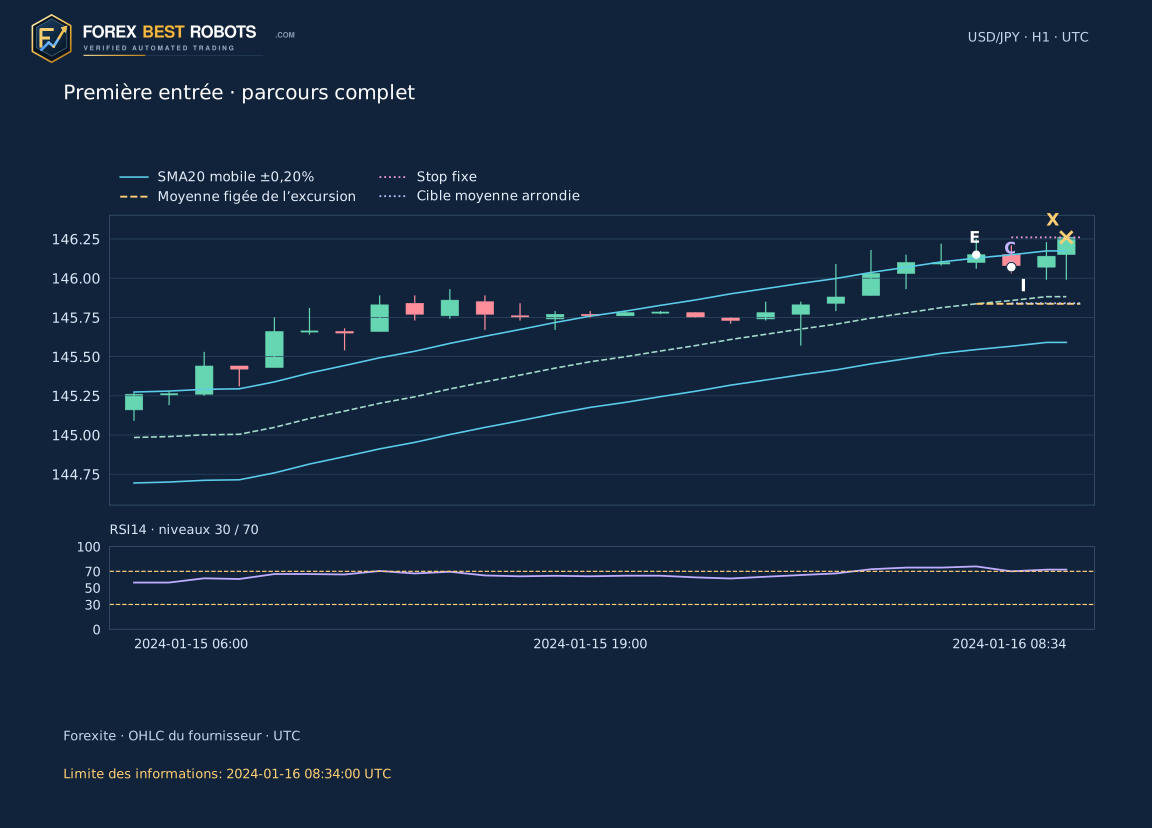
Le candidat 3 est une vente le 16 janvier 2024. E finit à 06:00 UTC avec Close 146,15 au-dessus de U = 146,128173 ; la moyenne figée est 145,836500. C finit à 07:00 avec Close 146,08 dans la moitié supérieure figée. L’Open suivant observé est 146,07, différent de ce Close. Le plus haut High E/C est 146,25 : stop 146,26 et cible arrondie 145,84. Risque 19 pips, distance cible 23, marge nette fixée 21/19 = 1,1053 R.
RSI passe de 75,9394 à 69,9762 et les deux modèles admettent la position. L’ouverture observée de 08:34 UTC égale le stop : brut −19 pips, net après 2 pips −21/19 = −1,1053 R. L’image d’entrée s’arrête à 07:00, le parcours complet à 08:34. E/C/I/X désignent excursion, confirmation, entrée, sortie. Le détail M1 ultérieur concerne la position de base 2, rejetée par RSI, et constitue une autre rétrospective.
9. Compter chaque annulation avec les positions
Le calendrier comporte 303 premières excursions : 221 échouent au retour immédiat, 45 manquent de distance cible nette et 5 ont déjà atteint ou traversé la moyenne à C. Les 32 autres entrent dans Base ; RSI en garde 2 et en exclut 30. Les candidats ne sont pas des positions ouvertes. Le CSV complet conserve chaque premier événement et sa décision.
Les 32 parcours admis sont résolus ici, sans résultat supposé pour une minute absente ou deux niveaux touchés. Ces règles restent prévues pour d’autres données. Cela ne signifie pas une couverture totale du marché : seuls 12372 des 12530 groupes H1 enregistrés contiennent les 60 minutes.
| Décision / annulation | Candidats |
|---|---|
| La bougie suivante échoue au retour dans les bandes figées | 221 |
| Moyenne déjà atteinte ou traversée à C | 5 |
| Moins de 1R nette avec sélection fixe à 2 pips | 45 |
| Heure de confirmation absente ou incomplète | 0 |
| Entrée admise | 32 |
10. Lire les années et l’année RSI vide
À 2 pips de coût total, les 16 positions de base 2024 donnent +0,78 R et les 16 de 2025 −0,94 R, soit −0,16 R. Les deux RSI donnent −2,36 R et aucune ne gagne. RSI n’a aucune entrée en 2025 : rendement, facteur de profit et recul de cette période sont donc indiqués par des tirets, pas des zéros présentés comme performance.
Avant déduction du coût supposé, Base totalise +4,19 R ; à 2 pips, −0,16 R. Cela montre une sensibilité aux coûts, pas une validation rentable. Trente-deux positions, et surtout deux filtrées, ne permettent pas d’inférence robuste sur l’avenir. Le calcul 2025 inchangé n’est ni un test de données non examinées auparavant ni un suivi réel. Le recul de R clôturées exclut les mouvements intraposition et n’est pas le drawdown du compte.
Positions résolues seulement. RSI a 2 trades, aucun en 2025. Les tirets d’une période vide ne sont pas une performance sans risque.
Coût total supposé par transaction terminée · pips: 2.0 pip.
| Période | Modèle | Entrées | Déterminées | Indéterminées | R nettes | Facteur de profit | Baisse des transactions clôturées · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 16 | 16 | 0 | +0.78 | 1.08 | 3.63 |
| 2024 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
| 2025 | Base | 16 | 16 | 0 | -0.94 | 0.91 | 6.99 |
| 2025 | RSI Aucune entrée ; aucune estimation de performance | 0 | 0 | 0 | — | — | — |
| 2024 + 2025 | Base | 32 | 32 | 0 | -0.16 | 0.99 | 6.99 |
| 2024 + 2025 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
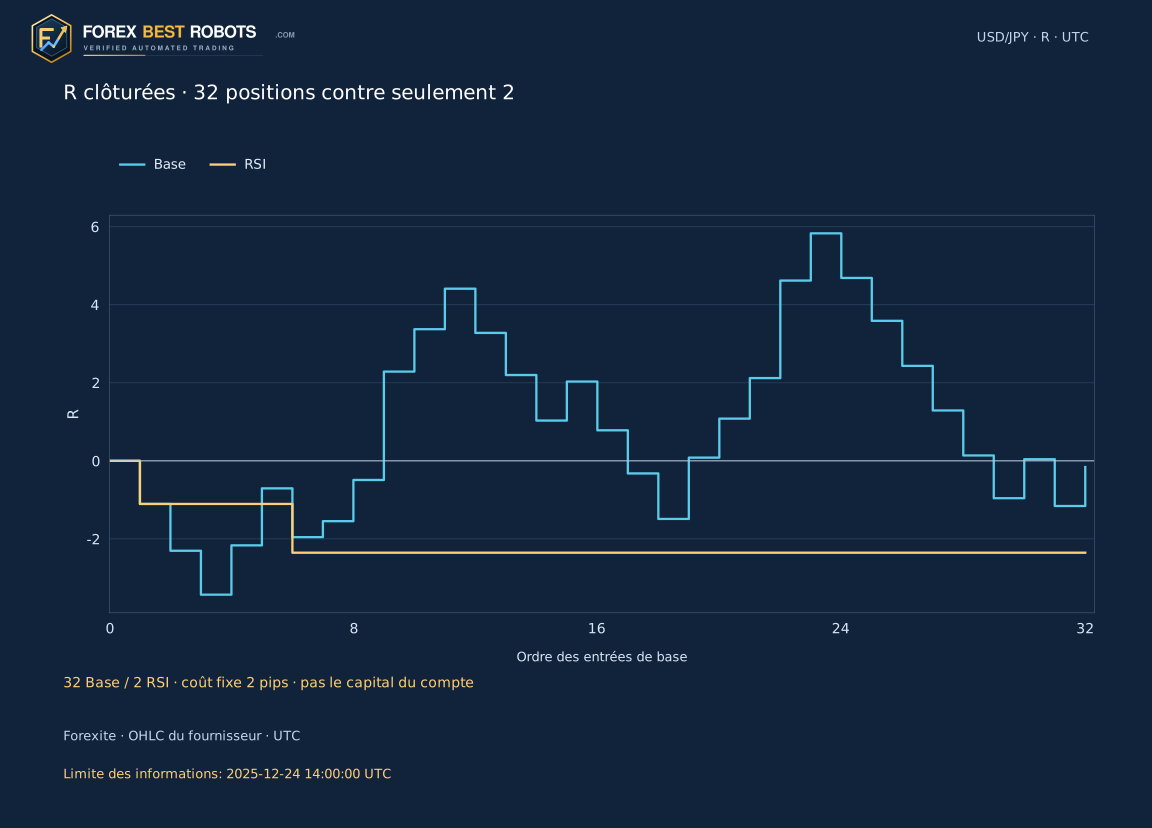
11. Séparer la sélection fixe des scénarios de coût
L’admission a été calculée une fois avec 2 pips fixes. Le contrôle 0–8 pips par pas de 0,5 constitue un scénario distinct de coût total aller-retour : pips nets = bruts − coût ; R nette = pips nets / risque initial en pips. Les comparaisons sont 0/1/2/3/5. Ce ne sont pas des spreads, commissions, glissements ou frais de financement mesurés.
Le scénario change résultat et tableau, sans modifier prix, calendrier, admission RSI, stop ou cible. Un coût accru peut faire échouer rétrospectivement la marge initiale ; le contrôle n’annule ni ne remplace alors le trade. Les figures fixes et leur courbe gardent explicitement 2 pips. Les sommes en R sont des unités par position, pas des rendements composés ou monétaires.
12. Examiner la décision avant de dérouler le parcours
Choisir un des 303 candidats, Base ou RSI, puis « À la décision » ou « Parcours complet ». Les raccourcis choisissent le cas et son modèle en commençant au mode décision. Celui-ci cache bougies suivantes, sortie et résultat, même dans la formule. Un rejet RSI s’arrête à C, ne dessine pas de position et désactive le parcours. Choisir explicitement Base pour sa position admise.
Le parcours complet concerne uniquement une position acceptée. La dernière H1 utilise les minutes source jusqu’à la limite déclarée ; elle peut être partielle ou un simple point Open. La R nette est près du réglage. Comparer la limite et la dernière observation tracée. Le protocole permet une recherche démo séparée ; la petite étude ne valide pas l’utilisation de fonds réels.
Impossible de charger l’exemple interactif. Utilisez les graphiques statiques et les observations téléchargeables.
Choisir le modèle d’admission
Modifier le coût supposé
2.0 pip
Résultat net · R—
Le scénario change seulement le net. La sélection garde 2 pips fixes.
- Excursion E · UTC
- —
- Retour C · UTC
- —
- RSI14 à E
- —
- RSI14 à C
- —
- Coût figé de sélection par distance · pips
- —
- Moyenne figée de l’excursion
- —
- Décision du modèle choisi
- —
- Informations disponibles jusqu’à · UTC
- —
- Cotation d’entrée · UTC
- —
- Stop de protection fixe
- —
- Cible moyenne figée arrondie
- —
- Risque initial · pips
- —
- Distance cible brute · R
- —
- Distance cible nette avec 2 pips fixes · R
- —
- Ce coût supposé · R
- —
- Cotation / intervalle de sortie · UTC
- —
- Motif de fin du parcours
- —
- Résultat brut · R
- —
Sur écran étroit, faites défiler graphique ou formule dans leur bloc, ou ouvrez un graphique statique en entier.
Afficher le résultat numérique
Afficher toutes les premières excursions quotidiennes
| # | Excursion E · UTC | Sens | Décision / annulation | RSI14 à E | RSI14 à C | Admission RSI |
|---|
Questions fréquentes
0,20 est-il un multiple ATR ou une enveloppe de 20% ?
Non : la déviation fixée est 0,20%, soit 0,002. Le modèle utilise SMA20(Close) sans décalage horizontal.
Bandes de confirmation et cible peuvent-elles bouger ?
Non. Elles sont figées à E. La cible est sa moyenne arrondie au pip vers l’entrée ; le canal mobile est montré à part.
Quel franchissement RSI faut-il ?
En bas RSI_E ≤ 30 et RSI_C > 30 ; en haut RSI_E ≥ 70 et RSI_C < 70. C est seulement la H1 complète immédiatement suivante.
Aucun trade RSI en 2025 signifie-t-il moins de risque ?
Non. Il n’existe aucune position admise dans cette période. Un échantillon vide n’établit ni recul, ni rentabilité, ni sécurité.
Pourquoi les coûts ne changent-ils pas les entrées ?
La sélection par distance était figée à 2 pips avant le calcul. Le réglage applique un autre coût au même calendrier, sans nouvelle exécution ou reprogrammation.
Et si une minute touche stop et cible ?
L’ordre intraminute est inconnu. Le parcours reste indéterminé sans rendement attribué. Ce jeu précis ne comporte pas d’entrée indéterminée.
Données, méthode et périmètre
733 ZIP quotidiens originaux Forexite vérifiés fournissent 751488 observations M1 USD/JPY et 12530 groupes H1 UTC, dont 12372 complets. Les cours source ont deux décimales. CET/CEST est converti en UTC ; lire les marques M1 comme fins de minute est une hypothèse déclarée. Aucun trou n’est comblé et les groupes partiels restent dans l’historique. Les observations ne démontrent pas des exécutions de courtier.
Le protocole et l’empreinte des entrées ont été conservés avant le premier calcul. Une implémentation distincte SQLite et Decimal à 48 chiffres a confirmé groupes, indicateurs, 303 décisions et 32 parcours. Le ZIP autonome comprend minutes, empreintes, protocole, programme, résultats attendus et deux CSV. Aucun téléchargement brut supplémentaire n’est requis. Cet accord vérifie le calcul, pas un avantage de trading.
- Télécharger les 303 candidats d’excursion (CSV)
- Télécharger 32 positions de base et indicateurs RSI (CSV)
- Télécharger minutes, protocole figé et programme autonome (ZIP)