

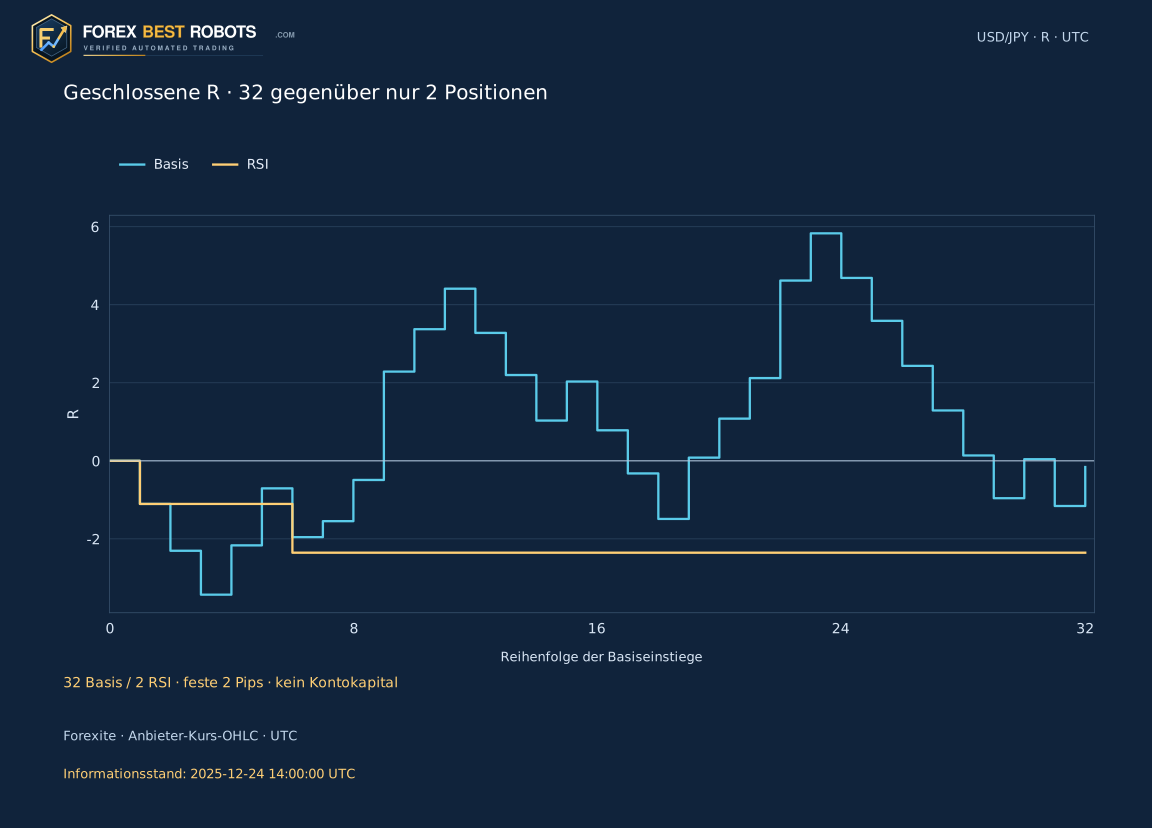
Ein Schlusskurs außerhalb prozentualer Bänder ist noch kein Auftrag gegen den laufenden Kurs. Diese USD/JPY-H1-Untersuchung wartet auf die nächste abgeschlossene Kerze innerhalb fixierter Bänder und prüft den verbleibenden Platz zum festen Mittelwertziel. 2024–2025 entstehen 32 Basispositionen; RSI übernimmt nur 2, beide 2024, und keine 2025. Mit insgesamt 2 Pips Kosten ergeben sich −0,16 R und −2,36 R. Die kleine Stichprobe belegt keinen Handelsvorteil; der Filter ist sehr selektiv.
1. Die Rückkehr vor einem Auftrag definieren
Das Modell kauft nach einer Rückkehr von unterhalb des unteren Bands und verkauft nach einer Rückkehr von oberhalb des oberen Bands. Es verlangt eine abgeschlossene Bestätigung, statt jeden Außenschluss oder Intrabar-Kontakt als Einstieg zu behandeln. Stop und Ziel werden aus den beobachteten Kerzen und dem Mittelwert der Abweichung festgelegt.
Basis und RSI verwenden dieselben Preisregeln und denselben Kalender erster Tagesereignisse. RSI fügt eine definierte Momentum-Erholung hinzu. Bei übernommenen Positionen ändern sich weder Einstieg noch Schutz oder Ausstieg. Weniger Positionen belegen keine höhere Qualität.
2. Prozentwert, Glättung und UTC-Zeit festhalten
M ist das arithmetische Mittel der letzten 20 aufgezeichneten H1-Schlusskurse einschließlich der abgeschlossenen aktuellen Gruppe. Die Grenzen sind M × 1,002 und M × 0,998: 0,20% entspricht 0,002, weder 20% noch Pips oder einem ATR-Faktor. Die Verschiebung ist null. RSI14 glättet Gewinne/Verluste nach Wilder, anfänglich über die ersten 14 Änderungen. Sind beide Mittel null, gilt ausdrücklich RSI 50. Die ersten 200 H1-Gruppen dienen dem Anlauf.
Quellzeit CET/CEST wird nach UTC umgerechnet. M1 als Minutenende zu lesen ist eine Annahme: H1 mit Marke 07:00 umfasst (06:00, 07:00]. Fehlende Beobachtungen werden nicht ergänzt. Teilgruppen bleiben im Verlauf, doch E, Vorgänger und C müssen vollständig sein. Der Verlauf wird zum Jahreswechsel nicht neu gestartet. Sechs Stellen eines berechneten Mittels erhöhen die zweistellige Quellkursgenauigkeit nicht.
M[t] = SMA20(Close)[t]
U[t] = M[t] × 1.002
L[t] = M[t] × 0.998
RSI14[E] ≤ 30 & RSI14[C] > 30 (long)
RSI14[E] ≥ 70 & RSI14[C] < 70 (short)
3. Jedes Datum für seine erste gültige Abweichung reservieren
Geprüft werden H1-Endpunkte von 06:00 bis einschließlich 14:00 UTC, Montag bis Freitag. Eine untere Abweichung verlangt Close unter dem eigenen abgeschlossenen unteren Band und den vorherigen Close auf oder über dessen eigenem unteren Band; oben gelten die umgekehrten Vergleiche. Beide Gruppen benötigen je 60 lückenlose Minuten und genau eine Stunde Abstand. Gleichheit ist kein Außenschluss.
Nur das erste gültige Ereignis E des Tages wird gewählt, unabhängig von der Richtung; M, U und L werden fixiert. Das Datum bleibt für beide Modelle belegt, auch bei Abbruch oder RSI-Ausschluss. Das Zeitfenster ist eine Untersuchungskonvention, keine örtliche Sitzungseröffnung. Ein später schöneres Ereignis ersetzt das erste nicht.
4. Nur die nächste H1 als Wiedereintritt zulassen
C ist ausschließlich die vollständige H1 eine Stunde nach E. Ihr Close muss strikt innerhalb L_E und U_E liegen. Nach einer unteren Abweichung muss er zudem unter M_E bleiben, nach einer oberen darüber. Eine Rückkehr, die das Mittel bereits erreicht oder überschritten hat, wird nicht angenommen.
Fehlt diese nächste Stunde oder ist sie unvollständig, wird abgebrochen. Ein Außen- oder Grenzschluss bestätigt nicht. Spätere Kerzen erhalten keinen zweiten Versuch. Der zusätzlich gezeichnete rollierende Kanal läuft weiter, während Bewertungsgrenzen und Mittelwertziel an E gebunden bleiben.
5. Die RSI-Erholung im selben Kalender prüfen
Nach einer unteren Abweichung verlangt RSI14 ungerundet RSI_E ≤ 30 und RSI_C > 30. Nach einer oberen gelten RSI_E ≥ 70 und RSI_C < 70. Ein C-Wert genau auf 30 oder 70 bestätigt keine Erholung. Divergenz, Mittellinie oder späterer Schwellenwechsel werden nicht ergänzt.
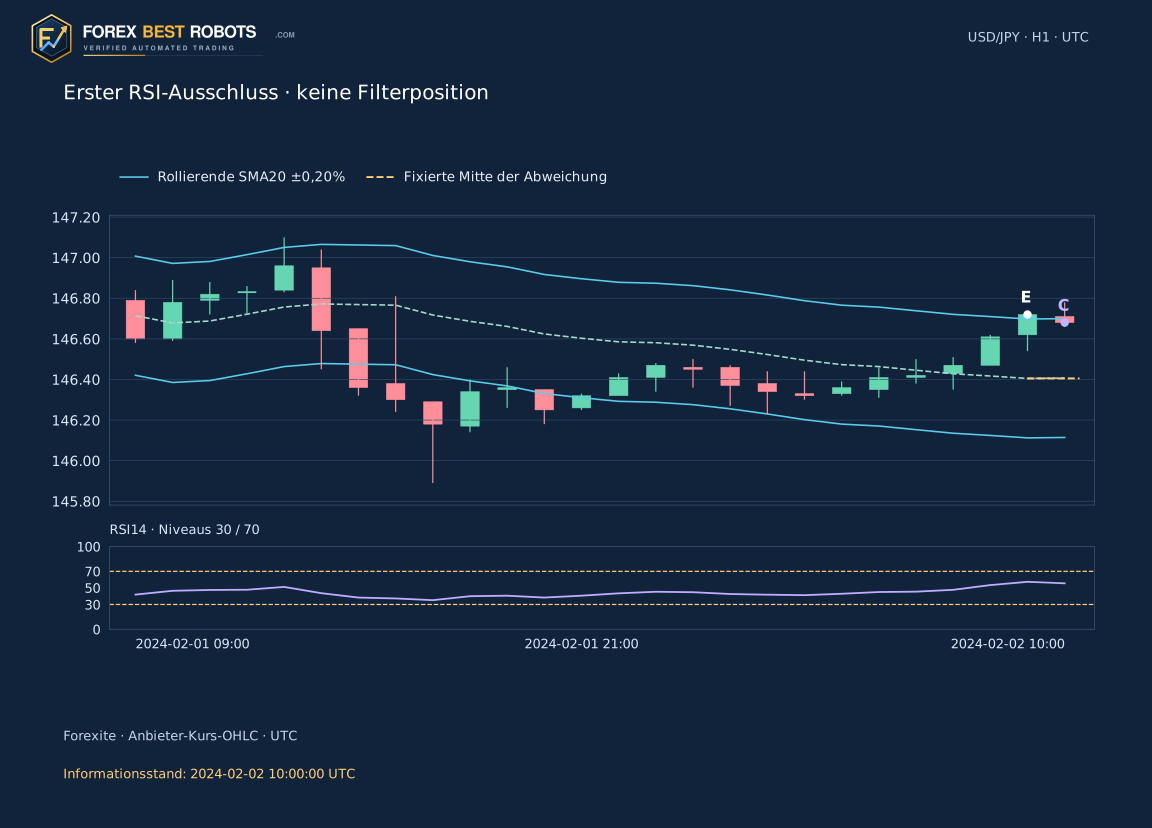
Die Filterpositionen sind eine strikte Teilmenge preislich zugelassener Basispositionen mit identischen Kursen und Verläufen. Nur zwei bleiben, beide 2024; 2025 gibt es keine. Eine leere Periode ist kein risikofreier Leistungsnachweis. Erster Ausschluss ist Kandidat 10 am 2. Februar 2024: RSI_E 57,3358 erreicht das erforderliche obere Extrem 70 nicht.
6. Eröffnungskurs, gerundetes Ziel und Nettoplatz prüfen
Nach C zählt die erste beobachtete M1-Eröffnung, deren Intervall frühestens am C-Endpunkt beginnt. Mehr als fünf Minuten Verzögerung oder ein Einstieg ab 20:00 UTC brechen ab. Long liegt der Stop einen Pip unter dem tieferen E/C-Low, Short einen Pip über dem höheren E/C-High. Der Abstand vom Eröffnungskurs zum Stop muss positiv sein. Ein USD/JPY-Pip beträgt 0,01 JPY je USD.
Das Ziel wird aus M_E zum Einstieg hin auf ganze Pips gerundet: Long nach unten, Short nach oben. Es bleibt fest und folgt keinem späteren Mittel. Erforderlich ist (Zielabstand in Pips − 2) / Anfangsrisiko in Pips ≥ 1. Diese festen 2 Pips gehören zur Zulassung. Fehlt Platz, wird abgebrochen. Der spätere Szenarioregler prüft die Auswahl nicht neu.
7. Ausstiegsniveaus und Haltedauer fixieren
Geschlossen wird zur ersten M1-Eröffnung nach sechs verstrichenen Stunden oder um 20:00 UTC desselben Datums, je nach früherer Frist. Eine fehlende Minute bei offener Position macht den Verlauf zuerst ungeklärt. Sonst gilt am Open: Stop, dann Ziel, dann Zeitablauf. Die Kurse sind Untersuchungs-Proxys, keine belegten ausführbaren Bid/Ask-Preise oder garantierten Broker-Fills.
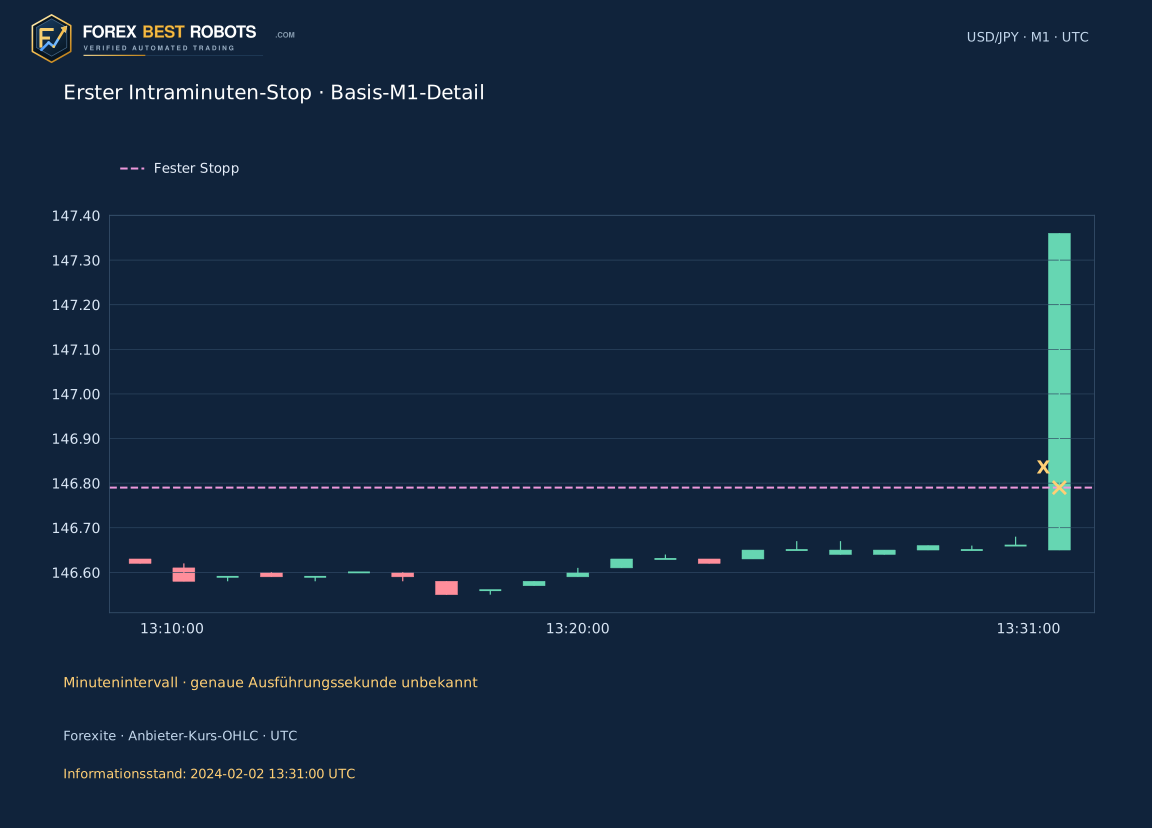
Erfolgt am Open kein Ausstieg, wird High/Low der Minute geprüft. Nur ein berührtes Niveau nutzt dieses feste Niveau; Stop und Ziel in derselben Minute lassen die Reihenfolge offen und erhalten keinen erfundenen Ertrag. Range-Ereignisse werden als Minutenintervall gezeigt. Open genau am Stop belegt keine nachteilige Kurslücke. Lots, Aufstockung und bewegliche Stops werden nicht simuliert.
8. Die erste Basisposition nachvollziehen
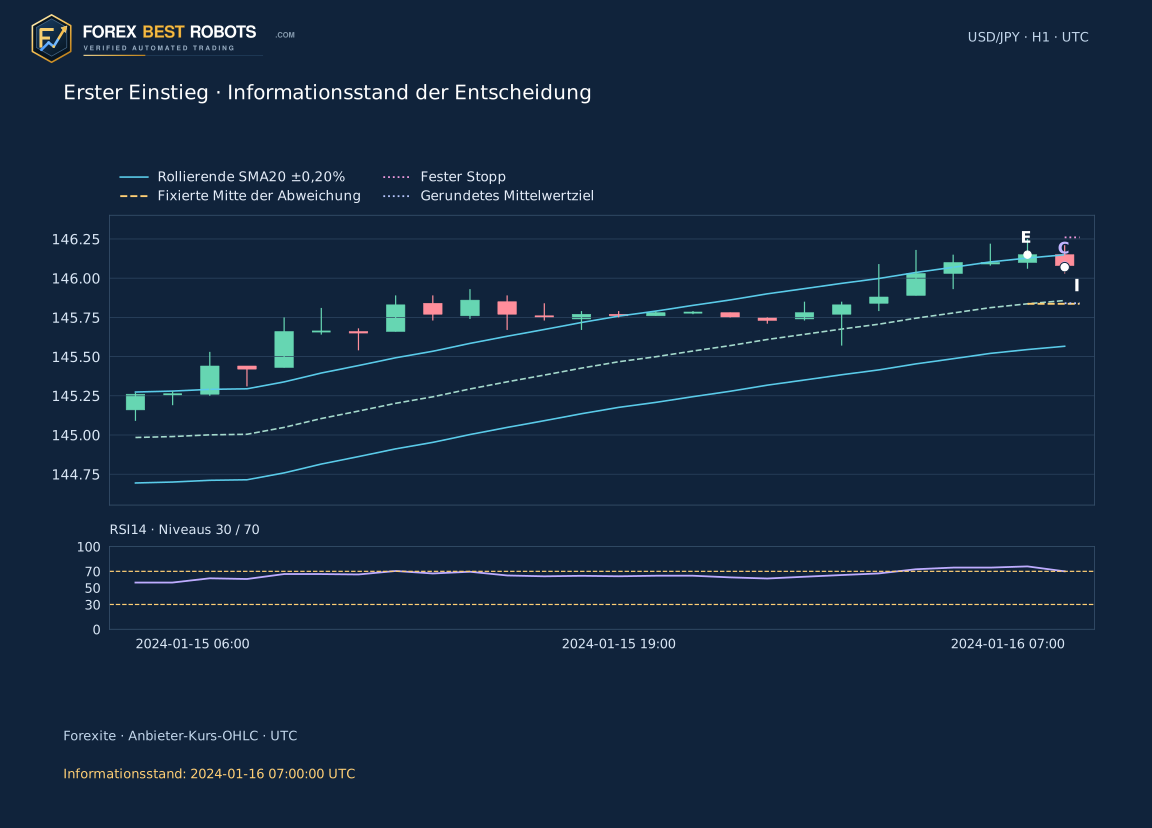
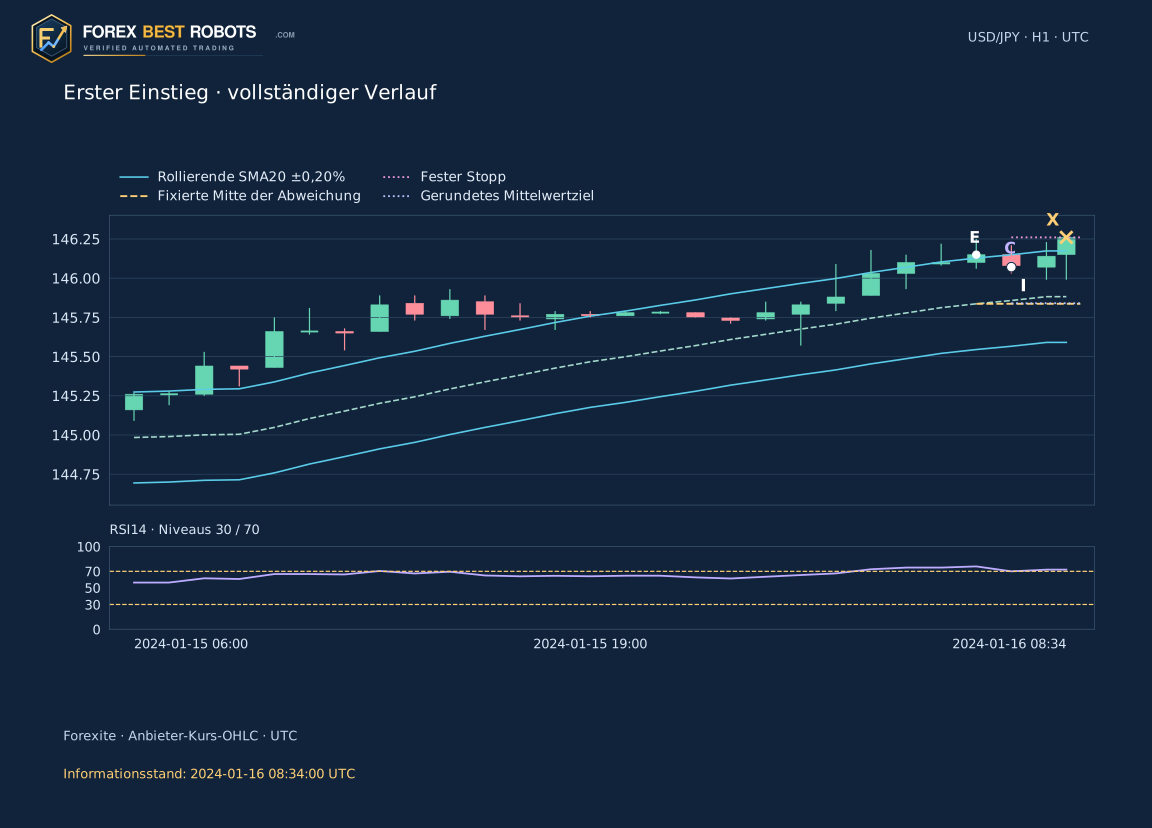
Kandidat 3 ist Short am 16. Januar 2024. E endet um 06:00 UTC mit Close 146,15 über U = 146,128173; die fixierte Mitte ist 145,836500. C endet um 07:00 mit Close 146,08 in der oberen fixierten Hälfte. Der nächste beobachtete Open ist 146,07 und nicht C-Close. Das höhere E/C-High 146,25 ergibt Stop 146,26; das Ziel rundet auf 145,84. Risiko 19 Pips, Zielabstand 23 und fester Nettoplatz 21/19 = 1,1053 R.
RSI fällt von 75,9394 auf 69,9762, daher übernehmen beide Modelle den Einstieg. Open um 08:34 UTC entspricht dem Stop: brutto −19 Pips, nach 2 Pips netto −21/19 = −1,1053 R. Das Einstiegsbild endet 07:00, der vollständige Verlauf 08:34. E/C/I/X bedeuten Abweichung, Bestätigung, Einstieg, Ausstieg. Das spätere M1-Detail gehört zur von RSI ausgeschlossenen Basisposition 2 und ist eine separate Rückschau.
9. Jeden Abbruch neben den Positionen zählen
303 erste Tagesabweichungen werden erfasst: 221 scheitern am sofortigen Wiedereintritt, 45 am nötigen Nettoplatz und 5 haben das Mittel bei C bereits erreicht oder gekreuzt. Die übrigen 32 gehen in Basis ein; RSI übernimmt 2 und schließt 30 aus. Kandidaten und eröffnete Trades sind verschiedene Zählungen. Das vollständige CSV bewahrt jedes erste Ereignis samt Entscheidung.
Alle 32 eröffneten Verläufe sind hier geklärt; keiner benötigt eine Annahme bei Minutenlücken oder Doppelberührung. Die ungeklärten Regeln bleiben für andere Daten gültig. Vollständige Marktabdeckung folgt daraus nicht: Nur 12372 der 12530 aufgezeichneten H1-Gruppen enthalten alle 60 Minuten.
| Entscheidung / Abbruch | Kandidaten |
|---|---|
| Nächste Kerze bestätigt keinen Eintritt in fixe Bänder | 221 |
| Mittel bei Bestätigung bereits erreicht oder gekreuzt | 5 |
| Weniger als 1R Nettoplatz bei festen 2 Pips | 45 |
| Bestätigungsstunde fehlt oder ist unvollständig | 0 |
| Zugelassener Einstieg | 32 |
10. Jahresaufteilung und leeres RSI-Jahr lesen
Bei insgesamt 2 Pips Kosten summieren sich die 16 Basispositionen 2024 auf +0,78 R und die 16 im Jahr 2025 auf −0,94 R, zusammen −0,16 R. Die zwei RSI-Positionen ergeben −2,36 R, beide verlieren. RSI hat 2025 keinen Einstieg. Ertrag, Gewinnfaktor und Rückgang dieser leeren Periode werden daher mit Strichen statt Leistungsnullen dargestellt.
Vor dem Szenario-Kostenabzug ergibt Basis +4,19 R, bei 2 Pips −0,16 R. Das zeigt Kostensensitivität, keine profitable Validierung. 32 und insbesondere zwei gefilterte Positionen erlauben keine robusten Zukunftsschlüsse. Die unveränderte Berechnung 2025 ist weder ein Test mit zuvor ungesehenen Daten noch echter Forward-Handel. Der Rückgang geschlossener R-Ergebnisse erfasst keine Intratrade-Bewegungen und ist kein Konto-Drawdown.
Nur geklärte Positionen. RSI umfasst 2 Trades, 2025 keinen. Striche einer leeren Periode sind kein risikofreies Ergebnis.
Angenommene Gesamtkosten je abgeschlossenem Trade · Pips: 2.0 pip.
| Zeitraum | Modell | Einstiege | Geklärt | Ungeklärt | Netto-R | Profitfaktor | Rückgang abgeschlossener Trades · R |
|---|---|---|---|---|---|---|---|
| 2024 | Basis | 16 | 16 | 0 | +0.78 | 1.08 | 3.63 |
| 2024 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
| 2025 | Basis | 16 | 16 | 0 | -0.94 | 0.91 | 6.99 |
| 2025 | RSI Keine Einstiege; keine Leistungsbewertung | 0 | 0 | 0 | — | — | — |
| 2024 + 2025 | Basis | 32 | 32 | 0 | -0.16 | 0.99 | 6.99 |
| 2024 + 2025 | RSI | 2 | 2 | 0 | -2.36 | 0.00 | 2.36 |
11. Feste Platzprüfung von Kosten-Szenarien trennen
Die Zulassung wurde einmal mit festen 2 Pips berechnet. Der Regler von 0–8 Pips in 0,5-Schritten ist eine getrennte Gesamtkostenannahme pro abgeschlossener Position: Netto-Pips = Brutto-Pips − Szenariokosten; Netto-R = Netto-Pips / anfängliches Pip-Risiko. Standardvergleiche sind 0/1/2/3/5. Dies sind Annahmen, keine gemessenen Spreads, Provisionen, Slippage oder Finanzierungskosten.
Das Szenario ändert Nettoergebnis und Tabelle, während Kurse, Kalender, RSI-Zulassung, Stop und Ziel gleich bleiben. Höhere Kosten können die ursprüngliche Platzgrenze nachträglich unterschreiten; der Regler verwirft oder ersetzt dann keinen Trade. Statische Bilder und R-Kurve verwenden ausdrücklich 2 Pips. R-Summen sind Positionseinheiten, keine Zinseszins- oder Geldrenditen.
12. Vor dem Gesamtverlauf die Entscheidung ansehen
Wähle einen der 303 Kandidaten, Basis oder RSI und Entscheidungsstand oder Gesamtverlauf. Kurzbefehle wählen den benannten Fall mit seinem Modell und starten am Entscheidungsstand. Dieser verbirgt spätere Kerzen, Ausstieg und Ergebnis auch in der Formel. Bei RSI-Ausschluss endet er an C, zeichnet keine Position und sperrt den Gesamtverlauf. Für die separate Basisposition muss Basis gewählt werden.
Der Gesamtverlauf ist nur für angenommene Positionen verfügbar. Die letzte H1 enthält nur Quellminuten bis zur angegebenen Informationsgrenze und kann teilweise oder nur ein beobachteter Open-Punkt sein. Netto-R steht direkt beim Regler. Vergleiche die Informationsgrenze mit der letzten gezeichneten Beobachtung. Das Protokoll erlaubt eine getrennte Demo-Untersuchung; die kleine Studie validiert keinen Echtgeldbetrieb.
Interaktives Beispiel konnte nicht geladen werden. Nutze statische Charts und herunterladbare Beobachtungen.
Zulassungsmodell wählen
Kostenannahme verändern
2.0 pip
Nettoergebnis · R—
Das Szenario ändert nur Nettoergebnisse. Die Platzprüfung bleibt bei 2 Pips.
- Abweichung E · UTC
- —
- Wiedereintritt C · UTC
- —
- RSI14 an E
- —
- RSI14 an C
- —
- Feste Kosten der Platzprüfung · Pips
- —
- Fixierter Mittelwert der Abweichung
- —
- Entscheidung des gewählten Modells
- —
- Bekannte Informationen bis · UTC
- —
- Einstiegskurs · UTC
- —
- Fester Schutzstopp
- —
- Gerundetes fixes Mittelwertziel
- —
- Anfangsrisiko · Pips
- —
- Bruttozielabstand · R
- —
- Nettozielplatz bei festen 2 Pips · R
- —
- Diese Kostenannahme · R
- —
- Ausstiegskurs / Zeitintervall · UTC
- —
- Grund für das Ende des Verlaufs
- —
- Bruttoergebnis · R
- —
Auf schmalen Bildschirmen Chart oder Formel im eigenen Block scrollen oder statische Grafik vollständig öffnen.
Numerisches Ergebnis anzeigen
Alle ersten Tagesabweichungen anzeigen
| # | Abweichung E · UTC | Richtung | Entscheidung / Abbruch | RSI14 an E | RSI14 an C | RSI-Zulassung |
|---|
Häufige Fragen
Ist 0,20 ein ATR-Faktor oder ein 20%-Band?
Nein: Festgelegt sind 0,20%, also der Anteil 0,002. Verwendet werden SMA20(Close) und keine horizontale Verschiebung.
Dürfen Bestätigungsbänder und Ziel mitwandern?
Nein. Sie stammen aus E. Das Ziel ist dessen Mittel, zum Einstieg hin auf ganze Pips gerundet. Der rollierende Kanal wird separat dargestellt.
Welche RSI-Kreuzung ist nötig?
Unten RSI_E ≤ 30 und RSI_C > 30, oben RSI_E ≥ 70 und RSI_C < 70. C ist nur die unmittelbar nächste vollständige H1.
Belegt kein RSI-Trade 2025 mehr Sicherheit?
Nein. Das Modell nimmt in diesem Zeitraum keine Position an. Eine leere Stichprobe belegt weder Rückgang noch Gewinn oder Sicherheit.
Warum ändern Kosten nicht die Einstiegsauswahl?
Die Platzprüfung wurde vor dem Lauf auf 2 Pips festgelegt. Der Regler ist eine separate Ergebniskostenannahme für denselben Kalender, kein neues Ausführungsmodell.
Was gilt bei Stop und Ziel in derselben Minute?
Die Reihenfolge ist unbekannt. Der Verlauf bleibt ungeklärt und ohne zugewiesenen Ertrag. Diese Eingabe enthält keinen solchen eröffneten Fall.
Daten, Rechenverfahren und Umfang
733 geprüfte originale Forexite-Tages-ZIPs liefern 751488 USD/JPY-Minutenbeobachtungen und 12530 UTC-H1-Gruppen, davon 12372 vollständig. Die Quellkurse haben zwei Dezimalstellen. CET/CEST wird nach UTC umgerechnet; Minutenendmarken sind eine erklärte Annahme. Lücken bleiben ungefüllt, Teilgruppen bleiben im Indikatorverlauf. Kursbeobachtungen sind keine belegten Broker-Ausführungen.
Protokoll und Eingabe-Hash wurden vor der ersten Berechnung gespeichert. Eine getrennte SQLite-/48-stellige-Decimal-Berechnung bestätigte Gruppen, Indikatoren, 303 Entscheidungen und 32 Positionsverläufe. Das eigenständig ausführbare ZIP enthält Minuten, Quellhashes, Protokoll, Programm, Sollausgabe und beide CSV-Dateien. Zusätzliche Rohdownloads sind unnötig. Die Übereinstimmung bestätigt diese Berechnung, keinen Handelsvorteil.
- Alle 303 Abweichungskandidaten herunterladen (CSV)
- 32 Basispositionen und RSI-Markierungen herunterladen (CSV)
- Minuten, fixes Protokoll und Berechnungsprogramm herunterladen (ZIP)