
本BUY专用模型研究:在明确的EMA背景中,随机指标出现新复位后,首次恢复能否形成值得检验的延续机会。复位、首次K/D交叉、收盘价格确认分开处理,随后只判断第一笔观察到的报价。四段可复算的虚构历史展示立即确认、允许等待一根、过期及触及计划保护价后的取消。这里给出研究规格,不代表已证明盈利。
1. 定义首次恢复假设
EMA概括滞后的价格背景;随机指标描述收盘在近期区间的位置。研究问题是:新回撤、首次恢复及限时价格条件,在计入成本后是否形成值得测试的延续候选。两者使用重叠价格信息,一致不等于独立的优势证据。
只研究EURUSD BUY。不要求价格触碰EMA,回撤由振荡指标定义,不凭目测距离。这与现有均线价格拒绝、随机指标摆动结构策略不同。本版本没有SELL、摊平、加仓、主观回踩、移动止损或自动反手。
MACD与随机指标有序双交叉策略将顺序落实为完整H1研究规格,包含三根期限、不合格顺序、全报价成本及固定退出。
2. 固定参数、UTC时段与持仓状态
使用已收盘EURUSD Bid H1 OHLC,Close的EMA20/50且不位移,以及Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High。包括复位线在内,至少需要55根有效收盘线。p可在周一至周四的07:00–12:00 UTC收盘。后续必须是同一UTC日期内不间断的H1区间。
将经纪商实际K线区间换算到UTC,包括历史时差变化,不能只改服务器时间标签。只有EURUSD无持仓、无挂单、无结果不明请求时才能准备和发送。只允许一个活动事件。漏判、数据或状态不明则跳过或取消,重连后不重放旧机会。其他组合敞口须另设控制。
| 组成 | 声明设置 | 职责或限制 |
|---|---|---|
| EMA20 / EMA50 | Close;SMA初值;慢斜率为五根差 | 许可B;价格另确认 |
| 随机指标14 / D3 / slowing3 | Low/High;K合计比;D为SMA | 新复位及首次K/D恢复 |
| 事件 | 交叉p+1…p+4;价格r或r+1 | 一次机会,不恢复旧信号 |
| 执行 | 首报价;固定Bid S/T;20:00 UTC退出 | 成本后将手数向下取整 |
3. 仅在新复位且EMA允许时启动
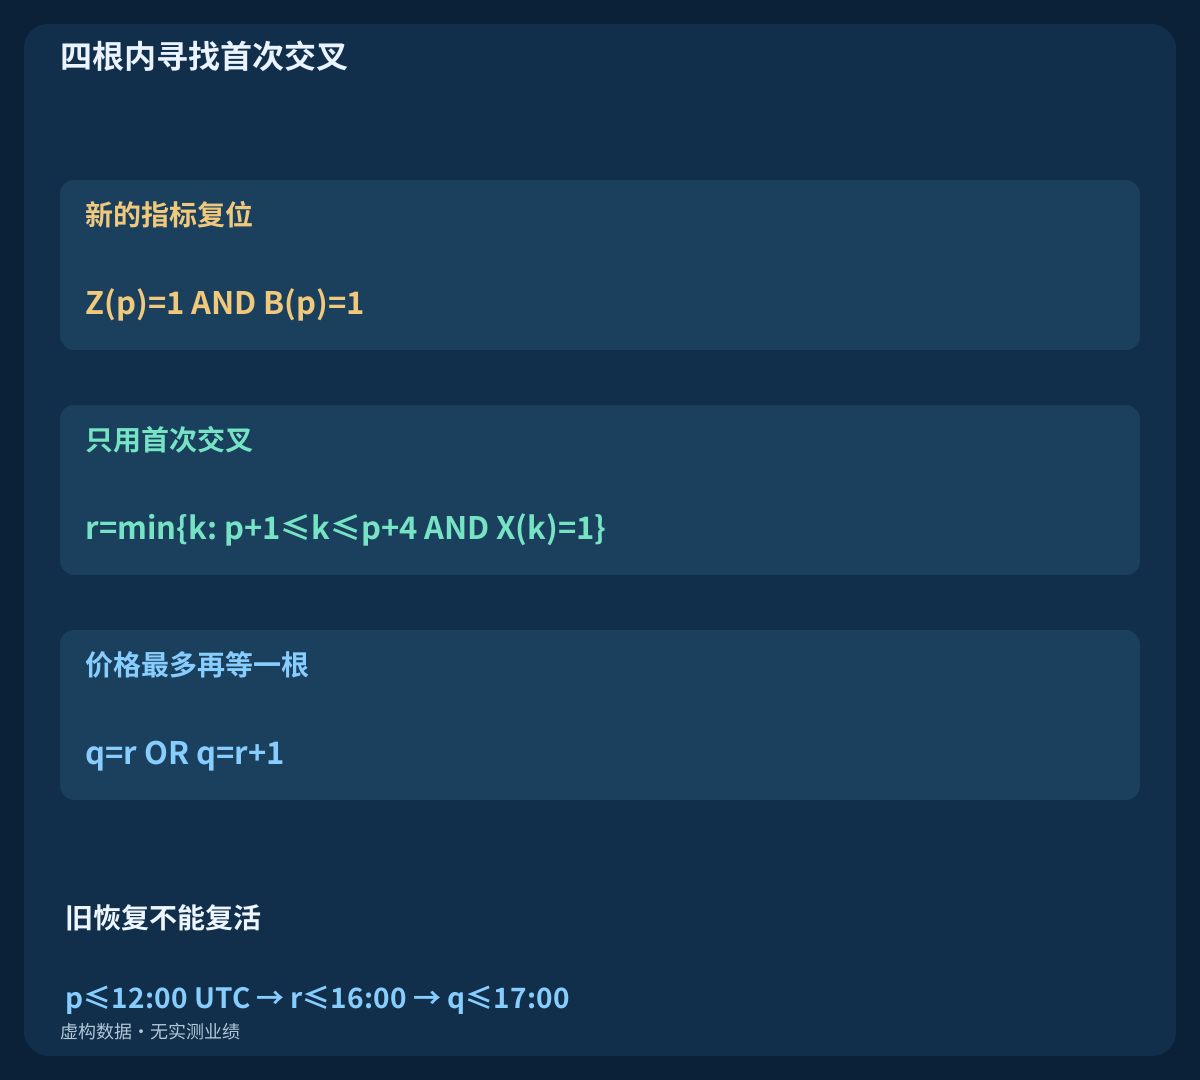
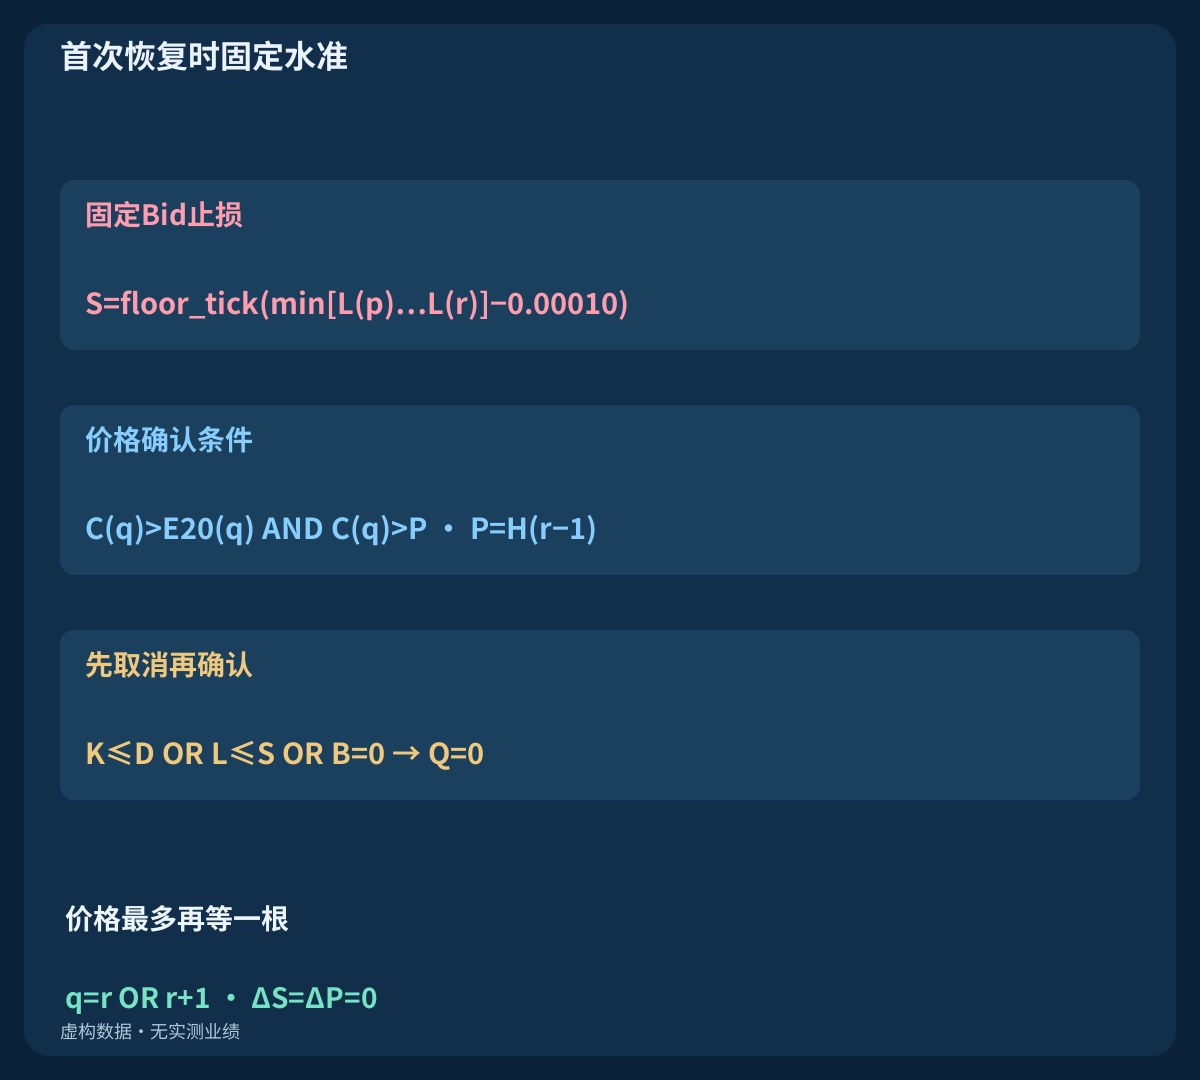
定义背景B(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k−5)],使用严格比较,从k54可用。B不要求收盘高于E20。新复位为Z(p)=[K(p−1)>20 AND K(p)≤20]。仅空闲、时段合格、无持仓且B(p)=1时启动。K≤20持续状态不构成另一次复位。
只在p+1…p+4寻找首次交叉。活动期间的新复位不能移动p或延长期限。缺数据、区间中断或B=0先取消。先检查p+4的交叉再判过期。取消、过期、合格均消耗事件,当根不能重新启动。下一次需要更晚的合格新Z。
4. 完整声明EMA和随机指标计算
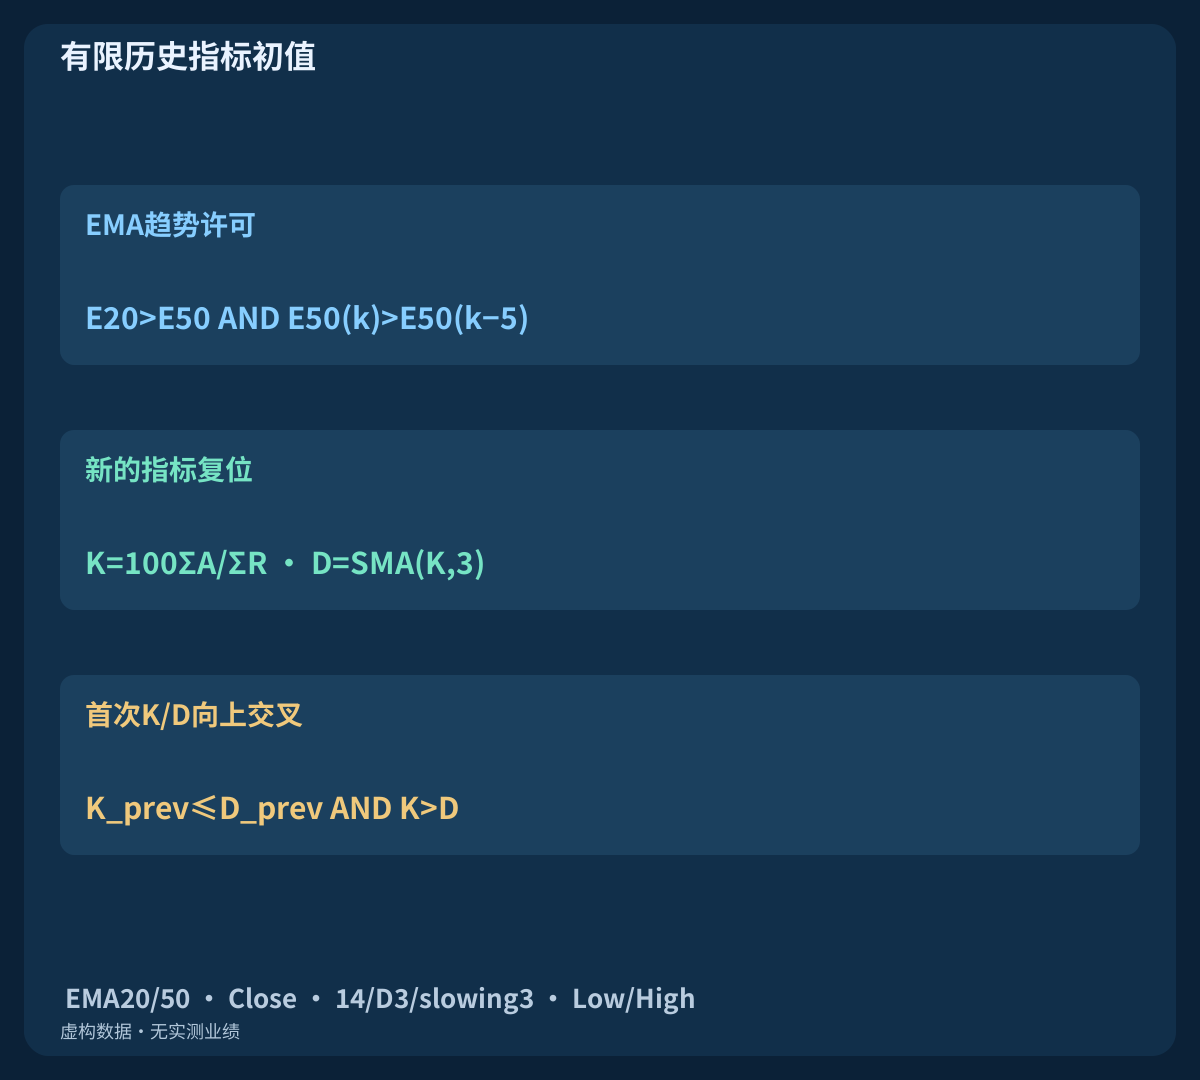
N为20和50时,以E_N(N−1)=mean(C0…C(N−1))初始化,之后用E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1),更早值不可用。随机指标定义LL(k)=min[L(k−13)…L(k)]、HH(k)=max[H(k−13)…H(k)]、A(k)=C(k)−LL(k)、R(k)=HH(k)−LL(k)。主线K(k)=100ΣA/ΣR使用k−2…k,D(k)=[K(k)+K(k−1)+K(k−2)]/3。K从k15开始,D从k17开始。
合计比值不同于原始百分比平均。区间合计为零时K不可用,D需要三个有效K。不能补零或沿用旧值。MQL4的Low/High为price_field=0,MODE_MAIN与MODE_SIGNAL选择K、D。最后收盘线为shift=1,前一根为shift=2,shift=0仍在形成。声称一致前核对实际初值及带时间输出,决策用未舍入值。
5. 使用首次K/D恢复,不挑后面好看的交叉
定义X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)],p之后四根内的第一个X为r。即使K(r)仍低于20,这也是恢复事件,不要求离开20区。不能抛弃不方便的首次交叉,改选同次复位后面的一个。
r时固定结构Bid止损S=floor_tick(min[L(p)…L(r)]−0.00010)和价格障碍P=H(r−1)。一pip缓冲是EURUSD研究选择,不是波动率估计。等待期间两者保持固定。须知道真实tick;合成例假设tick=0.00001。后面的低点不能扩大S或替换P。在这项五位小数报价假设中,一个point也为0.00001,一个pip等于十个point。
6. 价格确认只多给一根
先评估q=r,要求C(q)>E20(q)、C(q)>P、B(q)=1、K(q)>D(q),且整根最低价高于S。若价格未确认,只剩q=r+1。数据或B失败、K≤D或L(q)≤S优先取消;否则先检查r+1价格再过期。等于价格障碍不通过,等于止损则无效。
通过的收盘令Q=1并消耗事件,但还没有成交。p最晚中午,所以r最晚同日16:00、q最晚17:00。预期线缺失是机会终止,不是延时。不能移动到r+2。合格时固定T=floor_tick(C(q)+3[C(q)−S]),目标锚定信号收盘,不是实际净风险的三倍。
7. 在独立发送窗口只看第一笔报价
合格收盘t之后,只检查第一次观察到的双边报价。要求报价年龄0≤age≤2 s、0≤elapsed<10 s、spread≤1.5 pips、Ask−C(q)≤3.0 pips、Ask至止损毛距离5–35 pips及计划净盈亏比至少1.5。还须Bid>max(S,P,E20(q))、报价有效有序、Ask<T。距离允许边界不改变价格严格不等式。
发送前检查价格网格、止损限制、附加保护、允许手数、可用保证金和EURUSD空仓。首报价不合格、期限内无报价、明确拒单都消耗机会,不能等第二个便宜价格。秒数仅限制尚未发送请求,不是市价订单的经纪商过期参数,也不取消已发送请求。
8. 复算四段单独的虚构历史
所有案例从收盘1.10000、时刻2026-07-06 09:00 UTC开始,1 pip=0.00010。后续pip变化:立即例+2×65,−2×8,+2×7,等待例+2×65,−3×7,+2×8,过期例+2×65,−3×8,+2×8,取消例+2×65,−3×7,+2×2,−5×1,+4×4。开盘等于前收盘,k0开收相同;最高价比max(开盘,收盘)高一pip,最低价比min(开盘,收盘)低一pip。
分别有81,81,82,80行,共324行。它们共享开头,是分开教学案例,不是独立交易样本或连续真实持仓。CSV在假设空仓合格的条件下记录指标与事件,没有发单及未来交易结果,结束于同日时间退出之前。精确有理数决定相等,小数显示仅为近似。
9. 读取20下方交叉的立即确认
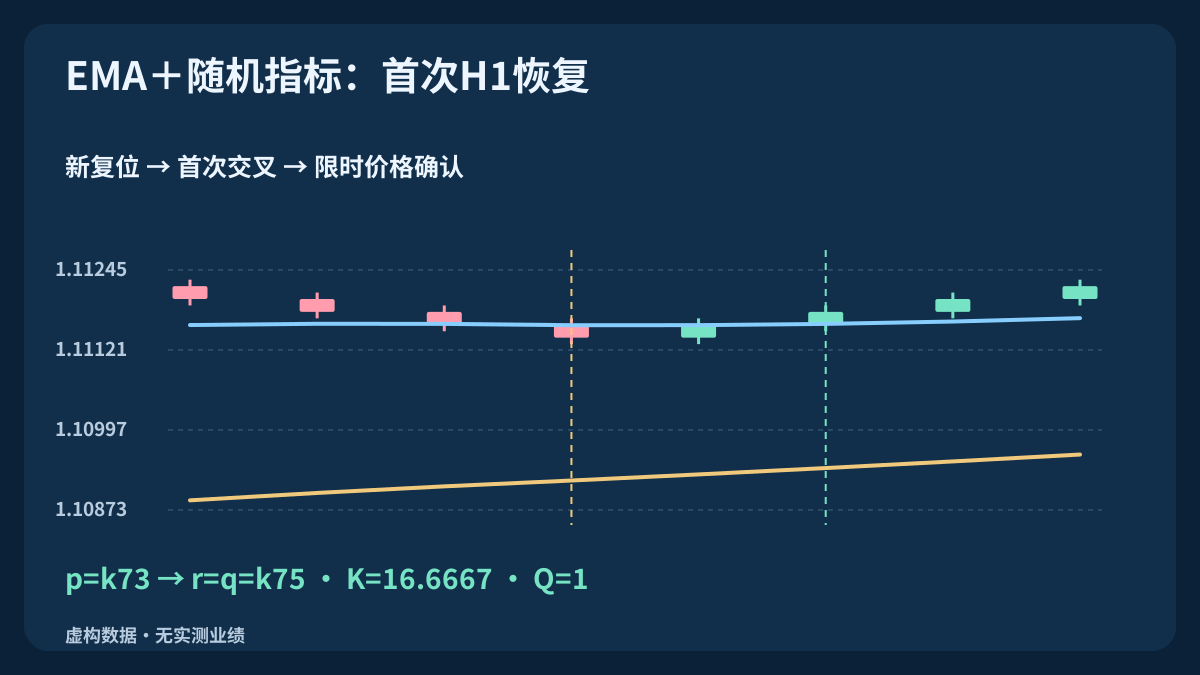
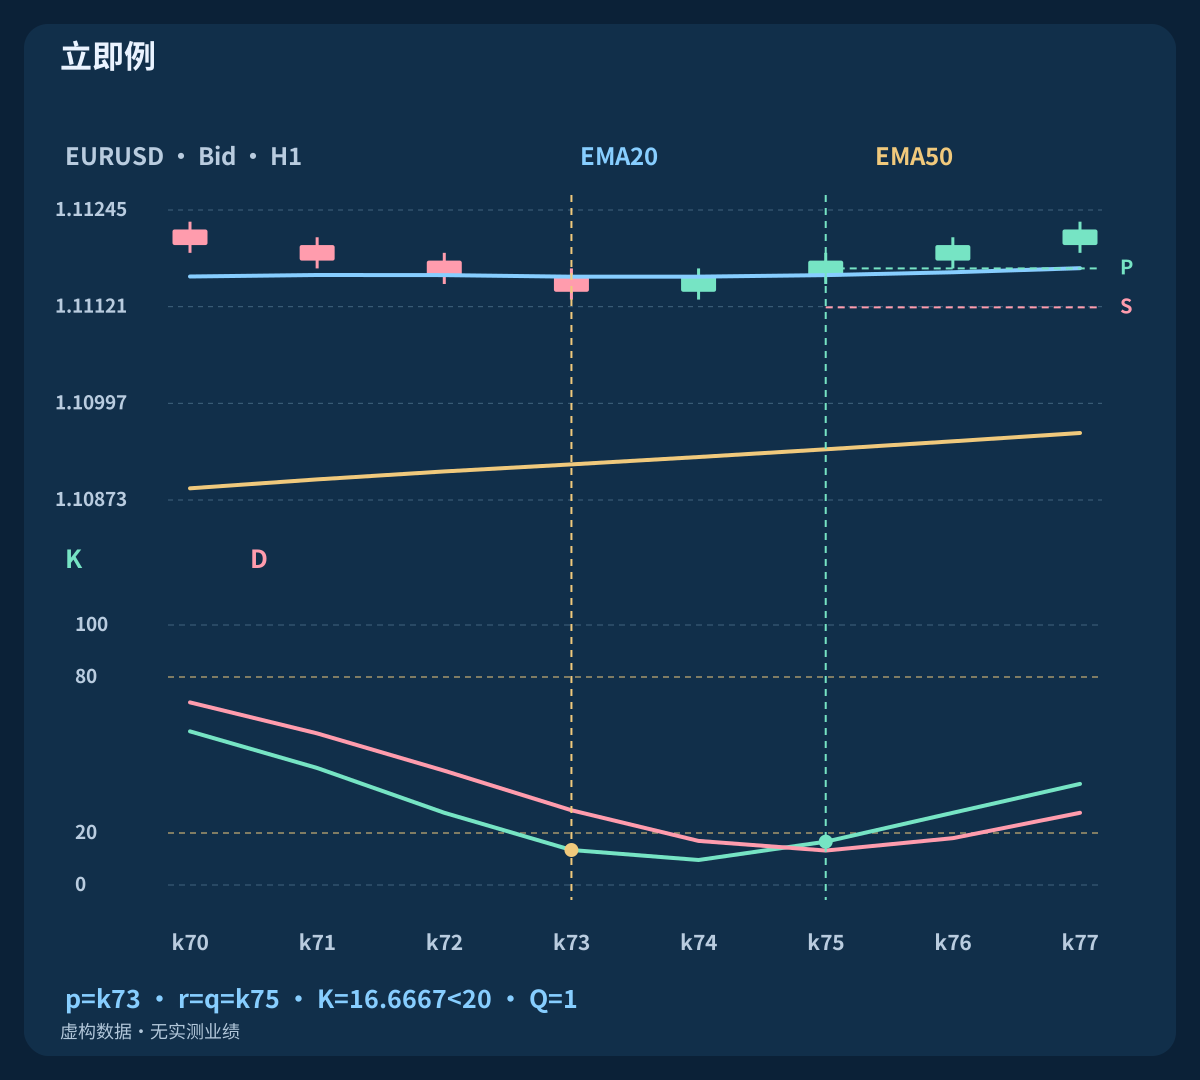
立即例的p=k73在2026-07-09 10:00 UTC收盘,首次恢复r=k75发生于12:00 UTC。K为16.6667,D为13.2479,K低于20也允许。收盘1.11180高于E20的1.111614和固定P的1.11170。B通过,故q=r、Q=1。
p至r的最低价是1.11130,缓冲止损为S=1.11120,目标为T=1.11360。后来离开20不是入场事件。面板共用收盘线轴,不附带成交或利润。后面的首报价分支仍须决定是否可以发送订单。
| 案例 / K线 | Bid收盘 | EMA20 | K | D | 动作 | Q |
|---|---|---|---|---|---|---|
| 立即例 · k73 | 1.11140 | 1.111594 | 13.4615 | 28.7464 | 启动 | 0 |
| 立即例 · k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | 合格收盘 | 1 |
| 等待一根例 · k74 | 1.11130 | 1.111359 | 13.0435 | 10.0477 | 等待价格 | 0 |
| 等待一根例 · k75 | 1.11150 | 1.111372 | 21.7391 | 14.1195 | 合格收盘 | 1 |
| 过期例 · k76 | 1.11120 | 1.111238 | 19.2308 | 12.4786 | 价格期限已过 | 0 |
| 过期例 · k77 | 1.11140 | 1.111254 | 26.9231 | 19.2308 | 旧恢复不能复活 | 0 |
| 保护价取消 · k75 | 1.11080 | 1.111305 | 12.8571 | 11.1588 | 触及保护:取消 | 0 |
10. 按声明等待一根,不移动止损
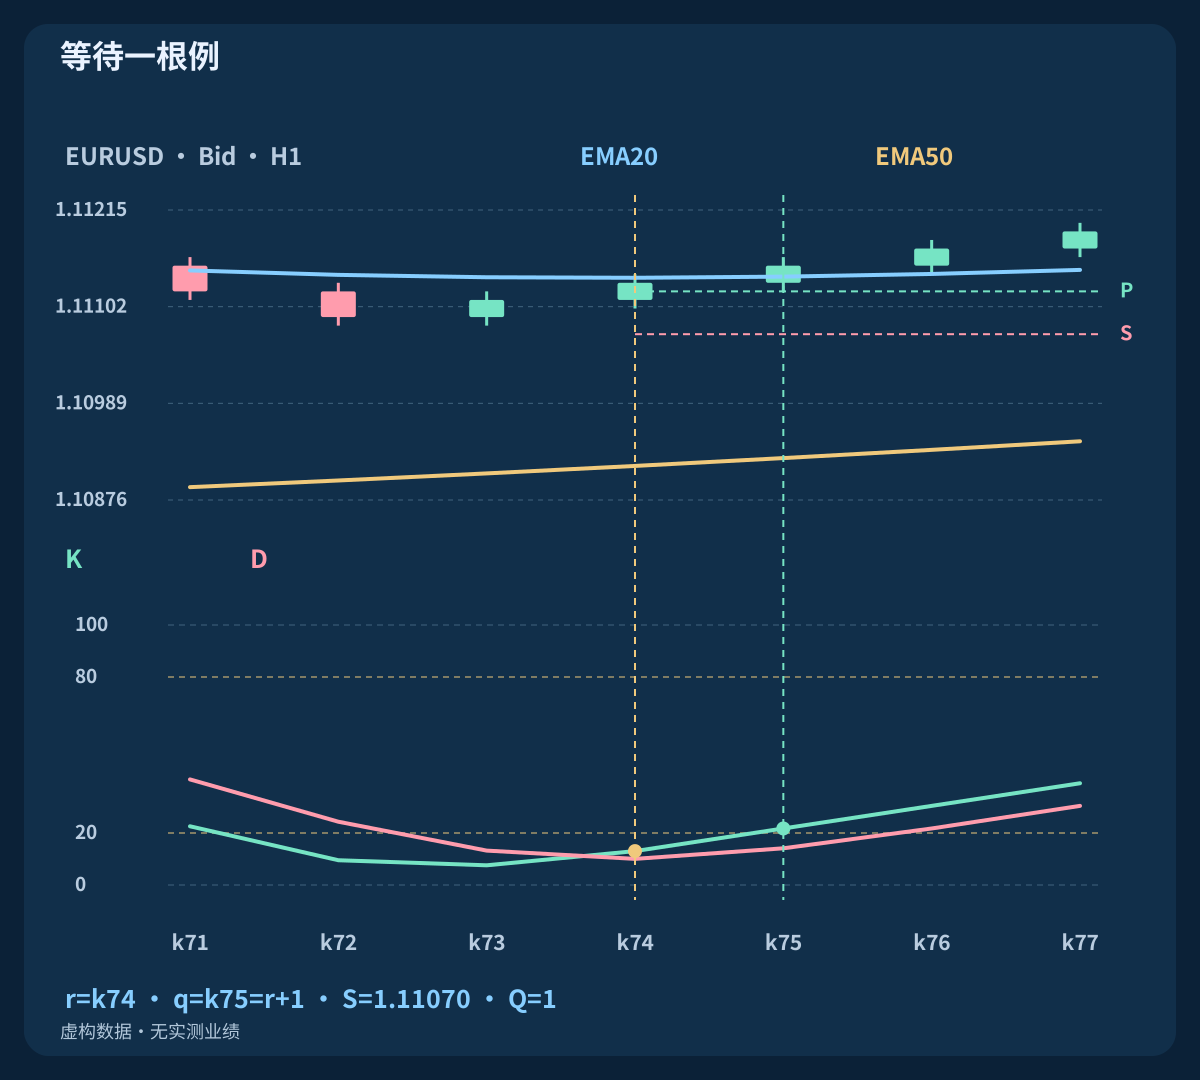
等待例的p=k72在09:00 UTC收盘,首次交叉r=k74在11:00 UTC。收盘1.11130低于E20的1.111359,价格尚未确认。r时固定S=1.11070及P=1.11120。该首次交叉仅保留到已声明的下一根。
到q=k75、12:00 UTC,收盘1.11150高于E20的1.111372和P。K>D、B仍有效,最低价高于S。即使X=0也有Q=1:q确认保存的首次恢复,不是新交叉。S不变,目标为1.11390。不能把决策或成交追溯到r。
11. 展示过期与保护价取消
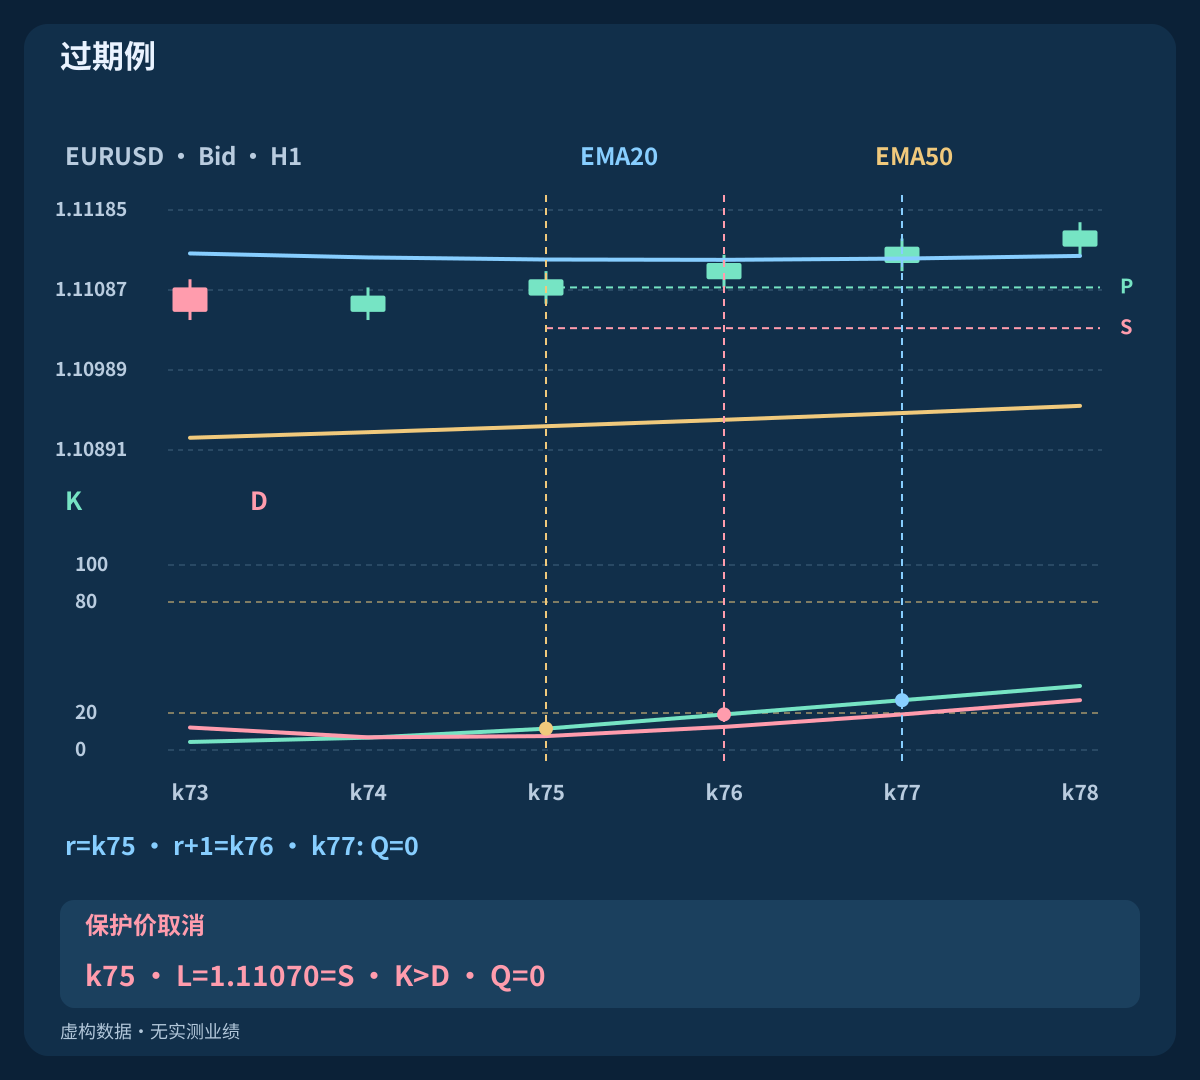
过期例p=k72,首次交叉r=k75。最后候选k76的收盘1.11120仍低于E20的1.111238,检查后过期。到k77价格终于通过,但X=0、Q仍为零。后面好看的图不能恢复旧事件。
取消例与等待例相同至r=k74。k75最低价恰等于固定S=1.11070。即使K>D也先取消。还没入场,所以是计划保护失效,不是已经止损的交易。后续交叉或反弹必须等消耗线之后的新合格复位。
12. 计入全成本比较替代首报价
使用立即例固定退出。若12:00:02 UTC首笔为1.11180 / 1.11192 Bid/Ask,点差1.2 pips、毛止损7.2 pips。往返佣金0.6 pip及总不利执行预留1.0 pip得到计划损失8.8 pips、净目标15.2 pips、比值1.7273。通过数值门槛,仍须经纪商检查。
若首笔改为1.11198 / 1.11210,追价恰好3.0 pips,含边界通过。但损失10.6 pips、净目标13.4 pips、比值1.2642使任何手数都必须拒绝。这是不同首报价,不是等到好价才选。权益10000 USD、预算0.5%=50 USD、合约100000 EUR、pip价值10 USD/lot、步长0.01时,合格例为0.56 lots、风险49.28 USD。向下取整,低于最小值则跳过,Ask入场/Bid退出已计点差一次;实损可能超过预留。
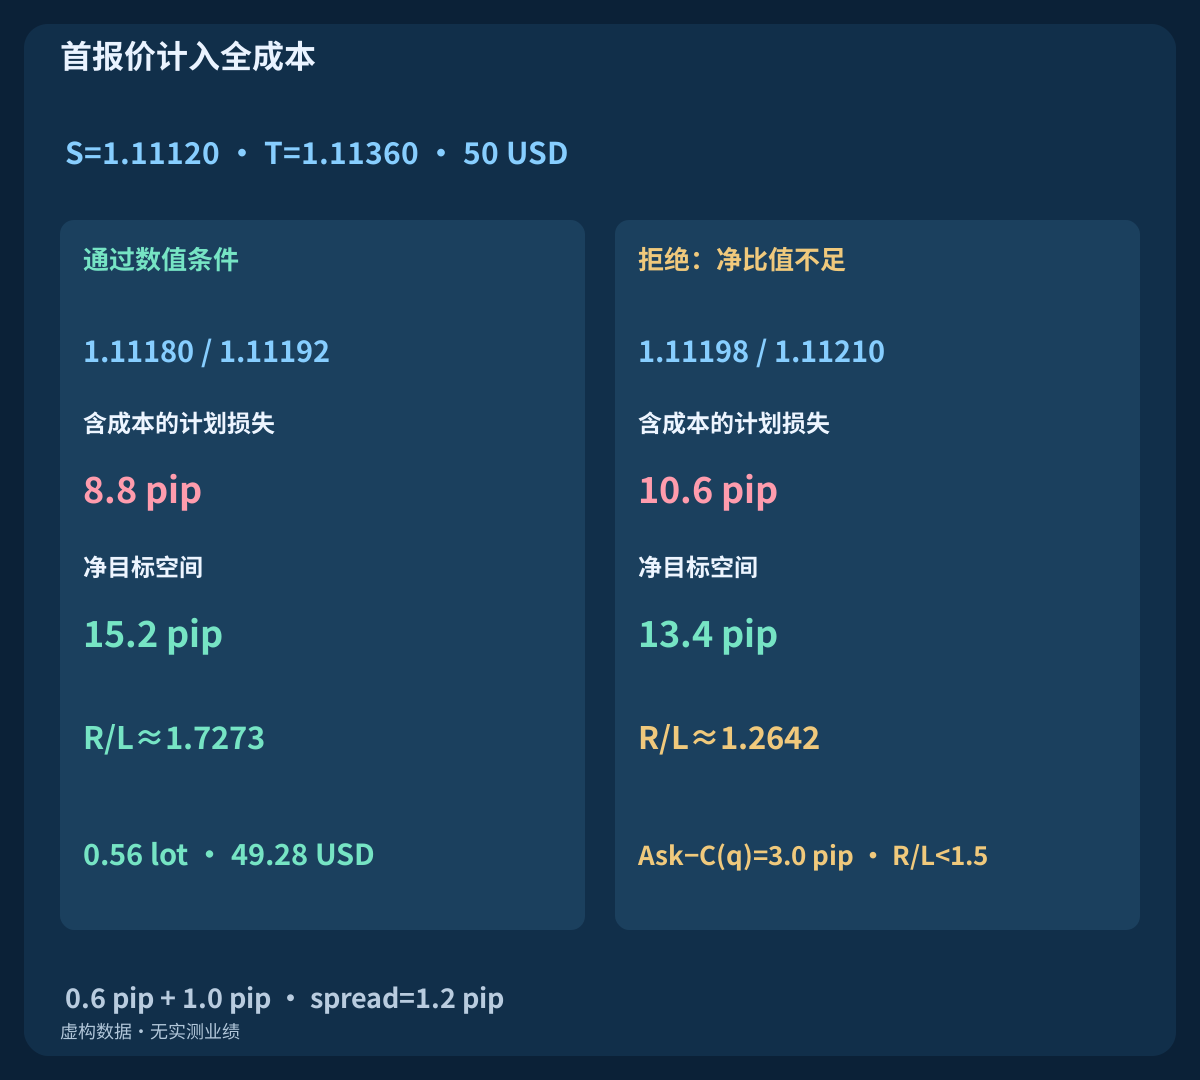
| 首报价 | Bid / Ask | 止损(pip) | 损失+成本 | 净目标 | 比值 | 判定 |
|---|---|---|---|---|---|---|
| 合格例 | 1.11180 / 1.11192 | 7.2 | 8.8 | 15.2 | 1.7273 | 通过数值条件 |
| 较贵例 | 1.11198 / 1.11210 | 9.0 | 10.6 | 13.4 | 1.2642 | 拒绝:净比值不足 |
13. 保持固定Bid退出和同日时间退出
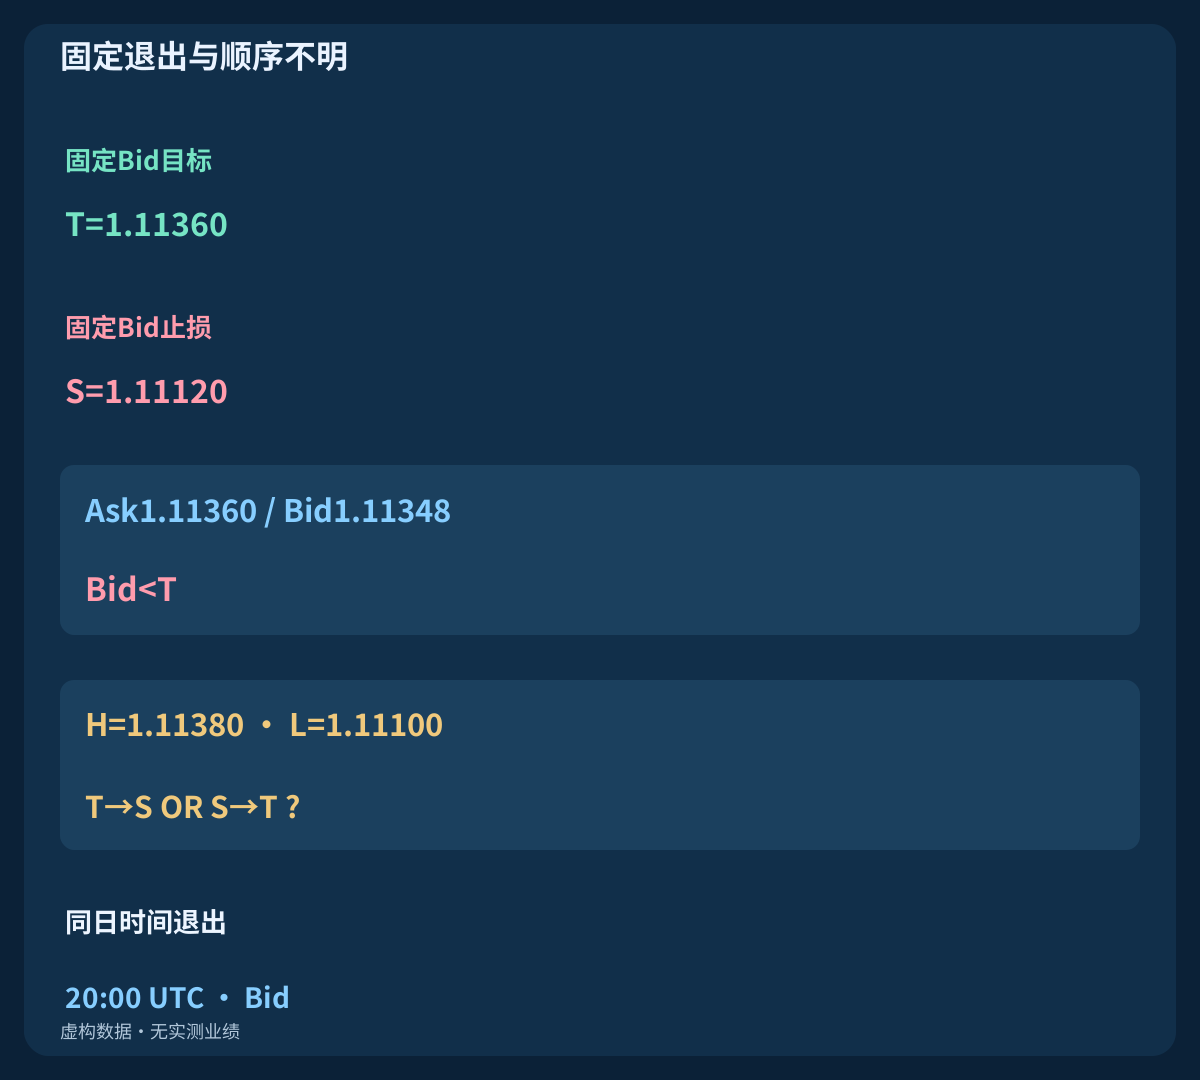
入场后S、T不变。BUY止损及目标用Bid而非Ask。仍持仓则在复位当天20:00 UTC起首个可执行Bid请求平仓。新交叉或EMA变化不增加退出;不移保本、不部分平仓、不追踪,也不从旧事件自动重入。
立即例的Ask1.11360 / Bid1.11348并未达到Bid目标。另一个假设线H=1.11380、L=1.11100覆盖两个退出位,但不说明先后。用tick顺序或标记不明,不能选择赚钱结果。该线不在CSV中,跳空可能恶化止损成交或延迟时间平仓。
14. 先核对不明订单,再允许新事件
记录p、r、q、精确指标、P/S/T、首报价及年龄、发送时间、请求标识、手数、实际成交和已接受保护。超时不证明拒绝;重发或认定空仓前核对真实订单与持仓。重复BUY可能使敞口翻倍,准时发送也可能在窗口后成交。
若成交缺少所需保护,请求受控立即平仓,并阻止新入场直到敞口和请求都明确。失败或部分平仓后的余仓仍需管理。若成交或恢复已过20:00,首个可执行报价就寻求平仓。不暗中扩大保护或重放过期事件。核对真实tick大小、价值、账户货币转换、保证金及隔夜费;位数不能单独决定这些值。
15. 其他规则不变地测试趋势许可
与仅移除B及其取消条件的变体比较。保留相同复位、首次交叉窗口、快EMA价格条件C>E20、固定障碍、保护、报价、成本、仓位与时间退出。测试的是慢趋势许可,变体仍用E20确认价格,不是纯振荡指标模型。
分别按真实时序跟踪各变体持仓和事件。移除一笔可能使另一机会可用,不能只从最终交易表删行。预留后段数据,保存所有试过参数,报告净期望、回撤、不确定性、错过赢家与执行失败。四段虚构历史验证定义和算术,不证明盈利。
16. 测试前复核完整规格
检查UTC和时段、EMA初值与斜率、完整随机指标、新Z、首次X及两个期限。复核取消优先、固定P/S、严格价格条件、首笔报价的新鲜度、追价、净比值、手数向下取整与固定退出。分别保留拒绝、过期、不明和成交状态,读者应无需挑选有利K线就能重现。
这是三篇新组合指南后的首套策略。下一套是MACD与随机指标的有序双交叉,随后是SAR与ADX的受控追踪。事件和退出规则不混用。本规格使研究思路可审阅,不建议实盘持仓,也不声称多加指标就能赚钱。
常见问题
开始时价格必须触碰EMA吗?
不必。EMA允许时,随机指标新向下进入K≤20就启动事件。价格确认独立,不要求目测接近或触碰均线。
首次恢复还必须离开20区吗?
不必。恢复是复位后第一个新的K/D向上交叉。立即例的K仍低于20;增加离区条件就是另一模型。
首交叉后价格能等多久?
只在恢复线和下一根收盘H1线检查。数据、背景失败、K≤D或低点触及固定止损先取消,之后确认不能恢复事件。
第二次交叉能代替失败的首次恢复吗?
不能。p+1至p+4的首次交叉拥有这次机会。拒绝或过期会消耗事件,之后需要新的合格复位。
三距离目标就是净盈亏比三比一吗?
不是。目标按信号Bid收盘与固定止损设置。Ask、费用及取整决定计划净比值;较贵首报价即使未超追价上限也被拒。
这些示例图表是否代表盈利的历史回测?
不是。四段虚构历史和替代报价只验证计算与事件顺序,没有实际成交、实测收益或商业EA业绩。
来源与研究说明
MetaQuotes说明iMA、iStochastic、OrderSend和品种属性,并公布随机指标的合计比值计算。有限EMA初值、事件流程、期限、固定保护、成本假设与合成历史均为本文原创研究规格。不声称与原生终端一致,也不提供实测收益或商业EA行为描述。CSV包含OHLC和计算,事件由未舍入的有理数运算决定。
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
教育研究规格。历史、报价及执行计划均为虚构。外汇交易有风险,指标、止损及预算不能保证利润或实际最大损失。