

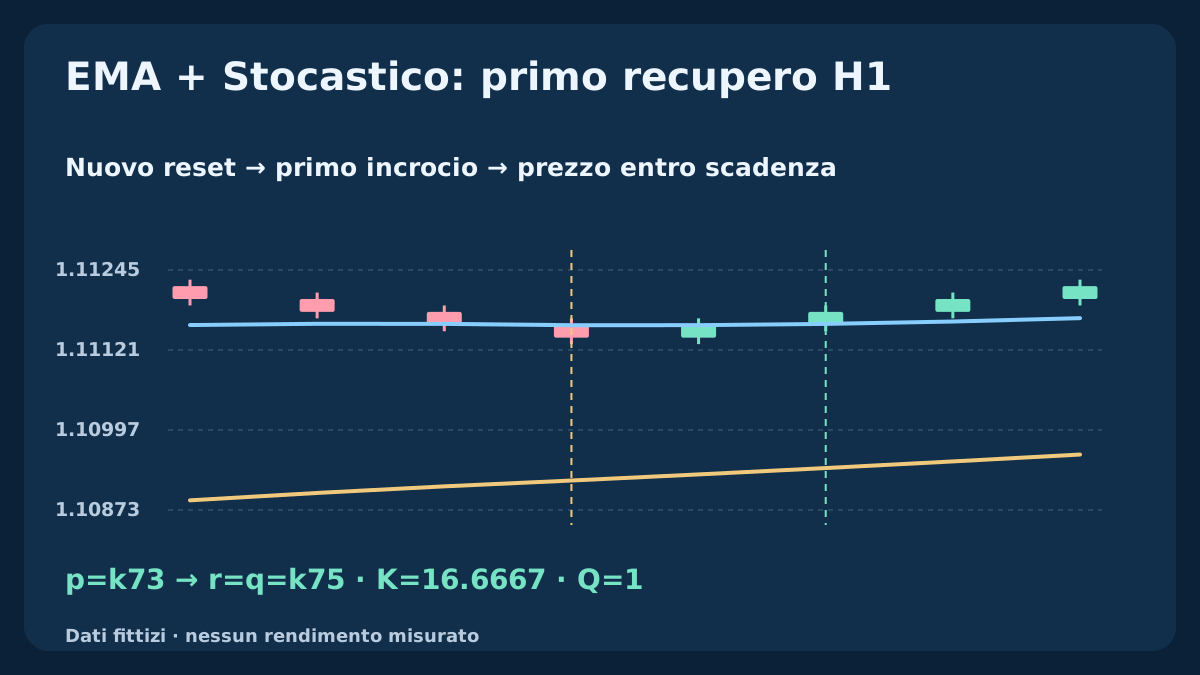
Questo modello solo BUY studia il primo recupero dello Stocastico dopo un nuovo reset in un trend EMA definito. Distingue reset, primo incrocio K/D e conferma del prezzo chiuso, poi consente una decisione sulla prima quotazione. Quattro storie fittizie riproducibili mostrano conferma immediata, attesa valida di una barra, scadenza e annullamento al livello di protezione previsto. È una specifica di ricerca, non redditività dimostrata.
1. Definisci l’ipotesi del primo recupero
EMA riassume un contesto di prezzo ritardato; Stocastico colloca la chiusura nel range recente. Si studia se nuovo ritracciamento dell’oscillatore, primo recupero e filtro di prezzo limitato nel tempo definiscano una continuazione interessante dopo i costi. Entrambi usano prezzi sovrapposti: l’accordo non è prova indipendente di vantaggio.
Solo EURUSD BUY. Il prezzo non deve toccare un’EMA: il ritracciamento nasce dall’oscillatore, non dalla vicinanza visiva alla media. È diverso dalle strategie esistenti di rifiuto del prezzo sulla media e struttura swing Stocastico. Niente SELL, mediare il prezzo, piramidi, retest discrezionali, trailing o inversione automatica.
La strategia MACD e Stocastico a doppio incrocio ordinato definisce il modello H1 completo, con scadenza di tre barre, ordini rifiutati, costi e uscite fisse.
2. Fissa impostazioni, orari UTC e posizioni
Usa OHLC Bid H1 EURUSD chiusi, EMA20/50 su Close senza spostamento e Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High. Servono almeno 55 barre chiuse valide incluso il reset. p può chiudere a 07:00–12:00 UTC da lunedì a giovedì. Le barre successive devono essere intervalli H1 ininterrotti nella stessa data UTC.
Converti gli intervalli reali del broker, compresi gli offset storici; rinominare l’ora server non basta. Arma e invia solo senza esposizione EURUSD aperta o pendente né richieste irrisolte. Un episodio attivo. Se valutazione, dati o posizione sono incerti, salta o annulla senza riprodurre vecchie opportunità dopo riconnessione. Altre esposizioni richiedono controlli separati.
| Componente | Impostazione dichiarata | Ruolo o limite |
|---|---|---|
| EMA20 / EMA50 | Close; semi SMA; pendenza lenta su cinque barre | Permesso B; prezzo separato |
| Stocastico14 / D3 / slowing3 | Low/High; rapporto di somme K; SMA D | Reset nuovo e primo recupero K/D |
| Episodio | Incrocio p+1…p+4; prezzo r o r+1 | Un’occasione, niente vecchi segnali |
| Esecuzione | Prima quotazione; S/T Bid; uscita20:00 UTC | Costi prima del volume arrotondato in basso |
3. Arma soltanto con reset nuovo e permesso EMA
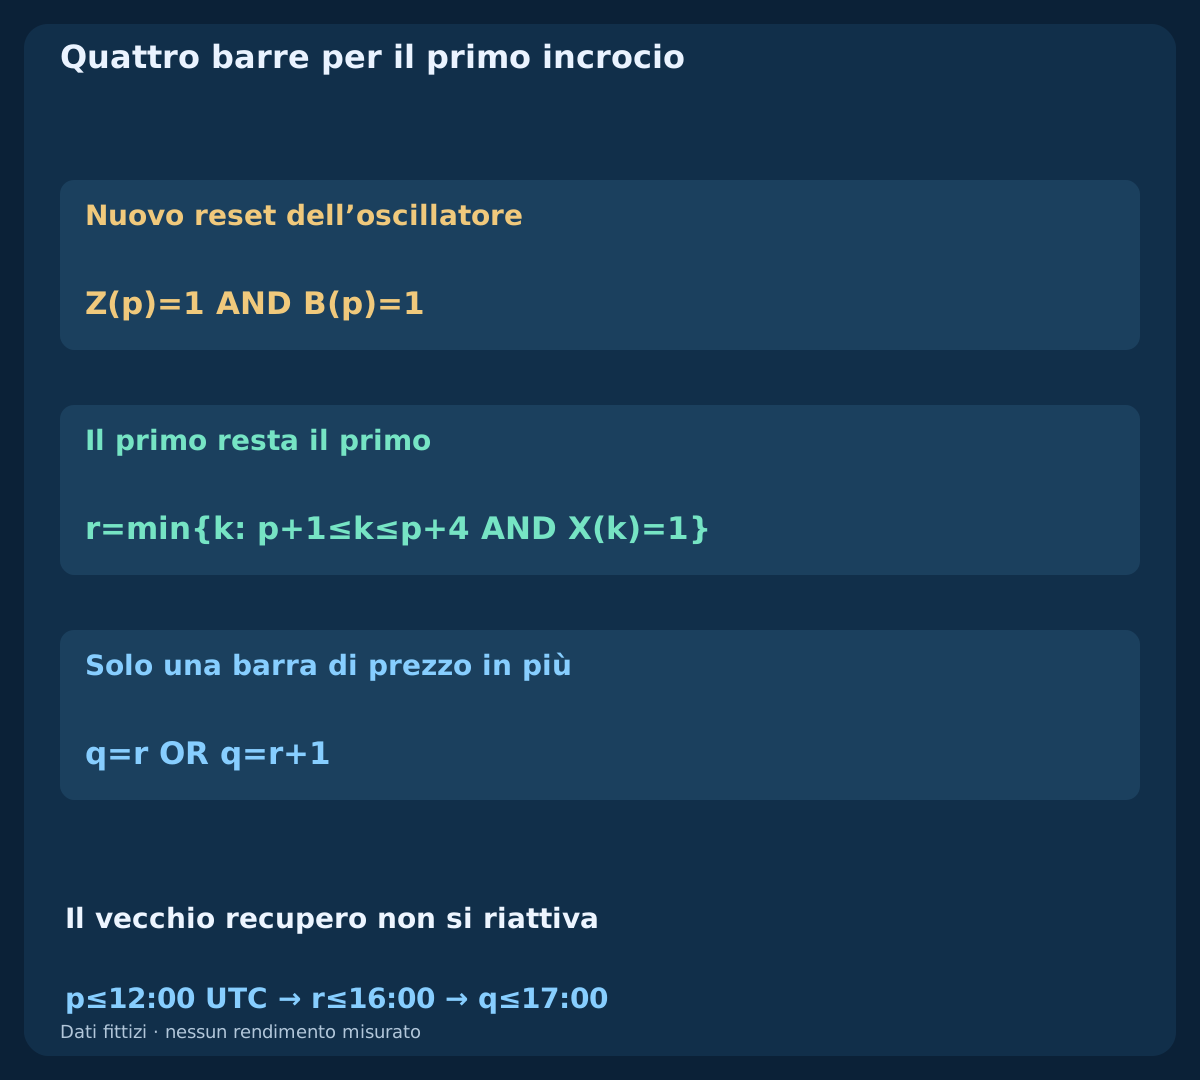
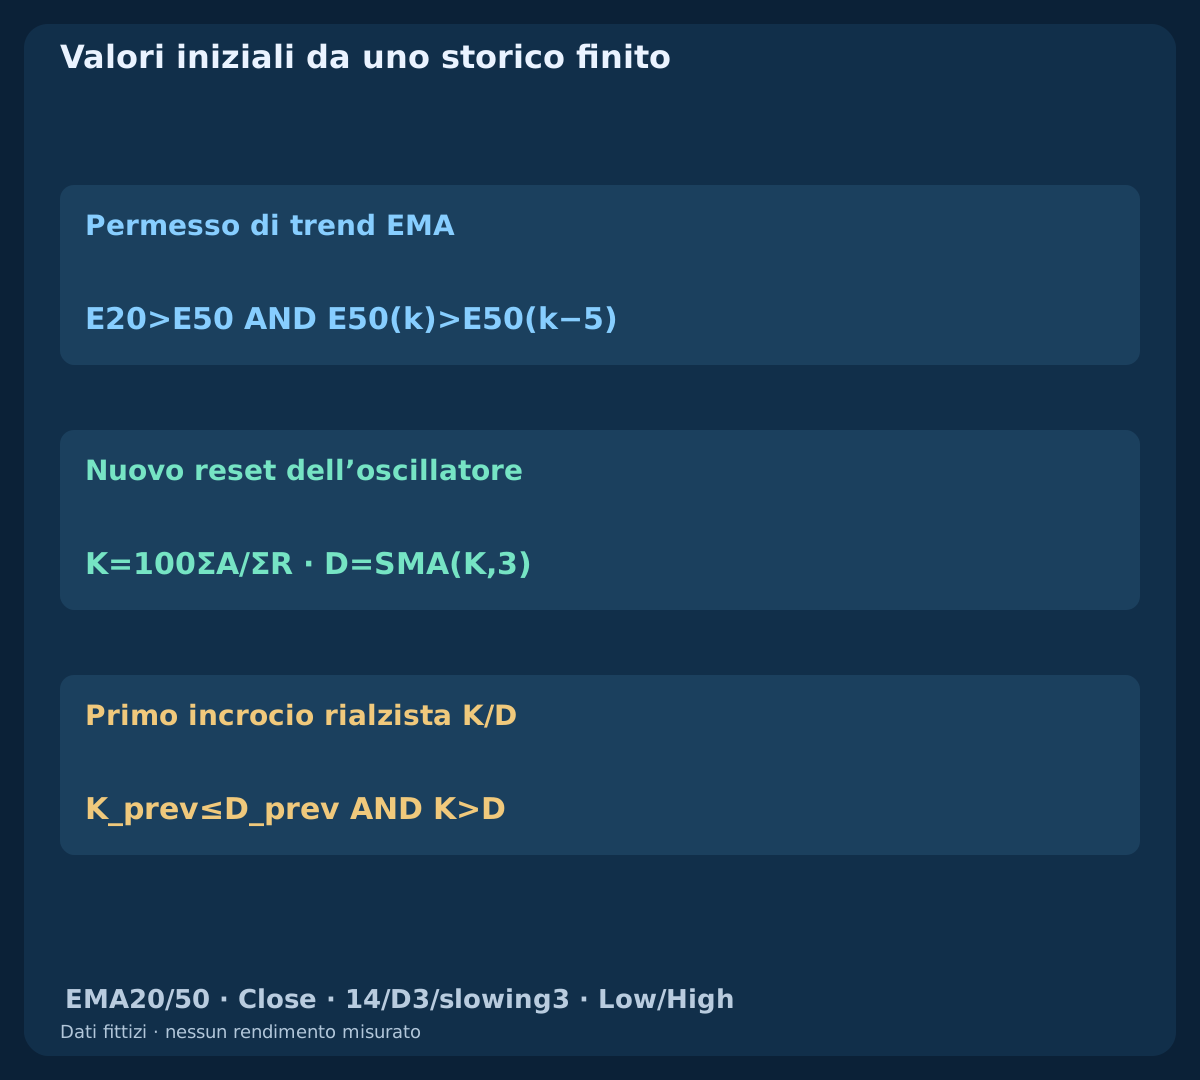
Definisci B(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k−5)] con confronti stretti, disponibile da k54. B non richiede chiusura sopra E20. Il reset nuovo è Z(p)=[K(p−1)>20 AND K(p)≤20]. Arma solo se inattivo, idoneo, senza posizione e B(p)=1. Uno stato K≤20 persistente non è un altro reset.
Cerca il primo incrocio soltanto in p+1…p+4. Un reset durante l’episodio non sposta p né estende la scadenza. Dati mancanti, intervallo interrotto o B=0 annullano prima di confermare. Controlla l’incrocio su p+4 prima della scadenza. Annullamento, scadenza o qualificazione consumano l’episodio: niente riarmo sulla stessa barra. Occorre poi un nuovo Z idoneo.
4. Dichiara per intero EMA e Stocastico
Per N uguale a 20 e 50 inizializza E_N(N−1)=mean(C0…C(N−1)), poi E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). I valori precedenti non sono disponibili. Per Stocastico definisci LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) e R(k)=HH(k)−LL(k). La principale K(k)=100ΣA/ΣR usa k−2…k; D(k)=[K(k)+K(k−1)+K(k−2)]/3. K inizia a k15 e D a k17.
Il rapporto di somme è diverso dalla media delle percentuali grezze. Range totale zero rende K indisponibile; D richiede tre K validi. Non sostituire con zero o valori vecchi. In MQL4 Low/High è price_field=0; MODE_MAIN e MODE_SIGNAL selezionano K e D. Ultima barra chiusa shift=1, precedente shift=2; shift=0 si sta formando. Verifica valori iniziali e letture reali con orario prima di affermare parità, e decidi senza arrotondare.
5. Usa il primo incrocio K/D, non uno successivo più attraente
Definisci X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. r è il primo X dopo p nelle quattro barre. Questo è il recupero anche con K(r) ancora sotto 20; non serve uscire sopra 20. Non scartare il primo incrocio scomodo per sceglierne un altro dello stesso reset.
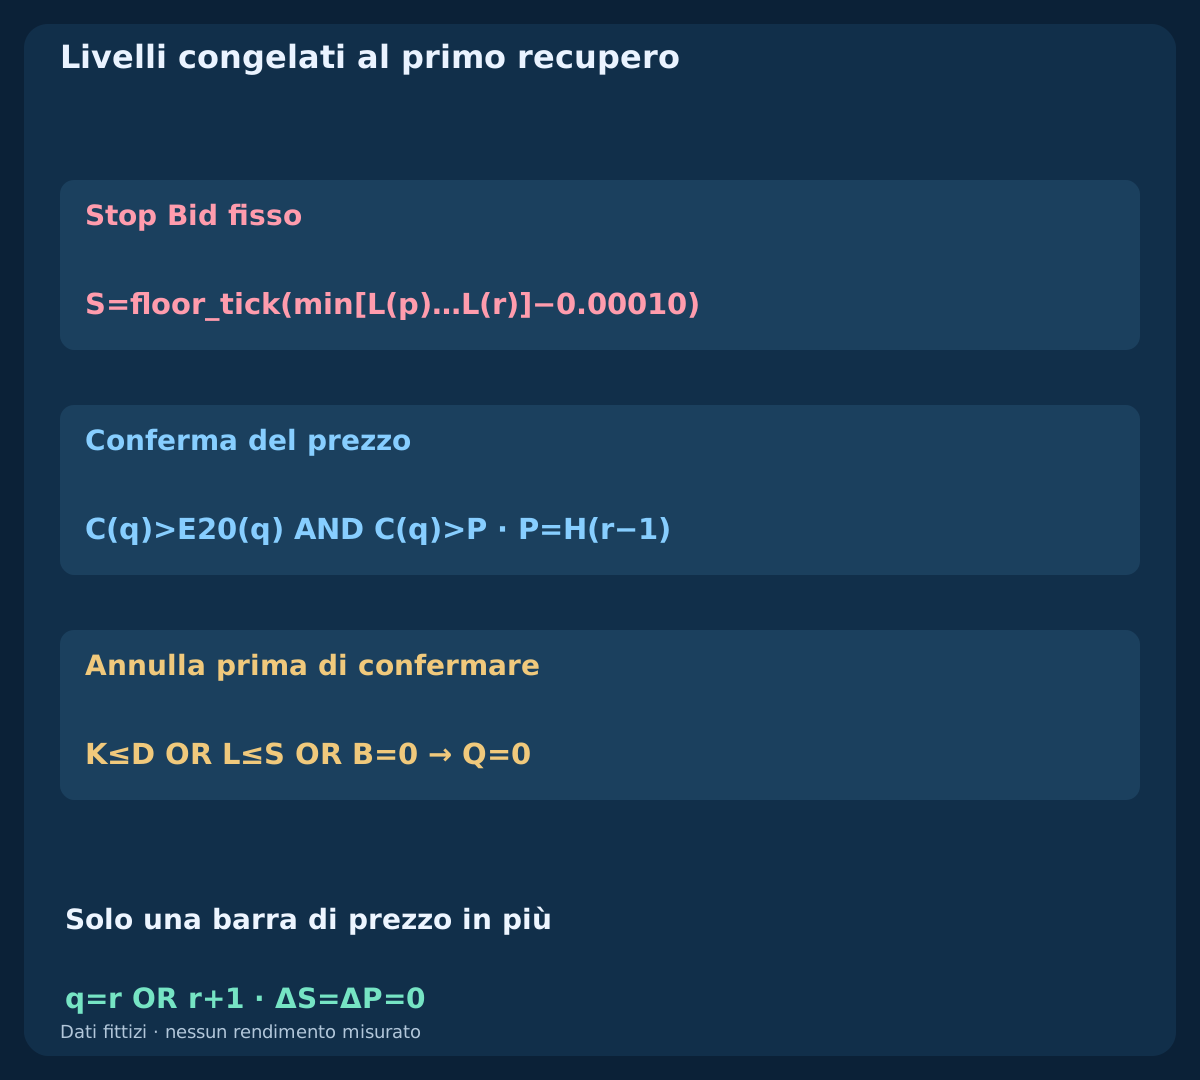
In r congela stop Bid strutturale S=floor_tick(min[L(p)…L(r)]−0.00010) e barriera P=H(r−1). Il buffer di un pip è una scelta di ricerca EURUSD, non una stima di volatilità. Entrambi restano fissi in attesa del prezzo. Devi conoscere il tick reale; l’esempio suppone tick=0.00001. Minimi successivi non allargano S né sostituiscono P. Nella quotazione ipotizzata a cinque decimali, anche un point vale 0.00001 e un pip equivale a dieci point.
6. Concedi al prezzo una sola barra aggiuntiva
Valuta prima q=r. Richiedi C(q)>E20(q), C(q)>P, B(q)=1 e K(q)>D(q), con minimo dell’intera barra sopra S. Se fallisce il prezzo, rimane solo q=r+1. Annulla prima per dati o B non validi, K≤D o L(q)≤S. Altrimenti verifica il prezzo a r+1 prima di scadere. Uguagliare le barriere non basta; uguagliare lo stop invalida.
Una chiusura valida dà Q=1 e consuma l’episodio, ma non è un’esecuzione. Con p entro mezzogiorno, r non oltre 16:00 e q non oltre 17:00 della stessa data. Una barra prevista assente termina, non estende l’opportunità. Non spostare il recupero a r+2. Congela allora T=floor_tick(C(q)+3[C(q)−S]), basato sulla chiusura del segnale, non su tre volte il rischio netto effettivo.
7. Controlla una prima quotazione entro la finestra d’invio
Dopo la chiusura valida t, osserva esattamente la prima quotazione a due lati. Richiedi età 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤3.0 pips, distanza lorda Ask-stop in 5–35 pips e rapporto netto previsto almeno 1.5. Inoltre Bid>max(S,P,E20(q)), prezzi ordinati validi e Ask<T. I limiti inclusivi delle distanze non allentano i confronti stretti sul prezzo.
Prima di inviare verifica griglia, distanze stop, protezione allegata, volume, margine libero e assenza di esposizione EURUSD. Prima quotazione negativa, nessuna entro scadenza o rifiuto esplicito consumano l’occasione: non attendere una seconda più economica. I secondi limitano richieste non ancora inviate; non sono scadenza broker di un ordine a mercato e non annullano una richiesta già inviata.
8. Ricostruisci quattro storie fittizie separate
Tutte iniziano con chiusura 1.10000 a 2026-07-06 09:00 UTC, con 1 pip=0.00010. Variazioni successive in pip: immediata +2×65,−2×8,+2×7; ritardata +2×65,−3×7,+2×8; scaduta +2×65,−3×8,+2×8; annullata +2×65,−3×7,+2×2,−5×1,+4×4. Apertura uguale alla chiusura precedente, salvo k0 dove coincidono. Massimo un pip sopra max(apertura,chiusura), minimo un pip sotto min(apertura,chiusura).
Hanno 81,81,82,80 righe, 324 totali. Condividono prefissi e sono casi didattici separati, non campioni indipendenti né posizioni reali consecutive. CSV registra indicatori ed episodi supponendo idoneità senza posizione, senza ordini inviati o risultati futuri. Finisce prima dell’uscita oraria. Decidono frazioni esatte, non i decimali approssimati di visualizzazione.
Scarica quattro storie OHLC fittizie e calcoli degli episodi
9. Leggi la conferma immediata anche sotto 20
Nel caso immediato p=k73 chiude a 2026-07-09 10:00 UTC. Primo recupero r=k75 alle 12:00 UTC. K è 16.6667 e D 13.2479; K sotto 20 è ammesso. Chiusura 1.11180 sopra E20 1.111614 e P congelato 1.11170. B passa, dunque q=r e Q=1.
Il minimo fra p e r è 1.11130, stop con buffer S=1.11120 e target T=1.11360. L’uscita successiva da 20 non è l’evento d’ingresso. I pannelli condividono l’asse delle barre e non mostrano esecuzione o profitto. Le alternative di prima quotazione decidono ancora se si può inviare.
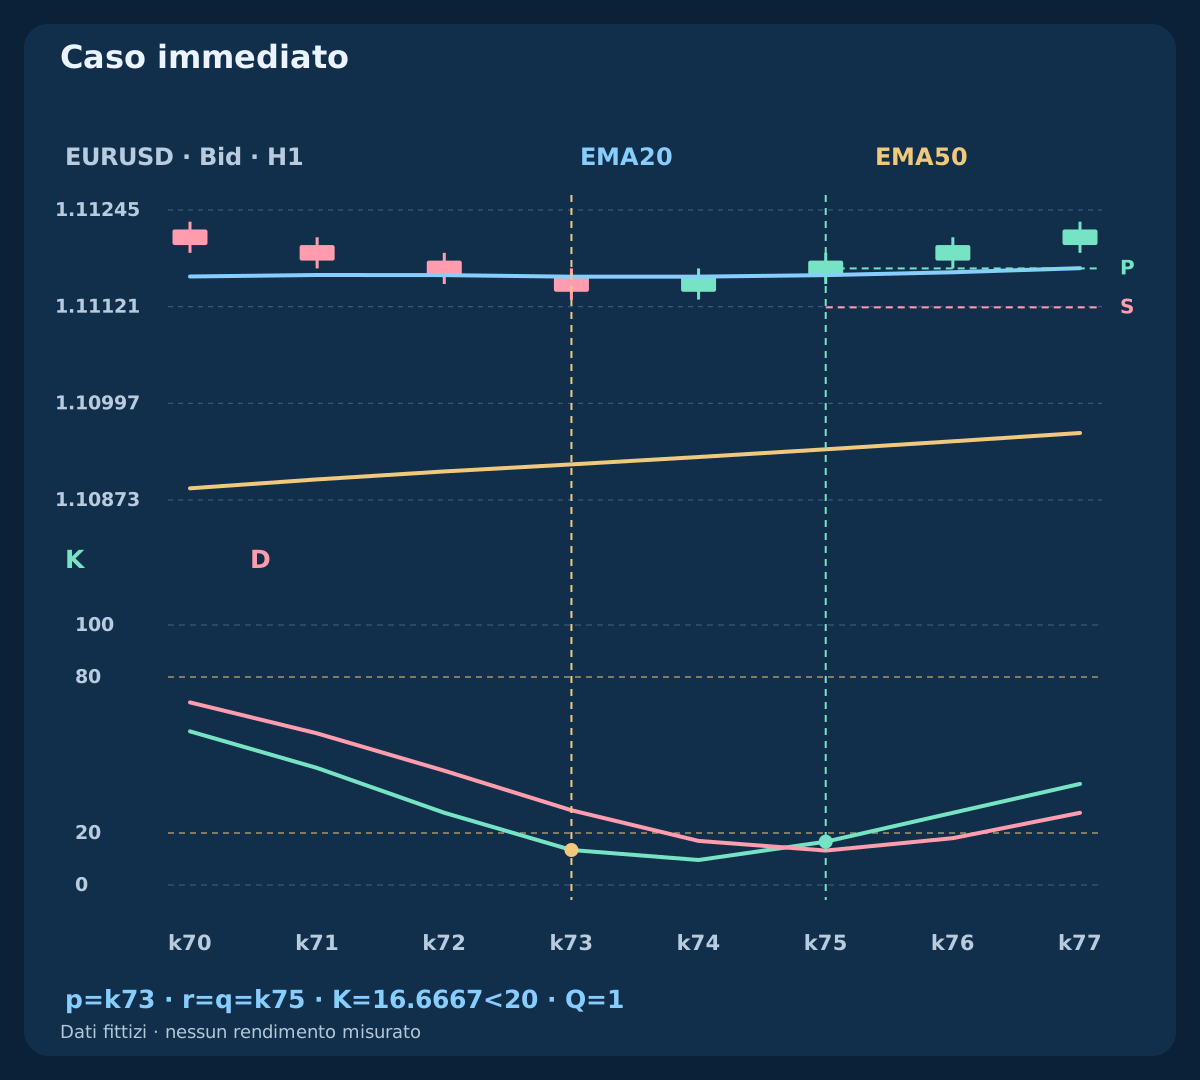
| Caso / barra | Chiusura Bid | EMA20 | K | D | Azione | Q |
|---|---|---|---|---|---|---|
| Caso immediato · k73 | 1.11140 | 1.111594 | 13.4615 | 28.7464 | Arma | 0 |
| Caso immediato · k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | Chiusura qualificata | 1 |
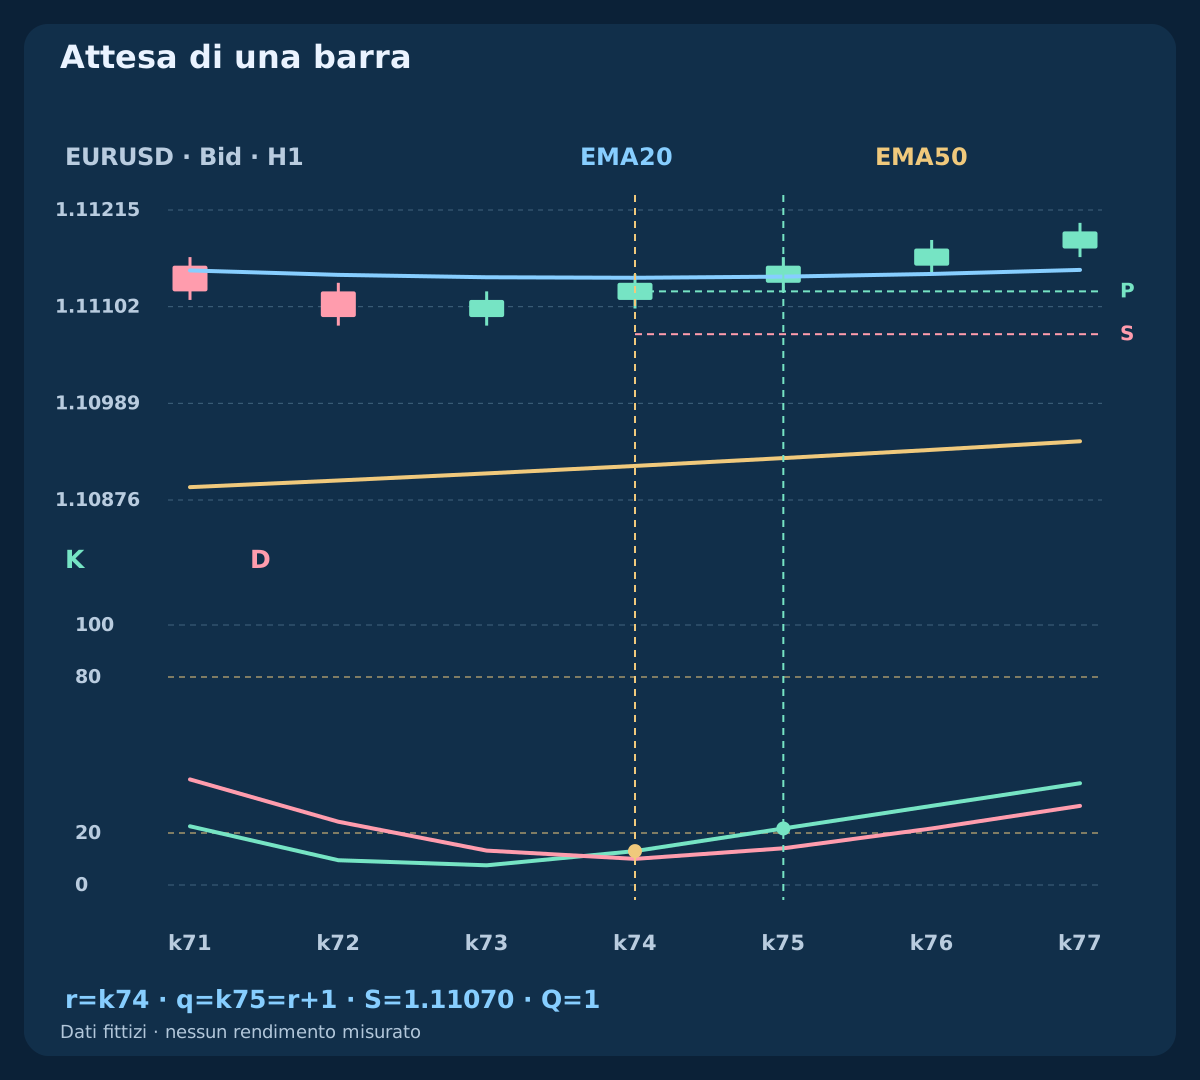
| Attesa di una barra · k74 | 1.11130 | 1.111359 | 13.0435 | 10.0477 | Attendi prezzo | 0 |
| Attesa di una barra · k75 | 1.11150 | 1.111372 | 21.7391 | 14.1195 | Chiusura qualificata | 1 |
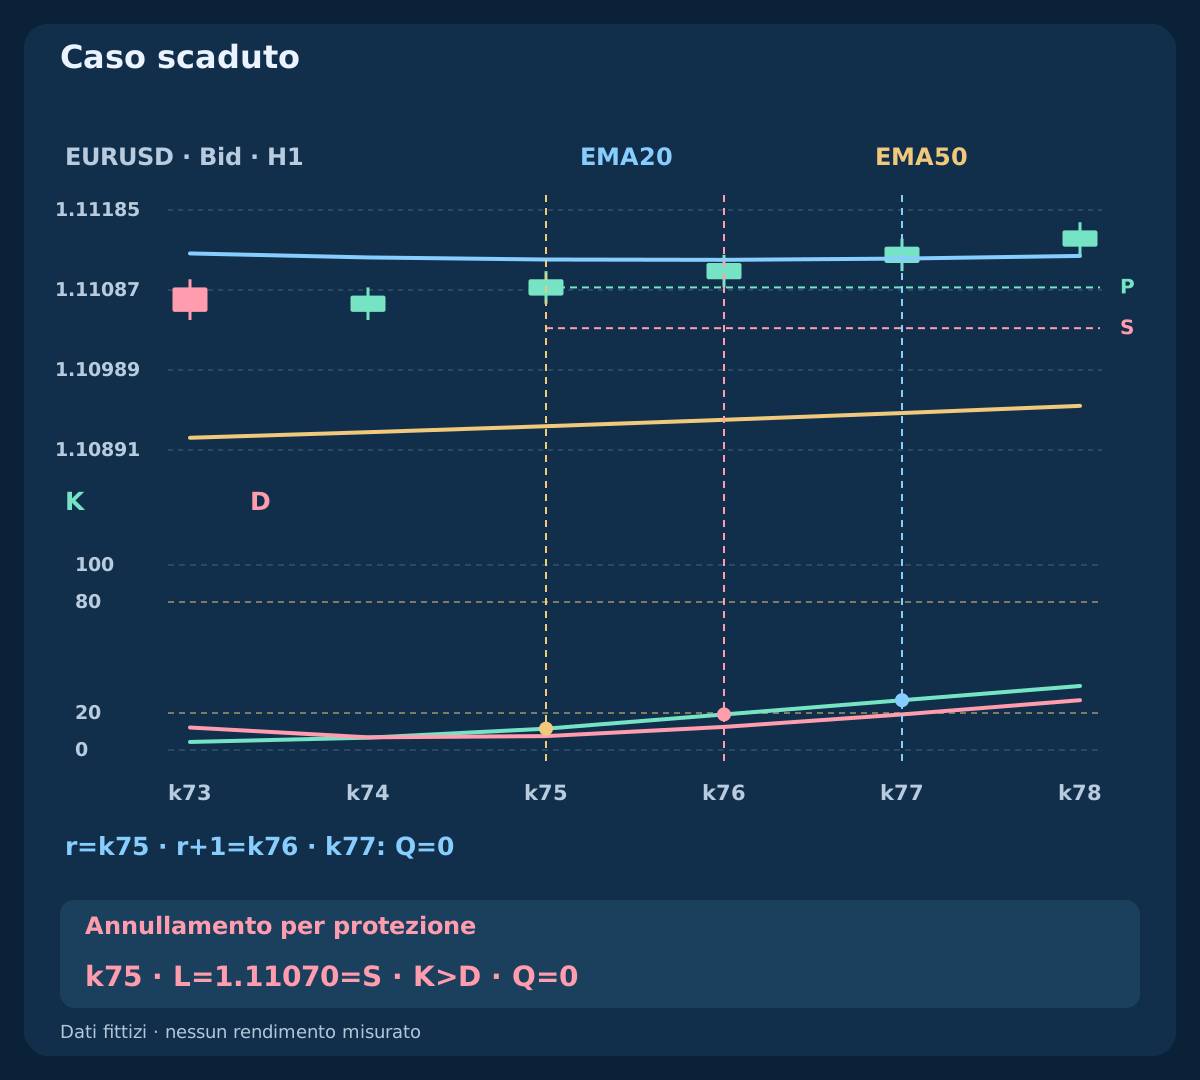
| Caso scaduto · k76 | 1.11120 | 1.111238 | 19.2308 | 12.4786 | Scadenza del prezzo terminata | 0 |
| Caso scaduto · k77 | 1.11140 | 1.111254 | 26.9231 | 19.2308 | Il vecchio recupero non si riattiva | 0 |
| Annullamento per protezione · k75 | 1.11080 | 1.111305 | 12.8571 | 11.1588 | Protezione toccata: annulla | 0 |
10. Consenti l’attesa dichiarata senza muovere lo stop
Nel caso ritardato p=k72 chiude alle 09:00 UTC e il primo incrocio r=k74 alle 11:00 UTC. Chiusura 1.11130 sotto E20 1.111359, quindi prezzo non confermato. Congela S=1.11070 e P=1.11120 in r. Il primo incrocio resta valido soltanto per l’unica barra aggiuntiva dichiarata.
In q=k75, alle 12:00 UTC, la chiusura 1.11150 supera E20 1.111372 e P. K>D e B restano validi, minimo sopra S. Q=1 sebbene X=0: q conferma il prezzo del primo recupero memorizzato, non è un incrocio nuovo. S non cambia, target 1.11390. Non retrodatare decisione o fill a r.
11. Mostra scadenza e annullamento della protezione
Nel caso scaduto p=k72 e primo incrocio r=k75. In k76, ultima candidata, chiusura 1.11120 ancora sotto E20 1.111238: scade dopo il controllo. In k77 il prezzo passa, ma X=0 e Q resta zero. Il grafico migliore non riattiva l’episodio.
Il caso annullato coincide con quello ritardato fino a r=k74. In k75 il minimo uguaglia S=1.11070. Annulla prima di confermare anche se K>D. Nessuna posizione è entrata: si invalida la protezione pianificata, non si segnala un trade fermato. Incroci o rimbalzi successivi richiedono nuovo reset idoneo dopo la barra consumata.
12. Confronta prime quotazioni alternative dopo tutti i costi
Usa le uscite immediate. Se la prima quotazione alle 12:00:02 UTC è 1.11180 / 1.11192 Bid/Ask, spread 1.2 pips e stop lordo 7.2 pips. Commissione completa 0.6 pip e riserva totale avversa 1.0 pip producono perdita prevista 8.8 pips, target netto 15.2 pips, rapporto 1.7273. Passa i controlli numerici, subordinati ai controlli broker.
Se fosse 1.11198 / 1.11210, lo scostamento d’ingresso sarebbe esattamente 3.0 pips, entro il limite inclusivo. Ma perdita 10.6 pips, target netto 13.4 pips e rapporto 1.2642 impongono rifiuto a qualsiasi volume. Sono prime quotazioni alternative, non prezzi scelti dopo attesa. Con capitale 10000 USD, budget 0.5%=50 USD, contratto 100000 EUR, valore pip 10 USD/lot e passo 0.01, quella accettabile dà 0.56 lots e rischio 49.28 USD. Arrotonda in basso, salta sotto minimo e conta lo spread una volta tramite Ask d’ingresso e Bid d’uscita; la perdita reale può superare la riserva.
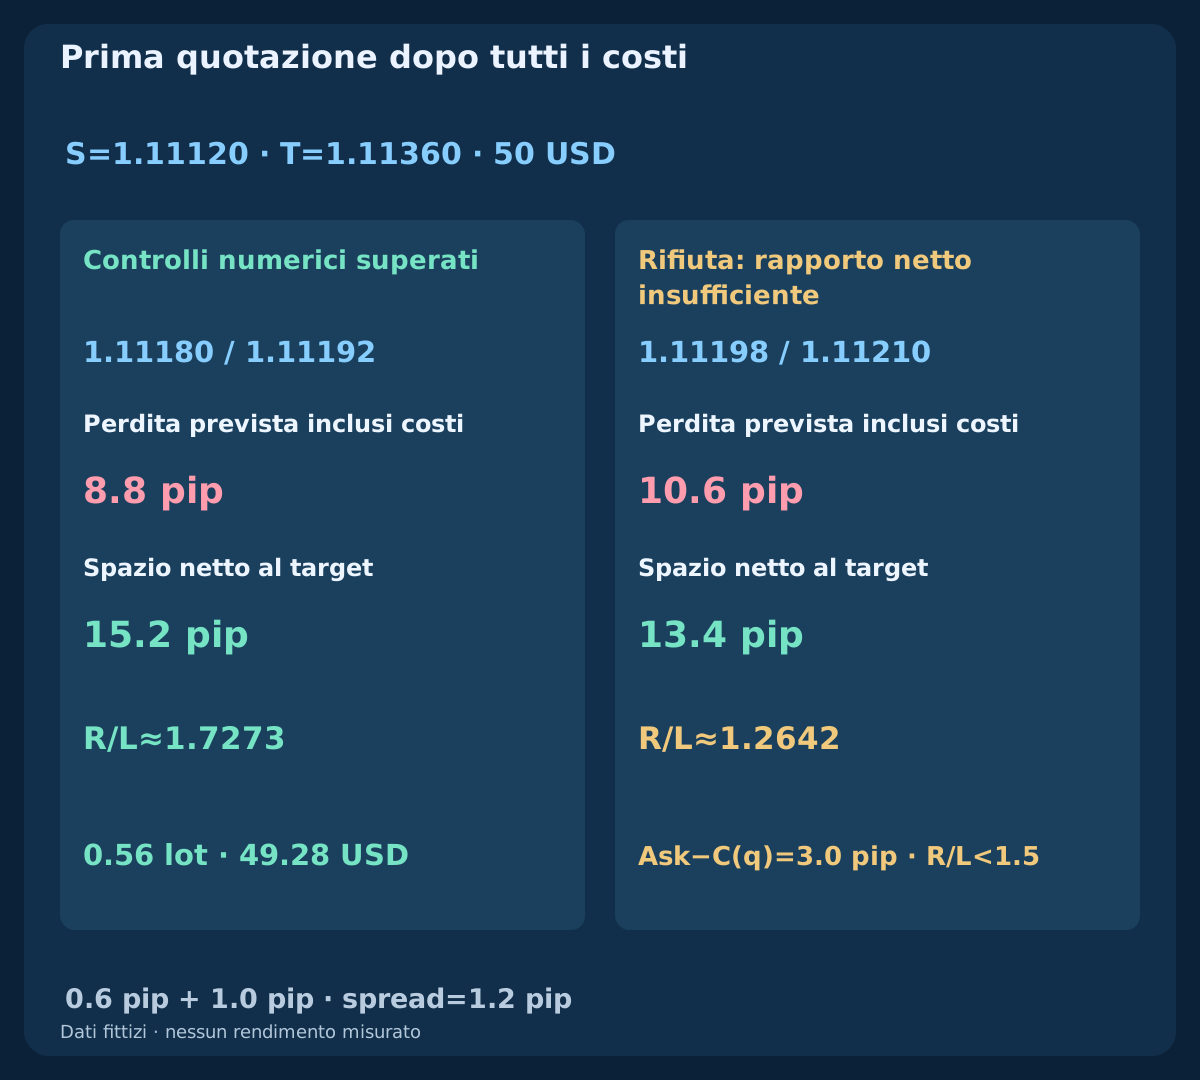
| Prima quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Target netto | Rapporto | Decisione |
|---|---|---|---|---|---|---|
| Accettabile | 1.11180 / 1.11192 | 7.2 | 8.8 | 15.2 | 1.7273 | Controlli numerici superati |
| Cara | 1.11198 / 1.11210 | 9.0 | 10.6 | 13.4 | 1.2642 | Rifiuta: rapporto netto insufficiente |
13. Mantieni uscite Bid fisse e chiusura giornaliera
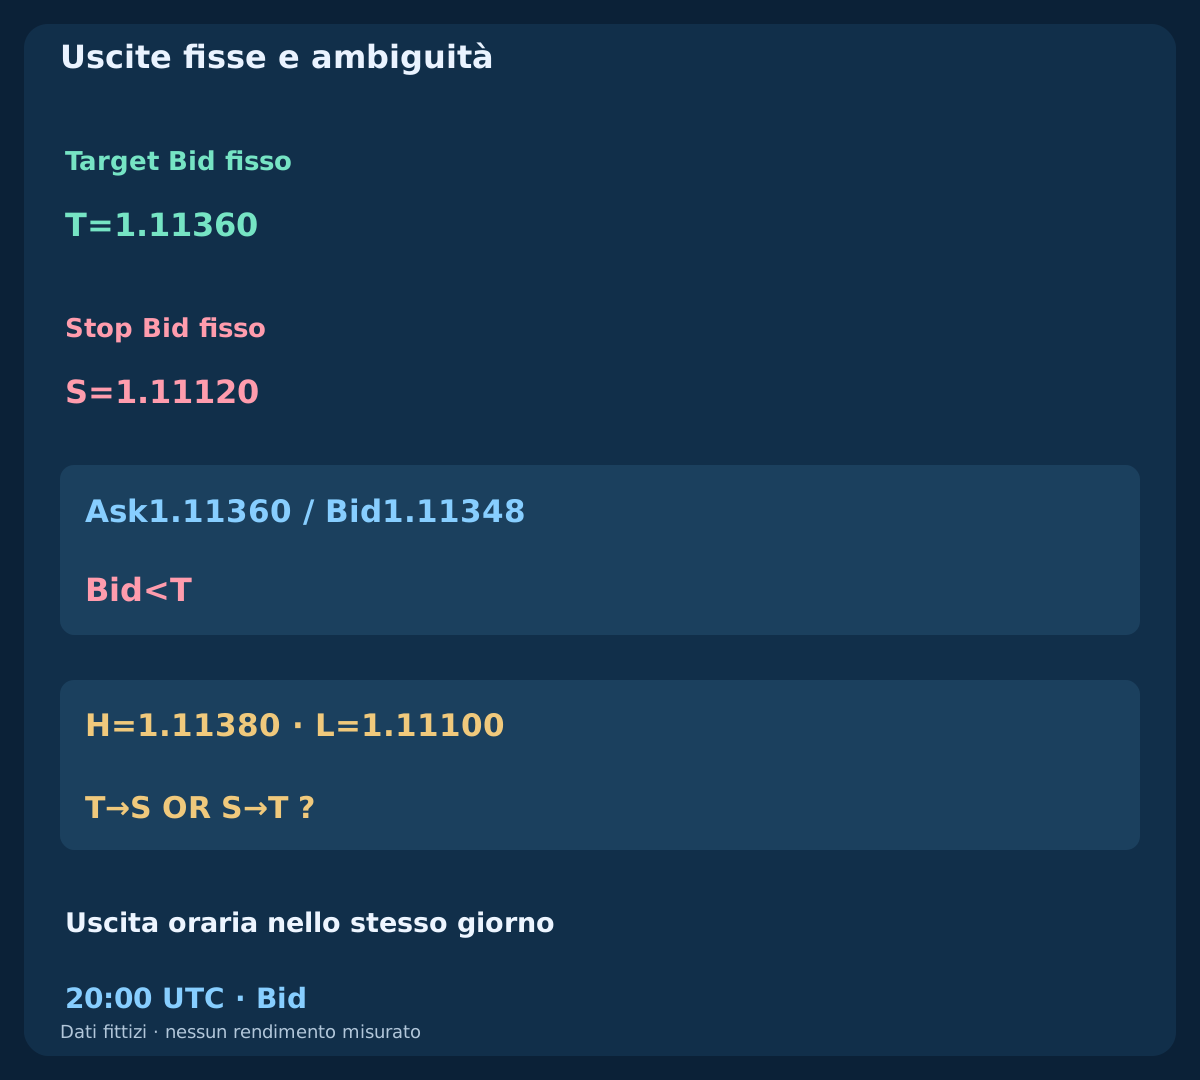
Dopo l’ingresso non cambiare S e T. Stop e target BUY usano Bid, non Ask. Se ancora aperta, richiedi chiusura al primo Bid eseguibile da 20:00 UTC nel giorno del reset. Nuovi incroci o cambi EMA non aggiungono uscite: niente pareggio, chiusure parziali, trailing o rientro automatico dall’episodio.
Nell’esempio immediato Ask1.11360 / Bid1.11348 non raggiunge il target Bid. Una candela ipotetica separata con H=1.11380 e L=1.11100 attraversa entrambe le uscite senza mostrarne l’ordine. Usa i tick o segnala ambiguità, non scegliere il guadagno. Non appartiene al CSV; gap possono peggiorare il fill o ritardare l’uscita oraria.
14. Riconcilia richieste incerte prima di un altro episodio
Registra p, r, q, indicatori, P/S/T, prima quotazione ed età, orario invio, identità, volume, esecuzioni e protezione accettata. Timeout non prova rifiuto. Controlla ordini e posizioni del broker prima di ritentare o dichiarare il simbolo libero; una BUY duplicata raddoppia l’esposizione. Una richiesta puntuale può essere eseguita dopo la finestra.
Se manca protezione richiesta, chiedi chiusura immediata controllata e blocca ingressi fino a risoluzione. Gestisci residui dopo chiusure fallite o parziali. Se esecuzione o recupero avvengono dopo 20:00, cerca chiusura al primo prezzo eseguibile. Non allargare protezione né ripetere setup scaduti. Verifica tick, valore, conversione nella valuta del conto, margine e swap: i decimali non bastano.
15. Testa il permesso di trend a regole uguali
Confronta con una variante che tolga solo B e la sua cancellazione. Mantieni reset, primo incrocio, filtro veloce C>E20, barriera congelata, protezione, quotazioni, costi, volume e orario. Si testa il permesso del trend lento; la variante usa ancora E20 e non è solo oscillatore.
Segui stato di posizione ed episodio di ogni variante cronologicamente. Togliere un trade può abilitarne un altro: cancellare righe da un elenco finale non basta. Riserva dati successivi e conserva ogni parametro tentato. Riporta aspettativa netta, drawdown, incertezza, vincitori persi ed errori di esecuzione. Quattro storie inventate verificano definizioni e conti, non redditività.
16. Rivedi tutte le specifiche prima del test
Controlla UTC, idoneità, valori iniziali e pendenza EMA, impostazioni Stocastico, Z nuovo, primo X e scadenze. Conferma priorità d’annullamento, P/S fissi, filtri stretti, freschezza, scostamento, rapporto netto, lotti arrotondati in basso e uscite. Conserva separati rifiutato, scaduto, incerto ed eseguito. Un altro lettore deve riprodurre senza candele scelte ad arte.
È la prima strategia dopo tre nuove guide. Seguono MACD con Stocastico e doppio incrocio ordinato, poi SAR con ADX e trailing controllato. Eventi e uscite restano distinti. Questa specifica rende verificabile un’idea di ricerca, non consiglia una posizione reale né sostiene che un indicatore aggiuntivo produca profitto.
Domande frequenti
Il prezzo deve toccare un’EMA per iniziare?
No. Un nuovo passaggio Stocastico verso K≤20 avvia l’episodio con permesso EMA. Confermare il prezzo è separato; nessun contatto o vicinanza è richiesto.
Il primo recupero deve anche uscire sopra 20?
No. È il primo incrocio rialzista K/D dopo il reset. Nel caso immediato K resta sotto 20. Una condizione di uscita zona sarebbe un altro modello.
Quanto può attendere la conferma del prezzo?
Si valuta sulla barra di recupero e precisamente sulla H1 chiusa successiva. Dati, contesto, K≤D o minimo sullo stop annullano prima. Nessuna conferma tardiva riattiva l’episodio.
Un secondo incrocio può sostituire il primo fallito?
No. Il primo fra p+1 e p+4 possiede l’opportunità limitata. Rifiuto o scadenza la consumano; serve un nuovo reset idoneo successivo.
Il target di tre distanze garantisce rapporto netto tre a uno?
No. Usa chiusura Bid e stop fisso. Ask, costi e arrotondamento determinano il rapporto previsto; la quotazione cara fallisce anche con scostamento ammesso.
I grafici sono un backtest redditizio?
No. Quattro storie fittizie e quotazioni alternative verificano calcolo e ordine degli eventi. Non contengono fill reali, rendimenti misurati o risultati di EA commerciali.
Fonti e note di ricerca
MetaQuotes documenta iMA, iStochastic, OrderSend e proprietà del simbolo, e pubblica lo Stocastico come rapporto di somme. Semi EMA finiti, episodi, scadenze, protezione, costi e dati sintetici sono la nostra specifica originale. Non si affermano parità nativa, rendimenti misurati o comportamento di EA commerciali. CSV fornisce OHLC e calcoli; gli eventi dipendono da aritmetica razionale senza arrotondamento.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Specifica educativa di ricerca. Storie, prezzi e piani di esecuzione sono fittizi. Il Forex comporta rischi; indicatori, stop e budget non garantiscono profitto o perdita reale massima.