

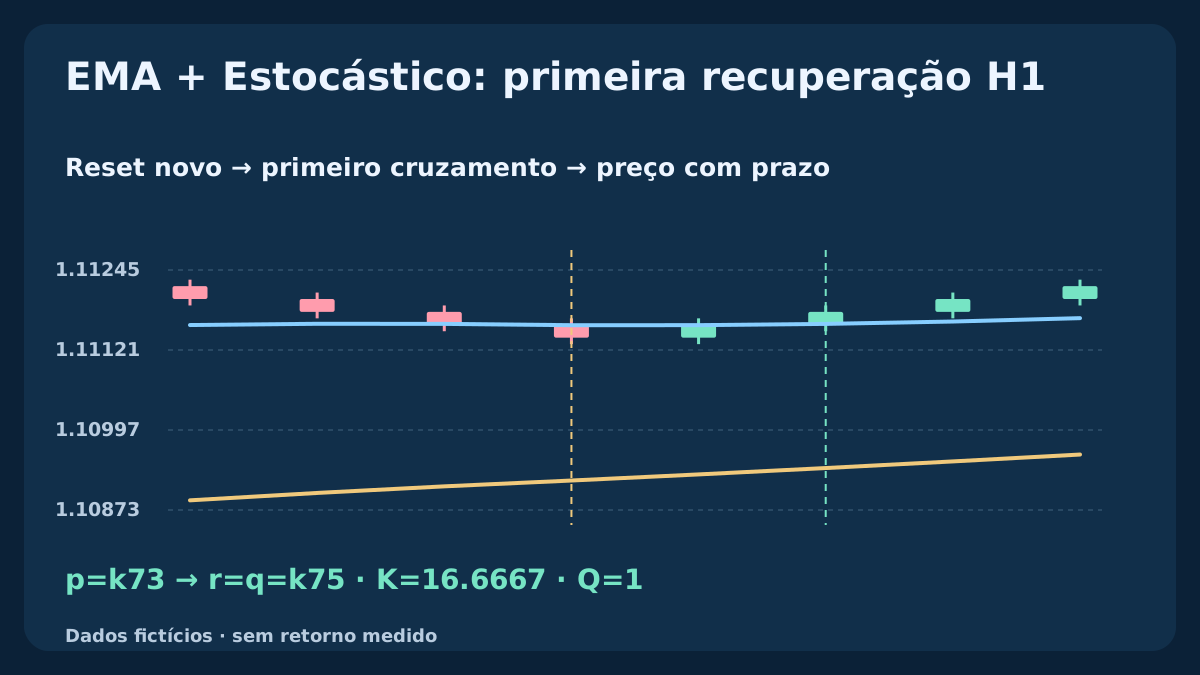
Este modelo apenas BUY estuda a primeira recuperação do Estocástico após um novo reset em contexto EMA definido. Separa reset, primeiro cruzamento K/D e confirmação pelo fechamento, antes de uma decisão na primeira cotação. Quatro históricos fictícios reproduzíveis mostram confirmação imediata, espera válida de uma barra, expiração e cancelamento no nível de proteção planejado. As regras definem pesquisa, não rentabilidade comprovada.
1. Defina a hipótese da primeira recuperação
EMA resume contexto de preço defasado; Estocástico situa o fechamento na faixa recente. A pergunta é se recuo novo do oscilador, primeira recuperação e confirmação limitada de preço definem uma continuação útil após custos. Ambos usam preços sobrepostos; concordância não é prova independente de vantagem.
Estude apenas EURUSD BUY. Não se exige toque na EMA: o oscilador define o recuo, não a proximidade visual à média. O modelo difere das estratégias existentes de rejeição na média e estrutura de pivôs do Estocástico. Não inclui SELL, preço médio, pirâmide, reteste discricionário, trailing ou reversão automática.
A estratégia MACD e Estocástico de cruzamento duplo ordenado define o modelo H1 completo, com prazo de três barras, ordens rejeitadas, custos e saídas fixas.
2. Fixe ajustes, elegibilidade UTC e posições
Use OHLC Bid H1 EURUSD fechados, EMA20/50 sobre Close sem deslocamento e Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High. Exija ao menos 55 barras válidas incluindo o reset. p pode fechar em 07:00–12:00 UTC, de segunda a quinta. As barras seguintes precisam formar intervalos H1 contínuos na mesma data UTC.
Converta os intervalos reais da corretora, incluindo offsets históricos; renomear hora do servidor não basta. Arme e envie apenas sem exposição EURUSD aberta ou pendente nem solicitação não resolvida. Um episódio ativo. Se avaliação, dados ou posição forem incertos, pule ou cancele; não reproduza oportunidades antigas após reconexão. Outras exposições precisam de controles próprios.
| Componente | Ajuste declarado | Papel ou limite |
|---|---|---|
| EMA20 / EMA50 | Close; sementes SMA; inclinação lenta em cinco barras | Permissão B; preço confirmado separado |
| Estocástico14 / D3 / slowing3 | Low/High; razão de somas K; SMA D | Reset novo e primeira recuperação K/D |
| Episódio | Cruzamento p+1…p+4; preço r ou r+1 | Uma chance, sem sinal antigo |
| Execução | Primeira cotação; S/T Bid; saída 20:00 UTC | Custos antes do lote arredondado para baixo |
3. Arme somente com reset novo e permissão EMA
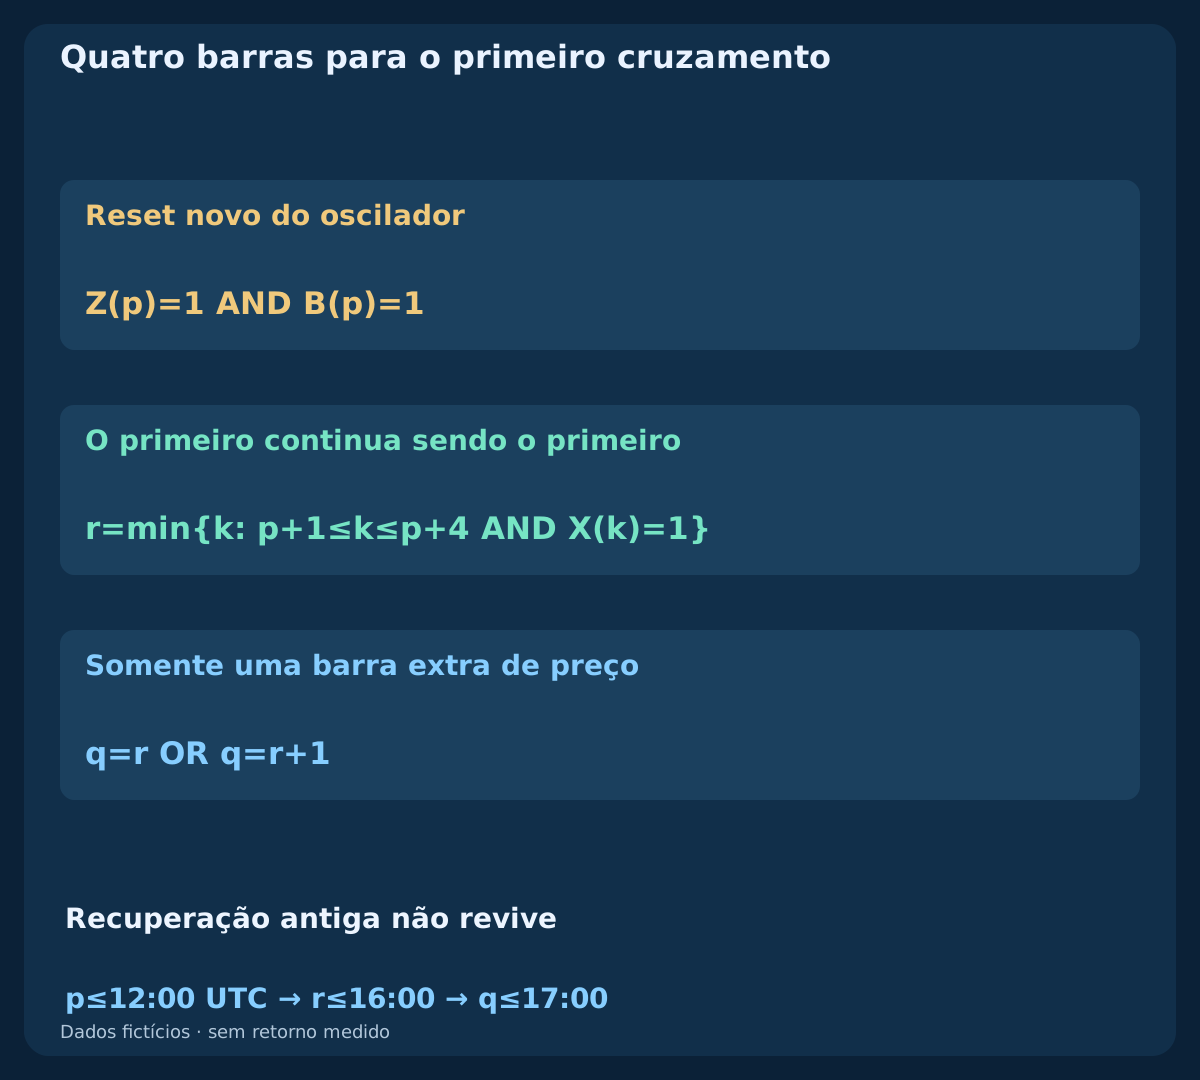
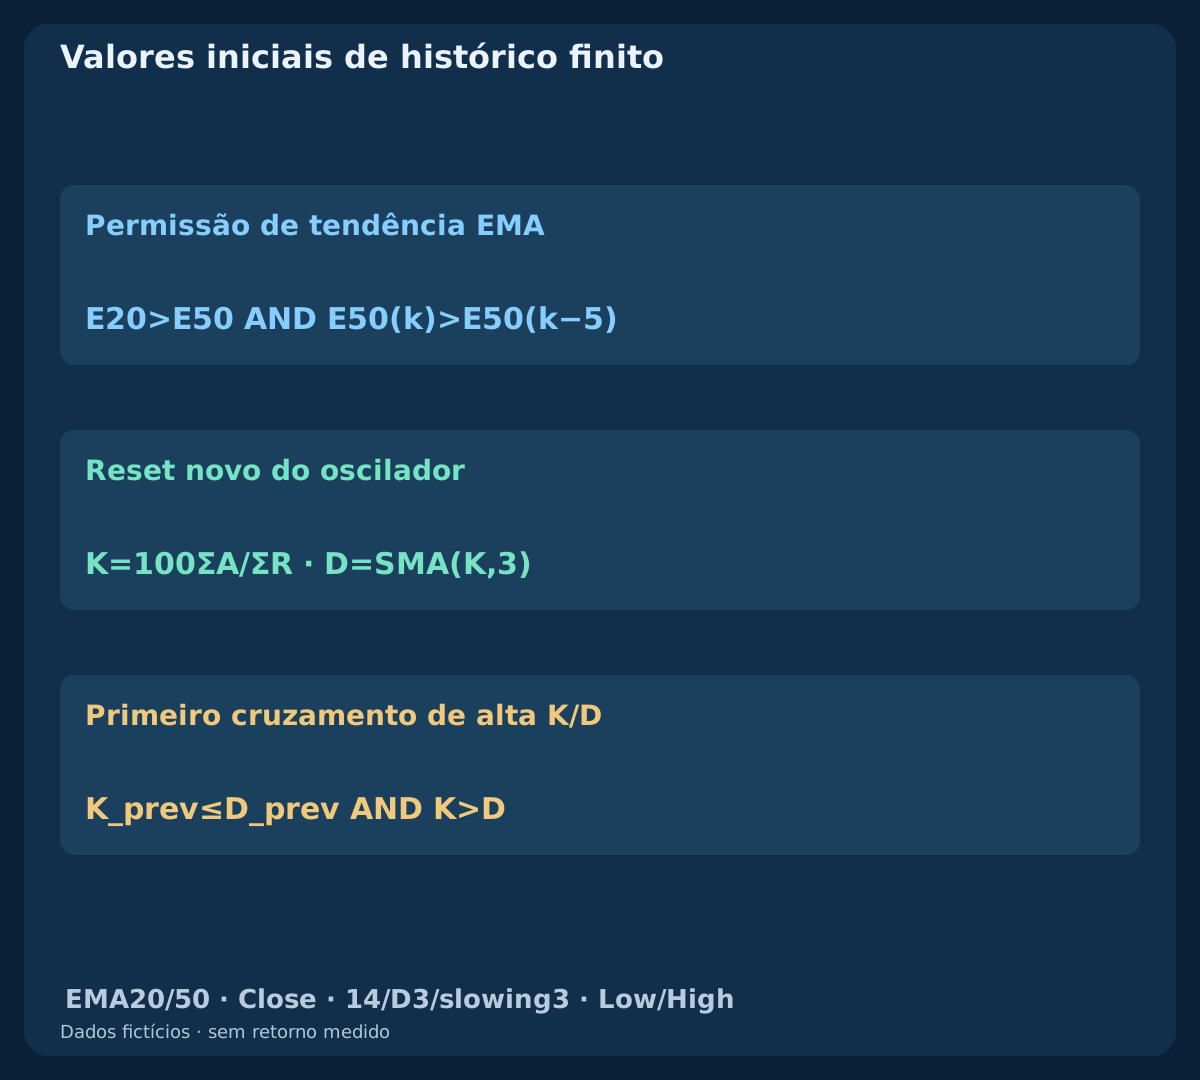
Defina B(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k−5)] com comparações estritas, disponível desde k54. B não exige fechamento sobre E20. O reset novo é Z(p)=[K(p−1)>20 AND K(p)≤20]. Arme apenas ocioso, elegível, sem posição e com B(p)=1. K≤20 persistente não cria reset novo.
Busque o primeiro cruzamento apenas em p+1…p+4. Outro reset ativo não move p nem prorroga o prazo. Dados ausentes, intervalo quebrado ou B=0 cancelam antes de confirmar. Confira cruzamento em p+4 antes de expirar. Cancelamento, expiração ou qualificação consomem o episódio; não rearme na mesma barra. Outro precisa de Z novo e elegível depois.
4. Declare EMA e Estocástico por completo
Para N igual a 20 e 50, inicialize E_N(N−1)=mean(C0…C(N−1)) e depois E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Valores anteriores ficam indisponíveis. Para Estocástico defina LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) e R(k)=HH(k)−LL(k). A principal K(k)=100ΣA/ΣR usa k−2…k; D(k)=[K(k)+K(k−1)+K(k−2)]/3. K começa em k15, D em k17.
Razão de somas difere da média de percentuais brutos. Soma de faixas zero torna K indisponível; D exige três K válidos. Não preencha com zero ou valor antigo. Em MQL4, Low/High é price_field=0; MODE_MAIN e MODE_SIGNAL escolhem K e D. Última barra fechada shift=1, anterior shift=2; shift=0 está formando. Compare valores iniciais e saídas reais datadas antes de afirmar paridade; decida sem arredondar.
5. Use a primeira recuperação K/D, não uma posterior atraente
Defina X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. r é o primeiro X após p dentro das quatro barras. É a recuperação mesmo com K(r) abaixo de 20; não se exige saída acima de 20. Não descarte o primeiro cruzamento inconveniente para escolher outro do mesmo reset.
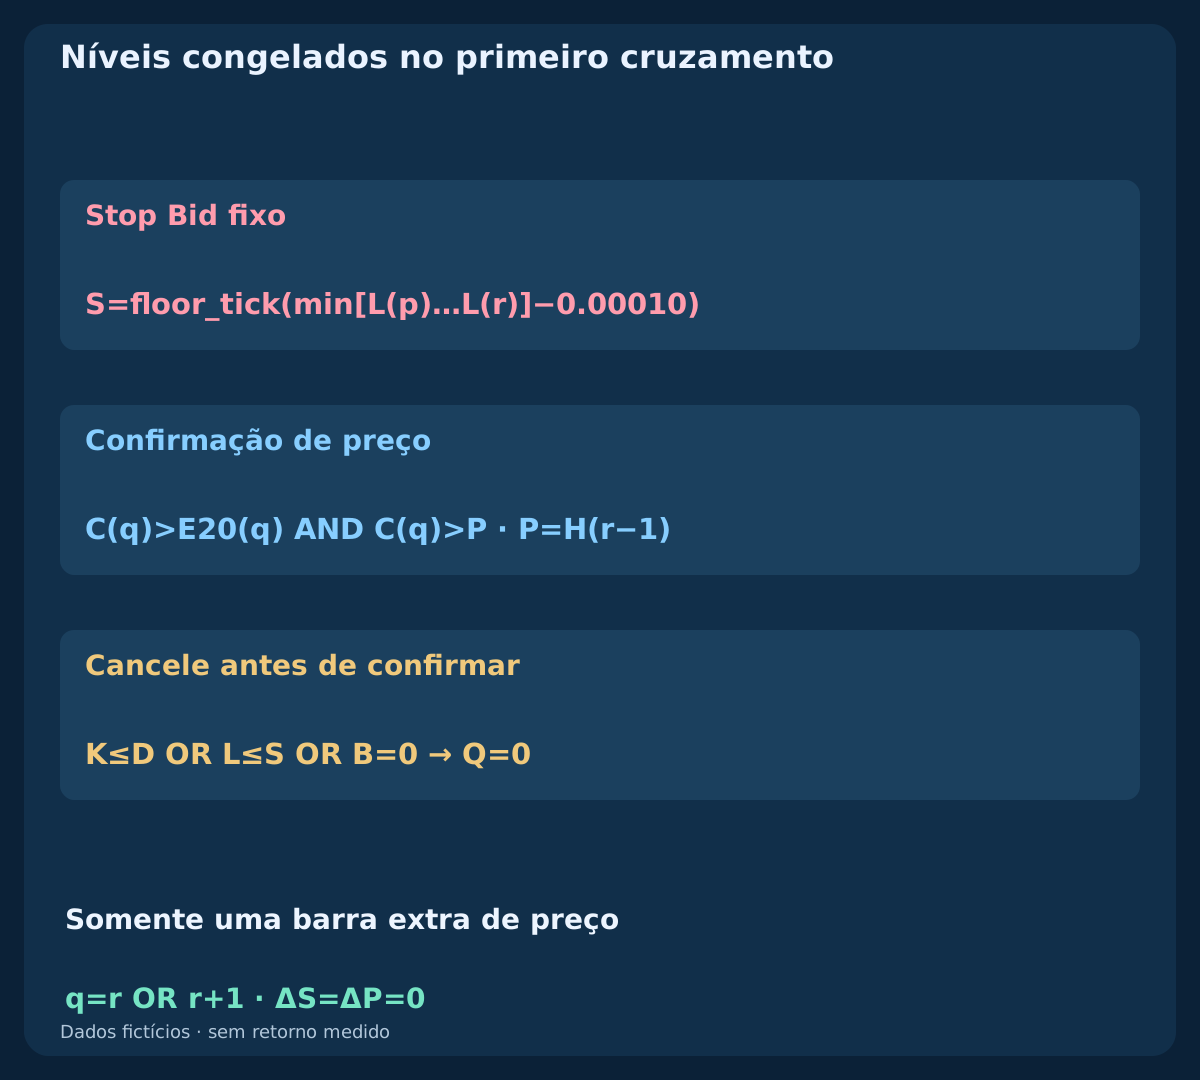
Em r congele stop Bid estrutural S=floor_tick(min[L(p)…L(r)]−0.00010) e barreira P=H(r−1). O buffer de um pip é escolha de pesquisa EURUSD, não estimativa de volatilidade. Ambos ficam fixos enquanto espera preço. É preciso conhecer o tick real; o exemplo supõe tick=0.00001. Mínimas posteriores não alargam S nem substituem P. Nesta cotação hipotética com cinco casas decimais, um point também vale 0.00001 e um pip equivale a dez points.
6. Dê ao preço apenas uma barra adicional
Avalie primeiro q=r. Exija C(q)>E20(q), C(q)>P, B(q)=1 e K(q)>D(q), com mínima de toda a barra acima de S. Se preço falhar, resta apenas q=r+1. Cancele primeiro por dados ou B inválidos, K≤D ou L(q)≤S. Senão teste preço em r+1 antes de expirar. Igualdade nas barreiras não passa; no stop invalida.
Fechamento válido dá Q=1 e consome o episódio, mas não é fill. Com p até meio-dia, r vai no máximo a 16:00 e q a 17:00 da mesma data. Barra esperada ausente encerra, não prolonga. Não mova recuperação para r+2. Ao qualificar congele T=floor_tick(C(q)+3[C(q)−S]), baseado no fechamento do sinal, não em três vezes o risco líquido real.
7. Confira uma primeira cotação em janela de envio separada
Após fechamento válido t, examine exatamente a primeira cotação observada de dois lados. Exija idade 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤3.0 pips, distância bruta Ask-stop em 5–35 pips e relação líquida prevista de pelo menos 1.5. Também Bid>max(S,P,E20(q)), preços ordenados válidos e Ask<T. Limites inclusivos de distância não afrouxam desigualdades estritas de preço.
Antes de enviar confira grade, limites stop, proteção anexada, volume, margem livre e ausência de exposição EURUSD. Primeira cotação ruim, nenhuma antes do prazo ou rejeição explícita consomem a chance; não espere uma segunda mais barata. Segundos limitam solicitações ainda não enviadas. Não são expiração de ordem a mercado na corretora nem cancelam solicitação já enviada.
8. Reconstrua quatro históricos fictícios separados
Todos começam no fechamento 1.10000 em 2026-07-06 09:00 UTC, com 1 pip=0.00010. Variações seguintes em pips: imediato +2×65,−2×8,+2×7; adiado +2×65,−3×7,+2×8; expirado +2×65,−3×8,+2×8; cancelado +2×65,−3×7,+2×2,−5×1,+4×4. Abertura igual ao fechamento anterior, salvo k0 onde coincidem. Máxima um pip sobre max(abertura,fechamento), mínima um pip sob min(abertura,fechamento).
Têm 81,81,82,80 linhas, 324 no total. Compartilham prefixos e são casos didáticos separados, não amostras independentes ou posições reais consecutivas. CSV registra indicadores e episódios assumindo ausência de posição, sem ordens enviadas ou resultados futuros. Termina antes da saída horária. Frações exatas decidem igualdade; decimais de exibição são aproximações.
Baixar os quatro históricos OHLC fictícios e cálculos dos episódios
9. Leia confirmação imediata com cruzamento abaixo de 20
No caso imediato, p=k73 fecha em 2026-07-09 10:00 UTC. Primeira recuperação r=k75 às 12:00 UTC. K é 16.6667 e D 13.2479; ficar abaixo de 20 é permitido. Fechamento 1.11180 supera E20 1.111614 e P congelado 1.11170. B passa, logo q=r e Q=1.
A menor mínima de p até r é 1.11130, stop com buffer S=1.11120 e alvo T=1.11360. Sair de 20 depois não é o evento de entrada. Painéis compartilham eixo de barras e não atribuem fill ou lucro. As primeiras cotações alternativas ainda determinam se uma ordem pode ser enviada.
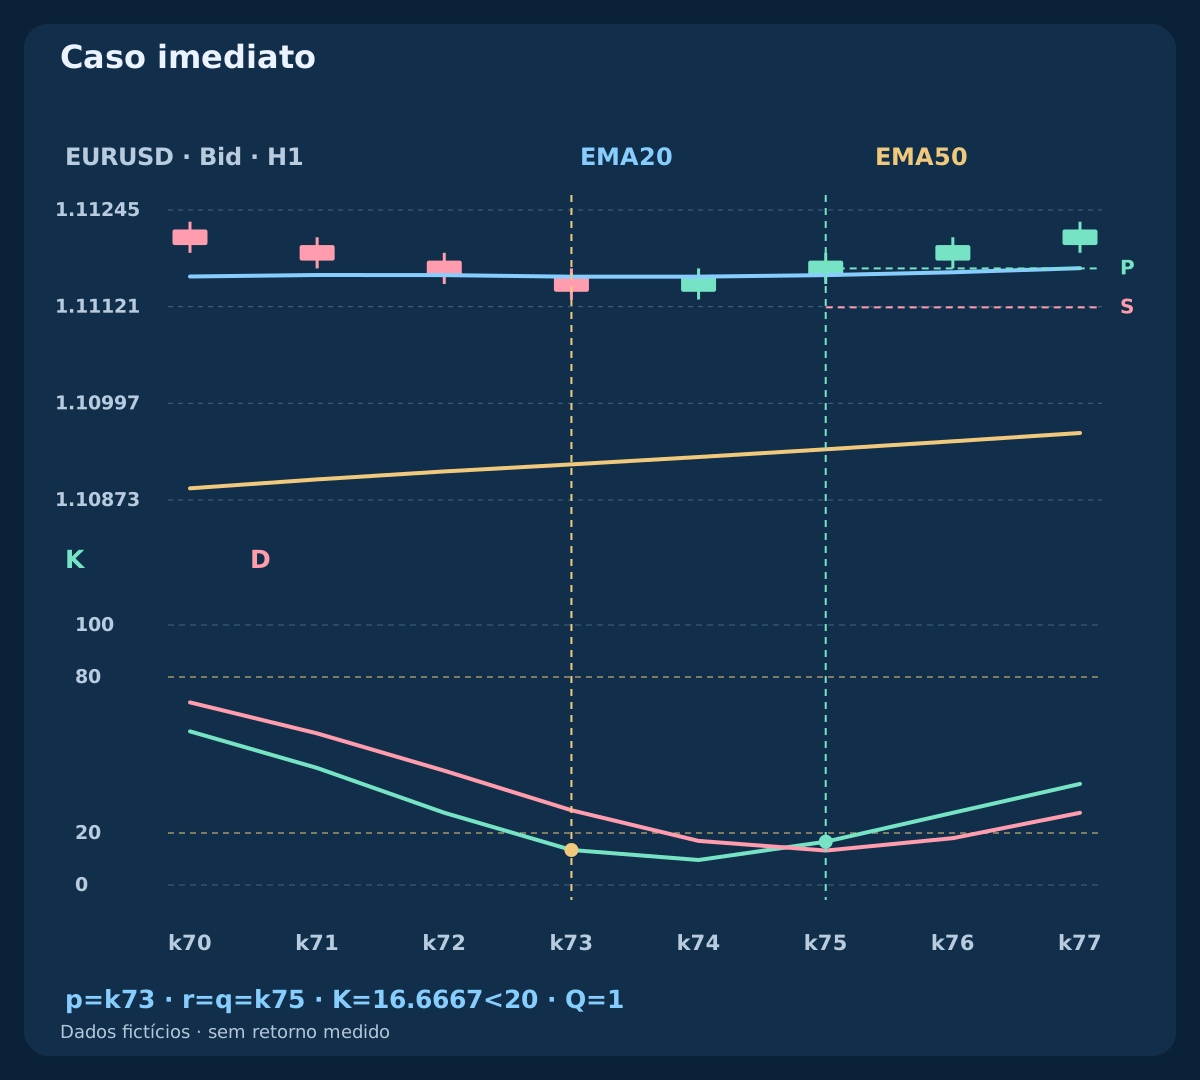
| Caso / barra | Fechamento Bid | EMA20 | K | D | Ação | Q |
|---|---|---|---|---|---|---|
| Caso imediato · k73 | 1.11140 | 1.111594 | 13.4615 | 28.7464 | Armar | 0 |
| Caso imediato · k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | Fechamento qualificado | 1 |
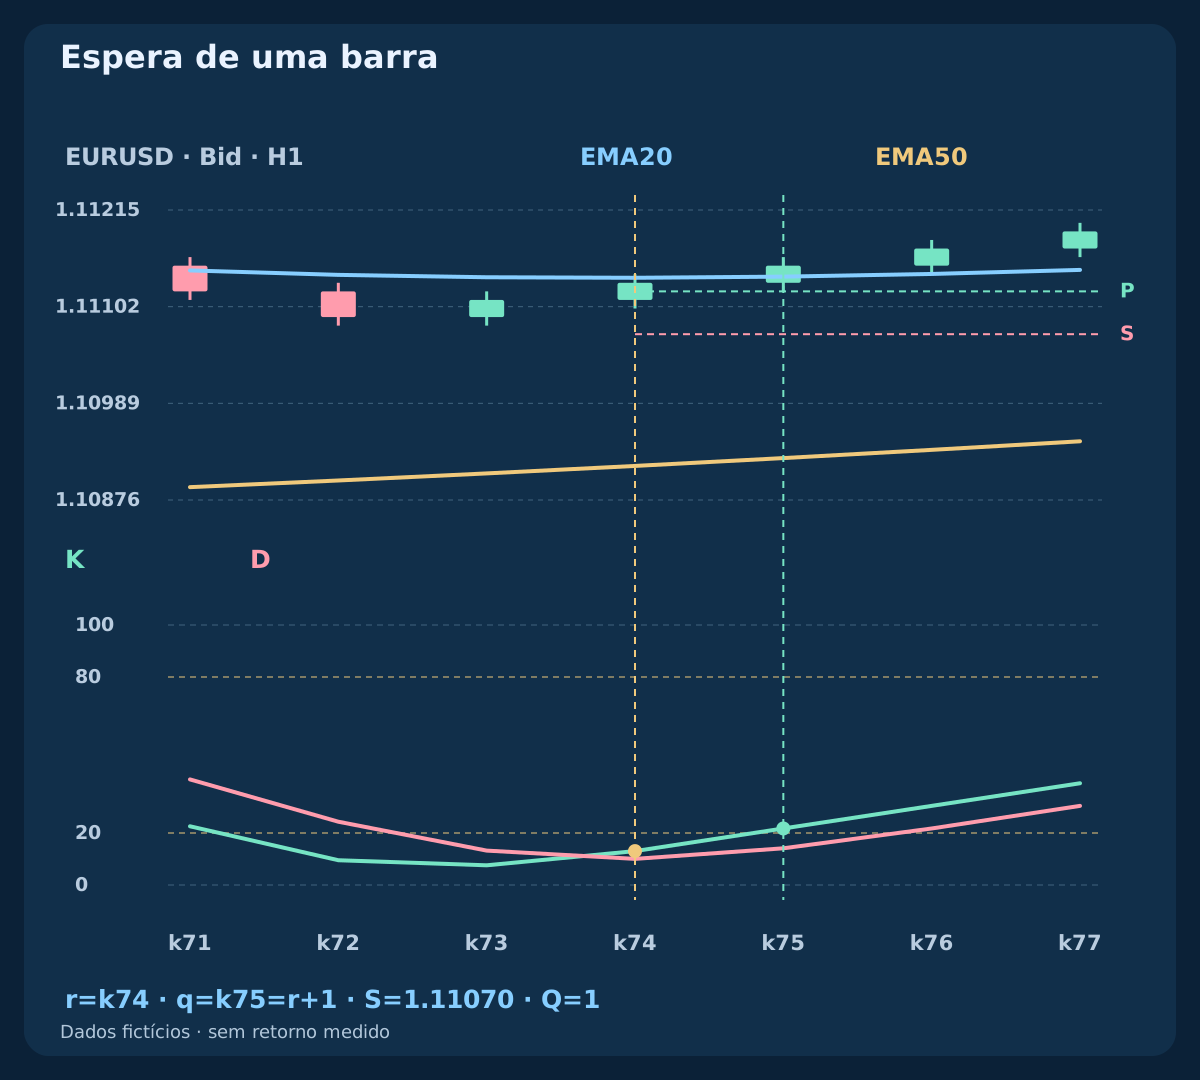
| Espera de uma barra · k74 | 1.11130 | 1.111359 | 13.0435 | 10.0477 | Esperar preço | 0 |
| Espera de uma barra · k75 | 1.11150 | 1.111372 | 21.7391 | 14.1195 | Fechamento qualificado | 1 |
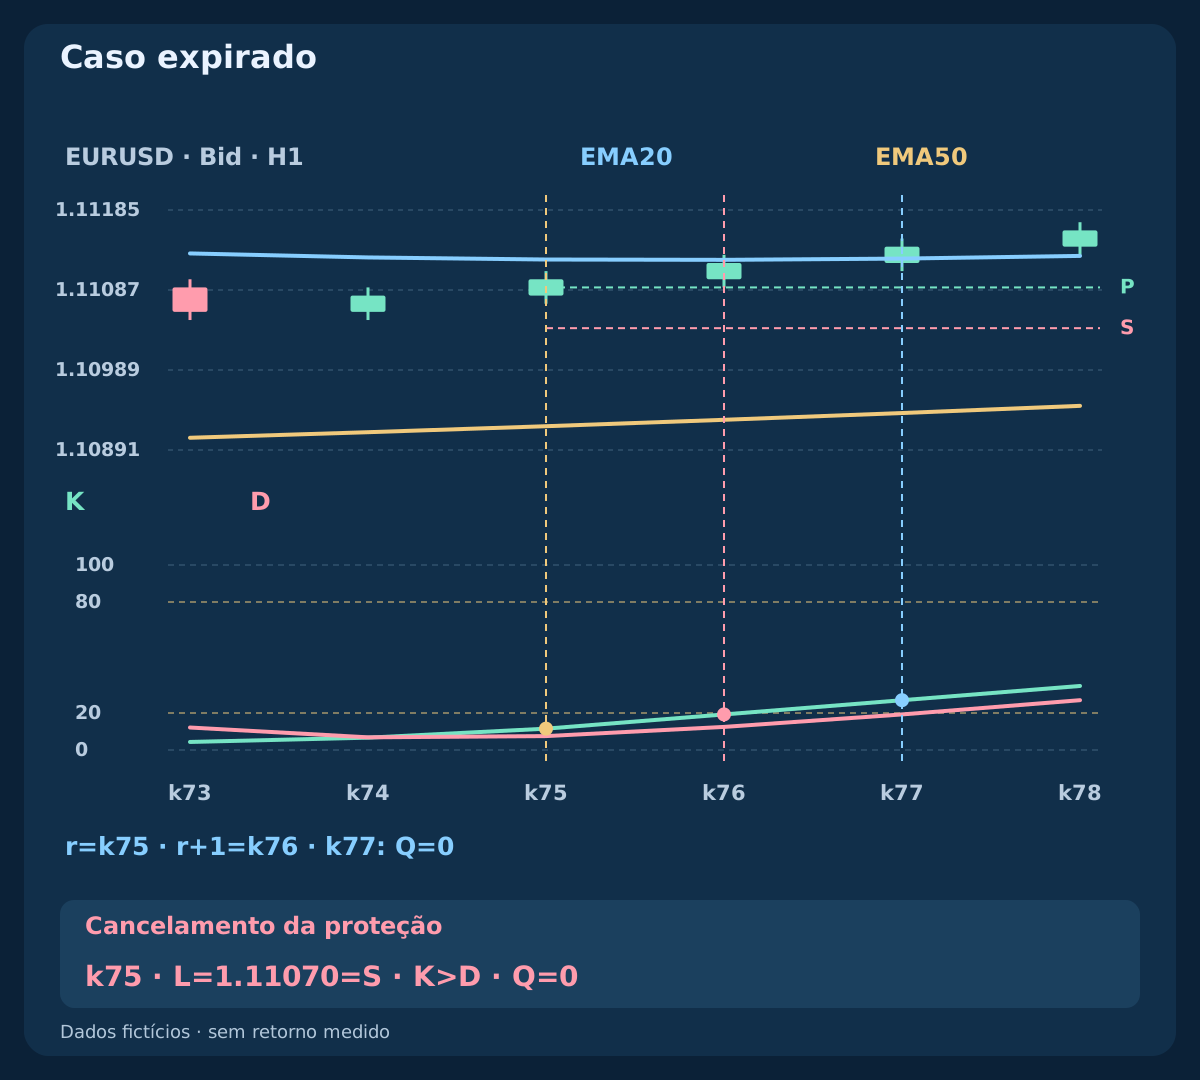
| Caso expirado · k76 | 1.11120 | 1.111238 | 19.2308 | 12.4786 | Prazo do preço expirou | 0 |
| Caso expirado · k77 | 1.11140 | 1.111254 | 26.9231 | 19.2308 | Recuperação antiga não revive | 0 |
| Cancelamento da proteção · k75 | 1.11080 | 1.111305 | 12.8571 | 11.1588 | Proteção tocada: cancelar | 0 |
10. Permita a espera declarada sem mover o stop
No caso adiado, p=k72 fecha às 09:00 UTC e primeiro cruzamento r=k74 às 11:00 UTC. Fechamento 1.11130 está abaixo de E20 1.111359: preço ainda não confirmado. Congele S=1.11070 e P=1.11120 em r. O primeiro cruzamento só permanece disponível pela única barra extra declarada.
Em q=k75, às 12:00 UTC, fechamento 1.11150 supera E20 1.111372 e P. K>D e B continuam válidos, mínima sobre S. Q=1 apesar de X=0: q confirma preço da primeira recuperação armazenada, não é cruzamento novo. S não muda e o alvo vira 1.11390. Nunca retrodate decisão ou execução para r.
11. Mostre expiração e cancelamento da proteção
No caso expirado, p=k72 e primeiro cruzamento r=k75. Em k76, última candidata, fechamento 1.11120 continua sob E20 1.111238; expire após avaliar. Em k77 o preço finalmente passa, mas X=0 e Q segue zero. Aparência posterior melhor não reativa episódio antigo.
O caso cancelado coincide com o adiado até r=k74. Em k75 a mínima iguala S=1.11070. Cancele antes de confirmar mesmo com K>D. Nenhuma posição foi aberta: é invalidação da proteção planejada, não relato de operação estopada. Novos cruzamentos ou rebotes exigem outro reset elegível após a barra consumida.
12. Compare primeiras cotações alternativas após todos os custos
Use as saídas imediatas. Se a primeira cotação às 12:00:02 UTC é 1.11180 / 1.11192 Bid/Ask, spread 1.2 pips e stop bruto 7.2 pips. Comissão completa 0.6 pip mais reserva total adversa 1.0 pip dão perda prevista 8.8 pips, alvo líquido 15.2 pips e relação 1.7273. Passa condições numéricas, sujeito à corretora.
Se fosse 1.11198 / 1.11210, o avanço do Ask seria exatamente 3.0 pips, dentro do teto inclusivo. Mas perda 10.6 pips, alvo líquido 13.4 pips e relação 1.2642 impõem rejeição em qualquer lote. São primeiras cotações alternativas, não escolha após espera. Com patrimônio 10000 USD, orçamento 0.5%=50 USD, contrato 100000 EUR, pip 10 USD/lot e passo 0.01, a aceitável dá 0.56 lots e risco 49.28 USD. Arredonde abaixo, pule sob o mínimo e conte spread uma vez em entrada Ask/saídas Bid; a perda pode superar a reserva.
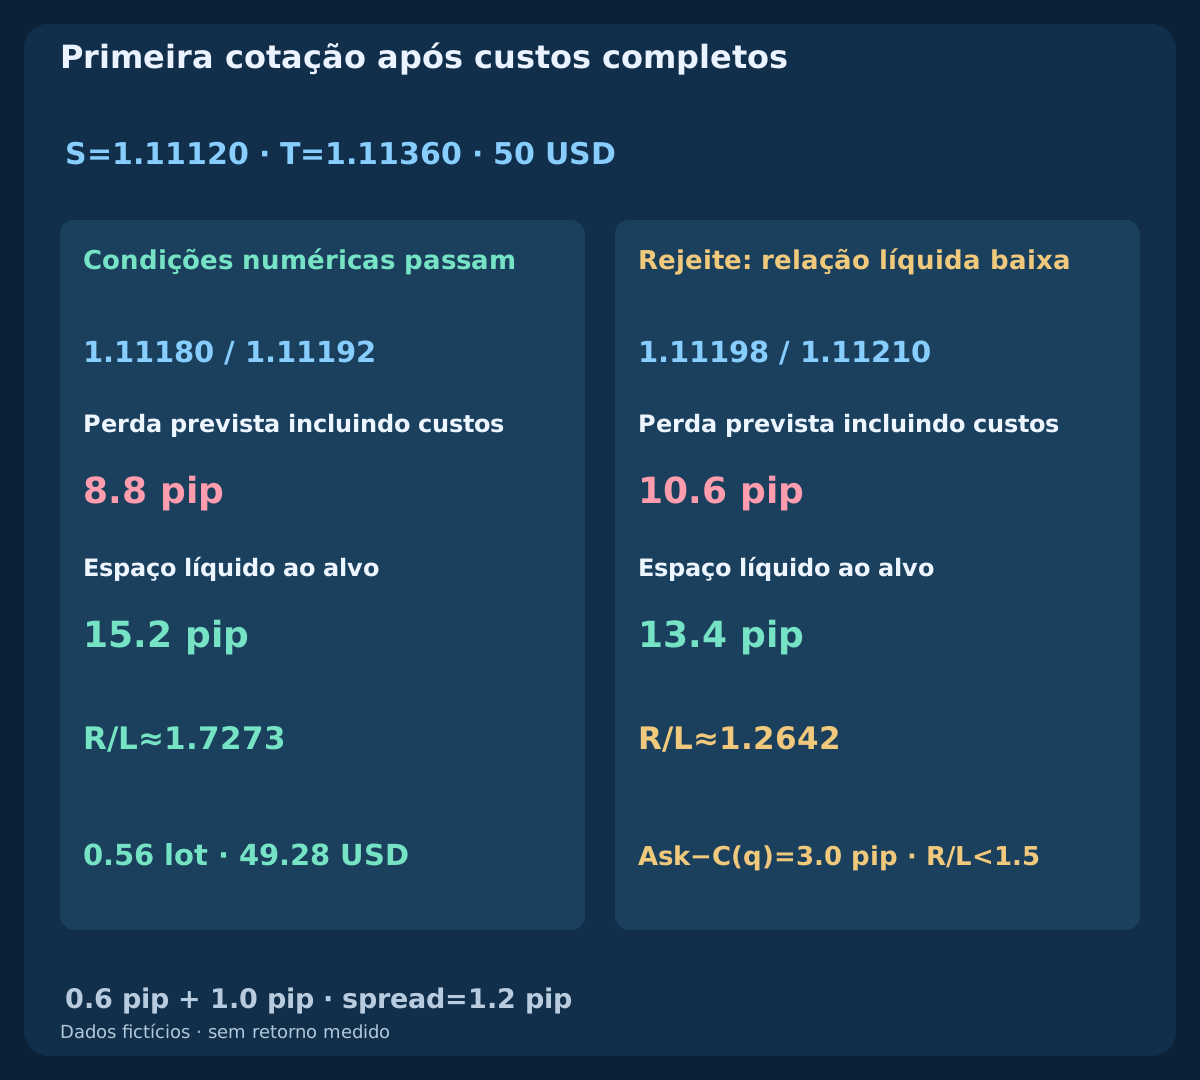
| Primeira cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Relação | Decisão |
|---|---|---|---|---|---|---|
| Aceitável | 1.11180 / 1.11192 | 7.2 | 8.8 | 15.2 | 1.7273 | Condições numéricas passam |
| Cara | 1.11198 / 1.11210 | 9.0 | 10.6 | 13.4 | 1.2642 | Rejeite: relação líquida baixa |
13. Mantenha saídas Bid fixas e encerramento intradiário
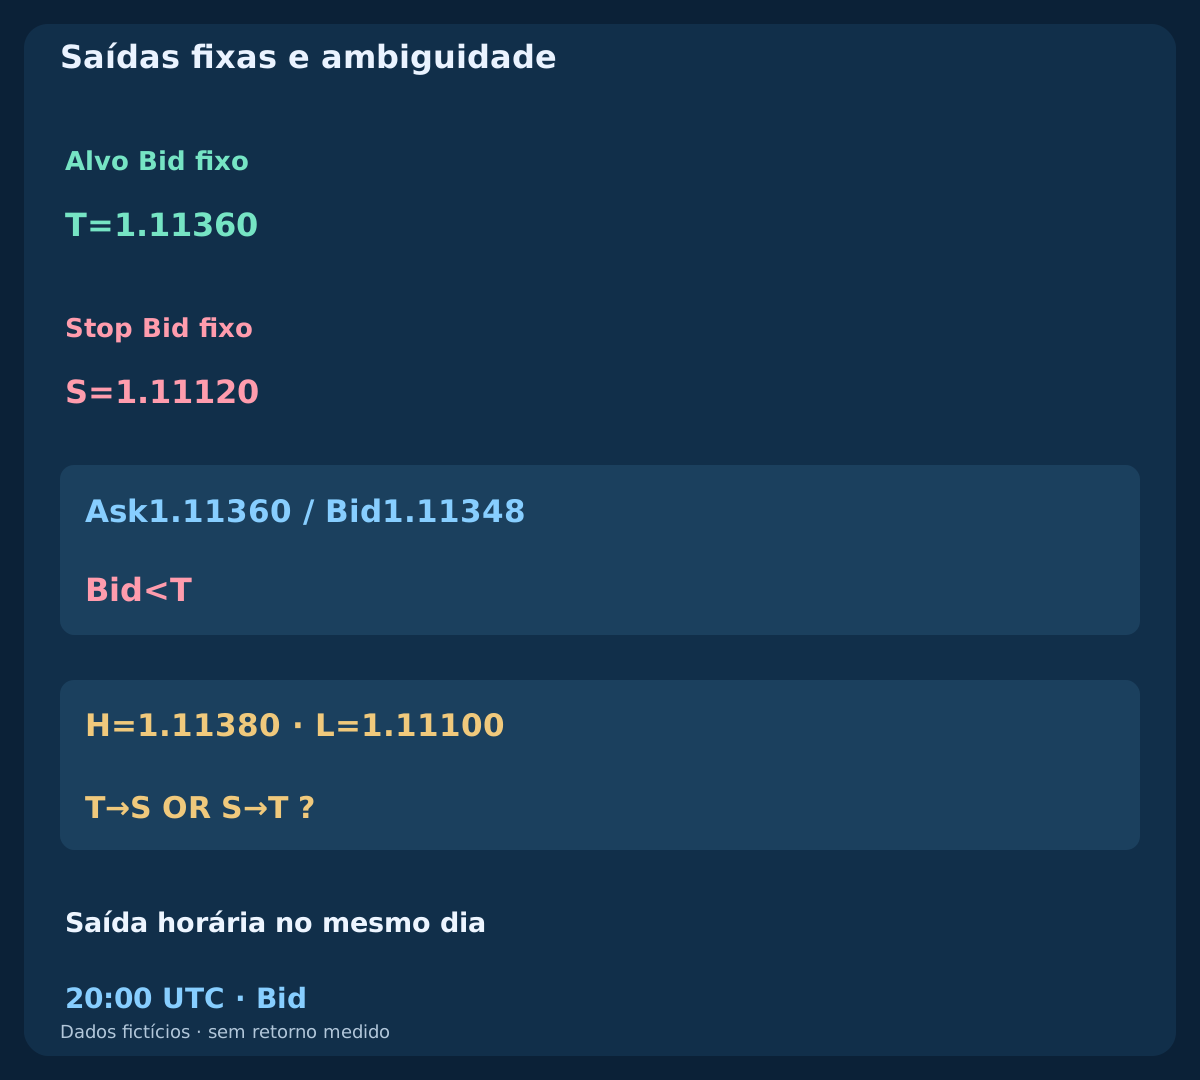
Não mude S ou T após entrar. Stop e alvo BUY usam Bid, não Ask. Se ainda aberta, solicite fechamento no primeiro Bid executável a partir de 20:00 UTC no dia do reset. Cruzamentos ou mudanças EMA não acrescentam saídas; sem break-even, parcial, trailing ou reentrada automática do episódio.
No exemplo imediato, Ask1.11360 / Bid1.11348 não alcança alvo Bid. Uma vela hipotética separada com H=1.11380 e L=1.11100 atravessa ambas as saídas sem revelar ordem. Use ticks ou marque ambiguidade; não escolha lucro. A vela não pertence ao CSV. Gaps podem piorar fill do stop ou atrasar o fechamento horário.
14. Reconcilie solicitações incertas antes de outro episódio
Registre p, r, q, indicadores, P/S/T, primeira cotação e idade, envio, identidade, volume, fills e proteção aceita. Timeout não prova rejeição. Reconcilie ordens e posições antes de reenviar ou declarar símbolo livre; BUY duplicada pode dobrar exposição. Solicitação no prazo pode executar depois da janela.
Se faltar proteção exigida, peça fechamento imediato controlado e bloqueie entradas até resolver exposição e solicitação. Gerencie resíduos de fechamento falho ou parcial. Se fill ou recuperação ocorre após 20:00, busque saída na primeira cotação executável. Não alargue proteção nem repita setups expirados. Confira tick, valor, conversão para moeda da conta, margem e swaps; decimais não bastam.
15. Teste a permissão de tendência mantendo as outras regras
Compare com variante que retire apenas B e seu cancelamento. Preserve reset, primeiro cruzamento, condição rápida C>E20, barreira congelada, proteção, cotações, custos, volume e saída horária. Testa-se o contexto lento; a variante ainda usa E20 para preço e não é apenas oscilador.
Acompanhe posições e episódios de cada variante em sua cronologia. Retirar uma operação pode liberar outra; apagar linhas de lista final não basta. Reserve dados posteriores e mantenha todos os parâmetros tentados. Relate expectativa líquida, drawdown, incerteza, vencedores perdidos e falhas. Quatro históricos inventados verificam regras e contas, não rentabilidade.
16. Revise a especificação completa antes do teste
Confira UTC, elegibilidade, valores iniciais e inclinação EMA, Estocástico completo, Z novo, primeiro X e prazos. Verifique prioridade de cancelamento, P/S fixos, filtros estritos, cotação recente, avanço do Ask, relação líquida, lotes para baixo e saídas. Separe rejeitado, expirado, incerto e executado. Outro leitor deve reproduzir sem escolher velas convenientes.
É a primeira estratégia após os três novos guias. Seguem MACD com Estocástico e cruzamento duplo ordenado, depois SAR com ADX e trailing controlado. Eventos e saídas continuam modelos separados. A especificação torna uma ideia revisável; não recomenda posição real nem diz que acrescentar indicador gera lucro.
Perguntas frequentes
O preço precisa tocar uma EMA para iniciar?
Não. Uma nova passagem do Estocástico para K≤20 inicia o episódio com permissão EMA. Confirmar preço é separado; contato ou proximidade visual não são exigidos.
A primeira recuperação também precisa sair de 20?
Não. É o primeiro cruzamento de alta K/D após o reset. No exemplo imediato K segue abaixo de 20; saída de zona definiria outro modelo.
Quanto a confirmação de preço pode esperar?
Na barra de recuperação e exatamente na H1 fechada seguinte. Dados, contexto, K≤D ou mínima no stop cancelam primeiro. Confirmação posterior não reativa nada.
Um segundo cruzamento pode substituir o primeiro falho?
Não. O primeiro entre p+1 e p+4 possui a oportunidade. Rejeição ou expiração consome o episódio; outro precisa de reset novo e elegível depois.
Alvo de três distâncias dá relação líquida três para um?
Não. Usa fechamento Bid e stop fixo. Ask, custos e arredondamento definem a relação prevista; a cotação cara falha mesmo com avanço dentro do teto.
Os gráficos são um backtest lucrativo?
Não. Quatro históricos fictícios e cotações alternativas verificam contas e sequência. Não contêm fills reais, retornos medidos ou resultados de EA comercial.
Fontes e notas de pesquisa
MetaQuotes documenta iMA, iStochastic, OrderSend e propriedades do símbolo, e publica o Estocástico como razão de somas. Inicialização das EMA com histórico finito, episódios, prazos, proteção, custos e históricos sintéticos são nossa especificação original. Não afirmamos equivalência nativa, retornos medidos ou comportamento de EA comercial. CSV fornece OHLC e cálculos; eventos usam aritmética racional sem arredondamento.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Especificação educativa de pesquisa. Históricos, cotações e planos de execução são fictícios. Forex envolve risco; indicadores, stops e orçamento não garantem lucro ou perda real máxima.