

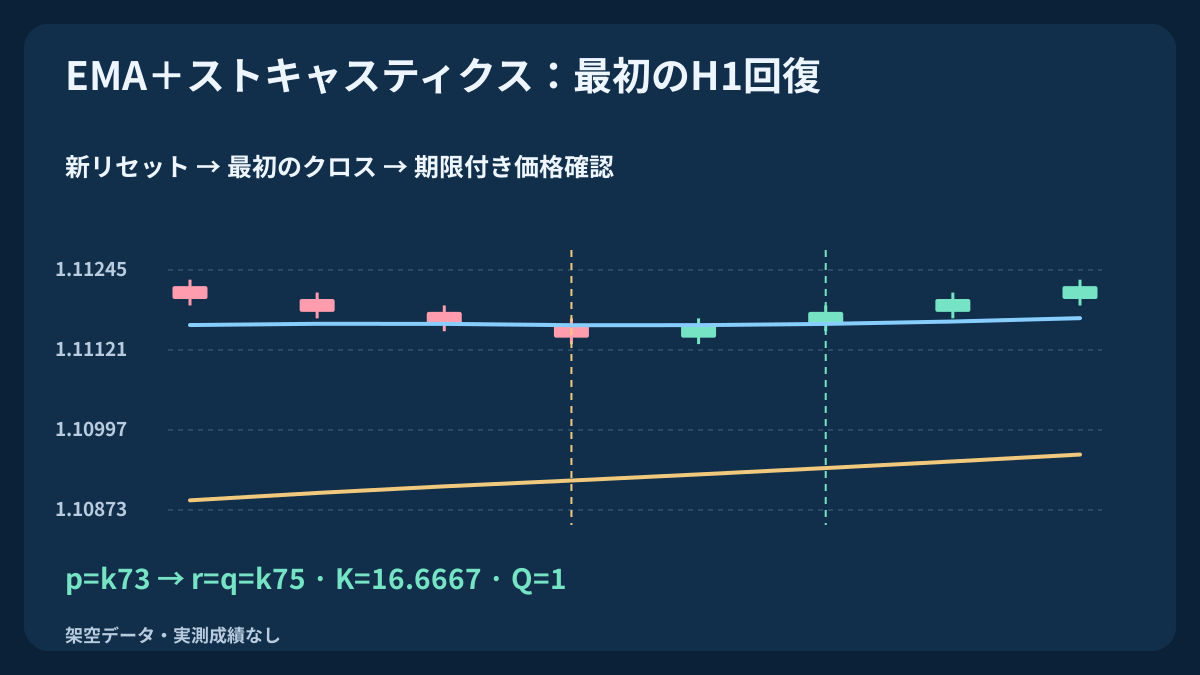
このBUY専用モデルは、明示したEMAの環境で、新しいストキャスティクスのリセット後に生じる最初の回復を調べます。リセット、最初のK/Dクロス、確定価格の確認を分け、その後は最初の気配値で1回だけ判定します。4本の再現可能な架空履歴で、即時確認、許可された1本待ち、期限切れ、予定保護水準への接触による取消を示します。収益実績ではなく検証仕様です。
1. 最初の回復という仮説を定義する
EMAは遅行する価格環境をまとめ、ストキャスティクスは最近の値幅内での終値位置を表します。新しい押し、最初の回復、短い期限の価格条件が、費用控除後に研究に値する継続候補を作るかが問いです。両者は重複する価格を使うため、一致は独立した優位性の証拠ではありません。
対象はEURUSDのBUYだけです。EMAへの接触は不要で、押しは移動平均への見た目の近さではなくオシレーターで定義します。既存の平均線での価格反発戦略やスイング構造のストキャスティクス戦略とは別です。SELL、ナンピン、積み増し、裁量リテスト、追従、自動ドテンはありません。
MACDとストキャスティクスの順序付きダブルクロス戦略は、H1の3本期限、不成立の順序、全気配値費用、固定決済を備えた検証仕様を定義します。
2. 設定、UTC時間、保有状態を固定する
確定EURUSD Bid H1 OHLC、CloseのEMA20/50を表示ずらしなしで使用し、Stochastic14 / D3 / slowing3 / MODE_SMA / Low/Highを設定します。リセットを含め有効な確定足が最低55本必要です。pの確定は月曜から木曜の07:00–12:00 UTCとします。後続足は同じUTC日付の連続H1区間でなければなりません。
業者の実際の足区間を、過去の時差変更も含めUTCへ変換します。サーバー時刻の名前変更では不十分です。EURUSDの未決済・待機注文と結果不明の要求がない場合だけ準備・送信します。有効エピソードは1つです。判定漏れやデータ・保有状態が不確かなら見送りまたは取消とし、再接続後に古い機会を再生しません。他の保有リスクには別の管理が必要です。
| 要素 | 明示設定 | 役割と制限 |
|---|---|---|
| EMA20 / EMA50 | Close・SMA初期値・遅い傾きは5本差 | 環境B。価格条件は別 |
| ストキャスティクス14 / D3 / slowing3 | Low/High・Kは合計比・DはSMA | 新リセットと最初のK/D回復 |
| エピソード | クロスp+1…p+4、価格rまたはr+1 | 1機会。古いシグナルを使わない |
| 発注 | 最初の気配・固定Bid S/T・20:00 UTC決済 | 費用後に数量を切り下げ |
3. EMA条件下の新しいリセットだけで準備する
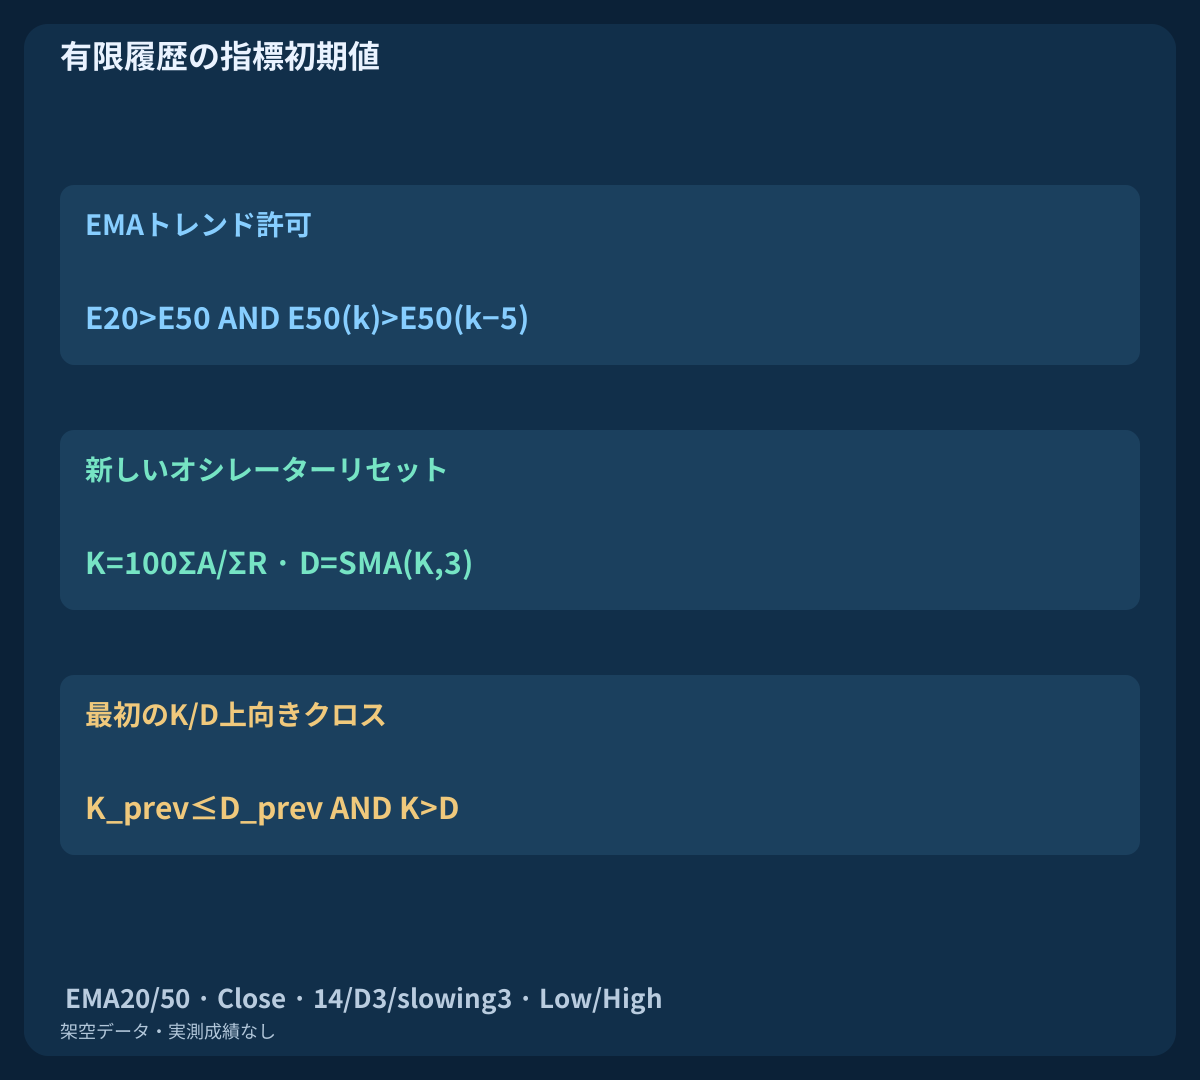
環境をB(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k−5)]と定義し、厳密な不等号でk54から評価します。Bに終値がE20より上という条件はありません。新しいリセットはZ(p)=[K(p−1)>20 AND K(p)≤20]です。待機中で適格、保有なし、B(p)=1のときだけ開始します。K≤20の継続は新リセットではありません。
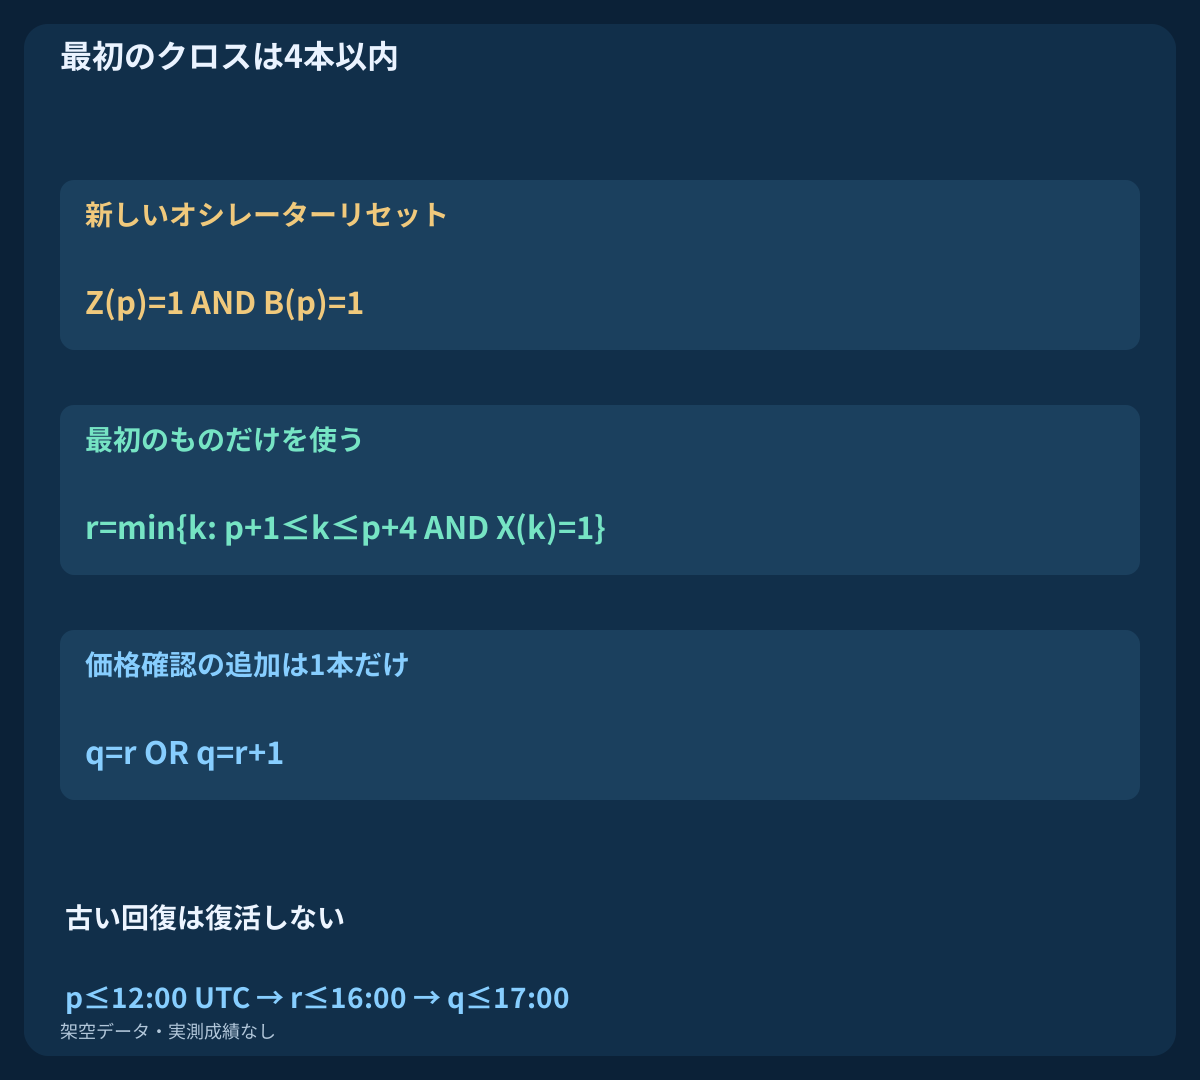
最初のクロスはp+1…p+4だけで探します。活動中の別リセットでもpや期限は動きません。欠損、H1の断絶、B=0は確認より先に取消です。p+4のクロスを調べてから期限切れにします。取消、期限切れ、適格化でエピソードを消費し、同じ足では再準備しません。次は後の適格な新Zが必要です。
4. EMAとストキャスティクスを完全に定義する
Nが20と50のそれぞれでE_N(N−1)=mean(C0…C(N−1))を初期値にし、以後E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1)とします。それ以前は利用不能です。ストキャスティクスではLL(k)=min[L(k−13)…L(k)]、HH(k)=max[H(k−13)…H(k)]、A(k)=C(k)−LL(k)、R(k)=HH(k)−LL(k)を定義します。主線K(k)=100ΣA/ΣRはk−2…kを使い、D(k)=[K(k)+K(k−1)+K(k−2)]/3です。Kはk15、Dはk17から存在します。
合計値の比は生の百分率の平均とは異なります。値幅合計ゼロならKは利用不能で、Dには有効なKが3つ必要です。ゼロ埋めや古い値の持ち越しをしません。MQL4のLow/Highはprice_field=0、MODE_MAINとMODE_SIGNALがKとDを選びます。最後の確定足はshift=1、前足はshift=2、shift=0は形成中です。端末の初期値と時刻付き出力を照合し、判定は未丸め値で行います。
5. 後の都合のよいクロスでなく最初の回復を使う
X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]と定義し、4本以内でp後の最初のXをrとします。K(r)が20未満でもこれが回復イベントです。20上への離脱は不要です。同じリセットの不都合な最初のクロスを捨て、後のものを選んではいけません。
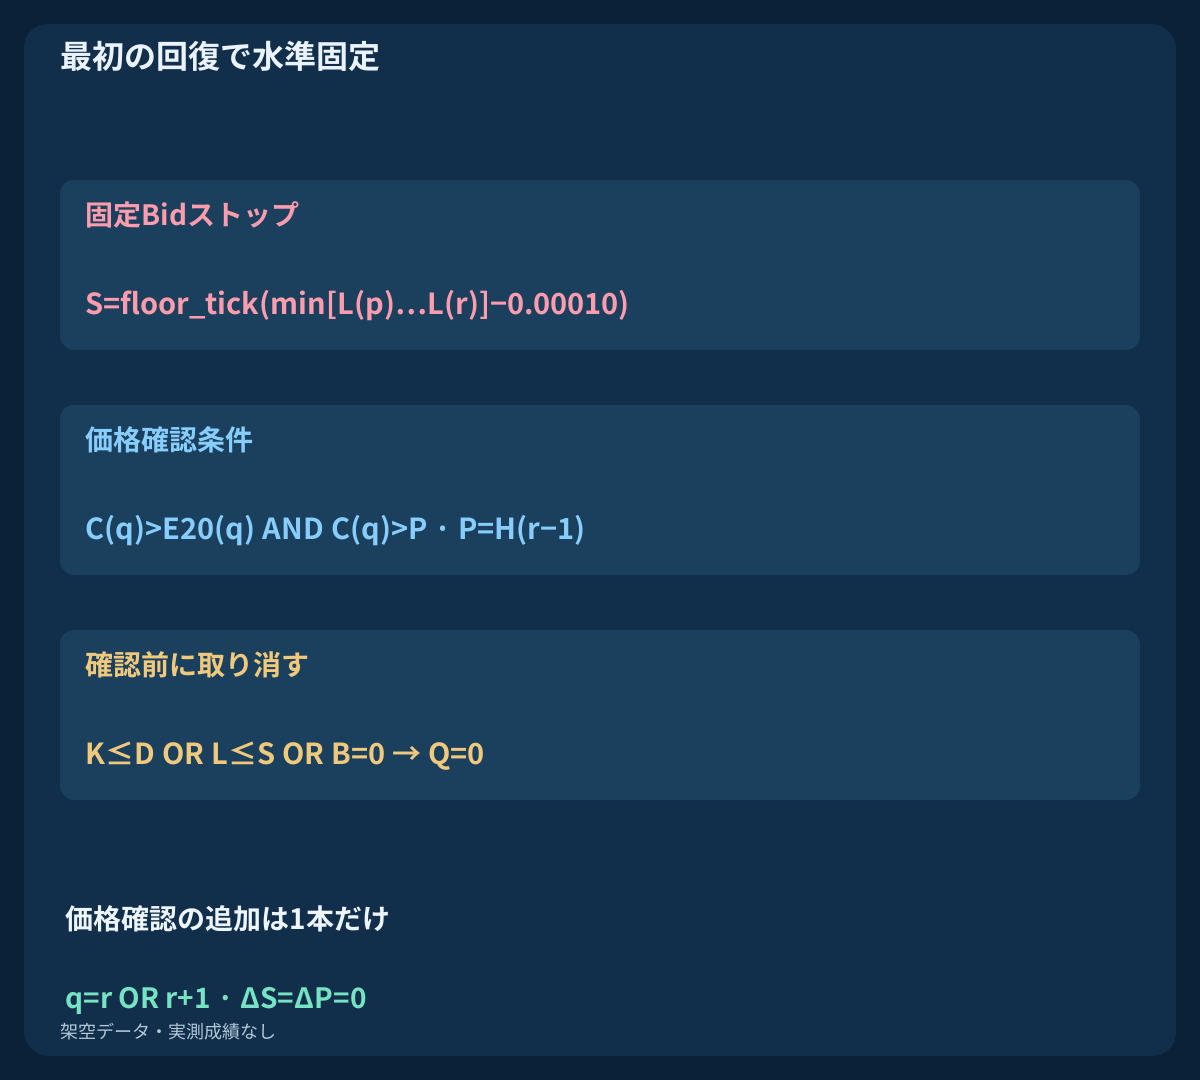
rで構造BidストップS=floor_tick(min[L(p)…L(r)]−0.00010)と価格障壁P=H(r−1)を固定します。1pip余裕はEURUSDの研究上の選択で、変動率推定ではありません。価格確認を待つ間も両方固定です。実tickを確認し、合成例ではtick=0.00001を仮定します。後の安値でSを広げたりPを置き換えたりしません。この小数点以下5桁の想定では、1ポイントも0.00001で、1pipは10ポイントです。
6. 価格確認には追加1本だけを与える
まずq=rを評価します。C(q)>E20(q)、C(q)>P、B(q)=1、K(q)>D(q)、足全体の安値がSより上を要求します。価格だけが未達なら残るのはq=r+1だけです。データやBの不成立、K≤D、L(q)≤Sは先に取消とします。それ以外はr+1の価格を調べてから期限切れにします。価格条件の同値は不成立、ストップ同値は無効化です。
条件通過の終値でQ=1となりエピソードを消費しますが、まだ約定ではありません。pは正午までなのでrは同日16:00、qは17:00までです。予定足の欠落は期限を延ばさず終了させます。回復をr+2へ移動しません。通過時にT=floor_tick(C(q)+3[C(q)−S])を固定します。目標はシグナル終値基準で、実際の純リスクの3倍ではありません。
7. 別の送信期限内で最初の気配値を判定する
適格終値t後、最初に観測したBid/Askの両気配値を1回だけ調べます。気配値の経過時間は0≤age≤2 s、送信までの時間は0≤elapsed<10 s、スプレッドはspread≤1.5 pips、追いかけ幅はAsk−C(q)≤3.0 pips、Askからストップの総距離は5–35 pips、予定純利益損失比は1.5以上です。Bid>max(S,P,E20(q))、正しい価格順序、Ask<Tも必要です。距離の境界を含む条件でも価格の厳密不等号は緩めません。
送信前に価格刻み、stop制約、同時保護、許可数量、余剰証拠金、EURUSD保有なしを確認します。最初の気配値が不適格、期限内に気配なし、明確な注文拒否なら機会を消費し、安い2番目を待ちません。秒の期限は未送信要求だけを制限し、成行注文の業者期限や送信済み要求の取消ではありません。
8. 4本の別々の架空履歴を再現する
すべて終値1.10000、時刻2026-07-06 09:00 UTCから始め、1 pip=0.00010とします。以後のpip変化は即時例+2×65,−2×8,+2×7、1本待ち例+2×65,−3×7,+2×8、期限切れ例+2×65,−3×8,+2×8、取消例+2×65,−3×7,+2×2,−5×1,+4×4です。始値は前終値、k0のみ始終値が同じです。高値はmax(始値,終値)より1pip上、安値はmin(始値,終値)より1pip下です。
行数は81,81,82,80、計324です。冒頭を共有する別々の学習例で、独立取引標本や実ポジションの連続ではありません。CSVは保有なしを仮定した指標とエピソードの計算で、送信注文も将来の取引結果も含みません。同日時間決済より前で終わります。比較は厳密な有理数、小数表示は近似です。
9. 20未満のクロスでも即時確認を読む
即時例のp=k73は2026-07-09 10:00 UTCに確定し、最初の回復r=k75は12:00 UTCです。Kは16.6667、Dは13.2479で、20未満も許可されています。終値1.11180はE20の1.111614と固定Pの1.11170を上回ります。Bも成立し、q=r、Q=1です。
pからrまでの最安値は1.11130、余裕込みストップはS=1.11120、目標はT=1.11360です。後の20離脱をエントリーイベントにはしません。各パネルは同じ確定足軸を使い、約定や利益は示しません。後述の最初の気配値の分岐が送信可否をまだ決めます。
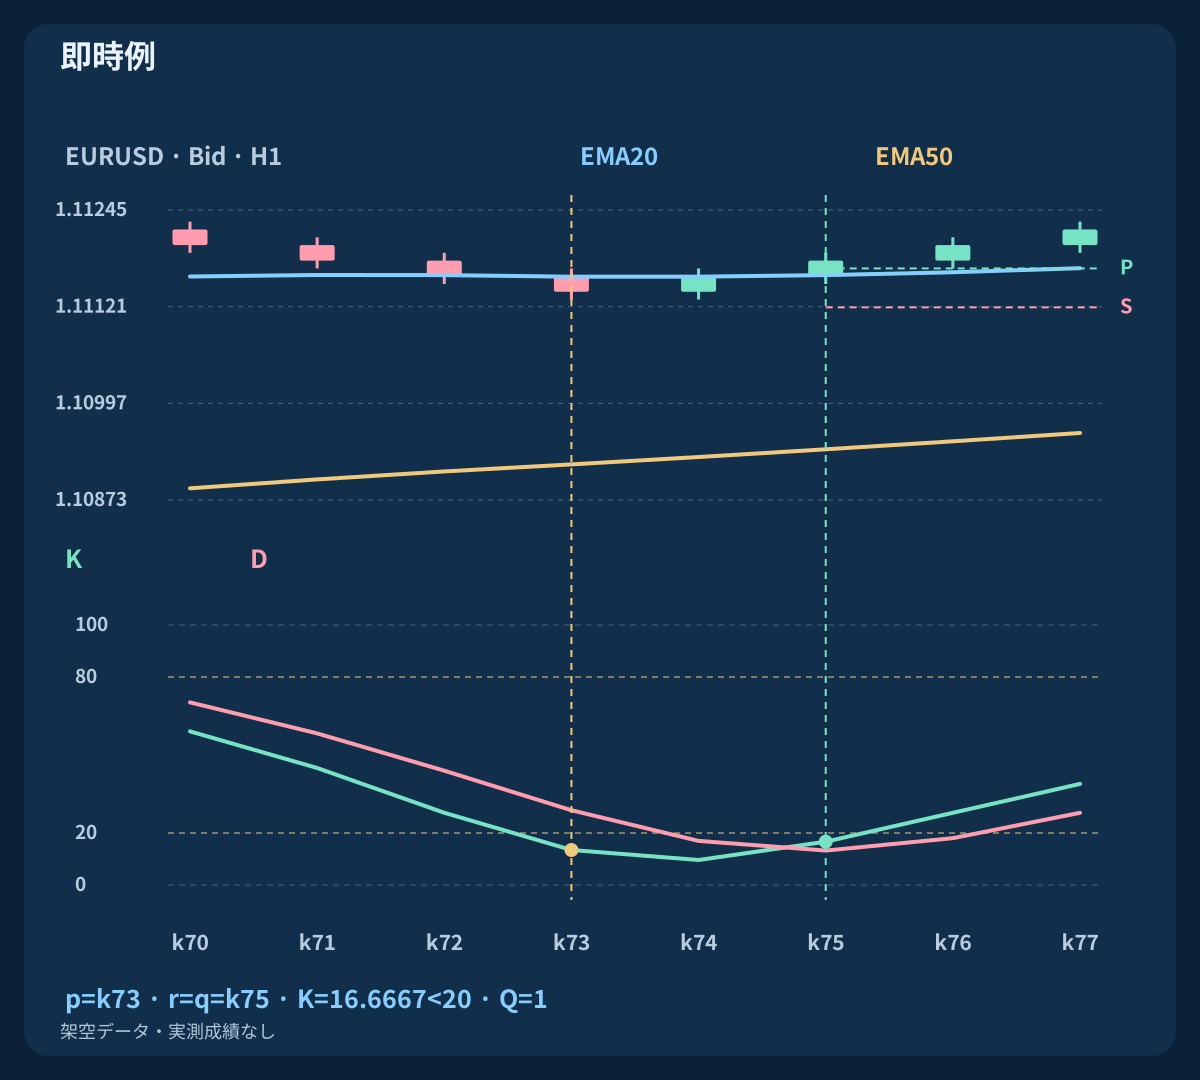
| 例 / 足 | Bid終値 | EMA20 | K | D | 動作 | Q |
|---|---|---|---|---|---|---|
| 即時例 · k73 | 1.11140 | 1.111594 | 13.4615 | 28.7464 | 準備 | 0 |
| 即時例 · k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | 条件通過の終値 | 1 |
| 1本待ち例 · k74 | 1.11130 | 1.111359 | 13.0435 | 10.0477 | 価格待ち | 0 |
| 1本待ち例 · k75 | 1.11150 | 1.111372 | 21.7391 | 14.1195 | 条件通過の終値 | 1 |
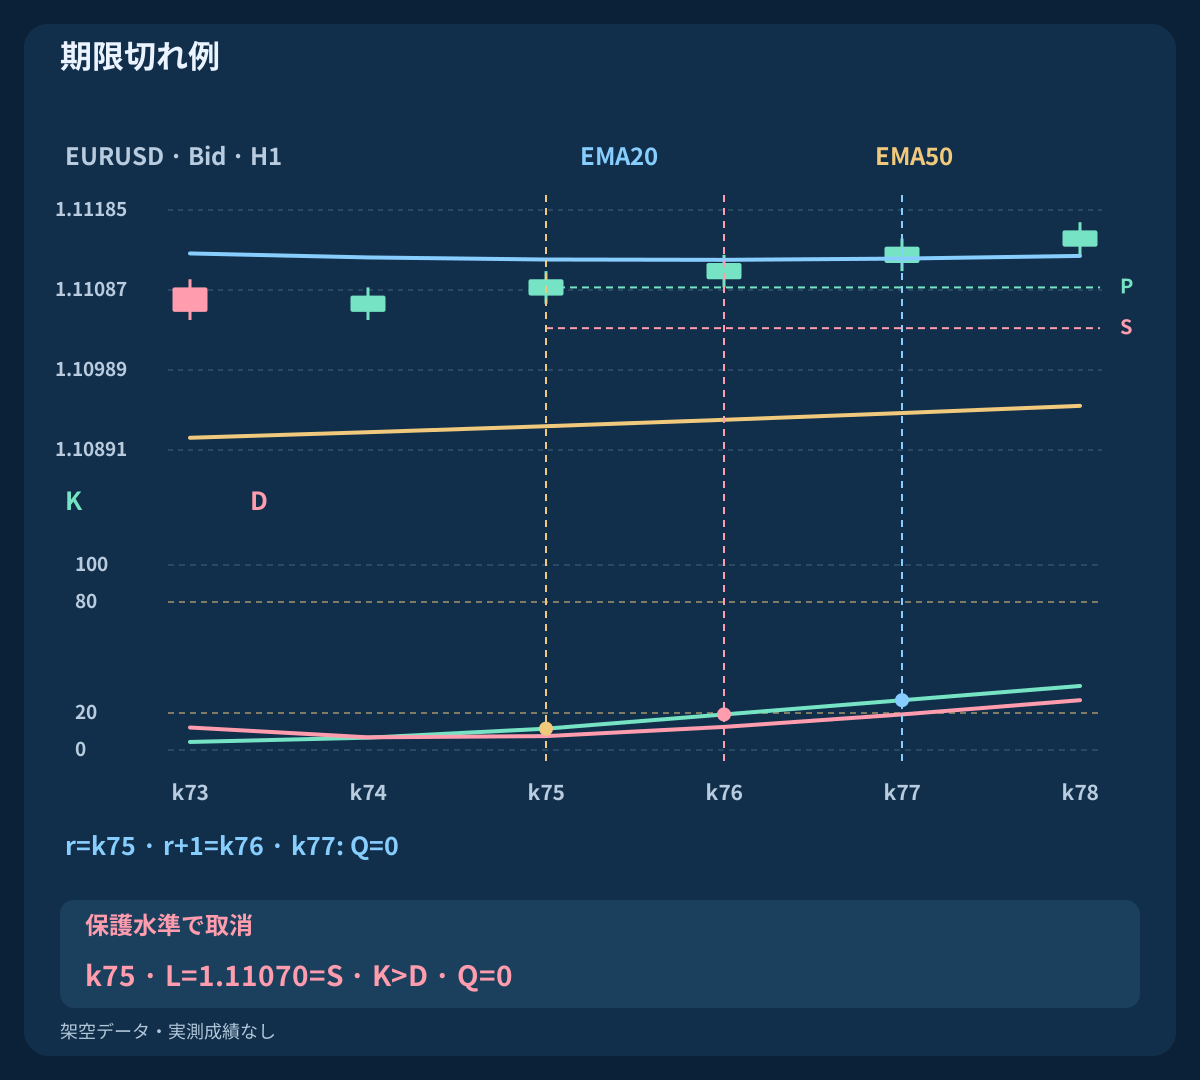
| 期限切れ例 · k76 | 1.11120 | 1.111238 | 19.2308 | 12.4786 | 価格確認期限切れ | 0 |
| 期限切れ例 · k77 | 1.11140 | 1.111254 | 26.9231 | 19.2308 | 古い回復は復活しない | 0 |
| 保護水準で取消 · k75 | 1.11080 | 1.111305 | 12.8571 | 11.1588 | 保護に接触:取消 | 0 |
10. ストップを動かさず宣言した1本を待つ
1本待ち例ではp=k72が09:00 UTC、最初のクロスr=k74が11:00 UTCに確定します。終値1.11130はE20の1.111359より下なので価格未確認です。rでS=1.11070とP=1.11120を固定します。最初のクロスを保持できるのは宣言済みの追加1本だけです。
q=k75、12:00 UTCでは終値1.11150がE20の1.111372とPを上回り、K>DとBが続き、安値もSより上です。X=0でもQ=1です。qは保存した最初の回復に対する価格確認で、新クロスではありません。Sは同じ、目標は1.11390です。決定や約定をrへ遡らせません。
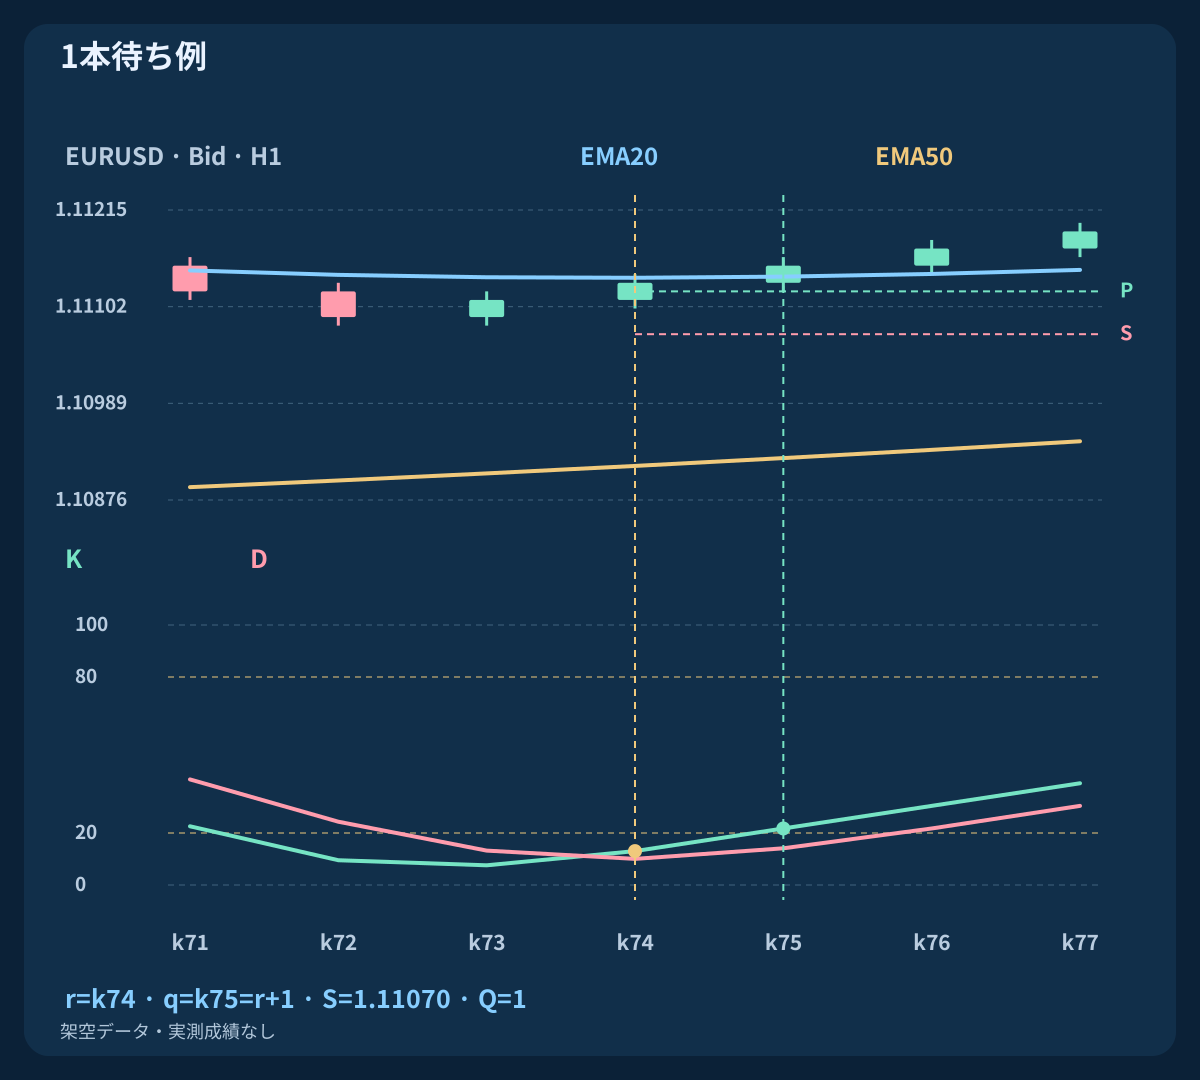
11. 期限切れと保護水準による取消を示す
期限切れ例はp=k72、最初のクロスr=k75です。最後の候補k76の終値1.11120はまだE20の1.111238より下なので、判定後に失効します。k77で価格は通過しますがX=0、Q=0のままです。後のよい見た目で復活させません。
取消例はr=k74まで1本待ち例と同じです。k75の安値は固定S=1.11070と同値です。K>Dのままでも確認前に取り消します。未保有なので実取引の損切りではなく、予定保護の無効化です。後のクロスや反発には消費足より後の新しい適格リセットが必要です。
12. 全費用後で最初の気配値の選択肢を比較する
即時例の固定決済を使います。最初の気配が12:00:02 UTCに1.11180 / 1.11192 Bid/Askなら、スプレッド1.2 pips、総ストップ距離7.2 pipsです。往復手数料0.6 pipと不利約定への総余裕1.0 pipを加え、予定損失8.8 pips、純目標余地15.2 pips、比率1.7273となり、業者条件を除く数値条件を通過します。
最初が1.11198 / 1.11210なら追いかけ幅はちょうど3.0 pipsで上限を含めて通過します。しかし損失10.6 pips、純目標13.4 pips、比率1.2642で、数量に関係なく棄却です。待って選んだ価格ではなく別々の最初の気配です。有効証拠金10000 USD、予算0.5%=50 USD、契約100000 EUR、pip価値10 USD/lot、刻み0.01なら適格例は0.56 lots、予定リスク49.28 USDです。数量を切り下げ最低未満は見送り、Ask買い/Bid決済でスプレッドを1回だけ数えます。実損失は余裕を超え得ます。
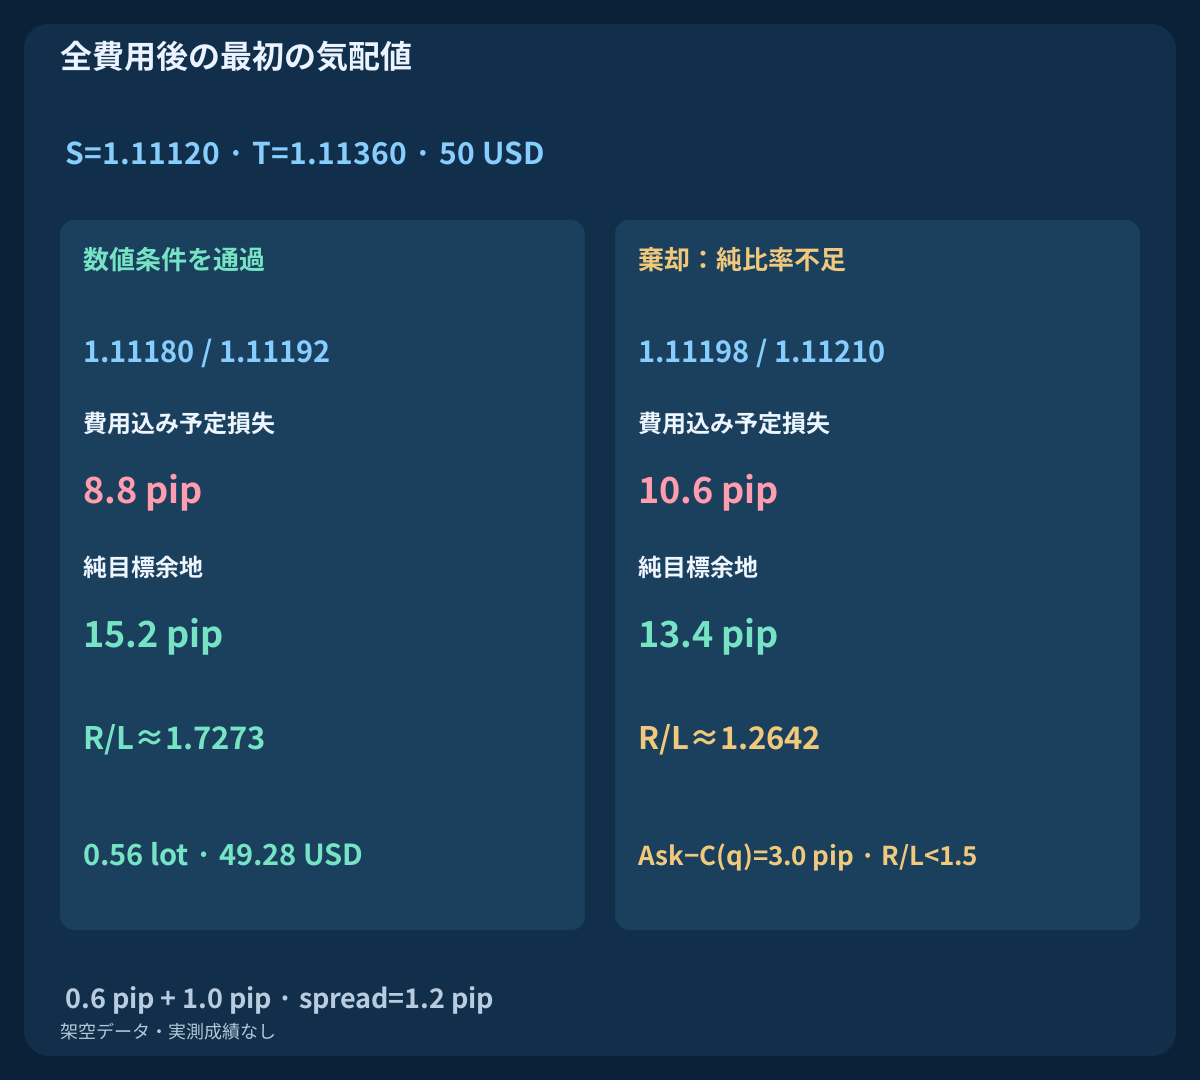
| 最初の気配 | Bid / Ask | ストップ(pip) | 損失+費用 | 純目標 | 比率 | 判定 |
|---|---|---|---|---|---|---|
| 許容例 | 1.11180 / 1.11192 | 7.2 | 8.8 | 15.2 | 1.7273 | 数値条件を通過 |
| 高い例 | 1.11198 / 1.11210 | 9.0 | 10.6 | 13.4 | 1.2642 | 棄却:純比率不足 |
13. 固定Bid決済と同日時間決済を守る
保有後もSとTを変えません。BUYのストップと目標はAskでなくBidで判定します。残っていればリセット当日20:00 UTC以降の最初の実行可能Bidで決済要求します。新クロスやEMA変化は別決済を加えず、建値移動、部分決済、追従、同じエピソードの自動再入場もありません。
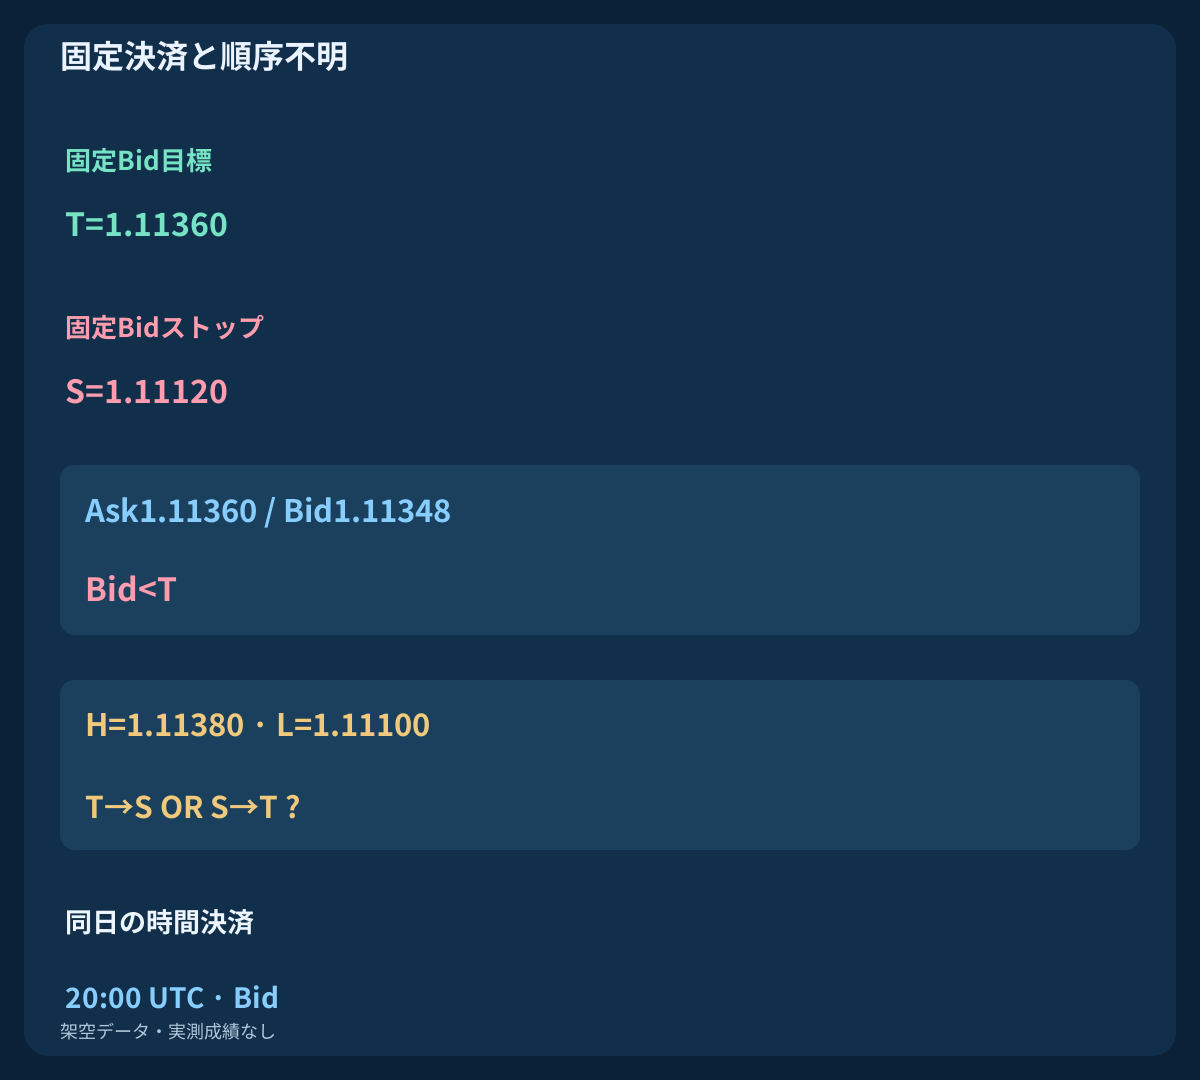
即時例のAsk1.11360 / Bid1.11348ではBid目標未到達です。別の仮の足H=1.11380、L=1.11100は両決済を含みますが到達順は不明です。tick順序を取得するか曖昧と記録し、有利な結果を選びません。この足はCSV外です。ギャップでストップ約定が悪化したり時間決済が遅れたりします。
14. 不明な注文状態を解決してから次の準備をする
p、r、q、正確な指標、P/S/T、最初の気配と経過時間、送信時刻、要求ID、数量、約定、承認済み保護を記録します。タイムアウトは拒否の証拠ではありません。再送や保有なしの判断前に業者の実注文・保有を照合します。BUY重複はリスクを倍増させ、期限内送信でも後に約定することがあります。
必要な保護がない約定なら管理された即時決済を要求し、保有と要求の解決まで新規停止です。失敗・部分決済後の残余も管理します。約定や復旧が20:00後なら最初の実行可能価格で決済を求めます。保護を広げたり失効シグナルを再生したりしません。実tickサイズ・価値、口座通貨換算、証拠金、swapを確認し、桁数だけで決めません。
15. 他の規則を変えずトレンド許可を検証する
Bとその取消だけを除く別案と比較します。リセット、最初のクロス期限、速いEMA価格条件C>E20、固定障壁、保護、気配規則、費用、数量、時間決済は同じです。遅いトレンド許可の比較であり、別案も価格確認にE20を使うのでオシレーター単独ではありません。
別案ごとに実際の順序で保有とエピソードを追います。1取引を除くと別の準備が可能になるため、完成した取引表から行を削るだけでは不十分です。後続データを確保し全試行設定を残し、純期待値、ドローダウン、不確実性、見送った勝ち、執行失敗を報告します。4本の架空履歴は定義と算術の確認で、収益性の証明ではありません。
16. 検証前に完全な仕様を確認する
UTCと適格時間、EMA初期値・傾き、全ストキャスティクス設定、新Z、最初のX、2つの期限を確認します。取消優先、固定P/S、厳密な価格条件、気配の鮮度、追いかけ上限、純比率、数量切り下げ、固定決済も確認します。拒否、失効、不明、約定を分け、都合のよい足を選ばず再現できることを求めます。
3本の新ガイドに続く最初の戦略です。次はMACDとストキャスティクスの順序付きダブルクロス、その後はSARとADXの制御された追従です。イベントと決済を混ぜません。この仕様は検証案を点検可能にするもので、実売買の推奨や指標追加による利益の主張ではありません。
よくある質問
開始には価格がEMAに触れる必要がありますか?
ありません。EMA条件下の新規ストキャスティクス低下でK≤20になれば準備します。価格確認は別で、見た目の近さや接触を要求しません。
最初の回復は20上への離脱も必要ですか?
いいえ。リセット後の最初の新しいK/D上向きクロスが回復です。即時例のKは20未満で、ゾーン離脱を加えれば別モデルです。
クロス後に価格をどれだけ待てますか?
回復足と次の確定H1足1本だけです。データ・環境の不成立、K≤D、固定ストップへの安値接触は先に取消です。後の確認は復活させません。
2回目のクロスで失敗した最初の回復を置き換えられますか?
できません。p+1からp+4の最初のクロスだけが機会を持ちます。棄却か期限切れで消費され、後の新しい適格リセットが必要です。
3距離の目標は純利益損失比3対1ですか?
違います。目標はシグナルBid終値と固定ストップ基準です。Ask、費用、丸めが予定純比率を決め、高い最初の気配は追いかけ幅を満たしても棄却されます。
図は利益の出たバックテストですか?
いいえ。4本の架空履歴と気配値の選択肢で算術と順序を確認しています。実約定、実測収益、市販EA実績はありません。
出典と研究上の注記
MetaQuotesはiMA、iStochastic、OrderSend、銘柄仕様、およびストキャスティクスの合計値の比による基準を公開しています。有限EMA初期値、エピソード、期限、固定保護、費用仮定、合成履歴は本稿独自の検証仕様です。標準端末との一致、実測収益、市販EAの挙動は主張しません。CSVにOHLCと計算を収録し、判定には未丸めの有理数演算を使います。
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
学習用の検証仕様です。履歴、気配値、約定計画は架空です。FXにはリスクがあり、指標・ストップ・予算は利益や実損失上限を保証しません。