

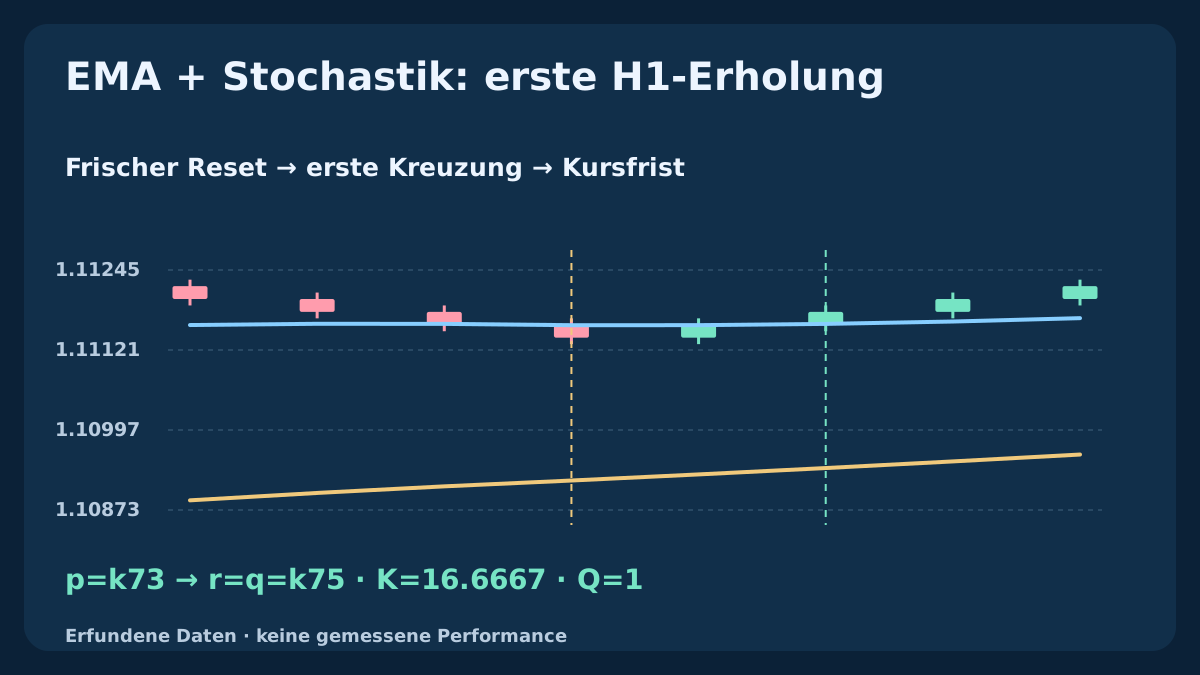
Dieses reine BUY-Modell untersucht die erste Stochastik-Erholung nach einem frischen Reset innerhalb eines definierten EMA-Trends. Reset, erste K/D-Kreuzung und abgeschlossene Kursbestätigung sind getrennte Schritte vor einer einzigen Entscheidung am ersten Kurs. Vier reproduzierbare erfundene Verläufe zeigen sofortige Bestätigung, zulässiges Warten um eine Kerze, Ablauf und Abbruch bei Berührung des geplanten Stops. Die Regeln definieren ein Experiment, keine nachgewiesene Rentabilität.
1. Die Hypothese der ersten Erholung definieren
EMA fasst verzögerten Kurskontext zusammen; Stochastik ordnet den Schluss in die jüngste Spanne ein. Untersucht wird, ob frischer Oszillator-Rücksetzer, erste Erholung und zeitlich begrenzte Kursbestätigung nach Kosten eine brauchbare Gruppe möglicher Fortsetzungssignale bilden. Beide verwenden überlappende Kurse. Übereinstimmung ist kein unabhängiger Vorteilsnachweis.
Nur EURUSD BUY wird untersucht. Der Kurs muss keine EMA berühren: Der Oszillator definiert den Rücksetzer, nicht optische Nähe zum Durchschnitt. Das unterscheidet sich von bestehenden Kursabweisungs- und Stochastik-Swingstrategien. Diese Version enthält weder SELL, Nachkaufen, Pyramidisieren, diskretionären Rücktest, Trailing noch automatische Umkehr.
Die MACD/Stochastik-Strategie mit geordneter Doppelkreuzung definiert das vollständige H1-Modell mit Drei-Kerzen-Frist, verworfenen Reihenfolgen, Kurskosten und festen Ausstiegen.
2. Einstellungen, UTC-Zulässigkeit und Positionszustand festlegen
Abgeschlossene EURUSD-Bid-H1-OHLC, EMA20/50 auf Close ohne Verschiebung und Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High verwenden. Mindestens 55 gültige abgeschlossene Kerzen einschließlich Reset verlangen. Reset p darf Montag bis Donnerstag um 07:00–12:00 UTC schließen. Folgekerzen müssen ununterbrochene H1-Intervalle desselben UTC-Datums sein.
Echte Brokerintervalle einschließlich historischer Zeitumstellungen nach UTC zuordnen; Serverzeit umzubenennen reicht nicht. Nur ohne offene oder ausstehende EURUSD-Exponierung und ungeklärte Anfrage scharfstellen und senden. Eine aktive Episode. Bei verpasster Auswertung oder unsicheren Daten beziehungsweise Positionen auslassen oder abbrechen; nach Wiederverbindung keine alte Gelegenheit nachspielen. Andere Portfolioexponierung braucht eigene Kontrollen.
| Baustein | Festgelegte Einstellung | Aufgabe oder Grenze |
|---|---|---|
| EMA20 / EMA50 | Close; SMA-Start; langsame Steigung über fünf Kerzen | Erlaubnis B; eigener Kursfilter |
| Stochastik14 / D3 / Slowing3 | Low/High; Summenquotient K; SMA D | Frischer Reset und erste K/D-Erholung |
| Episode | Kreuzung p+1…p+4; Kurs r oder r+1 | Eine Gelegenheit; keine alten Signale |
| Ausführung | Erster Kurs; Bid-S/T; Ausstieg20:00 UTC | Kosten vor abgerundeter Größe |
3. Nur bei frischem Reset mit EMA-Erlaubnis scharfstellen
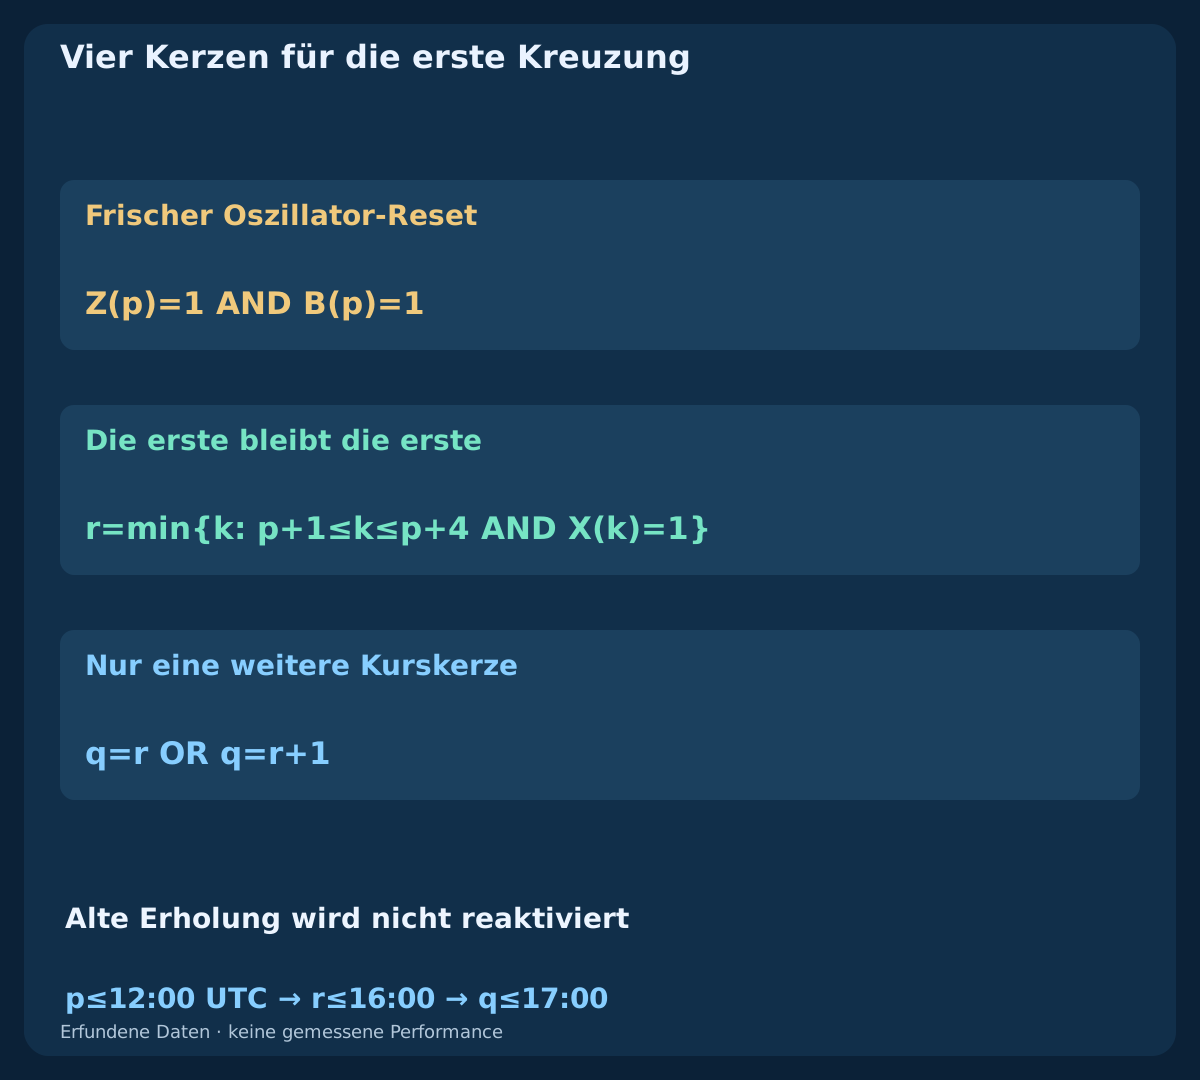
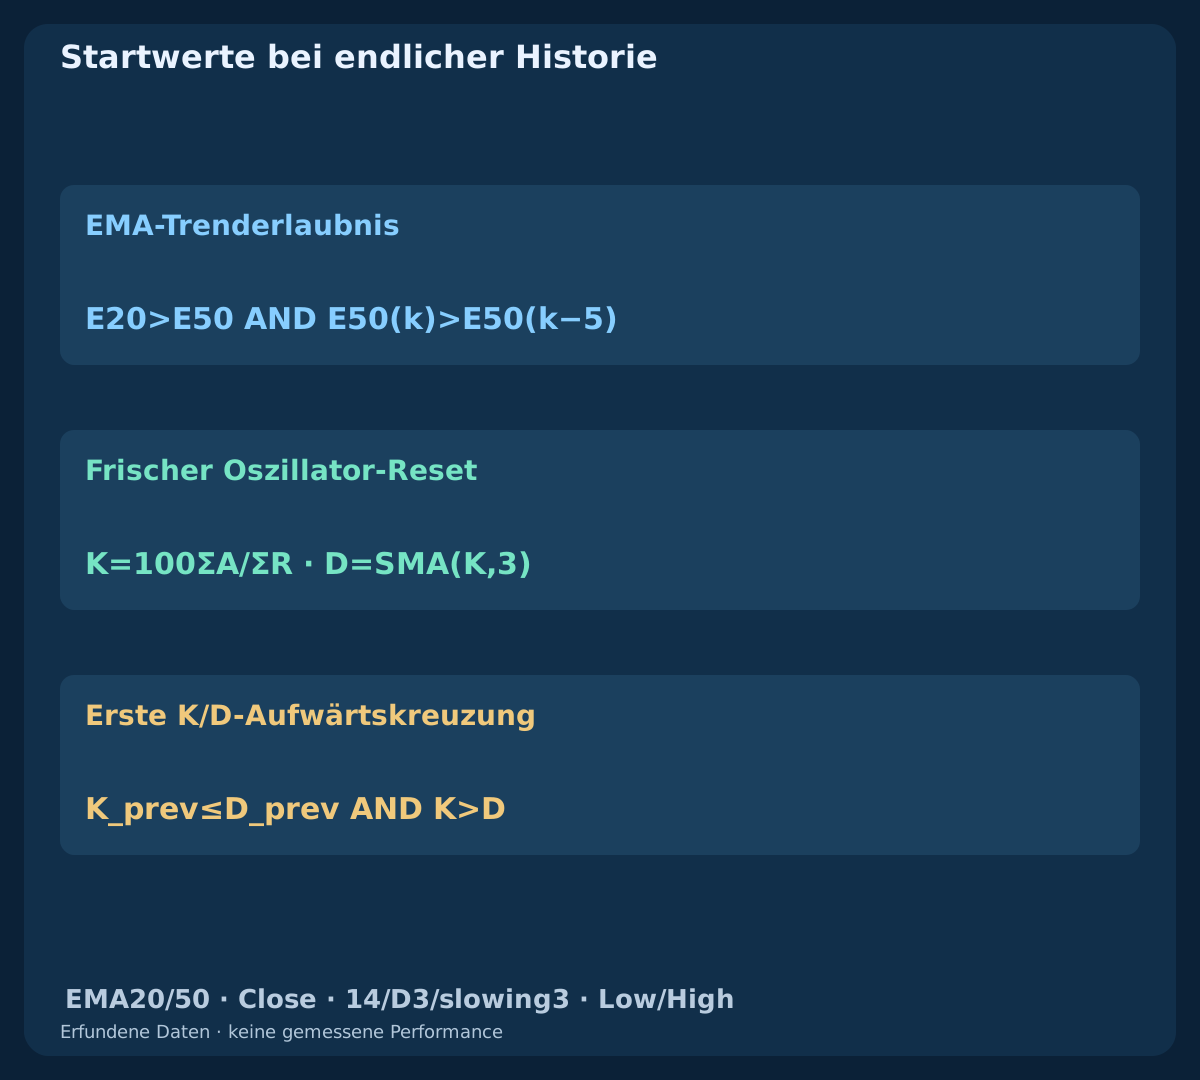
Es gilt B(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k−5)] mit strikten Vergleichen, erstmals bei k54. B verlangt keinen Schluss über E20. Der frische Reset ist Z(p)=[K(p−1)>20 AND K(p)≤20]. Nur im Leerlauf, zeitlich zulässig, ohne Position und bei B(p)=1 scharfstellen. Ein anhaltendes K≤20 ist kein neuer Reset.
Die erste Erholungskreuzung nur bei p+1…p+4 suchen. Ein weiterer Reset setzt weder p noch Frist zurück. Fehlende Daten, unterbrochenes Intervall oder B=0 brechen vor Bestätigung ab. Eine Kreuzung bei p+4 vor dem Ablauf prüfen. Abbruch, Ablauf oder Qualifikation verbrauchen die Episode; auf derselben Kerze darf keine neue starten. Dafür ist ein späteres zulässiges frisches Z nötig.
4. EMA und Stochastik vollständig berechnen
Für N gleich 20 und 50 mit E_N(N−1)=mean(C0…C(N−1)) beginnen, danach E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Frühere Werte sind nicht verfügbar. Für Stochastik gelten LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) und R(k)=HH(k)−LL(k). Hauptlinie K(k)=100ΣA/ΣR nutzt k−2…k; D(k)=[K(k)+K(k−1)+K(k−2)]/3. K beginnt bei k15, D bei k17.
Der Quotient von Summen ist etwas anderes als der Mittelwert roher Prozente. Summierter Bereich null macht K nicht verfügbar; D braucht drei gültige K. Keine Nullwerte oder alten Werte einsetzen. In MQL4 ist Low/High price_field=0; MODE_MAIN und MODE_SIGNAL wählen K und D. Die letzte abgeschlossene Kerze liegt bei shift=1, ihre Vorgängerin bei shift=2; shift=0 bildet sich. Native Startwerte und Zeitstempel vergleichen, bevor Gleichheit behauptet wird; ungerundet entscheiden.
5. Die erste frische K/D-Erholung verwenden
Definiere X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. r ist das erste X nach p innerhalb der vier Kerzen. Das ist die Erholung, auch wenn K(r) unter 20 bleibt; ein Austritt über 20 ist nicht erforderlich. Eine ungünstige erste Kreuzung darf nicht zugunsten einer späteren desselben Resets verworfen werden.
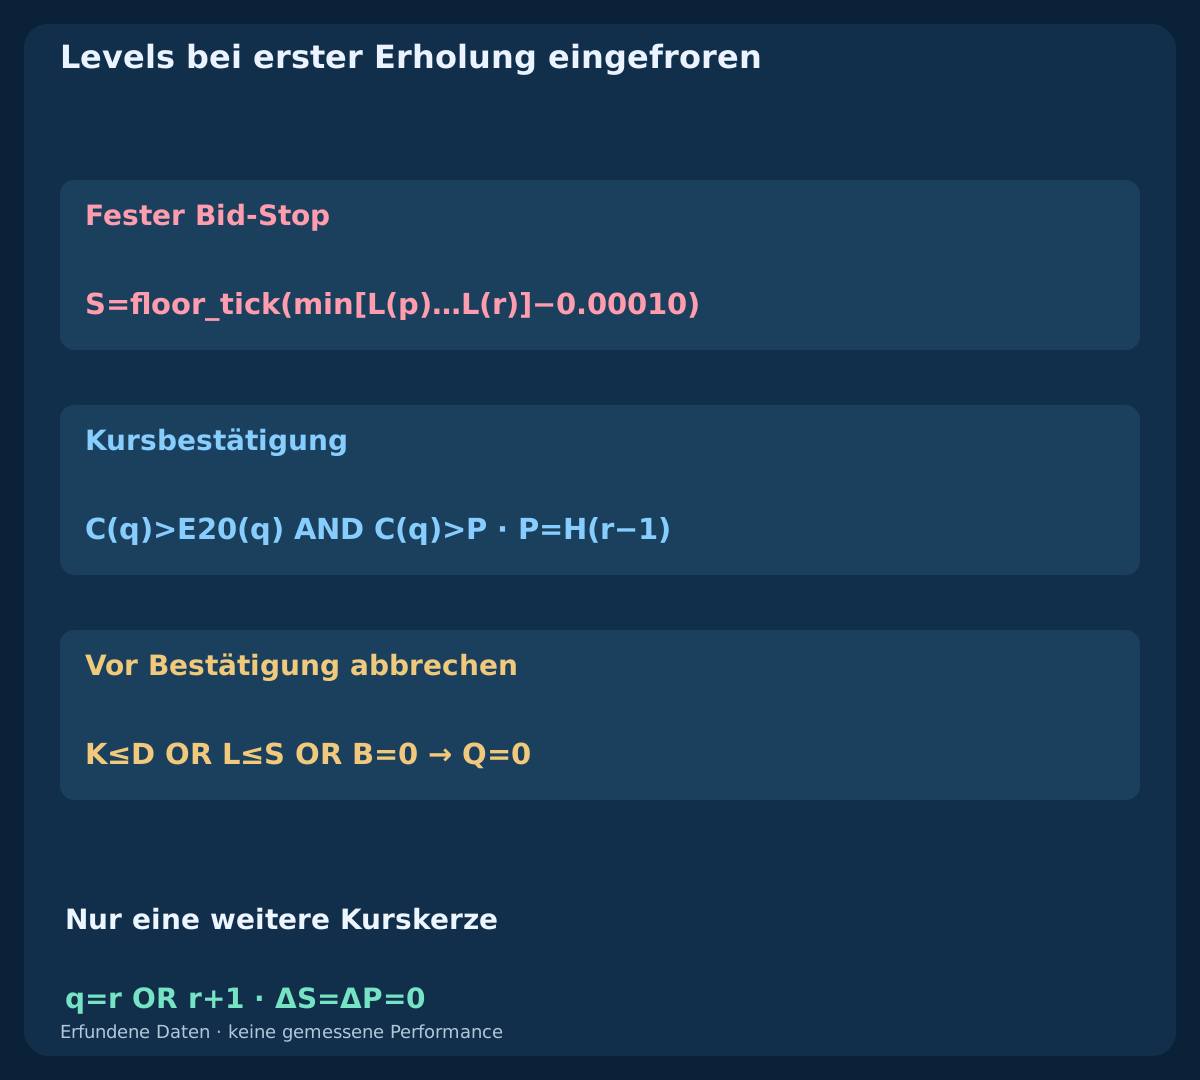
Bei r den strukturellen Bid-Stop S=floor_tick(min[L(p)…L(r)]−0.00010) und die Kursbarriere P=H(r−1) einfrieren. Der Ein-Pip-Puffer ist eine festgelegte EURUSD-Forschungsannahme, keine Volatilitätsschätzung. Während des Wartens bleiben beide fest. Die tatsächliche Tickgröße muss bekannt sein; das Beispiel nimmt tick=0.00001 an. Spätere Tiefs dürfen S nicht erweitern oder P ersetzen. Bei der angenommenen fünfstelligen Notierung entspricht ein Point ebenfalls 0.00001; ein Pip entspricht zehn Points.
6. Der Kursbestätigung nur eine weitere Kerze geben
Zuerst q=r auswerten. C(q)>E20(q), C(q)>P, B(q)=1 und K(q)>D(q) verlangen; das gesamte Kerzentief muss über S liegen. Scheitert nur der Kurs, bleibt ausschließlich q=r+1. Ungültige Daten oder B, K≤D oder L(q)≤S brechen zuerst ab. Sonst den Kurs auf r+1 vor Ablauf prüfen. Gleichheit an Kursbarrieren reicht nicht; am Stop macht sie ungültig.
Ein passender Schluss setzt Q=1 und verbraucht die Episode, ist aber keine Ausführung. Bei p bis Mittag liegt r spätestens um 16:00 und q um 17:00 desselben Tages. Eine fehlende erwartete Kerze beendet statt verlängert die Gelegenheit. Die Erholung darf nicht auf r+2 verschoben werden. Bei Qualifikation T=floor_tick(C(q)+3[C(q)−S]) einfrieren: Das Ziel hängt am Signalschluss, nicht am Dreifachen tatsächlichen Nettorisikos.
7. Einen ersten Kurs in einem eigenen Sendefenster prüfen
Nach qualifiziertem Schluss t genau den ersten beobachteten beidseitigen Kurs prüfen. Verlange Kursalter 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤3.0 pips, Bruttoabstand Ask zum Stop innerhalb 5–35 pips und geplantes Nettoertrags-Verlust-Verhältnis mindestens 1.5. Zusätzlich Bid>max(S,P,E20(q)), gültig geordnete Preise und Ask<T. Einschließende Abstandsgrenzen ersetzen keine strikten Kursvergleiche.
Vor dem Senden Preisraster, Stopgrenzen, beigefügten Schutz, erlaubtes Volumen, freie Margin und weiterhin fehlende offene oder ausstehende EURUSD-Exponierung prüfen. Schlechter erster Kurs, kein Kurs vor Frist oder ausdrückliche Ablehnung verbrauchen die Chance; nicht auf einen günstigeren zweiten warten. Sekunden begrenzen nur ungesendete Anfragen. Sie sind kein Brokerablauf für Marktaufträge und stornieren keine gesendete Anfrage.
8. Vier getrennte erfundene Verläufe rekonstruieren
Alle starten mit Schluss 1.10000 bei 2026-07-06 09:00 UTC und 1 pip=0.00010. Folgende Änderungen in Pips: sofort +2×65,−2×8,+2×7, verzögert +2×65,−3×7,+2×8, abgelaufen +2×65,−3×8,+2×8, abgebrochen +2×65,−3×7,+2×2,−5×1,+4×4. Eröffnung gleich vorherigem Schluss; bei k0 stimmen beide überein. Hoch ein Pip über max(Eröffnung,Schluss), Tief ein Pip unter min(Eröffnung,Schluss).
Die Fälle enthalten 81,81,82,80 Zeilen, insgesamt 324. Sie teilen Anfänge und sind getrennte Lehrfälle, keine unabhängigen Handelsstichproben oder tatsächlichen Folgepositionen. CSV erfasst Indikatoren und Episoden unter der Annahme, dass keine offenen oder ausstehenden Positionen die Zulässigkeit einschränken, ohne gesendete Aufträge oder spätere Ergebnisse. Es endet vor dem Tageszeitausstieg. Exakte rationale Vergleiche bestimmen Gleichheit; Dezimalanzeigen sind Annäherungen.
Alle vier erfundenen OHLC-Verläufe und Episodenberechnungen herunterladen
9. Sofortige Bestätigung mit einer Kreuzung unter 20 lesen
Im sofortigen Fall schließt p=k73 bei 2026-07-09 10:00 UTC. Erste Erholung ist r=k75 um 12:00 UTC. K beträgt 16.6667 und D 13.2479; K unter 20 ist erlaubt. Schluss 1.11180 übersteigt E20 1.111614 und festes P 1.11170. B besteht, somit q=r und Q=1.
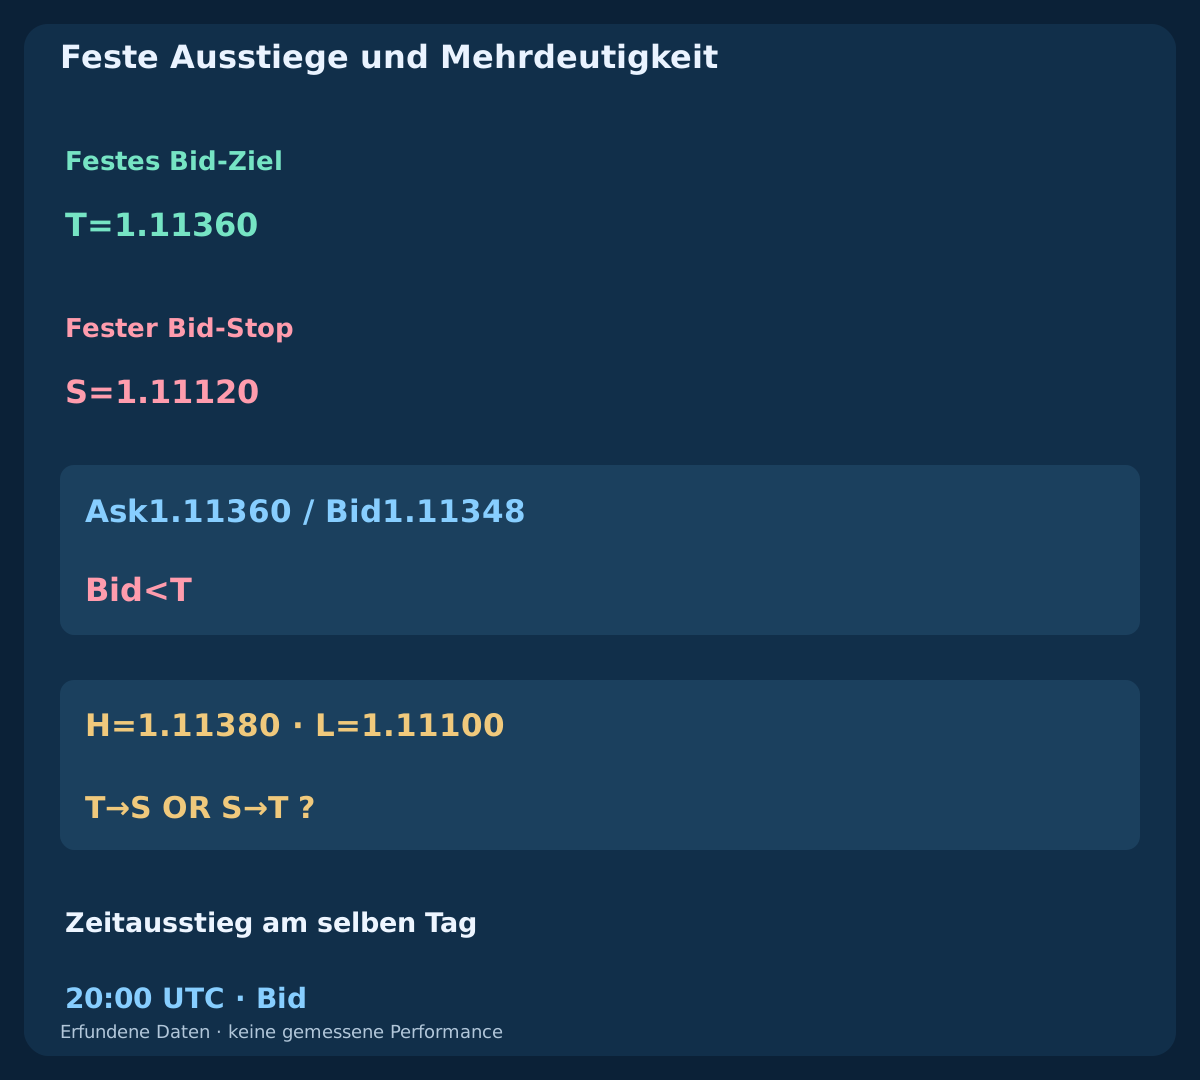
Das tiefste Tief von p bis r ist 1.11130, der gepufferte Stop S=1.11120 und das Ziel T=1.11360. Der spätere Austritt über 20 ist kein Einstiegsereignis. Alle Panels teilen eine Kerzenachse; Ausführung und Gewinn fehlen bewusst. Die späteren Alternativen des ersten Kurses entscheiden erst, ob gesendet werden darf.
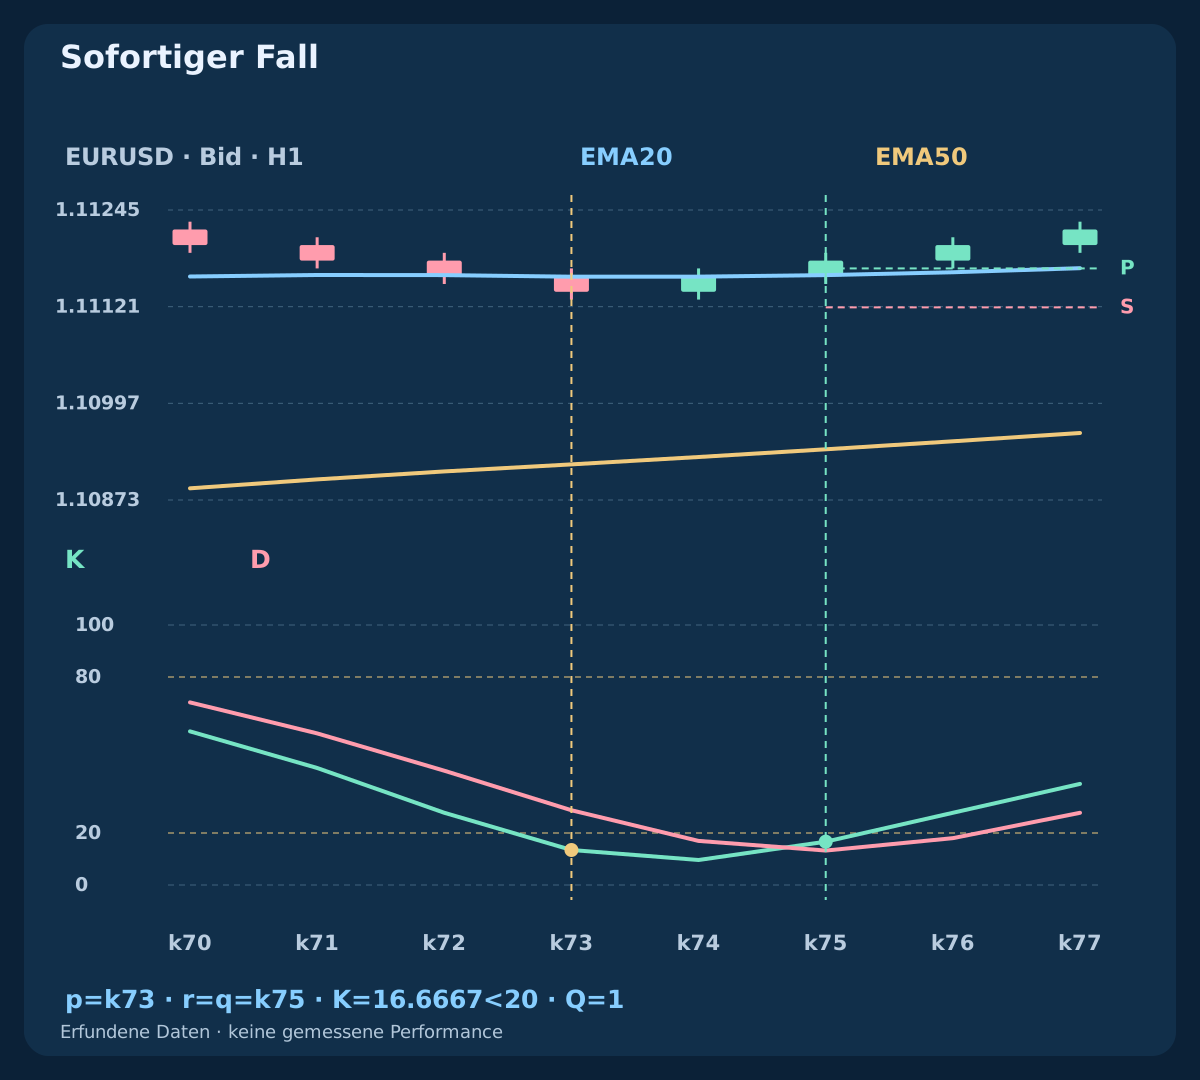
| Fall / Kerze | Bid-Schluss | EMA20 | K | D | Episodenaktion | Q |
|---|---|---|---|---|---|---|
| Sofortiger Fall · k73 | 1.11140 | 1.111594 | 13.4615 | 28.7464 | Scharfstellen | 0 |
| Sofortiger Fall · k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | Qualifizierter Schluss | 1 |
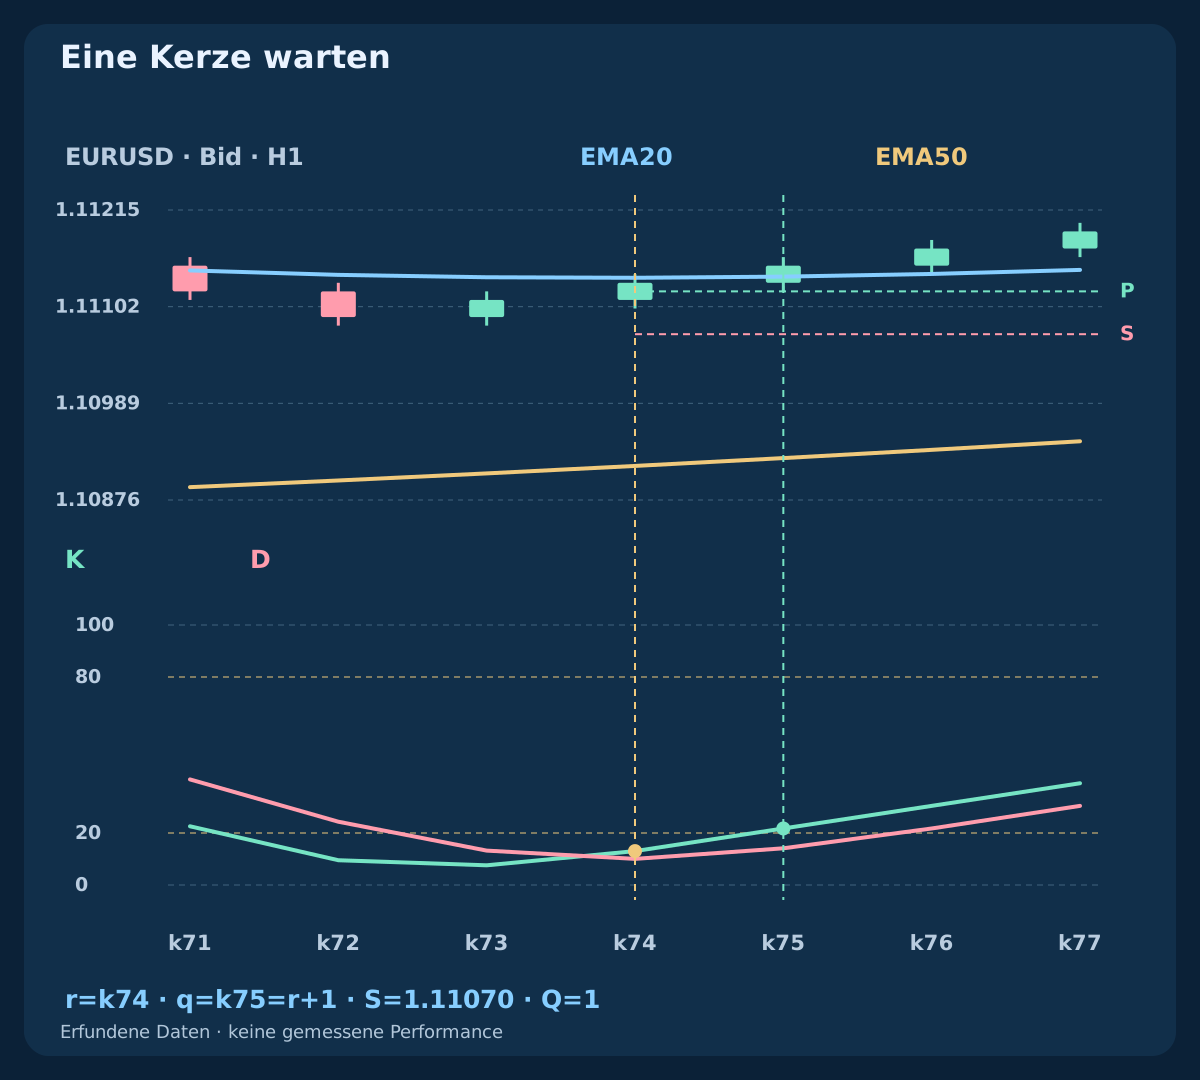
| Eine Kerze warten · k74 | 1.11130 | 1.111359 | 13.0435 | 10.0477 | Auf Kurs warten | 0 |
| Eine Kerze warten · k75 | 1.11150 | 1.111372 | 21.7391 | 14.1195 | Qualifizierter Schluss | 1 |
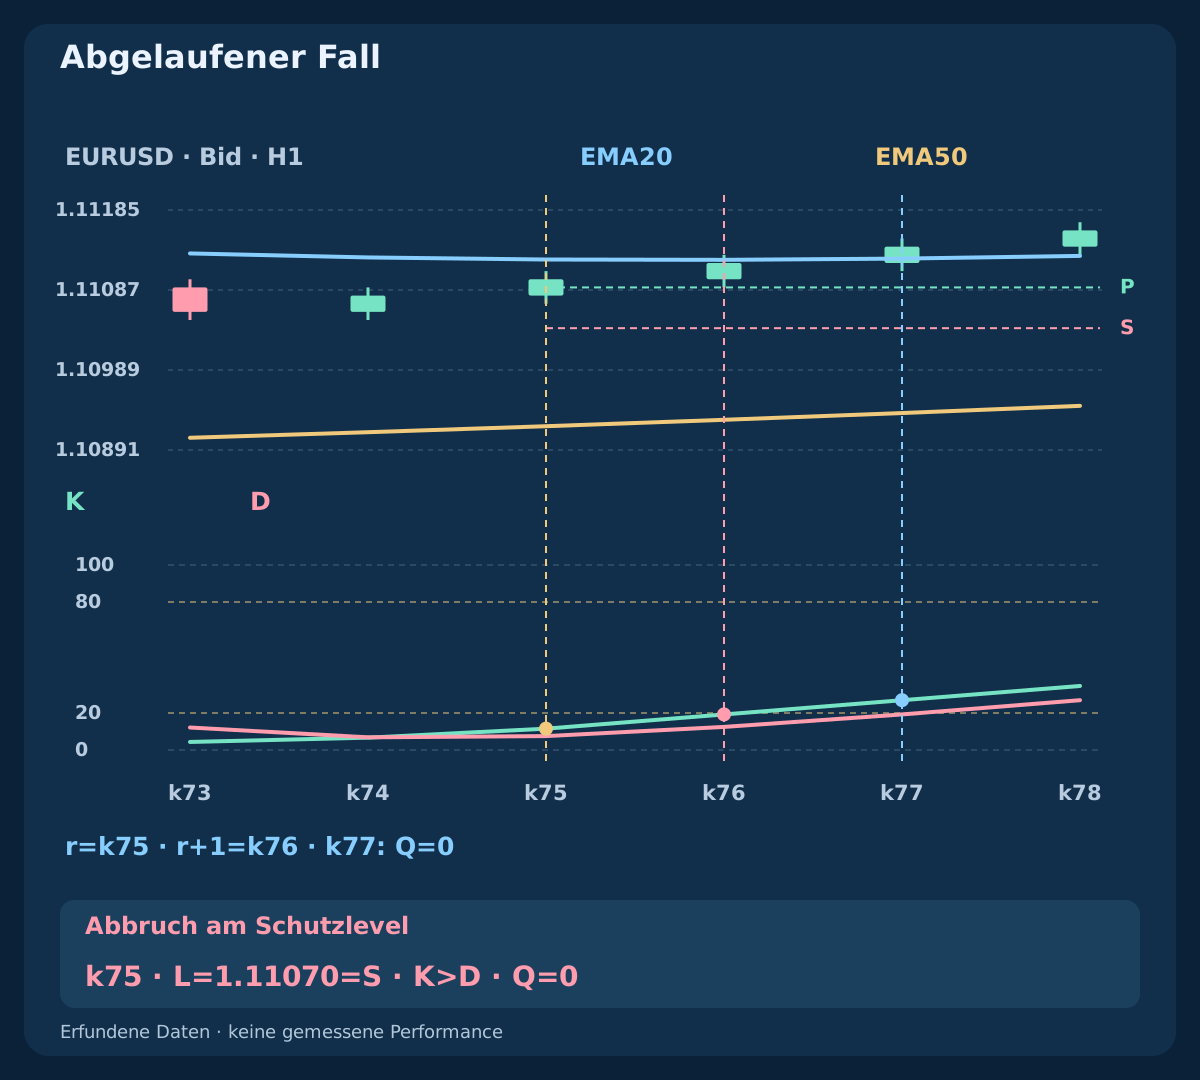
| Abgelaufener Fall · k76 | 1.11120 | 1.111238 | 19.2308 | 12.4786 | Kursfrist abgelaufen | 0 |
| Abgelaufener Fall · k77 | 1.11140 | 1.111254 | 26.9231 | 19.2308 | Alte Erholung wird nicht reaktiviert | 0 |
| Abbruch am Schutzlevel · k75 | 1.11080 | 1.111305 | 12.8571 | 11.1588 | Schutz berührt: abbrechen | 0 |
10. Das erlaubte Warten nutzen, ohne den Stop zu verschieben
Im verzögerten Fall schließt p=k72 um 09:00 UTC und die erste Kreuzung r=k74 um 11:00 UTC. Schluss 1.11130 liegt unter E20 1.111359; der Kurs bestätigt noch nicht. Bei r S=1.11070 und P=1.11120 festhalten. Nur die ausdrücklich erlaubte Zusatzkerze darf diese erste Kreuzung weiterverwenden.
Bei q=k75 um 12:00 UTC übersteigt Schluss 1.11150 E20 1.111372 und P. K>D und B bleiben gültig, das Tief über S. Q=1 trotz X=0: q bestätigt den Kurs zur gespeicherten ersten Erholung, ist keine neue Kreuzung. S bleibt gleich, Ziel wird 1.11390. Entscheidung oder Ausführung nie auf r zurückdatieren.
11. Ablauf und Abbruch am Schutzlevel zeigen
Im abgelaufenen Fall gilt p=k72 und erste Kreuzung r=k75. Bei k76, der letzten Kandidatin, bleibt Schluss 1.11120 unter E20 1.111238; danach ablaufen lassen. Bei k77 besteht der Kurs schließlich, aber X=0 und Q bleibt null. Das bessere spätere Bild reaktiviert die Episode nicht.
Der abgebrochene Fall teilt den verzögerten Verlauf bis r=k74. Bei k75 entspricht das Tief genau S=1.11070. Vor Bestätigung abbrechen, obwohl K>D bleibt. Noch wurde keine Position eröffnet: Es geht um ungültigen geplanten Schutz, nicht einen gemeldeten Stopverlust. Weitere Kreuzungen oder Erholungen benötigen einen neuen zulässigen Reset nach der verbrauchten Kerze.
12. Alternative erste Kurse nach vollständigen Kosten vergleichen
Die festen Ausstiege des sofortigen Falls nutzen. Lautet der erste Bid/Ask um 12:00:02 UTC 1.11180 / 1.11192, sind Spread 1.2 pips und Brutto-Stopabstand 7.2 pips. Kommission für Hin- und Rückweg 0.6 pip plus gesamte Ausführungsreserve 1.0 pip ergeben geplanten Verlust 8.8 pips, Nettoziel 15.2 pips und Verhältnis 1.7273. Numerische Bedingungen bestehen, vorbehaltlich Brokerprüfung.
Wäre der erste Kurs 1.11198 / 1.11210, beträgt der Einstiegsaufschlag exakt 3.0 pips und besteht die einschließende Grenze. Verlust 10.6 pips, Nettoziel 13.4 pips und Verhältnis 1.2642 verlangen dennoch Ablehnung, unabhängig von Lots. Es sind alternative erste Kurse, keine Auswahl nach Warten. Mit Eigenkapital 10000 USD, Budget 0.5%=50 USD, Kontrakt 100000 EUR, Pipwert 10 USD/lot und Volumenschritt 0.01 liefert der passende Kurs 0.56 lots und Risiko 49.28 USD. Abrunden, unter Mindestgröße auslassen und Spread nur einmal über Ask-Einstieg/Bid-Ausstiege erfassen; tatsächlicher Verlust kann die Reserve übersteigen.
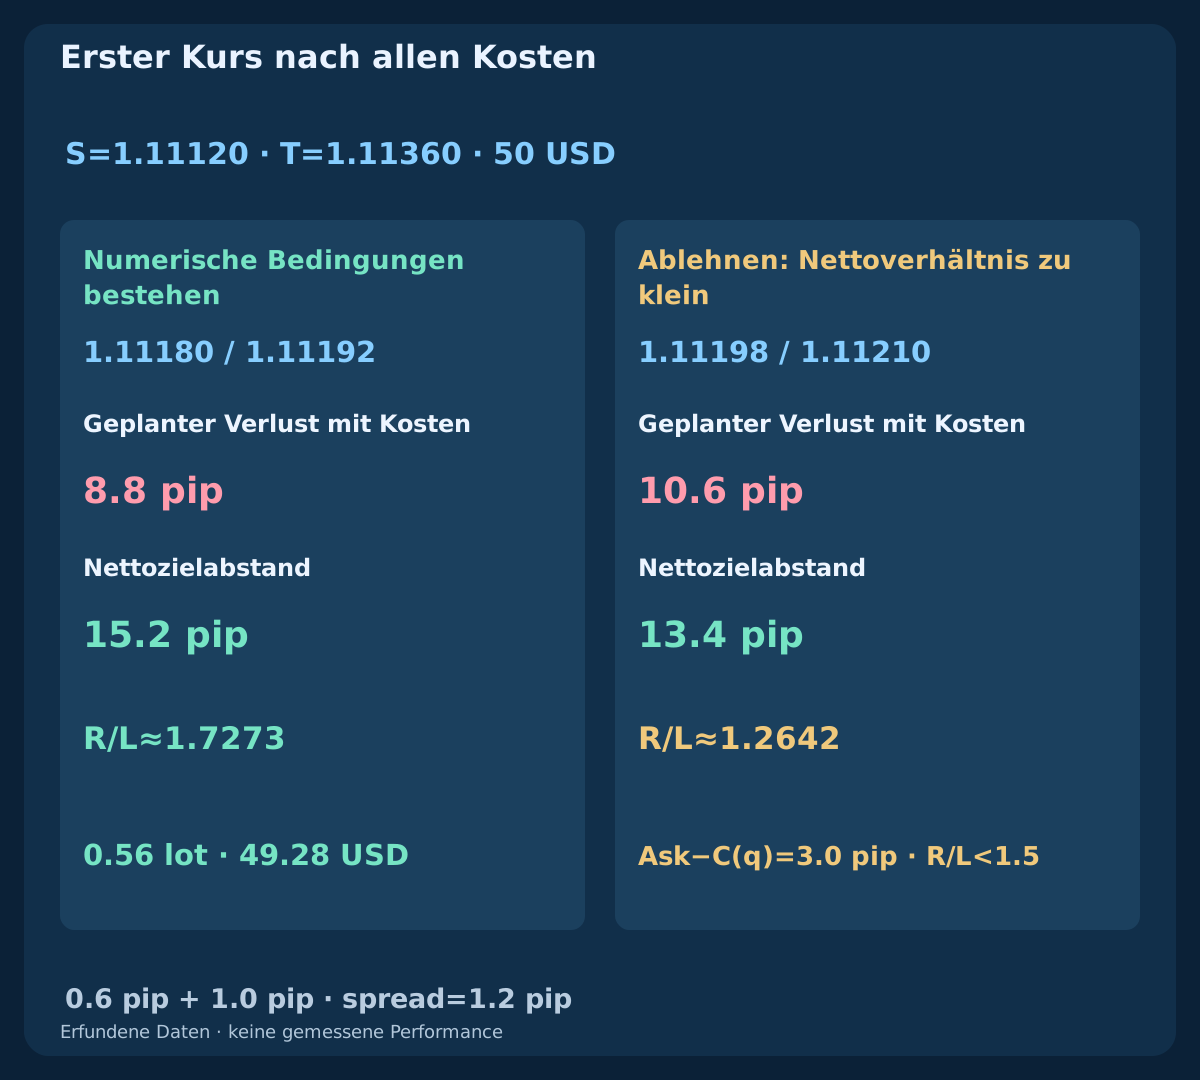
| Erster Kurs | Bid / Ask | Stop (Pip) | Verlust + Kosten | Nettoziel | Verhältnis | Entscheidung |
|---|---|---|---|---|---|---|
| Geeignet | 1.11180 / 1.11192 | 7.2 | 8.8 | 15.2 | 1.7273 | Numerische Bedingungen bestehen |
| Teuer | 1.11198 / 1.11210 | 9.0 | 10.6 | 13.4 | 1.2642 | Ablehnen: Nettoverhältnis zu klein |
13. Bid-Ausstiege festhalten und am selben Tag schließen
S und T nach Einstieg unverändert lassen. BUY-Stop und -Ziel gelten auf Bid, nicht Ask. Falls noch offen, beim ersten ausführbaren Bid ab 20:00 UTC am Reset-Tag Schließung anfordern. Neue Kreuzungen oder EMA-Änderungen sind keine zusätzlichen Ausstiege; weder Break-even, Teilschließung, Trailing noch automatische alte Wiedereinstiege.
Im sofortigen Beispiel erreicht Ask1.11360 / Bid1.11348 das Bid-Ziel nicht. Eine gesonderte hypothetische Kerze mit H=1.11380 und L=1.11100 umfasst beide Ausstiege, ohne Reihenfolge. Tickchronologie verwenden oder Mehrdeutigkeit kennzeichnen, keinen Gewinn auswählen. Diese Kerze gehört nicht zum CSV; Lücken können Stops verschlechtern oder die Zeitschließung verzögern.
14. Ungewisse Anfragen vor einer neuen Episode abgleichen
p, r, q, exakte Indikatoren, P/S/T, ersten Kurs samt Alter, Sendezeit, Anfragekennung, Volumen, Ausführungen und akzeptierten Schutz protokollieren. Timeout beweist keine Ablehnung. Brokeraufträge und Positionen vor Wiederholung oder Freigabe abgleichen; doppelte BUY kann Exponierung verdoppeln. Eine rechtzeitig gesendete Anfrage kann nach Frist ausgeführt werden.
Fehlt beim Fill der vorgeschriebene Schutz, kontrollierte sofortige Schließung anfordern und neue Einstiege bis zur Klärung blockieren. Restpositionen nach gescheiterten oder teilweisen Schließungen weiter verwalten. Erfolgt Ausführung oder Wiederherstellung erst nach 20:00, beim ersten ausführbaren Kurs schließen lassen. Schutz nicht still erweitern, abgelaufene Setups nicht wiederholen. Reale Tickgröße und -wert, Kontowährungsumrechnung, Margin und Swaps prüfen; Dezimalstellen bestimmen dies nicht allein.
15. Trendfreigabe bei sonst gleichen Regeln testen
Das Modell mit einer Variante vergleichen, die nur B samt dessen Abbruch entfernt. Reset, erstes Kreuzungsfenster, schnelle EMA-Kursbedingung C>E20, feste Barriere, Schutz, Kursregeln, Kosten, Größe und Zeitausstieg bleiben. Getestet wird die langsame Trendfreigabe; die Variante nutzt weiterhin E20 und ist kein reines Oszillatormodell.
Jede Variante mit eigenem chronologischem Positions- und Episodenzustand führen. Ein entfernter Trade kann ein späteres Setup ermöglichen; ausgewählte Zeilen aus der fertigen Liste zu löschen reicht nicht. Spätere Daten zurückhalten und alle getesteten Parameter speichern. Nettoerwartung, Drawdown, Unsicherheit, verpasste Gewinner und Ausführungsfehler berichten. Vier erfundene Verläufe prüfen Definitionen und Rechnung, keine Rentabilität.
16. Vor dem Test die ganze Spezifikation prüfen
UTC und Zulässigkeit, EMA-Start und Steigung, vollständige Stochastik, frisches Z, erstes X und beide Fristen prüfen. Abbruchpriorität, feste P/S, strikte Kursgrenzen, Kursfrische, Einstiegsaufschlag, Nettoverhältnis, abgerundete Lots und Ausstiege bestätigen. Abgelehnt, abgelaufen, ungeklärt und ausgeführt getrennt erfassen. Andere Leser müssen ohne passende Kerzenauswahl reproduzieren können.
Dies ist die erste Strategie nach den drei neuen Kombinationsleitfäden. Als Nächstes folgen MACD und Stochastik mit geordneter Doppelkreuzung, danach SAR und ADX mit kontrolliertem Trailing. Ereignisse und Ausstiege bleiben getrennte Modelle. Die Spezifikation macht eine Forschungsidee prüfbar; sie empfiehlt keine Liveposition und behauptet keinen Gewinn durch einen weiteren Indikator.
Häufige Fragen
Muss der Kurs zum Start eine EMA berühren?
Nein. Ein frischer Stochastik-Abwärtsdurchgang zu K≤20 startet die Episode bei EMA-Erlaubnis. Kursbestätigung ist getrennt; optische Nähe oder Berührung wird nicht verlangt.
Muss die erste Erholung zugleich die Zone 20 verlassen?
Nein. Gemeint ist die erste frische K/D-Aufwärtskreuzung nach dem Reset. Im sofortigen Beispiel bleibt K unter 20. Ein Zonenaustritt wäre eine andere Regel.
Wie lange darf die Kursbestätigung nach der Kreuzung warten?
Sie wird auf der Erholungskerze und genau einer weiteren abgeschlossenen H1-Kerze geprüft. Ungültige Daten, verlorener Kontext, K≤D oder Tief am Stop brechen zuerst ab. Späteres Bestehen reaktiviert nichts.
Darf eine zweite Kreuzung die gescheiterte erste ersetzen?
Nein. Nur die erste Kreuzung zwischen p+1 und p+4 besitzt die Gelegenheit. Ablehnung oder Ablauf verbrauchen sie; erforderlich ist ein späterer frischer zulässiger Reset.
Bedeutet das Drei-Abstands-Ziel netto drei zu eins?
Nein. Das Ziel nutzt Signalschluss auf Bid und festen Stop. Ask, Kosten und Rundung bestimmen das geplante Nettoverhältnis; der teurere erste Kurs scheitert trotz eingehaltenem Aufschlag.
Sind die Grafiken ein profitabler Backtest?
Nein. Vier erfundene Verläufe und Kursalternativen prüfen Arithmetik und Ereignisfolge. Es gibt keine realen Ausführungen, gemessenen Renditen oder kommerziellen EA-Ergebnisse.
Quellen und Forschungsnotizen
MetaQuotes dokumentiert iMA, iStochastic, OrderSend und Symboleigenschaften sowie die Stochastik-Referenz als Quotient von Summen. Endliche EMA-Startwerte, Episoden, Fristen, Schutz, Kosten und synthetische Verläufe sind unsere eigene Forschungsspezifikation. Weder native Gleichheit noch gemessene Erträge oder kommerzielles EA-Verhalten werden behauptet. CSV liefert OHLC und Berechnungen; ungerundete rationale Arithmetik bestimmt die Ereignisse.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Forschungsspezifikation zu Lehrzwecken. Verläufe, Kurse und Ausführungspläne sind erfunden. Forex birgt Risiken; Indikatoren, Stops und Budgets garantieren weder Gewinn noch einen maximalen tatsächlichen Verlust.