

لا يخبرك رصيد صاعد أو عائد كبير كيف حققه المستشار الآلي، أو ما بقي مفتوحًا، أو هل يستطيع حساب آخر تكرار الظروف نفسها. يبدأ التقييم المفيد بالسجل، ثم يفحص المخاطر التي تحمّلها الحساب لإنتاج تلك النتيجة.
اتبع هذا التسلسل: حدّد الأدلة، وطابق صافي القيمة مع التدفقات النقدية، واقرأ عدة مقاييس معًا، وسجّل ما بقي مجهولًا. المثال التالي افتراضي. يقيّم سجلًا صغيرًا، ولا يرتّب المنتجات أو يثبت ربحية مستشار آلي.
1. حدّد السجل الذي تقيّمه بدقة
احتفظ بورقة مراجعة مؤرخة لحساب واحد وإعدادات موثقة. يجيب الاختبار التاريخي والاختبار الأمامي على حساب تجريبي والحساب الحقيقي عن أسئلة مختلفة. ميّز بينها بدل وصل منحنياتها لتبدو كسجل متصل.
- الهوية: الوسيط/الخادم، حساب حقيقي أم تجريبي، العملة ووحدات قياسية أم سنت، رابط المتابعة ووقت المراجعة.
- الاستراتيجية: إصدار المستشار، ملف المعلمات، الرموز، الأطر الزمنية، طريقة حساب اللوت والتغييرات خلال الفترة.
- التغطية: أول وآخر سجل متاح، آخر تحديث، المرشحات، الفترات المفقودة وإتاحة المراكز المفتوحة.
- سياق الحساب: الإيداعات والسحوبات والائتمانات والرافعة والصفقات اليدوية والمستشارون الآخرون وملفات تصدير الصفقات وصافي القيمة المتاحة.
تاريخ الحساب الطويل ليس تلقائيًا تاريخًا طويلًا للإعدادات الحالية. علّم تغييرات الإصدار وزيادات المخاطر واستبدال الحساب. إذا تعذر إعادة بناء الإعدادات أو الفترة السابقة، أبقِ هذا القيد واضحًا بدل إسناد نتيجة الحساب كلها إلى المستشار المستخدم اليوم.
2. تحقّق من المصدر وافصل نتيجة الحساب عن نتيجة المستشار
توفر المتابعة المتصلة بالوسيط أدلة أكثر من لقطة شاشة، لكن اقرأ ما يشمله التحقق فعلًا. تميّز Myfxbook بين مطابقة التاريخ لسجلات الوسيط والتحقق من امتلاك ناشر الحساب صلاحيات التداول. لا يثبت أي منهما الكود الذي أرسل كل صفقة ولا يضمن النتائج المقبلة. افحص نوع الحساب وآخر تحديث ناجح كلًا على حدة.
قد يحتوي الحساب على صفقات يدوية وعدة أنظمة. طابق سجل التذاكر مع التشغيل الموثق ونطاق Magic Number؛ فالرقم أو التعليق وحده لا يحسم الإسناد. افحص المرشحات والتاريخ المحذوف من العرض. توثق FX Blue مرشحات تاريخ بدء النشر واقتطاع الوسطاء للتاريخ؛ لذلك لا يعني غياب صفقة من القائمة عدم وجود تداول سابق.
3. ضع الرصيد وصافي القيمة جنبًا إلى جنب
يسجل الرصيد تغيّرات الحساب المحققة، ويعكس صافي القيمة أيضًا القيمة الحالية للمراكز المفتوحة وفق حساب الوسيط. افحص الائتمانات والرسوم ولا تفترض اتفاق جميع الحسابات على طريقة واحدة. قد يغلق النظام أرباحًا صغيرة بينما يحتفظ بخسارة مفتوحة كبيرة. إذا كانت الأرباح والخسائر المفتوحة مخفية أو قديمة، ظل هذا الجزء من التقييم غير مكتمل.
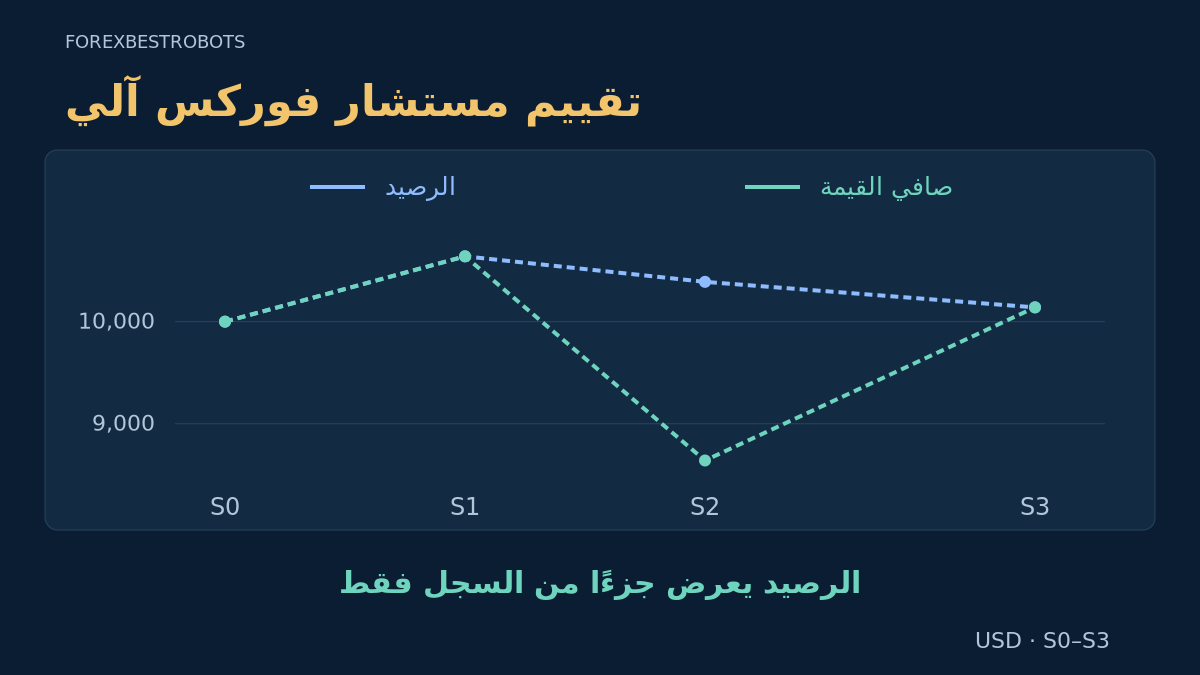
تأمل هذه اللقطات الافتراضية بالدولار، دون إيداعات أو سحوبات أو ائتمانات أو تعديلات أخرى. البداية عند S0. بحلول S1 أُغلقت ثماني تذاكر بالكامل وربحت كل منها $80 صافيًا. وبحلول S2 أُغلقت تذكرة عند −$250 وبقيت الأخيرة بنتيجة عائمة −$1,750 شاملة الرسوم المستحقة. وعند S3 أُغلقت الأخيرة عند −$250 ولم يبقَ مركز مفتوح.
| اللقطة | الرصيد · USD | الربح/الخسارة المفتوحة · USD | صافي القيمة · USD |
|---|---|---|---|
| S0 | $10,000 | $0 | $10,000 |
| S1 | $10,640 | $0 | $10,640 |
| S2 | $10,390 | −$1,750 | $8,640 |
| S3 | $10,140 | $0 | $10,140 |
تنتهي النتيجة المغلقة عند +$140، أي +1.4% من مبلغ البداية $10,000. لكن صافي القيمة عند S2 لا يتجاوز $8,640. تعافي التذكرة المفتوحة في النهاية جزء افتراضي من المثال، وليس مبررًا لافتراض تعافي الخسائر المستقبلية. لا تكشف اللقطات الأسعار أو قيم الحساب بين الملاحظات.
4. اسأل عمّا يقيسه رقم التراجع فعلًا
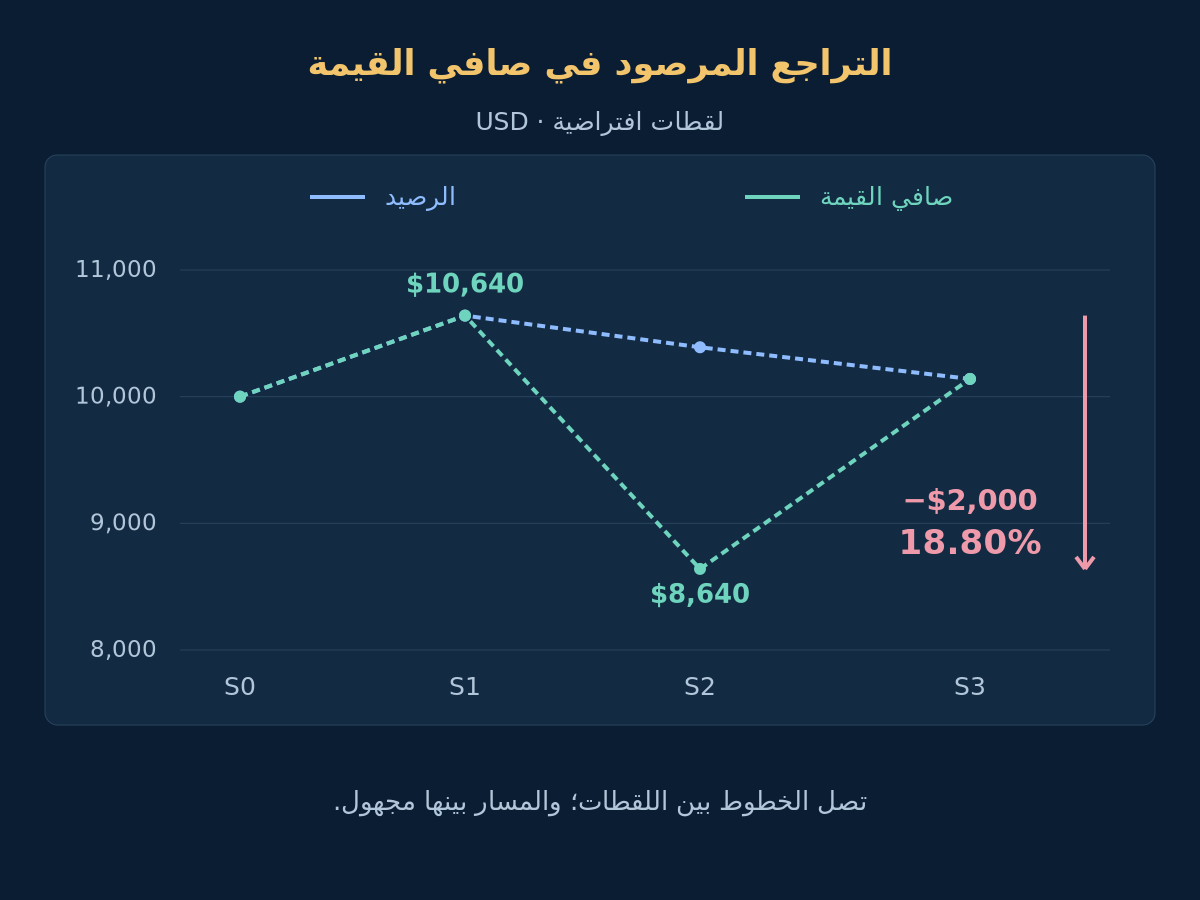
في هذه الملاحظات دون تدفقات، يبلغ صافي القيمة $10,640 عند S1 ثم ينخفض إلى $8,640 عند S2: هبوط مرصود $2,000، أو 18.80% من تلك القمة. أما أكبر هبوط مرصود في الرصيد فهو $500 فقط، أو 4.70%. تصف الأرقام سلسلتين مختلفتين؛ فلا تستبدل إحداهما بالأخرى دون بيان.
سجّل هل يستخدم التراجع المنشور الرصيد أم صافي القيمة، وتواتر أخذ العينات، والتواريخ المغطاة وطريقة معالجة التدفقات. قد يكون صافي القيمة التاريخي المعاد بناؤه تقريبيًا؛ وقد تفوّت الملاحظات المتباعدة قاعًا أعمق داخل اليوم. تمثل 18.80% هنا أقصى ما في اللقطات المقدمة، لا أقصى تراجع عند كل تحديث سعري، ولا حد خسارة مستقبلية أو تقدير مستوى التصفية الإجبارية.
اختياري: أعد حساب تراجع اللقطات
مع صافي قيمة موجب ودون تدفقات خارجية، عرّف H_t = max(E_s for s ≤ t) وDD_t = (H_t − E_t) / H_t. هنا (10,640 − 8,640) / 10,640 × 100 ≈ 18.80%. وللرصيد (10,640 − 10,140) / 10,640 × 100 ≈ 4.70%. قد لا تقع القيمتان القصويان النقدية والنسبية عند الملاحظة نفسها في سجل آخر. تستخدم الأمثلة USD؛ وتتبع النقطة العشرية وفاصلة الآلاف صيغة الأرقام الإنجليزية.
5. اقرأ معامل الربح ونسبة الفوز والمتوسط معًا
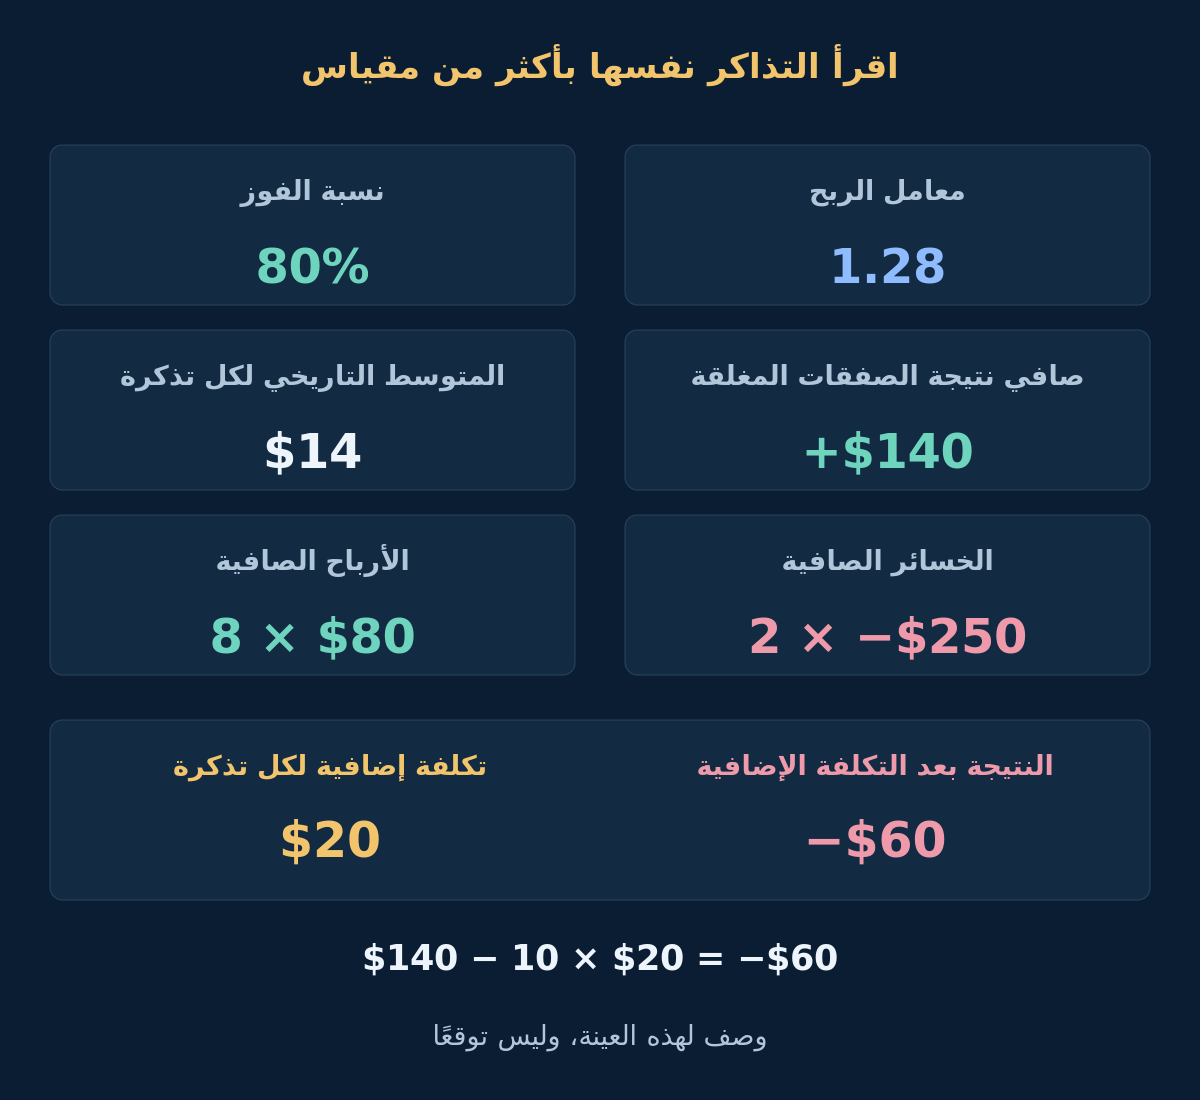
تضم العينة نفسها 10 تذاكر مغلقة بالكامل: نتائج رابحة عددها 8 بقيمة $80 صافيًا لكل منها، ونتائج خاسرة عددها 2 بقيمة $250 صافيًا لكل منها. مجموع النتائج الرابحة $640، ومقدار النتائج الخاسرة $500. لذلك معامل الربح 640 / 500 = 1.28، ونسبة الفوز 8 / 10 = 80%، والنتيجة الصافية 640 − 500 = $140، والمتوسط التاريخي 140 / 10 = $14 لكل تذكرة. متوسط الخسارة أكبر من متوسط الربح رغم ارتفاع نسبة الفوز.
تتضمن النتيجة الصافية الموقّعة لكل تذكرة هنا العمولة والسواب بالفعل؛ والسبريد والانزلاق مضمنان في أسعار التنفيذ. لا تخصم التكاليف نفسها مرتين. وضّح هل يستخدم المزود نتائج صافية أم فروق أسعار فقط، وكيف يعالج النتائج الصفرية والإغلاق الجزئي والسلال، وما الرسوم المستبعدة. غياب التذاكر الخاسرة يجعل مقام معامل الربح صفرًا؛ ولا يثبت أفضلية لانهائية موثوقة.
6. اختبر ما يبقى من النتيجة تحت ضغوط بسيطة
أضف لكل تذكرة تكلفة فتح وإغلاق افتراضية، إضافية صراحة، قدرها $20: 10 × $20 = $200، وبالتالي $140 − $200 = −$60. تصبح الأرباح $60 لكل منها والخسائر −$270 لكل منها؛ ويصير معامل الربح بعد الضغط 480 / 540 ≈ 0.89. هذه الزيادة الموحدة حالة حساسية، لا تقديرًا لتكاليف وسيط أو خصمًا ثانيًا لرسوم دُفعت بالفعل.
ولفحص التركّز بصورة منفصلة، احذف ربحًا واحدًا بقيمة $80: يبقى صافي العينة $60 ومعامل الربح 560 / 500 = 1.12. اعرض النتيجة الأصلية إلى جانب كل ضغط. حذف الصفقات ليس توقعًا أو اختبارًا تاريخيًا مصححًا؛ بل يسأل هل تهيمن نتائج قليلة. استخدم في التقييم الحقيقي افتراضات مناسبة للسبريد والعمولة والسواب والتنفيذ من دليل تكاليف التداول.
7. افصل نتيجة التداول عن الإيداعات والسحوبات
طابق دفتر الحركات بعملة الحساب. يقيس تغيّر صافي القيمة بعد طرح المساهمات الخارجية الصافية أرباح الحساب وخسائره فقط عند تصنيف الائتمانات والرسوم والتعديلات الأخرى باتساق. هذا المبلغ ليس تلقائيًا عائدًا مئويًا. قد يرفع الإيداع الرصيد دون ربح تداول، وقد يخفضه السحب دون خسارة تداول.
في مثال منفصل، ابدأ بـ$10,000 واربح $400 ثم أودع $5,000 عند نهاية الفترة بالضبط دون تداول لاحق. صافي القيمة النهائي $15,400. الزيادة الخام 54%، لكن فترة التداول دون تدفقات حققت 4% فقط. عند وجود تدفقات داخل الفترة، افحص طريقة المزود لحساب العائد والتقييمات حول أوقاتها؛ لا تقسّم إجمالي الربح على إجمالي الإيداعات ببساطة، ولا تطرح الإيداعات من منحنى وتسميه تراجعًا مئويًا.
8. احسب القرارات وظروف السوق، لا التذاكر وحدها
عدد التذاكر هنا 10، لكنه لا يعني تلقائيًا وجود 10 رهانات مستقلة. قد ينشأ الاعتماد من المخارج الجزئية وسلة الشبكة والدخول المتكرر في الحركة نفسها والتعرض لعملات مشتركة. اطلب التجميع حسب القرار أو السلة والمراكز المتداخلة. قد تظل فترة طويلة قليلة النشاط فقيرة بالمعلومات عن السلوك تحت الضغط.
افحص ظروف تقلب واتجاه وتنفيذ متنوعة، وفترات الخسارة والزمن تحت قمة صافي القيمة السابقة. لا يوجد عدد عالمي من الصفقات أو الأشهر يثبت المتانة. اسأل عن عدد النسخ والحسابات المجربة، وهل اختفت سجلات غير ناجحة، وأي بيانات لاحقة زمنيًا بقيت دون استخدام. يشرح دليل فرط الملاءمة آثار الاختيار؛ والعينة القوية المختارة وحدها لا تقيس القيمة المتوقعة مستقبلًا.
9. قارن السجلات على أساس متسق
لا يُقارن عائدان معلنان مباشرة عندما تختلف التواريخ أو الرافعة أو التعرض أو إعادة استثمار الأرباح أو افتراضات التكاليف. قبل المقارنة، وحّد أو أفصح بوضوح عن:
- تواريخ بداية ونهاية مشتركة، وعملة الحساب وطريقة التدفقات ومعالجة المراكز المفتوحة.
- إصدارات المستشارين والأدوات والمراكز المتزامنة المسموحة وجدول اللوت/المخاطر.
- التكاليف وتواتر التحديث وأخذ عينات صافي القيمة ومعالجة البيانات الناقصة.
- نوع النتيجة: اختبار تاريخي أم تجريبي أم حقيقي، مع إبقاء الإخفاقات وتغييرات الإعدادات.
تساوي اللوت لا يعني تساوي المخاطر عبر الرموز، وضرب منحنى منخفض المخاطر لا يحاكي الحجم الأكبر بأمانة. قد تتغير قيود الهامش وخطوات الحجم والتنفيذ والتصفية. استخدم دليل الاختبار التاريخي في MT4 لأدلة المحاكاة، ودليل التجريبي مقابل الحقيقي لاختلافات التنفيذ. لا يوزع هذا الدليل محفظة ولا يفرض نسبة مخاطرة.
10. اكتب قرار مراجعة بحدود صريحة
استخدم فحوص أدلة منفصلة بدل درجة بلا تفسير. غياب صافي القيمة أو إسناد غير محسوم يعني غير مكتمل، لا آمنًا. التعارض الموثق مع قاعدة مراجعة يعني عدم استيفائها. قد تدعم السجلات الكافية متابعة الرصد المنضبط، لكنها لا تصدّق على الربحية أو الملاءمة أو أقصى خسارة مستقبلية.
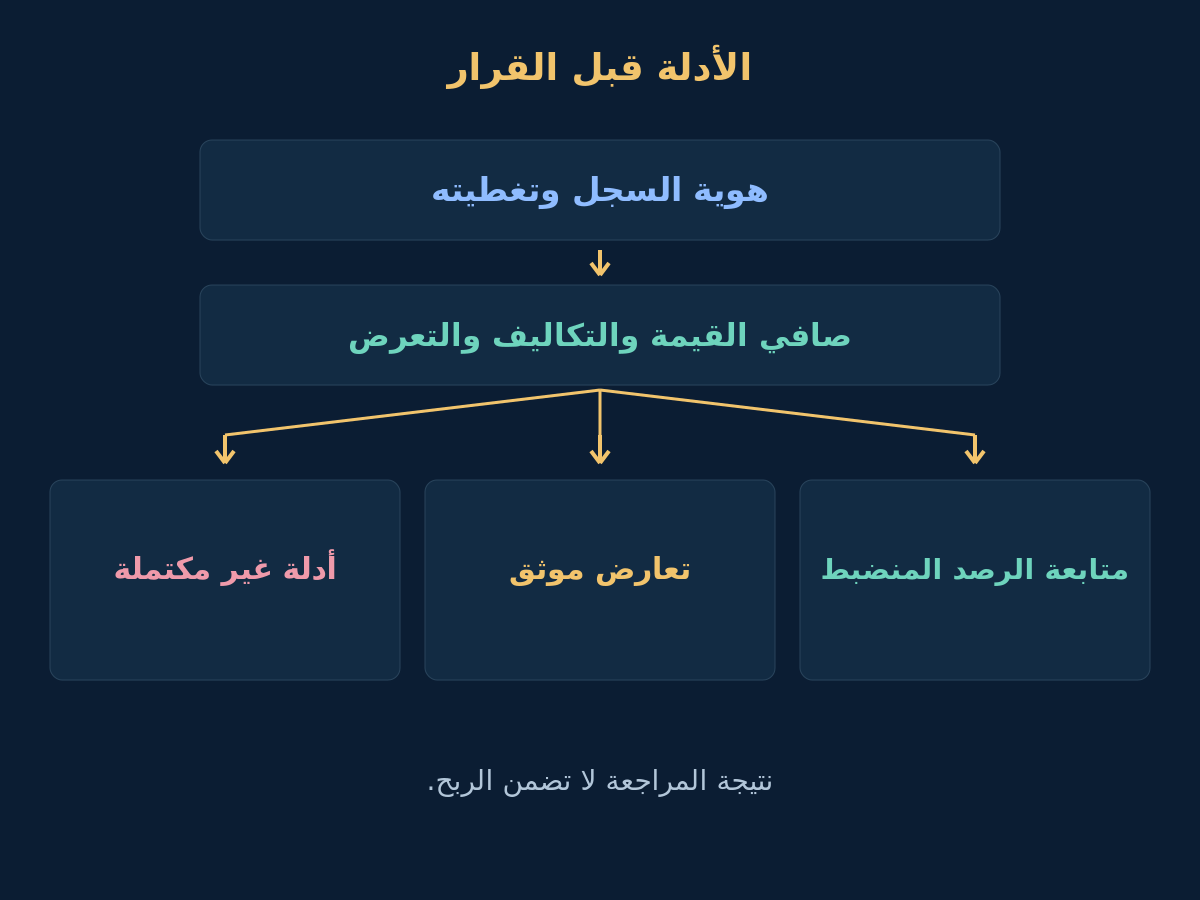
ينبغي أن تجيب ورقة المراجعة القابلة للاستخدام عن هذه الأسئلة. حدّد شروط القبول قبل رؤية النتيجة واحتفظ بالمرشحين المرفوضين إلى جانب القائمة النهائية.
- هل أستطيع تحديد الحساب والإعدادات والفترة الكاملة وآخر تحديث؟
- هل أستطيع مطابقة التدفقات والتذاكر المغلقة والتعرض المفتوح الحالي؟
- هل أعرف سلسلة التراجع وأخذ العينات وحدود التاريخ المفقود؟
- هل تفسر التكاليف وأحجام الخسائر والتركّز المقاييس المعلنة؟
- هل فصلت النتائج الوصفية عن التحقق اللاحق وأي ادعاء مستقبلي؟
- ما الأدلة الناقصة، وما الملاحظة التي ستغير القرار؟
11. أسئلة عن تقييم المستشار الآلي
هل يثبت الحساب المتحقق منه أن المستشار آمن؟
لا. للتحقق نطاق محدد يتعلق بسجل الحساب أو التحكم فيه. لا يثبت إسناد الكود أو الملاءمة أو أفضلية التداول أو سقف الخسارة المستقبلية. اقرأ تعريف المزود وافحص التعرض الفعلي.
هل تكفي نسبة فوز 80% للحكم على النظام؟
لا. في العينة الافتراضية متوسط الربح $80 ومتوسط الخسارة $250. تعتمد النتيجة على الحجمين والتكاليف والتعرض المفتوح. نسبة الفوز دون هذه التفاصيل غير مكتملة.
هل يمكن أن يتجاوز التراجع المقبل أقصى تراجع تاريخي؟
نعم. يصف الرقم التاريخي سجلًا وطريقة ملاحظة محددين. قد تسبب ظروف جديدة أو تعرض أكبر أو فجوات أو مشكلات تنفيذ خسارة أكبر، بما فيها قاع لم تلتقطه ملاحظات صافي القيمة المتباعدة سابقًا.
كم صفقة تجعل التقييم موثوقًا؟
لا يوجد عدد عالمي. يهم الاعتماد بين التذاكر وتغطية ظروف السوق وحجم الخسائر النادرة والاختيار بين نسخ كثيرة. قد تحسن زيادة الملاحظات الأدلة دون ضمان بقاء العملية نفسها أو تحولها إلى الربحية.
12. المصادر والنطاق
راجع توثيق تقارير MetaTrader 4 الرسمي لمصطلحات المختبِر، ودليل تحقق Myfxbook لنطاق التحقق، والأسئلة الشائعة في FX Blue لتغطية النشر وحدود صافي القيمة التاريخي. قد تختلف طرق الإحصاء؛ وتعلن الحسابات هنا تعريفاتها الخاصة. روجعت المصادر في 2026-10-18.
جميع التذاكر واللقطات وحالات الضغط بيانات تعليمية افتراضية، لا أداء تداول متحققًا منه أو توصية بمنتج. المتوسط التاريخي الموجب ليس توقعًا. يفتح رابط المقارنة الأخير قسم المنتجات في الموقع؛ قيّم أدلة كل منتج على حدة.