

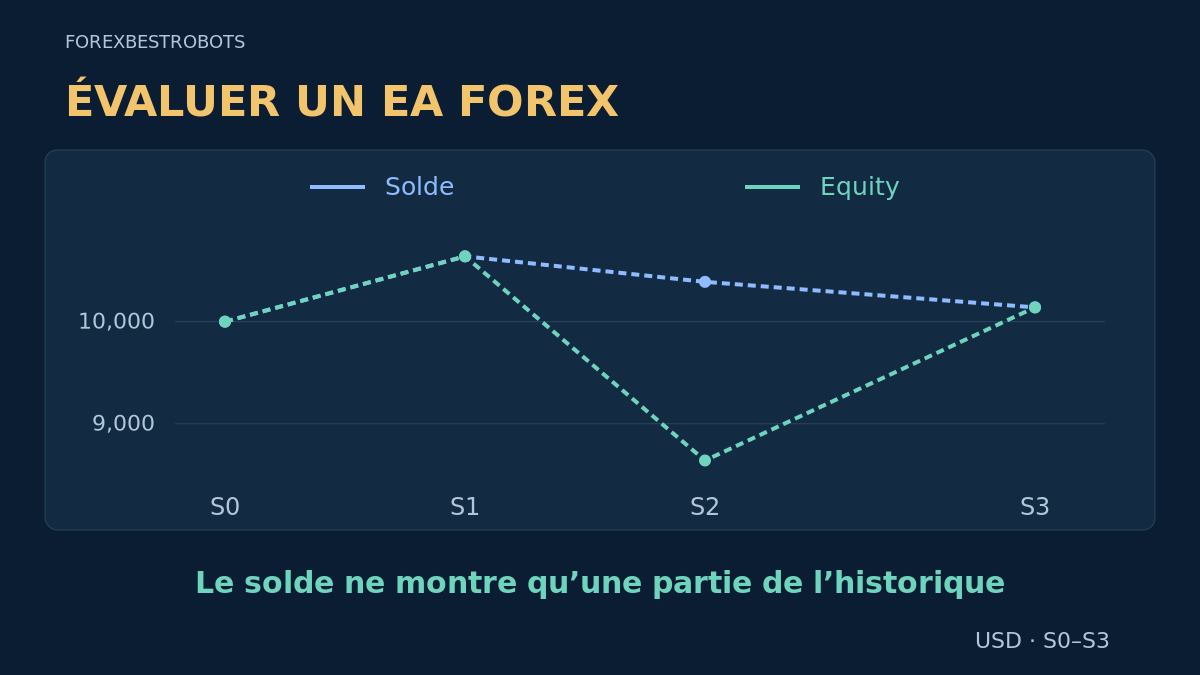
Un solde en hausse ou un rendement élevé n’explique pas comment un Expert Advisor l’a obtenu, quelles positions sont restées ouvertes ni si un autre compte peut reproduire ces conditions. Une évaluation utile part de l’historique, puis examine les risques pris pour produire le résultat.
Suivez cet ordre : identifier les éléments disponibles, rapprocher equity et flux de capitaux, lire plusieurs indicateurs ensemble et consigner les inconnues. L’exemple ci-dessous est fictif. Il sert à évaluer un petit historique, sans classer des produits ni démontrer la rentabilité d’un EA.
1. Définir précisément l’historique évalué
Tenez une fiche de contrôle datée pour un compte et une configuration documentée. Un backtest, un test prospectif en démo et un compte réel répondent à des questions différentes. Identifiez-les séparément, sans fusionner leurs courbes en un historique apparemment continu.
- Identité : courtier/serveur, réel ou démo, devise et unités standard ou cent, lien de suivi et heure du contrôle.
- Stratégie : version de l’EA, fichier de paramètres, symboles, unités de temps, calcul des lots et changements sur la période.
- Couverture : premier et dernier enregistrements disponibles, dernière mise à jour, filtres, périodes manquantes et visibilité des positions ouvertes.
- Contexte du compte : dépôts, retraits, crédits, levier, opérations manuelles, autres EA et exports disponibles des opérations et de l’equity.
Un long historique de compte n’est pas forcément celui des réglages actuels. Signalez les changements de version, hausses de risque et remplacements de compte. Si une configuration ou une période antérieure ne peut pas être reconstituée, affichez cette limite au lieu d’attribuer tout le résultat au seul EA actuel.
2. Vérifier la source et distinguer le compte de l’EA
Un suivi connecté au courtier apporte davantage d’éléments qu’une capture d’écran, mais il faut lire la portée exacte de la vérification. Myfxbook distingue la concordance de l’historique avec les données du courtier du contrôle des droits de trading par la personne qui publie le compte. Ni l’un ni l’autre ne prouve quel code a passé chaque opération ou ne garantit les résultats futurs. Vérifiez séparément le type de compte et la dernière mise à jour réussie.
Un compte peut regrouper des opérations manuelles et plusieurs systèmes. Rapprochez les tickets du déploiement documenté et du périmètre du Magic Number ; un numéro ou commentaire isolé ne suffit pas à attribuer les opérations. Recherchez filtres et historique omis. FX Blue documente les filtres de début de publication et les historiques tronqués par le courtier ; une absence dans la liste affichée ne prouve pas l’absence d’activité antérieure.
3. Mettre solde et equity côte à côte
Le solde retrace les variations réalisées du compte ; l’equity tient aussi compte de la valeur actuelle des positions ouvertes selon le calcul du courtier. Vérifiez crédits et frais sans supposer une convention identique partout. Un système peut clôturer de petits gains tout en conservant une perte ouverte importante. Si le P/L ouvert est masqué ou périmé, cette partie de l’évaluation reste incomplète.
Prenons ces relevés fictifs en USD, sans dépôts, retraits, crédits ni autres ajustements. Le point de départ est S0. À S1, huit tickets entièrement clôturés ont gagné chacun $80 nets. À S2, un ticket a été clôturé à −$250 et le dernier affiche un P/L flottant de −$1,750, frais courus inclus. À S3, ce dernier ticket a été clôturé à −$250 et plus aucune position n’est ouverte.
| Relevé | Solde · USD | P/L ouvert · USD | Equity · USD |
|---|---|---|---|
| S0 | $10,000 | $0 | $10,000 |
| S1 | $10,640 | $0 | $10,640 |
| S2 | $10,390 | −$1,750 | $8,640 |
| S3 | $10,140 | $0 | $10,140 |
Le résultat clôturé finit à +$140, soit +1.4% des $10,000 initiaux. Pourtant, l’equity à S2 ne vaut que $8,640. Le redressement final du ticket ouvert appartient au scénario inventé : il ne justifie pas de présumer que les pertes futures se résorberont. Les relevés ne décrivent ni les prix ni les valeurs du compte entre observations.
4. Comprendre ce que mesure réellement le drawdown
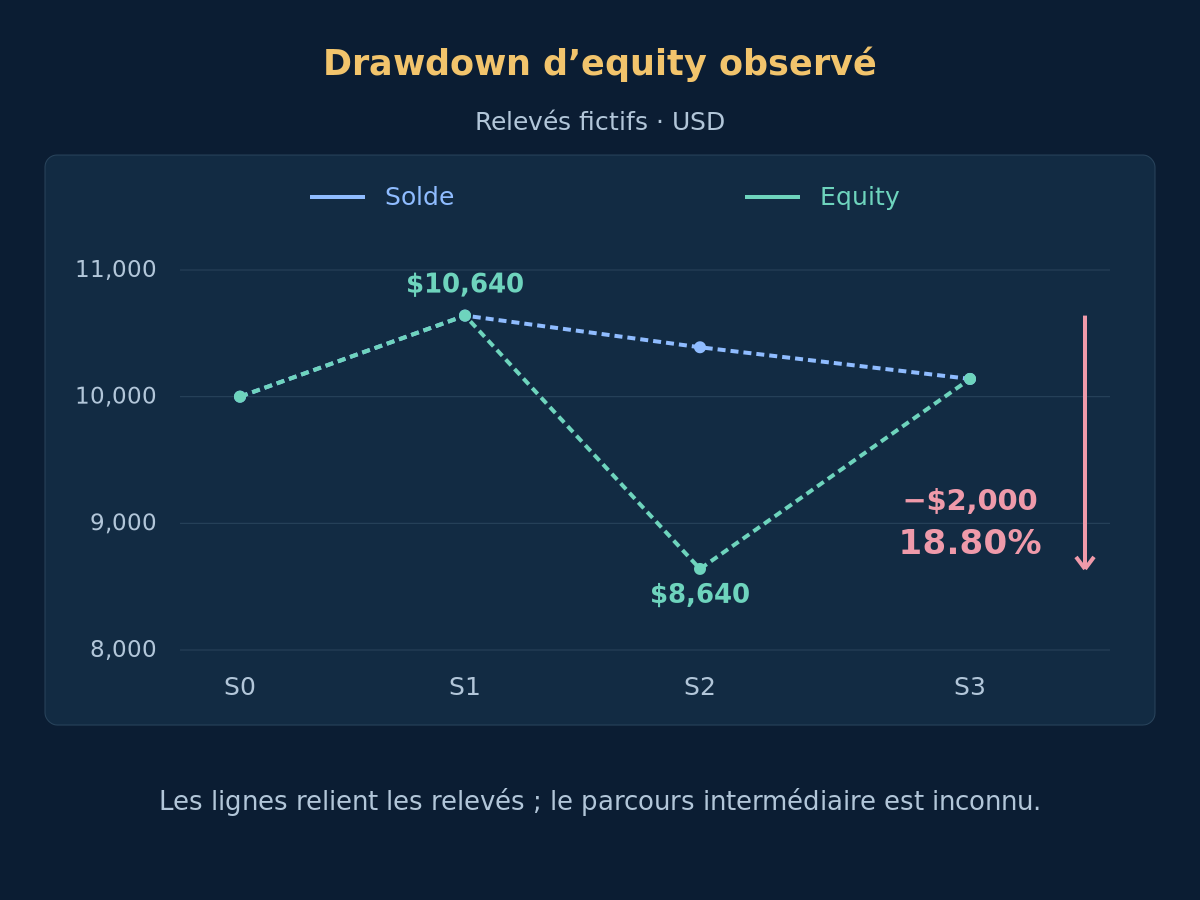
Dans ces observations sans flux, l’equity atteint $10,640 à S1, puis $8,640 à S2 : une baisse observée de $2,000, soit 18.80% de ce sommet. La plus forte baisse observée du solde n’est que de $500, soit 4.70%. Ces chiffres décrivent des séries différentes. L’un ne doit pas remplacer l’autre sans explication.
Consignez si le drawdown publié repose sur le solde ou l’equity, sa fréquence d’observation, les dates couvertes et le traitement des flux. L’equity historique reconstituée peut être approximative ; des relevés espacés peuvent manquer un creux intrajournalier plus profond. Nos 18.80% représentent le maximum des observations fournies, pas un maximum tick par tick, une limite future de perte ou une estimation du stop-out.
Facultatif : reproduire le drawdown des relevés
Avec une equity positive et sans flux externes, posez H_t = max(E_s for s ≤ t) et DD_t = (H_t − E_t) / H_t. Ici : (10,640 − 8,640) / 10,640 × 100 ≈ 18.80%. Pour le solde : (10,640 − 10,140) / 10,640 × 100 ≈ 4.70%. Dans un autre historique, les maxima monétaire et proportionnel peuvent survenir à des observations différentes. Les montants sont en USD ; points décimaux et virgules de milliers suivent la notation anglaise.
5. Lire ensemble profit factor, réussite et résultat moyen
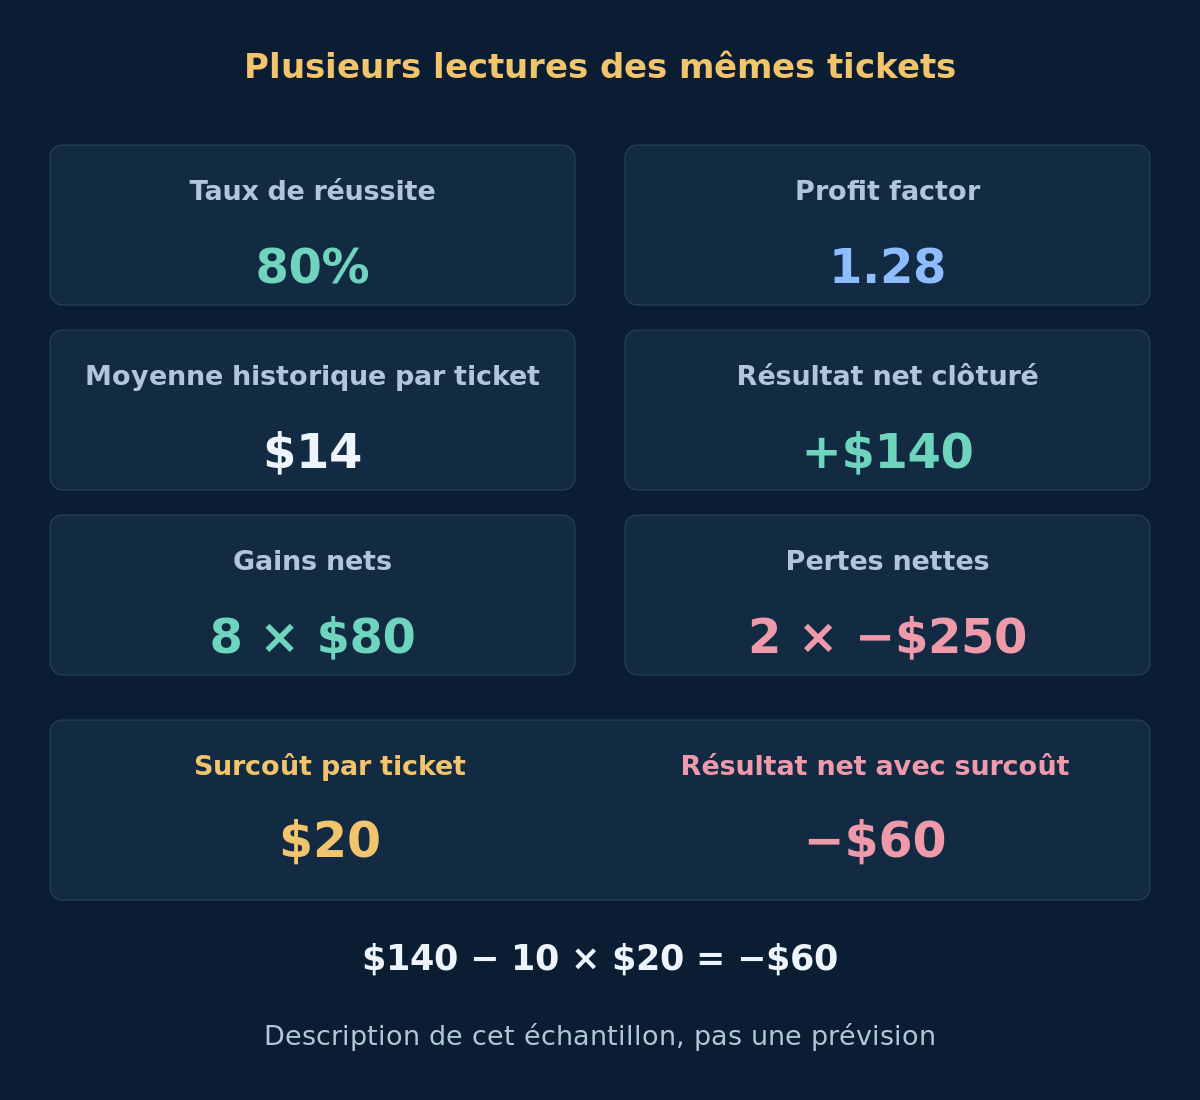
Les mêmes 10 tickets entièrement clôturés comprennent 8 gains nets de $80 et 2 pertes nettes de $250. Les résultats gagnants totalisent $640 ; la valeur absolue des résultats perdants est $500. Le profit factor est donc 640 / 500 = 1.28, le taux de réussite 8 / 10 = 80%, le résultat net 640 − 500 = $140 et la moyenne historique 140 / 10 = $14 par ticket. Malgré la forte réussite, la perte moyenne dépasse le gain moyen.
Ici, le résultat net signé de chaque ticket inclut déjà commission et swap ; spread et slippage sont intégrés aux prix d’exécution. Ne déduisez pas ces coûts deux fois. Précisez si le fournisseur utilise des résultats nets ou uniquement de prix, comment il traite résultats nuls, clôtures partielles et paniers, et quels frais restent exclus. Sans ticket perdant, le dénominateur du profit factor est nul ; cela ne démontre pas un avantage infini fiable.
6. Tester la sensibilité du résultat à des contraintes simples
Appliquez à chaque ticket un coût aller-retour fictif et explicitement supplémentaire de $20 : 10 × $20 = $200, donc $140 − $200 = −$60. Les gagnants valent désormais $60 chacun et les perdants −$270 ; le profit factor sous ce surcoût est 480 / 540 ≈ 0.89. Cette surcharge uniforme est un test de sensibilité, pas une estimation du courtier ni une nouvelle déduction de coûts déjà payés.
Pour tester séparément la concentration, retirez un gain de $80 : l’échantillon restant rapporte $60 nets avec un profit factor de 560 / 500 = 1.12. Gardez le résultat original à côté de chaque variante. Retirer des opérations n’est ni une prévision ni un backtest corrigé ; cela demande si quelques résultats dominent l’ensemble. Pour une évaluation réelle, utilisez des hypothèses pertinentes de spread, commission, swap et exécution tirées du guide des coûts de trading.
7. Distinguer résultats de trading, dépôts et retraits
Rapprochez les mouvements dans la devise du compte. La variation d’equity diminuée des apports externes nets ne mesure le P/L du compte que si crédits, frais et autres ajustements sont classés de façon cohérente. Ce montant n’est pas automatiquement un rendement en pourcentage. Un dépôt peut relever le solde sans profit de trading ; un retrait peut le réduire sans perte de trading.
Exemple distinct : commencez avec $10,000, gagnez $400, puis déposez $5,000 exactement en fin de période, sans autre opération. L’equity finale vaut $15,400. La hausse brute atteint 54%, mais la période de trading sans flux n’a produit que 4%. Pour des flux pendant la période, examinez la méthode de rendement et les valorisations autour des mouvements ; ne divisez pas simplement le profit total par tous les dépôts et n’appelez pas « drawdown en pourcentage » une courbe dont on a seulement retranché les dépôts.
8. Compter les décisions et les conditions, pas seulement les tickets
Nos 10 tickets ne sont pas automatiquement 10 paris indépendants. Sorties partielles, panier de grille, entrées répétées sur un même mouvement et exposition aux mêmes devises peuvent créer une dépendance. Demandez le regroupement par décision ou panier et les positions qui se chevauchent. Une longue période peu active peut toujours fournir peu d’informations sur le comportement sous tension.
Examinez plusieurs conditions de volatilité, tendance et exécution, les séries de pertes et le temps passé sous le précédent sommet d’equity. Aucun nombre universel d’opérations ou de mois ne prouve la robustesse. Demandez combien de variantes et de comptes ont été essayés, si des historiques décevants ont disparu et quelles données chronologiquement ultérieures sont restées intactes. Le guide du surajustement explique les effets de sélection ; un bon échantillon sélectionné ne mesure pas à lui seul l’espérance future.
9. Comparer les historiques sur une base cohérente
Deux rendements annoncés ne sont pas directement comparables si dates, levier, exposition, capitalisation ou coûts diffèrent. Avant de comparer, harmonisez ou explicitez :
- Dates de début/fin communes, devise, méthode de traitement des flux et positions ouvertes.
- Versions des EA, instruments, positions simultanées autorisées et règles de lots/risque.
- Coûts, fréquence de mise à jour, échantillonnage de l’equity et traitement des données manquantes.
- Nature du résultat : backtest, démo ou réel, en conservant échecs et changements de configuration.
Des lots identiques n’impliquent pas le même risque sur tous les symboles, et multiplier une courbe à faible risque ne simule pas fidèlement une taille supérieure. Contraintes de marge, pas de volume, exécutions et liquidation peuvent changer. Consultez le guide du backtesting MT4 pour les simulations et le guide démo contre réel pour les différences d’exécution. Ce guide n’alloue pas de portefeuille et ne prescrit aucun pourcentage de risque.
10. Rédiger une décision avec des limites explicites
Utilisez des contrôles de preuve distincts plutôt qu’une note inexpliquée. Une equity absente ou une attribution non résolue signifie incomplet, pas sûr. Une contradiction documentée avec une règle de contrôle fait échouer cette règle. Des données suffisantes peuvent justifier une observation contrôlée supplémentaire ; elles ne certifient ni rentabilité, ni adéquation, ni perte future maximale.
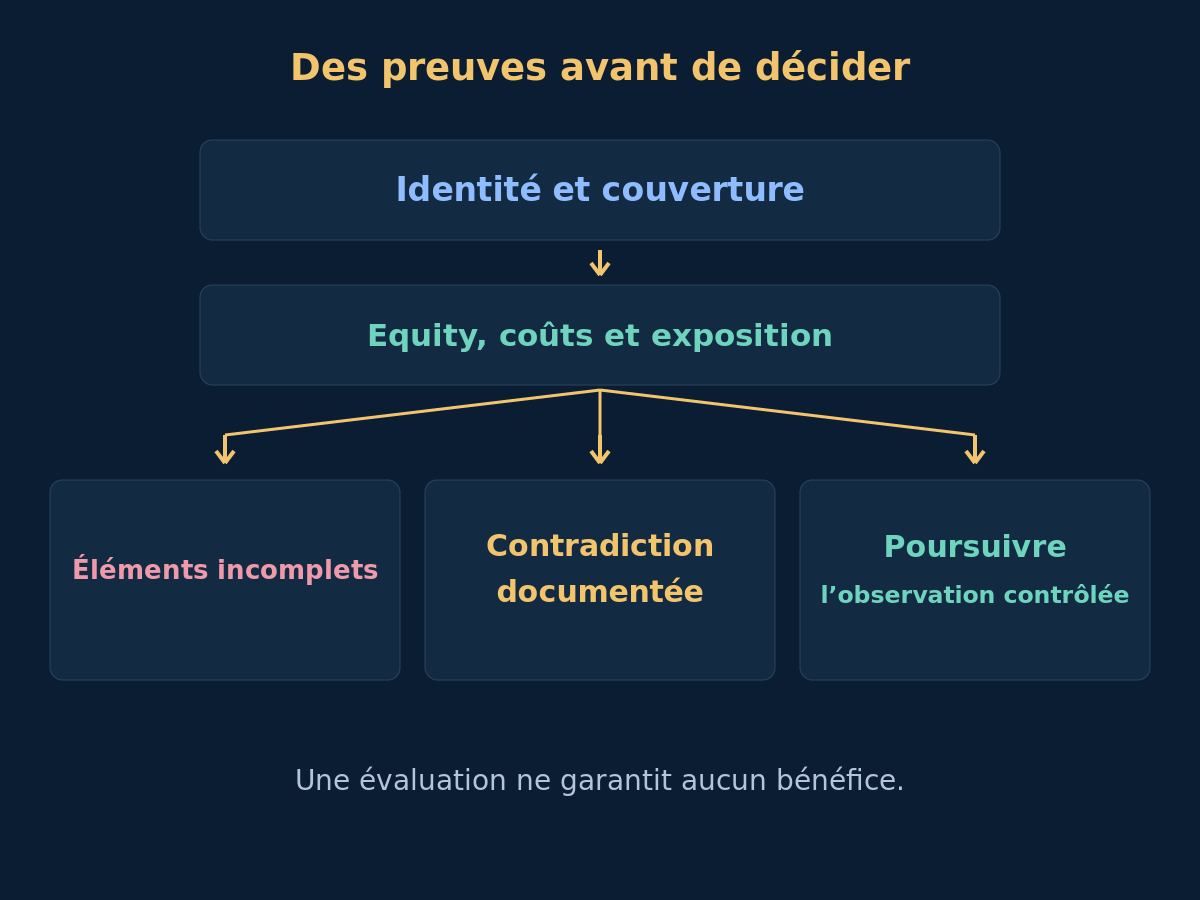
Une fiche exploitable doit répondre à ces questions. Fixez les limites d’acceptation avant de regarder le résultat et conservez les candidats rejetés autant que la sélection finale.
- Puis-je identifier le compte, la configuration, la période complète et la dernière mise à jour ?
- Puis-je rapprocher flux, tickets clôturés et exposition ouverte actuelle ?
- Connais-je la série du drawdown, son échantillonnage et les limites de l’historique ?
- Les coûts, tailles de pertes et concentrations expliquent-ils les chiffres annoncés ?
- Ai-je séparé description historique, validation ultérieure et affirmations futures ?
- Quels éléments manquent encore, et quelle observation changerait la décision ?
11. Questions sur l’évaluation d’un EA
Un compte vérifié prouve-t-il que l’EA est sûr ?
Non. La vérification possède une portée définie sur l’historique du compte ou son contrôle. Elle n’établit ni attribution au code, ni adéquation, ni avantage de trading, ni plafond de perte futur. Lisez la définition du fournisseur et examinez l’exposition sous-jacente.
Un taux de réussite de 80% suffit-il pour juger le système ?
Non. Dans notre échantillon fictif, le gain moyen est $80 et la perte moyenne $250. Le résultat dépend de ces deux tailles, des coûts et de l’exposition ouverte. Un pourcentage de réussite sans ces détails reste incomplet.
Le prochain drawdown peut-il dépasser le maximum historique ?
Oui. Un chiffre historique décrit un enregistrement et une méthode d’observation particuliers. De nouvelles conditions, une exposition accrue, des gaps ou des problèmes d’exécution peuvent produire une perte plus importante, y compris un creux qu’un échantillonnage antérieur trop espacé aurait manqué.
Combien d’opérations rendent l’évaluation fiable ?
Il n’existe aucun nombre universel. Dépendance entre tickets, couverture du marché, pertes rares et sélection parmi les variantes comptent. Davantage d’observations peut améliorer les éléments disponibles sans garantir que le processus reste identique ou devienne rentable.
12. Sources et portée
Consultez la documentation officielle des rapports MetaTrader 4 pour les termes du tester, le guide de vérification Myfxbook pour sa portée et la FAQ FX Blue pour la couverture publiée et les limites de l’equity historique. Les conventions statistiques peuvent varier ; les calculs présentés ici précisent leurs propres définitions. Sources consultées le 2026-10-18.
Tous les tickets, relevés et tests de sensibilité sont des données pédagogiques inventées, pas des performances vérifiées ni une recommandation. Une moyenne historique positive n’est pas une prévision. Le lien final ouvre la section produits du site ; évaluez séparément les éléments propres à chaque produit.