

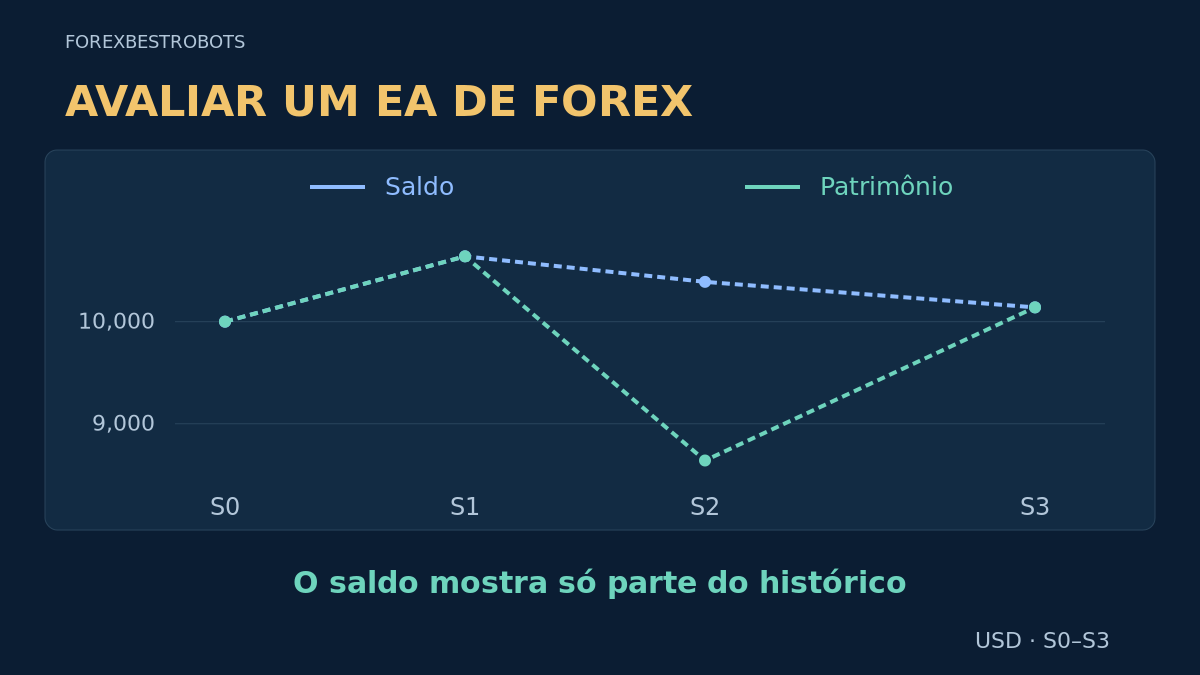
Um saldo crescente ou um retorno elevado não mostram como um Expert Advisor os obteve, quais posições ficaram abertas nem se outra conta consegue reproduzir as condições. Uma avaliação útil começa pelo histórico e depois analisa o risco assumido para produzi-lo.
Siga esta sequência: identifique as evidências, concilie patrimônio e movimentações de capital, leia várias métricas em conjunto e registre o que continua desconhecido. O exemplo abaixo é fictício. Ele avalia um histórico pequeno, sem classificar produtos nem comprovar que um EA é lucrativo.
1. Defina exatamente qual histórico será avaliado
Mantenha uma ficha de análise datada para uma conta e uma configuração documentada. Um backtest, um teste prospectivo em demo e uma conta real respondem a perguntas diferentes. Identifique cada um separadamente, sem juntar suas curvas em um histórico aparentemente contínuo.
- Identificação: corretora/servidor, conta real ou demo, moeda e unidades padrão ou cent, link de monitoramento e momento da análise.
- Estratégia: versão do EA, arquivo de parâmetros, símbolos, períodos gráficos, método de cálculo dos lotes e mudanças no período.
- Cobertura: primeiro e último registros disponíveis, última atualização, filtros, intervalos ausentes e visibilidade das posições abertas.
- Contexto da conta: depósitos, saques, créditos, alavancagem, operações manuais, outros EAs e exportações disponíveis de operações/patrimônio.
Um histórico longo da conta não é automaticamente um histórico longo das configurações atuais. Marque mudanças de versão, aumentos de risco e substituições de conta. Se não for possível reconstruir a configuração ou um período anterior, deixe essa limitação visível em vez de atribuir todo o resultado ao EA atual.
2. Verifique a fonte e separe conta e EA
O monitoramento conectado à corretora traz mais evidências do que uma captura de tela, mas é preciso ler o alcance real da verificação. O Myfxbook distingue a correspondência do histórico com os dados da corretora da confirmação de que quem publica controla os privilégios de negociação. Nenhuma comprova qual código abriu cada operação nem garante resultados futuros. Confira separadamente o tipo de conta e a última atualização bem-sucedida.
Uma conta pode conter operações manuais e vários sistemas. Concilie os tickets com a implantação documentada e o escopo do Magic Number; um número ou comentário isolado não comprova a autoria. Verifique filtros e histórico omitido. O FX Blue documenta filtros por início da publicação e históricos truncados pela corretora; não aparecer na lista não significa que nunca houve negociação anterior.
3. Coloque saldo e patrimônio lado a lado
O saldo registra mudanças realizadas na conta; o patrimônio, ou equity, também reflete o valor atual das posições abertas conforme o cálculo da corretora. Confira créditos e encargos sem presumir convenções iguais em todas as contas. Um sistema pode encerrar pequenos ganhos enquanto carrega uma grande perda em aberto. Se o P/L aberto estiver oculto ou desatualizado, essa parte da avaliação estará incompleta.
Considere estes registros fictícios em USD, sem depósitos, saques, créditos ou outros ajustes. O início é S0. Até S1, oito tickets totalmente encerrados ganharam $80 líquidos cada. Até S2, um ticket foi encerrado em −$250 e o restante apresenta P/L flutuante de −$1,750, incluindo encargos acumulados. Em S3, esse último ticket foi encerrado em −$250 e não há posições abertas.
| Registro | Saldo · USD | P/L aberto · USD | Patrimônio · USD |
|---|---|---|---|
| S0 | $10,000 | $0 | $10,000 |
| S1 | $10,640 | $0 | $10,640 |
| S2 | $10,390 | −$1,750 | $8,640 |
| S3 | $10,140 | $0 | $10,140 |
O resultado encerrado termina em +$140, ou +1.4% dos $10,000 iniciais. Porém, o patrimônio em S2 é de apenas $8,640. A recuperação final do ticket aberto faz parte do exemplo inventado; não é motivo para presumir que perdas futuras vão se recuperar. Os registros não revelam preços nem valores da conta entre as observações.
4. Pergunte o que o drawdown realmente mede
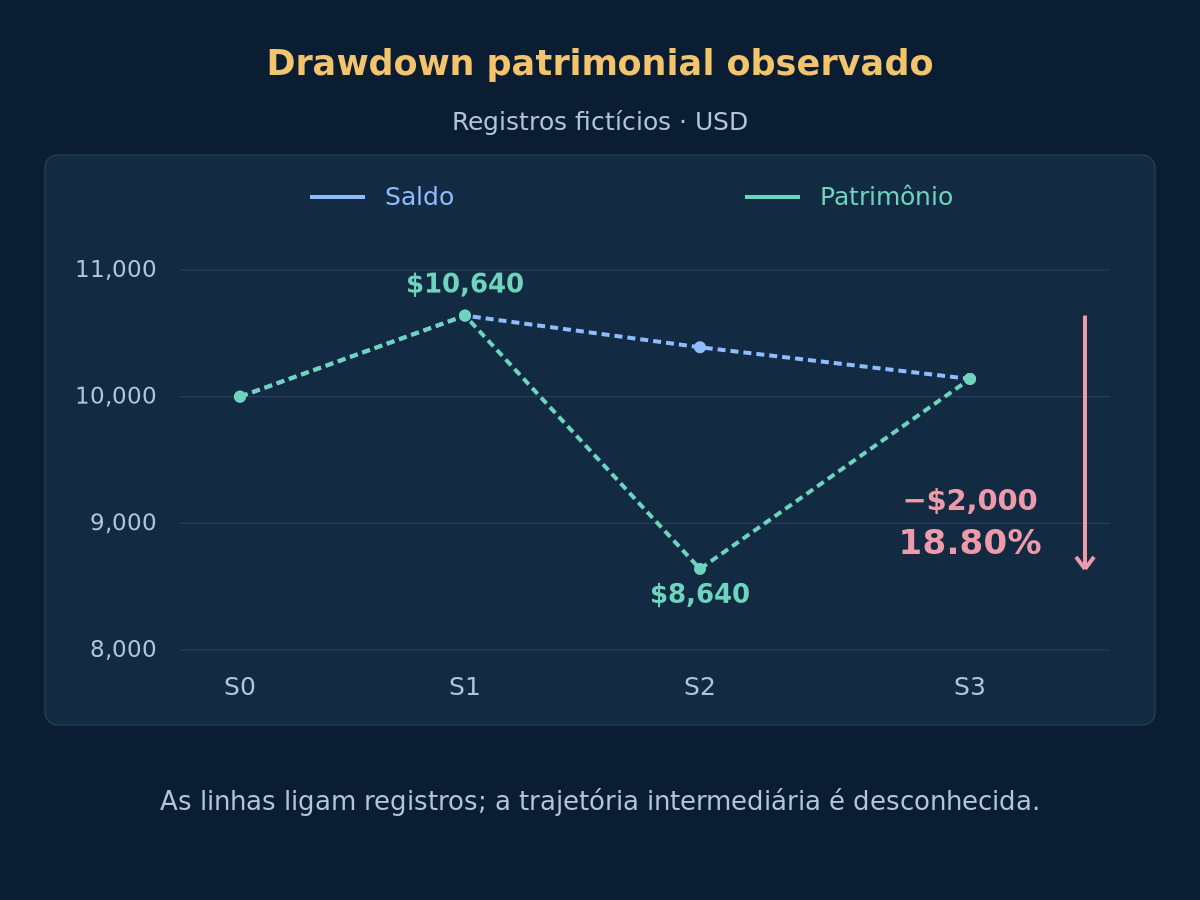
Nestas observações sem movimentações de capital, o patrimônio atinge $10,640 em S1 e depois $8,640 em S2: queda observada de $2,000, ou 18.80% daquele pico. A maior queda observada do saldo é de apenas $500, ou 4.70%. Os números descrevem séries diferentes. Um não deve substituir o outro sem explicação.
Registre se o drawdown publicado usa saldo ou patrimônio, a frequência de amostragem, as datas cobertas e o tratamento das movimentações. O patrimônio histórico reconstruído pode ser aproximado; observações esparsas podem perder um fundo intradiário mais profundo. Nossos 18.80% são o máximo dos registros fornecidos, não um máximo tick a tick, limite de perda futura ou estimativa de stop-out.
Opcional: reproduza o drawdown dos registros
Com patrimônio positivo e sem movimentações externas, defina H_t = max(E_s for s ≤ t) e DD_t = (H_t − E_t) / H_t. Aqui: (10,640 − 8,640) / 10,640 × 100 ≈ 18.80%. Para o saldo: (10,640 − 10,140) / 10,640 × 100 ≈ 4.70%. Em outro histórico, os máximos em dinheiro e em porcentagem podem ocorrer em observações diferentes. Os exemplos monetários usam USD; ponto decimal e vírgula de milhar seguem a notação inglesa.
5. Leia fator de lucro, acerto e resultado médio em conjunto
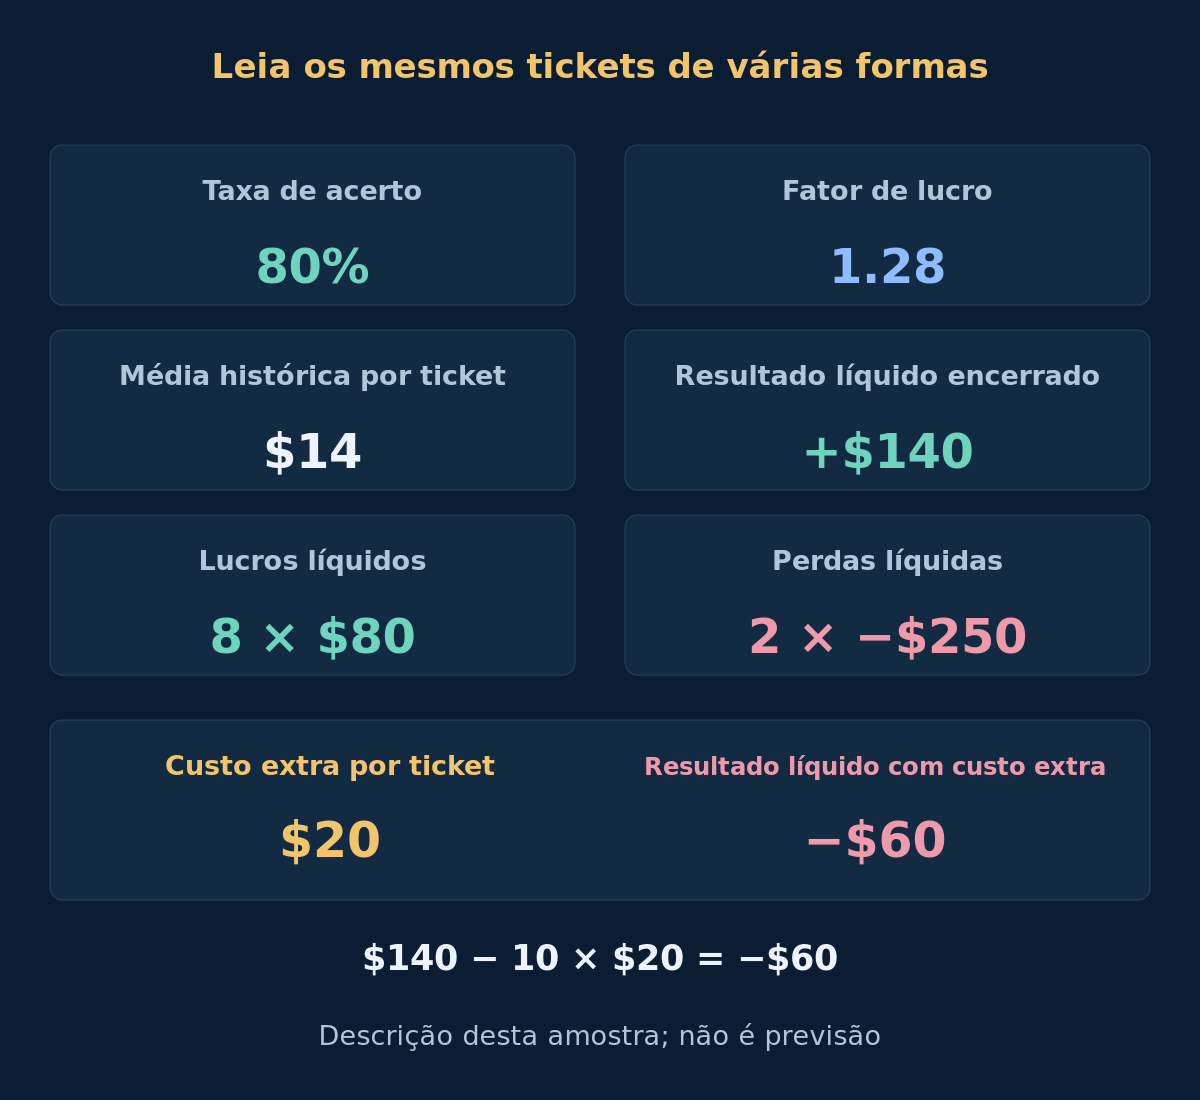
Os mesmos 10 tickets totalmente encerrados contêm 8 lucros líquidos de $80 e 2 perdas líquidas de $250. Os resultados vencedores somam $640; a magnitude dos perdedores é $500. Assim, o fator de lucro é 640 / 500 = 1.28, a taxa de acerto 8 / 10 = 80%, o resultado líquido 640 − 500 = $140 e a média histórica 140 / 10 = $14 por ticket. A perda média supera o ganho médio apesar do alto acerto.
Aqui, o resultado líquido com sinal de cada ticket já inclui comissão e swap; spread e slippage estão incorporados nos preços de execução. Não desconte os mesmos custos duas vezes. Declare se o provedor usa resultados líquidos ou apenas de preço, como trata resultados zerados, encerramentos parciais e cestas e quais taxas ficam de fora. Sem tickets perdedores, o denominador do fator de lucro é zero; isso não comprova uma vantagem infinita confiável.
6. Teste quanto do resultado resiste a estresses simples
Aplique a cada ticket um custo fictício de abertura e encerramento, explicitamente adicional, de $20: 10 × $20 = $200, portanto $140 − $200 = −$60. Os vencedores passam a $60 cada e os perdedores a −$270; o fator de lucro sob esse custo extra é 480 / 540 ≈ 0.89. O acréscimo uniforme é um teste de sensibilidade, não uma estimativa da corretora nem um segundo desconto de custos já pagos.
Como teste separado de concentração, retire um vencedor de $80: a amostra restante rende $60 líquidos com fator de lucro 560 / 500 = 1.12. Mantenha o resultado original ao lado de cada estresse. Excluir operações não é previsão nem backtest corrigido; serve para perguntar se poucos resultados dominam o conjunto. Para uma avaliação real, use hipóteses pertinentes de spread, comissão, swap e execução do guia de custos de negociação.
7. Separe o resultado de depósitos e saques
Concilie os lançamentos na moeda da conta. A variação patrimonial menos os aportes externos líquidos mede o P/L da conta somente quando créditos, taxas e outros ajustes são classificados de forma consistente. Esse valor em dinheiro não é automaticamente um retorno percentual. Um depósito pode elevar o saldo sem lucro de negociação; um saque pode reduzi-lo sem perda de negociação.
Em um exemplo isolado, comece com $10,000, ganhe $400 e deposite $5,000 exatamente no fim do período, sem negociar depois. O patrimônio final é $15,400. O aumento bruto é 54%, mas o período de negociação sem movimentações rendeu apenas 4%. Se houver movimentações durante o período, confira o método do provedor e as avaliações próximas aos fluxos; não divida simplesmente o lucro total por todos os depósitos nem subtraia depósitos de uma curva para chamá-la de drawdown percentual.
8. Conte decisões e condições de mercado, não só tickets
Nossos 10 tickets não são automaticamente 10 apostas independentes. Saídas parciais, uma cesta grid, entradas repetidas no mesmo movimento e exposição a moedas compartilhadas podem criar dependência. Peça o agrupamento por decisão ou cesta e as posições sobrepostas. Um histórico longo com pouca atividade ainda pode oferecer pouca informação sobre o comportamento sob estresse.
Examine diferentes condições de volatilidade, tendência e execução, sequências de perdas e tempo abaixo do pico patrimonial anterior. Não existe quantidade universal de operações ou meses que prove robustez. Pergunte quantas variantes e contas foram testadas, se históricos malsucedidos desapareceram e quais dados cronologicamente posteriores ficaram intocados. O guia de sobreajuste explica efeitos de seleção; uma boa amostra escolhida não mede sozinha a expectativa futura.
9. Compare históricos em bases consistentes
Dois retornos anunciados não são diretamente comparáveis quando datas, alavancagem, exposição, capitalização ou custos diferem. Antes de comparar, alinhe ou divulgue expressamente:
- Datas comuns de início/fim, moeda, método para movimentações e tratamento das posições abertas.
- Versões dos EAs, instrumentos, posições simultâneas permitidas e regras de lotes/risco.
- Custos, frequência de atualização, amostragem do patrimônio e tratamento de dados ausentes.
- Se o resultado é backtest, demo ou real, preservando falhas e mudanças de configuração.
Lotes iguais não significam risco igual em símbolos diferentes, e multiplicar uma curva de baixo risco não simula fielmente um tamanho maior. Restrições de margem, passos de volume, execuções e liquidação podem mudar. Use o guia de backtesting no MT4 para evidências de simulação e o guia demo versus real para diferenças de execução. Este guia não distribui um portfólio nem prescreve uma porcentagem de risco.
10. Registre uma decisão com limites claros
Use verificações separadas das evidências, em vez de uma pontuação sem explicação. Patrimônio ausente ou atribuição não resolvida significa incompleto, não seguro. Uma contradição documentada com uma regra de análise reprova aquela regra. Registros suficientes podem justificar mais observação controlada; não certificam rentabilidade, adequação nem perda futura máxima.
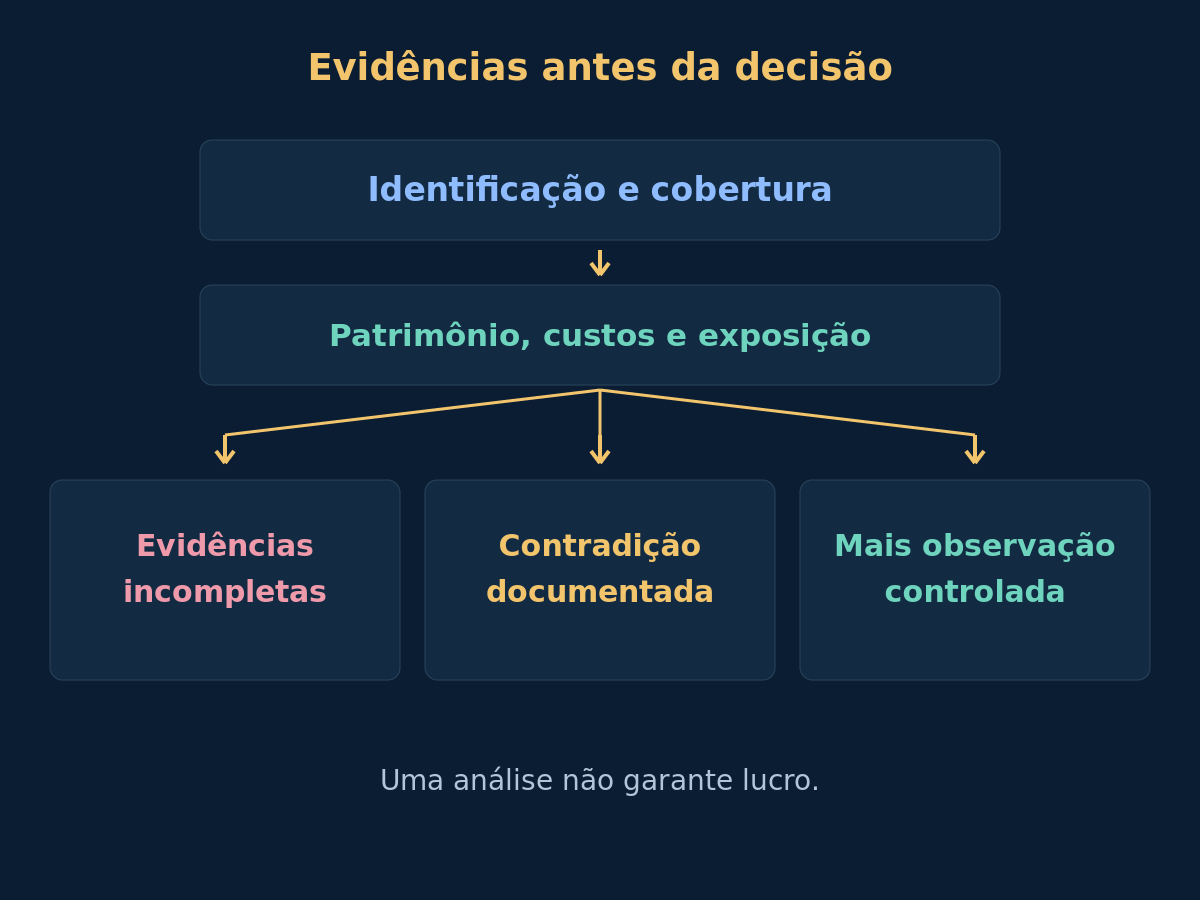
Uma ficha útil deve responder às perguntas abaixo. Defina limites de aceitação antes de olhar o resultado e mantenha os candidatos rejeitados junto com a seleção final.
- Consigo identificar conta, configuração, período completo e última atualização?
- Consigo conciliar movimentações, tickets encerrados e exposição aberta atual?
- Conheço a série do drawdown, a amostragem e os limites do histórico ausente?
- Custos, tamanho das perdas e concentração explicam as métricas anunciadas?
- Separei resultados descritivos de validação posterior e alegações futuras?
- Que evidências faltam e que observação mudaria a decisão?
11. Perguntas sobre a avaliação de um EA
Uma conta verificada prova que o EA é seguro?
Não. A verificação tem um escopo definido sobre o histórico ou o controle da conta. Ela não comprova atribuição ao código, adequação, vantagem de negociação nem teto de perda futura. Leia a definição do provedor e examine a exposição subjacente.
Uma taxa de acerto de 80% basta para julgar o sistema?
Não. Na amostra fictícia, o ganho médio é $80 e a perda média $250. O resultado depende dos dois tamanhos, dos custos e da exposição aberta. Uma taxa de acerto sem esses detalhes é incompleta.
O próximo drawdown pode superar o máximo histórico?
Sim. Um número histórico descreve um registro e um método de observação específicos. Novas condições, mais exposição, gaps ou problemas de execução podem gerar uma perda maior, inclusive um fundo não capturado pelas observações anteriores esparsas.
Quantas operações tornam uma avaliação confiável?
Não há número universal. Dependência entre tickets, cobertura de mercado, perdas raras e seleção entre variantes importam. Mais observações podem melhorar as evidências sem garantir que o processo permaneça igual ou se torne lucrativo.
12. Fontes e escopo
Consulte a documentação oficial dos relatórios do MetaTrader 4 para os termos do tester, o guia de verificação do Myfxbook para seu alcance e as perguntas frequentes do FX Blue para cobertura e limites do patrimônio histórico. As convenções estatísticas podem diferir; os cálculos apresentados declaram suas próprias definições. Fontes consultadas em 2026-10-18.
Todos os tickets, registros e estresses são dados didáticos inventados, não desempenho verificado nem recomendação de produto. Uma média histórica positiva não é previsão. O link final abre a seção de produtos do site; avalie as evidências de cada produto separadamente.