

Un saldo ascendente o una rentabilidad elevada no explican cómo los consiguió un asesor experto, qué posiciones quedaron abiertas ni si otra cuenta puede reproducir esas condiciones. Una evaluación útil empieza por el registro y después analiza el riesgo asumido para obtenerlo.
Sigue esta secuencia: identifica las evidencias, concilia equity y flujos de capital, interpreta varias métricas juntas y anota lo que sigue siendo desconocido. El ejemplo es ficticio. Sirve para evaluar un registro pequeño, no para clasificar productos ni demostrar la rentabilidad de un EA.
1. Define exactamente qué registro vas a evaluar
Mantén una ficha de revisión fechada para una cuenta y una configuración documentada. Un backtest, una prueba forward en demo y una cuenta real responden a preguntas distintas. Identifícalos por separado, sin unir sus curvas en un historial que parezca continuo.
- Identidad: bróker/servidor, cuenta real o demo, divisa y unidades estándar o cent, enlace de seguimiento y hora de revisión.
- Estrategia: versión del EA, archivo de parámetros, símbolos, marcos temporales, cálculo del lote y cambios durante el periodo.
- Cobertura: primer y último registro disponibles, última actualización, filtros, intervalos ausentes y visibilidad de las posiciones abiertas.
- Contexto de la cuenta: depósitos, retiradas, créditos, apalancamiento, operaciones manuales, otros EAs y exportaciones disponibles de operaciones/equity.
Un historial largo de la cuenta no equivale necesariamente a un historial largo con los ajustes actuales. Marca los cambios de versión, aumentos de riesgo y sustituciones de cuenta. Si no puedes reconstruir la configuración o un periodo anterior, deja visible esa limitación en vez de atribuir todo el resultado al EA actual.
2. Verifica la fuente y distingue los resultados de la cuenta de los del EA
El seguimiento conectado al bróker aporta más evidencias que una captura, pero hay que leer qué verifica realmente. Myfxbook distingue la coincidencia del historial con los registros del bróker de la comprobación de que quien lo publica controla los permisos de negociación. Ninguna demuestra qué código originó cada operación ni garantiza resultados futuros. Comprueba por separado el tipo de cuenta y la última actualización correcta.
Una cuenta puede contener operaciones manuales y varios sistemas. Concilia el historial de tickets con el despliegue documentado y el ámbito del Magic Number; un número o comentario aislado no prueba la atribución. Revisa filtros e historial omitido. FX Blue documenta filtros por fecha de inicio y recortes del historial por el bróker; que una operación no aparezca no significa que nunca hubiera actividad anterior.
3. Compara saldo y equity
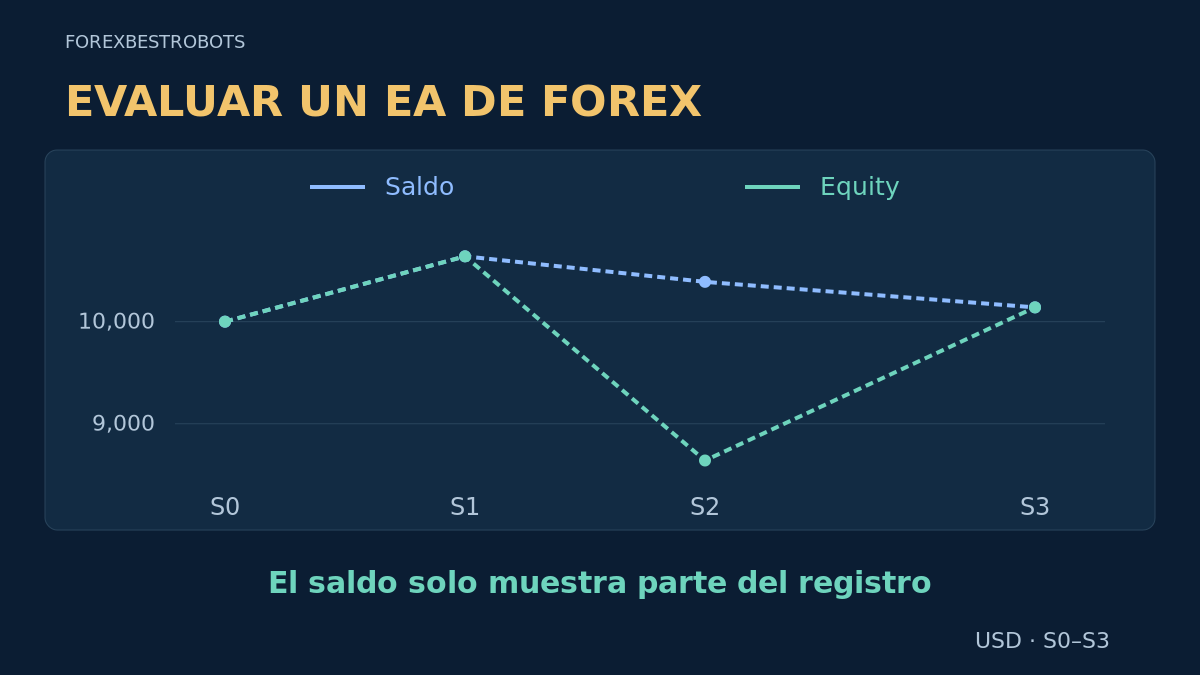
El saldo recoge cambios realizados en la cuenta; el equity incorpora también el valor actual de las posiciones abiertas según el cálculo del bróker. Comprueba créditos y cargos, sin asumir una convención idéntica en todas las cuentas. Un sistema puede cerrar pequeñas ganancias mientras mantiene una gran pérdida abierta. Si el P/L abierto está oculto o desactualizado, esa parte de la evaluación queda incompleta.
Considera estas observaciones ficticias en USD, sin depósitos, retiradas, créditos ni otros ajustes. La cuenta empieza en S0. En S1, ocho tickets totalmente cerrados han ganado $80 netos cada uno. En S2, un ticket ha cerrado en −$250 y el restante mantiene un P/L flotante de −$1,750, incluidos los cargos devengados. En S3, ese último ticket ha cerrado en −$250 y no queda nada abierto.
| Observación | Saldo · USD | P/L abierto · USD | Equity · USD |
|---|---|---|---|
| S0 | $10,000 | $0 | $10,000 |
| S1 | $10,640 | $0 | $10,640 |
| S2 | $10,390 | −$1,750 | $8,640 |
| S3 | $10,140 | $0 | $10,140 |
El resultado cerrado termina en +$140, un +1.4% de los $10,000 iniciales. Sin embargo, el equity en S2 es de solo $8,640. La recuperación final del ticket abierto forma parte del ejemplo inventado; no justifica suponer que las pérdidas futuras se recuperarán. Las observaciones no revelan precios ni valores de la cuenta entre una y otra.
4. Pregunta qué mide realmente el drawdown
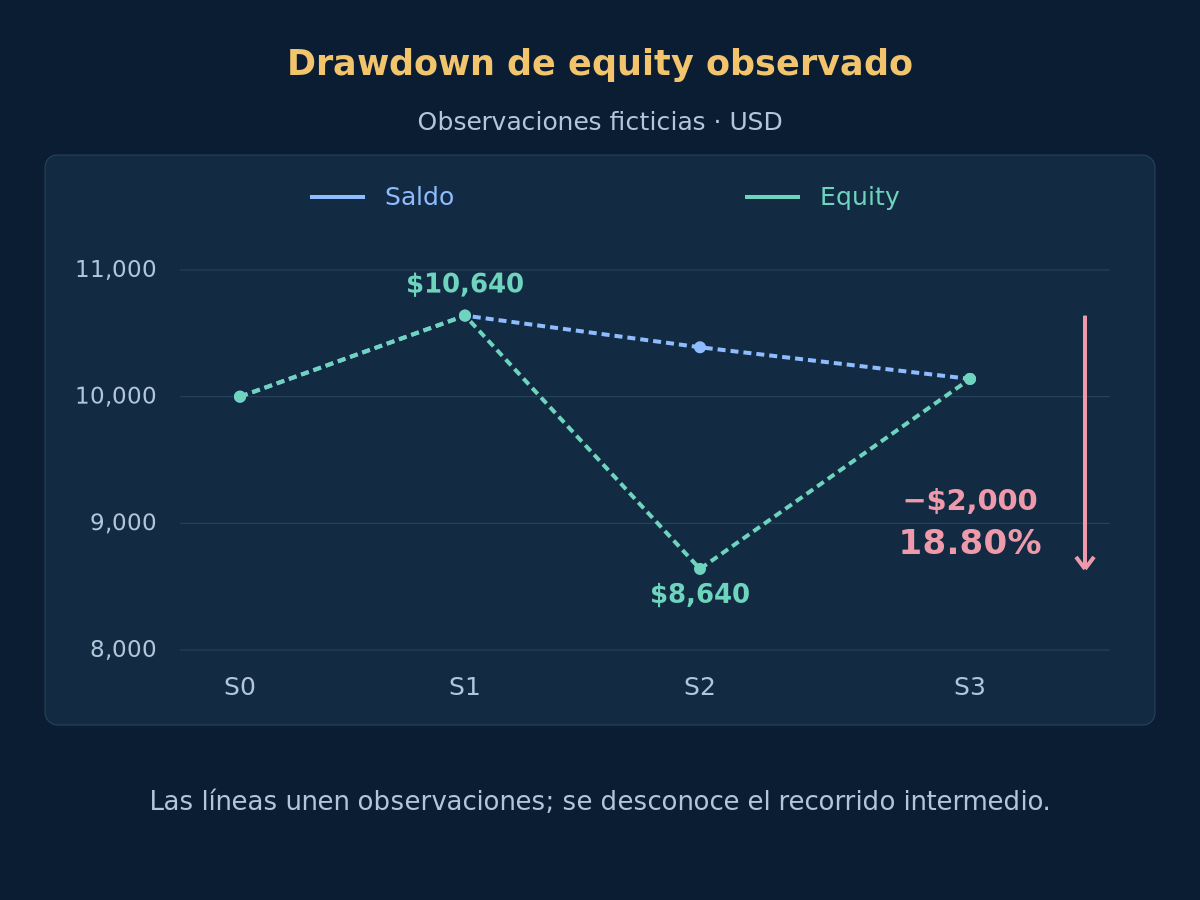
En estas observaciones sin flujos, el equity alcanza $10,640 en S1 y después cae a $8,640 en S2: un descenso observado de $2,000, el 18.80% de ese máximo. El mayor descenso observado del saldo es de solo $500, un 4.70%. Son series distintas. No se debe sustituir una por otra sin explicarlo.
Anota si el drawdown publicado usa saldo o equity, su frecuencia de observación, las fechas cubiertas y el tratamiento de los flujos de capital. El equity histórico reconstruido puede ser aproximado; las observaciones espaciadas pueden omitir un mínimo intradía más profundo. Nuestro 18.80% es el máximo de las observaciones suministradas, no un máximo tick a tick, un límite de pérdida futura ni una estimación del stop-out.
Opcional: reproduce el drawdown entre observaciones
Con equity positivo y sin flujos externos, define H_t = max(E_s for s ≤ t) y DD_t = (H_t − E_t) / H_t. Aquí, (10,640 − 8,640) / 10,640 × 100 ≈ 18.80%. Para el saldo, (10,640 − 10,140) / 10,640 × 100 ≈ 4.70%. En otro registro, los máximos monetario y porcentual no tienen por qué producirse en la misma observación. Los ejemplos monetarios usan USD; el punto decimal y la coma de millares siguen la notación inglesa.
5. Interpreta juntos profit factor, acierto y resultado medio
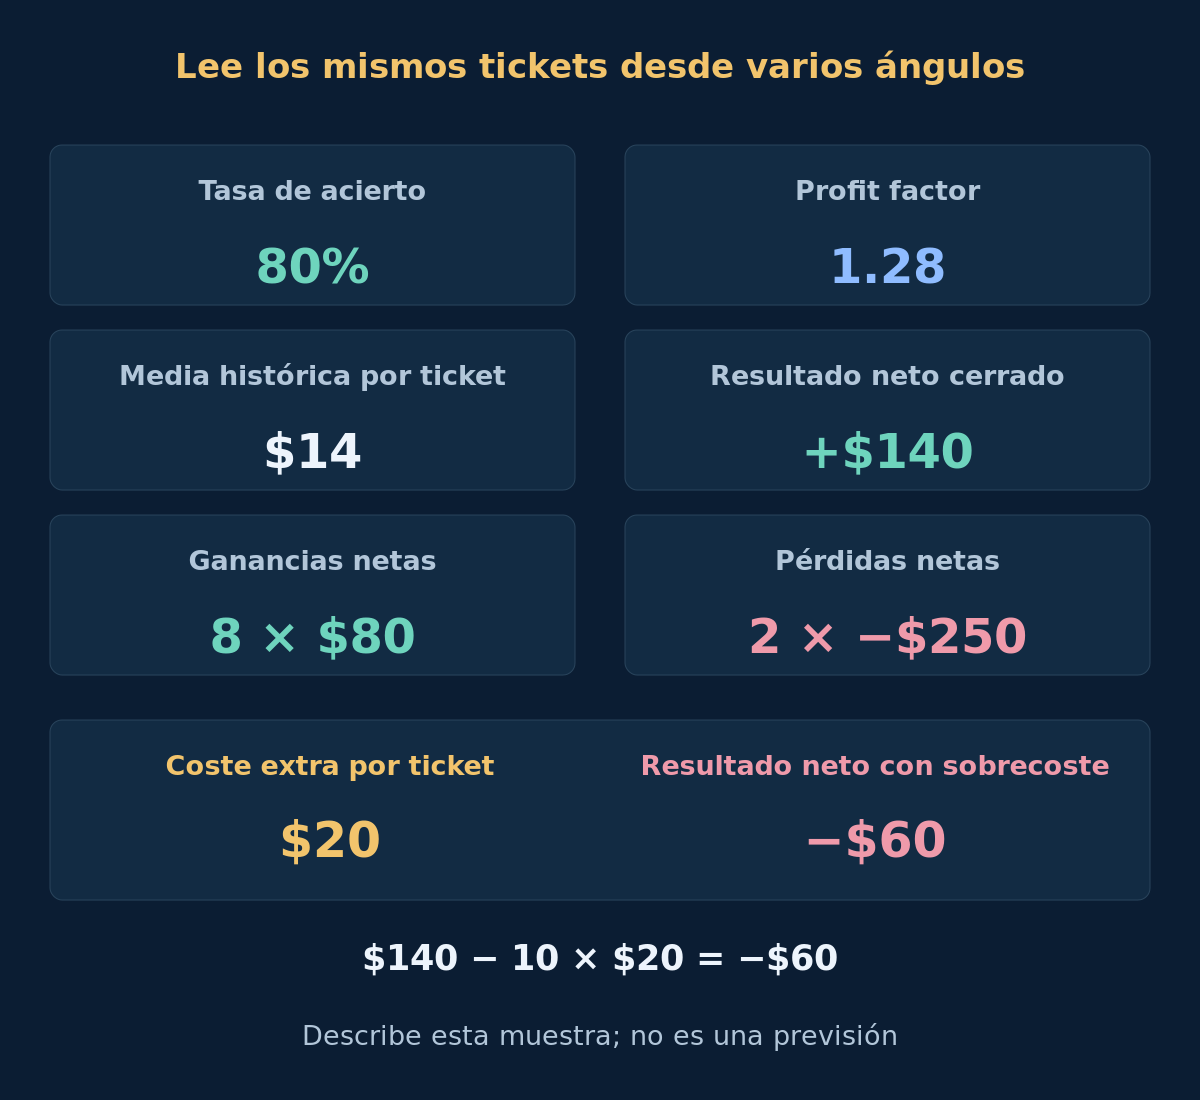
Los mismos 10 tickets totalmente cerrados contienen 8 ganancias netas de $80 y 2 pérdidas netas de $250. Los resultados ganadores suman $640; la magnitud de los perdedores es $500. Por tanto, el profit factor es 640 / 500 = 1.28, la tasa de acierto 8 / 10 = 80%, el resultado neto 640 − 500 = $140 y la media histórica 140 / 10 = $14 por ticket. La pérdida media supera a la ganancia media pese al alto porcentaje de acierto.
Aquí, el resultado neto con signo de cada ticket ya incluye comisión y swap; el spread y el deslizamiento están incorporados en los precios de ejecución. No descuentes esos costes dos veces. Indica si el proveedor usa resultados netos o solo de precio, cómo trata ceros, cierres parciales y cestas, y qué gastos quedan fuera. Sin tickets perdedores, el denominador del profit factor es cero; eso no demuestra una ventaja infinita fiable.
6. Comprueba cuánto resultado resiste ajustes sencillos
Aplica a cada ticket un coste de ida y vuelta ficticio y expresamente adicional de $20: 10 × $20 = $200, así que $140 − $200 = −$60. Los ganadores quedan en $60 cada uno y los perdedores en −$270; el profit factor con sobrecoste es 480 / 540 ≈ 0.89. Este recargo uniforme es un caso de sensibilidad, no una estimación de costes del bróker ni una segunda deducción de gastos ya pagados.
Como prueba independiente de concentración, elimina un ganador de $80: la muestra restante suma $60 netos con un profit factor de 560 / 500 = 1.12. Muestra el resultado original junto a cada ajuste. Quitar operaciones no es una previsión ni un backtest corregido; permite ver si pocos resultados dominan la muestra. En una evaluación real, utiliza supuestos pertinentes de spread, comisión, swap y ejecución de la guía de costes.
7. Separa los resultados de los depósitos y retiradas
Concilia el libro de movimientos en la divisa de la cuenta. La variación del equity menos las aportaciones externas netas mide el P/L de la cuenta solo si créditos, gastos y otros ajustes se clasifican de forma coherente. Esa cantidad monetaria no es automáticamente una rentabilidad porcentual. Un depósito puede aumentar el saldo sin generar beneficio de trading; una retirada puede reducirlo sin causar una pérdida de trading.
En un ejemplo aislado, empieza con $10,000, gana $400 y deposita $5,000 exactamente al final del periodo, sin operar después. El equity final es $15,400. El incremento bruto es 54%, pero el periodo de negociación sin flujos obtuvo solo 4%. Si hay flujos durante el periodo, revisa el método de rentabilidad y las valoraciones alrededor de esos movimientos; no dividas simplemente el beneficio total entre todos los depósitos ni restes depósitos a una curva para llamarla drawdown porcentual.
8. Cuenta decisiones y condiciones de mercado, no solo tickets
Nuestros 10 tickets no son automáticamente 10 apuestas independientes. Las salidas parciales, una cesta grid, las entradas repetidas en un movimiento y la exposición a divisas comunes pueden generar dependencia. Pide la agrupación de decisiones o cestas y las posiciones simultáneas. Un periodo largo con poca actividad puede seguir aportando escasa información sobre el comportamiento bajo tensión.
Examina distintas condiciones de volatilidad, tendencia y ejecución, rachas perdedoras y tiempo por debajo del máximo anterior de equity. No existe una cantidad universal de operaciones o meses que pruebe robustez. Pregunta cuántas variantes y cuentas se probaron, si desaparecieron historiales fallidos y qué datos posteriores se mantuvieron sin utilizar. La guía de sobreajuste explica los efectos de selección; una muestra seleccionada favorable no basta para medir la esperanza futura.
9. Compara registros con criterios coherentes
Dos rentabilidades anunciadas no son directamente comparables si difieren las fechas, el apalancamiento, la exposición, la capitalización o los costes. Antes de comparar, iguala o declara expresamente:
- Fechas de inicio/fin comunes, divisa, método para los flujos y tratamiento de posiciones abiertas.
- Versiones del EA, instrumentos, posiciones simultáneas permitidas y pauta de lotes/riesgo.
- Costes, frecuencia de actualización, muestreo del equity y tratamiento de datos ausentes.
- Si es backtest, demo o cuenta real, conservando fallos y cambios de configuración.
El mismo lote no implica el mismo riesgo en símbolos distintos, y multiplicar una curva de bajo riesgo no simula fielmente un mayor tamaño. Pueden cambiar las restricciones de margen, los pasos de volumen, las ejecuciones y la liquidación. Consulta la guía de backtesting en MT4 para la evidencia simulada y la comparación demo-real para las diferencias de ejecución. Esta guía no distribuye una cartera ni prescribe un porcentaje de riesgo.
10. Redacta una decisión con límites explícitos
Usa comprobaciones de evidencias separadas, no una puntuación sin explicación. La falta de equity o una atribución sin resolver significa incompleto, no seguro. Una contradicción documentada con una regla de revisión supone incumplirla. Un registro suficiente puede justificar más observación controlada; no certifica rentabilidad, idoneidad ni una pérdida futura máxima.
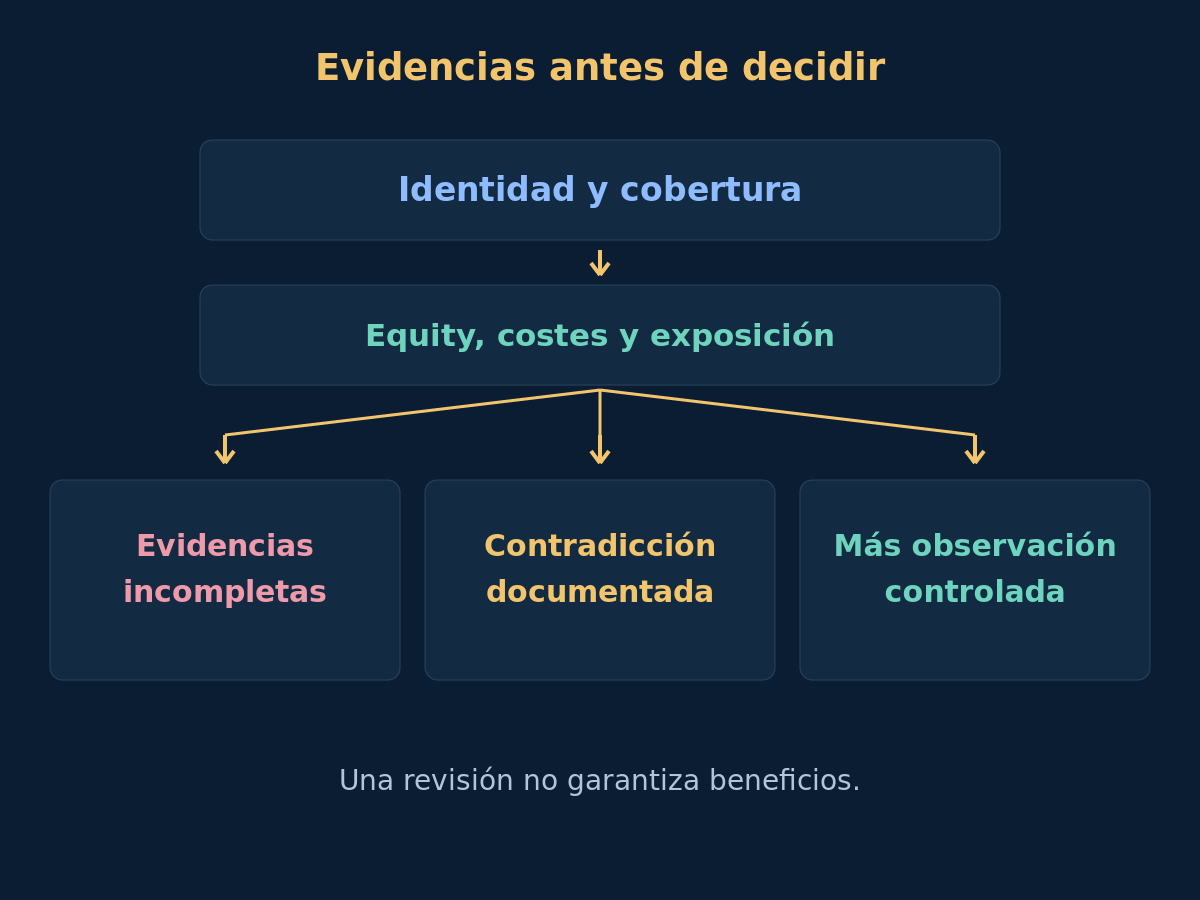
Una ficha útil debe responder a estas preguntas. Define los límites de aceptación antes de ver los resultados y conserva los candidatos descartados junto con la selección final.
- ¿Puedo identificar la cuenta, la configuración, el periodo completo y la última actualización?
- ¿Puedo conciliar los flujos, los tickets cerrados y la exposición abierta actual?
- ¿Conozco la serie del drawdown, su muestreo y las limitaciones del historial?
- ¿Los costes, tamaños de pérdidas y concentración explican las métricas anunciadas?
- ¿He separado los resultados descriptivos de la validación posterior y de las afirmaciones futuras?
- ¿Qué evidencias faltan y qué observación cambiaría la decisión?
11. Preguntas sobre la evaluación de un EA
¿Una cuenta verificada demuestra que el EA es seguro?
No. La verificación tiene un alcance definido sobre el registro o el control de la cuenta. No demuestra atribución al código, idoneidad, ventaja estadística ni un techo de pérdidas futuro. Lee la definición del proveedor y examina la exposición subyacente.
¿Basta una tasa de acierto del 80% para juzgar el sistema?
No. En la muestra ficticia, la ganancia media es $80 y la pérdida media $250. El resultado depende de ambos tamaños, de los costes y de la exposición abierta. Un porcentaje de acierto sin esos datos es incompleto.
¿Puede el siguiente drawdown superar el máximo histórico?
Sí. Una cifra histórica describe un registro y un método de observación concretos. Nuevas condiciones, más exposición, huecos o problemas de ejecución pueden causar pérdidas mayores, incluidas las que un muestreo anterior espaciado habría omitido.
¿Cuántas operaciones hacen fiable una evaluación?
No hay una cifra universal. Importan la dependencia entre tickets, la cobertura de mercados, las pérdidas poco frecuentes y la selección entre variantes. Más observaciones pueden mejorar las evidencias sin garantizar que el proceso siga igual o se vuelva rentable.
12. Fuentes y alcance
Consulta la documentación oficial de informes de MetaTrader 4 para la terminología del tester, la guía de verificación de Myfxbook para su alcance y las preguntas frecuentes de FX Blue para la cobertura y las limitaciones del equity histórico. Sus estadísticas pueden seguir convenciones distintas; los cálculos de este ejemplo declaran sus propias definiciones. Fuentes consultadas el 2026-10-18.
Todos los tickets, observaciones y ajustes de esta guía son datos didácticos ficticios, no resultados verificados ni una recomendación de producto. Una media histórica positiva no es una previsión. El enlace final abre la sección de productos del sitio; evalúa por separado las evidencias de cada uno.