

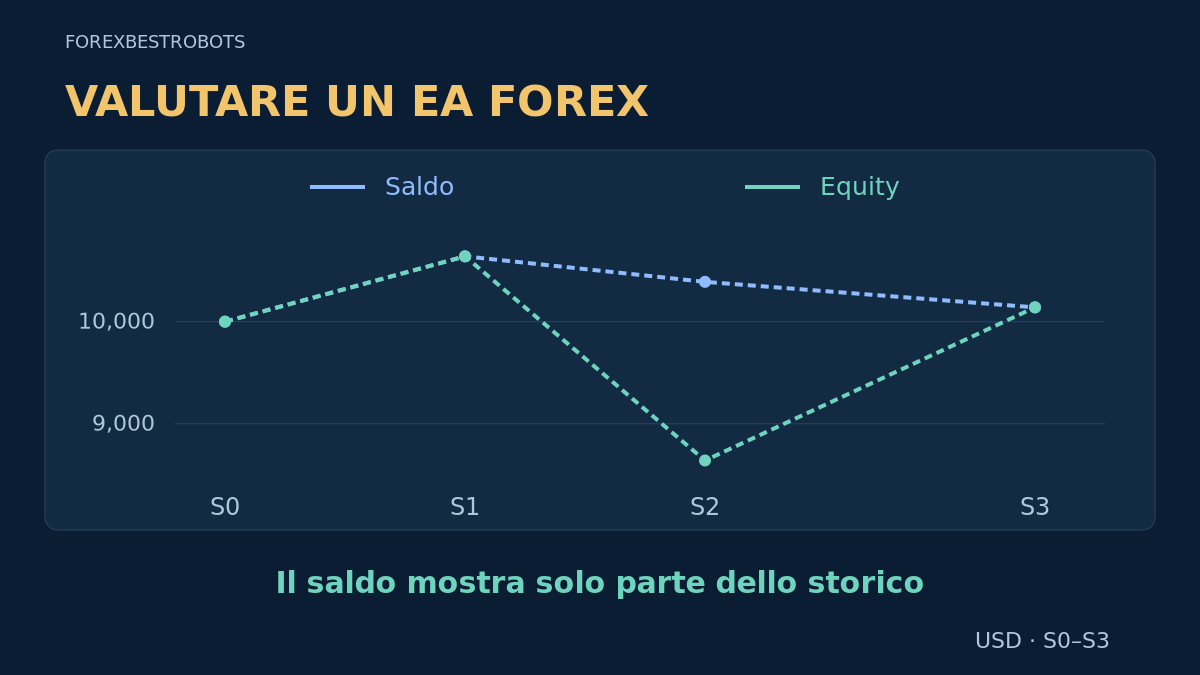
Un saldo crescente o un rendimento elevato non spiegano come un Expert Advisor li abbia ottenuti, quali posizioni siano rimaste aperte o se un altro conto possa riprodurre le stesse condizioni. Una valutazione utile parte dallo storico e poi esamina il rischio assunto per produrlo.
Segui questa sequenza: identifica i riscontri, riconcilia equity e flussi di capitale, leggi più metriche insieme e annota ciò che resta ignoto. L’esempio seguente è inventato. Serve a valutare un piccolo storico, non a classificare prodotti o a dimostrare che un EA è redditizio.
1. Definisci esattamente lo storico da valutare
Conserva una scheda di verifica datata per un conto e una configurazione documentata. Backtest, forward test demo e conto reale rispondono a domande diverse. Identificali separatamente, senza unire le curve in uno storico solo apparentemente continuo.
- Identità: broker/server, conto reale o demo, valuta e unità standard o cent, collegamento al monitoraggio e momento della verifica.
- Strategia: versione dell’EA, file dei parametri, simboli, timeframe, metodo di calcolo dei lotti e modifiche nel periodo.
- Copertura: primo e ultimo dato disponibile, ultimo aggiornamento, filtri, intervalli mancanti e visibilità delle posizioni aperte.
- Contesto del conto: depositi, prelievi, crediti, leva, operazioni manuali, altri EA ed esportazioni disponibili di operazioni/equity.
Uno storico lungo del conto non è automaticamente uno storico lungo delle impostazioni attuali. Segnala cambi di versione, aumenti del rischio e sostituzioni del conto. Se non puoi ricostruire la configurazione o un periodo precedente, lascia visibile il limite invece di attribuire l’intero risultato all’EA di oggi.
2. Verifica la fonte e distingui il conto dall’EA
Il monitoraggio collegato al broker offre più riscontri di una schermata, ma bisogna leggere cosa verifica davvero. Myfxbook distingue la corrispondenza dello storico con i dati del broker dalla verifica che chi pubblica controlli i privilegi di trading. Nessuna delle due dimostra quale codice abbia inserito ogni operazione né garantisce risultati futuri. Controlla separatamente il tipo di conto e l’ultimo aggiornamento riuscito.
Un conto può contenere operazioni manuali e più sistemi. Riconcilia i ticket con l’installazione documentata e con l’ambito del Magic Number; un numero o un commento da solo non dimostra l’attribuzione. Controlla filtri e storico omesso. FX Blue documenta filtri sulla data iniziale di pubblicazione e storici troncati dal broker: l’assenza dall’elenco non implica che prima non si sia mai negoziato.
3. Affianca saldo ed equity
Il saldo registra variazioni realizzate del conto; l’equity comprende anche il valore corrente delle posizioni aperte secondo il calcolo del broker. Verifica crediti e addebiti, senza presumere convenzioni identiche per tutti i conti. Un sistema può chiudere piccoli utili e mantenere una grossa perdita aperta. Se il P/L aperto è nascosto o non aggiornato, questa parte della valutazione è incompleta.
Considera queste rilevazioni inventate in USD, senza depositi, prelievi, crediti o altri aggiustamenti. Si parte da S0. Entro S1, otto ticket interamente chiusi hanno guadagnato $80 netti ciascuno. Entro S2, un ticket è stato chiuso a −$250 e quello restante presenta un P/L flottante di −$1,750, inclusi gli oneri maturati. A S3, anche l’ultimo ticket è stato chiuso a −$250 e non resta nulla di aperto.
| Rilevazione | Saldo · USD | P/L aperto · USD | Equity · USD |
|---|---|---|---|
| S0 | $10,000 | $0 | $10,000 |
| S1 | $10,640 | $0 | $10,640 |
| S2 | $10,390 | −$1,750 | $8,640 |
| S3 | $10,140 | $0 | $10,140 |
Il risultato chiuso termina a +$140, ossia +1.4% dei $10,000 iniziali. Tuttavia, l’equity a S2 è soltanto $8,640. Il recupero finale del ticket aperto è una parte inventata dell’esempio, non un motivo per presumere che le perdite future recuperino. Le rilevazioni non rivelano prezzi o valori del conto tra un’osservazione e l’altra.
4. Chiedi cosa misuri davvero il drawdown
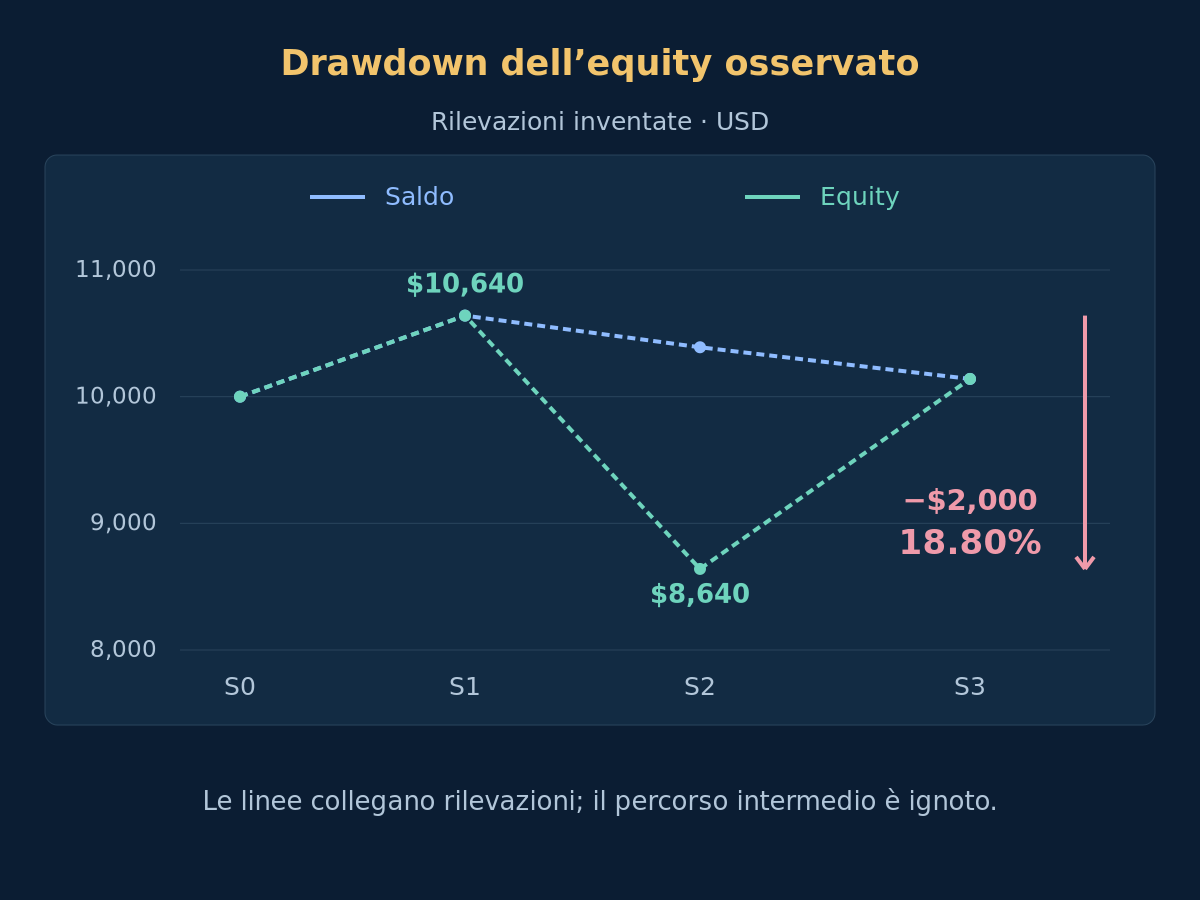
In queste osservazioni senza flussi, l’equity raggiunge $10,640 a S1 e poi scende a $8,640 a S2: un calo osservato di $2,000, pari al 18.80% di quel massimo. Il maggiore calo osservato del saldo è solo $500, ossia 4.70%. I numeri descrivono serie diverse. Non vanno sostituiti l’uno all’altro senza spiegazioni.
Annota se il drawdown pubblicato usa saldo o equity, frequenza di rilevazione, date coperte e trattamento dei flussi. L’equity storica ricostruita può essere approssimativa; osservazioni distanti possono perdere un minimo intraday più profondo. Il nostro 18.80% è il massimo delle rilevazioni fornite, non un massimo tick per tick, un limite di perdita futura o una stima dello stop-out.
Facoltativo: riproduci il drawdown delle rilevazioni
Con equity positiva e senza flussi esterni, poni H_t = max(E_s for s ≤ t) e DD_t = (H_t − E_t) / H_t. Qui: (10,640 − 8,640) / 10,640 × 100 ≈ 18.80%. Per il saldo: (10,640 − 10,140) / 10,640 × 100 ≈ 4.70%. In uno storico diverso, i massimi monetario e percentuale possono verificarsi in osservazioni differenti. Gli esempi monetari usano USD; punto decimale e virgola delle migliaia seguono la notazione inglese.
5. Leggi insieme profit factor, successi e risultato medio
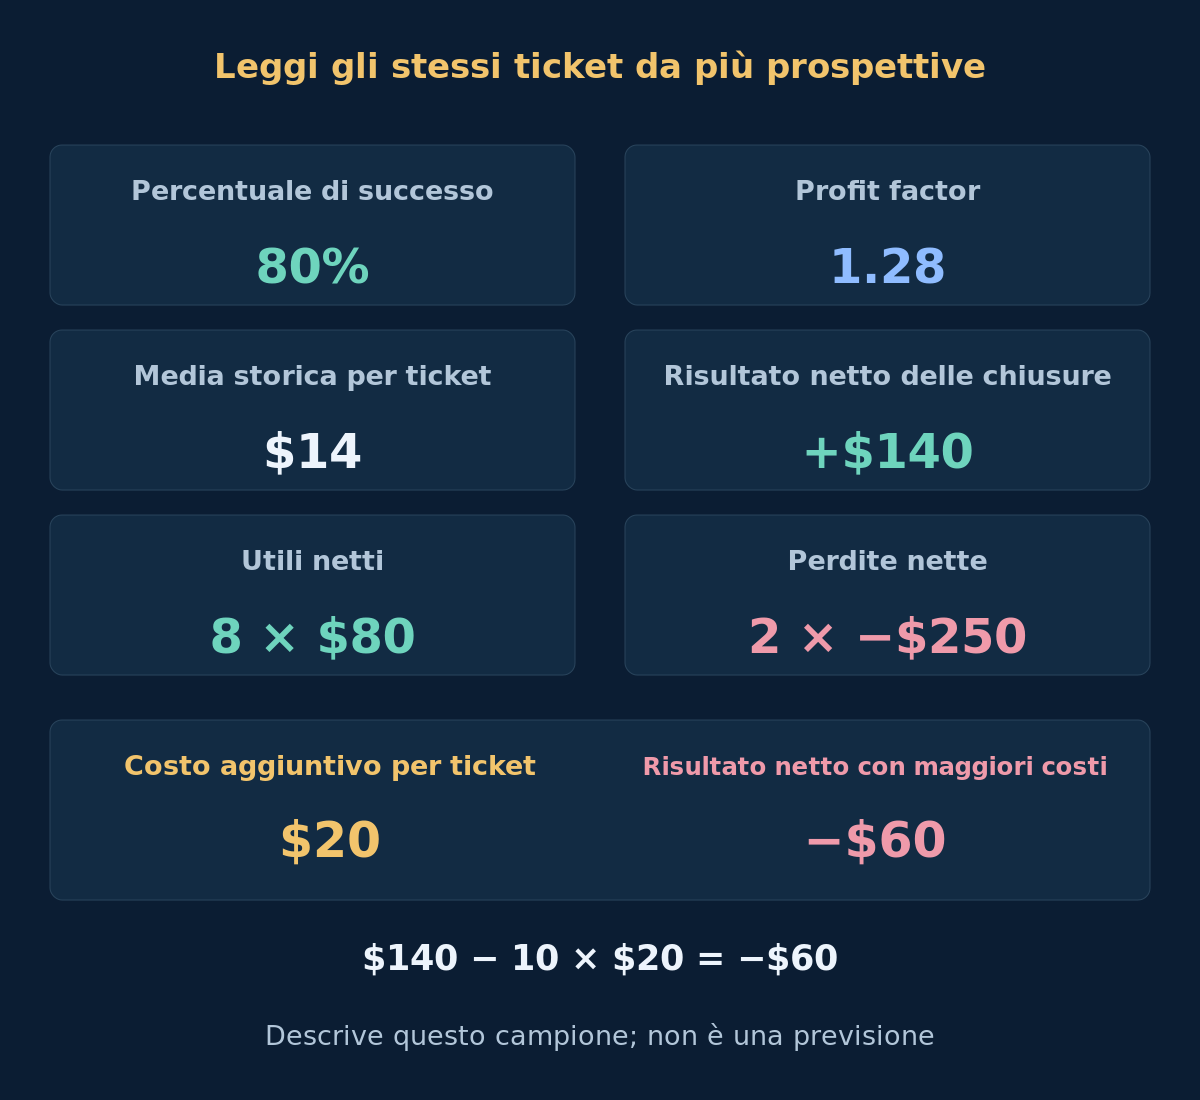
Gli stessi 10 ticket interamente chiusi comprendono 8 utili netti di $80 e 2 perdite nette di $250. Gli esiti positivi sommano $640; il valore assoluto di quelli negativi è $500. Quindi il profit factor è 640 / 500 = 1.28, la percentuale di successo 8 / 10 = 80%, il risultato netto 640 − 500 = $140 e la media storica 140 / 10 = $14 per ticket. La perdita media supera l’utile medio nonostante l’alta percentuale di successo.
Qui il risultato netto con segno di ogni ticket include già commissione e swap; spread e slippage sono incorporati nei prezzi di esecuzione. Non sottrarre gli stessi costi due volte. Specifica se il fornitore usa esiti netti o solo di prezzo, come tratta risultati nulli, chiusure parziali e panieri e quali spese restano escluse. Senza ticket perdenti, il denominatore del profit factor è zero: non dimostra un vantaggio infinito affidabile.
6. Verifica quanto risultato resiste a semplici stress
Applica a ogni ticket un costo completo di apertura e chiusura inventato ed esplicitamente aggiuntivo di $20: 10 × $20 = $200, quindi $140 − $200 = −$60. Gli utili diventano $60 ciascuno e le perdite −$270; il profit factor sotto stress è 480 / 540 ≈ 0.89. Questo sovraccosto uniforme è un’analisi di sensibilità, non una stima del broker o una seconda sottrazione di spese già pagate.
Come verifica separata della concentrazione, elimina un utile di $80: il campione residuo produce $60 netti con profit factor 560 / 500 = 1.12. Mantieni il risultato originale accanto a ogni stress. Togliere operazioni non è una previsione né un backtest corretto: serve a chiedersi se pochi esiti dominino. Per una valutazione reale, usa ipotesi pertinenti su spread, commissioni, swap ed esecuzione dalla guida ai costi di trading.
7. Separa i risultati da depositi e prelievi
Riconcilia i movimenti nella valuta del conto. La variazione dell’equity meno gli apporti esterni netti misura il P/L del conto solo se crediti, spese e altri aggiustamenti sono classificati coerentemente. L’importo non è automaticamente un rendimento percentuale. Un deposito può aumentare il saldo senza generare utili di trading; un prelievo può ridurlo senza produrre perdite di trading.
In un esempio distinto, parti da $10,000, guadagni $400 e depositi $5,000 esattamente a fine periodo, senza altre operazioni. L’equity finale è $15,400. L’incremento grezzo è 54%, ma il periodo di trading senza flussi ha reso soltanto 4%. Per flussi durante il periodo, verifica il metodo del fornitore e le valutazioni intorno ai movimenti; non dividere semplicemente l’utile totale per tutti i depositi e non chiamare drawdown percentuale una curva da cui hai solo sottratto i depositi.
8. Conta decisioni e condizioni di mercato, non solo ticket
I nostri 10 ticket non sono automaticamente 10 scommesse indipendenti. Uscite parziali, un paniere grid, ingressi ripetuti nello stesso movimento ed esposizione a valute comuni possono creare dipendenza. Chiedi il raggruppamento per decisione o paniere e le posizioni sovrapposte. Un lungo periodo poco attivo può comunque offrire poche informazioni sul comportamento sotto stress.
Esamina diverse condizioni di volatilità, tendenza ed esecuzione, sequenze di perdite e tempo sotto il precedente massimo dell’equity. Non esiste un numero universale di operazioni o mesi che dimostri robustezza. Chiedi quante varianti e quanti conti siano stati provati, se siano scomparsi storici negativi e quali dati successivi siano rimasti intatti. La guida all’overfitting spiega gli effetti della selezione; un campione selezionato favorevole non misura da solo il valore atteso futuro.
9. Confronta gli storici su una base coerente
Due rendimenti pubblicizzati non sono direttamente confrontabili quando differiscono date, leva, esposizione, capitalizzazione o costi. Prima del confronto, allinea o dichiara esplicitamente:
- Date iniziali/finali comuni, valuta, metodo per i flussi e trattamento delle posizioni aperte.
- Versioni degli EA, strumenti, posizioni simultanee consentite e schema di lotti/rischio.
- Costi, frequenza di aggiornamento, campionamento dell’equity e gestione dei dati mancanti.
- Natura del risultato: backtest, demo o conto reale, mantenendo fallimenti e cambi di configurazione.
Lotti uguali non implicano lo stesso rischio su simboli diversi, e moltiplicare una curva a basso rischio non simula fedelmente una size maggiore. Vincoli di margine, passi di volume, esecuzioni e liquidazione possono cambiare. Usa la guida al backtesting MT4 per le simulazioni e la guida demo contro reale per le differenze di esecuzione. Questa guida non alloca un portafoglio e non prescrive una percentuale di rischio.
10. Scrivi una decisione con limiti espliciti
Usa verifiche dei riscontri separate, anziché un punteggio non spiegato. Equity mancante o attribuzione irrisolta significa incompleto, non sicuro. Una contraddizione documentata con una regola di revisione ne determina il mancato superamento. Dati sufficienti possono giustificare ulteriore osservazione controllata, ma non certificano redditività, adeguatezza o perdita futura massima.
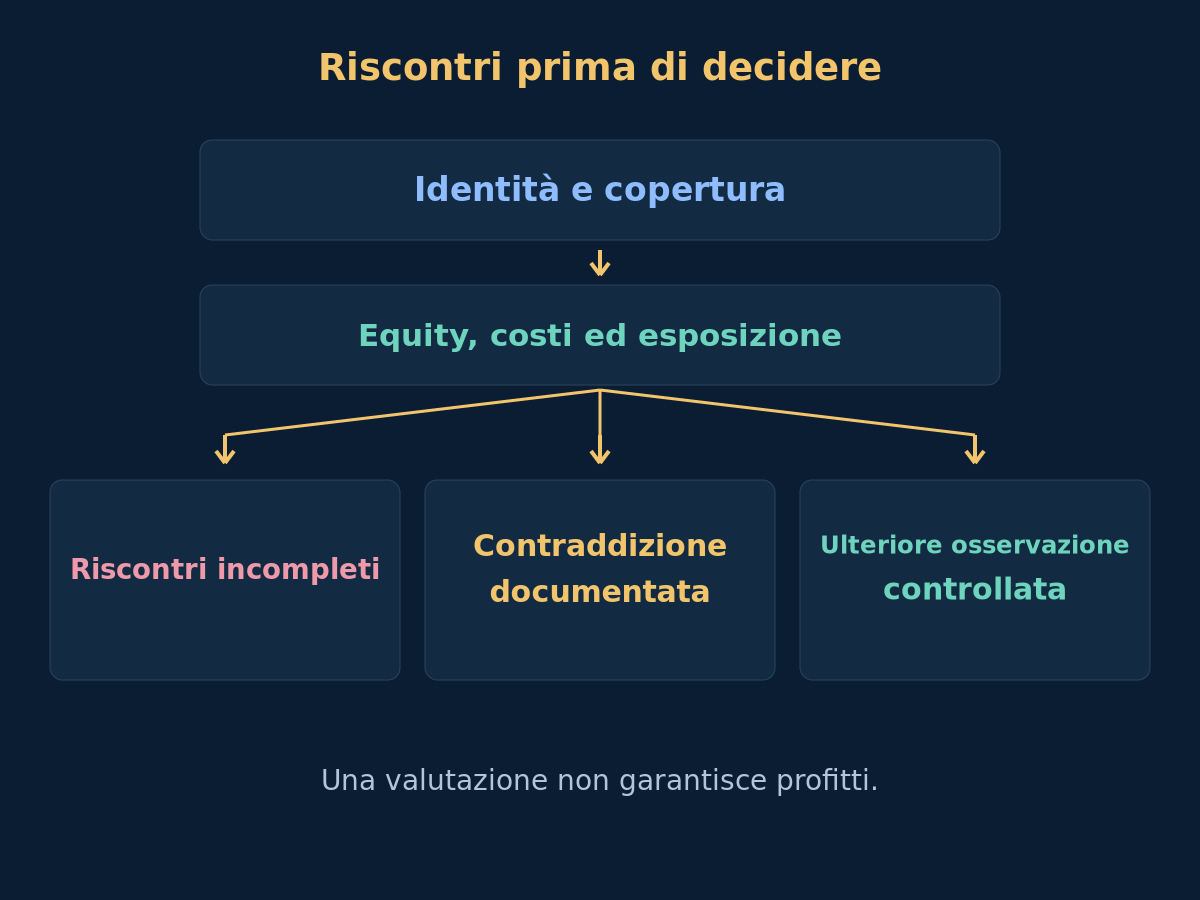
Una scheda operativa deve rispondere a queste domande. Definisci le soglie di accettazione prima di vedere il risultato e conserva i candidati scartati insieme alla selezione finale.
- Posso identificare conto, configurazione, periodo completo e ultimo aggiornamento?
- Posso riconciliare flussi, ticket chiusi ed esposizione aperta attuale?
- Conosco la serie del drawdown, il campionamento e i limiti dello storico mancante?
- Costi, dimensioni delle perdite e concentrazione spiegano le metriche pubblicizzate?
- Ho separato risultati descrittivi, validazione successiva e affermazioni future?
- Quali riscontri mancano e quale osservazione cambierebbe la decisione?
11. Domande sulla valutazione di un EA
Un conto verificato dimostra che l’EA è sicuro?
No. La verifica ha un ambito definito relativo allo storico del conto o al suo controllo. Non dimostra attribuzione al codice, adeguatezza, vantaggio statistico o tetto alle perdite future. Leggi la definizione del fornitore e controlla l’esposizione sottostante.
Una percentuale di successo dell’80% basta per giudicare il sistema?
No. Nel campione inventato, l’utile medio è $80 e la perdita media $250. Il risultato dipende da entrambe le dimensioni, dai costi e dall’esposizione aperta. Una percentuale senza questi dettagli è incompleta.
Il prossimo drawdown può superare il massimo storico?
Sì. Una cifra storica descrive uno specifico registro e metodo di osservazione. Nuove condizioni, maggiore esposizione, gap o problemi di esecuzione possono produrre una perdita più grande, compresa una discesa sfuggita a precedenti rilevazioni rade dell’equity.
Quante operazioni rendono affidabile una valutazione?
Non c’è un numero universale. Contano dipendenza tra ticket, copertura del mercato, perdite rare e selezione tra varianti. Più osservazioni possono migliorare i riscontri senza garantire che il processo resti uguale o diventi redditizio.
12. Fonti e ambito
Consulta la documentazione ufficiale dei report MetaTrader 4 per i termini del tester, la guida alla verifica di Myfxbook per il suo ambito e le FAQ di FX Blue per copertura pubblicata e limiti dell’equity storica. Le convenzioni statistiche possono differire; i calcoli illustrati dichiarano le proprie definizioni. Fonti consultate il 2026-10-18.
Ticket, rilevazioni e stress sono tutti dati didattici inventati, non performance verificate o raccomandazioni di prodotti. Una media storica positiva non è una previsione. Il collegamento finale apre la sezione prodotti del sito; valuta separatamente i riscontri di ciascun prodotto.