

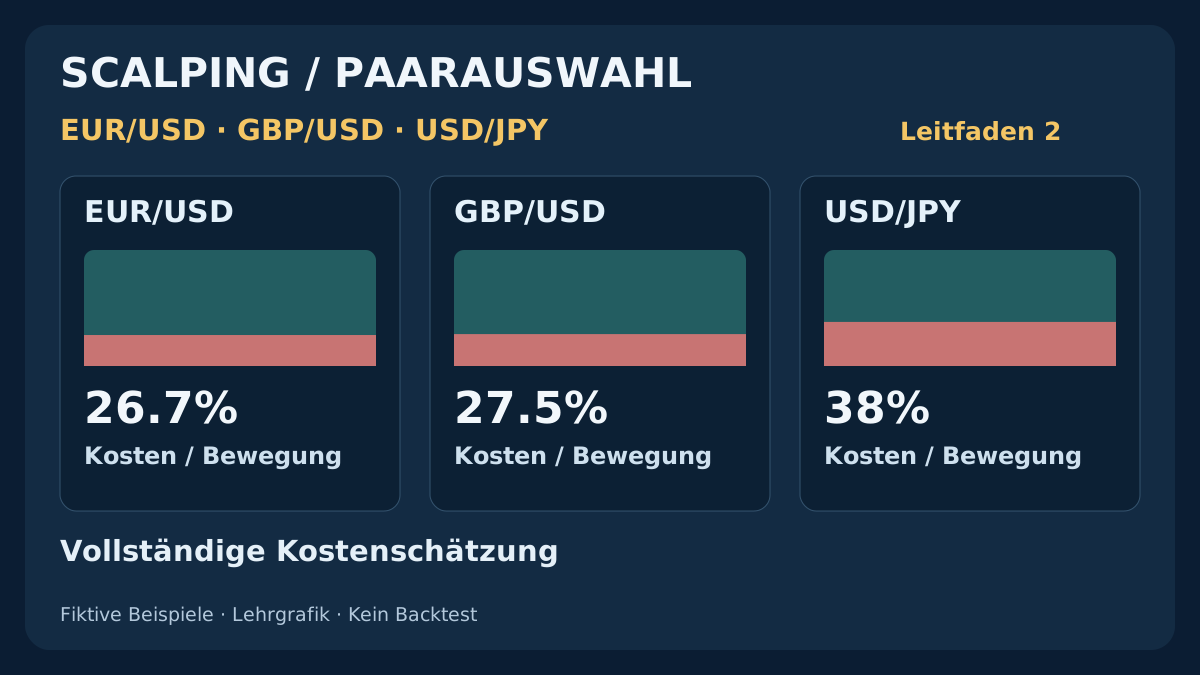
Der kleinste Spread ist erst der Anfang. Eine sinnvolle Vorauswahl verbindet ausführbare Kurse, korrekt umgerechnete Provisionen, Handelszeiten und eine feste Kostengrenze. Drei fiktive Szenarien zeigen die Rechnung; anschließend lässt sich damit prüfen, was auf dem eigenen Konto weitere Tests verdient.
1. Welche Forex-Paare eignen sich für Scalping?
EUR/USD, GBP/USD und USD/JPY sind eine brauchbare erste Auswahl, aber keine allgemeingültige Rangliste. Für eine konkrete Untersuchung eignet sich das Paar, dessen Ausführungskosten, verfügbare Bewegung und Handelsbedingungen zu einer klar definierten Methode auf dem vorgesehenen Konto passen. Selbst ein beliebtes Paar kann bei breiterem Spread oder zu kleiner Zielbewegung ungeeignet sein.
Die Devisenerhebung der BIZ liefert Kontext zum weltweiten Handelsumsatz, keine Rangliste rentablen Privatkunden-Scalpings. Sie umfasst Instrumente und Teilnehmer, die sich vom einzelnen Brokerkonto unterscheiden. Eine häufig gehandelte Währung ist ein Anlass, Liquidität zu untersuchen und danach die eigenen Bedingungen zu messen. Bestimmte Spreads, Ausführungsqualität oder ein Handelsvorteil folgen daraus nicht.
Dieser Leitfaden entwickelt einen Vergleichsprozess; sämtliche Preise und Kostenszenarien sind fiktiv. Er enthält weder Broker-Ranking noch Live-Spread-Erhebung oder geprüfte Einstiegsstrategie. Wer Chartbewegung, ausführbaren Gewinn und Geldrisiko noch nicht klar trennt, beginnt mit dem Scalping-Leitfaden zu M1 und M5. Hier geht es darum, welches Paar und welches Zeitfenster weitere Untersuchung verdienen.
Prüfen Sie vor der Auswertung sehr kurzer Trades Daten, Signalzeit und Ausführung im MT4-Scalping-Backtest.
2. Die Vorauswahl am tatsächlich handelbaren Zeitfenster ausrichten
Untersuchen Sie EUR/USD in den europäischen und US-Zeitfenstern, die Sie regelmäßig beobachten können. Für GBP/USD braucht es eine eigene Stichprobe: Die gemeinsame Notierung in Dollar bedeutet nicht identische Kosten oder Bewegungen. Bei USD/JPY kann der japanische Handelstag hinzukommen, sofern relevant, zusätzlich zu den Vergleichsfenstern der anderen Kandidaten.
Das sind Untersuchungsrichtungen, keine Zusagen für dauerhaft enge Spreads oder nutzbare Trends in einer bestimmten Sitzung. Rund um eine Veröffentlichung kann ein Paar aktiver, für kleine Ziele aber schlechter ausführbar werden. Bankfeiertage, Bedingungen der Kursanbieter und Brokerspezifikationen wirken ebenfalls. Ein ruhig oder liquide aussehender Chart ersetzt keine gleichzeitige Bid/Ask-Aufzeichnung.
Beschränken Sie den ersten Versuch auf wenige vorab festgelegte Kandidaten. Weitere Paare nach profitablen Bildschirmbildern hinzuzufügen erhöht Auswahlverzerrung und Betriebsaufwand. Erfassen Sie Symbol samt Kontosuffix, Kontraktgröße, Kontotyp, Kontowährung und Provision. EUR/USD bei zwei Brokern ist nicht automatisch austauschbar. Prüfen Sie Zulässigkeit der Methode sowie Volumen-, Stopabstands- und Änderungsgrenzen. Was sich nicht regelgerecht handeln lässt, sollte vor dem Leistungsvergleich ausscheiden.
3. Vor dem Spreadvergleich Pip, Point und Tick vereinheitlichen
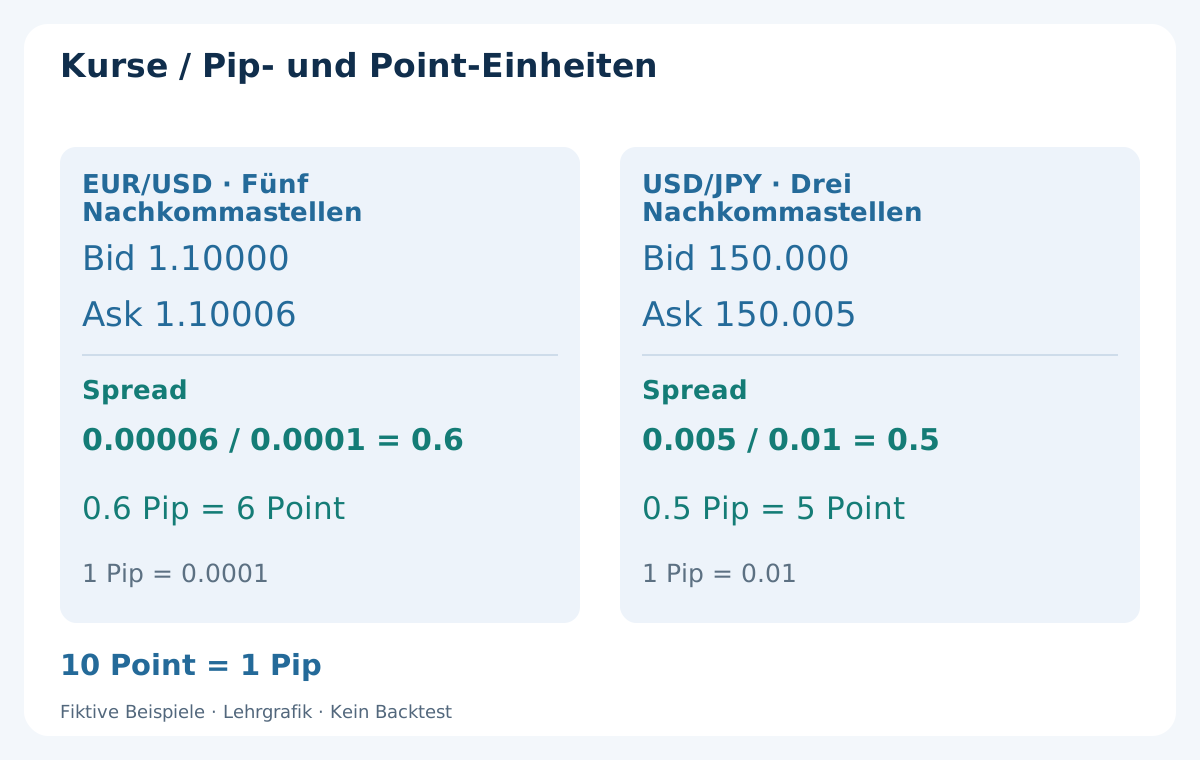
Hier entspricht ein Pip bei EUR/USD und GBP/USD 0.0001, bei USD/JPY 0.01. Bei EUR/USD mit fünf Nachkommastellen beträgt ein Point üblicherweise 0.00001, bei USD/JPY mit drei Stellen 0.001. Unter diesen konkreten Formaten gilt 10 Points = 1 Pip. Übertragen Sie die Umrechnung nicht ungeprüft auf andere Symbole.
EUR/USD mit Bid 1.10000 und Ask 1.10006 hat beispielsweise 0.6 Pip Spread, also 6 Points im fünfstelligen Format. USD/JPY mit Bid 150.000 und Ask 150.005 hat 0.5 Pip beziehungsweise 5 Points im dreistelligen Format. Ein Vergleich der rohen Preisdifferenzen 0.00006 und 0.005 würde unterschiedliche Einheiten vermischen und eine irreführende Rangfolge erzeugen.
Ein Tick kann eine Kursaktualisierung meinen; die Tickgröße bezeichnet einen zulässigen Preisschritt. Beides ist nicht automatisch ein Pip oder Point. Auch Plattformfelder verwenden verschiedene Einheiten: MQL4 MarketInfo liefert MODE_TICKSIZE in Points und MODE_TICKVALUE in der Einzahlungswährung. Klären Sie das konkrete Feld vor der Umrechnung. Der Leitfaden zu Pip, Point und Pip-Wert erläutert die Grundlagen ausführlicher.
4. Provisionen in Kontowährung und Pips umrechnen
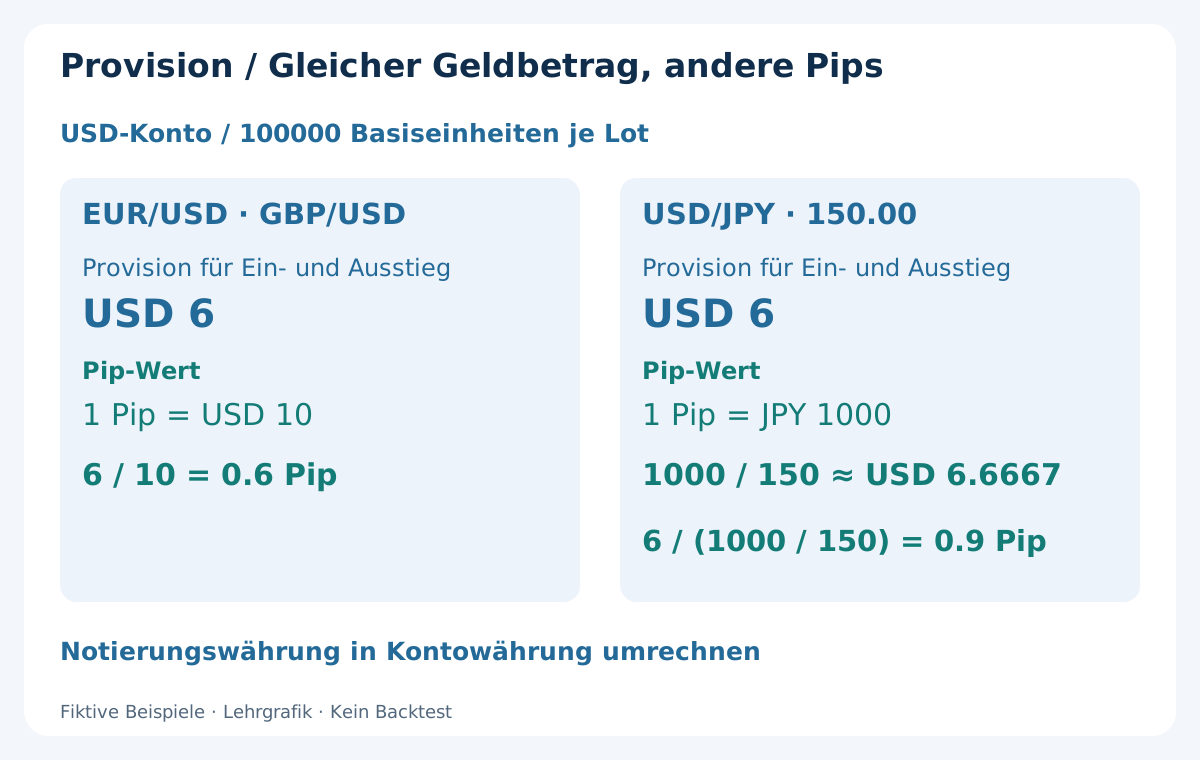
Angenommen werden ein USD-Konto, ein Standardkontrakt mit 100000 Einheiten der Basiswährung pro Lot und USD 6 Provision für Eröffnung und Schließung zusammen. Das sind Lehrannahmen, kein Brokerangebot. Bei EUR/USD und GBP/USD ist ein Pip je solchem Lot USD 10 wert. Die Provision beträgt daher 6 / 10 = 0.6 Pip. Bei Angaben pro Seite müssen zunächst beide Seiten berücksichtigt werden.
Bei USD/JPY ist ein Pip dieses Kontrakts JPY 1000 wert. Zum beispielhaften Umrechnungskurs USD/JPY 150.00 ergibt das 1000 / 150 ≈ USD 6.6667 je Pip. Dieselben USD 6 Provision entsprechen deshalb rund 0.9 Pip, nicht 0.6 Pip. Der Geldbetrag bleibt gleich; durch Notierungswährung und Pip-Wert ändert sich sein Pip-Gegenwert.
Der Wechselkurs kann sich ändern; Konten in anderen Währungen brauchen ihren eigenen Umrechnungsweg. Mindestprovisionen, Staffelpreise und nicht proportionale Gebühren beeinflussen kleine Volumina. Bewahren Sie Originalwährung und Umrechnungskurs jeder Buchung auf. Gleichen Sie den Tick-Wert der Plattform mit Spezifikation und Abrechnung ab. Eine feste Annahme von USD 10 darf nicht stillschweigend für sämtliche Kandidaten gelten.
5. Eine Kostenrechnung mit eindeutigem Ausgangspunkt verwenden
Bei einer hypothetischen Referenzbewegung werden Spread, vollständige Provision in Pips und eine noch nicht enthaltene Reserve für nachteilige Ausführung addiert. Die verbleibende Bewegung ist nur ein Szenariowert, kein erwarteter Gewinn. Das Ziel kann ausbleiben, der Stop zuerst auslösen oder die Order ungefüllt bleiben. Definieren Sie auch den Ursprung, etwa Bid-zu-Bid über einen festen Horizont. Das ist nicht dasselbe wie ein Ziel ab tatsächlichem Ask-Fill. Der Kostenfilter liefert die fehlenden Wahrscheinlichkeiten nicht.
Bei abgeschlossenen Trades berechnen Sie den Preisgewinn aus tatsächlichem Ein- und Ausstieg und ziehen separat gebuchte Provisionen sowie gegebenenfalls Finanzierung ab. Spreadwirkung und realisierte Ausführungsabweichungen stecken bereits in den Fills. Ziehen Sie hypothetischen Spread und Slippage-Reserve nicht erneut ab. Bewahren Sie das Vorzeichen tatsächlicher Slippage, denn Ausführungen können auch günstiger als die Referenz sein.
Referenzkurs, Entscheidungszeit und ausführbare Kursseite müssen vor der Messung feststehen. BUY eröffnet zum Ask und schließt zum Bid; SELL eröffnet zum Bid und schließt zum Ask. Ein späterer Chartschluss ersetzt den damals verfügbaren Kurs nicht. Der Leitfaden zu Spreads, Provisionen und Swaps zeigt den umfassenderen Rechnungsrahmen.
6. Drei Rechenbeispiele: Kosten relativ zur Bewegung
Verwenden wir drei bewusst fiktive Szenarien auf dem beschriebenen USD-Konto. EUR/USD hat 6 Pips Referenzbewegung, 0.6 Pip Spread, 0.6 Pip Provision und 0.4 Pip gemeinsame Slippage-Reserve für Ein- und Ausstieg. Insgesamt sind das 1.6 Pips, rund 26.7% der Bewegung. Die verbleibenden 4.4 Pips setzen diese Bewegung voraus; sie sind kein gemessener durchschnittlicher Tradegewinn.
GBP/USD erhält 8 Pips Referenzbewegung, 1.0 Pip Spread, 0.6 Pip Provision und 0.6 Pip Reserve. Gesamtkosten: 2.2 Pips oder 27.5%; verbleibend im Szenario: 5.8 Pips. Für USD/JPY zum genannten Kurs gelten entsprechend 5 Pips, 0.5 Pip, 0.9 Pip und 0.5 Pip. Insgesamt 1.9 Pips oder 38%, mit 3.1 Pips verbleibender Bewegung.
USD/JPY hat hier den kleinsten Spread, aber den höchsten Kostenanteil. GBP/USD lässt die meisten Pips übrig, ist deshalb jedoch nicht nachweislich der beste Trade: Zielwahrscheinlichkeiten, Stops und Geldwerte unterscheiden sich. Ein nach Kenntnis des künftigen Kursverlaufs gewähltes Ziel macht den Vergleich ungültig. Definieren und testen Sie die Bewegung vorab, statt jedem Gewinner ein passendes Ziel zuzuordnen.
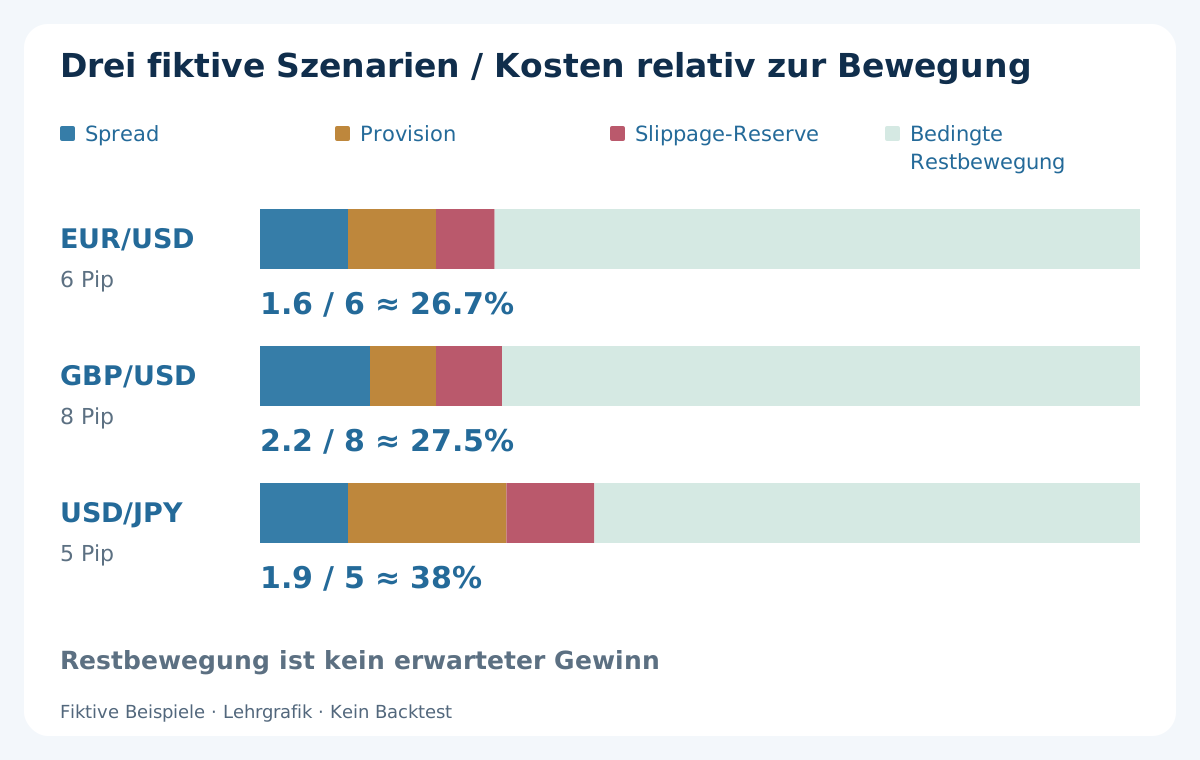
| Paar | Referenzbewegung (Pips) | Spread (Pips) | Provision (Pips) | Slippage-Reserve (Pips) | Gesamtkosten (Pips) | Kosten / Bewegung |
|---|---|---|---|---|---|---|
| EUR/USD | 6 | 0.6 | 0.6 | 0.4 | 1.6 | 26.7% |
| GBP/USD | 8 | 1.0 | 0.6 | 0.6 | 2.2 | 27.5% |
| USD/JPY | 5 | 0.5 | 0.9 | 0.5 | 1.9 | 38% |
7. Den Kostenfilter vor Kenntnis der Ergebnisse festlegen
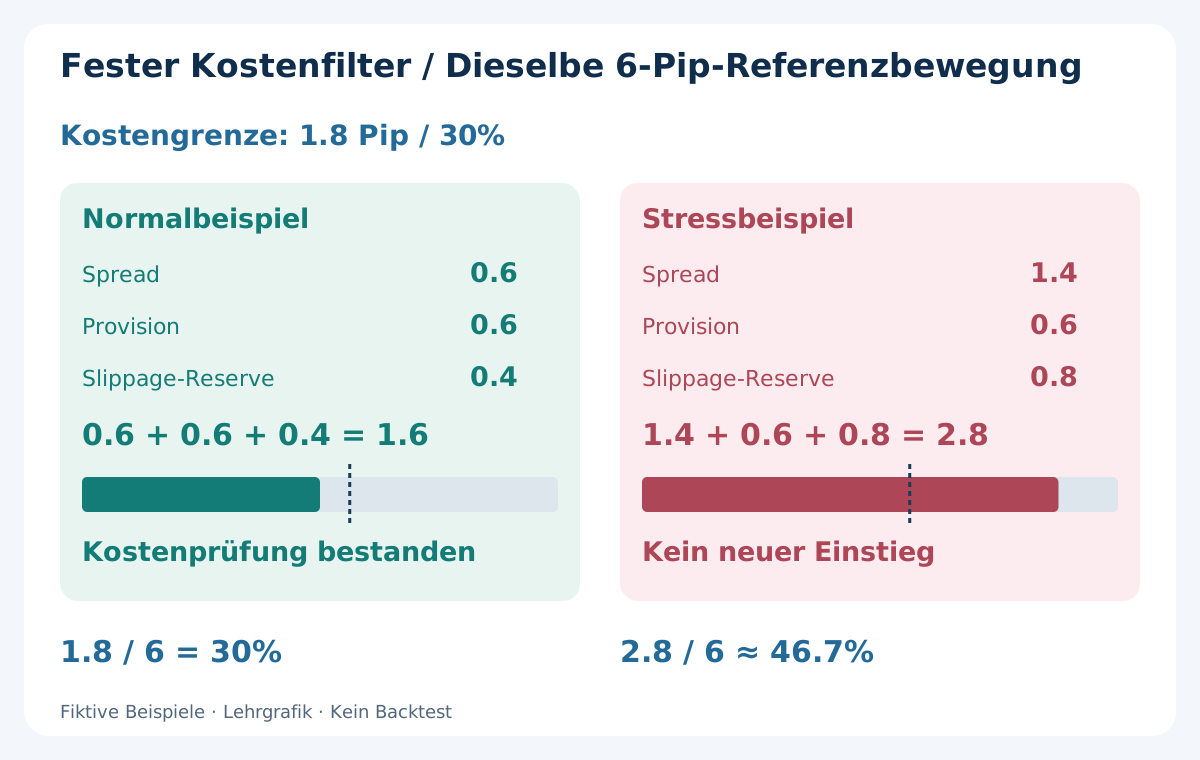
Angenommen, die Untersuchung erlaubt geschätzte Gesamtkosten von höchstens 30% einer Referenzbewegung von 6 Pips. Die Grenze beträgt 1.8 Pips. Im normalen EUR/USD-Beispiel ergibt 0.6 + 0.6 + 0.4 = 1.6 Pips einen bestandenen Kostencheck. Die willkürliche Lehrschwelle ist keine Empfehlung und erlaubt ohne weitere Signal- und Risikoprüfungen keinen Einstieg.
Im Stressbeispiel steigen Spread auf 1.4 Pips und Slippage-Reserve auf 0.8 Pip; die Provision bleibt 0.6 Pip. Die Summe beträgt 2.8 Pips, rund 46.7% derselben 6-Pip-Bewegung. Damit ist die unveränderte Grenze von 1.8 Pips überschritten, also kein neuer Einstieg. Erhöhen Sie nicht nachträglich das Ziel, nur damit ein breiterer Spread die Verhältnisprüfung besteht.
Verwenden Sie für den Spread den aktuellen Kandidatenkurs und für die Ausführungsreserve ein vorab festgelegtes, belegbares Verfahren. Historische Perzentile können helfen, garantieren aber keinen schlechtesten Fill. Dokumentieren Sie verworfene Signale samt gemessenen Kosten. Sonst wirkt ein Filter womöglich nur deshalb gut, weil unbequeme Gelegenheiten aus der Untersuchung verschwunden sind.
8. London–New York: Überschneidung nach Datum berechnen
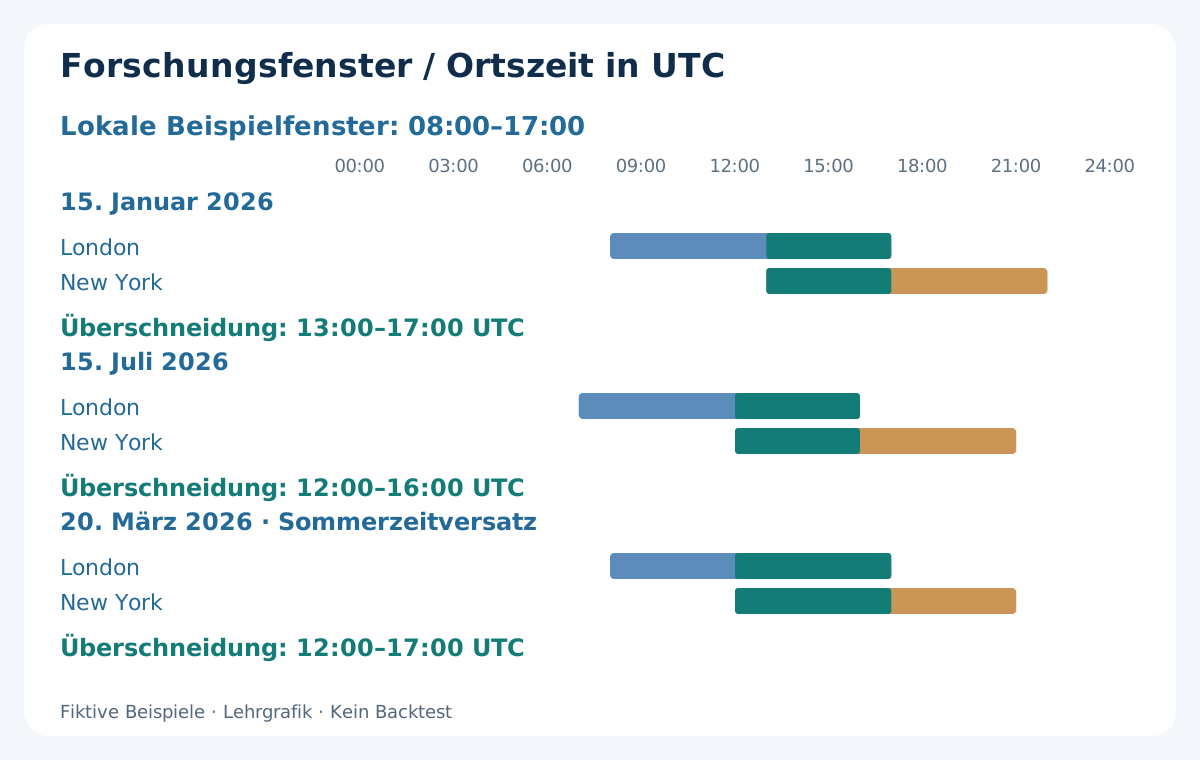
Für den gesamten Devisenkassamarkt gibt es keine einzige zentrale Eröffnungsglocke. Zur Veranschaulichung definieren wir Forschungsfenster von jeweils 08:00–17:00 Ortszeit in London und New York. Das sind beispielhafte Beobachtungszeiten, keine offiziellen Öffnungszeiten. Nutzen Sie Europe/London und America/New_York und rechnen Sie das konkrete Datum in UTC sowie den aufgezeichneten Broker-Serveroffset um.
Am 15. Januar 2026 entsprechen die Fenster London 08:00–17:00 UTC und New York 13:00–22:00 UTC; die Überschneidung ist 13:00–17:00 UTC. Am 15. Juli 2026 gelten 07:00–16:00 und 12:00–21:00 UTC, mit Überschneidung 12:00–16:00 UTC. Diese Daten erläutern die Umrechnung und belegen keine Rentabilität einer Sitzung.
Die Regionen stellen nicht immer am selben Datum auf Sommerzeit um. Am 20. März 2026 beträgt die Überschneidung im Beispiel 12:00–17:00 UTC. Programmieren Sie nicht ganzjährig vier Stunden fest ein und identifizieren Sie Sitzungen nicht allein anhand der Serverstunde. Der Leitfaden zu Sitzungen, Zeitzonen und Sommerzeit erklärt datumsabhängige Zuordnung und konsistente historische Zeitstempel.
9. Auch eine geeignete Handelszeit braucht Nachrichten- und Rolloverprüfungen
Untersuchen Sie dasselbe Paar in getrennten Fenstern, statt den ganzen Tag zu mitteln. Die London–New-York-Überschneidung kann ein Forschungskandidat sein, ihr Name bewertet aber keinen konkreten Kurs. Größere Bewegung kann mit breiteren Spreads, schnelleren nachteiligen Änderungen und mehr verpassten Einstiegen einhergehen.
Definieren Sie den Umgang mit geplanten Veröffentlichungen beider Währungen, Zentralbankentscheidungen und besonderen Marktschließungen. Eine Pause braucht eine klare Zeitbasis und Regeln für bestehende Positionen, nicht nur die vage Anweisung, Nachrichten zu meiden. Der Broker-Rollover ist eine weitere kontospezifische Grenze für Finanzierung, Kursverfügbarkeit und Spreads. Eine kurze geplante Haltedauer garantiert nicht, dass diese Grenze vermieden wird.
Führen Sie die Kalender- und Nachrichtenrisikoprüfungen durch, bevor der Kostenfilter einen Einstieg freigibt. Wiederaufnahme erst bei erfüllten schriftlichen Bedingungen, nicht automatisch nach einigen ruhigen Kerzen. Unerwartete Meldungen bleiben möglich. Zeitfilter, Spreadgrenze und Schutzstop lösen verschiedene Probleme; keiner garantiert eine Ausführung innerhalb der Reserve.
10. Spreadverteilungen statt Werbeminima vergleichen
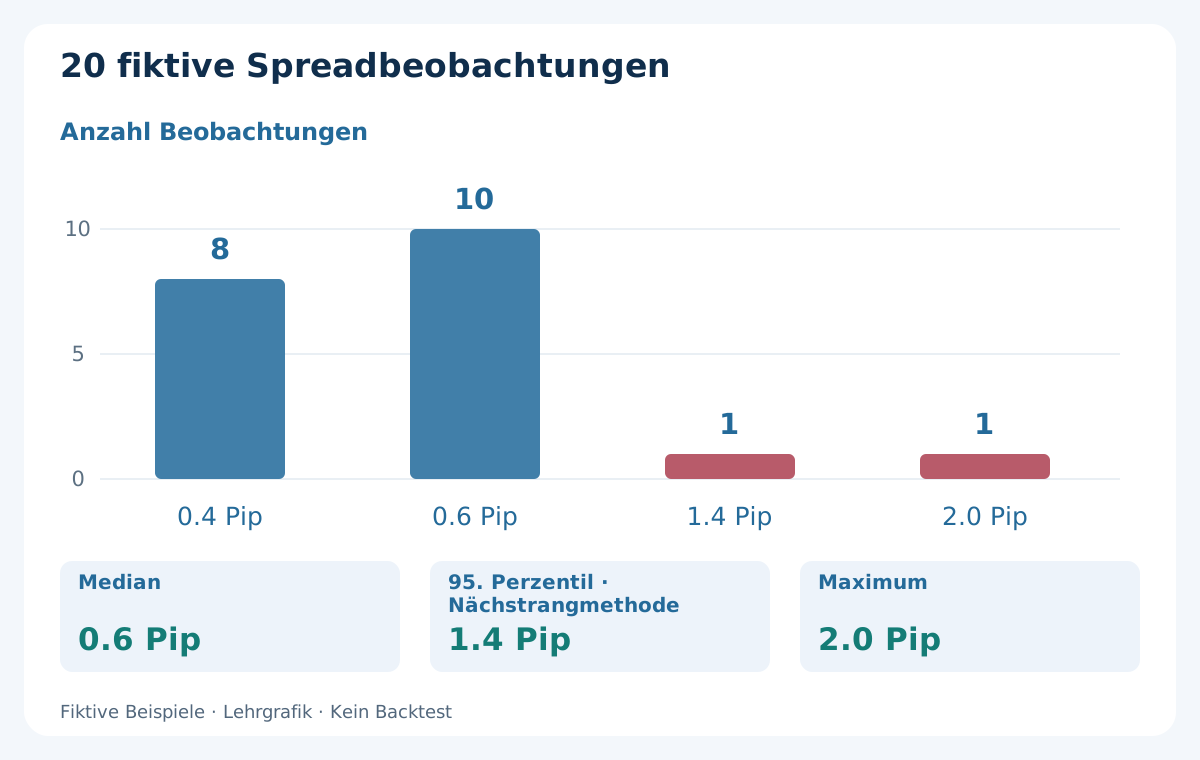
Ein beworbener Spread „ab“ ist eine Marketinguntergrenze, nicht die Verteilung an Ihren Entscheidungszeitpunkten. Messen Sie normale und angespannte Bedingungen. Ein kleines fiktives Beispiel enthält 20 Beobachtungen: acht bei 0.4 Pip, zehn bei 0.6 Pip, eine bei 1.4 Pips und eine bei 2.0 Pips. Der Median beträgt 0.6 Pip, das Maximum 2.0 Pips.
Nach der Nächstrangmethode ist das 95. Perzentil die Beobachtung ceil(0.95 × 20) = 19 in aufsteigender Folge, hier 1.4 Pips. Benennen Sie die Definition, denn Softwareinterpolation kann andere Werte liefern. Die kleine erfundene Stichprobe dient nur der Rechnung. Sie reicht nicht für eine stabile Schätzung realer Verteilungsschwänze oder eine garantierte Ausführungsgrenze von 1.4 Pips.
Auch die Stichprobenziehung zählt. Tickweise Messung kann aktive Schübe übergewichten, feste Zeitabstände beantworten eine andere Frage. Für einen Einstiegsfilter sollten alle geeigneten Entscheidungszeitpunkte einschließlich Ablehnungen und ungefüllter Gelegenheiten erhalten bleiben. Vergleichen Sie passende Daten, Fenster und Kontobedingungen und zeigen Sie Lücken. Ein enger Median kann gerade bei Handelsversuchen mit teuren Ausreißern einhergehen. Ereignismarkierungen und Sitzungsgrenzen ermöglichen Untersuchung statt nachträglicher Löschung schlechter Beobachtungen; nennen Sie das Messverfahren zusammen mit dem Perzentil.
11. Ausführungsqualität getrennt vom angezeigten Spread messen
Ein enger angezeigter Spread belegt weder späteren Preis noch Geschwindigkeit. Erfassen Sie Kursalter, Anfrage- und Bestätigungszeit, angefragten und ausgeführten Preis, Volumen und Orderergebnis. Trennen Sie ausdrückliche Ablehnungen von vorübergehend unbekanntem Status. Prüfen Sie vor erneutem Senden den Kontozustand, um Doppelpositionen zu verhindern. Geben Sie Uhrquelle und Auflösung an: auf Sekunden gerundete Serverzeiten erlauben keine präzise Millisekundenbehauptung.
Jede Kennzahl braucht ihren Nenner. Spreadbedingte Ablehnungen beziehen sich auf geeignete Signale, die Fillrate auf gesendete ausführbare Anfragen gemäß Definition, realisierte Slippage auf Fills mit gültiger Referenz. Vermischte Gruppen können ein Konto allein deshalb besser erscheinen lassen, weil es schwierige Orders abweist. Berichten Sie ausgeführte, abgelehnte, stornierte und ungeklärte Fälle samt Stichprobengröße getrennt.
Vergleichen Sie beim vorgesehenen Volumen: Eine kleine Demonstrationsausführung validiert keine größeren Orders. Ein VPS verbessert möglicherweise die Kontinuität, garantiert aber weder Liquidität noch Latenz in jeder Phase. Der Leitfaden zu Slippage, Latenz und Requotes hilft bei Definitionen. Demodaten prüfen die Protokollierung, belegen jedoch keine identischen Live-Fills.
12. Das Geldrisiko bestimmt weiterhin die Positionsgröße
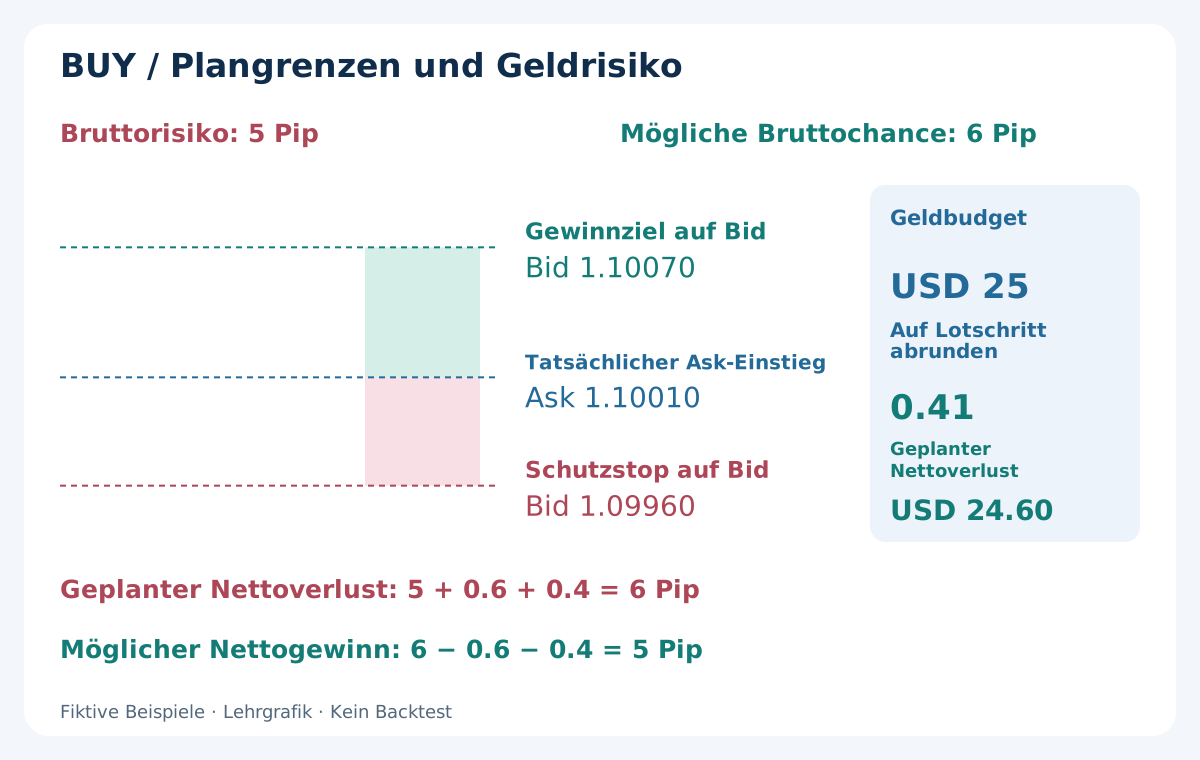
Ein separates fiktives BUY-Szenario verwendet tatsächlichen Ask-Einstieg 1.10010, einen bei Bid 1.09960 ausgelösten Stop und ein bei Bid 1.10070 geprüftes Ziel. Das Bruttorisiko beträgt 5 Pips, die mögliche Bruttochance 6 Pips. Mit 0.6 Pip Provision und 0.4 Pip Reserve für künftige Ausstiegsslippage entstehen konservativ 6 Pips Verlust oder 5 Pips Gewinn.
Der Einstieg ist bereits ein tatsächlicher Fill; ziehen Sie keinen Einstiegsspread und keine Einstiegsreserve erneut ab. Angenommen sind USD 25 Budget und USD 10 je Pip und Standardlot EUR/USD. Der geplante Verlust beträgt USD 60 pro Lot; 25 / 60 ≈ 0.4167 Lot. Bei Lotschritt 0.01 wird auf 0.41 abgerundet: USD 24.60 geplanter Verlust statt Budgetüberschreitung.
Der BUY-Stop liegt unter dem Einstieg, das Ziel darüber. SELL kehrt die Grenzen um und schließt zum Ask. Prüfen Sie Margin, Mindestvolumen und Ordergrenzen unabhängig von der Rechnung. Überschreitet schon das Minimum das Budget, entfällt der Trade. Der Leitfaden zur Positionsgröße behandelt Umrechnung und Rundung; Stop und Rechnung garantieren keinen maximalen tatsächlichen Verlust.
13. Mehrere Paare können dasselbe Währungsrisiko verbergen
Gleichzeitige Käufe von EUR/USD und GBP/USD erzeugen zwei USD-Shortpositionen, auch wenn die Charts verschieden aussehen. Ein Kauf von USD/JPY ergänzt USD-Longrisiko, neutralisiert das Portfolio aber nicht automatisch: Größe, Zeitpunkt und andere Währungen zählen weiterhin. Erfassen Sie Währungsseiten und geplante Geldverluste, statt jedem Symbol ein unabhängiges Budget zuzuweisen.
Korrelation beschreibt eine bestimmte Stichprobe, kein dauerhaftes Hedgeverhältnis. Sie kann sich bei währungsspezifischen Nachrichten oder gemeinsamen Finanzierungsschocks ändern. Stops können gebündelt auslösen. Wenden Sie gemeinsame Regeln für gleichzeitiges Risiko und Tagesverlust auf das Konto an, einschließlich offener Risiken nach gewählter Definition. Jedes Paar sollte nicht isoliert das volle Budget verbrauchen dürfen.
Beginnen Sie vor einer Erweiterung mit einer ausführbaren Methode und überschaubaren Kandidaten. Prüfen Sie, ob zusätzliche Paare unabhängige Gelegenheiten liefern oder nur dieselbe Dollarsicht zu anderen Kosten wiederholen. Der Leitfaden zu Währungsrisiko und Portfoliokorrelation unterstützt diese Prüfung. Mehr Symbole erhöhen den Überwachungsaufwand, nicht automatisch Diversifikation oder erwartete Rendite.
14. Eine Paar-Sitzungs-Hypothese ohne nachträgliche Antwortwahl testen
Schreiben Sie Kandidaten, Fenster, Ein- und Ausstiegsdefinitionen, Kostenkonvention, Ablehnungen und Risikorahmen vor der Bewertung auf. Trennen Sie die Entwicklung von einem späteren Prüfzeitraum. Nach jedem Verlusttest die Auswahl zu ändern verbraucht diese Trennung, selbst wenn die endgültigen Einstellungen einfach oder offensichtlich erscheinen.
Nutzen Sie möglichst übereinstimmende Kalenderperioden und nennen Sie fehlende Daten oder Kontoänderungen. Berichten Sie geeignete Chancen, Anfragen, Fills, Nettogeldresultate, Drawdown und Ausführungsfehler je Fenster. Wenige Beobachtungen können ein offenes Ergebnis bedeuten, statt Platz eins oder letzter Platz. Prüfen Sie die Abhängigkeit von einzelnen Tagen und die ganze Verlustverteilung. Nahe Trades können dieselbe Marktphase teilen; viele Trades sind nicht automatisch unabhängige Beobachtungen. Erhalten Sie chronologische Blöcke bei der Unsicherheitsprüfung.
Verschärfen Sie Kostenannahmen, ohne die Einstiegsregel zur Rettung schöner Ergebnisse umzuschreiben. Beobachten Sie anschließend den eingefrorenen Prozess vorwärts, einschließlich ausgelassener Trades und Unterbrechungen. Hier geht es um die Auswahl; ein spezieller Scalping-Backtest erfordert eigene Daten- und Ausführungsprüfungen. Weder Kostenverhältnis noch gute historische Rangfolge belegen künftige Gewinne.
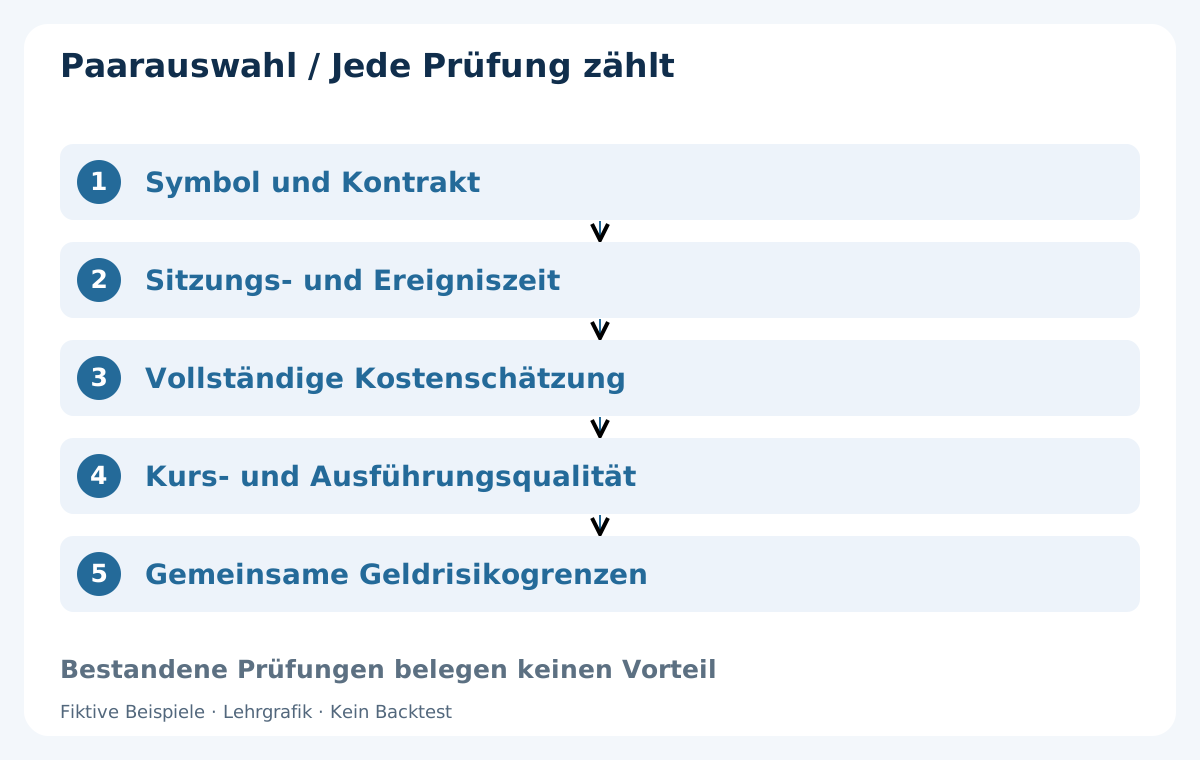
15. Ein praktikabler Ablauf zur Paarauswahl
Prüfen Sie zuerst Einheiten, Kontrakt, Gebührenwährung und Zeitzonen. Sammeln Sie danach vergleichbare Bid/Ask-Beobachtungen und geeignete Signalzeitpunkte für die vorab definierte Liste. Rechnen Sie Kosten einheitlich um, prüfen Sie Verteilungen nach Fenster und Ausführungsqualität separat. Bewahren Sie Rohdaten für eine reproduzierbare Kontrolle auf, statt nur Charts oder Gesamtpunktzahlen zu zeigen.
Wenden Sie für jeden Einstieg Sitzungs- und Ereignisregeln an, prüfen Sie Kursfrische, Kosten relativ zur definierten Bewegung und Geldrisikolimits. Ein Fehler bedeutet Ablehnung. Wechseln Sie nicht allein deshalb das Paar, weil dieselbe Idee an der Kostengrenze scheitert. Das zweite Paar braucht ein eigenes gültiges Signal und eine regelgerechte Prüfung seines Währungsrisikos.
Gleichen Sie nach der Ausführung Fills und gebuchte Gebühren samt gegebenenfalls Finanzierung ab. Vergleichen Sie die Realität mit Annahmen, ohne alte Aufzeichnungen still zu ändern. Untersuchen Sie anhaltende Verschlechterung vor normaler Wiederaufnahme. Alle Betriebsprüfungen zu bestehen zeigt nur die Erfüllung der Studienbedingungen, keinen positiven Erwartungswert des Signals.
16. Wie eine belastbare Schlussfolgerung aussieht
Eine nützliche Aussage nennt Konto, Symbol, Daten, Sitzungszuordnung, Kostenannahmen und verbleibende Unsicherheit. EUR/USD in einem Fenster kann weitere Tests verdienen, USD/JPY die Kostengrenze verfehlen oder die Beweislage unzureichend bleiben. Aus drei fiktiven Beispielen darf keine dauerhafte Rangliste werden. Bei geänderten Verträgen, Gebühren, Fenstern oder gemessener Ausführung prüfen Sie neu, dokumentieren den Anlass und beginnen einen neuen Zeitraum, statt frühere Belege umzuschreiben.
Kleinster Spread, größte Tagesspanne und höchste historische Trefferquote beantworten unterschiedliche Fragen. Verbinden Sie sie nur über eine ausführbare Methode mit einheitlicher Geldrechnung und Verlusten. Scheitern alle Kandidaten an realistischen Kosten oder dem Budget, lautet das Ergebnis: aktuell kein Kandidat unter diesen Regeln. Ein gelockerter Filter sollte keinen Sieger erzwingen.
Vor einer konkreten Einstiegsstrategie sollten Sie Pip-Wert, Gesamtkostenrechnung, relevante Uhr und Ablehnungsgrund erklären können. Darin liegt der praktische Nutzen des sorgfältigen Vergleichs. Eine kurze Liste mit reproduzierbaren Belegen ist wertvoller als eine eindrucksvolle Rangfolge mit nicht überprüfbaren Kursen, Zeiten und Annahmen.
Häufige Fragen
Welches Forex-Paar ist am besten für Scalping?
Es gibt keinen universellen Sieger. EUR/USD, GBP/USD und USD/JPY sind eine praktische Vorauswahl, doch Konto, Fenster, Gesamtkosten und getestete Methode entscheiden. Die fiktiven Beispiele belegen weder ein profitables Paar noch reale Broker-Rangfolgen.
Ist der kleinste Spread immer am günstigsten?
Nein. Vollständige Provision, Pip-Wert-Umrechnung und Ausführungsreserve gehören dazu. Im Beispiel hat USD/JPY den kleinsten Spread und den höchsten Kostenanteil an der Referenzbewegung. Dieses Verhältnis prüft Kosten und prognostiziert keinen Gewinn.
Warum entsprechen USD 6 unterschiedlichen Pip-Beträgen?
Pip-Werte unterscheiden sich. Beim genannten Standardkontrakt ist EUR/USD je Pip USD 10 wert, also sind USD 6 gleich 0.6 Pip. USD/JPY hat JPY 1000 je Pip, bei 150.00 rund USD 6.6667. USD 6 entsprechen damit etwa 0.9 Pip. Andere Konten und Kontrakte brauchen eigene Umrechnungen.
Wann ist die beste Scalping-Zeit?
Wählen Sie ein definiertes Beobachtungsfenster und prüfen Sie seine Ausführung. Die London-New-York-Überschneidung ist untersuchenswert, aber Name und Aktivität garantieren keine guten Fills. Rechnen Sie nach Datum um und berücksichtigen Sie Sommerzeit, Ereignisse, Rollover und Kursqualität.
Den Spread von tatsächlichen Fill-Gewinnen nochmals abziehen?
Nein. Tatsächliche Ein- und Ausstiegspreise enthalten Spreadwirkung und realisierte Ausführungsabweichungen bereits. Separat gebuchte Provisionen und Finanzierung werden gegebenenfalls abgezogen. Referenzbewegungen haben einen anderen Ausgangspunkt und dürfen nicht damit vermischt werden.
Bedeutet ein bestandener 30%-Filter einen Einstieg?
Nein. 30% ist eine willkürliche Lehrschwelle. Nötig bleiben gültiges Signal, brauchbarer Kurs, erlaubte Sitzung, vertretbares Währungsrisiko und budgetgerechte Größe. Der Filter belegt keinen Vorteil und garantiert keinen Maximalverlust.
Quellen und Messhinweise
Die BIZ liefert Marktkontext, kein Privatkunden-Scalping-Ranking. MetaQuotes dokumentiert Symbolfelder und Kontrakteigenschaften. Alle Kosten, Preise, Spreadstichproben und Ergebnisse sind eigenständige fiktive Lehrbeispiele. Sitzungsuhren verwenden beispielhafte lokale Beobachtungsfenster mit datumsabhängiger Zeitzonenumrechnung, keine offiziellen Börsenöffnungszeiten. Aktuelle Bedingungen beim Broker prüfen.
Bildungsinhalt. Zahlen, Preise und Spreadstichproben sind fiktiv, keine Brokermessungen oder Backtest-Ergebnisse. Forex birgt Risiken; Stops, Kostenfilter und Budgets garantieren keinen maximalen Verlust.