

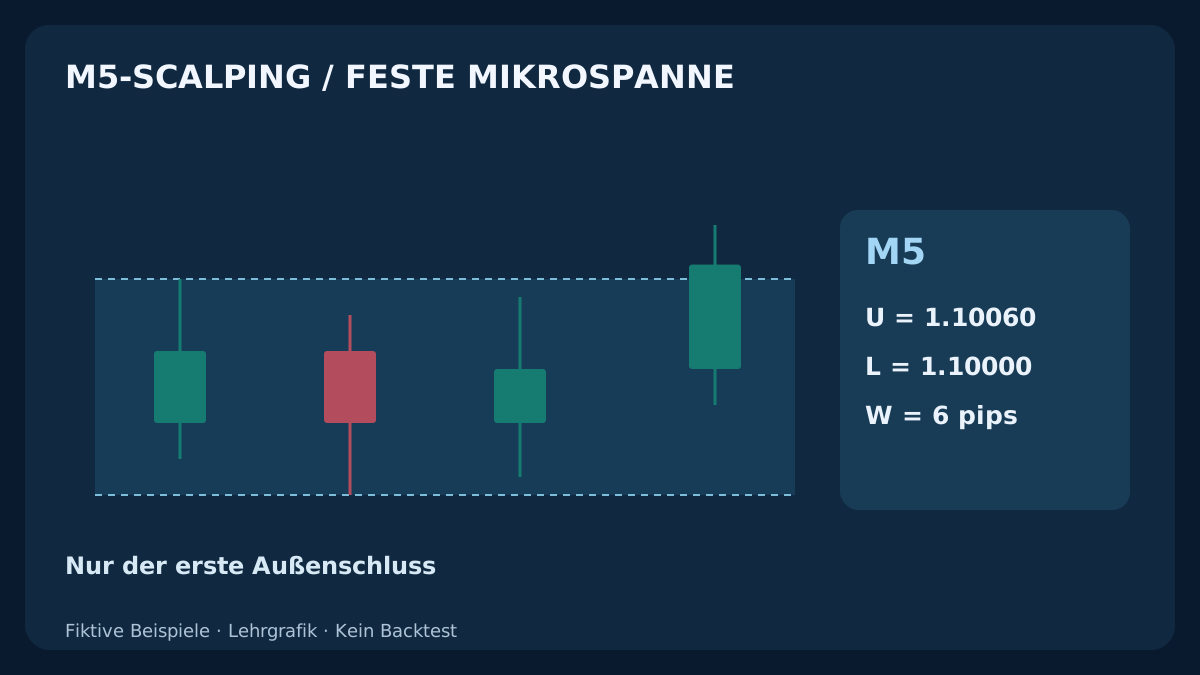
Eine kleine Handelsspanne lässt sich nur reproduzierbar untersuchen, wenn Grenzen, Beobachtungsfenster und erste Gelegenheit vor dem Ausbruch feststehen. Diese Vorlage trennt das abgeschlossene Signal vom ausführbaren Einstieg und erfasst auch Abbrüche.
1. Was diese 5-Minuten-Strategie untersucht
Die Hypothese lautet: Auf eine kurze Konsolidierung könnte eine handelbare Bewegung über eine feste Grenze folgen. Drei abgeschlossene M5-Bid-Kerzen definieren die Spanne; der erste spätere Schlusskurs außerhalb bestimmt die Richtung. Ein Docht genügt nicht. M5 bezeichnet das Signalintervall, während die geplante maximale Haltedauer zehn Minuten ab tatsächlicher Ausführung beträgt, sofern ein ausführbarer Ausstieg verfügbar ist.
Dies ist eine eigene Forschungsspezifikation, kein nachweislich profitables System mit optimierten Parametern. Die erfundenen Beispiele machen die Regeln nachvollziehbar. Anders als die M1-EMA-Rücklaufstrategie gibt es weder EMA-Trendfilter noch Rücklaufband oder Reaktionspaar. Auch Londons Eröffnungsspanne, Tagespivots und Retests gehören nicht dazu. Der Scalping-Leitfaden erläutert Zeitrahmen und Kosten.
2. Instrument, Uhr und Parameter festlegen
Beispiel ist EUR/USD: 1 Pip = 0.0001, Punkt und ausführbarer Preisschritt jeweils 0.00001. Signale verwenden Bid-OHLC. Das Untersuchungsfenster ist 09:00–11:00 UTC mit halbstündigen Abschnitten ab 09:00, 09:30, 10:00 und 10:30. Diese Stunden definieren die Stichprobe, keine beste Handelszeit. Die historische Zuordnung von Brokerzeiten zu UTC einschließlich Sommerzeit ist zu dokumentieren.
Die ersten drei M5-Kerzen bilden die Spanne. Breite W muss einschließlich der Grenzen 4 bis 8 Pips betragen; alle drei Hoch-Tief-Intervalle brauchen einen gemeinsamen Schnitt. Nur die beiden folgenden M5-Kerzen werden auf Ausbrüche geprüft. Der erste Außenschluss muss mindestens 0.3 Pip über die Grenze reichen und einen Kerzenkörper in Ausbruchsrichtung haben. Fester Stop-Puffer: 0.5 Pip; Ziel: zwei Spannenbreiten jenseits der Ausbruchsgrenze. Maximaler geplanter Einstiegsabstand von dieser Grenze: 2 Pips.
Spread höchstens 0.8 Pip, dokumentiertes Kursalter höchstens 2 Sekunden, Auftrag strikt vor Ablauf von 10 Sekunden nach nominalem Signalschluss. Einstiegsreserve 0.2 Pip, gesamte Kommission 0.6 und Reserve für nachteiligen späteren Ausstieg 0.4 Pip; geplantes Nettoverhältnis mindestens 1.1. Nur eine Position sowie höchstens ein Kandidat und Auftrag je Abschnitt. Dies sind Untersuchungsannahmen; der Leitfaden zu Paaren und Kostenfiltern erklärt die Grenzen ihrer Übertragbarkeit.
| Einstellung | Beispielwert | Bedeutung |
|---|---|---|
| Spanne | 3 M5-Kerzen; W = 4–8 Pips | Gemeinsamer Schnitt; U/L/W nach Abschluss fixieren |
| Gelegenheit | 2 Kerzen; Abstand 0.3 Pip | Erster Außenschluss, gerichteter Körper; beide Grenzen brechen ab |
| Einstieg | 0.8 Pip / 2 Sekunden / <10 Sekunden / 2 Pips | Maximaler Spread, Kursalter, Frist und Grenzabstand |
| Feste Ausstiege | Stop-Puffer 0.5 Pip; Ziel 2W ab Grenze | BUY auf Bid; SELL auf Ask |
| Kostenfilter | 0.2 / 0.6 / 0.4 Pip; Nettoverhältnis ≥ 1.1 | Einstiegsreserve / gesamte Kommission / Ausstiegsreserve |
| Exponierung | 1 Position; 1 Kandidat/Auftrag je Abschnitt | Zeitausstieg 10 Minuten nach tatsächlichem Fill anfordern |
3. Eine Spanne aus bereits verfügbaren Informationen bilden
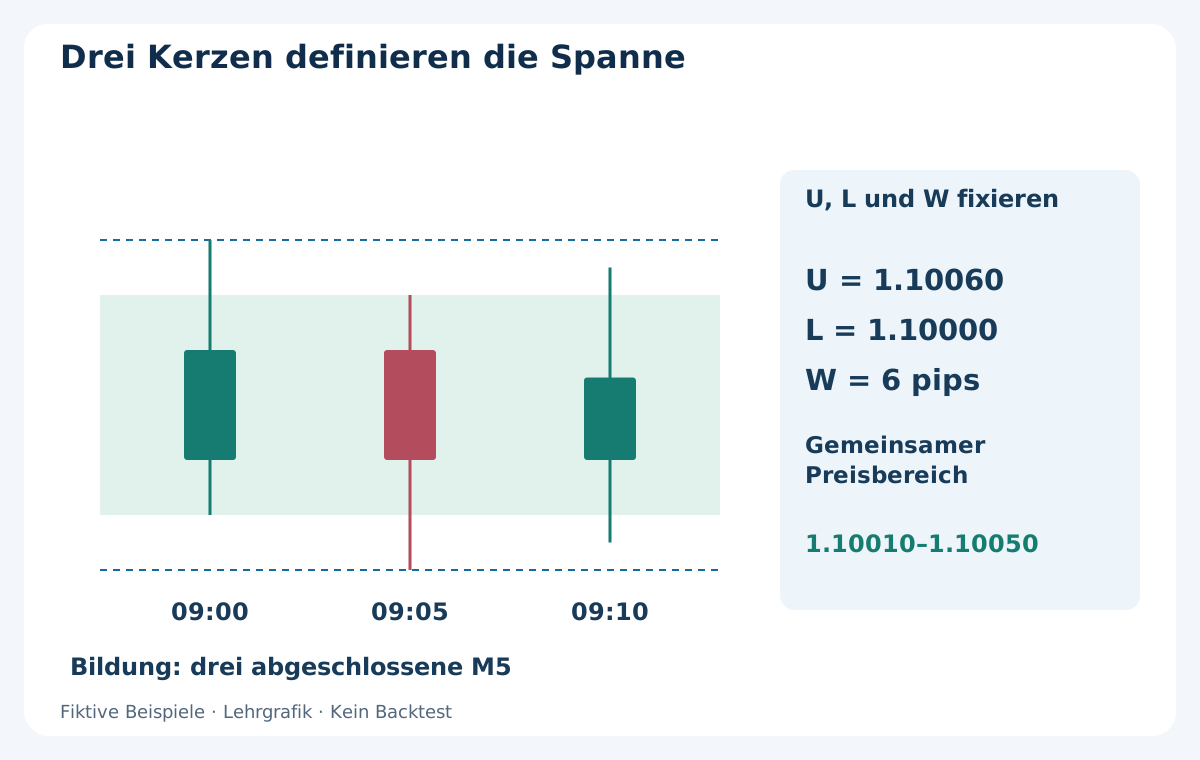
Für den Abschnitt 09:00 genau die um 09:00, 09:05 und 09:10 eröffneten Kerzen verwenden. Nach Abschluss U als höchstes Hoch, L als tiefstes Tief und W = U − L fixieren. Gemeinsamer Schnitt bedeutet max(low1, low2, low3) ≤ min(high1, high2, high3); Gleichheit zählt. Die Breitenprüfung gilt zusätzlich. Nicht später eine schönere Kerzengruppe auswählen.
Fiktive Open/High/Low/Close-Werte: 09:00 = 1.10020 / 1.10060 / 1.10010 / 1.10040; 09:05 = 1.10040 / 1.10050 / 1.10000 / 1.10020; 09:10 = 1.10020 / 1.10055 / 1.10005 / 1.10035. Daraus folgen U = 1.10060, L = 1.10000 und W = 6 Pips; gemeinsamer Schnitt 1.10010–1.10050. Die Spanne ist erst nach 09:15 bekannt, nicht bei Eröffnung der letzten Kerze um 09:10.
Aktivierung nur, wenn zum Abschnittsbeginn keine Position bestand und die Bildung durchgehend beobachtet wurde. Die erste danach beobachtete Kursstellung muss vor 09:15:10 eintreffen und die dokumentierte Aktualitätsanforderung erfüllen, sonst Abbruch. Fehlende Kerzen, ungültige OHLC-Daten oder Neustart mitten im Abschnitt führen ebenfalls zum Abbruch. U, L und W bleiben unverändert; spätere Hochs belegen einen Ausbruch und verschieben die Grenzen nicht.
4. Der erste Außenschluss verbraucht die Gelegenheit
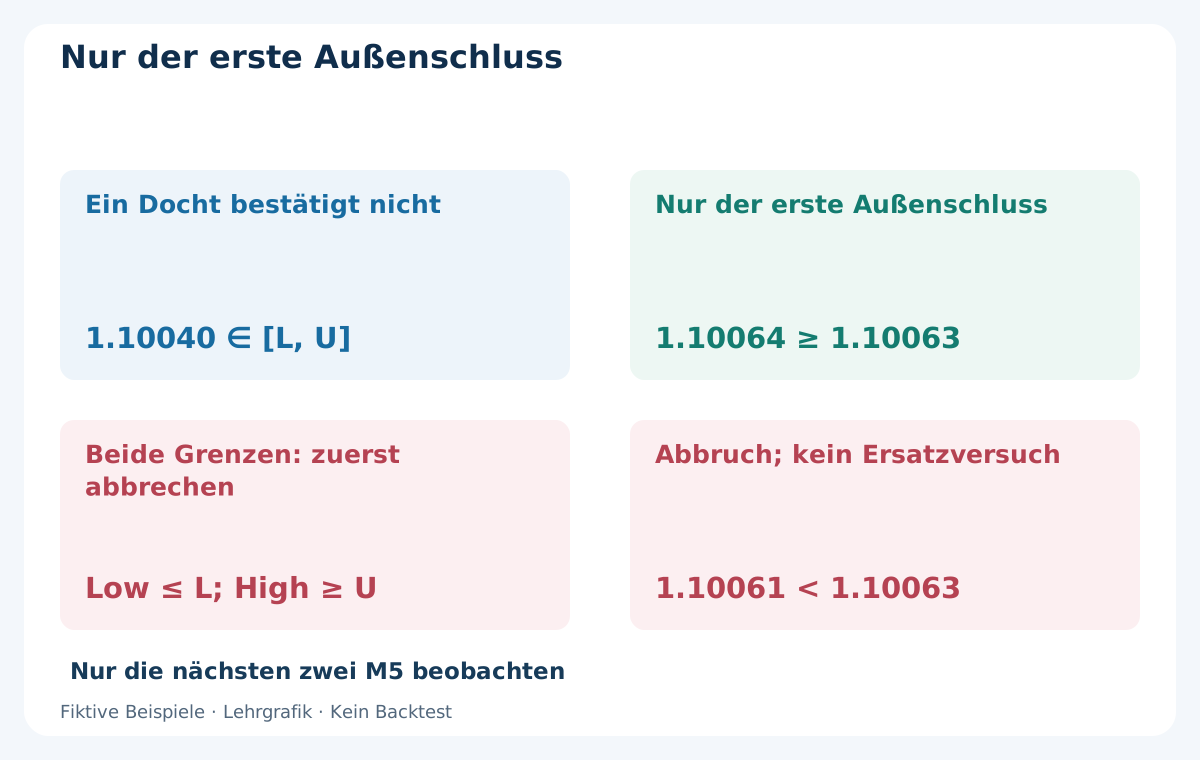
Beobachtet werden die um 09:15 und 09:20 eröffneten Kerzen mit nominalem Schluss um 09:20 beziehungsweise 09:25. Ein Schluss genau auf U oder L zählt noch als innen. Ein äußerer Docht mit innerem Schluss lässt die zweite Kerze zu, sofern die unten erläuterte Berührung beider Grenzen nicht abbricht. Schließen beide innen, endet der Abschnitt ohne Ausbruch. Eine dritte Kerze darf ihn nicht retten.
Nur der erste Schluss strikt oberhalb U oder unterhalb L wird Kandidat. BUY verlangt Close ≥ U + 0.3 Pip und Close > Open; SELL verlangt Close ≤ L − 0.3 Pip und Close < Open. Ein schwächerer erster Außenschluss verbraucht die Gelegenheit und scheitert. Nicht auf die nächste kräftigere Kerze ausweichen. Gleichheit erfüllt den Abstand von 0.3 Pip, aber nicht die strikte Körperbedingung.
Die BUY-Kerze 09:15–09:20 hat Open 1.10035, High 1.10075, Low 1.10025, Close 1.10064. Sie ist bullisch und schließt 0.4 Pip über U, also jenseits 1.10063. Ein Kandidat entsteht erst bei tatsächlich beobachtetem Abschluss. Daraus folgt keine historische Ausführbarkeit zum Schlusskurs.
5. Berührung beider Grenzen und Ungültigkeit
Vor Bewertung des Schlusses einer Beobachtungskerze den Abschnitt abbrechen, falls Low ≤ L und High ≥ U. Die Kerze hat beide fixierten Grenzen berührt; diese Version verwirft den mehrdeutigen M5-Verlauf auch bei überzeugendem Schluss. Diese Prüfung hat Vorrang vor dem Ausbruchstest und gilt nicht für die Bildungskerzen.
Nach Entstehung des Kandidaten bleiben Richtung, Stop und Ziel fest. BUY: Stop L − 0.5 Pip und Ziel U + 2W, beide auf Bid. SELL: Stop U + 0.5 Pip und Ziel L − 2W, beide auf Ask. Wurde das jeweilige Schutz- oder Zielniveau vor Einstieg auf seiner ausführbaren Kursseite überschritten, Kandidaten verwerfen. Kein Richtungswechsel, Ersatzbereich oder nachträgliches Erweitern. Ein Stop garantiert keine maximale Verlusthöhe.
6. Kerzenzeit, Kurszeit und Auftragszeit trennen
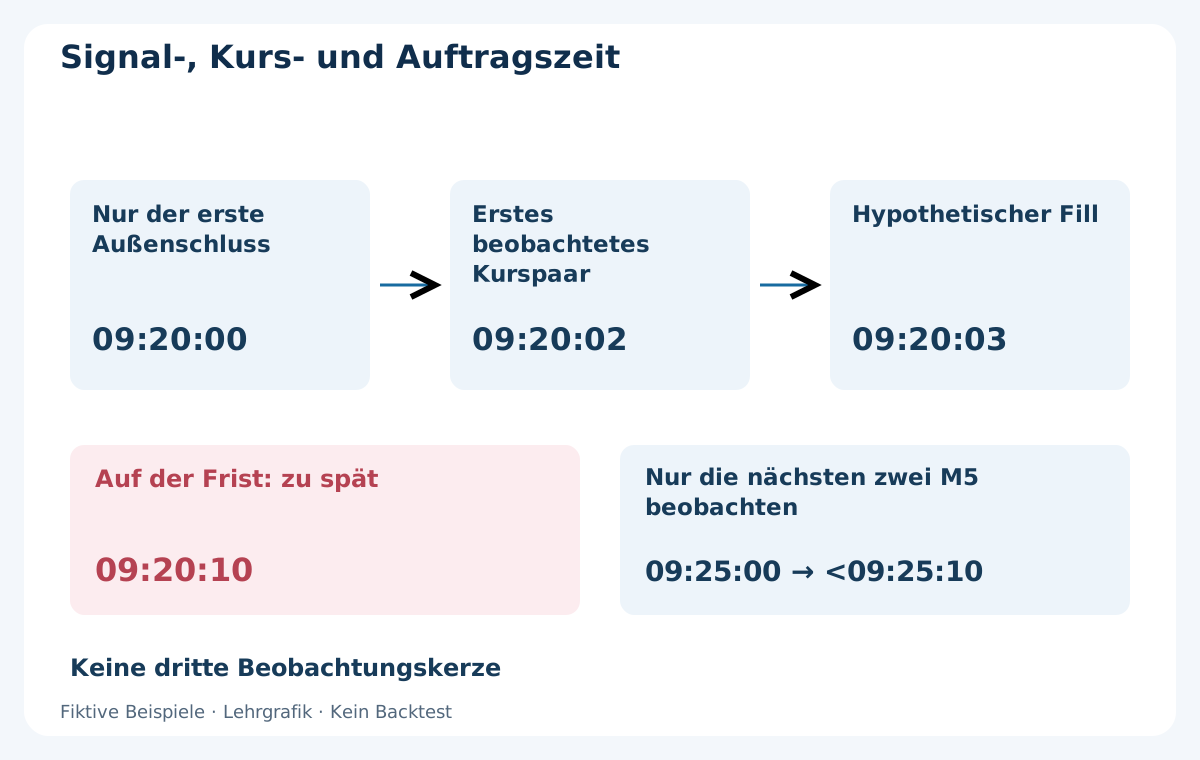
Nur das erste beobachtete Bid/Ask-Paar des Symbols nach Abschluss der Signalkerze bewerten. Bid muss für BUY weiter ≥ U + 0.3 Pip und für SELL ≤ L − 0.3 Pip sein. Positive gültige Kurse mit Ask ≥ Bid, zulässige Preisschritte, Spread ≤ 0.8 Pip und dokumentiertes Kursalter ≤ 2 Sekunden verlangen. Lokaler Empfang und Serverzeit sind verschiedene Uhren; nicht unvereinbare Zeitstempel voneinander abziehen.
Auftrag vor Signalschluss + 10 Sekunden, vor Ende des halbstündigen Abschnitts und innerhalb 09:00–11:00 UTC senden. Genau auf der Frist ist zu spät. Nach Schluss 09:20:00 können Kursstellung 09:20:02 und Auftrag vor 09:20:10 zulässig sein. Erstkurs oder Auftrag um 09:20:10 scheitern. Ein Signal der zweiten Kerze um 09:25 hat eigene zehn Sekunden, erlaubt aber keine weitere Beobachtungskerze.
Scheitert das erste Kurspaar, Kandidaten verwerfen; auf günstigeren Spread oder Preis zu warten ändert die Methode. Höchstens ein Auftrag nach Filter- und Größenprüfung. Macht ein zwischenzeitlicher Kurs eine Bedingung vor dem Senden ungültig, ebenfalls abbrechen. Eine spätere Ausführung bestätigt weder Erstkurs noch Frist. Der Leitfaden zu Slippage und Latenz behandelt unklare Antworten und Abgleich.
7. Den festen Plan vor der Volumenwahl bewerten
Geplanter Einstieg E*: aktueller Ask + 0.2 Pip für BUY, aktueller Bid − 0.2 Pip für SELL. Richtungsabstand E* − U beziehungsweise L − E* muss zwischen null und 2 Pips einschließlich liegen. Die Reserve ist eine Rechenannahme, kein garantierter Ausführungspreis. Stop und Ziel müssen auf den richtigen Seiten von E* und aktuellem Ausstiegskurs liegen. Tick-Normierung, Stop-Mindestabstand, Volumen und Margin prüfen. Einen unzulässigen Plan verwerfen, statt seine Geometrie zu ändern.
Bruttoabstände vom E* zu Stop und Ziel berechnen. Kommission plus künftige Ausstiegsreserve, hier 1.0 Pip, dem geplanten Verlust zurechnen und vom möglichen Gewinn abziehen. Positive Werte und möglicher Nettogewinn / geplanter Nettoverlust ≥ 1.1 verlangen, erst dann dimensionieren. Schutz nur zusammen mit dem Auftrag senden, wenn dieser Ablauf unterstützt wird; nicht stillschweigend ungeschützt einsteigen. Beschränkungen und Ausführungsart des tatsächlichen Kontos verifizieren.
8. BUY-Beispiel mit ausführbaren Kursseiten
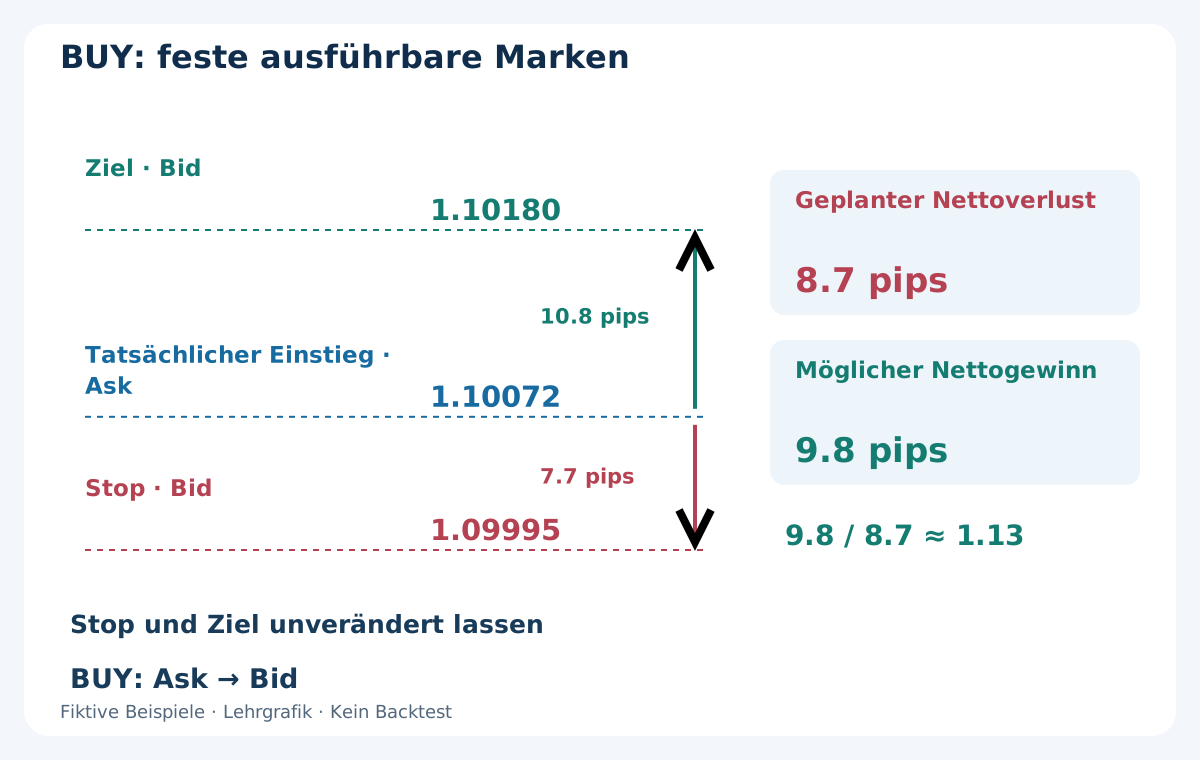
U = 1.10060, L = 1.10000, W = 6 Pips bleiben fest; bullische Signalkerze schließt bei 1.10064. Angenommen, erstes Kurspaar um 09:20:02 ist Bid 1.10064 / Ask 1.10070. Spread 0.6 Pip, Bid hält den Mindestabstand. E* = 1.10072, also 1.2 Pips über U. Gültiger Auftrag und tatsächlicher BUY zu demselben Preis um 09:20:03 werden angenommen. Das sind fiktive Ereignisse, keine gemessene Ausführungsgarantie.
Bid-Stop 1.09995, Bid-Ziel 1.10180. Bruttorisiko: (1.10072 − 1.09995) / 0.0001 = 7.7 Pips; möglicher Bruttogewinn: (1.10180 − 1.10072) / 0.0001 = 10.8. Geplanter Nettoverlust: 7.7 + 0.6 + 0.4 = 8.7; möglicher Nettogewinn: 10.8 − 0.6 − 0.4 = 9.8. 9.8 / 8.7 ≈ 1.13 erfüllt 1.1.
Spread und angenommene Einstiegsabweichung sind bereits im Abstand vom tatsächlichen Ask-Einstieg zu Bid-Ausstiegen enthalten; nicht erneut abziehen. Eine Lücke oder fehlgeschlossene Position kann die Ausstiegsreserve überschreiten. Der Kostenleitfaden unterscheidet Planung und realisierte Abrechnung.
9. Ein anderer ausführbarer Preis kann dasselbe Muster verwerfen
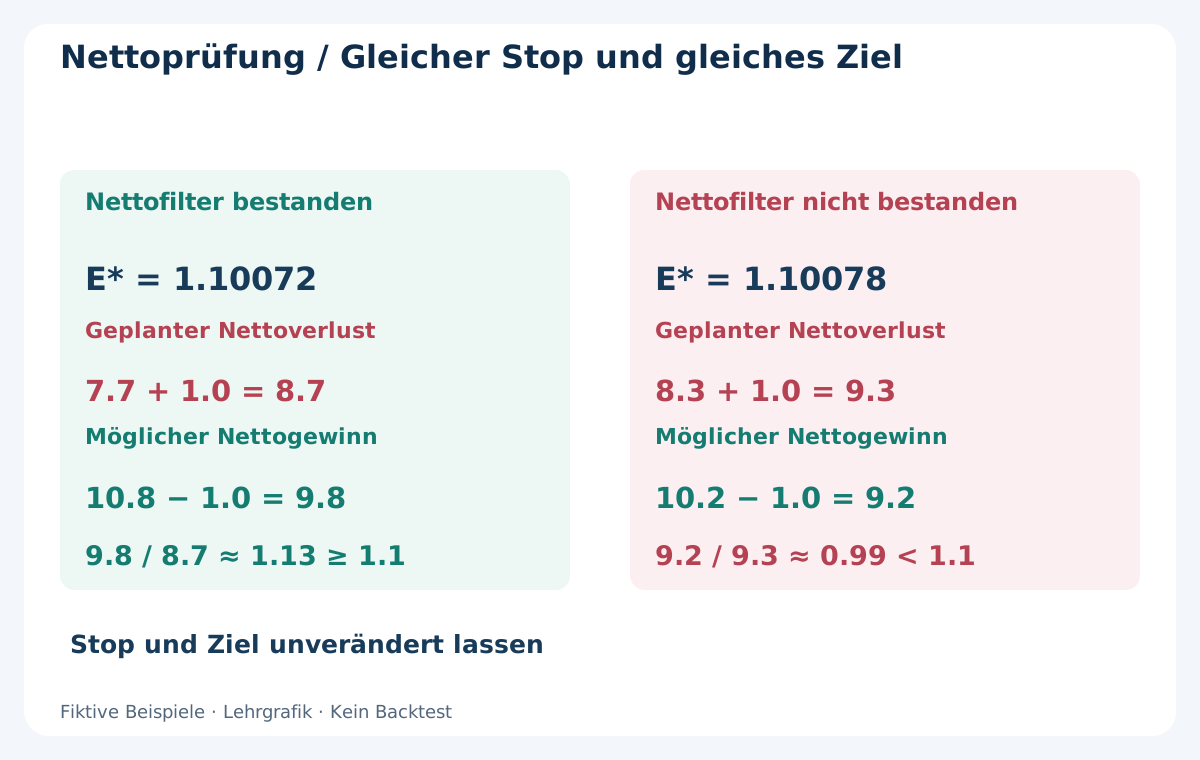
Alternativ sei das erste Kurspaar Bid 1.10070 / Ask 1.10076 bei identischen Signal- und Ausstiegsmarken. Spread weiterhin 0.6 Pip; E* = 1.10078, nur 1.8 Pips über U. Spread- und Abstandsfilter bestehen, aber Bruttorisiko ist nun 8.3, Bruttogewinn 10.2 Pips. Nach 1.0 Pip für Kommission und Reserve bleiben Verlust 9.3 und Gewinn 9.2.
9.2 / 9.3 ≈ 0.99 unterschreitet 1.1: abbrechen. Kein Zielverschieben, Stop-Verengen oder Schwellenabsenken. Es sind alternative fiktive Erstkurse, keine zwei Versuche. Oberhalb E* 1.10080 scheitert zusätzlich der 2-Pip-Abstand; genau 1.10080 muss weiterhin alle übrigen Filter bestehen.
10. Aus dem vollständigen Verlust abrunden
Angenommen werden EUR 100000 je Standardlot, USD-Konto und USD 10 pro Pip und Lot. Der BUY-Verlust von 8.7 Pips entspricht USD 87 je Lot. Beispielbudget USD 25: 25 / 87 ≈ 0.28736 Lot. Bei 0.01-Lot-Schritten auf 0.28 abrunden. Geplanter Verlust USD 24.36, konservativer Zielbetrag 0.28 × 9.8 × 10 = USD 27.44.
Dies sind Rechenbeispiele, keine Gewinnerwartung oder Größenempfehlung. Tatsächlichen Pipwert, Limits, freie Margin und Mindest- oder Ticketgebühren prüfen. Unter Mindestvolumen auslassen, nicht aufrunden. Bei anderer Kontowährung korrekt umrechnen. Der Leitfaden zur Positionsgröße erklärt den Ablauf. Das Budget begrenzt Verluste bei Lücken, Ablehnung oder Betriebsfehlern nicht.
11. SELL erfordert eine eigene Abstandsrechnung
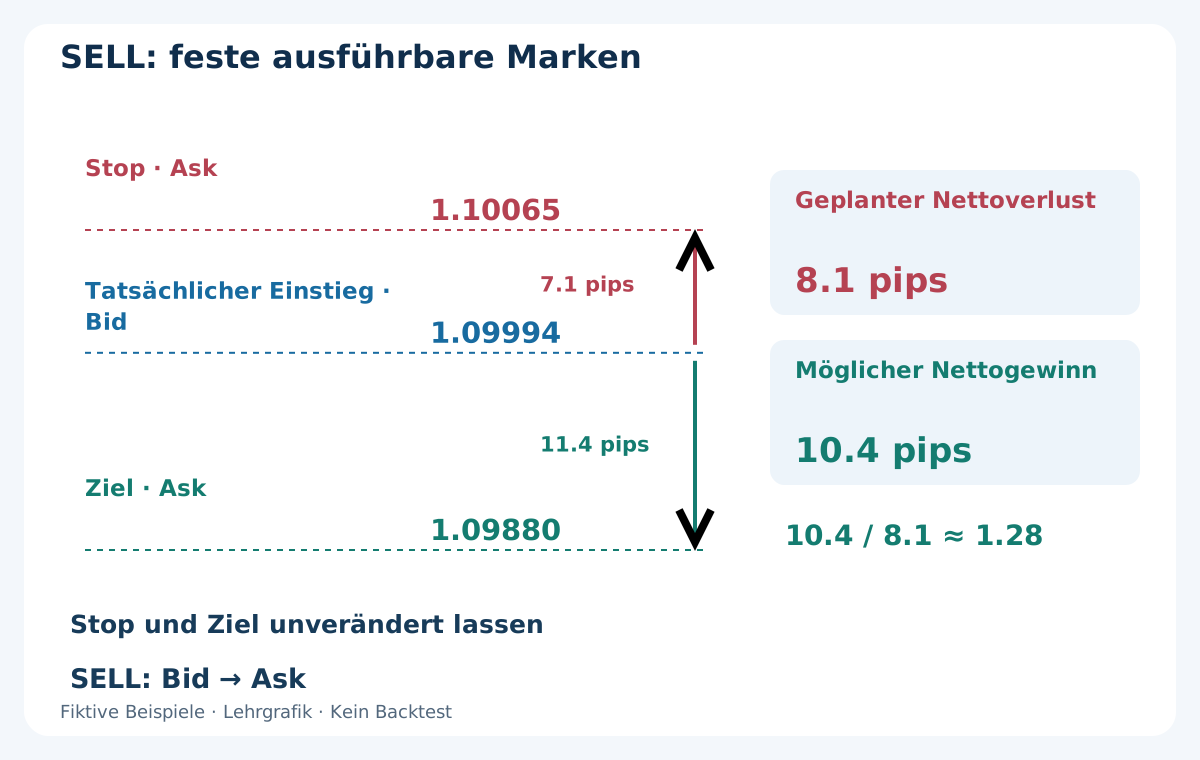
Für einen separaten hypothetischen Abwärtsausbruch dieselbe Spanne verwenden. Erste Beobachtungskerze: Open 1.10020, High 1.10040, Low 1.09990, Close 1.09996. Sie ist bärisch, berührt nicht beide Grenzen und unterschreitet L − 0.3 Pip = 1.09997. Zeit- und Kontoprüfung seien bestanden. Bid 1.09996 / Ask 1.10002 liefert 0.6 Pip Spread; E* = Bid − 0.2 Pip = 1.09994, also 0.6 Pip unter L.
Tatsächlicher SELL zu 1.09994 angenommen. Ask-Stop 1.10065, Ask-Ziel 1.09880. Bruttorisiko 7.1, möglicher Bruttogewinn 11.4 Pips. Mit Kommission und Reserve: Verlust 8.1, Gewinn 10.4; 10.4 / 8.1 ≈ 1.28 besteht. Volumen und Margin neu berechnen, nicht BUY-Lots oder Geldbeträge kopieren.
Beide Signale stammen aus Bid-Kerzen. BUY öffnet aber auf Ask und schließt auf Bid; SELL öffnet auf Bid und schließt auf Ask. Diese Konvention gilt für die festgelegten Marken. Ein Bid-Tief bei 1.09880 beweist keinen ausführbaren SELL-Zielkurs auf Ask. Gepaarte Kurse und Ereignisfolge sind nötig; eine gespiegelte Kerzenzeichnung beantwortet die Kostenfrage nicht.
12. Zehn Minuten ab tatsächlicher Ausführung
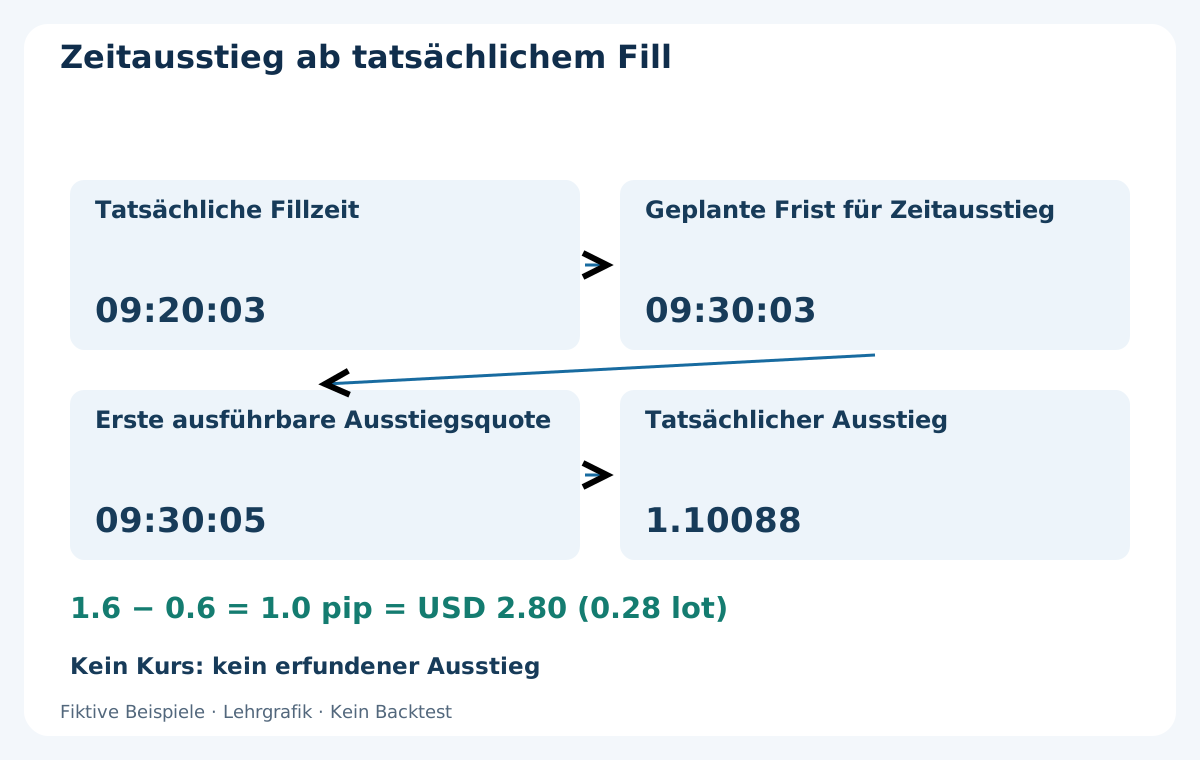
Stop und Ziel bleiben ohne Trailing, Einstandsnachzug oder Teilverkauf bestehen. Ist die Position noch offen, auf dem ersten ausführbaren Kurs ab zehn Minuten nach tatsächlichem Fill einen Zeitausstieg anfordern. Vor weiteren Aktionen Schutzschluss oder unklaren Orderstatus abgleichen. Reihenfolge von Kurs, Auftrag und Bestätigung auch bei identischen Zeitstempeln bewahren.
BUY-Fill 09:20:03 ergibt Sollfrist 09:30:03. Kommt erst 09:30:05 ein Kurs, keinen früheren Schluss erfinden. Angenommen Bid 1.10090 und tatsächlicher BUY-Ausstieg 1.10088: tatsächlicher Preisgewinn 1.6 Pips, nach 0.6 Pip Kommission netto 1.0 Pip beziehungsweise USD 2.80 bei 0.28 Lot. Die ungenutzte Planreserve nicht erneut abziehen.
Zehn Minuten sind ein angeforderter Höchstzeitraum, keine Garantie. Die Position braucht auch nach dem Einstiegsfenster einen Ausstiegsablauf. Beginnt ein neuer Abschnitt bei offener Position, ihn vollständig auslassen, selbst wenn sie kurz danach schließt. Der neue Abschnitt verschiebt weder Schutz noch Halteuhr und erlaubt keine sofortige Ersatzposition.
13. Abbrüche und Ausführungsabweichungen dokumentieren
Ungeeignete Spanne, fehlende Beobachtung, beide Grenzen berührt, schwacher Außenschluss, kein Ausbruch, ungültiger Kurs, Fristablauf und abgelehnter Auftrag getrennt erfassen. Sie verbrauchen oder beenden den Abschnitt nach den Regeln. Höchstens ein Kandidat und Auftrag, auch wenn er vor Absenden scheitert. Nach gescheitertem BUY weder Richtung wechseln noch nach Neustart mitten im Abschnitt eine Range rekonstruieren.
Unklaren Auftragsstatus mit dem Konto abgleichen; Timeout beweist keine Ablehnung. Ein bestätigter Fill außerhalb des zugelassenen Plans ist eine Ausführungsausnahme. Verfügbaren Schutz beibehalten und nach dokumentiertem Ablauf auf dem ersten nutzbaren Kurs geordnet aussteigen, ohne Wiedereröffnung. Tatsächliches Ergebnis und Gebühren erfassen; störende Ausnahmen dürfen aus dem Test nicht verschwinden.
14. Wo die Mikrospannen-Hypothese scheitern kann
Gemeinsamer Schnitt und sechs Pips Breite beweisen keinen angesammelten Kauf- oder Verkaufsdruck. Ein kleiner Bereich kann Rauschen sein, der bestätigte Ausbruch sofort umkehren. Feste Grenzen reduzieren Rückschau, beweisen aber keinen Vorteil. Breitenband, zwei Beobachtungskerzen und Zielmultiplikator können wirtschaftlich untauglich sein und sind zu prüfen, nicht als universell optimal zu bezeichnen.
Spreadwechsel, nachteilige Selektion, Ablehnungen und verzögerte Kurse können kurze Gelegenheiten dominieren. Ein pauschaler Kostenabzug bildet einen in Echtzeit verworfenen Einstieg nicht nach. Andere Sitzung, Nachrichtenfilter, Retest oder weiterer Versuch ergeben eine neue Version. Varianten und Fehlversuche mitzählen, statt nur die schönste historische Kurve zu bewerben.
15. Die gesamte Folge testen
Abschnittseignung, drei exakte Kerzen, Aktivierungskurs, feste U/L/W, ersten Außenschluss, Vorrang der Zwei-Grenzen-Regel, ersten Einstiegskurs, Filter, Größe, einen Auftrag, tatsächlichen Fill und Ausstiege nachspielen. Fälle ohne Ausbruch und abgelehnte Kandidaten mit richtigen Bezugsgrößen zählen. Ein Scheitern an Kerze eins nicht durch Kerze zwei ersetzen. Gleichheit an Grenzen, 0.3-Pip-Abstand und ausschließende Zehnsekundenfrist ausdrücklich prüfen.
MT4 Every tick bestätigt weder aufgezeichnete historische Bid/Ask-Paare noch tatsächliches lokales Empfangsalter oder realistische Latenz. M5-Kerzen klären die Reihenfolge von Stop und Ziel innerhalb derselben Kerze nicht. Ist eine Prüfung mit den Daten unmöglich, entsprechend kennzeichnen. Der MT4-Scalping-Backtest-Leitfaden beschreibt die Grenzen.
Entwicklung, Validierung, unangetasteten historischen Test und Forward-Beobachtung zeitlich trennen. Kandidaten, Abbrüche, Aufträge, Fills, Abschlüsse, offene Positionen, Gebühren, Drawdown und Ausnahmen berichten. Kosten und Zeiten im gesamten Zulassungsprozess belasten. Hohe Modellierungsqualität oder saubere Grafik ist keine Erfolgswahrscheinlichkeit. Ein profitabler Backtest wird hier nicht vorgelegt.
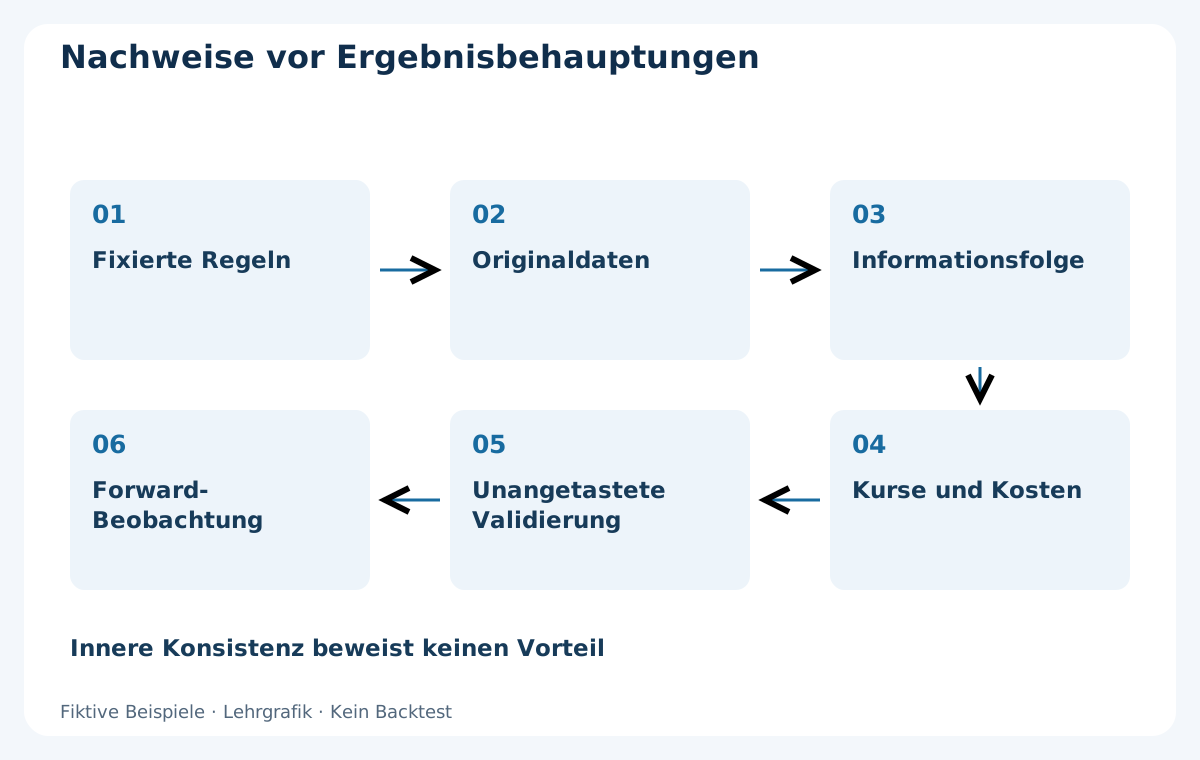
16. Nachweise vor der Forward-Beobachtung prüfen
Regelversion, UTC-Zuordnung, Originaldaten, Parameter, Abschnittsprotokoll und unveränderte Testberichte aufbewahren. Jeder zugelassene oder verworfene Kandidat muss auf drei Bildungskerzen, ersten Außenschluss und ersten Kurs verweisen. Unveränderte Range und Ausschluss zukünftiger Kerzen prüfen. Lehrgrafiken getrennt von überwachten Handelsergebnissen halten.
Das Forward-Validierungsprotokoll strukturiert Beobachtung und Abgleich. Demo kann Regeltreue zeigen, ohne gleiche Live-Liquidität zu beweisen. Fehlende Ausführungsnachweise, ein weiterer kontrollierter Test oder Verwerfen der Hypothese können das Ergebnis sein. Kommerzielle EAs brauchen eigene Belege; dieses Beispiel beweist keine Nutzung oder Profitabilität dieser Regeln durch ein gelistetes Produkt.
Häufige Fragen
Bedeutet M5 genau fünf Minuten je Trade?
Nein. M5 ist das Signalintervall. Diese Version fordert den Ausstieg zehn Minuten nach tatsächlicher Ausführung an; ohne nutzbaren Kurs kann er später erfolgen.
Darf die Spanne nach einem neuen Hoch oder Tief verschoben werden?
Nein. U, L und W bleiben nach den drei festgelegten Kerzen fixiert. Spätere Preise sind Ausbruchs- oder Abbruchnachweise, keine Ersatzgrenzen.
Genügt ein Docht außerhalb?
Nein. Der erste Außenschluss muss mindestens 0.3 Pip Abstand und einen gerichteten Körper haben. Berührt eine Beobachtungskerze beide Grenzen, erfolgt zuerst der Abbruch.
Darf Kerze zwei einen schwachen ersten Außenschluss ersetzen?
Nein. Der erste Außenschluss verbraucht die Gelegenheit. Kerze zwei bleibt nur verfügbar, wenn Kerze eins weder verbraucht noch abgebrochen hat.
Warum reichen Spread- und Abstandsfilter nicht aus?
Stop und Ziel bleiben fest. Bei BUY-Planpreis 1.10078 ergibt 9.2 Nettogewinn / 9.3 geplanter Verlust etwa 0.99 und unterschreitet 1.1.
Ist dies ein profitabler Backtest oder eine EA-Empfehlung?
Nein. Preise und Ergebnisse sind fiktive Lernbeispiele. Hypothese, Kosten, Ausführung und Robustheit benötigen eigenständige Tests; geprüfte Profitabilität wird nicht behauptet.
Quellen und Forschungshinweise
MetaQuotes dokumentiert die Kursseiten von Marktorders, Preisnormalisierung und Stop-Beschränkungen. Diese Plattformmechanik stützt die Ausführungserklärung, bestätigt aber weder die ursprünglichen Range-Regeln noch deren Schwellen. Alle Preise, Kursstellungen, Ausführungen und Geldbeträge sind fiktiv. Für diesen Artikel wurde weder ein profitabler Backtest noch eine Messung der Brokerausführung vorgenommen.
Forschungsvorlage zu Bildungszwecken. Einstellungen, Preise, Ausführungen und Geldresultate sind fiktiv, keine bestätigten Ergebnisse. Forex birgt Risiken. Stop, Reserve, Budget und Backtest garantieren weder Zukunftsleistung noch Maximalverlust.