

Ein Scalping-Backtest braucht verlässliche Zeitfolgen, Kurse und Kostenrechnungen. Prüfen Sie das MT4-Modell, erkennen Sie die Grenzen einzelner Kerzen und gleichen Sie Fills ohne doppelte Spreadbelastung ab. So lässt sich ein schöner Bericht von noch zu prüfenden Belegen unterscheiden.
1. Was ein Scalping-Backtest nachweisen muss
Ein nützlicher Forex-Scalping-Backtest prüft, ob eine präzise definierte Methode mit damals verfügbaren Informationen zu ausführbaren Preisen und nach relevanten Kosten und Verlusten handeln konnte. Eine steigende Saldenkurve beantwortet das nicht allein. Kleine Ziele machen Fehler der Kursseite, erfundene Intrabar-Reihenfolgen und optimistische Fills relativ bedeutsamer, als ein langsamer Chart vermuten lässt.
Trennen Sie drei Fragen: Ist die Hypothese untersuchenswert, setzt der EA sie richtig um, und kann das Konto unter den Annahmen ausführen? Sauberer Code automatisiert auch schwache Ideen; eine gute Hypothese kann an Implementierungsfehlern scheitern. Gute Historie mit einfachem Ausführungsmodell beweist weder Live-Tauglichkeit noch zukünftige Gewinne.
Dieser Leitfaden bietet ein Prüfverfahren, keine getestete Strategie oder Brokerergebnisse. Alle Preise, Mengen und Geldbeispiele sind fiktiv. Der allgemeine MT4-Backtest-Leitfaden behandelt den Ablauf. Hier geht es um kurze Haltedauer, Tick-Herkunft, Kerzenschluss, Bid/Ask, unklare Ausstiege, Gesamtkosten und Belege vor der Forward-Prüfung.
2. Regeln und Version vor der Auswertung festschreiben
Notieren Sie Symbol, Zeitrahmen, Sitzung, Signal, Einstiegsfrist, Stop, Ziel, Zeitausstieg und Ablehnungen vor dem Test. Klären Sie, ob das Signal abgeschlossene oder noch veränderliche Kerzen verwendet. „Nach Bestätigung einsteigen“ reicht nicht, bis Bestätigungsereignis und erster erlaubter Entscheidungszeitpunkt beobachtbar und reproduzierbar sind.
Speichern Sie EA-Version, Eingaben, Terminal-Build, Kontowährung, Vertrag und Datenquelle. Erfassen Sie Mindestvolumen, Lotschritt, Stopgrenzen und Budget. Regeln Sie offene Positionen an Periodengrenzen und verhindern Sie Doppeleröffnungen durch wiederholte Signalverarbeitung. Manuelles Replay braucht dieselben Regeln und ausgelassene Chancen. Ein Dateiname ist keine Versionskennung: Hash oder reproduzierbare Referenz sowie abhängige Indikatoren und Konfigurationen gehören dazu. Sonst können vermeintlich gleiche Tests unterschiedliche Logik ausführen.
Trennen Sie Forschung von kommerziellen Aussagen. Eine Kostenrechnung beweist nicht, dass der EA diese Trades erzeugt hat. Ersetzen Sie originale Strategy-Tester-Berichte nicht durch neu gezeichnete Lehrkurven. Der M1/M5-Scalping-Leitfaden erklärt den Stil; hier prüfen wir die Annahmen nachvollziehbar.
3. Zuerst Daten, dann Strategie prüfen
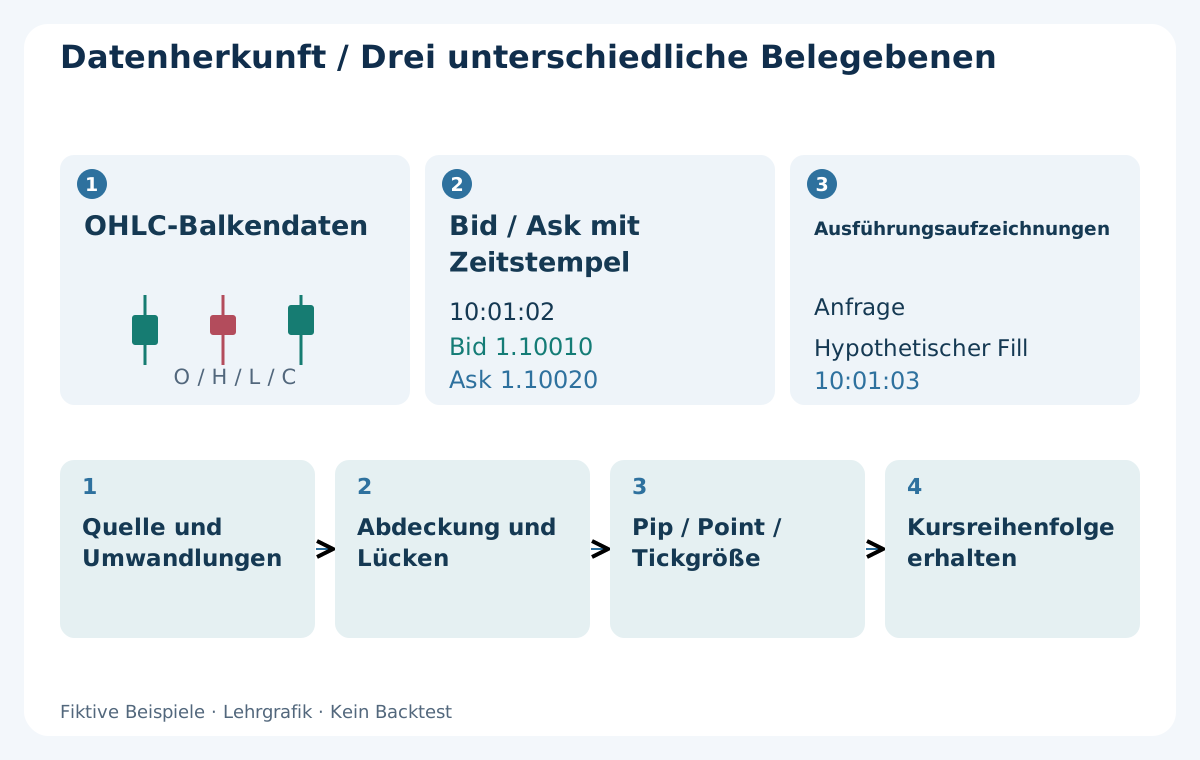
Unterscheiden Sie Balkendaten, zeitgestempelte Bid/Ask-Beobachtungen und echte Ausführungsaufzeichnungen. OHLC fasst Preise zusammen, ohne jeden Kurs und seine Folge zu speichern. „Tick-Daten“ im Dateinamen reicht nicht: Quelle, Zeitauflösung, Symbol, Zeitzone, Preisarten, Abdeckung und Umwandlungen müssen bekannt sein. Auch historische beidseitige Kurse enthalten nicht die tatsächlichen Fills und Ablehnungen Ihres Brokers.
Prüfen Sie Sortierung, gleiche Zeitstempel, Lücken, veraltete Kurse und unplausible Spreads. Mehrere Updates in einer Sekunde können richtig sein; löschen Sie sie nicht allein wegen gleicher Zeit. Bewahren Sie verfügbare Sequenzkennungen. Null oder fehlender Spread beweist keinen kostenlosen Handel. Isolieren Sie fragliche Datensätze und nennen Sie betroffene Intervalle, statt sie still mit Zukunftswissen zu reparieren.
Klären Sie Einheiten: Hier gilt für EUR/USD 1 Pip = 0.0001 und bei fünf Stellen 1 Point = 0.00001. Tickgröße ist ein Preisschritt, eine Tickbeobachtung ein Update. Balkenimport im History Center belegt kein Replay aufgezeichneter Bid/Ask-Ticks. Halten Sie den Weg bis zur Testeingabe fest. Rekonstruieren Sie OHLC mit identischen Zeitgrenzen zum Abgleich. Übereinstimmung findet manche Umwandlungsfehler, ersetzt aber keine fehlenden Beobachtungen. Feedunterschiede brauchen Untersuchung und beweisen nicht automatisch Täuschung.
4. Ein Kerzenschlusssignal darf nicht vor seiner Information handeln
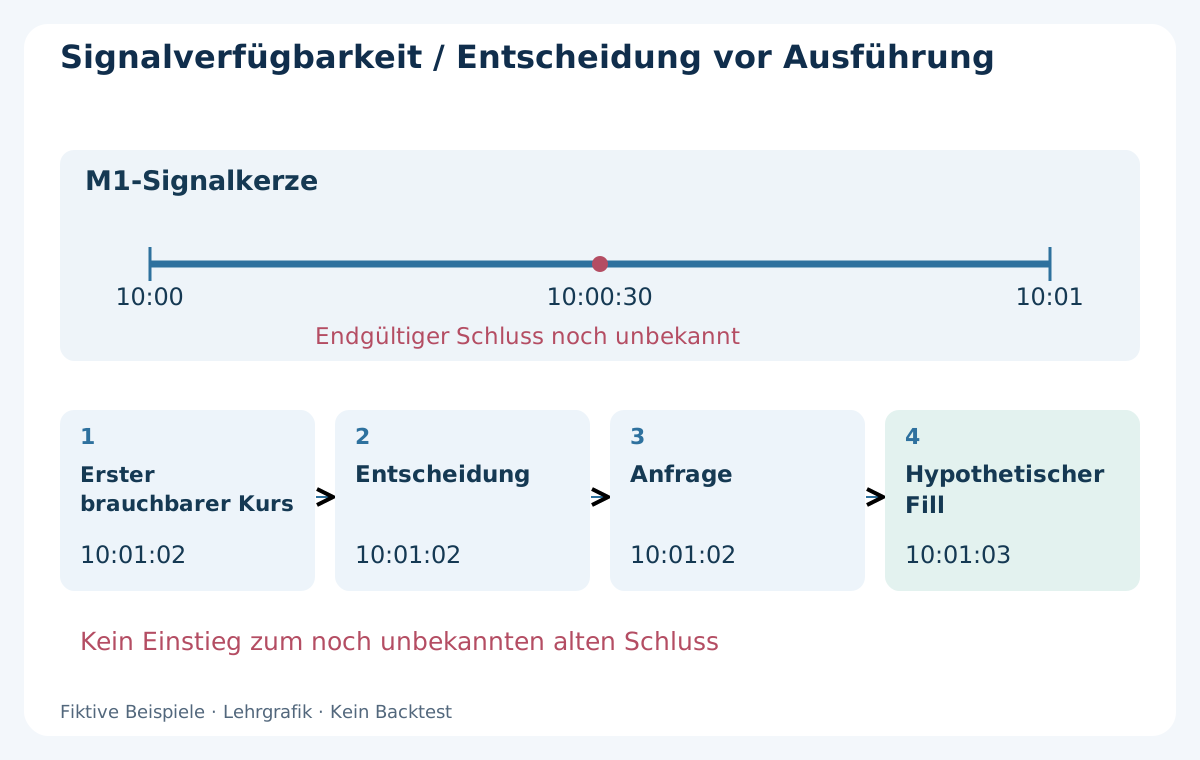
Eine fiktive M1-Signalkerze reicht von 10:00–10:01. Um 10:00:30 ist ihr endgültiger Schluss unbekannt. Erscheint der erste brauchbare Kurs danach um 10:01:02, kann eine Methode für abgeschlossene Kerzen frühestens dort handeln. Nicht mit einem angenommenen Kurs exakt um 10:01:00 und nicht nachträglich zum alten Schluss.
In MT4-Zeitreihen hat die aktuelle Kerze Index 0, die vorherige Index 1. Die gespeicherte Eröffnungszeit ist nicht die Empfangszeit jedes Kurses. Erkennen Sie den neuen Balken, verwenden Sie nur fertige Informationen und protokollieren Sie die Signal-ID gegen Wiederholung. Auch ein höherer Filter muss fertig sein. Um 10:01:02 bildet sich M5 10:00–10:05 noch; ihr künftiger Schluss darf keinen früheren M1-Einstieg bestätigen. Nutzen Sie passende abgeschlossene M5-Daten.
Angenommen, die Anfrage folgt um 10:01:02 und ein Fill wird 10:01:03 zugewiesen. Diese Verzögerung ist eine ausdrückliche Szenarioannahme, keine Messung durch Auswahl von Every tick. Sekundenauflösung belegt keine Reihenfolge innerhalb einer Sekunde; speichern Sie die Ereignisfolge separat. Fehlende Kurse dürfen nicht durch einen späteren Schluss als angeblich ausführbarer Einstieg ersetzt werden.
5. Die Grenzen der Standardmodellierung in MT4 verstehen
Standard-Every-tick kann Intrabar-Bewegung aus verfügbaren kleineren Zeitrahmen interpolieren. Der Name bestätigt kein Replay aufgezeichneter historischer Bid/Ask-Kurse. Standardhistorie enthält Bid; Ask entsteht aus dem ausgewählten Spread, ohne eigene Vorgabe normalerweise dem aktuellen beim Start. Prüfen Sie Einheiten: Bei fünfstelligem EUR/USD sind 8 Points gleich 0.8 Pip. Eine falsch verstandene Einheit kann einen Test kleiner Ziele stark ändern.
Abgeschlossene Einstiege machen Intrabar-Ausstiege nicht unwichtig. Open prices only hilft bei geeigneter Eröffnungslogik, validiert aber kein Scalping mit pfadabhängigen Stops, Zielen oder Trailing-Regeln. Control points ist eine grobe Näherung. Das Modell muss alle Entscheidungen einschließlich Schutz- und Zeitausstiegen abdecken.
Behauptet ein separater Tick-Workflow variable historische Spreads oder ein bestimmtes Ausführungsmodell, prüfen Sie Dokumentation und tatsächlich verarbeitete Kurse. CSV-Import aktiviert das nicht automatisch. Dokumentieren Sie Ablauf und Grenzen. Eine Modellierungsqualität in Prozent ist Plattformdiagnose, keine Erfolgswahrscheinlichkeit und keine Garantie realistischer Ausführung.
| Standardmodell | Begrenzte sinnvolle Prüfung | Was es nicht belegt |
|---|---|---|
| Open prices only | Geeignete Entscheidung bei Balkeneröffnung | Zuverlässige Intrabar-Reihenfolge von Stop und Ziel |
| Control points | Grobe Vorprüfung | Vollständigen aufgezeichneten Ausführungspfad |
| Every tick | Detailliertere modellierte Intrabar-Prüfung | Der Name allein belegt keine echten Bid/Ask-Ticks, variablen historischen Spread oder Brokerlatenz |
6. Stop und Ziel in derselben Kerze: OHLC reicht nicht
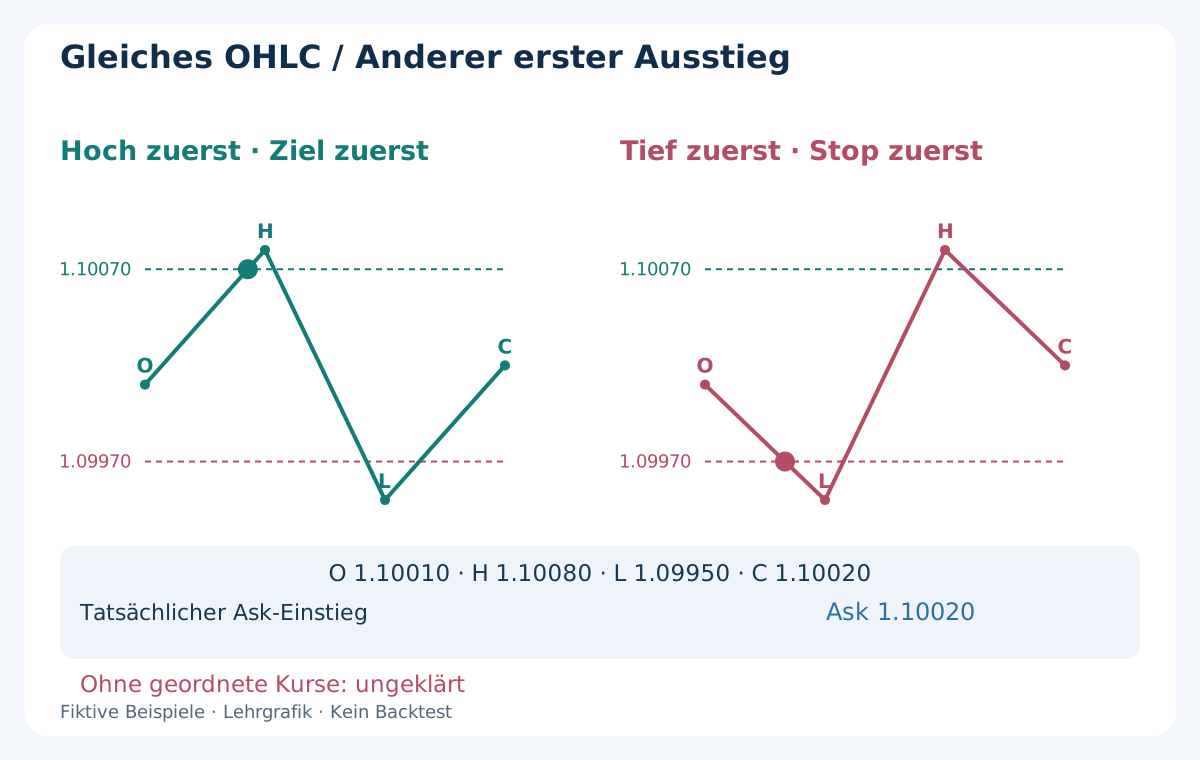
Eine fiktive Bid-Kerze hat Open 1.10010, High 1.10080, Low 1.09950 und Close 1.10020. Angenommen, BUY wurde vor dem folgenden Intrabar-Verlauf zu Ask 1.10020 eröffnet, mit Stopauslösung bei Bid 1.09970 und Zielprüfung bei Bid 1.10070. Beide Grenzen liegen im Bereich, doch vier Preise verraten nicht, welche zuerst erreicht wurde.
Open→High→Low→Close kann zuerst das Ziel erreichen; Open→Low→High→Close zuerst den Stop. Beide passen zum gleichen OHLC. Das sind hypothetische Preisfolgen, keine erfundenen aufgezeichneten Trades. Der Unterschied bleibt wirtschaftlich entscheidend, auch wenn das Einstiegssignal nur abgeschlossene Kerzen verwendet.
Nutzen Sie ausreichend geordnete Kursbelege, soweit vorhanden. Andernfalls markieren Sie Mehrdeutigkeit und zeigen Sensitivität oder ausdrücklich angenommene Grenzen. Stop zuerst kann konservativ sein, ist aber kein beobachteter Verlauf. Geben Sie nicht automatisch dem Ziel Vorrang, wenn eine gut aussehende Kerze beide enthält. Auslöseschwelle und späterer Fillpreis sind ebenfalls verschieden.
7. BUY-Plan: ausführbare Grenzen und Geldresultate
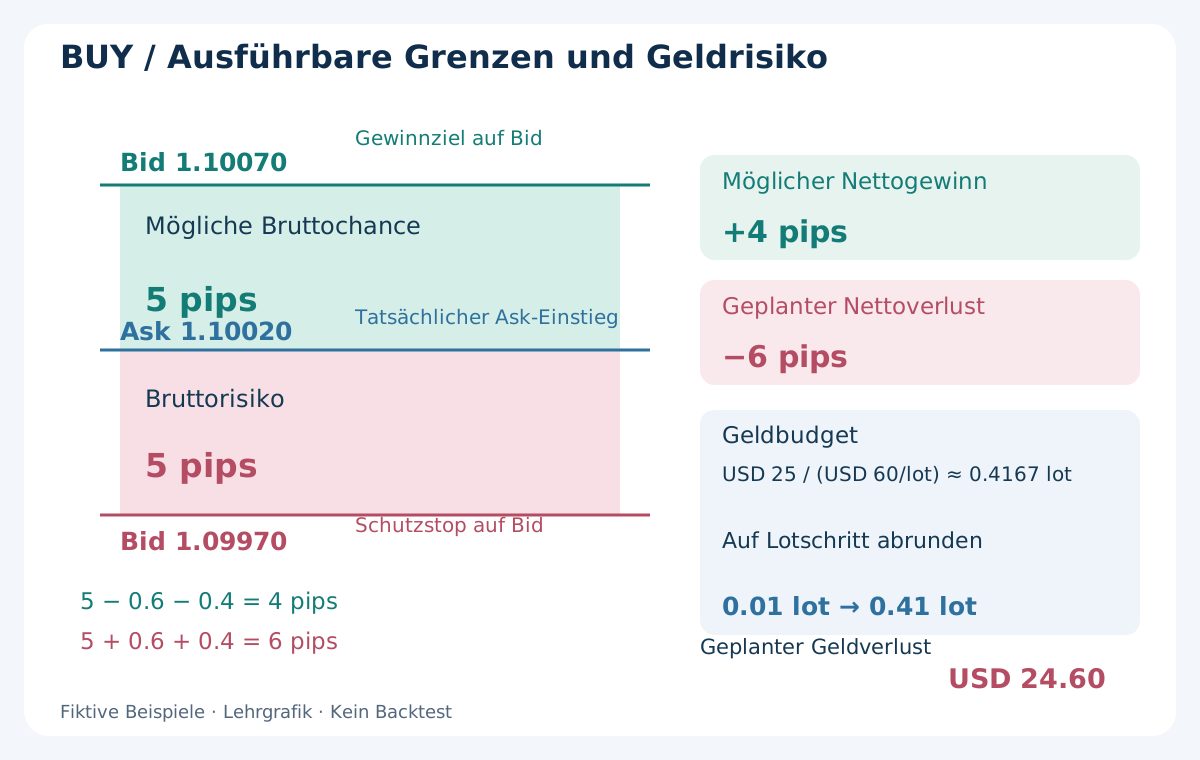
Für den separaten Plan mit genauem Einstieg gelten tatsächliches Ask 1.10020, Bid-Stop 1.09970 und Bid-Ziel 1.10070. Bruttorisiko und mögliche Bruttochance betragen jeweils 5 Pips. Der BUY-Stop liegt darunter, das Ziel darüber. SELL dreht Grenzen um und schließt zum Ask; nur die Grafik ohne Kursseite zu spiegeln ist kein gültiger Gegentest.
Angenommen werden 0.6 Pip Gesamtprovision und 0.4 Pip zusätzliche Reserve für künftige nachteilige Ausstiegsslippage. Der Einstieg ist schon ein echter Fill: Einstiegsspread und -slippage nicht erneut berechnen. Konservativ verbleiben am Ziel 5 − 0.6 − 0.4 = 4 Pips; am Stop entstehen 5 + 0.6 + 0.4 = 6 Pips Verlust. Lücken können die Reserve überschreiten.
Im Beispiel ist ein Standardlot EUR/USD gleich EUR 100000 und ein Pip im USD-Konto USD 10. Geplanter Verlust: USD 60 je Lot. Mit beispielhaft USD 25 Budget und Lotschritt 0.01 wird 25 / 60 ≈ 0.4167 auf 0.41 Lot abgerundet, also USD 24.60. Margin und Minimum separat prüfen; die Rechnung garantiert keinen tatsächlichen Maximalverlust.
8. Kosten ohne doppelte Spreadbelastung abgleichen
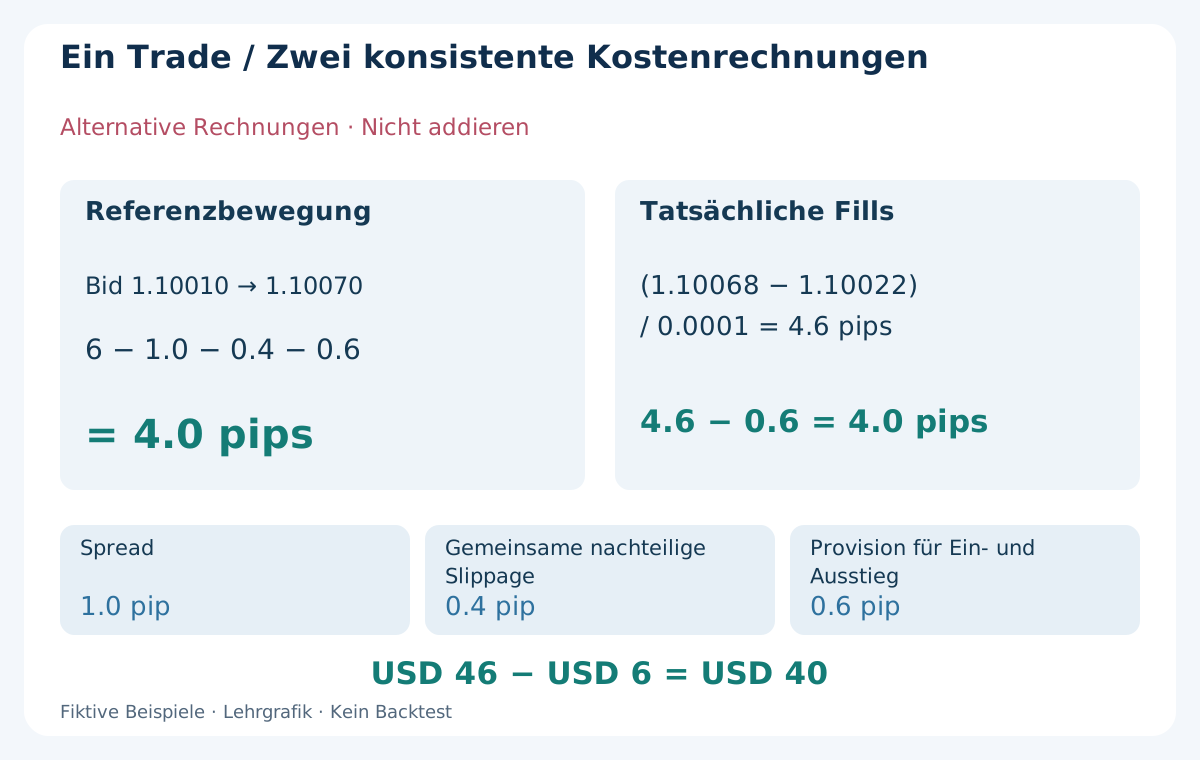
Ein separates fiktives Fill-Beispiel: Entscheidungs-Bid 1.10010, Ask 1.10020, tatsächlicher BUY-Einstieg 1.10022, späterer Referenz-Bid 1.10070, tatsächlicher Ausstieg 1.10068. Bid-Bewegung 6 Pips, Einstiegsspread 1.0 Pip, gemeinsame nachteilige Slippage 0.4 Pip. Mit 0.6 Pip Provision ergibt die Referenz 6 − 1.0 − 0.4 − 0.6 = 4 Pips.
Die Fill-Rechnung ergibt ebenfalls (1.10068 − 1.10022) / 0.0001 = 4.6 Pips vor Provision und nach 0.6 Pip noch 4 Pips. Beim angegebenen Lotwert sind das USD 46 Preisgewinn, USD 6 Provision und USD 40 netto. Es sind alternative Ausgangspunkte, keine addierbaren Abzugslisten. Bewahren Sie das Vorzeichen günstiger Slippage.
OrderProfit() in MQL4 enthält weder Swap noch Provision; sein Name belegt kein vollständiges Ergebnis nach Gebühren. Gleichen Sie Buchungsfelder samt Vorzeichen und separate Gebühren mit der Abrechnung ab, gegebenenfalls inklusive Finanzierung. Dieselbe Provision darf nicht doppelt zählen. Der Leitfaden zu Spreads, Provisionen und Swaps bietet den Rahmen.
9. Spread und Ausführung verschärfen, ohne die Strategie umzuschreiben
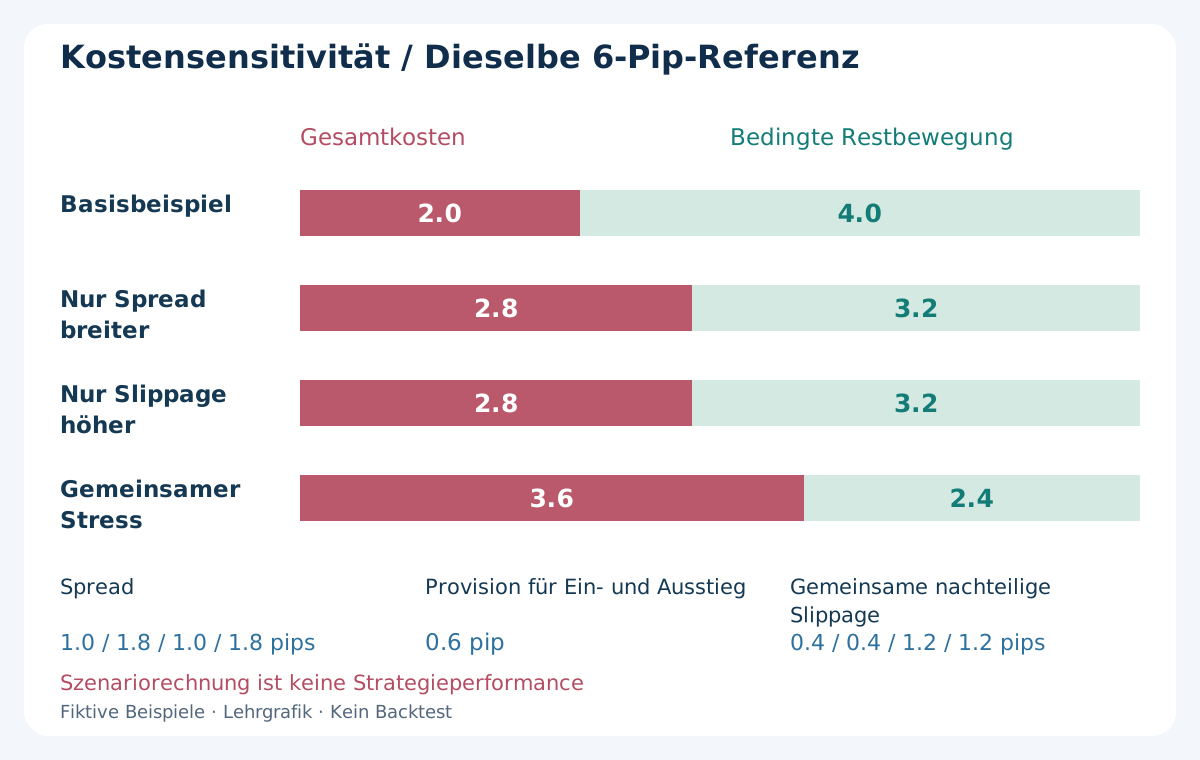
Bei derselben fiktiven 6-Pip-Referenz kosten 1.0 Pip Basisspread, 0.6 Pip Provision und 0.4 Pip gemeinsame Slippage-Reserve insgesamt 2.0 Pips, bedingt verbleiben 4.0 Pips. Nur Spread auf 1.8 Pips kostet 2.8 Pips und lässt 3.2 Pips. Nur Slippage auf 1.2 Pips kostet ebenfalls 2.8 Pips und lässt 3.2 Pips.
Zusammen kosten 1.8 Pips Spread, 0.6 Pip Provision und 1.2 Pips Reserve 3.6 Pips, verbleibend 2.4 Pips. Das ist Sensitivitätsrechnung, keine Rendite oder Prognose und keine Empfehlung für Stressparameter. Signal festhalten und Annahmen nennen, statt Ziele oder Stops zu retten. Stressfaktoren können zusammenhängen: schnelle Meldung, breiter Spread, alte Kurse und schlechte Fills. Einzeltests belegen keinen gemeinsam schwierigen Marktverlauf.
Mehr Durchschnittskosten von einer alten Liste abzuziehen spielt die Folgen veränderter Spreads für Einstieg, Stops, Ziele und Orderstatus nicht nach. Betroffene Entscheidungen neu modellieren oder offene Grenzen nennen. Der Leitfaden zu Scalping-Paaren und Kostenfiltern erklärt konto-, sitzungs- und paarspezifische Messungen.
10. Latenz, Ablehnung und unbekannten Status ausdrücklich behandeln
Eine historische Kursfolge simuliert nicht die damalige Brokerwarteschlange. Definieren Sie Verzögerung, Preiswahl, Ablehnungsmodell und Zustandsübergänge. Eine langsame Bestätigung ist nicht automatisch Fehlschlag. Vor erneutem Senden muss der Zustand abgeglichen werden, damit Wiederherstellung keine Doppelpositionen und veränderten Risiken erzeugt.
Sleep() verzögert den Standard-MT4-Tester nicht. Für relevante Verzögerung braucht es ein dokumentiertes Verfahren, das Entscheidungen oder Fills ohne Zukunftswissen durch die Kursfolge verschiebt. Pauschaler Pip-Abzug bildet nicht jede verpasste Ausführung, Ablehnung oder veränderte Stopauslösung ab. Der Leitfaden zu Slippage, Latenz und Requotes hilft unterscheiden.
Nicht alle Live-Ereignisse und externen Abhängigkeiten laufen im Tester; Timer und WebRequest gehören zu dokumentierten Grenzen. Prüfen Sie die wirklich ausgeführten EA-Teile. Inaktive externe Nachrichtenfilter oder Heartbeats sind nicht validiert. Operation gesondert prüfen und zwischen simuliert, demonstriert und ungeprüft unterscheiden.
11. Passenden Nenner und offene Risiken verwenden
Ein fiktives Audit enthält 120 geeignete Signale. Der Filter sperrt 18, übrig bleiben 102 Anfragen: 94 Fills, 6 Ablehnungen, 2 Stornierungen. Filterablehnung ist 18 / 120 = 15%, Fillrate 94 / 102 ≈ 92.2%. Fills durch alle Signale zu teilen beantwortet eine andere Frage und verdeckt die Verluststufe der Gelegenheiten.
Angenommen, 90 Positionen sind geschlossen, 4 am Berichtsende noch offen. Der abgeschlossene Durchschnitt nutzt 90 Ergebnisse, nicht 94 Fills. Restexposition und Marktbewertung gehören dazu; offene Verluste sind nicht null. Definieren Sie Teilverkäufe, mehrere Tickets und Stornos gegen Doppelzählung. Ein flacher Saldo kann große Buchverluste enthalten. Prüfen Sie Drawdown-Definitionen und Equity-Beobachtungen; nur geschlossene Resultate übersehen Risiko zwischen Ausstiegen.
Als reine Rechnung innerhalb der 90 Ergebnisse seien 50 Nettogewinne zu USD 9 und 40 Nettoverluste zu USD 8 angenommen. Positiv USD 450, negativ absolut USD 320, netto USD 130. Durchschnitt 130 / 90 ≈ USD 1.44, Profitfaktor aus Nettotrades 450 / 320 ≈ 1.41. Die erfundene Stichprobe belegt keinen Vorteil; Verlustkonzentration, Equity-Drawdown und Abhängigkeiten sind ebenfalls zu prüfen.
12. Entwicklung, Validierung, unberührten Test und Forward trennen
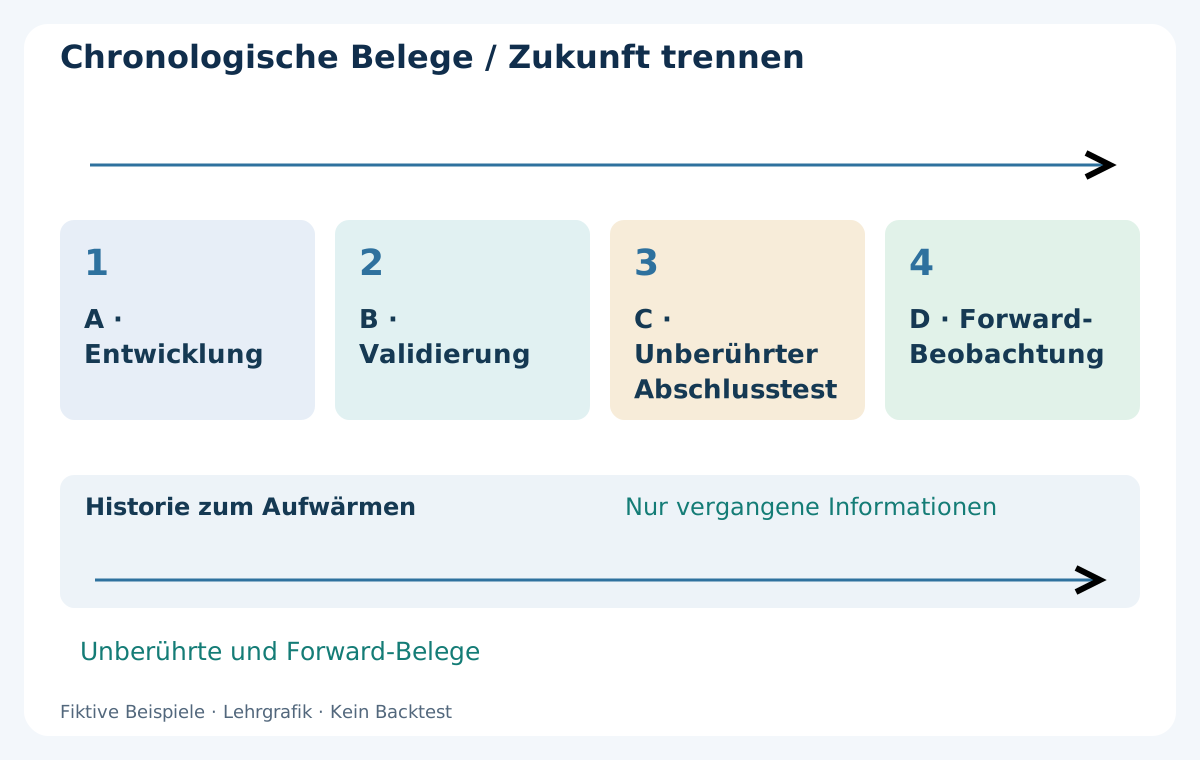
Legen Sie chronologische Blöcke vorab fest: A Entwicklung, B Validierung, C abschließender unberührter historischer Test, D Forward-Beobachtung. Länge nach Frage und Marktbedingungen, nicht allgemeiner Tradezahl. Wiederholtes Anpassen an C macht es zu Entwicklungsdaten, selbst mit der Beschriftung Out-of-Sample.
Vergangene Daten vor einem Bewertungsblock können rückwärtsgerichtete Indikatoren aufwärmen. Zukunft, spätere Sitzungsstatistiken und Revisionen dürfen frühere Entscheidungen nicht verbessern. Grenzüberschreitende Positionen und Kostenzuordnung müssen definiert sein. Eine Lücke oder ein Reset braucht einen sachlichen Grund. Externe Merkmale benötigen ursprüngliche Veröffentlichungszeiten: revidierte Wirtschaftsreihen oder Durchschnitte des ganzen künftigen Tages lecken Informationen auch bei abgeschlossenen Preisindikatoren.
Erhalten Sie die Reihenfolge der Marktepisoden bei Unsicherheitsanalysen. Nahe Scalps teilen Trends, Nachrichten oder Liquiditätsprobleme; viele Trades sind nicht automatisch unabhängig. Versionieren Sie alle Änderungen und verworfenen Kandidaten. Der Leitfaden zu Optimierung und Überanpassung erklärt den Verbrauch scheinbar getrennter Validierung.
13. Die ganze Suche statt nur der Siegerparameter zählen
Angenommen, 5 Einstiegseinstellungen, 4 Stops und 3 Ziele werden geprüft: 5 × 4 × 3 = 60 Kombinationen. Mit 4 Sitzungsfenstern und 3 Paaren ergeben sich 720. Nur die Siegerzeile verbirgt die Chancen, Rauschen anzupassen. Das illustriert Suchbreite, keine statistische Korrektur oder genehmigte Optimierungsplanung.
Suchen Sie begründete stabile Verhaltensbereiche statt eines spektakulären Punktes. Stabilität beweist nichts, wenn die Familie denselben Datenfehler oder optimistische Fills teilt. Schlechte Kandidaten und Fehlschläge aufbewahren. Zerstören kleine Kostenänderungen das Ergebnis, prüfen Sie wirtschaftliche Abhängigkeit statt stärker zu optimieren, bis der Profitfaktor zurückkommt.
Walk-forward entwickelt wiederholt auf früheren und bewertet auf späteren Daten nach festem Zeitplan. Korrekte Informationsverfügbarkeit, Kosten und sämtliche Segmente bleiben nötig. Nicht nur profitable Fenster zusammenfügen. Nach Prozesswahl braucht es wirklich neue Belege: Eine Periode, die Einstellungen beeinflusst hat, wird durch Umbenennen nicht unberührt.
14. Forward-Validierung prüft eine andere Belegebene
Forward beobachtet feste Regeln, Datenverarbeitung und Betriebssteuerung bei neuen Kursen. Beginnen Sie mit Signalen, Auslassungen, Anfragen, Fills und Gebühren. Gleiche Spezifikation, Sitzungskartierung und Volumina wie im Forschungsmodell verwenden. Demo prüft vieles, beweist aber keine gleiche Live-Liquidität und Ausführung.
Schreiben Sie Abläufe für Verbindungsabbruch, alte Kurse, abgelehnte Änderungen und unbekannten Status. Pausen und bestehende Positionen vorab regeln. Ein VPS verbessert Kontinuität ohne Fillgarantie. Finanzrisiko von dem Wunsch nach schneller Stichprobe trennen: Mehr Größe für beeindruckende Ergebnisse verändert Belege und Verlustpotenzial.
Bewerten Sie Regeltreue und Ausführungsabweichungen neben Nettogeld und Equity-Drawdown. Kurzer Gewinn kann Zufall sein; kurzer Verlust erklärt nicht allein die Ursache. Nicht nach jedem Ergebnis umschreiben und weiterhin Forward nennen. Das Forward-Validierungsprotokoll strukturiert Beobachtung und Entscheidung.
15. Praktische Prüfung vor Vertrauen in einen Bericht
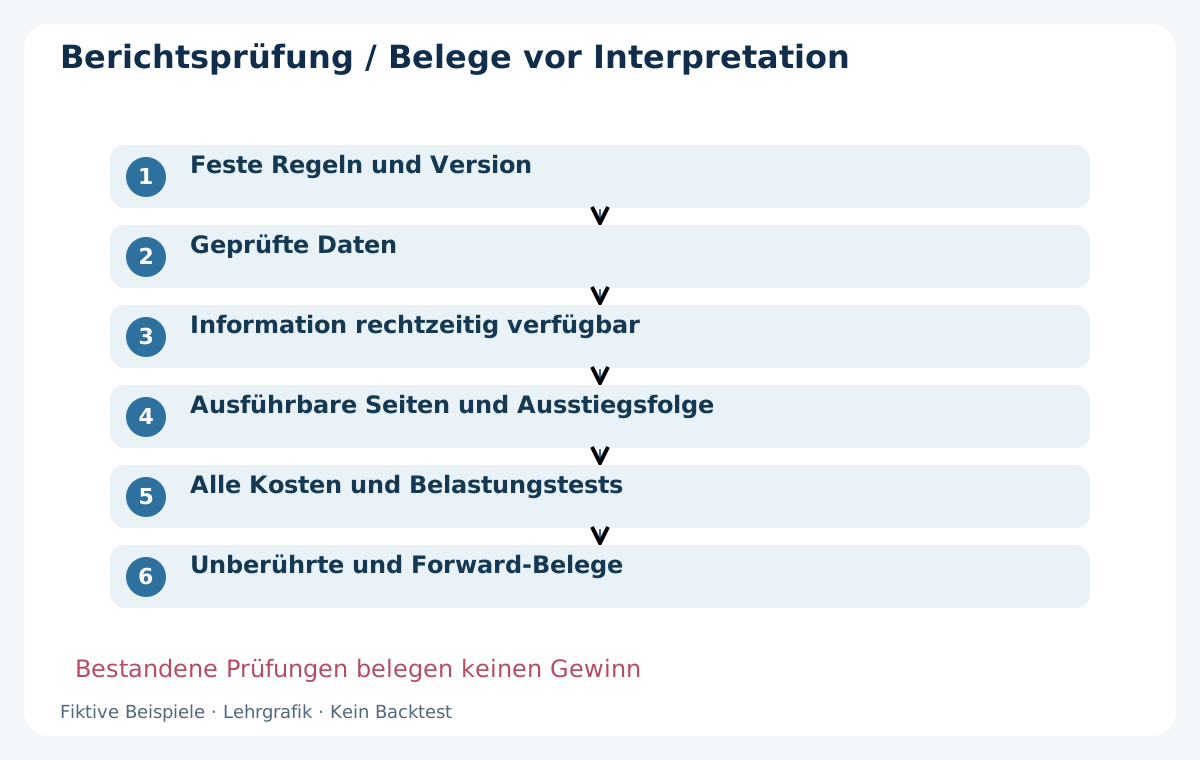
Prüfen Sie feste Regeln und Version, Datenherkunft und Abdeckung, Signalzeit, ausführbare Seiten, Ausstiegsfolge und volle Gebühren. Danach Stress, Größe, Orderstatus und Chronologie. Jedes Feld braucht Belege statt Marketinghäkchen. Hohe Modellqualität ersetzt kein fehlendes Ausführungsglied.
Fehlt einer Annahme die Stütze, benennen Sie Wirkung und Schlussklasse. Datenlücke kann unklar lassen, doppelte Gebühr Neuberechnung erfordern, Zukunftssignal den ganzen Test entwerten. Nicht alles hinter einem Qualitätspunkt verstecken. Original erhalten und bei geänderter Methode oder Ausgabe neue Version erstellen.
Nach Forward Entscheidungen und Brokeraufzeichnungen abgleichen, bevor die Zusammenfassung als vollständig gilt. Der Leitfaden zum Trade-Abgleich verfolgt Differenzen und ungeklärte Zustände. Auslassungen und Ablehnungen bleiben Prüfspur ohne sichtbaren Trade. Betriebskontrollen sind Interpretationsvoraussetzung, kein Gewinnbeweis.
16. Was ins endgültige Belegpaket gehört
Originalbericht, Eingaben, EA-Version, Datenkennungen, Zeitraum, Symbol-/Kontospezifikationen, Zeitzonen, Kosten und Verfahren speichern. Ein Log verbindet Signale, Anfragen, Fills, Ausstiege und Gebühren. Fehler, unklare Kerzen, Ablehnungen und offene Risiken gehören dazu. Andere sollen reproduzieren und hypothetische Bedingungen erkennen können.
In Kontowährung mit einheitlicher Kostenbehandlung und abgeschlossener Ergebniszahl berichten. Saldo und Equity soweit verfügbar, Drawdown, Konzentration und Kostenempfindlichkeit zeigen. Plattformmetriken und eigene Abgleiche erklären. Einzahlungen, Auszahlungen und fremde Saldoänderungen von Handelsgewinn trennen. Geänderte Volumina vor Geld-/Drawdown-Vergleich offenlegen: Mehr Gewinn durch mehr Risiko verbessert nicht automatisch die Methode. Lehrrechnungen dürfen nicht als bestätigte Historie erscheinen.
Eine tragfähige Schlussfolgerung kann weiteren Test, zu ungewisse Ausführung oder Scheitern unter den Bedingungen bedeuten. Kein erfundenes Gewinnersystem ist nötig. Vor einer Scalping-Strategie sollte klar sein, wann Information existiert, welcher Kurs ausführt und welche Belege einen Backtest verwerfen lassen, statt seine Schwächen wegzuerklären.
Häufige Fragen
Bedeutet MT4 Every tick aufgezeichnete echte Ticks?
Nicht allein. Standard-MT4 kann Intrabar-Verläufe aus kleineren Balken interpolieren. Quelle und Replay samt Bid/Ask und Spread prüfen. Name und Qualitätsprozente belegen weder aufgezeichnete beidseitige Kurse noch realistische Fills.
Reicht Open prices only bei abgeschlossenen Kerzen?
Es kann passende Eröffnungslogik prüfen; Stops, Ziele und Ausstiege können aber intrabarabhängig sein. Abgeschlossener Einstieg validiert diese nicht. Geordnete Belege nutzen oder Annahmen offenlegen.
Was tun, wenn eine Kerze Stop und Ziel berührt?
OHLC entscheidet die Reihenfolge nicht. Kursfolge verwenden oder Unklarheit samt Sensitivität beziehungsweise Konvention nennen. Stop zuerst ist Annahme, kein rekonstruierter Fakt. Automatisch das Ziel zu nehmen ist nicht belastbar.
Spread erneut vom tatsächlichen Fill-Gewinn abziehen?
Nein. Ein- und Ausstieg enthalten Spreadwirkung und realisierte Abweichungen. Separate Provision und Finanzierung ohne Doppelzählung berücksichtigen. OrderProfit() enthält keinen Swap und keine Provision; das vollständige Geldkonto mit Vorzeichen abgleichen.
Simuliert Sleep() Brokerlatenz im MT4-Tester?
Nein. Sleep() verzögert den Standardtester nicht. Ein dokumentiertes Verfahren entlang der Kursfolge muss ungefüllte Orders und Zustände berücksichtigen. Auch das bleibt Simulation statt Nachweis historischer Brokerlatenz.
Wie viele Trades machen einen Scalping-Backtest verlässlich?
Es gibt keine allgemeine Zahl. Datenqualität, unabhängige Episoden, Kosten, Suche, unberührte Historie und Forward zählen. Nahe Trades können abhängig sein. Fiktive Zahlen lehren Abgleich und Rechnung, keine Mindeststichprobe oder Profitabilität.
Quellen und Testhinweise
Offizielle MetaQuotes-Quellen dokumentieren Standard-MT4 und Testergrenzen. Kursseiten, Zeitreihen und Gewinnfelder wurden zusätzlich abgeglichen. Preise, Ereigniszahlen und Geldresultate sind eigenständige fiktive Lehrbeispiele, kein ausgeführter Backtest. Separate Tick- oder Verzögerungsverfahren brauchen eigene dokumentierte Prüfung.
Bildungsinhalt. Alle Zahlen, Preise, Mengen und Ergebnisse sind fiktiv, keine bestätigten Handelsergebnisse. Forex birgt Risiken; Backtest, Stop und Budget garantieren weder künftige Ergebnisse noch Maximalverlust.