

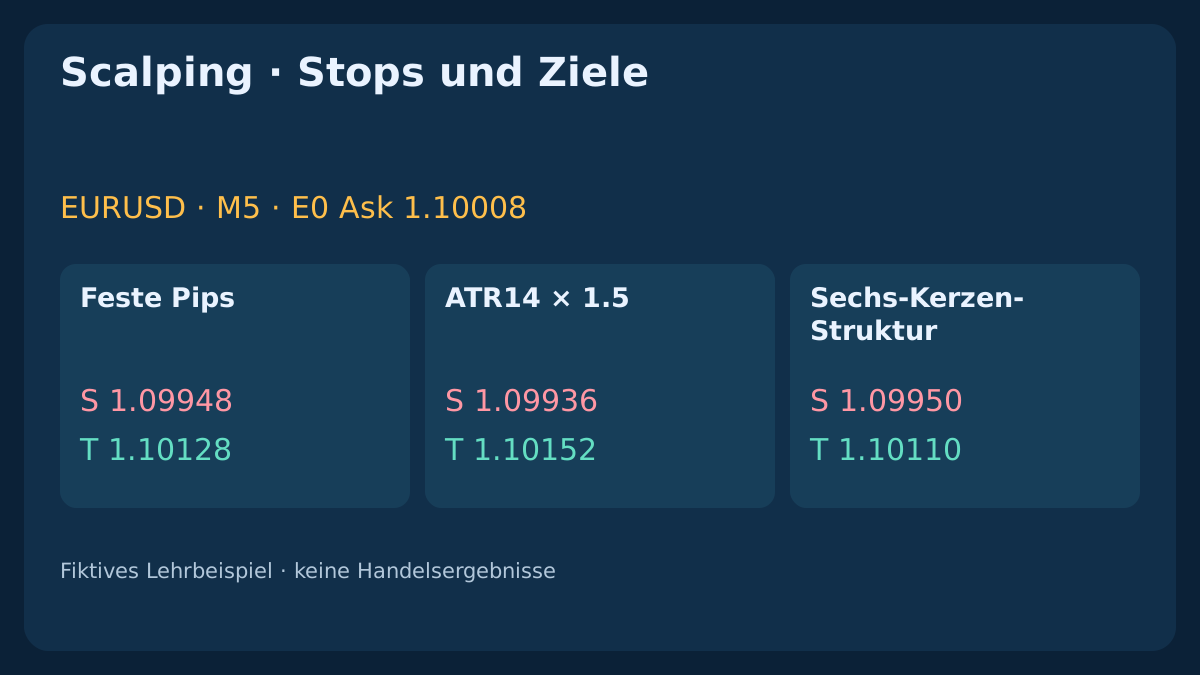
Ein Stop braucht einen Kurs, eine Begründung und eine tragbare Positionsgröße. Das Ziel muss nach Kosten noch genügend Spielraum bieten. Drei Ausstiegsregeln werden am selben fiktiven EURUSD-Einstieg verglichen. Ein attraktives Chance-Risiko-Etikett allein reicht nicht.
1. Ausstiegsregeln vergleichen, keine vollständige Einstiegsstrategie
Ein fester Stop definiert einen Abstand, ein ATR-Stop passt ihn an vergangene Bewegung an, ein Strukturstop liegt jenseits einer vorher bestimmten Kursgrenze. Keine dieser Regeln liefert allein einen Einstiegsvorteil. Ein enger Stop kann einzelne Verlustabstände verkürzen und zugleich häufigere Ausstiege verursachen; ein weiterer Stop verändert Haltedauer, Marktrisiko und Volumen.
Der Referenzeinstieg bleibt hier gleich, um diese Unterschiede sichtbar zu machen. Es gibt keine universelle Pip-Zahl oder ATR-Vielfache. Zuerst die Handelsidee definieren, dann Ausstiege auf denselben zulässigen Einstiegszeitpunkten einschließlich Verlusten und Ablehnungen prüfen. Kurse und geordneter Verlauf sind erfunden und belegen keinen Markterfolg.
Signal, Auftrag und bestätigte Ausführung unterscheidet der Leitfaden Scalping-Ausführung: Markt- und Limitorders, Slippage und Requotes.
2. Ausführbare Kursseite und richtige Einheit bestimmen
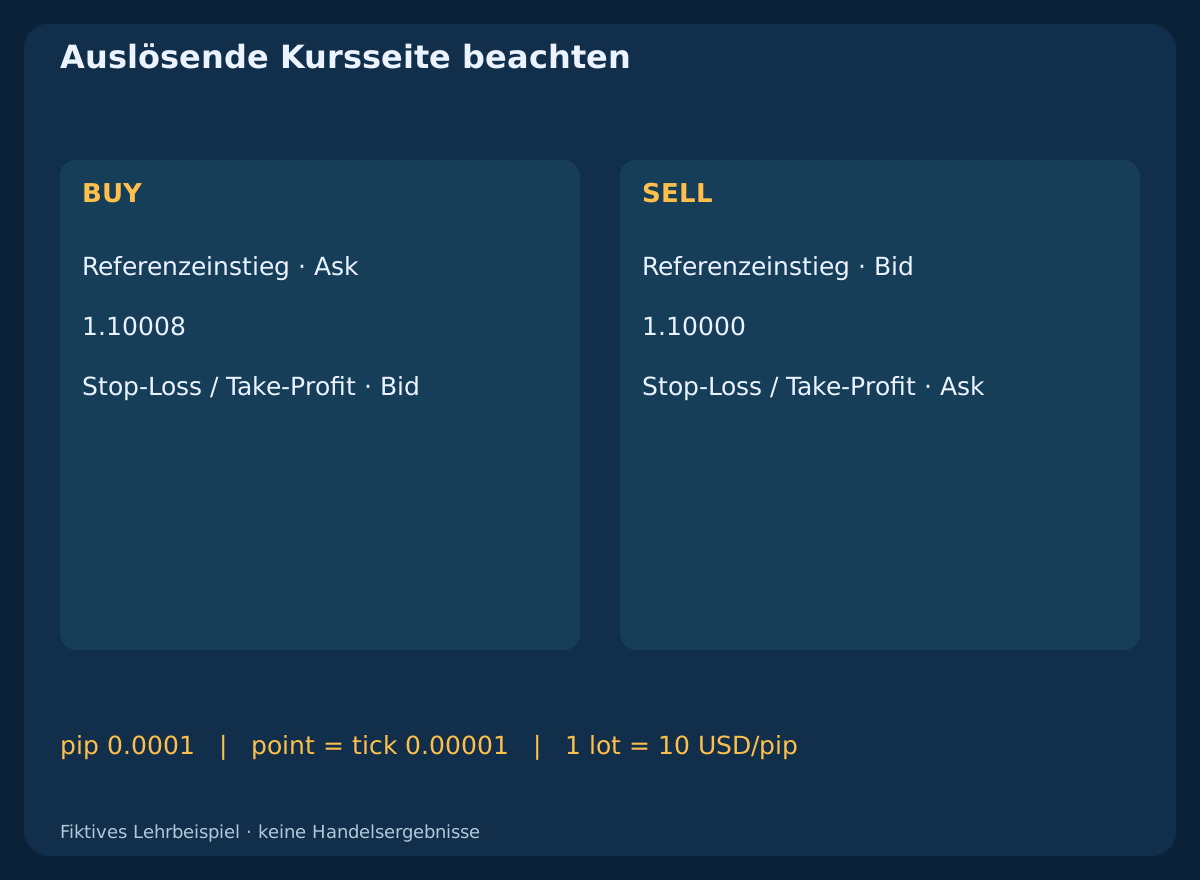
Annahmen: EURUSD, USD-Konto, 100000 EUR je Standardlot, pip=0.0001 und point=tick=0.00001. Ein Lot entspricht hier 10 USD/pip. Ein Pip umfasst in diesem Beispiel zehn Punkte; das gilt nicht für jedes Symbol. Auch Kurs- und Kontowährung können unterschiedlich sein.
BUY eröffnet zu Ask und schließt zu Bid; SELL eröffnet zu Bid und schließt zu Ask. Bei Bid/Ask=1.10000/1.10008 beträgt der Spread 0.8 pip. Eine Bid-Kerze allein zeigt nicht, ob ein SELL-Stop ausgelöst wurde. Für reale Auswertungen historische Ask-Kurse erhalten, statt sie durch einen passend gewählten festen Spread zu ersetzen.
3. Einen gemeinsamen Ausgangszeitpunkt festlegen
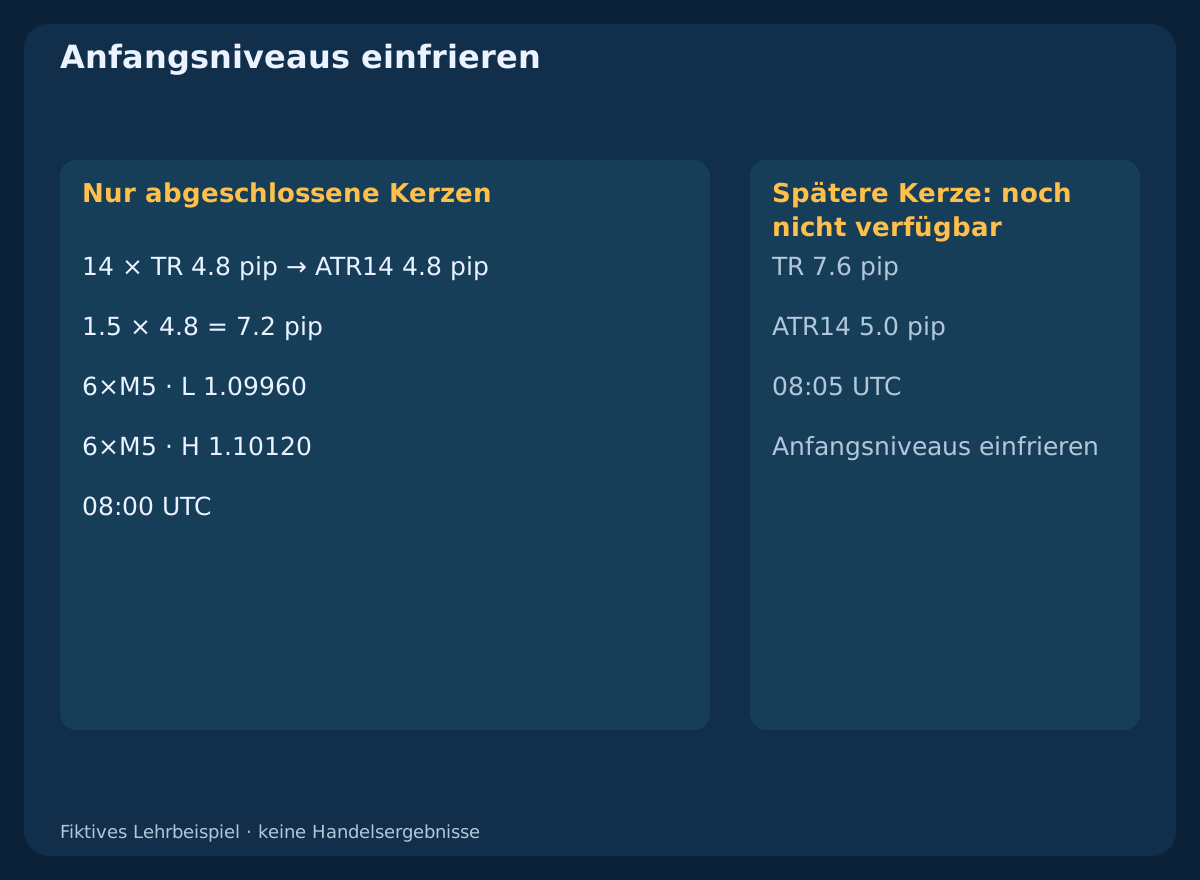
Die letzte M5-Kerze schließt um 08:00 UTC; der BUY-Referenzkurs ist E0=1.10008. Das ist eine fiktive Planungskotierung, kein Nachweis einer Ausführung an der Zeitgrenze. Die CSV enthält vierzehn bis dahin abgeschlossene Kerzen und eine ausdrücklich spätere Kerze. Die ersten vierzehn True Ranges betragen jeweils 4.8 pips.
Aus den letzten sechs abgeschlossenen Kerzen werden low=1.09960 und high=1.10120 eingefroren. Spätere Extremwerte dürfen sie nicht ersetzen. Brokerzeit mit dem für das jeweilige Datum gültigen Versatz umrechnen; hier gilt UTC. OHLC, vorheriger Schlusskurs, Berechnungen und Bid/Ask-Abfolge bleiben für die Reproduktion verfügbar.
Fiktive ATR- und Strukturdaten herunterladen (CSV)
Ausstiegs- und Kostenvergleich herunterladen (CSV)
| Parameter | Erklärte Annahme |
|---|---|
| EURUSD · Bid / Ask | 1.10000 / 1.10008 |
| Punkt / Tick | pip=0.0001 · point=tick=0.00001 |
| Roundtrip-Kommission | 0.7 pip |
| Gesamte Ausführungsreserve | 0.3 pip |
| Geldbudget | 10000 USD × 0.25% = 25 USD |
| Gemeinsames Zeitende | 08:15 UTC |
4. Feste Pips sind einfach, passen sich aber nicht an
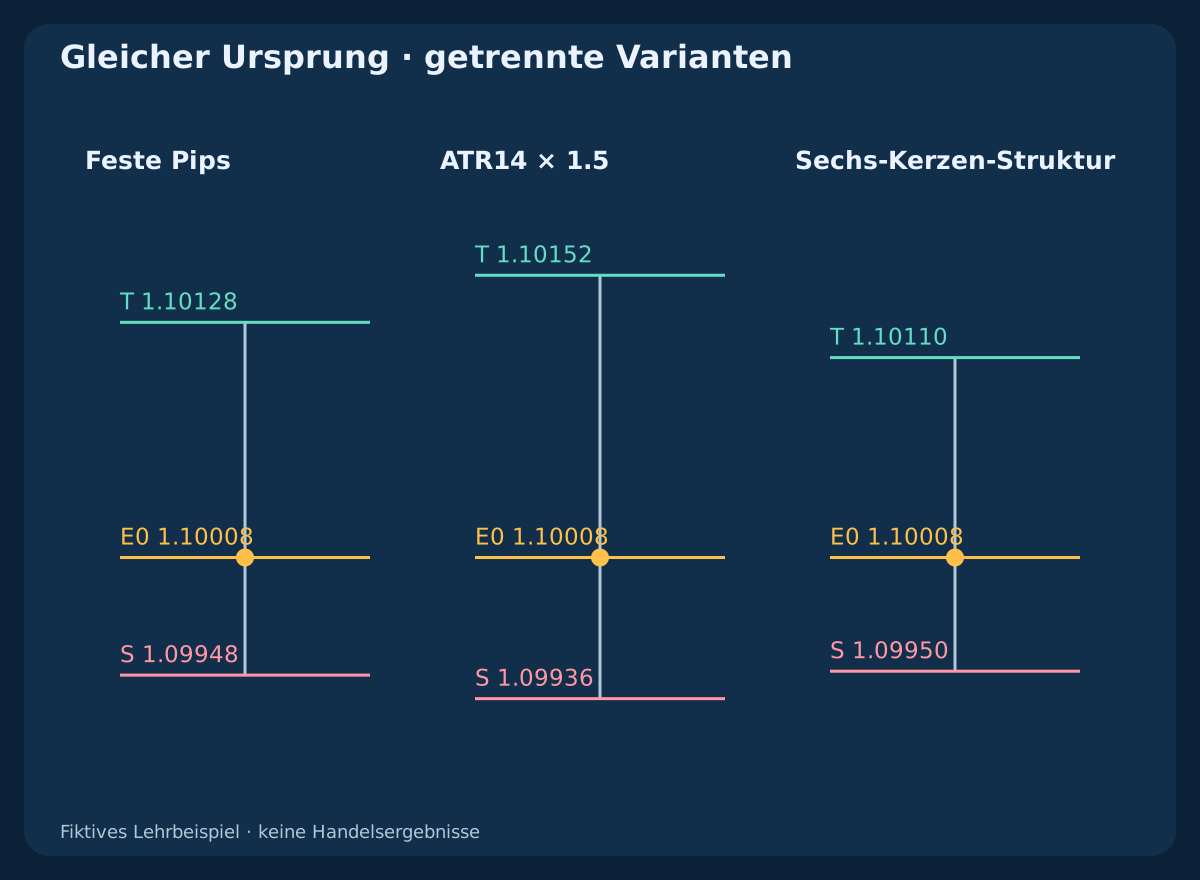
Der feste Kandidat setzt den Stop D=6.0 pips unter E0 und das Ziel auf den doppelten Bruttoabstand: S_bid=1.09948 und T_bid=1.10128. Diese BUY-Ausstiege beziehen sich auf Bid und werden vom Referenz-Ask abgeleitet. Im Spread-Stresstest bleiben die Kurse unverändert. Sechs Pips unter Bid wären eine andere Regel mit größerem Abstand zum Einstieg.
Ein konstanter Abstand ist leicht prüfbar, bedeutet bei anderer Volatilität oder Liquidität jedoch etwas anderes. Er kann innerhalb einer wichtigen Grenze oder unnötig weit entfernt liegen. Wenige Abstände vor dem Test festlegen; nachträglich für jeden fertigen Chart den passenden auswählen macht die Regel ergebnisabhängig.
5. ATR benötigt Methode, Startwert und abgeschlossene Kerze
True Range ist TR=max(H-L,abs(H-C_prev),abs(L-C_prev)). Dieses Lehrmodell startet den ATR mit dem Mittelwert der ersten vierzehn TR und verwendet anschließend die erklärte Wilder-Rekursion ATR_next=(13*ATR_prev+TR_next)/14. Glättung und Initialisierung der Plattform separat prüfen; gleich benannte ATR-Indikatoren müssen nicht dieselben Werte liefern.
Am Ausgangspunkt gilt ATR14=0.00048=4.8 pips. Mit 1.5*ATR=7.2 pips ergeben sich S_bid=1.09936 und das Ziel im doppelten Bruttoabstand T_bid=1.10152. Die spätere Kerze hat TR 7.6 pips und würde den definierten ATR auf 5.0 pips erhöhen; die anfänglichen Ausstiege bleiben eingefroren. In MT4 nach Erkennung der neuen Kerze den vorgesehenen abgeschlossenen Pufferwert lesen, nicht den noch veränderlichen aktuellen Wert.
6. Struktur erfordert eine objektive Grenze
Der Strukturkandidat zieht vom eingefrorenen Sechs-Kerzen-Tief 1.0 pip ab: S_bid=1.09950. Das Ziel liegt um denselben Puffer unter dem eingefrorenen Hoch: T_bid=1.10110. Stopabstand 5.8 pips, Bruttozielabstand 10.2 pips. Das ist eine endliche Rückblickregel, kein nach dem Ergebnis ausgewählter Wendepunkt.
Die Grenze kann das Scheitern der ursprünglichen Kursidee ausdrücken, garantiert aber keinen Halt an Unterstützung oder Widerstand. Bietet das begründbare Ziel zu wenig Nettochance, entfällt der Kandidat. Ein weiter entferntes Ziel nur zur Verbesserung des Verhältnisses verändert das Modell. Fraktale und Pivots mit benötigten Folgekerzen gelten am Ausgangspunkt noch nicht als bestätigt.
7. Kosten von der Chance abziehen und zum Verlust addieren
Angenommen werden Roundtrip-Kommission 0.7 pip und insgesamt 0.3 pip Reserve für nachteilige Ausführung bei Einstieg und Ausstieg: C=1.0 pip. Diese Reserve begrenzt Slippage nicht. Für BUY gelten L=(Ask-S_bid)/pip+C, W=(T_bid-Ask)/pip-C und R_net=W/L.
Ask-Einstieg und Bid-Ausstiege enthalten den Spread bereits; ein erneuter Aufschlag zählt ihn doppelt. Feste Pips ergeben L=7.0, W=11.0 und R_net=1.5714. ATR ergibt 8.2/13.4/1.6341, Struktur 6.8/9.2/1.3529, jeweils Verlust/Nettochance/Verhältnis. Ein Bruttoziel im doppelten Abstand ist somit kein Nettoverhältnis von zwei. Mindestgebühren, konkrete Provisionen und Währungsumrechnung können eine direkte Geldrechnung statt eines konstanten Pip-Aufschlags erfordern.
| Methode | Stop Bid | Ziel Bid | Geplanter Verlust, Pips | Nettoziel, Pips | Nettoverhältnis |
|---|---|---|---|---|---|
| Feste Pips | 1.09948 | 1.10128 | 7.0 | 11.0 | 1.5714 |
| ATR14 × 1.5 | 1.09936 | 1.10152 | 8.2 | 13.4 | 1.6341 |
| Sechs-Kerzen-Struktur | 1.09950 | 1.10110 | 6.8 | 9.2 | 1.3529 |
8. Gleiches Geldbudget verwenden und Volumen abrunden
Bei Kontoequity 10000 USD und Forschungsbudget 0.25%=25 USD werden Mindestlot und Lotschritt 0.01 angenommen. Mit V=10 USD pro Lot gilt lots=floor_step(25/(L*V)). Der feste Kandidat erlaubt 0.35 lots mit geplantem Risiko 24.50 USD; ATR erlaubt 0.30 lots / 24.60 USD, Struktur 0.36 lots / 24.48 USD.
Gleiches Volumen würde unterschiedliche Geldrisiken erzeugen und den Vergleich verzerren. Übersteigt das Mindestvolumen das Budget, den Trade ablehnen: weder aufrunden noch den Stop heranziehen. Margin und gleichzeitige Gesamtexponierung zusätzlich prüfen. Budget und Reserve begrenzen tatsächliche Verluste bei Kurslücken, fehlender Absicherung oder schlechterer Ausführung nicht.
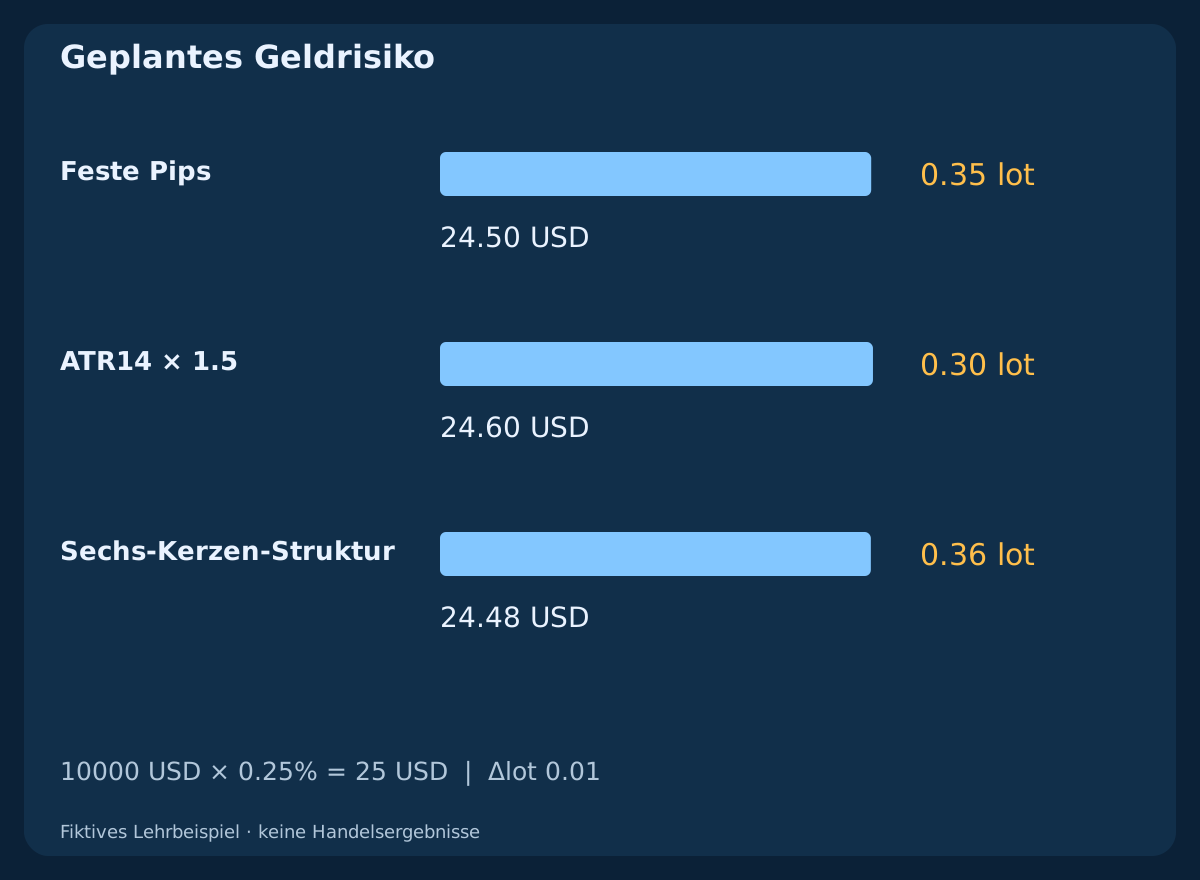
| Methode | Lots | Risiko USD | Ziel USD |
|---|---|---|---|
| Feste Pips | 0.35 | 24.50 | 38.50 |
| ATR14 × 1.5 | 0.30 | 24.60 | 40.20 |
| Sechs-Kerzen-Struktur | 0.36 | 24.48 | 33.12 |
9. Tickraster und aktuelle Brokergrenzen beachten
Alle Beispielniveaus liegen bereits im angenommenen Tickraster. Allgemein BUY-Stops ab- und SELL-Stops aufrunden, damit sie außerhalb der Grenze bleiben; BUY-Ziele konservativ ab-, SELL-Ziele aufrunden. Danach Abstände, Kosten, Volumen und Zulässigkeit neu berechnen. Die angezeigten Dezimalstellen definieren allein keinen handelbaren Tick.
Vor jedem Auftrag Stopabstände, Freeze-Beschränkungen, Lotgrenzen und Margin prüfen. MODE_TICKSIZE ist in MQL4 in Punkten angegeben, MODE_TICKVALUE in Kontowährung. Auch bei MODE_STOPLEVEL null können dynamische Einschränkungen und eine Ablehnung ungültiger Stops bestehen. Einen abgelehnten Stop nach Einstieg nicht stillschweigend erweitern oder ohne separat definierte und getestete Regel ungeschützt ersetzen.
10. Ein breiterer Spread kann das feste Ziel unzulässig machen
Bid und alle drei Ausstiegspaare bleiben gleich, während Ask=1.10016 verglichen wird: Spread 1.6 pips. Die erklärte Forschungsgrenze R_net>=1.20 dient nur der Illustration und ist keine bewiesene Profitabilitätsschwelle. Für L/W/Verhältnis ergeben sich fest 7.8/10.2/1.3077, ATR 9.0/12.6/1.4000 und Struktur 7.6/8.4/1.1053.
Die Strukturvariante fällt durch. Das nur rechnerisch betrachtete Volumen 0.32 lots würde den geplanten Verlust auf 24.32 USD begrenzen, repariert aber das Verhältnis nicht. Feste und ATR-Niveaus werden im Stresstest nicht neu verankert: untersucht wird die geänderte Kotierung bei eingefrorenem Plan. Eine ausführbare Strategie braucht eigene Regeln zu Kursalter, zulässiger Abweichung und unbekanntem Orderergebnis.
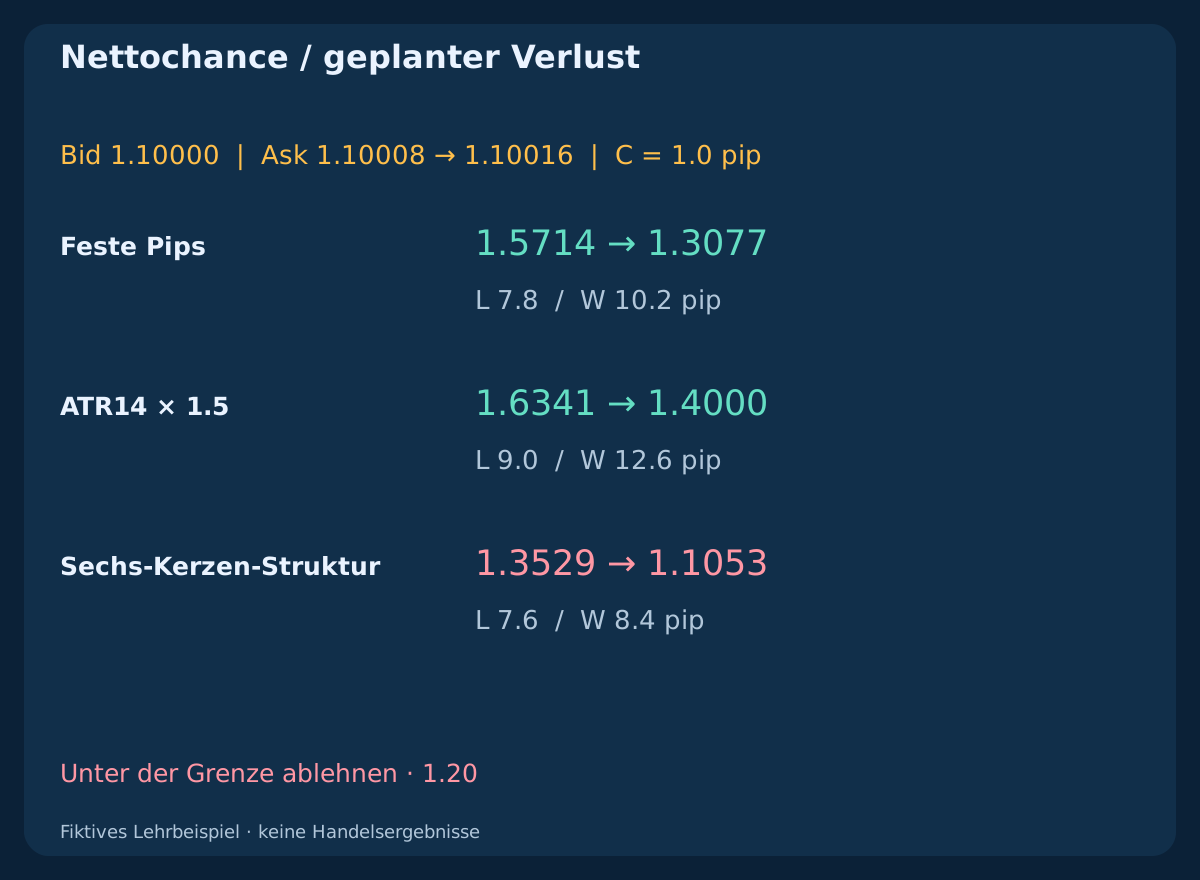
| Methode | Geplanter Verlust, Pips | Nettoziel, Pips | Nettoverhältnis | Prüfgrenze |
|---|---|---|---|---|
| Feste Pips | 7.8 | 10.2 | 1.3077 | Zulässig |
| ATR14 × 1.5 | 9.0 | 12.6 | 1.4000 | Zulässig |
| Sechs-Kerzen-Struktur | 7.6 | 8.4 | 1.1053 | Abgelehnt |
11. SELL auf Ask spiegeln, nicht auf dem Bid-Chart
Für SELL gelten L=(S_ask-Bid)/pip+C und W=(Bid-T_ask)/pip-C. Ein separates Festabstandsbeispiel mit Bid-Einstieg 1.10000, Ask-Stop 1.10060 und Ask-Ziel 1.09880 ergibt unter denselben Kosten 7.0/11.0 geplante Verlust- und Gewinnpips. Strukturregeln für SELL benötigen eigene Ask-Grenzen oder eine ausdrücklich definierte Umrechnung.
Bei Bid 1.10040 und einer Spread-Ausweitung auf 2.0 pips erreicht Ask 1.10060 und berührt den SELL-Stop, obwohl Bid ihn nicht erreicht. Der Spread kann also den Ausstieg ohne entsprechendes Bid-Extrem ändern. Auslösung und tatsächliche Ausführung bleiben verschieden; Marktbedingungen und Lücken können den Geldbetrag verändern.
12. Ausstiegsreihenfolge aus dem Verlauf ablesen
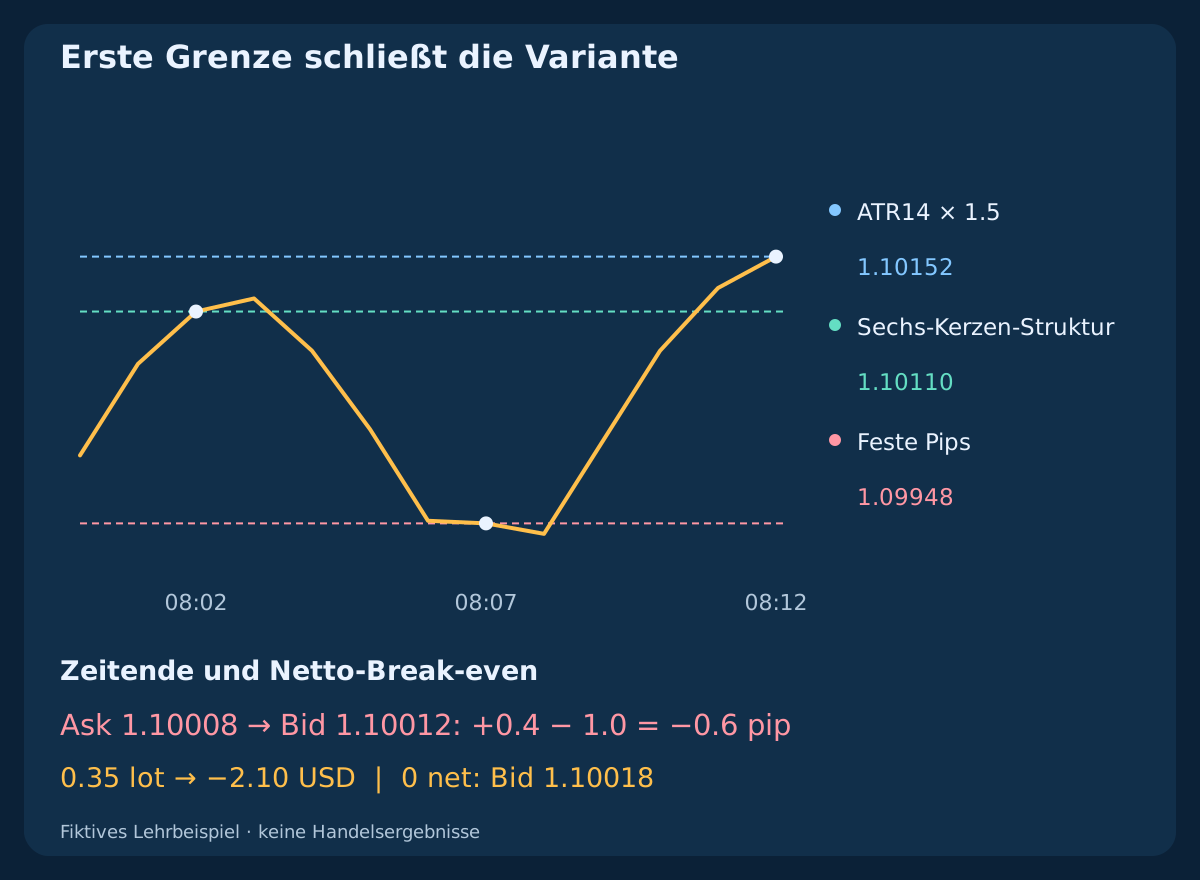
Der fiktive Verlauf erreicht das Strukturziel um 08:02 UTC, den festen Stop um 08:07 UTC und das ATR-Ziel um 08:12 UTC. Es sind separate alternative Positionen, jede schließt an ihrer ersten Grenze. Die bereits geschlossene Strukturposition kann später nicht den Verlust der festen Position erleiden. Alle angegebenen Bid/Ask-Beobachtungen und Ersttreffer sind in der Datei enthalten.
Mit Niveauabrechnung und Kostenreserve ergeben sich Struktur +33.12 USD, fest -24.50 USD und ATR +40.20 USD. Das sind konstruierte bedingte Ergebnisse, keine Ausführungen oder gemessene Performance. Ein anderer Verlauf könnte alle drei stoppen. Liegen beide Grenzen innerhalb einer OHLC-Kerze, bleibt ihre Reihenfolge ohne feinere Daten unklar; niemals automatisch die günstige Reihenfolge wählen.
Fiktive geordnete Bid/Ask-Kurse herunterladen (CSV)
| Alternative | Ersttreffer UTC | Ausstieg | Geplantes Netto USD |
|---|---|---|---|
| Sechs-Kerzen-Struktur | 08:02 | Ziel | +33.12 |
| Feste Pips | 08:07 | Stop | -24.50 |
| ATR14 × 1.5 | 08:12 | Ziel | +40.20 |
13. Zeitende und Netto-Break-even festlegen
Ein reales Scalping-Modell braucht eine maximale Haltedauer. Hier gilt gemeinsam 08:15 UTC; eine noch offene Alternative wird anhand des ersten gültigen ausführbaren Kurses ab diesem Zeitpunkt bewertet. Kursgrenzen haben bei dieser Kotierung Vorrang. Fehlende Kurse und ungeklärte Orderzustände protokollieren, statt einen pünktlichen Schlusskurs zu erfinden.
Separates Beispiel: BUY ab 1.10008 schließt zu Bid 1.10012. Brutto 0.4 pip werden nach C geplant netto -0.6 pip; bei 0.35 lots sind das -2.10 USD. Der rechnerische Nullgewinn-Bid liegt bei 1.10018. Ein Stop auf Einstand deckt Kommission und Ausführungskosten nicht ab; außerdem kann die Änderung scheitern.
14. Anfangsstop und spätere Verwaltung trennen
Hier bleiben anfängliche Stops und Ziele unverändert; Trailing-Stop, Teilverkauf und automatischer Einstandsstop sind nicht enthalten. Jede Ergänzung ist eine eigene Ausstiegsregel mit Zeitpunkt, Kursseite, Änderungen und Kosten. Ein höherer ATR nach Einstieg erlaubt keine Erweiterung des ursprünglichen Verlustbudgets.
Ein engerer Stop nach günstigem Verlauf verändert mögliche Ergebnisse, kann aber bei normalen Schwankungen schließen. Definiere abgeschlossene Daten, den während einer Änderung gültigen Stop und den Umgang mit Ablehnungen. Nach Zeitüberschreitungen Positionen abgleichen, bevor erneut gehandelt wird. Geplante Niveaus, serverseitig akzeptierte Werte und tatsächliche Ausführungen getrennt erhalten.
15. Gemeinsame Ausgangspunkte und unberührte Daten nutzen
Methoden auf denselben zulässigen Einstiegsursprüngen vergleichen, jeweils mit eigenen Niveaus, Kursprüfungen und Geldrisiko-Volumen. Ablehnungen und Kosten erhalten. Sowohl alle gemeinsamen Ursprünge als auch nur angenommene Trades auswerten; Verhältnisfilter verändern die gehandelte Stichprobe. Dies ist keine Portfoliosimulation: Überschneidungen, Kapitalgrenzen und Positionskonflikte benötigen zusätzliche ausführbare Regeln.
Abstände, ATR-Glättung, Vielfache, Rückblicke, Puffer, Horizont und Kostengrenzen vor dem unberührten späteren Test festlegen. Nettoerwartung, Drawdown, Marktzeit, Kostensensitivität und Unsicherheit erfassen. MAE und MFE brauchen einen erklärten Beobachtungshorizont; zukünftige Sessionextreme dürfen nicht den Stop desselben Trades bestimmen. M1 und M5 benötigen separate Prüfung.
16. Einen prüfbaren Plan wählen und Machbarkeit kontrollieren
Vor Einstieg Ursprung, Kursseite, Einheiten, Stopbegründung, Zielregel, Tickrundung, Nettoverhältnis und zulässiges Volumen dokumentieren. Brokergrenzen, Margin, Gesamtrisiko und Zeitende prüfen. Fehlende Daten, ungültige Niveaus, zu große Mindestlots oder unzureichende Nettochance führen zur Ablehnung; Grenzen nicht nachträglich passend verschieben.
Feste Pips liefern eine einfache Referenz, ATR einen definierten Volatilitätsmaßstab und Struktur feste Kursorte. Ihr Nutzen hängt von Einstieg, Markt und Ausführung ab. Klein und reproduzierbar beginnen, dann unbenutzte Daten testen. Verwandte Leitfäden behandeln Paarwahl und MT4-Daten; separate Strategien vervollständigen Einstieg und Positionsverwaltung.
Häufige Fragen
Welcher Stopabstand ist beim Forex-Scalping am besten?
Es gibt keinen universellen Wert. Einstiegsidee, Kursseite, Volatilitäts- oder Strukturbezug, Kosten und Geldbudget festlegen und wenige eingefrorene Regeln auf geeigneten unbenutzten Daten vergleichen.
Ergibt ein 1:2-Ziel netto ein Verhältnis von zwei?
Nicht automatisch. Im festen Beispiel werden sechs und zwölf Bruttopips nach Kosten zu sieben geplanter Verlustdistanz und elf Nettogewinnpips: 1.5714.
Soll ein ATR-Stop nach Einstieg weiter werden?
Das wäre eine andere Verwaltungsregel. Hier werden ATR und Anfangsniveaus am Ursprung eingefroren; spätere Volatilität verändert den ursprünglichen Plan nicht rückwirkend.
Warum löst ein SELL-Stop ohne Berührung im Chart aus?
SELL schließt zu Ask. Ein Bid-Chart zeigt den darüberliegenden Spread nicht; bei Ausweitung kann Ask den Stop erreichen, obwohl das Bid-Hoch darunter bleibt.
Bedeutet ein weiterer Stop mehr Geldrisiko?
Bei gleichem Volumen ja. Mit gleichem Budget das Volumen aus dem vollständigen geplanten Verlust neu berechnen und abrunden. Ist das Mindestlot zu groß, entfällt der Trade.
Belegen die CSVs den profitabelsten Stop?
Nein. Sie rekonstruieren fiktive Daten, Rechnung und Reihenfolge. Profitabilität erfordert eine vollständige Strategie, passende reale Daten, Ausführungsannahmen und unbenutzte Beobachtungen.
Quellen und Forschungsnotizen
MetaQuotes dokumentiert True Range, Orderanforderungen und Symboleigenschaften. Vergleichsregeln, Kurse, Kostenreserven und Verläufe sind eigene fiktive Lehrannahmen, keine Brokerkurse oder gemessenen Handelsergebnisse.
- MetaTrader 4: Average True Range
- MQL4: OrderSend and stop restrictions
- MQL4: symbol and contract properties
Bildungsinhalt mit fiktiven Kursen, Kosten, Verläufen und Schwellen. Forex-Handel birgt Risiken; Stops und Reserven garantieren weder Ausführung noch Gewinn oder einen maximalen tatsächlichen Verlust.