

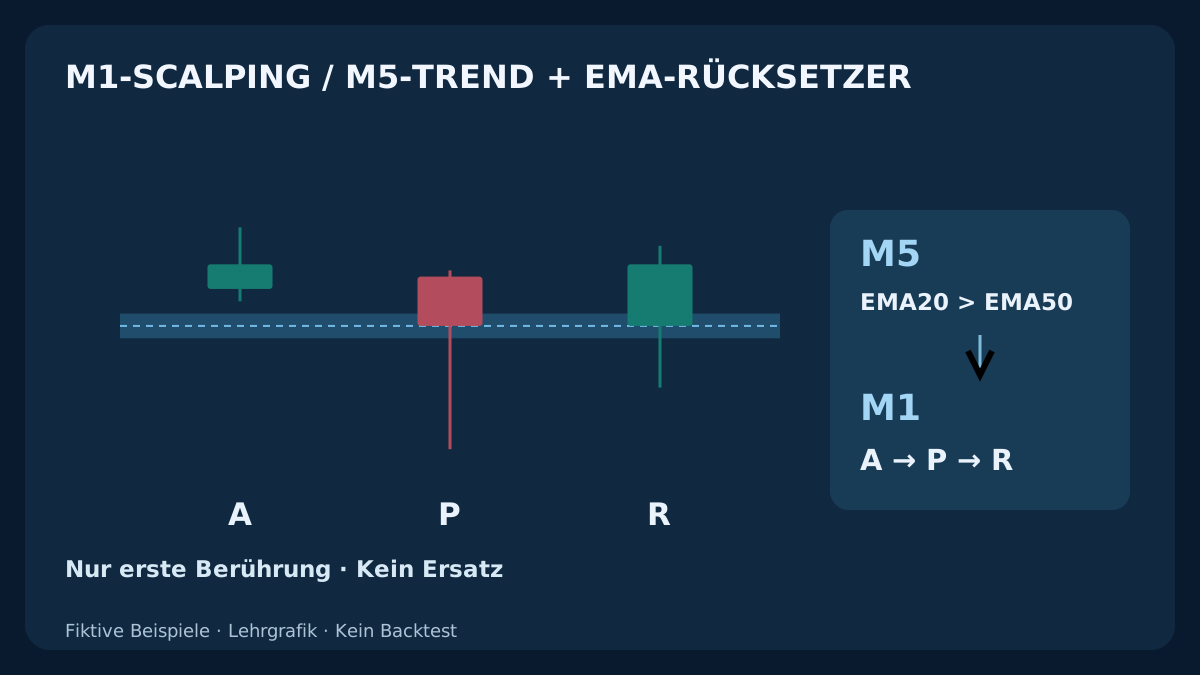
Eine EMA-Berührung genügt nicht. Diese Forschungsvorlage trennt abgeschlossenen M5-Trend, feste M1-Referenz, ersten Rücksetzer und eine danach abgeschlossene Reaktion. Prüfen Sie Informationszeit, ausführbare Kursseiten, feste Grenzen und vollständige Kosten vor der Ergebnisdeutung.
1. Was die 1-Minuten-Scalping-Strategie vorschlägt
Diese Forex-Scalping-Strategie ist eine Forschungsvorlage: Ein abgeschlossener M5-Trend gibt die Richtung, der erste M1-Rücksetzer berührt eine eingefrorene EMA-Referenz, eine separate abgeschlossene M1-Reaktion bestätigt. M1 bezeichnet den Signalchart, keine garantierte Haltedauer von einer Minute. Diese Version sieht eine Ausstiegsanfrage fünf Minuten nach dem tatsächlichen Fill vor, sobald ein ausführbarer Kurs verfügbar ist.
Die Hypothese lautet, dass auf eine kurze Pause innerhalb einer etablierten Richtung Fortsetzung folgen kann. Das ist zu untersuchen, kein nachgewiesener Vorteil. EMA-Perioden, Preisband, Kosten und Zeiten sind bewusst präzise, damit andere das Verfahren wiederholen oder verwerfen können. Die Werte sind Beispiele, keine optimierten Einstellungen, Brokermessungen oder Empfehlung für ein bestimmtes Konto.
Alle Preise, Indikatorstände, Fills und Geldresultate sind fiktiv. Ein profitabler Backtest wird nicht vorgelegt. Der M1/M5-Scalping-Leitfaden erklärt die Ausführungssensitivität kleiner Ziele. Hier prüfen wir die gesamte Folge auf Informationsverfügbarkeit, Kursseiten, Kosten und Abbruchregeln.
2. Instrument, Zeitbasis und Forschungseinstellungen festlegen
Das Beispiel nutzt EUR/USD mit 1 Pip = 0.0001, fünfstelligem Point 0.00001 und Preistick 0.00001. Beide Signalcharts verwenden Bid-Kerzen, die EMA Schlusskurse ohne horizontale Verschiebung. Das Forschungsfenster 09:00–11:00 UTC definiert eine Stichprobe und keine allgemein besten Handelszeiten. Prüfen Sie die historische Zuordnung von Brokerzeit zu UTC.
Für M5 gelten EMA20 und EMA50, für die M1-Referenz EMA20. Das feste Band reicht jeweils 0.2 Pip um die Referenz; Stoppuffer 0.3 Pip, Zielabstand 8 Pips vom Reaktionsschluss. Einstieg verlangt Spread höchstens 0.9 Pip, dokumentiertes Kursalter höchstens 2 Sekunden und eine Anfrage vor Ablauf von 10 Sekunden nach dem nominalen R-Schluss. Ungünstige Einstiegsreserve 0.2 Pip, maximal geplanter Abstand zum R-Schluss 1.5 Pips. Gesamtprovision 0.6 Pip, Reserve für künftigen Ausstieg 0.4 Pip, minimales Netto-Chance/Risiko 1.1. Das sind Testeingaben, keine universellen Sicherheitsgrenzen.
Nur eine Position gleichzeitig und ein Kandidat je M5-Block. Kein Nachkaufen im Verlust, Grid oder zweiter Einstieg zur Ergebnisreparatur. Spezifikationen, Quelle und Eingaben vorab speichern. Der Leitfaden zu Paaren, Sitzungen und Kostenfiltern erklärt, warum dieselben Zahlen nicht unbesehen auf andere Symbole und Konten passen.
| Einstellung | Beispielwert | Bedeutung |
|---|---|---|
| Kontext | M5 EMA20 / EMA50 | Abgeschlossene Kerzen; Block bis zur nächsten M5-Grenze |
| Referenz | M1 EMA20(A) ± 0.2 Pip | Nach A fixieren; erstes P und direktes abgeschlossenes R |
| Einstieg | 0.9 Pip / 2 Sekunden / 10 Sekunden / 1.5 Pips | Maximalspread, Kursalter, exklusive Frist und Planabstand |
| BUY-Grenzen | P.low − 0.3 Pip / R.close + 8 Pips | Fester Bid-Stop und Ziel; Brokergrenzen können abbrechen |
| Kostenplan | 0.2 / 0.6 / 0.4 Pip; Nettoverhältnis ≥ 1.1 | Einstiegsreserve / Provision / Ausstiegsreserve; nicht doppelt zählen |
| Exposition und Ausstieg | 1 Position; 5 Minuten nach Fill | Kein Grid oder zweiter Kandidat; Ausstieg braucht ausführbare Quote |
3. Abgeschlossenen M5-Trend lesen und den Block fixieren
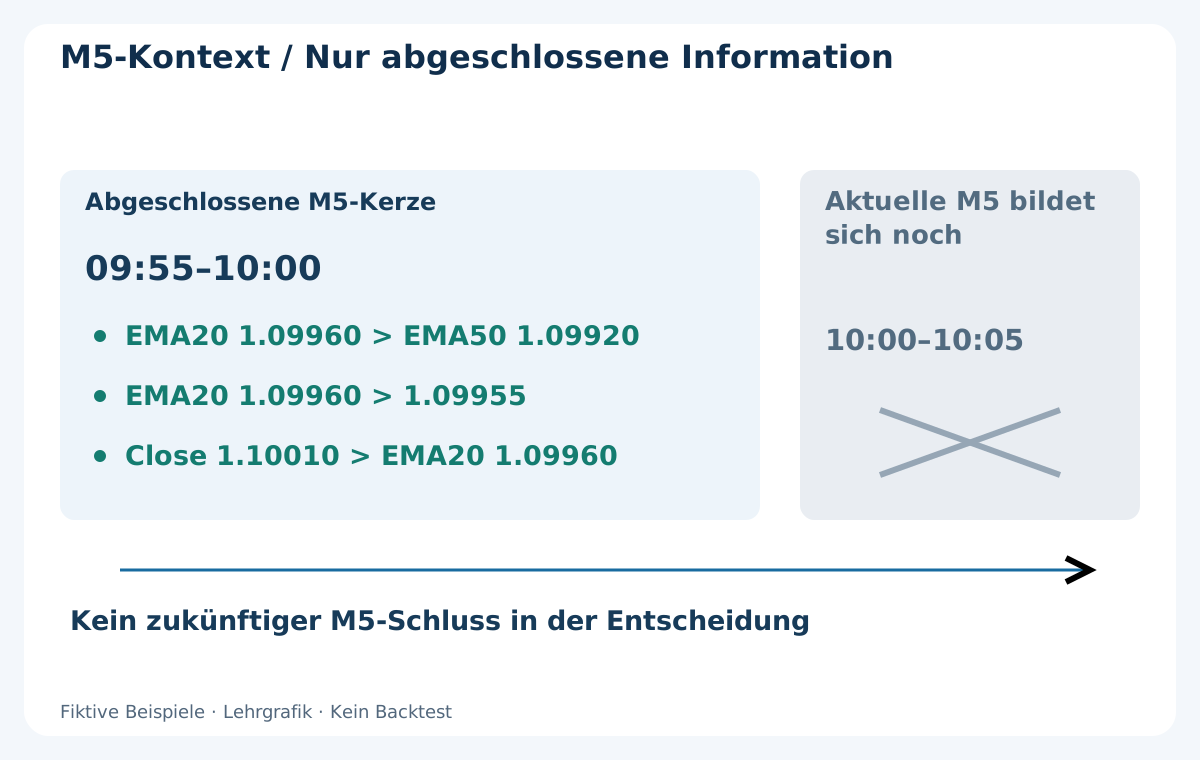
Prüfen Sie an einer neu beobachteten M5-Grenze die gerade abgeschlossene Kerze. BUY verlangt EMA20 über EMA50, EMA20 über ihrem Stand der vorherigen abgeschlossenen M5 und Schluss über EMA20. SELL kehrt alle drei Ungleichungen um. Gleichstand oder fehlende Daten ergeben keinen Kontext. Die laufende M5 darf eine schwache Lesart nicht nachträglich verbessern.
Im fiktiven BUY schließt M5 09:55–10:00 bei 1.10010; EMA20 ist 1.09960, ihr vorheriger abgeschlossener Stand 1.09955, EMA50 1.09920. Alle BUY-Bedingungen gelten. Das sind angenommene Indikatorstände einer aufgewärmten Historie, keine Berechnung aus den wenigen gezeichneten Kerzen. M5 10:00–10:05 läuft noch und liefert keinen vorweggenommenen Endschluss.
Der Block gilt von 10:00 bis ausschließlich 10:05. Nur im flachen Zustand und mit kontinuierlicher gültiger Beobachtung aktivieren; ein Neustart mitten im Block wartet auf die nächste Grenze. Dort verfällt jeder ungefüllte Kandidat, auch bei gleicher Richtung. Bestehende Positionen behalten Schutz und Halteuhr; die neue M5 verlängert kein Setup und schließt auch nicht automatisch.
4. Einmal aktivieren und die M1-Referenz einfrieren
Suchen Sie im Block die erste abgeschlossene M1-Kerze A, deren Eröffnungszeit nicht vor Blockbeginn liegt und deren gesamter Bid-Bereich auf der Trendseite des eigenen abgeschlossenen EMA20-Bands liegt. BUY verlangt A.low strikt über EMA20(A) + 0.2 Pip; SELL A.high strikt unter EMA20(A) − 0.2 Pip. A aktiviert die Suche, ist aber kein Einstieg.
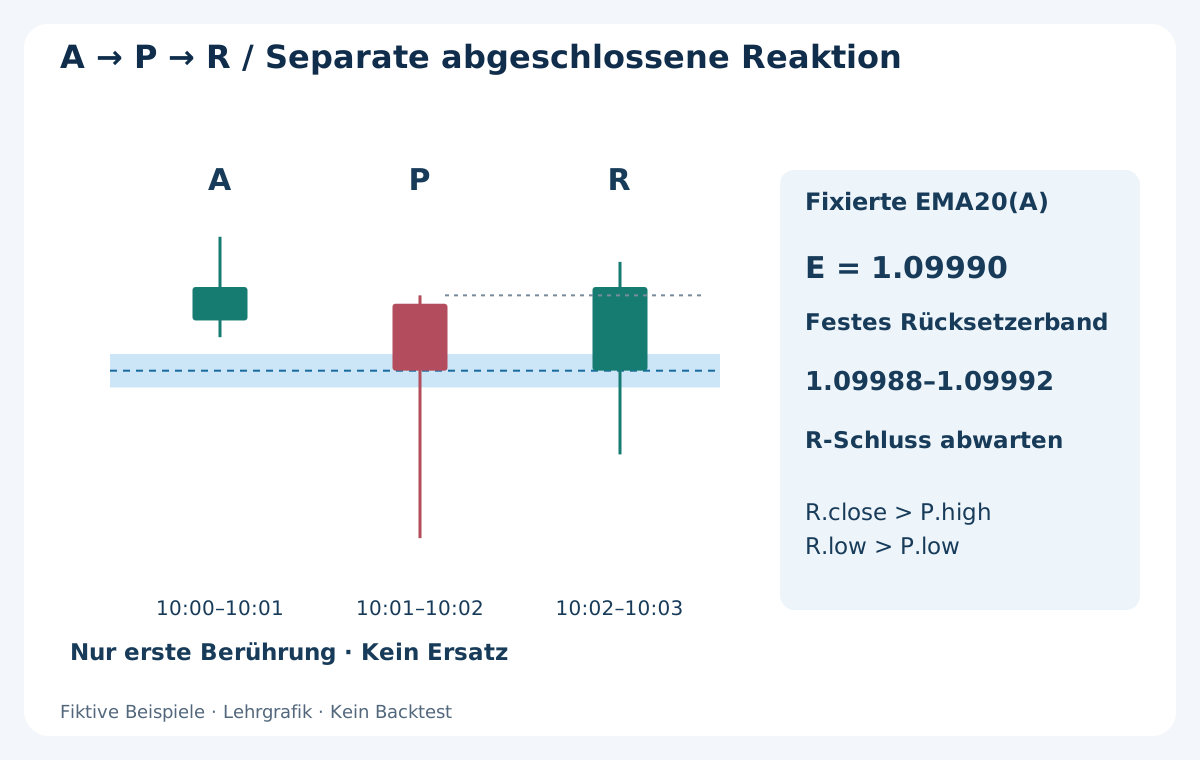
Sobald A fertig und beobachtbar ist, gilt fest E = EMA20(A). Verschieben Sie das Band nicht mit späteren EMA-Werten, um einen verpassten Rücksetzer passend zu machen. Im BUY ist E 1.09990 und das Band 1.09988–1.09992. A 10:00–10:01 hat Open 1.09996, High 1.10006, Low 1.09994 und Close 1.10000. Ihr Tief liegt über der Oberkante und aktiviert den Block.
Erst spätere abgeschlossene M1-Kerzen können P werden. Die erste beobachtete Folgequote macht die vorige Kerze verfügbar; ihr Zeitstempel allein belegt keinen früher bekannten Schluss. Die allgemeine Moving-Average-Strategie behandelt Trend und Rücksetzer breiter. Diese Version ergänzt feste Referenz, Erstberührung und kurze Frist gegen beliebiges Umetikettieren.
5. Auf das erste P muss eine separate Reaktion R folgen
P ist die erste spätere abgeschlossene M1, deren Bid-Spanne das Band überlappt: Tief höchstens Oberkante und Hoch mindestens Unterkante. BUY verlangt Schluss mindestens an der Unterkante, SELL höchstens an der Oberkante. Verfehlt die erste Berührung dies, ist die Chance verbraucht. Ein BUY-Balken vollständig unter beziehungsweise SELL vollständig über dem Band bricht auch ohne Überlappung ab; wählen Sie nicht erst einen schöneren späteren.
Die unmittelbar folgende M1 R muss für BUY bullisch sein, strikt über P.high und Oberkante schließen und ihr Tief strikt über P.low halten. SELL verlangt bärischen Schluss unter P.low und Unterkante sowie Hoch unter P.high. Gleichstand erfüllt keinen strikten Vergleich. R muss genau eine Minute nach P eröffnen; eine fehlende Minute wird nicht durch den nächsten verfügbaren Balken ersetzt.
BUY-P 10:01–10:02 hat Open 1.09998, High 1.09999, Low 1.09970, Close 1.09990. R 10:02–10:03 hat Open 1.09990, High 1.10003, Low 1.09980, Close 1.10000. P berührt und schließt im Band, R erfüllt alle vier Bedingungen. Ein Docht, P allein oder spätere Erholung nach gescheitertem R erlauben keinen Einstieg.
6. Einstieg anhand des neuen Kurses entscheiden
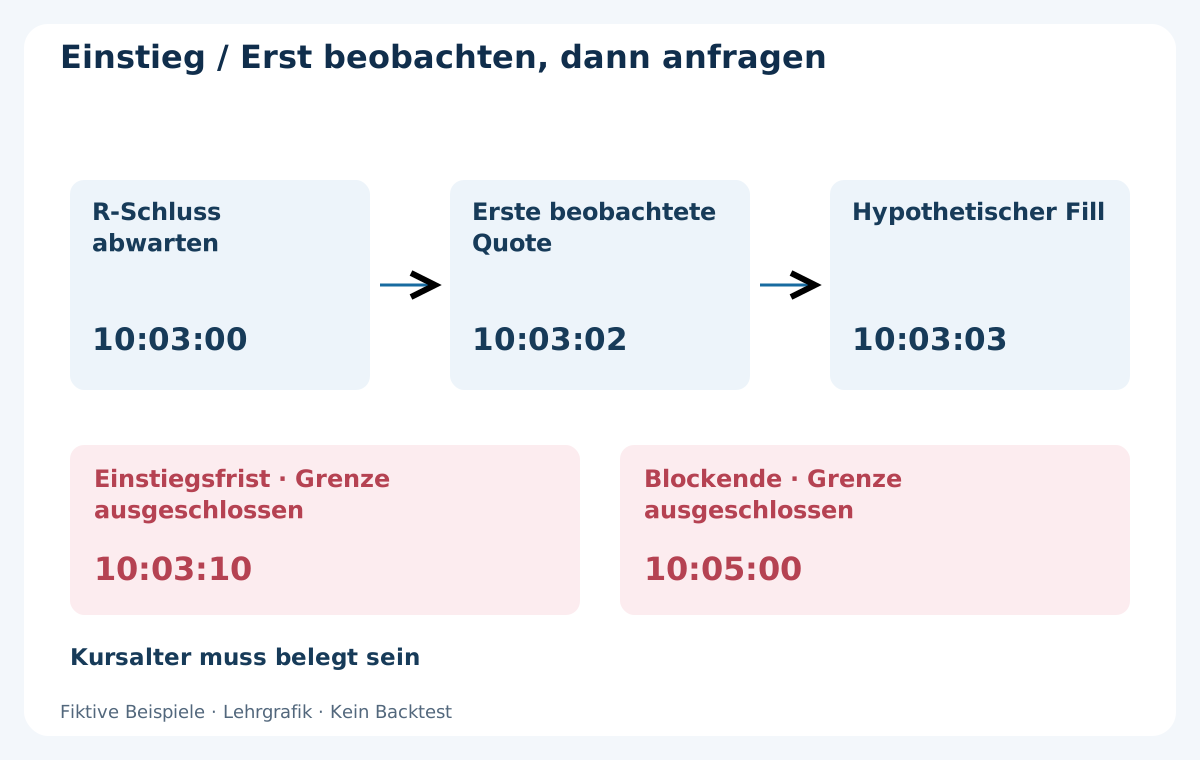
Prüfen Sie ausschließlich die erste beobachtete Quote des Symbols nach R. Ohne gültiges Bid/Ask-Paar erfolgt Abbruch wegen fehlender Belege. Die Zeit muss vor Blockende und vor R-Schluss plus 10 Sekunden sowie im Forschungsfenster liegen. Am oder nach dem Grenzzeitpunkt abbrechen. Das dokumentiert gemessene Kursalter darf 2 Sekunden nicht überschreiten. Lokaler Empfang und Serverereignis messen Verschiedenes; fremde Uhren dürfen nicht voneinander abgezogen werden.
BUY-Bid muss weiter über P.high und Oberkante liegen, SELL-Bid unter P.low und Unterkante. Schutz und Ziel dürfen auf ihrer ausführbaren Seite noch nicht überschritten sein. Scheitert die erste Quote an Spread, Alter, Abstand, Kosten, Margin oder Brokergrenzen, endet der Kandidat statt auf einen besseren Kurs zu warten. Er erlaubt höchstens eine Anfrage, keine endlosen Wiederholungen.
R schließt nominal 10:03:00, erste Quote 10:03:02, hypothetischer Fill 10:03:03. Anfrage 10:03:10 ist verspätet, 10:05:00 liegt außerhalb des alten Blocks. Das illustriert Reihenfolge, keine gemessene Latenz. Der Leitfaden zu Slippage und Latenz erklärt, warum fehlende Bestätigung keine doppelte Order erlaubt.
7. Schutz fixieren und geplante Preise vorab prüfen
BUY fixiert den Bid-Stop auf P.low − 0.3 Pip und das Bid-Ziel auf R.close + 8 Pips. SELL fixiert Ask-Stop P.high + 0.3 Pip und Ask-Ziel R.close − 8 Pips. Signalcharts bleiben Bid; SELL-Distanzen sind neu zu rechnen, denn Spiegelung erzeugt keine gleichen Geldresultate. Preisschritte und Stopabstände prüfen. Sind die exakten Grenzen unzulässig, verzichten statt Stop oder Ziel für Annahme zu verschieben.
Geplantes E* ist aktuelles Ask + 0.2 Pip für BUY oder aktuelles Bid − 0.2 Pip für SELL. Richtungsabstand E* − R.close beziehungsweise R.close − E* muss zwischen null und einschließlich 1.5 Pips liegen. Die Reserve ist Annahme, keine garantierte Fillgrenze. Anfrage und Slippagefeld ersetzen nicht die Kontrolle des tatsächlichen Preises.
Bruttostop- und Zieldistanz ab E* rechnen. Zur Verlustseite kommen 0.6 Pip Provision und 0.4 Pip künftige Ausstiegsreserve; vom möglichen Gewinn werden sie abgezogen. Positive Distanzen und Nettochance / Nettoverlust mindestens 1.1 vor der Größenwahl verlangen. Schutz nur mit der Anfrage übermitteln, wenn der dokumentierte Kontoprozess es unterstützt; nicht still durch ungeschützten Einstieg ersetzen. Ein Fill außerhalb des Plans ist eine Ausführungsausnahme mit vorgegebenem Ausstieg, Abgleich und vollständigen Kosten.
8. BUY-Beispiel mit Signal, Quote und Grenzen
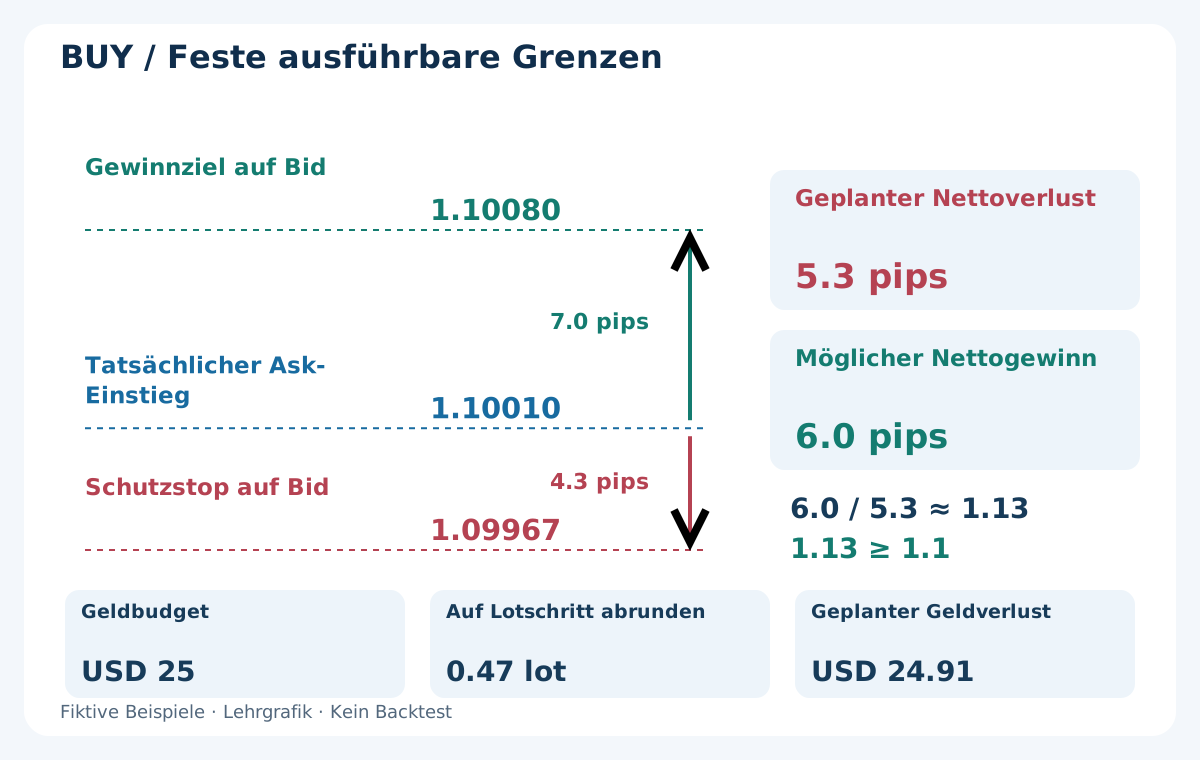
Nutzen Sie M5 und A/P/R von oben. Gültige Aktualität, zulässiger Schutz und genug Margin für das berechnete Volumen seien angenommen. Entscheidung Bid 1.10000 / Ask 1.10008 bedeutet Spread 0.8 Pip und Bid weiterhin über P.high 1.09999. E* ist 1.10010; der tatsächliche BUY-Fill sei genau 1.10010, inklusive Spread und ungünstiger Einstiegsabweichung. Bid-Stop 1.09967 und Bid-Ziel 1.10080 stammen fest aus den früheren Kerzen.
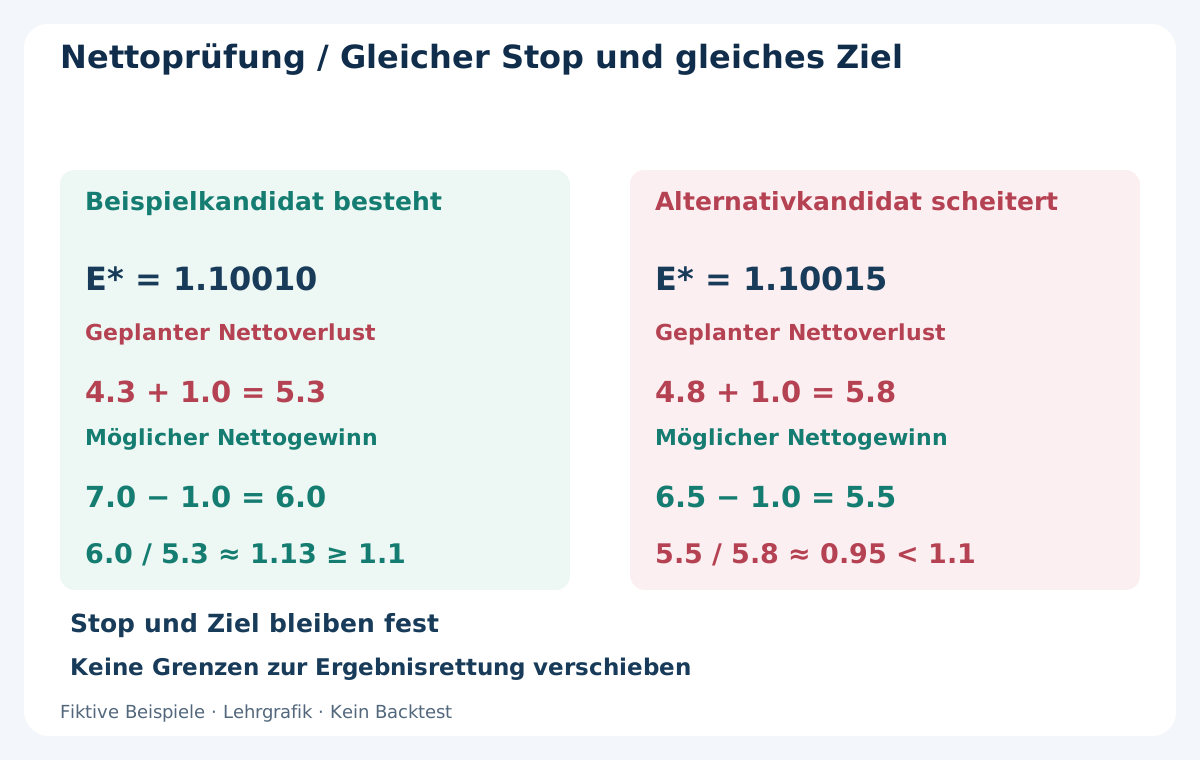
Bruttorisiko (1.10010 − 1.09967) / 0.0001 = 4.3 Pips; mögliche Bruttochance (1.10080 − 1.10010) / 0.0001 = 7.0 Pips. Geplanter Verlust mit Kosten ist 4.3 + 0.6 + 0.4 = 5.3 Pips, mögliche Nettochance 7.0 − 0.6 − 0.4 = 6.0 Pips. 6.0 / 5.3 ≈ 1.13 besteht die beispielhafte 1.1-Grenze.
Stop liegt unter echtem Ask-Einstieg, Ziel darüber. Die Asymmetrie ist beabsichtigt: Ziel vom Bid-Schluss, Einstieg zum Ask mit ungünstiger Abweichung. Spread oder Einstiegsreserve nicht erneut abziehen. Gaps, abgelehnte Schließungen oder Ausführungsfehler können die künftige Reserve überschreiten; die Rechnung garantiert keine Ergebnisse.
9. Ein späterer Preis kann trotz passendem Spread scheitern
Gleiche Kerzen und Grenzen, aber alternativ erste Quote Bid 1.10005 / Ask 1.10013. Spread bleibt 0.8 Pip, E* wird 1.10015, genau 1.5 Pips über R.close. Spread und Höchstabstand würden bestehen. Das sind alternative fiktive Szenarien, keine Erlaubnis zu einem zweiten Versuch nach dem ersten Fehlschlag.
Bruttorisiko wird 4.8 Pips, Bruttochance 6.5 Pips. Mit denselben 1.0 Pip Provision plus Ausstiegsreserve entstehen geplanter Verlust 5.8 Pips und Nettochance 5.5 Pips. 5.5 / 5.8 ≈ 0.95 verfehlt 1.1. Kandidat verwerfen statt Ziel zu verlängern, Stop näherzusetzen oder Mindestverhältnis zu senken.
Kleine Preisunterschiede wirken stark, wenn das Ziel kurz und fest ist. Auch Spreadänderungen beeinflussen Eignung bei gleichem Muster. Trennen Sie Preis, Spread, Einstiegsabweichung, künftige Reserve und gebuchte Gebühren. Der Leitfaden zu Spreads, Provisionen und Swaps grenzt Referenzrechnung von bereits in echten Fillpreisen enthaltenem Ergebnis ab.
10. Aus vollständigem Planverlust dimensionieren und abrunden
Ein Standardlot EUR/USD sei EUR 100000, ein Pip im USD-Konto USD 10. Geplante 5.3 Pips sind USD 53 je Lot. Bei beispielhaft USD 25 Budget und Lotschritt 0.01 wird 25 / 53 ≈ 0.4717 Lot auf 0.47 Lot abgerundet. Planverlust 0.47 × 53 = USD 24.91 verbraucht nicht das ganze Nominalbudget.
Der konservative Zielbetrag beträgt 0.47 × 6.0 × 10 = USD 28.20. Lehrrechnung, kein bestätigter Gewinn oder empfohlene Größe. Minimum, Maximum, freie Margin und tatsächlichen Vertragswert separat prüfen. Liegt das gerundete Volumen unter dem Minimum, auslassen; Aufrunden verändert den Risikoplan.
Bei anderer Kontowährung oder anderem Vertrag den Pipwert korrekt umrechnen. USD 10 gilt nicht für jedes Symbol. Ticketgebühren und Mindestprovisionen skalieren eventuell nicht linear; das reale Modell gehört in die Rechnung. Der Positionsgrößen-Leitfaden erläutert das Verfahren. Budget und Stop garantieren keinen realisierten Maximalverlust.
11. SELL eröffnet zum Bid und schließt zum Ask
SELL dreht die abgeschlossenen M5-Ungleichungen um. A.high aktiviert unter der Unterkante; erstes überlappendes P schließt höchstens an der Oberkante; sofort folgendes bärisches R schließt unter P.low und Unterkante, mit R.high unter P.high. Der erste Entscheidungs-Bid muss den Bruch erhalten. Bestätigung bleibt abgeschlossene Bid-Kerze, Ausführung und Schutz nutzen die richtigen Seiten.
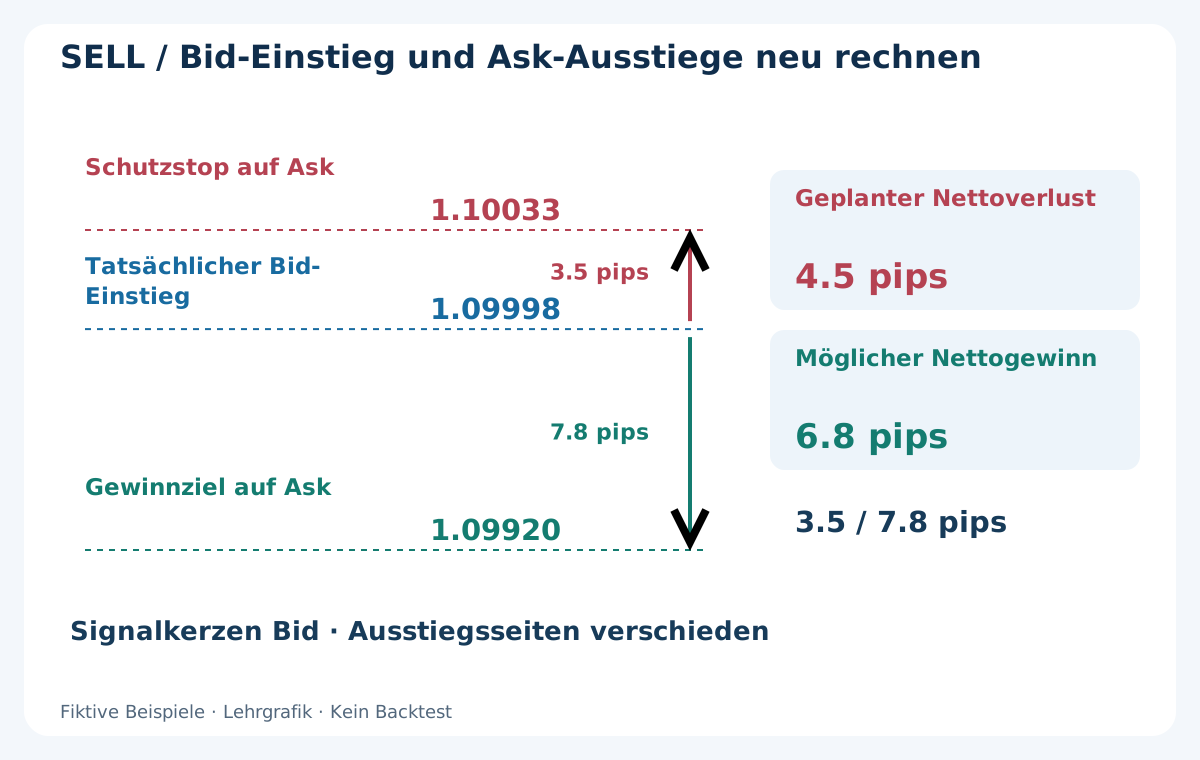
Separates SELL-Beispiel: E 1.10015, Band 1.10013–1.10017. A.high sei 1.10012, P.low 1.10010, P.high 1.10030, P.close 1.10015. R eröffnet 1.10015, schließt 1.10000, Hoch 1.10020. Die Tests bestehen. Bei Bid 1.10000 / Ask 1.10008 ist E* 1.09998, gleich dem angenommenen tatsächlichen SELL-Fill. Ask-Stop 1.10033 und Ask-Ziel 1.09920.
Bruttorisiko 3.5 Pips, mögliche Bruttochance 7.8 Pips. Mit 0.6 Pip Provision und 0.4 Pip künftiger Reserve: Verlust 4.5 Pips, Nettochance 6.8 Pips. Die Differenz zu BUY ist kein zu versteckender Fehler: Signalreferenz Bid, SELL-Schutzausstieg Ask. Margin und Größe neu rechnen statt BUY-Lot oder Geldbeträge zu kopieren.
12. Die Halteuhr beginnt beim tatsächlichen Fill
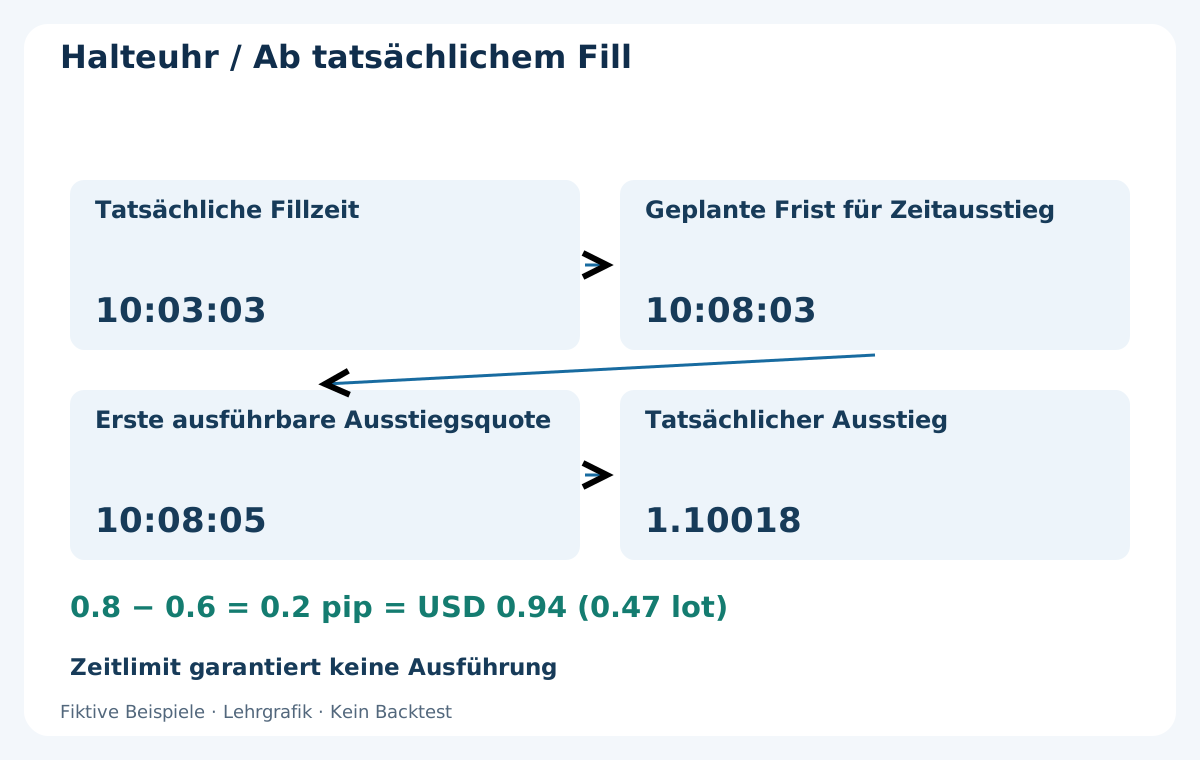
Originalstop und -ziel bleiben; kein Trailing, Break-even-Verschieben oder Teilverkauf. Nach fünf Minuten ab tatsächlichem Fill beim ersten ausführbaren Kurs Zeitausstieg anfragen, sofern nicht bereits geschlossen. Wurde Schutz ausgelöst, Zustand vor weiterer Schließung abgleichen. Bei gleichem Zeitstempel Reihenfolge von Kurs und Bestätigung bewahren.
Fill 10:03:03 ergibt Planfrist 10:08:03. Kommt erst 10:08:05 eine Quote, darf der Bericht keine frühere Schließung behaupten. Erster Bid sei 1.10020, tatsächlicher BUY-Ausstieg 1.10018: Preisgewinn 0.8 Pip, nach 0.6 Pip Provision netto 0.2 Pip, bei 0.47 Lot USD 0.94. Unverbrauchte Planreserve nicht erneut abziehen.
Fünf Minuten ist ein angefragtes Limit, keine Garantie bei Ausfall, Gap oder unklarem Status. Bestehende Positionen brauchen auch nach dem Einstiegsfenster eine Betriebsregel. Beginnt ein Block mit offener Position, bleibt der gesamte Block gesperrt, auch wenn sie mittendrin schließt. So wird nicht still sofortiges Wiedereinsteigen nach jedem Ausstieg eingeführt.
13. Abbruch gehört zur Strategie und ist kein Datenloch
Ein ungefüllter Block endet nach ungültiger Erstberührung, gescheitertem R, fehlender Minute, Fristablauf, erstem Kursfilterfehler oder gesendeter Anfrage. Kein Ersatz-P und keine zweite Anfrage. Ohne geeignetes A oder P endet er einfach ohne Kandidat. Gründe getrennt bewahren statt sie als unverständliches „kein Trade“ zusammenzufassen.
Unbekannten Status vor erneutem Handeln am Konto klären. Ein bestätigter Fill außerhalb des Plans ist Ausnahme: verfügbaren Schutz bewahren, geordneten Ausstieg zum ersten nutzbaren Kurs nach Protokoll anfragen, nicht neu eröffnen. Ergebnis und Kosten bleiben im Bericht. Ein Abbruch kann mehr als die Reserve verlieren und darf nicht wegen abweichenden Verlaufs gelöscht werden.
Nach Neustart mitten im Block kein verpasstes Setup rekonstruieren. Fehlen kontinuierliche Kurse, UTC-Abbildung oder Indikatorhistorie, die Belege entsprechend kennzeichnen und nach Protokoll verzichten. Nachrichtenfilter, andere Sitzung, Trailing oder zweite Chance erzeugen eine neue Version mit neuer Prüfung. Betrieb nicht heimlich nach einem unbequemen Trade ändern.
14. Wo die EMA-Rücksetzer-Hypothese scheitern kann
EMA glättet Preise, zwingt den Markt aber nicht zum Abprall. Seitwärts wird ein enges Band oft berührt, ein abgeschlossener Trend kann sofort drehen. Erstberührung reduziert Ermessen, beweist jedoch nicht die wirtschaftliche Überlegenheit des ersten Rücksetzers. Genau diese Annahme ist zu testen.
Kosten, Ablehnungen und nachteilige Auswahl können kleine Ziele dominieren. Ein sichtbarer Schluss jenseits P kann noch einen unzulässigen ausführbaren Preis liefern. Spread, Kursalter und Latenz verschlechtern sich eventuell zusammen. Pauschaler Kostenabzug spielt nicht jeden Zustands- oder Eignungswechsel nach: die ganze Folge stressen und abgelehnte Kandidaten behalten.
Es gibt kein allgemein bestes EMA-Paar, keine sichere Trefferquote und keine universelle Tradezahl. Eine saubere Illustration zeigt nur innere Konsistenz. Fehler über unabhängige Marktphasen, Equity-Drawdown und offene Risiken vergleichen, Codefehler von schwacher Hypothese trennen. Schöne Ergebnisse nach vielen Suchen können Selektionsrauschen sein.
15. Die feste Folge backtesten, bevor Ergebnisse gedeutet werden
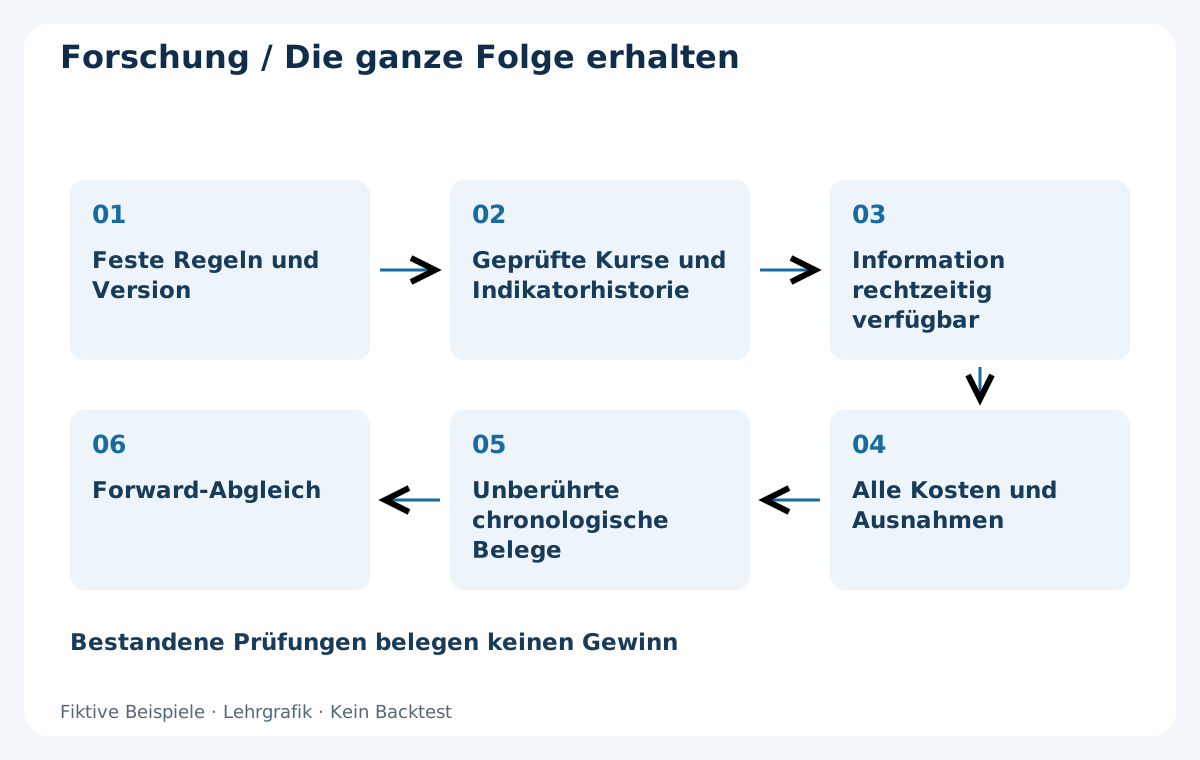
M5-Block, A, eingefrorenes E, erstes P, direktes R, erste Quote, Kosten, Volumen, Anfrage, Fill und Ausstieg vollständig nachspielen. Verfügbare Information je Schritt festhalten. Dokumentierte ausreichende Aufwärmphase nutzen und abgeschlossene Indikatorstände mit dem Terminal vergleichen. EMA-Chartverschiebung und Pufferindex für vergangene Werte sind verschieden.
Standard-Every-tick bestätigt weder aufgezeichnete historische Bid/Ask noch realistische Latenz. Nur Balken lösen nicht jede Stop-Ziel-Folge, alte Quote oder Ausführungsausnahme. Historische Kurszeiten beweisen kein lokales Empfangsalter. Nicht testbare Filter als Grenze benennen statt als bestanden markieren. Der MT4-Scalping-Backtest-Leitfaden erklärt Daten und Ausführung.
Entwicklung, Validierung, unberührten historischen Test und Forward zeitlich trennen. Alle Varianten statt nur Sieger zählen. Geeignete Blöcke, Kandidaten, Ablehnungen, Anfragen, Fills, abgeschlossene Ergebnisse und Restexposition mit richtigen Nennern berichten. Nettogeld, Drawdown und Ausnahmen zusammenhalten; Modellqualität ist keine zukünftige Erfolgswahrscheinlichkeit.
16. Letzte Prüfung vor Forward-Beobachtung
Reproduzierbare Belege enthalten Version, Daten, Zeitzonenabbildung, Indikatoreinstellungen, volle Eingaben, Entscheidungslog und Originalberichte. Jeden Kandidaten samt Abbruch mit exakten A/P/R und Quote verbinden. Kein Referenzdrift, keine zukünftige M5 und keine verschobenen Schutzgrenzen. Lehrgrafiken von verifizierter Leistungshistorie trennen.
Forward prüft zuerst Regeltreue und Ausführungsunterschiede unter gleichen festen Eingaben. Demo kann vieles prüfen, ohne identische Live-Liquidität zu beweisen. Ausfälle, abgelehnten Schutz, ungewöhnliche Gebühren und unbekannten Status bewahren; Größe nicht für beeindruckende Stichproben erhöhen. Das Forward-Validierungsprotokoll strukturiert Beobachtung, Abgleich und Review.
Ein ehrliches Resultat kann weiterer Test, unzureichende Ausführungsbelege oder Verwerfen der Idee sein. Kein erfundenes Gewinnersystem nötig. Forschungstauglich ist die Vorlage erst mit nachvollziehbarer Zeit, erster Chance, zugelassenem Preis, Nettoplan und Fehlerzuständen ohne freie Reparaturen. Kommerzielle EA-Ergebnisse verlangen eigene Originalbelege und folgen nicht aus diesen Beispielen.
Häufige Fragen
Bedeutet 1-Minuten-Scalping eine Minute Haltedauer?
Nein. M1 bezeichnet die Signalkerze. Diese Version fragt fünf Minuten nach dem tatsächlichen Fill beim ersten ausführbaren Kurs den Ausstieg an. Ausfall, Gap oder unklarer Status können verlängern; Stop oder Ziel können früher schließen.
Sind EMA20 und EMA50 die besten Einstellungen?
Es wird keine Optimalität behauptet. Es sind feste Forschungseingaben. Kerzenindex, Preisart und Chartverschiebung konsistent halten und Alternativen zählen. Ein schöner Sieger nach breiter Suche ist kein unabhängiger Vorteilsbeleg.
Erlaubt ein Docht an der EMA sofortigen Einstieg?
Nein. A aktiviert das feste Band, erstes gültiges P berührt, direkt folgendes abgeschlossenes R bestätigt. Erst danach wird die erste Quote auf Zeit, Spread, Alter, Preis und Kosten geprüft.
Warum trotz passendem Spread verzichten?
Spread ist nur eine Bedingung. Späterer Einstieg senkt die Chance und erhöht Risiko bei festen Grenzen. Auch das Nettoverhältnis muss passen. Nicht Stop oder Ziel verschieben, um einen Kandidaten zu retten.
Spread und Einstiegsreserve nochmals vom echten Fill-Gewinn abziehen?
Nein. Tatsächliche Preise enthalten Kursseiten- und Ausführungswirkung. Separate Provision und Finanzierung gegebenenfalls ohne Doppelzählung ergänzen. Eine Planreserve ist keine Zusatzgebühr auf eine vollständige realisierte Rechnung.
Ist das ein profitabler Backtest oder eine EA-Empfehlung?
Nein. Preise, Indikatoren, Fills und Beträge sind fiktiv und zeigen Regeln und Rechnung. Ein EA braucht eigene Implementierungstests, Datenherkunft, Originalberichte und Forward unter dokumentierten Bedingungen.
Quellen und Forschungshinweise
Offizielle MetaQuotes-Quellen erklären iMA und Bid/Ask bei Handelsoperationen. Barindex, Symbolgrenzen und Testerlimits wurden zusätzlich geprüft. Regeln und Zahlen sind eigenständige fiktive Forschungsspezifikationen, keine MetaQuotes-Empfehlung, Brokermessung oder ausgeführter profitabler Backtest.
Forschungsvorlage zu Bildungszwecken. Einstellungen, Preise, Indikatoren, Fills und Geldresultate sind fiktiv, keine bestätigten Ergebnisse. Forex birgt Risiken. Stop, Reserve, Budget und Backtest garantieren weder Zukunftsleistung noch Maximalverlust.