

Ein Ausbruch, enge Bänder und ein hoher ADX beschreiben unterschiedliche Eigenschaften. Echte EUR/USD-M5-Kerzen zeigen, welche Informationen vor London, beim ersten Schluss außerhalb der Spanne und beim Erreichen einer ADX-Schwelle vorlagen.
1. Trennen Sie Richtung, Kompression und Stärke
Die Referenz umfasst die ersten 30 Minuten ab 08:00 Europe/London. Ein späterer Schluss über dem Hoch ist eine Aufwärtsbeobachtung, unter dem Tief eine Abwärtsbeobachtung. Bollinger-Bänder bewegen sich weiter; ihr Durchbruch ist ein anderes Ereignis als der Ausbruch aus dieser festen Spanne.
2. Legen Sie zuerst die Session-Zeit fest
Verwenden Sie [08:00,08:30) nach dem historischen Londoner Kalender: im Winter 08:00 UTC, im Sommer 07:00 UTC. Jede der sechs Kerzen benötigt fünf erfasste M1-Minuten. Eine Lücke verhindert eine vollständige Referenz; flache Ersatzkerzen werden nicht erfunden.
Nach der Fixierung werden abgeschlossene M5-Kerzen bis zwei Stunden nach Beginn untersucht. Ein Schluss genau auf der Grenze zählt nicht. Der erste Außenschluss C bleibt erhalten, auch bei niedrigem ADX; ein späterer günstigerer Ausbruch ersetzt ihn nicht.
3. Berechnen Sie Bollinger 20/2 mit klaren Einheiten
Das Mittelband ist der Durchschnitt der letzten 20 abgeschlossenen Schlusskurse. Die Außenbänder liegen zwei Populationsstandardabweichungen darüber und darunter, mit Divisor 20. BandWidth wird hier als 100 × (oberes − unteres Band) / Mittelband in Prozent angegeben.
0,10% beschreibt die Breite relativ zum mittleren Preis. Dies ist weder %B, die Position innerhalb der Bänder, noch ein Perzentilrang. 20/2 sind offengelegte Standardwerte und keine für diese Sessions optimierten Einstellungen.
Middle = mean(last 20 completed Close)
SD = sqrt(sum((Close-Middle)^2) / 20)
Upper / Lower = Middle +/- 2*SD
BandWidth_percent = 100*(Upper-Lower)/Middle
4. Fixieren Sie den Vergleich vor dem Aufbau der Spanne
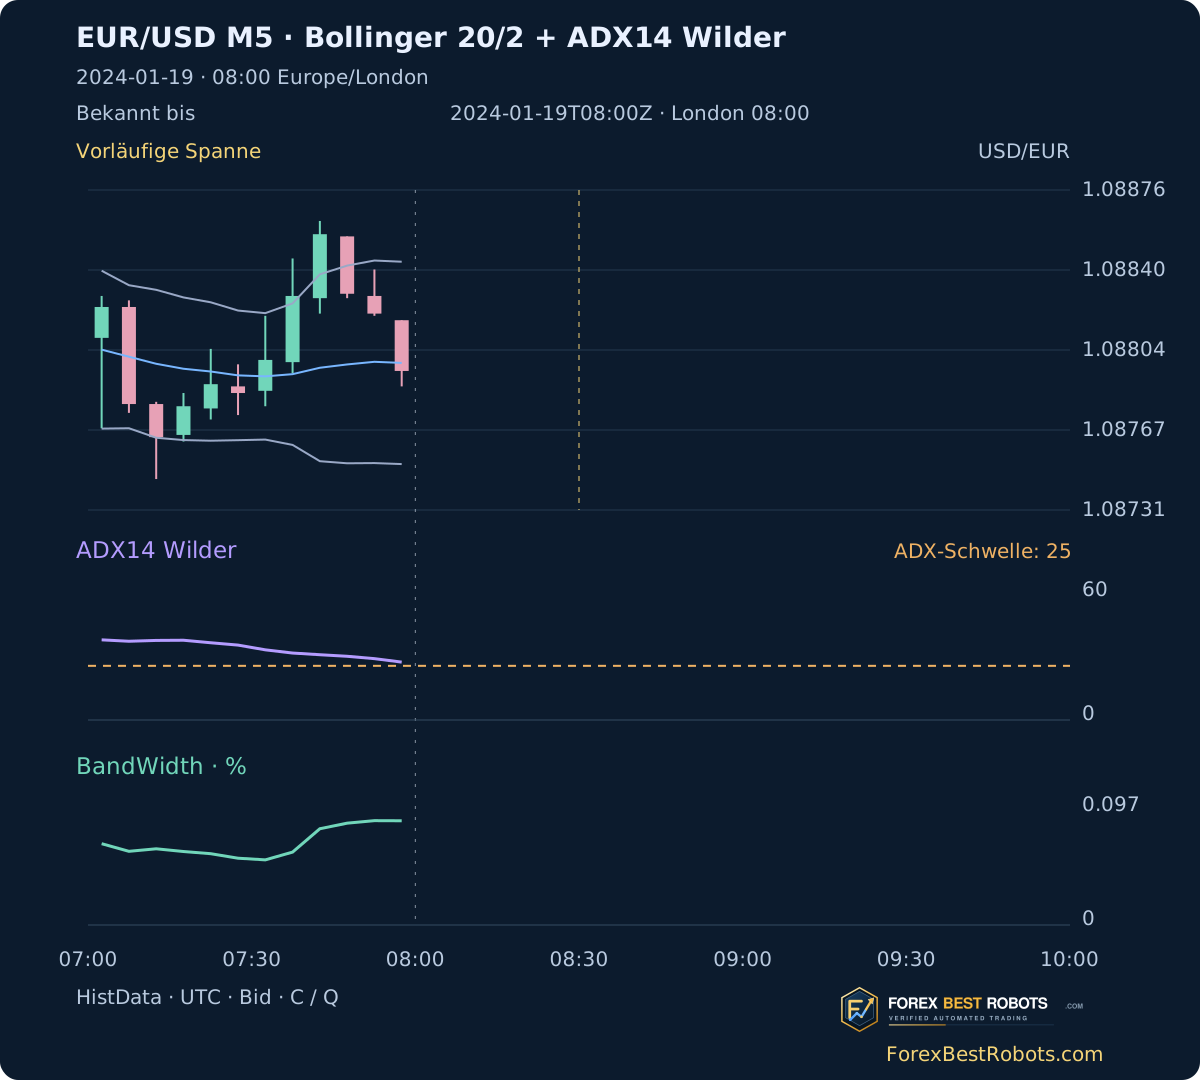
Die Referenz stammt aus der M5-Kerze, die genau beim Session-Beginn endet. Vergleichen Sie deren BandWidth mit den vorherigen 124 Werten. Ein 125-Beobachtungs-Tief liegt vor, wenn keiner davon niedriger ist; Gleichstände zählen. Diese Information liegt vor der ersten Spannenkerze vor.
Dafür verlangt der Explorer 144 aufeinanderfolgende vollständige M5-Kerzen für alle 20-Schlusskurs-Fenster. Nur 12 von 262 Tagen erfüllen diese strenge Bedingung; keiner dieser 12 zeigt am Beginn ein neues 125-Beobachtungs-Tief. Die übrigen 250 sind unbekannt, keine Fälle ohne Kompression. Am 2024-01-19 liegt die Referenz bei 0,08432%, über dem vorherigen Minimum 0,02924%.
5. Lesen Sie Wilder-ADX14 ohne Richtungszuweisung
Positives DM übernimmt den positiven Anstieg des Hochs nur, wenn er den Rückgang des Tiefs übersteigt; negatives DM übernimmt den positiven Rückgang nur im umgekehrten Fall. Bei Gleichstand sind beide null. True Range umfasst Hoch − Tief sowie Abstände zum vorherigen Schluss.
TR und beide DM-Reihen werden nach Wilder geglättet, daraus +DI und −DI sowie anschließend DX und ADX berechnet. Die Startmittel verwenden Übergänge 1–14, der erste ADX die DX-Werte 14–27. Der Verlauf setzt die Dezember-Vorlaufdaten ohne täglichen Neustart fort. Eine ADX-Schwelle gibt keine Kauf- oder Verkaufsrichtung und beweist keine Fortsetzung.
up = High-prevHigh; down = prevLow-Low
+DM = up if up>0 and up>down else 0
-DM = down if down>0 and down>up else 0
TR = max(High-Low, |High-prevClose|, |Low-prevClose|)
WilderRMA = (13*previous + current)/14
+DI = 100*RMA(+DM)/RMA(TR)
-DI = 100*RMA(-DM)/RMA(TR)
DX = 100*abs(+DI-(-DI))/(+DI+(-DI))
ADX14 = WilderRMA(DX)
6. Trennen Sie den ersten Schluss vom späteren Schwellenzeitpunkt
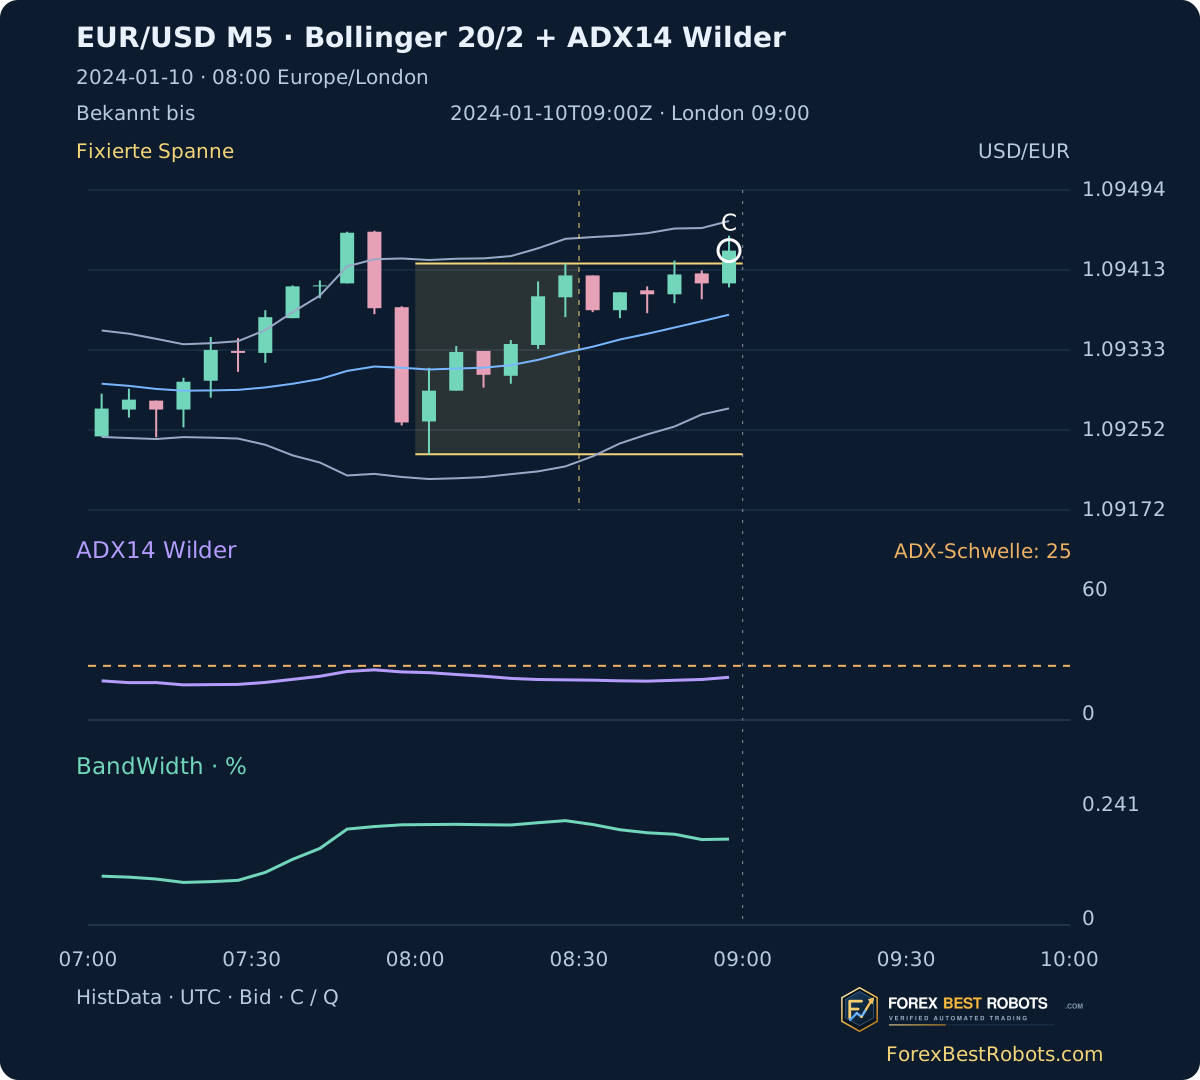
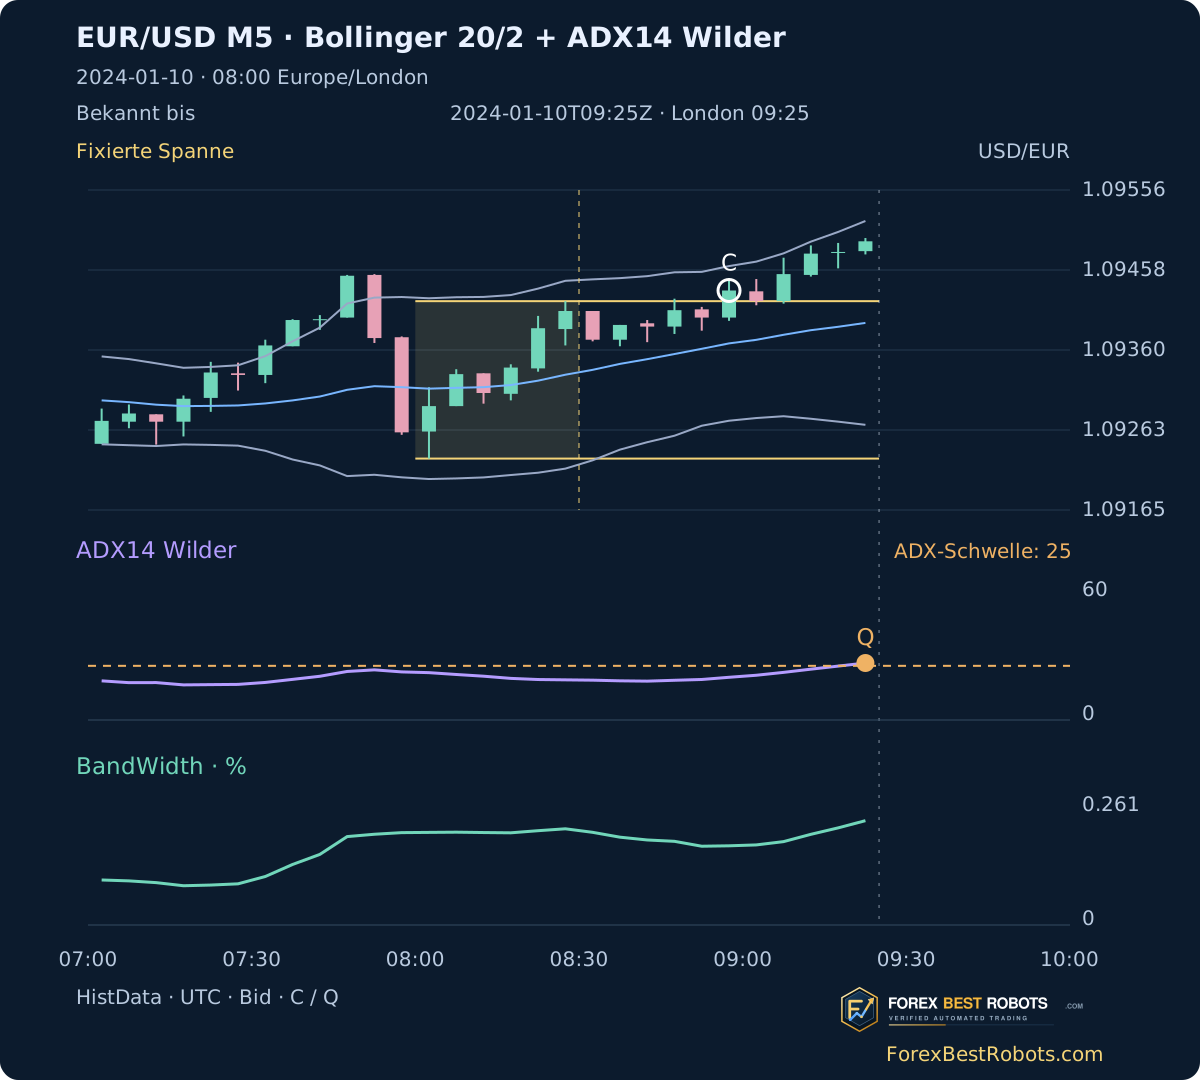
Am 2024-01-10 ist der erste Aufwärtsschluss um 09:00 UTC bekannt: 1,09433 bei ADX 19,71. Erst mit der um 09:25 UTC abgeschlossenen Kerze erreicht ADX mit 26,30 die Schwelle 25. Die Verzögerung von 25 Minuten gehört zu einer späteren Beobachtung und darf nicht der Entscheidung um 09:00 zugeschlagen werden.
Der spätere Schluss beträgt 1,09493, sechs Pips weiter in der ursprünglichen Ausbruchsrichtung. Das ist eine vorzeichenbehaftete Differenz beobachteter Bid-Schlusskurse, kein Gewinn oder Ausführungspreis. C bleibt fest; das orange Q markiert die Verfügbarkeit der Schwelle.
7. Verfolgen Sie Preis und ADX Schritt für Schritt
Wählen Sie Datum und Informationsstand. Jeder Schritt ergänzt fünf abgeschlossene Minuten. Eine andere ADX-Schwelle zeigt einen anderen Verfügbarkeitszeitpunkt; C bleibt fest. Beispielschaltflächen setzen die Schwelle auf 25 zurück.
Historische Beispiele werden geladen…
Datiertes Beispiel öffnen
- Erster bekannter Außenschluss · UTC
- ADX beim ersten Außenschluss
- Erste bekannte ADX-Schwelle · UTC / London
- Verzögerung nach erstem Schluss
- Schlusskursdifferenz mit Vorzeichen · kein Gewinn
- Preisposition bei bekannter Schwelle
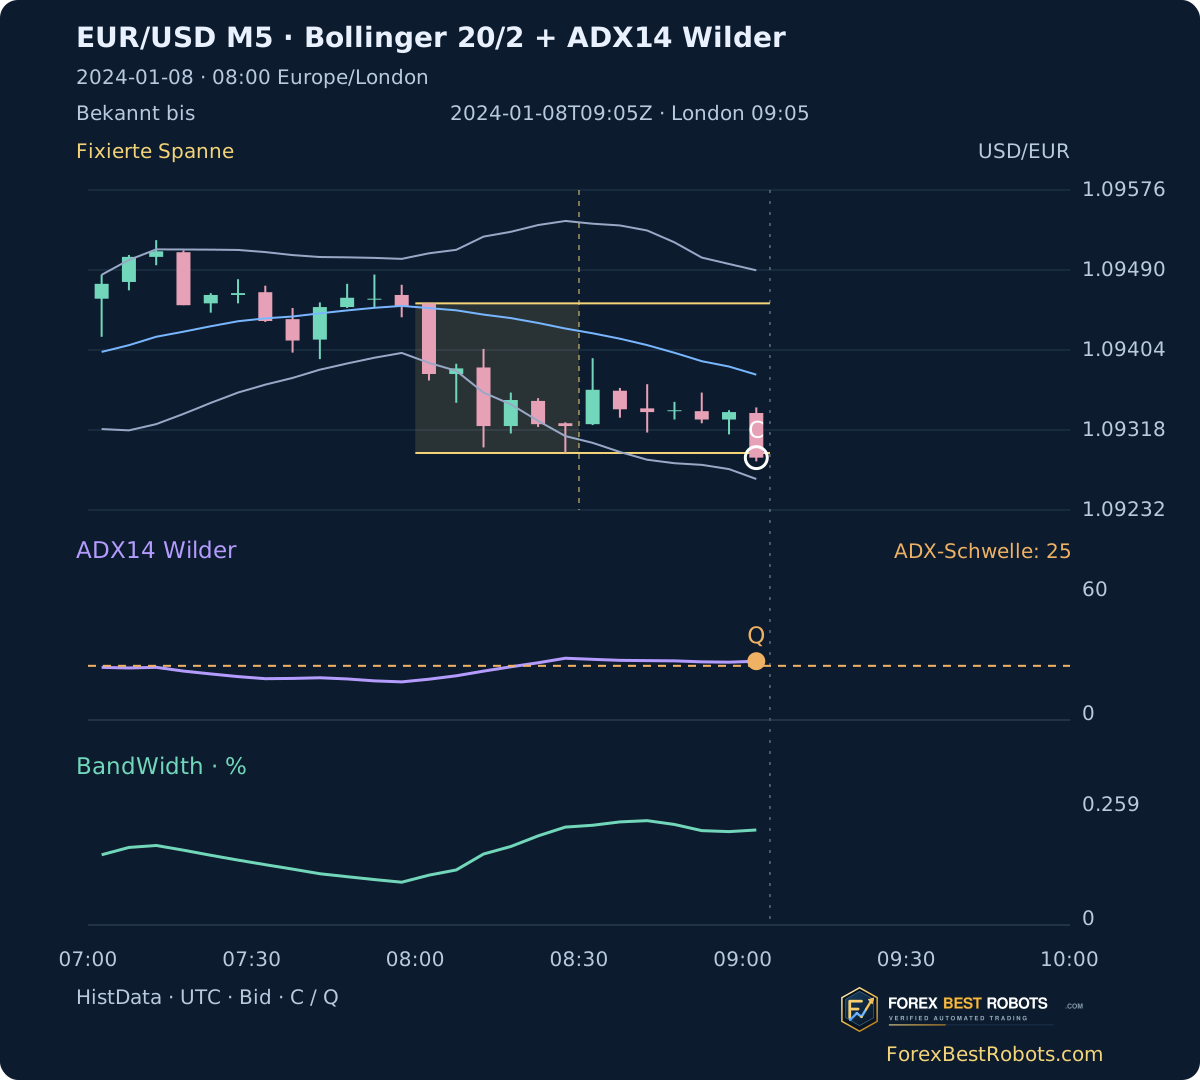
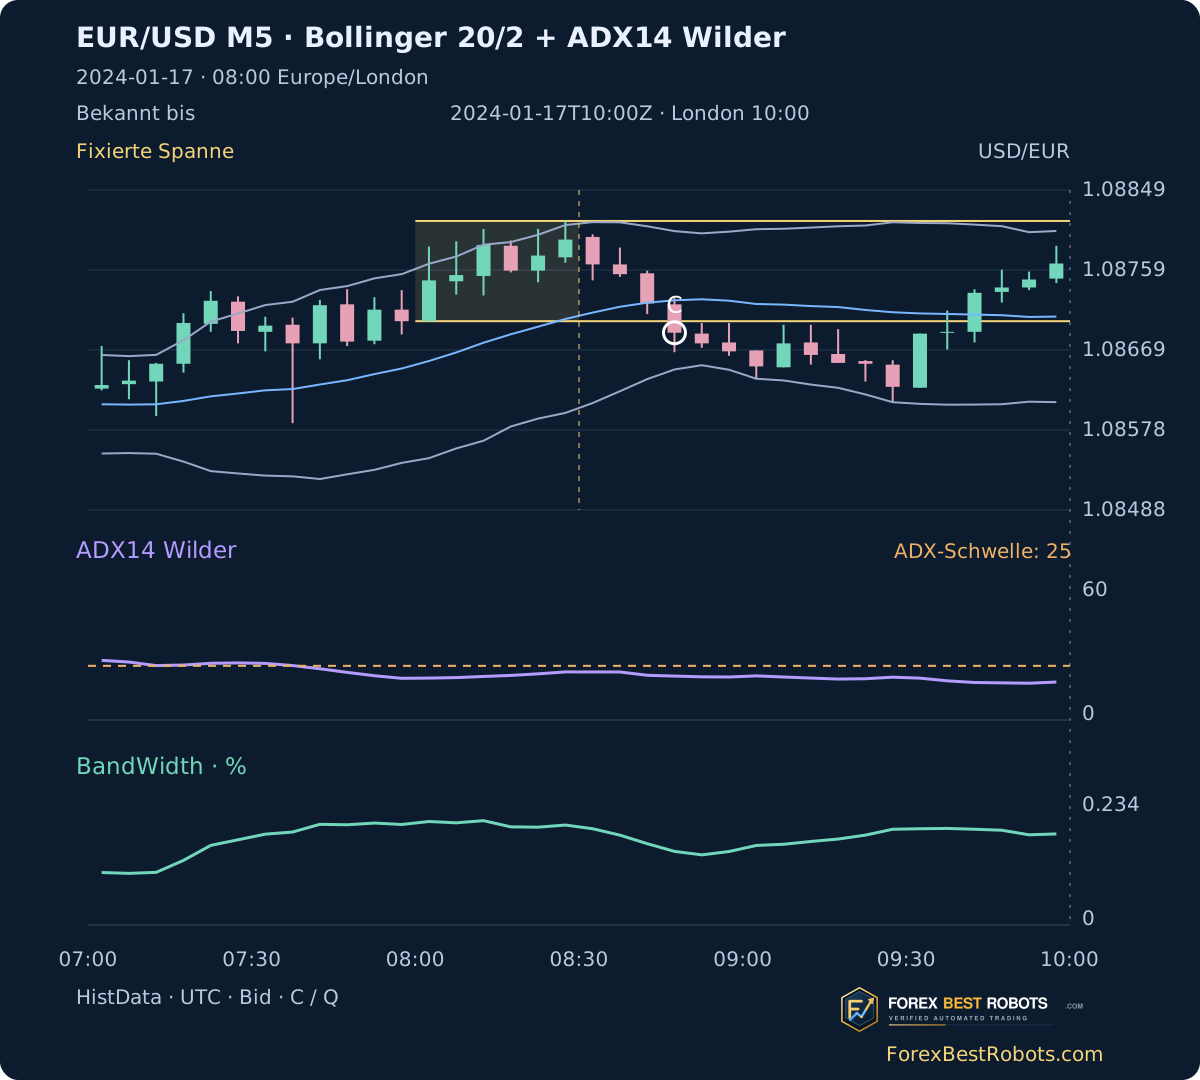
C: erster Außenschluss. Q: erster ADX ab C, der die Schwelle erreicht. Weiß: C; orange: Q und Schwelle; gold: feste Spanne; violett: ADX; grün: BandWidth; blau/grau: Bänder.
Auf kleinen Bildschirmen breite Charts oder Tabellen horizontal scrollen oder eine statische Grafik in voller Größe öffnen.
- Fixierte BandWidth vor der Session
- —
- Minimum der vorherigen 124 Werte
- —
- 125-Beobachtungs-Tief bei Session-Beginn?
- —
- ADX beim gewählten Informationsstand
- —
- BandWidth beim gewählten Informationsstand
- —
- Fixiertes Low / High · USD je EUR
- —
Letzte sechs beobachtete abgeschlossene Kerzen
| M5-Beginn · UTC | Open | High | Low | Close | ADX14 | BandWidth · % | M1-Datensätze |
|---|
Preis: 5 Stellen; ADX: 2 auf Karten und 4 in der Tabelle; BandWidth: 5. Verglichen werden ungerundete Werte und ganzzahlige Quellgrenzen.
8. Prüfen Sie sofortige, verspätete und fehlende Bestätigung
Am 2024-01-08 ist der erste Abwärtsschluss um 09:05 UTC mit ADX 27,14 bekannt: Schwelle 25 liegt bereits vor, Verzögerung null. Am 2024-01-17 ist der erste Abwärtsschluss um 08:50 UTC mit ADX 20,27 bekannt; bis 10:00 UTC wird 25 nicht erreicht.
Eine Schwelle kann auch erst nach der Rückkehr in die Spanne erreicht werden. Lesen Sie die Preisposition bei Q. Ein hoher ADX während des Wiedereintritts stellt den ursprünglichen Ausbruch nicht wieder her. Vor dem gewählten Zeitpunkt unbekannte Ereignisse werden nicht aus späteren Kerzen übernommen.
9. Vergleichen Sie Filter bei unverändertem Basismodell
Eine Strategiestudie würde denselben Kalender erster Ausbrüche mit und ohne ADX- oder vorherige BandWidth-Bedingung vergleichen. Halten Sie Einstiegszeit, Ausstiege, Preise und Kosten konstant und erfassen Sie abgewiesene Ereignisse sowie Datenlücken.
Ein Einstieg erst nach Q ist ein anderes Zeitmodell mit eigenen Ausführungsregeln. Die Schwellen hier veranschaulichen Verzögerung und liefern keine Rangliste profitabler Einstellungen. Spread, Provision, Slippage, Stops und Kontorenditen werden nicht simuliert; ein historischer Nachrichtenfilter wurde nicht angewandt.
10. Beachten Sie die Grenzen rekonstruierter Charts
Dies sind historische Charts aus HistData-Bid-OHLC mit ForexBestRobots-Kennzeichnung, keine Terminal-Screenshots. Indikatoren verwenden beobachtete, auch markierte Teilkerzen; Lücken werden nicht interpoliert. Spanne, erstes Ereignis und Kompression haben getrennte Vollständigkeitsprüfungen.
Startwerte, Glättung, Kursquellen und Zeitgrenzen können zwischen Plattformen abweichen. Standardabweichungen beweisen weder normalverteilte Renditen noch eine garantierte Einschlusswahrscheinlichkeit. Der Leitfaden erklärt Verfügbarkeit und Kontext, keinen nachgewiesenen Handelsvorteil.
Häufige Fragen
Sagt steigende BandWidth die Richtung voraus?
Nein. Sie beschreibt zunehmende Streuung um den Mittelwert. Die Richtung ergibt sich hier aus dem Preis relativ zur festen Spanne.
Ist ADX über 25 ein Kaufsignal?
Nein. Die Schwelle betrifft Stärke, nicht Richtung. Auch ein Abwärtsausbruch kann hohen ADX haben.
Kann der ADX um 09:25 den Schluss um 09:00 bestätigen?
Nicht rückwirkend. Um 09:00 sind nur damals abgeschlossene Informationen zulässig. Warten verändert das Zeitmodell.
Warum fehlt häufig der Kompressionsvergleich?
Er benötigt 144 aufeinanderfolgende vollständige M5-Kerzen. Fehlende Historie bleibt unbekannt.
Ändert eine andere Schwelle den ersten Ausbruch?
Nein. Spanne und C bleiben fest; Schwellenereignis, Verzögerung und Schlusskursdifferenz können sich ändern.
Enthält die Pip-Differenz Handelskosten?
Nein. Sie vergleicht beobachtete Bid-Schlüsse. Es gibt keine ausführbaren Ask-Kurse, Trades oder Nettorenditen.
Daten, Zeitangaben und Reproduzierbarkeit
Quelle: unveränderte HistData-EUR/USD-ASCII-M1-Archive 2023 und 2024. Die Daten reichen vom 2023-12-01, 00:00 UTC bis zur letzten erfassten Minute 2024-12-31, 21:58 UTC: 401.310 M1-Einträge und 80.721 beobachtete M5-Kerzen einschließlich Vorlauf. Die Quelle nutzt festes EST UTC−05:00 ohne Sommerzeit; London wird datumsbezogen umgerechnet.
Enthalten sind 262 Werktage mit Quelldaten aus 2024 und 260 vollständige Londoner Sechs-Kerzen-Spannen. Der strenge Vorabvergleich ist an 12 Tagen verfügbar; 250 bleiben unbekannt. Dies sind Abdeckungszahlen und Beobachtungen, keine Trades.
Die Beispiele werden ab 2024-01-08 chronologisch nach Indikatorbedingungen gewählt: ADX bereits bei 25, Erreichen mindestens 15 Minuten später, kein Erreichen in einem vollständig erfassten Fenster sowie erster vollständiger Vorabvergleich. Spätere Renditen sind kein Auswahlkriterium. Downloads enthalten alle Tage, Minutenzahlen, Formeln, Startwerte und eigenständige Nachrechnung.
- M5-Daten und rekonstruierte Indikatoren (ZIP)
- Alle Session-Beobachtungen (CSV)
- Daten, feste Methode und eigenständige Nachrechnung (ZIP)