

Une cassure, des bandes resserrées et un ADX élevé décrivent des phénomènes différents. Les bougies réelles EUR/USD M5 permettent de distinguer ce qui était connu avant Londres, à la première clôture extérieure et au franchissement du seuil ADX.
1. Distinguez direction, compression et force
La plage de référence couvre les 30 premières minutes après 08:00 Europe/London. Une clôture ultérieure au-dessus du plus haut est une observation haussière ; sous le plus bas, baissière. Les bandes de Bollinger continuent de bouger : leur franchissement diffère de la cassure de cette plage fixe.
2. Fixez l’heure de séance avant de lire les indicateurs
Construisez [08:00,08:30) selon l’heure de Londres à chaque date : 08:00 UTC en hiver, 07:00 UTC en été. Chacune des six bougies doit contenir cinq minutes M1 enregistrées. Une lacune empêche de compléter la référence ; aucune bougie plate n’est inventée.
Après fixation, examinez les clôtures M5 jusqu’à deux heures après le début. Une clôture exactement sur la limite ne compte pas. Conservez la première clôture extérieure C, même si ADX est faible ; ne la remplacez pas par une cassure ultérieure plus favorable.
3. Calculez Bollinger 20/2 et précisez les unités
La ligne centrale est la moyenne des 20 dernières clôtures achevées. Les bandes sont à deux écarts-types de population, avec diviseur 20. Ici BandWidth = 100 × (bande haute − bande basse) / bande centrale, en pourcentage.
0,10% exprime une largeur relative au prix moyen. Ce n’est ni %B, la position dans les bandes, ni un rang centile. Les paramètres 20/2 sont des valeurs par défaut déclarées, pas des réglages optimisés pour ces séances.
Middle = mean(last 20 completed Close)
SD = sqrt(sum((Close-Middle)^2) / 20)
Upper / Lower = Middle +/- 2*SD
BandWidth_percent = 100*(Upper-Lower)/Middle
4. Figez la comparaison préalable avant la formation de la plage
La référence est la bougie M5 se terminant exactement au début de séance. Comparez son BandWidth aux 124 lectures précédentes. Il s’agit d’un plus bas sur 125 observations si aucune n’est inférieure ; les égalités comptent. Cette information précède la première bougie de la plage.
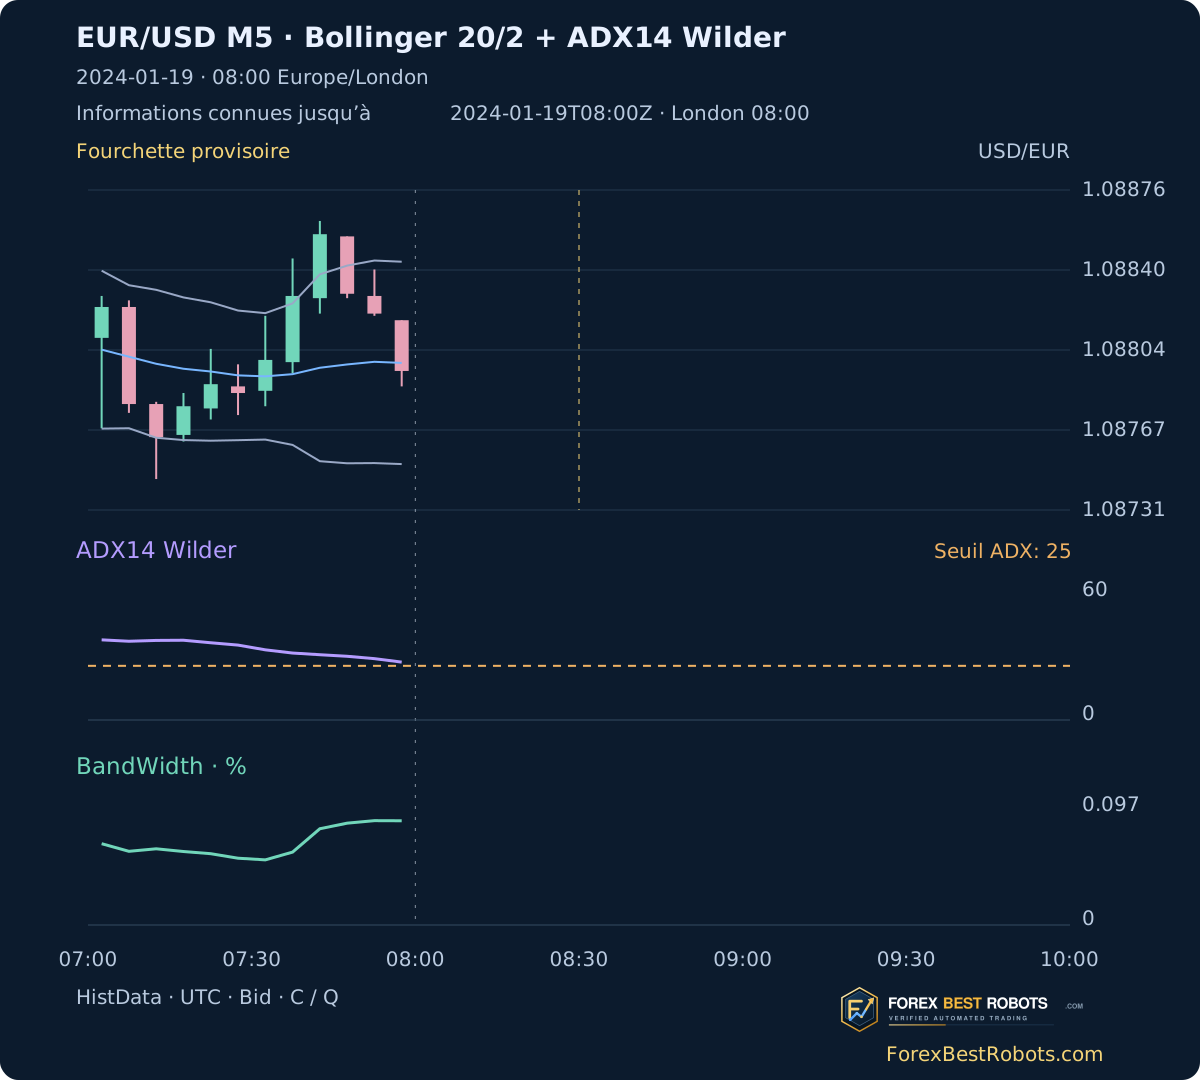
L’explorateur exige 144 bougies M5 consécutives et complètes pour couvrir toutes les fenêtres de 20 clôtures. Seules 12 des 262 dates satisfont cette condition ; aucune de ces 12 ne marque un nouveau plus bas sur 125 observations au début. Les 250 autres sont inconnues, pas des absences de compression. Le 2024-01-19, la référence vaut 0,08432%, au-dessus du minimum antérieur de 0,02924%.
5. Utilisez ADX14 de Wilder sans lui attribuer un sens
DM positif retient la hausse positive du plus haut seulement si elle dépasse la baisse du plus bas ; DM négatif retient cette baisse positive dans le cas inverse. Une égalité met les deux à zéro. True Range inclut haut − bas et les distances à la clôture précédente.
Lissez TR et les deux DM selon Wilder, calculez +DI et −DI, puis lissez DX pour obtenir ADX. Ici les moyennes initiales utilisent les transitions 1–14, et le premier ADX les DX 14–27. Le calcul continue depuis décembre, sans remise à zéro quotidienne. Le seuil ADX n’indique ni achat ni vente et ne prouve pas une poursuite du mouvement.
up = High-prevHigh; down = prevLow-Low
+DM = up if up>0 and up>down else 0
-DM = down if down>0 and down>up else 0
TR = max(High-Low, |High-prevClose|, |Low-prevClose|)
WilderRMA = (13*previous + current)/14
+DI = 100*RMA(+DM)/RMA(TR)
-DI = 100*RMA(-DM)/RMA(TR)
DX = 100*abs(+DI-(-DI))/(+DI+(-DI))
ADX14 = WilderRMA(DX)
6. Séparez l’heure de la première clôture et celle du seuil
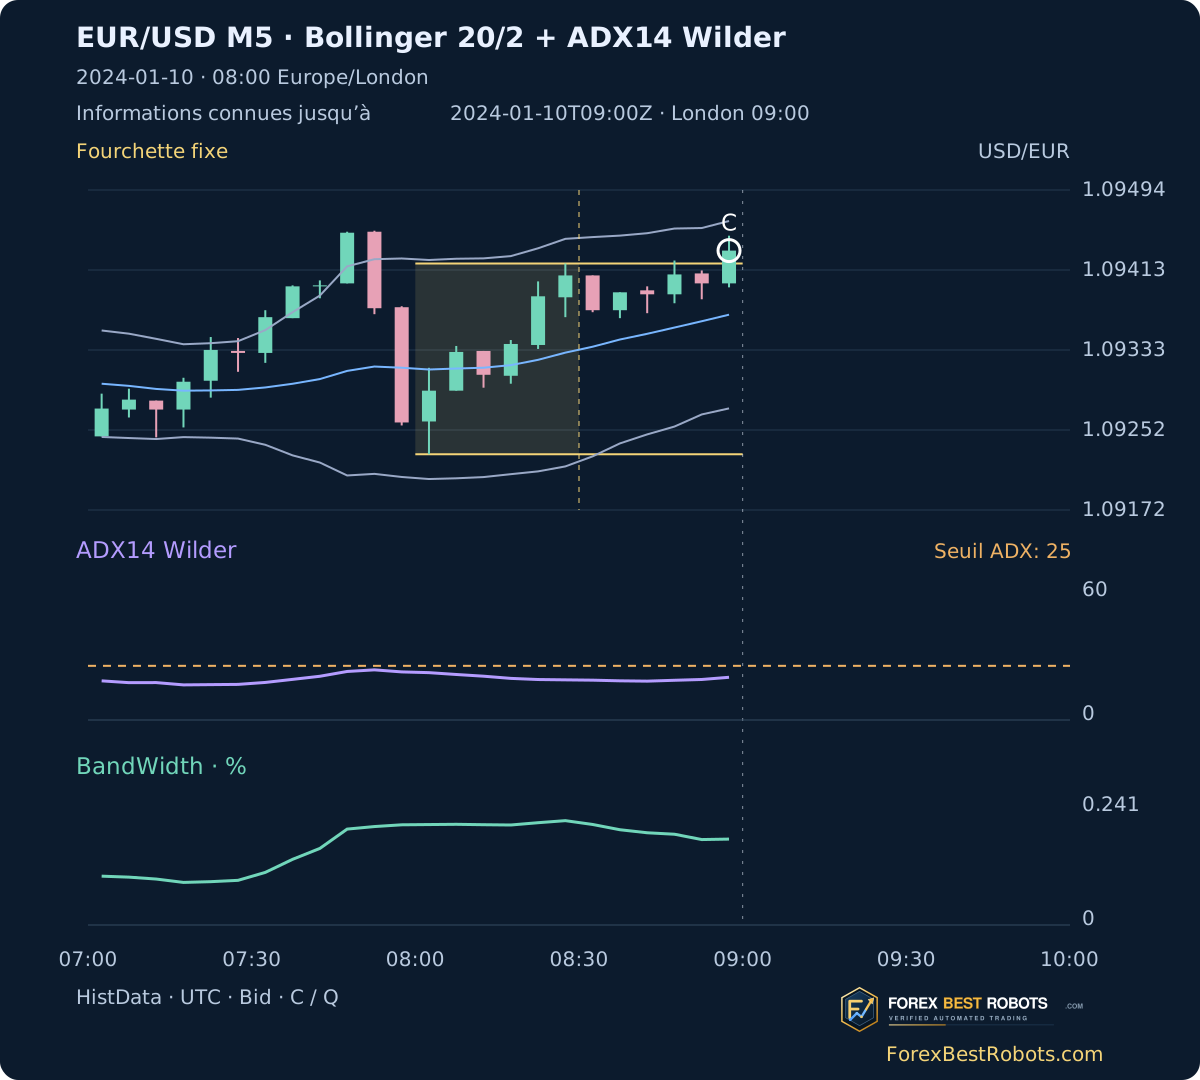
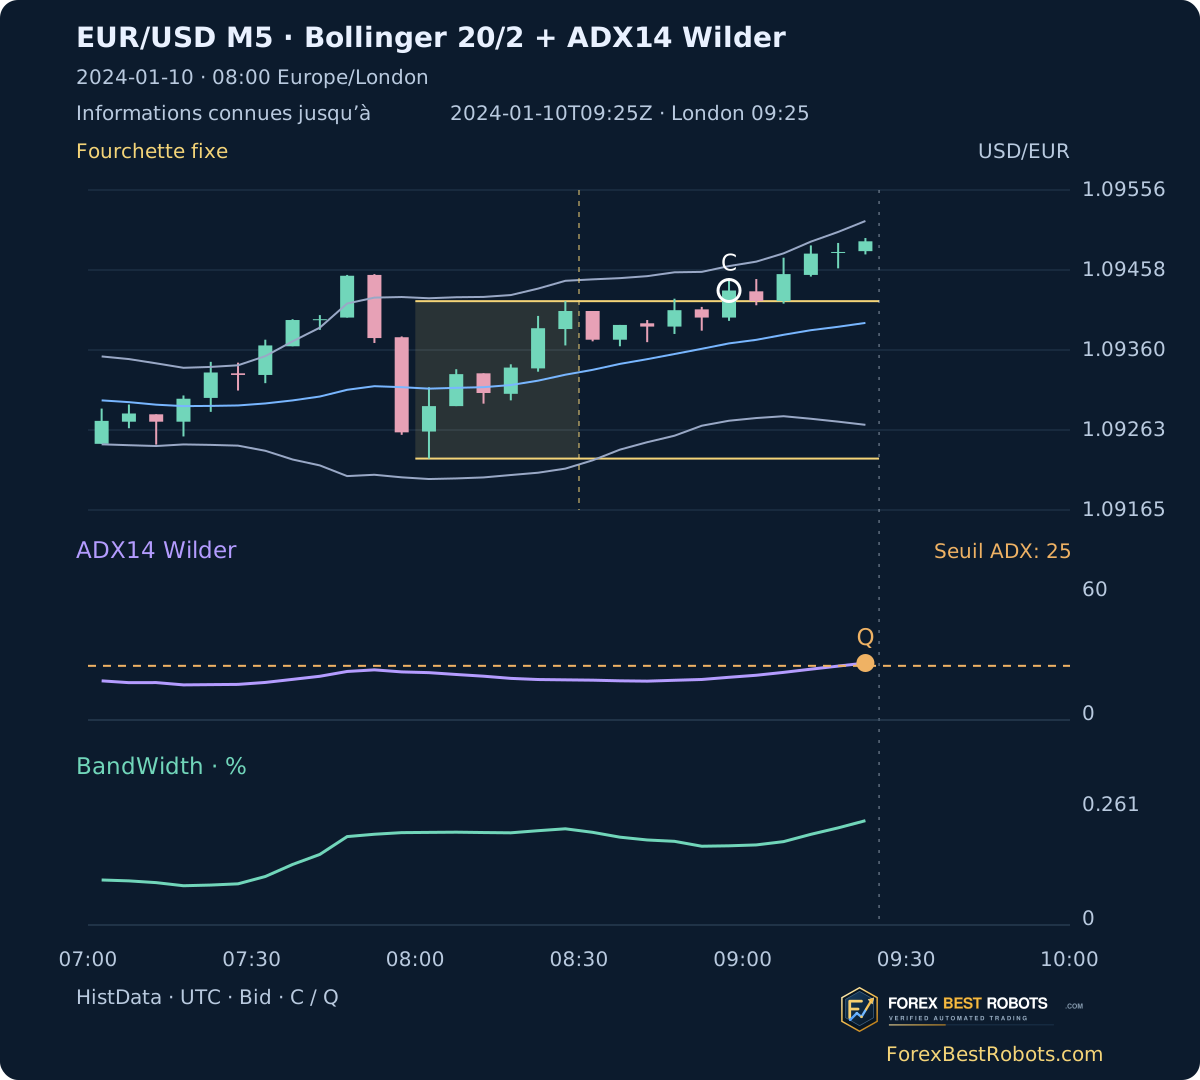
Le 2024-01-10, la première clôture haussière est connue à 09:00 UTC : 1,09433, ADX 19,71. ADX atteint 25 seulement avec la bougie connue à 09:25 UTC, à 26,30. Ce retard de 25 minutes appartient à une observation ultérieure, indisponible pour la décision de 09:00.
La clôture ultérieure est 1,09493, soit six pips plus loin dans le sens initial. C’est une différence signée entre clôtures Bid observées, pas un bénéfice ni un prix exécuté. C reste fixe ; Q orange indique quand le seuil devient connu.
7. Révélez le prix et ADX étape par étape
Choisissez une date et la limite d’information. Chaque étape ajoute cinq minutes achevées. Changez le seuil ADX pour voir sa disponibilité ; C reste fixe. Les exemples rétablissent le seuil à 25.
Chargement des exemples historiques…
Ouvrir un exemple daté
- Première clôture extérieure connue · UTC
- ADX à la première clôture extérieure
- Premier seuil ADX connu · UTC / Londres
- Retard après la première clôture
- Différence signée de clôtures · pas un bénéfice
- Position du prix quand le seuil est connu
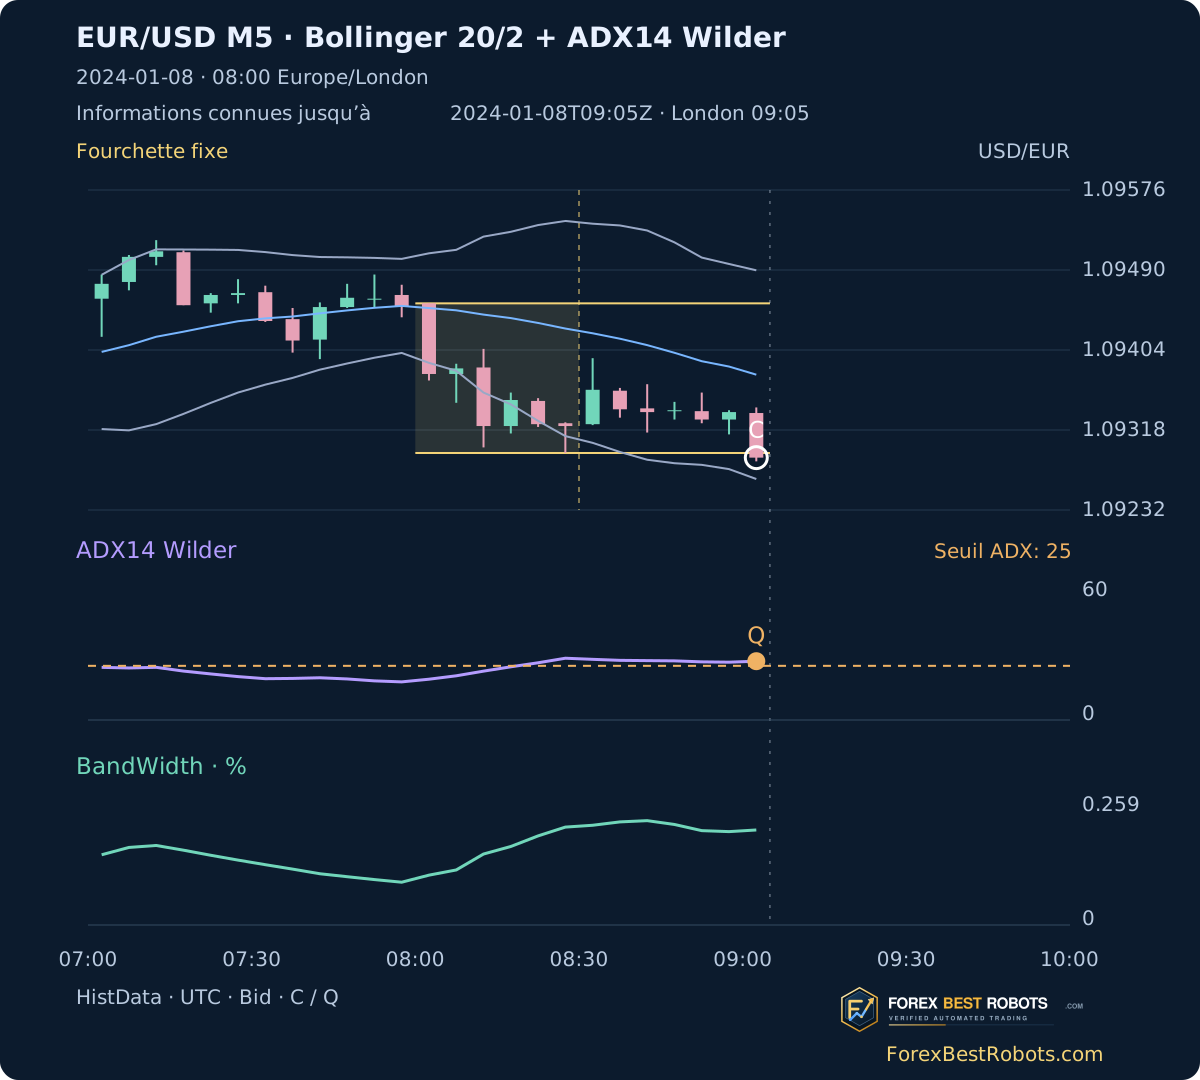
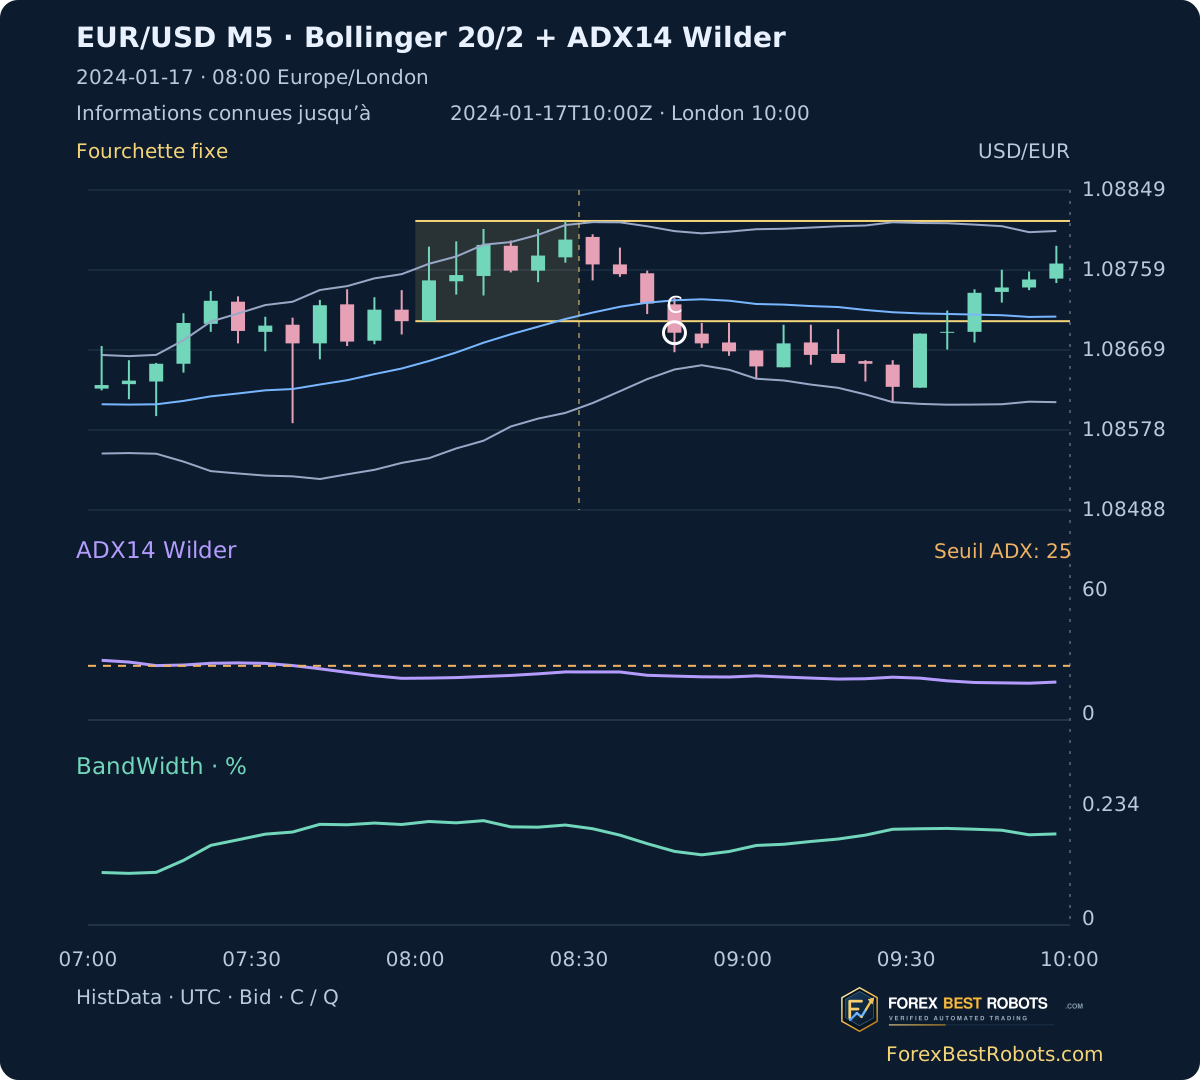
C : première clôture extérieure. Q : premier ADX depuis C atteignant le seuil. Blanc : C ; orange : Q et seuil ; or : plage fixe ; violet : ADX ; vert : BandWidth ; bleu/gris : bandes.
Sur petit écran, faites défiler horizontalement le graphique ou le tableau, ou ouvrez une figure statique en taille réelle.
- BandWidth préalable figé
- —
- Minimum des 124 lectures précédentes
- —
- Plus bas sur 125 observations au début ?
- —
- ADX à la limite sélectionnée
- —
- BandWidth à la limite sélectionnée
- —
- Low / High fixes · USD par EUR
- —
Six dernières bougies achevées observées
| Début M5 · UTC | Open | High | Low | Close | ADX14 | BandWidth · % | Enregistrements M1 |
|---|
Prix : 5 décimales ; ADX : 2 sur les cartes, 4 dans le tableau ; BandWidth : 5. Les décisions utilisent les valeurs non arrondies et les limites entières de la source.
8. Examinez confirmation immédiate, tardive et absente
Le 2024-01-08, la première clôture baissière est connue à 09:05 UTC avec ADX 27,14 : le seuil 25 est déjà atteint, retard nul. Le 2024-01-17, la première clôture baissière est connue à 08:50 UTC avec ADX 20,27 ; ADX n’atteint pas 25 avant 10:00 UTC.
Le seuil peut aussi être atteint après le retour du prix dans la plage. Lisez la position au point Q. Un ADX élevé pendant ce retour ne rétablit pas la cassure initiale. L’explorateur ne complète pas un événement encore inconnu avec une bougie future.
9. Comparez les filtres sans modifier le modèle de référence
Une étude de stratégie comparerait le même calendrier de premières cassures avec et sans condition ADX ou BandWidth préalable. Gardez identiques heure d’entrée, sorties, prix et coûts ; consignez aussi les événements rejetés et l’historique incomplet.
Attendre Q pour entrer crée un autre modèle temporel, avec ses propres règles d’exécution. Les seuils illustrent ici le retard, sans classer des réglages rentables. Aucun spread, commission, glissement, stop ni rendement de compte n’est simulé ; aucun filtre historique d’actualités n’est appliqué.
10. Comprenez les limites des graphiques reconstruits
Ce sont des graphiques historiques issus des Bid OHLC HistData avec la marque ForexBestRobots, pas des captures d’un terminal. Les indicateurs utilisent les bougies observées, y compris les partielles signalées ; aucune observation manquante n’est interpolée. Plage, premier événement et compression ont des contrôles de complétude distincts.
Initialisation, lissage, sources et limites horaires peuvent varier selon les plateformes. L’écart-type ne prouve ni normalité des rendements ni probabilité garantie de confinement dans les bandes. Le guide explique disponibilité et contexte, sans démontrer un avantage de trading.
Questions fréquentes
BandWidth croissant prédit-il le sens ?
Non. Il décrit une dispersion croissante autour de la moyenne. Le sens vient ici du prix par rapport à la plage fixe.
ADX au-dessus de 25 signifie-t-il acheter ?
Non. Le seuil mesure la force, pas le sens. Une cassure baissière peut aussi avoir un ADX élevé.
Le relevé de 09:25 valide-t-il la clôture de 09:00 ?
Pas rétroactivement. À 09:00, seules les informations alors achevées sont disponibles. Attendre change le modèle temporel.
Pourquoi la comparaison de compression manque-t-elle souvent ?
Elle exige 144 bougies M5 complètes et consécutives. Un historique insuffisant reste inconnu.
Changer le seuil modifie-t-il la première cassure ?
Non. La plage et C restent fixes ; l’événement ADX, son retard et la différence de clôtures peuvent changer.
La différence en pips comprend-elle les coûts ?
Non. Elle compare des clôtures Bid observées, sans Ask exécutable, transactions ni résultat net.
Données, horaires et reproductibilité
Source : archives HistData EUR/USD ASCII M1 de 2023 et 2024 conservées sans modification. Période du 2023-12-01 à 00:00 UTC jusqu’à la dernière minute enregistrée le 2024-12-31 à 21:58 UTC : 401 310 enregistrements M1 et 80 721 bougies M5 observées, préchauffage compris. La source utilise EST fixe UTC−05:00 sans heure d’été ; Londres est converti séparément par date.
L’explorateur contient 262 jours ouvrés avec données en 2024 et 260 plages londoniennes complètes de six bougies. La comparaison préalable stricte est disponible pour 12 dates ; les 250 autres restent inconnues. Ce sont des comptes de couverture, pas des transactions.
Sélection chronologique depuis 2024-01-08 : ADX déjà à 25, seuil atteint au moins 15 minutes plus tard, absence de 25 dans une fenêtre complète, première comparaison préalable complète. Les rendements futurs ne servent pas de critère. Les téléchargements conservent toutes les dates, les comptes de minutes, les formules, les initialisations et un programme autonome.
- Données M5 et indicateurs reconstruits (ZIP)
- Toutes les observations de séance (CSV)
- Données, méthode fixe et recalcul autonome (ZIP)