

Ein Ausbruch zu Handelsbeginn bezieht sich auf eine zuvor bekannte Handelsspanne. Wir verfolgen echte EUR/USD-M5-Bid-Kerzen: zuerst 30 Minuten erfassen, dann die Grenzen fixieren und anschließend den ersten Schluss außerhalb prüfen. EMA50 liefert Richtungskontext, ATR14 einen Maßstab. Der Explorer zeigt nur die am gewählten Zeitpunkt verfügbaren Informationen.
1. Definieren Sie die Handelsspanne vor den Indikatoren
Eine Eröffnungsspanne entsteht nach dem gewählten Sitzungsbeginn; eine Vorsitzungsspanne endet davor. Beide verwenden andere Kerzen und dürfen nicht nachträglich ausgetauscht werden. Hier gilt die erste halbe Stunde ab 08:00 Europe/London als Referenz. Das ist eine ausdrückliche Untersuchungskonvention und keine zentrale Forex-Eröffnungsauktion.
2. Rechnen Sie Londoner Zeiten für jedes Datum um
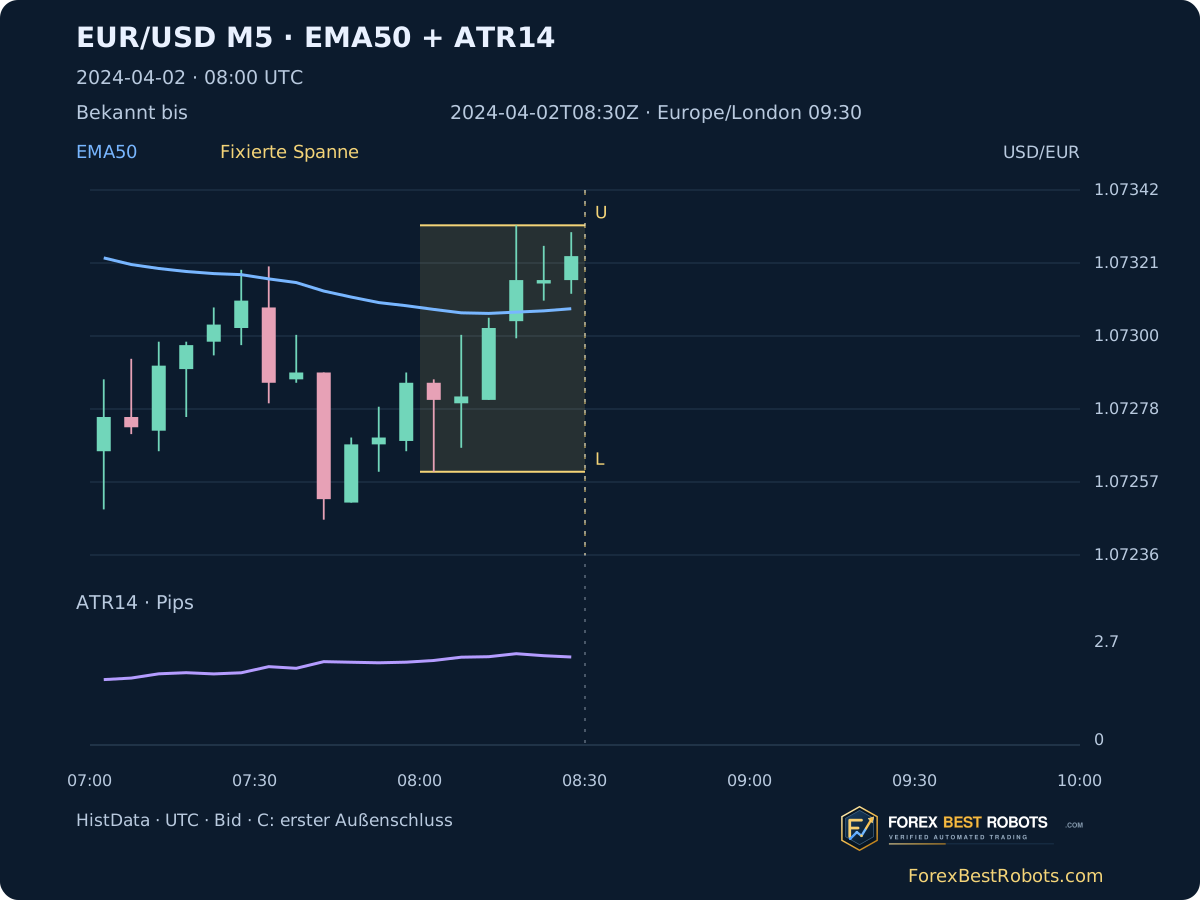
08:00 London entspricht im Winter 08:00 UTC und während der britischen Sommerzeit 07:00 UTC. Die Quelldateien verwenden festes EST, UTC−05:00, ohne Sommerzeit: fünf Stunden addieren. Londons saisonale Umrechnung ist ein eigener Schritt. Die alternative Einstellung 08:00 UTC bildet im Sommer bewusst eine andere Spanne.
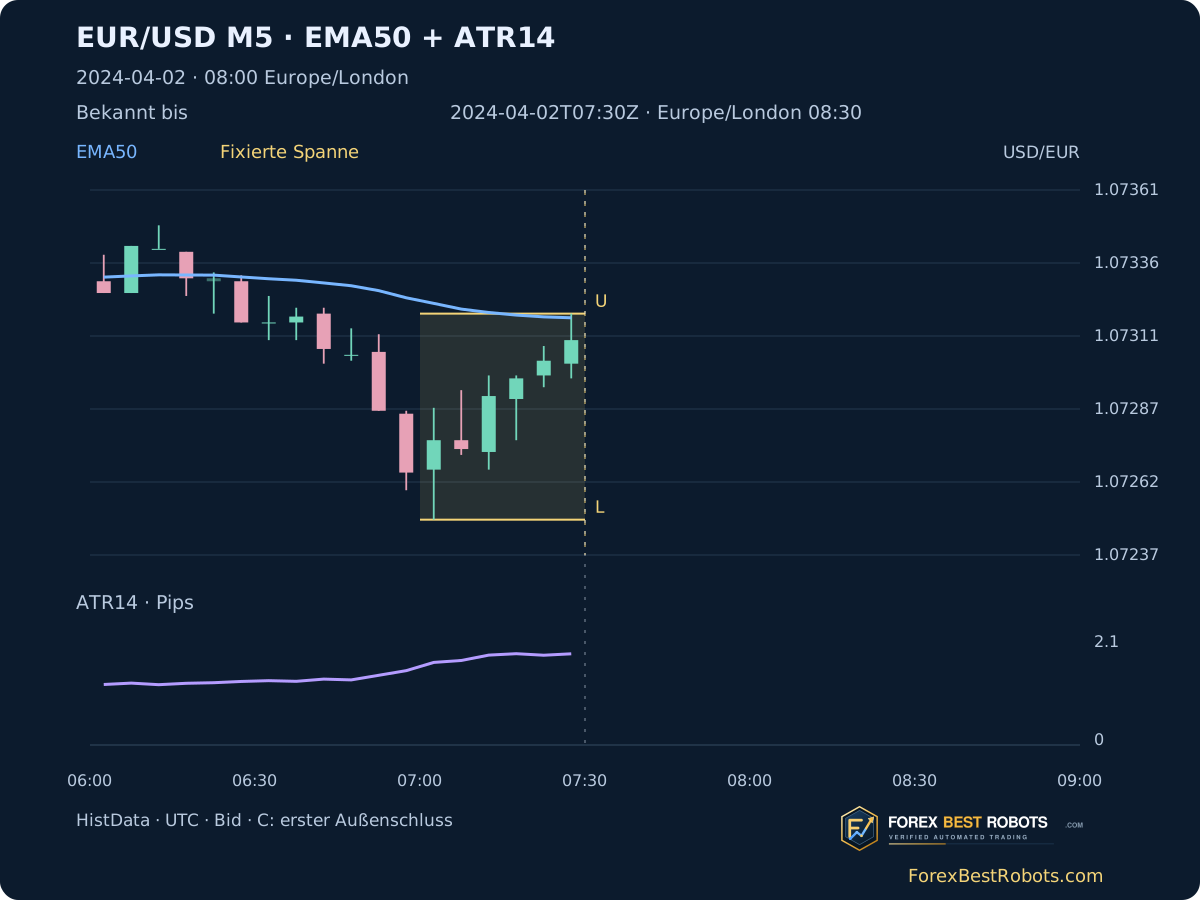
London 08:00 entspricht UTC 08:00 am 2024-03-25, UTC 07:00 am 2024-04-02 und UTC 08:00 am 2024-10-28. Brokerzeiten benötigen ihre eigene datumsbezogene Zuordnung. Ein Kerzenzeitstempel bezeichnet den Intervallbeginn; der Explorer verwendet das Ende, bis zu dem Beobachtungen bekannt sind.
3. Fixieren Sie sechs abgeschlossene M5-Kerzen
Erfassen Sie [08:00, 08:30) in der gewählten Zeitkonvention. Um 08:30 liefern sechs vollständige M5-Kerzen U = höchstes High, L = tiefstes Low und W = U − L. Jede Spannenkerze benötigt alle fünf aufgezeichneten M1-Minuten. Vorher bleibt die Spanne vorläufig. Fehlende Minuten verhindern eine vollständige Referenz; sie werden nicht als flache Kerzen ergänzt.
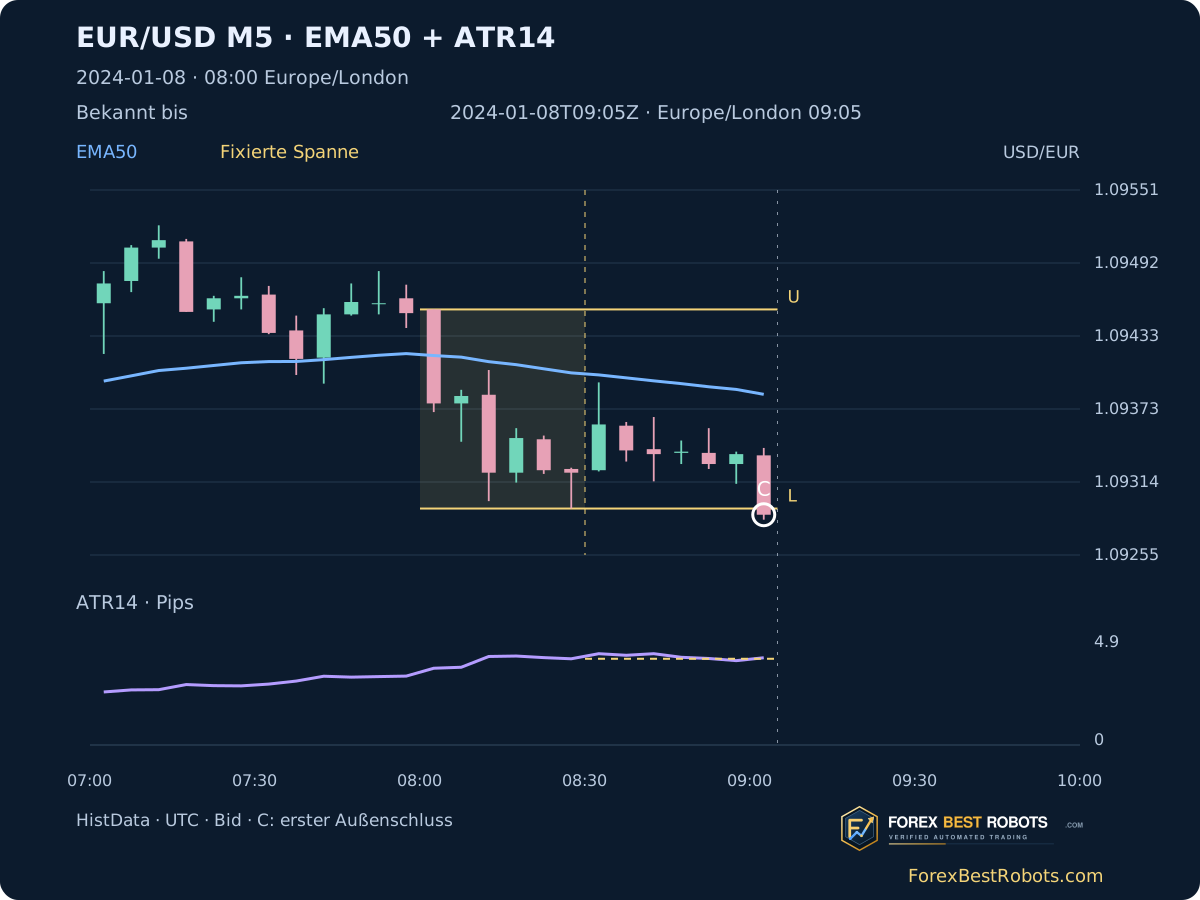
Nach der Fixierung ändern spätere Hochs und Tiefs U und L nicht. Ein Docht jenseits der Grenze unterscheidet sich von einem Außenschluss. Ein Schluss genau auf der Grenze ist unter der strikten Regel nicht außerhalb. Schattierung und goldene Linien verdeutlichen den Unterschied.
U = max(High[range])
L = min(Low[range])
W = U - L
Range = [08:00, 08:30)
4. Nutzen Sie EMA50 als Kontext, nicht als Spanngrenze
EMA50 nutzt abgeschlossene M5-Schlusskurse, Alpha 2/51 und den einfachen Mittelwert der ersten 50 beobachteten Schlusskurse als Startwert. Die Linie läuft über die Initialisierung im Dezember 2023 in das Jahr 2024 weiter; sie beginnt nicht jede Sitzung neu. Leere Intervalle bleiben leer.
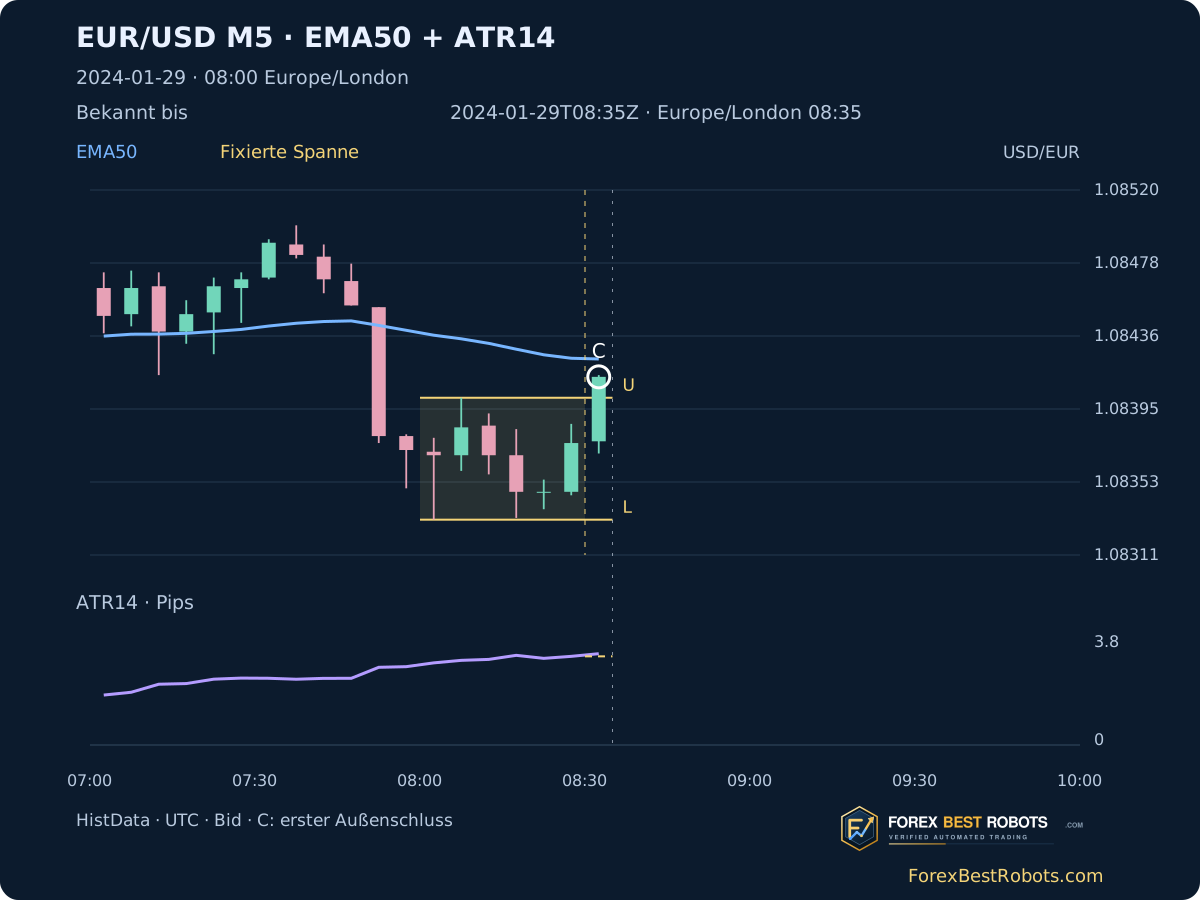
Beim ersten Ausbruch nach oben stimmt der Kontext nur überein, wenn Close > EMA50 und EMA50 > vorheriger EMA50. Nach unten gelten beide umgekehrten Ungleichungen. Dies sind offengelegte Lehrbedingungen. Ein Kurs über einem fallenden EMA genügt nach oben nicht; Übereinstimmung belegt auch keine spätere Fortsetzung.
EMA50[49] = SMA(Close[0:50])
EMA50[t] = (2*Close[t] + 49*EMA50[t-1]) / 51
5. Trennen Sie den vorherigen vom aktuellen ATR
True Range ist das Maximum aus High − Low, |High − vorheriger Close| und |Low − vorheriger Close|. ATR14 startet mit dem Mittelwert von 14 True Ranges und folgt dann Wilder: (13 × vorheriger ATR + aktueller TR) / 14. Der erste TR verwendet High − Low. Diese Startwerte und Glättung definieren die Rekonstruktion.
Fixieren Sie den Referenz-ATR am Ende der letzten Spannenkerze. W / Referenz-ATR vergleicht die Spanne mit diesem vorherigen Maßstab. Unten läuft der aktuelle ATR weiter; ein späterer Referenzwert wäre ein anderer Vergleich. Bei EUR/USD beträgt ein Pip 0,0001. ATR ist ein Abstand, kein ausführbarer Stop und kein Geldrisikobudget.
TR[t] = max(High-Low, |High-prevClose|, |Low-prevClose|)
ATR14[13] = mean(TR[0:14])
ATR14[t] = (13*ATR14[t-1] + TR[t]) / 14
W / ATR_reference
Cost_share_percent = 100 * assumed_cost_pips / ATR_reference_pips
6. Behalten Sie den ersten Außenschluss auch bei Widerspruch
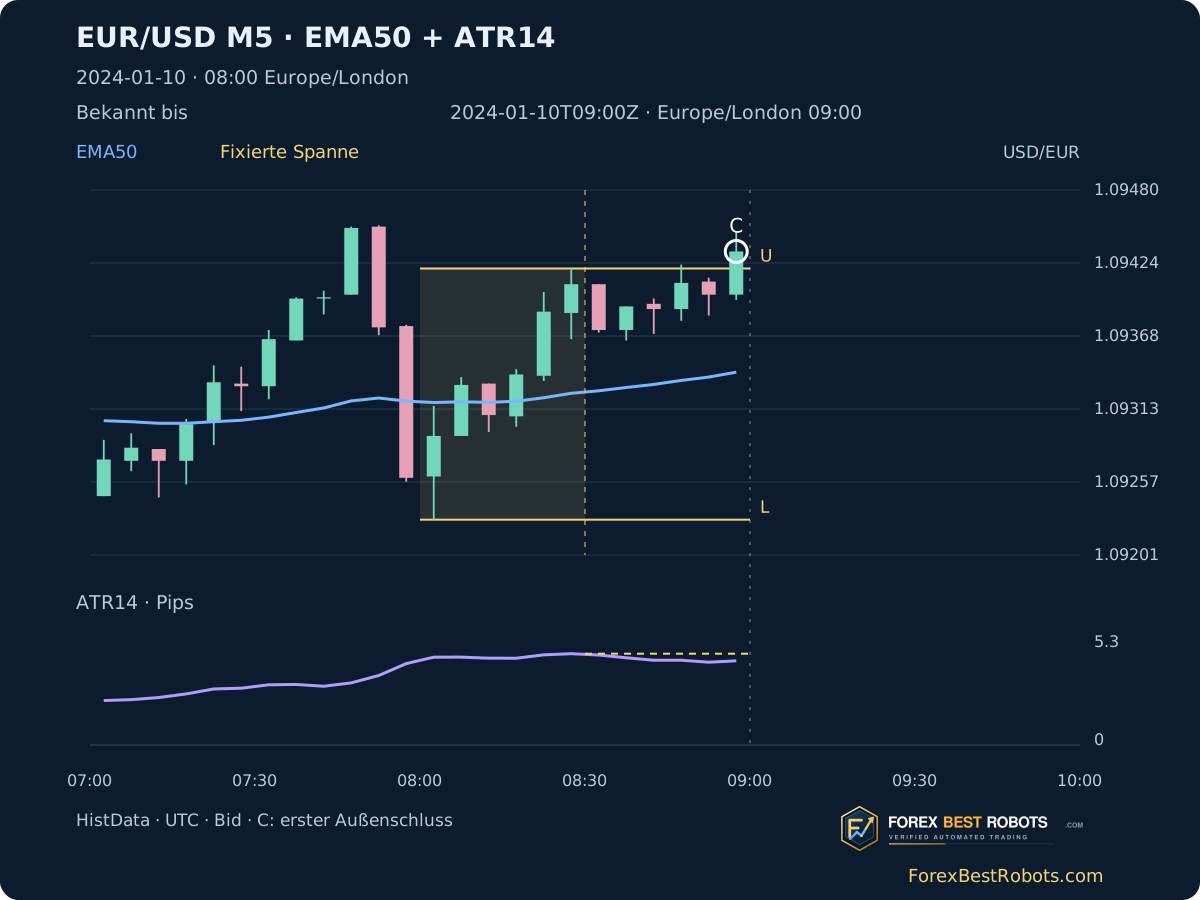
Prüfen Sie nach der Fixierung abgeschlossene M5-Schlusskurse bis zwei Stunden nach dem gewählten Beginn. Der erste strikt äußere Schluss erhält C. Widerspricht EMA, bleibt dieses Ereignis bestehen; ein später passender Ausbruch ersetzt es nicht. Ein unvollständiges Suchintervall macht die Bestimmung des ersten Ereignisses unsicher.
Die festen Beispiele sind die ersten oberen, unteren und EMA-widersprechenden Ereignisse ab 2024-01-08. Die Auswahl erfolgt chronologisch und nach Indikatorbedingungen, ohne spätere Rendite zu berücksichtigen. Wird der Informationsstand zurückgesetzt, verschwindet C bis zum tatsächlich bekannten bestätigenden Schluss.
7. Die Sitzung in Fünfminutenschritten aufdecken
Wählen Sie Datum, Zeitkonvention und Informationsstand. Vorherige/Nächste verschiebt ihn um fünf Minuten. Beispielschaltflächen öffnen feste historische Beobachtungen; die Spanne bleibt vorläufig, bis sie vollständig bekannt ist.
Historische Beispiele werden geladen…
Datiertes Beispiel öffnen
- Erster bekannter Außenschluss · UTC
- —
- EMA-Kontext beim ersten Schluss
- —
Goldene Grenzen sind vor der Fixierung vorläufig und danach fest. C markiert den ersten bekannten Außenschluss. Die goldene ATR-Referenz bleibt gleich; die violette Kurve folgt späteren abgeschlossenen Kerzen.
Auf kleinen Bildschirmen breite Charts oder Tabellen horizontal scrollen oder eine statische Grafik in voller Größe öffnen.
- Fixiertes Low / High · USD je EUR
- —
- ATR14 bei Fixierung
- —
- Breite der fixierten Spanne
- —
- Spannenbreite / fixierter ATR
- —
- Spannenbeginn · UTC / London
- —
- Fixierung · UTC / London
- —
Letzte sechs beobachtete abgeschlossene Kerzen
| M5-Beginn · UTC | Open | High | Low | Close | EMA50 | ATR14 · Pips | M1-Datensätze |
|---|
Kurse: 5 Nachkommastellen; EMA: 6; ATR in Pips: 4. Grenzen verwenden ganzzahlige Quellkurse, Kontextregeln die ungerundeten rekonstruierten Indikatorwerte.
8. Betrachten Sie Kosten und Ausführung getrennt vom Signal
Der Kostenwert ist eine Annahme für den vollständigen Handel in Pips. Die Karte zeigt ihn als Anteil des fixierten ATR. Änderungen bewegen weder Kerzen noch EMA, Grenzen oder C. Es werden keine Gewinne, Ziele, Trefferquoten oder Kontorenditen berechnet; der Wert ist kein gemessener historischer Spread.
Die Quelldaten enthalten Bid-OHLC, keine ausführbaren Ask-Kurse und keinen Tickverlauf. Ein Handelsmodell benötigt zusätzlich Einstiegszeit, passende Kursseite, Spread, Provision, Slippage, Schutz, Volumen und Ausstiege. ATR-Abstände müssen zu Struktur und ausführbaren Kursen passen; ein optimierter Stopmultiplikator wird hier nicht vorgegeben.
9. Vergleichen Sie den Filter mit einer unveränderten Basis
Vergleichen Sie in einer späteren Strategie dieselben ersten Ausbruchsereignisse mit und ohne EMA. Spanne, Quelle, Einstiegszeit, Ausstiege und Kosten bleiben gleich. Protokollieren Sie Ablehnungen ebenso wie Annahmen. Andernfalls könnte eine Verbesserung aus anderen Ausstiegen oder einer anderen Stichprobe stammen.
Legen Sie Perioden, Fristen und Vergleiche vor der Renditeberechnung fest. Zeigen Sie Tradezahl, Verluste und Drawdown neben Nettoergebnissen. Nachrichtenausschlüsse erfordern einen geprüften historischen Kalender. Dieser didaktische Explorer verwendet weder einen Nachrichtenfilter noch einen Rentabilitätstest.
10. Beachten Sie den Umfang der Rekonstruktion
Die Kurven entstehen aus HistData-Aufzeichnungen und tragen die Marke ForexBestRobots. Es sind echte historische Kurscharts, keine Screenshots eines Brokerterminals. Vergleichen Sie Feed, Zeitgrenzen, Startwerte und Glättung, bevor Sie identische Plattformwerte erwarten. Rundungen entscheiden nicht über den Ausbruch. Die Indikatoren verwenden auch teilweise erfasste Kerzen; ihre Minutenzahlen stehen in der Tabelle.
Der Explorer umfasst die in der Quelle vorhandenen Wochentage 2024 einschließlich unvollständiger Spannen. Er erklärt Informationszeitpunkt, feste Referenzen und Kontext. Ein erkannter Ausbruch, ein passender EMA oder eine enge Spanne allein belegt keinen profitablen Handelsvorteil.
Häufige Fragen
Sind Eröffnungsspanne und asiatische Spanne dasselbe?
Nein. Die eine entsteht nach einem festgelegten Beginn, die andere verwendet ein früheres Zeitfenster. Legen Sie Kerzen und Zeitzonen vor dem Test fest.
Zählt ein Docht außerhalb als erster Ausbruch?
Hier nicht. C benötigt einen abgeschlossenen Schluss strikt jenseits der fixierten Grenze. Ein Schluss genau auf U oder L genügt nicht.
Kann der spätere ATR die vorherige Spanne bewerten?
Das wäre ein anderer Vergleich. Hier wird der Referenz-ATR am Spannenende fixiert; spätere ATR-Werte werden getrennt dargestellt.
Warum ändert festes 08:00 UTC das Sommerbeispiel?
London stellt saisonal die Uhr um, UTC nicht. Während der britischen Sommerzeit entspricht 08:00 UTC der Londoner Uhrzeit 09:00.
Berechnet die Kostensteuerung Handelsgewinne neu?
Nein. Sie setzt einen angenommenen vollständigen Kostenbetrag in Pips ins Verhältnis zum Referenz-ATR. Einstieg, Ausstieg und Rendite werden nicht simuliert.
Macht EMA-Übereinstimmung den Ausbruch verlässlich?
Sie erfüllt lediglich die genannte Kontextbedingung. Ihr zusätzlicher Nutzen muss mit einer separat festgelegten Basisvariante nach Kosten geprüft werden.
Daten, Zeitangaben und Reproduzierbarkeit
Quelle: HistData EUR/USD ASCII-M1-Archive für 2023 und 2024. Der übernommene Zeitraum beginnt am 2023-12-01 um 00:00 UTC; die letzte aufgezeichnete Minute ist 2024-12-31 21:58 UTC. Enthalten sind 401.310 M1-Datensätze und 80.721 beobachtete M5-Kerzen einschließlich Initialisierung. Archivprüfsummen und Aggregationsregeln stehen im Methodenpaket.
Für 2024 liegen Aufzeichnungen an 262 Wochentagen vor. Zwei Zeitkonventionen ergeben 524 Spannenbeobachtungen, davon 520 mit vollständiger Referenz aus sechs Kerzen. Dies sind Beobachtungen, keine Trades. Der Download enthält unvollständige Fälle, Minutenzahlen, beide Uhren und die Verfügbarkeit des ersten Ereignisses. Fehlende Kurse werden nicht interpoliert.
- M5-Kerzen, EMA50 und ATR14 (ZIP)
- Sitzungsbeobachtungen und Verfügbarkeitszeiten (CSV)
- Daten, feste Methode und eigenständige Wiedergabe (ZIP)