

Eine Bandberührung beschreibt eine relative Position. Ein schmales Band beschreibt Streuung in einem gewählten Fenster. Beides liefert allein keinen Auftrag. Dieser Leitfaden berechnet die Bänder aus offengelegten Schlusskursen, trennt Position von Breite und erklärt die Wirkung des rollenden Fensters.
1. Benennen Sie die drei Bänder und ihre Aussage
Nennen Sie das Mittelband M, das obere U und das untere L. Traditionelle Bollinger-Bänder liegen um eine gewählte Anzahl von Standardabweichungen über und unter einem einfachen Durchschnitt. Hoch und tief beziehen sich auf diese Berechnung, nicht auf einen absolut teuren oder billigen Markt.
Die Berechnung nutzt vergangene Preise einschließlich der aktuellen Beobachtung. Eine obere Berührung ist kein automatisches SELL und eine untere kein automatisches BUY. Die eigenen Beispiele erklären Aufbau und Interpretation; sie zeigen keine Handelsleistung.
2. Legen Sie die 20/2-Eingaben fest
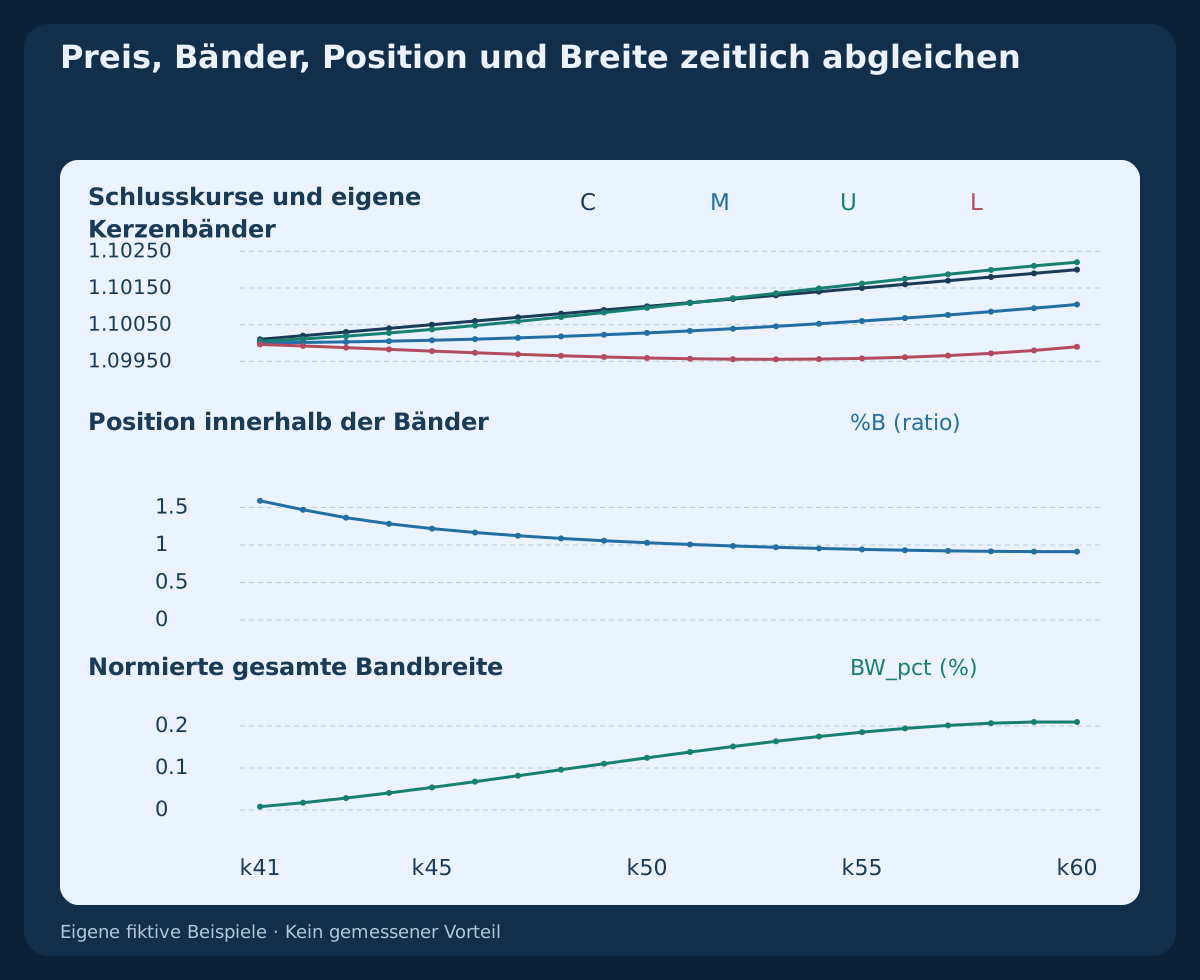
Die Referenz ist 20 / 2: zwanzig Beobachtungen für Durchschnitt und Streuung, mit zwei Standardabweichungen je Seite. Der angewandte Preis ist Close. Auf H1 sind zwanzig Perioden zwanzig Kerzen, keine Kalendertage. Verwenden Sie eine unverschobene Darstellung und dokumentieren Sie tatsächliches Symbol und Kursquelle.
Der Multiplikator ist weder Prozentsatz noch Wahrscheinlichkeit. Zwei Standardabweichungen begründen keine 95-prozentige Chance, dass ein künftiger Preis innerhalb bleibt. Rollende, überlappende Marktdaten geben diese Verteilungsgarantie nicht. Standardwerte sind Ausgangsspezifikationen, kein Rentabilitätsnachweis.
3. Berechnen Sie die Populationsstreuung desselben Fensters
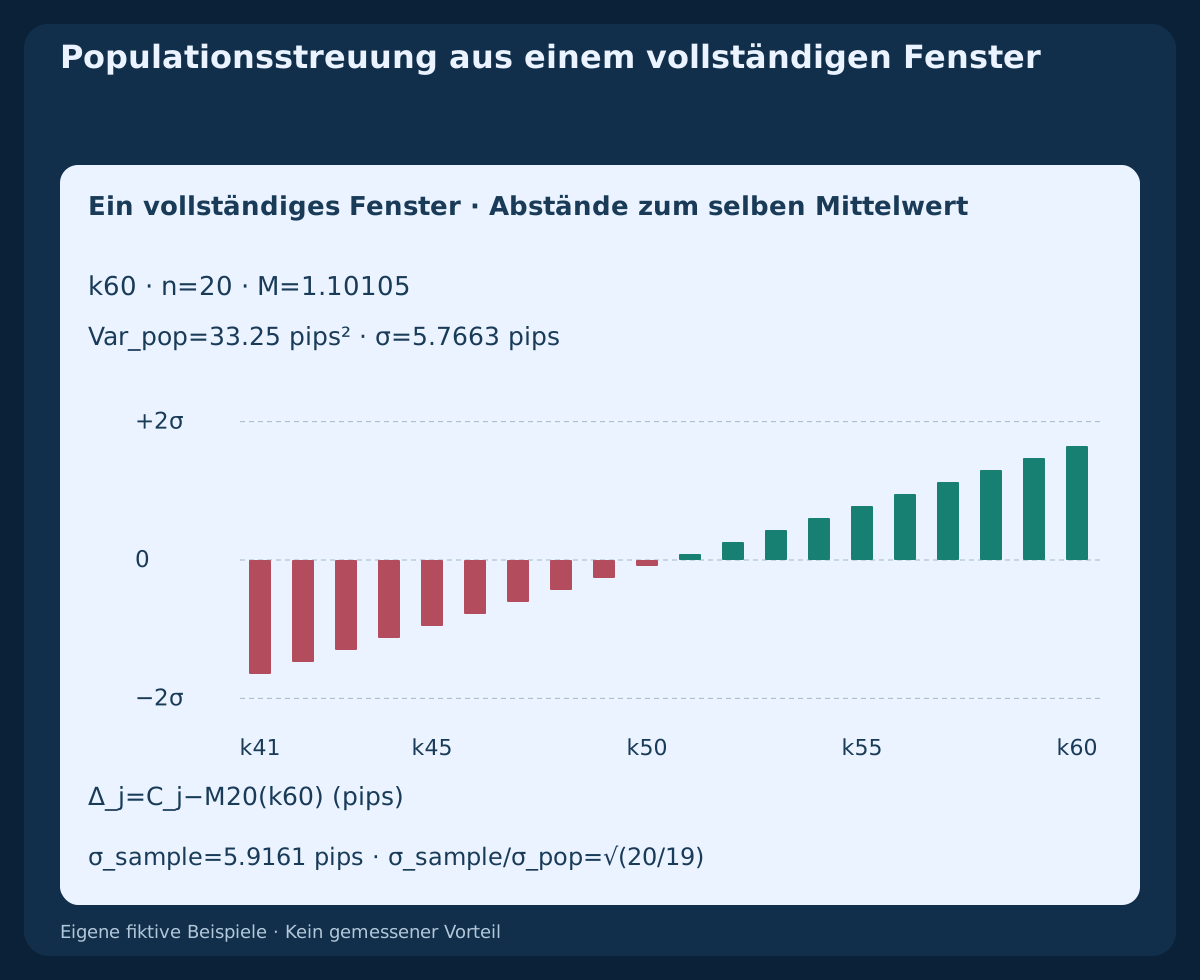
Für die n Schlusskurse bis k gelten M(k)=ΣC_j/n, Var_pop(k)=Σ(C_j−M(k))²/n und σ(k)=√Var_pop(k). Jede Abweichung im Fenster bezieht sich auf denselben aktuellen Fenstermittelwert. Bei nullbasierter Zählung liegt die erste vollständige Zwanzigerreferenz bei k19; vorherige Zeilen sind nicht verfügbar.
Division durch n−1 ergibt dagegen Stichprobenvarianz und andere Außenbänder. Für dieselben zwanzig Kurse gilt σ_sample=σ_pop×√(20/19). Die Datei führt diesen Vergleich separat; ihre Bänder verwenden Populationsstreuung. Ein vollständiges konstantes Fenster hat ein gültiges σ=0. Das unterscheidet sich von unzureichender Historie.
4. Lesen Sie %B als Position, auch außerhalb
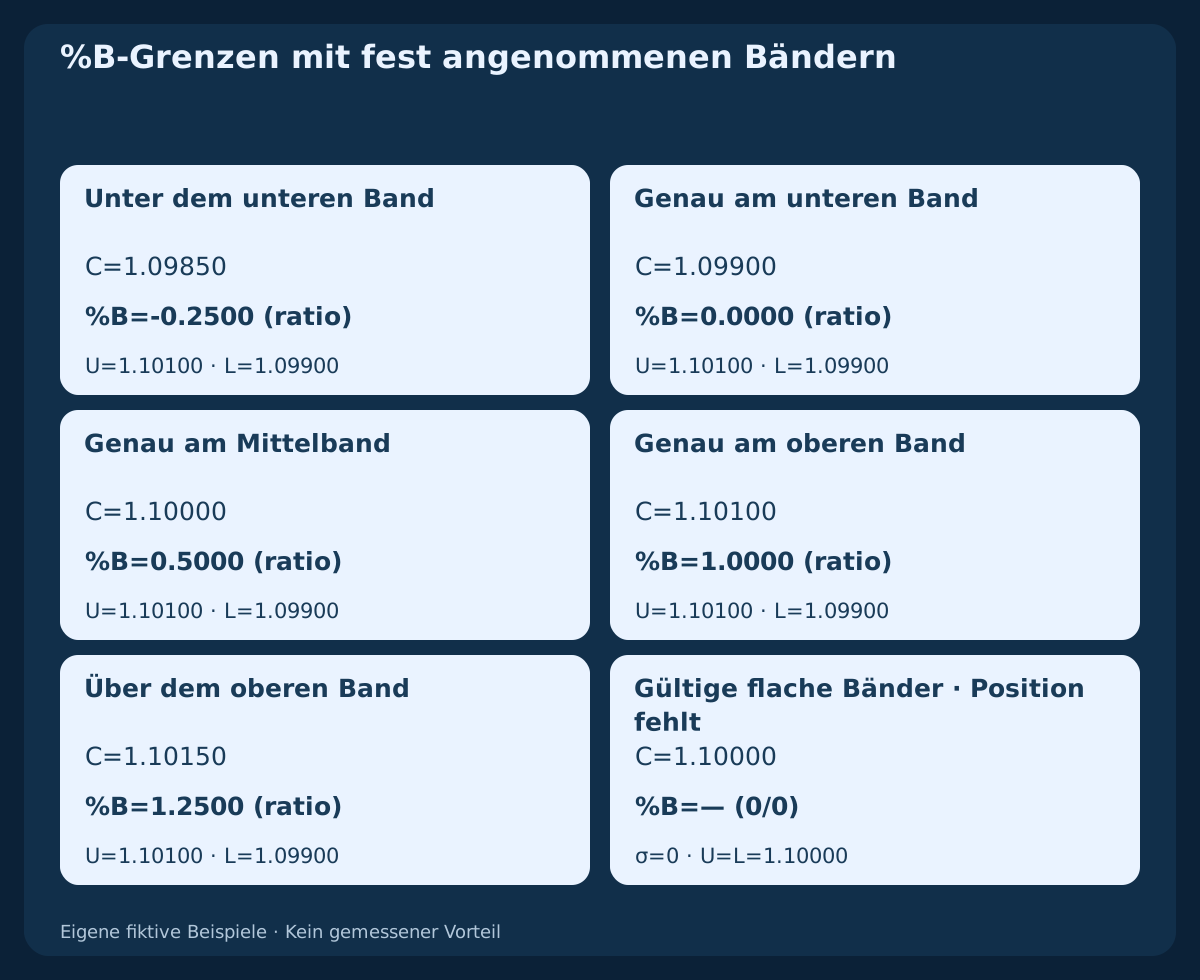
Definieren Sie %B(k)=(C(k)−L(k))/(U(k)−L(k)). Bei symmetrischen Bändern mit positiver Breite markieren 0, 0.5 und 1 unteres, mittleres und oberes Band. %B<0 und %B>1 sind zulässig: Der Preis liegt außerhalb, ohne Rechenfehler. Die separate Geometrie-CSV zeigt diese Grenzen.
Wir veröffentlichen die Verhältnisskala; manche Anzeigen multiplizieren sie mit hundert. Benennen Sie die Skala, statt sie aus dem Prozentzeichen abzuleiten. Bei U=L wird der Ausdruck unseres flachen Fensters zu 0/0 und bleibt nicht verfügbar. Wir setzen keinen neutralen Ersatz ein. Andere Implementierungen brauchen eine dokumentierte Ersatzwertregel.
5. Trennen Sie absolute Breite, Verhältnis und Prozent
Es gelten W=U−L, BW_ratio=W/M und BW_pct=100×BW_ratio. Für die Normierung verlangt diese Referenz M>0. Am konstruierten Wechsel-Endpunkt bezeichnet BW_ratio≈0.00036298 dieselbe Breite wie BW_pct≈0.036298%. Ein Faktor hundert in der Anzeige bedeutet keine andere Volatilität.
Bei positivem Mittelband und flachen Bändern ist BW_pct=0 gültig, obwohl %B fehlt. Ein nullwertiges oder negatives Mittelband liegt außerhalb dieser Konvention für positive Forex-Preise. Außerdem kann %BandWidth eine eigene Normierung innerhalb der historischen Breitenspanne bezeichnen. Das ist nicht automatisch die Multiplikation mit hundert. Prüfen Sie die Formel.
6. Unterscheiden Sie gleiche Position und gleichen Pip-Abstand
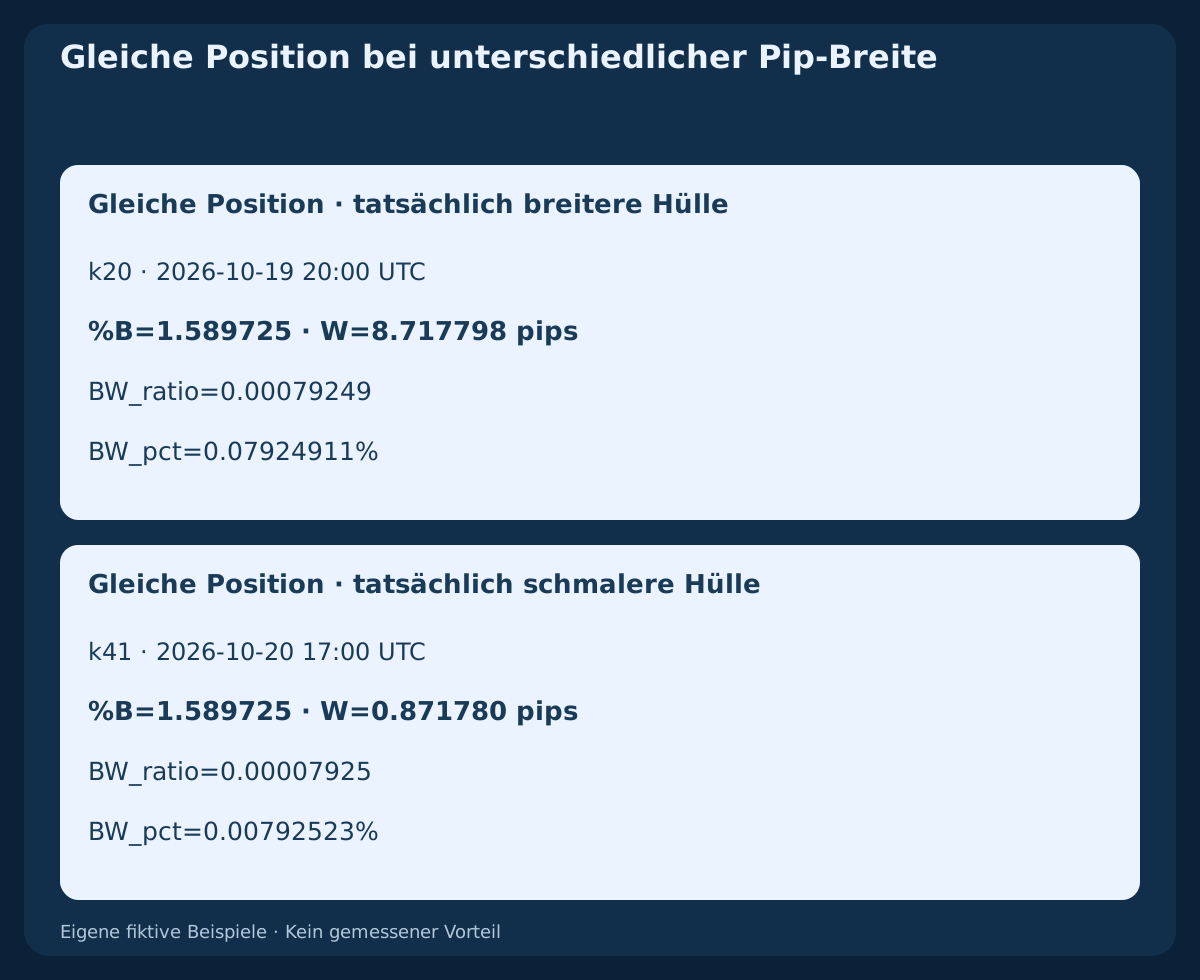
Der erste Ausreißer bei k20 und der erste Anstieg nach dem Neustart bei k41 haben beide %B≈1.589725. Die vollständigen Außenbandbreiten betragen W≈8.717798 pips und W≈0.871780 pips. Für EURUSD gilt hier 1 pip=0.0001. Die Position stimmt überein, die tatsächliche Breite unterscheidet sich um das Zehnfache.
Gleiches %B bedeutet daher nicht gleichen Stop-Abstand, Spreadanteil, Risikobetrag oder Lots. BandWidth teilt Breite durch Mittelband; es ist weder ATR noch Renditevolatilität oder eine universelle Grenze für Paare und Sitzungen. Bewahren Sie Preis-, Pip- und Verhältniseinheiten beim Kostenvergleich.
7. Trennen Sie Zustand und neue Kreuzung am Schluss
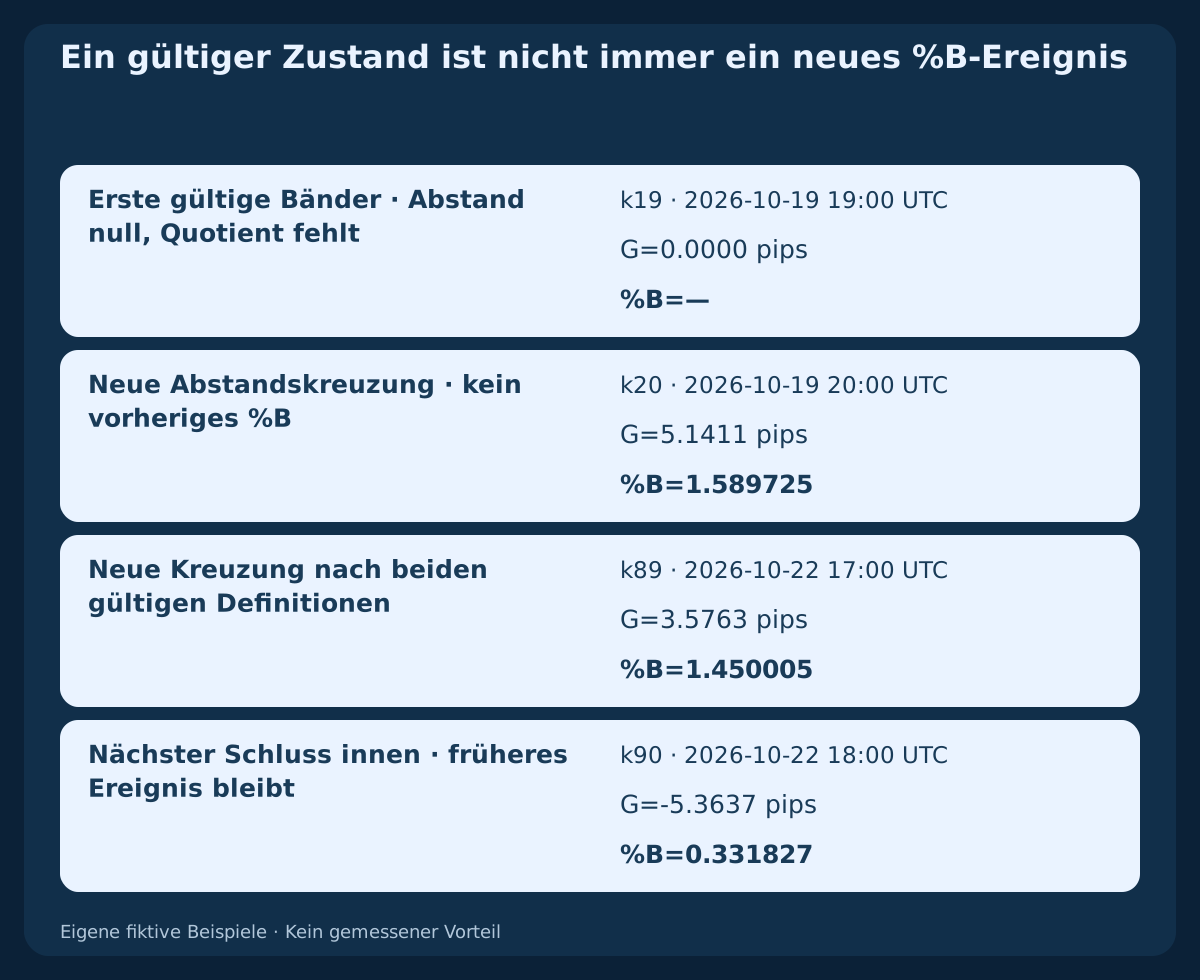
Für einen oberen Schluss definieren Sie G(k)=C(k)−U(k). Eine neue strikte Kreuzung ist G(k−1)≤0 AND G(k)>0. Jede Beobachtung nutzt ihr eigenes zeitgleiches Band. Aktuelle Gleichheit ist kein strikt äußerer Schluss; fortgesetztes Darüberbleiben ist ein Zustand. Der Vergleich mit einem früher eingefrorenen Band ist eine andere, ausdrücklich zu benennende Regel.
Sind beide Breiten positiv, lautet das entsprechende Positionsereignis %B(k−1)≤1 AND %B(k)>1. Bei k19 ist G gültig null, %B aber nicht verfügbar. Deshalb ist k20 eine gültige Kreuzung des Preisabstands ohne vorheriges %B für die normierte Variante. Bei k89 gelten beide Definitionen; k90 liegt strikt innen. Kein Ereignis erteilt allein einen Auftrag oder eine Erlaubnis zum erneuten Einstieg.
8. Erklären Sie herausfallende Daten vor einer Verengung
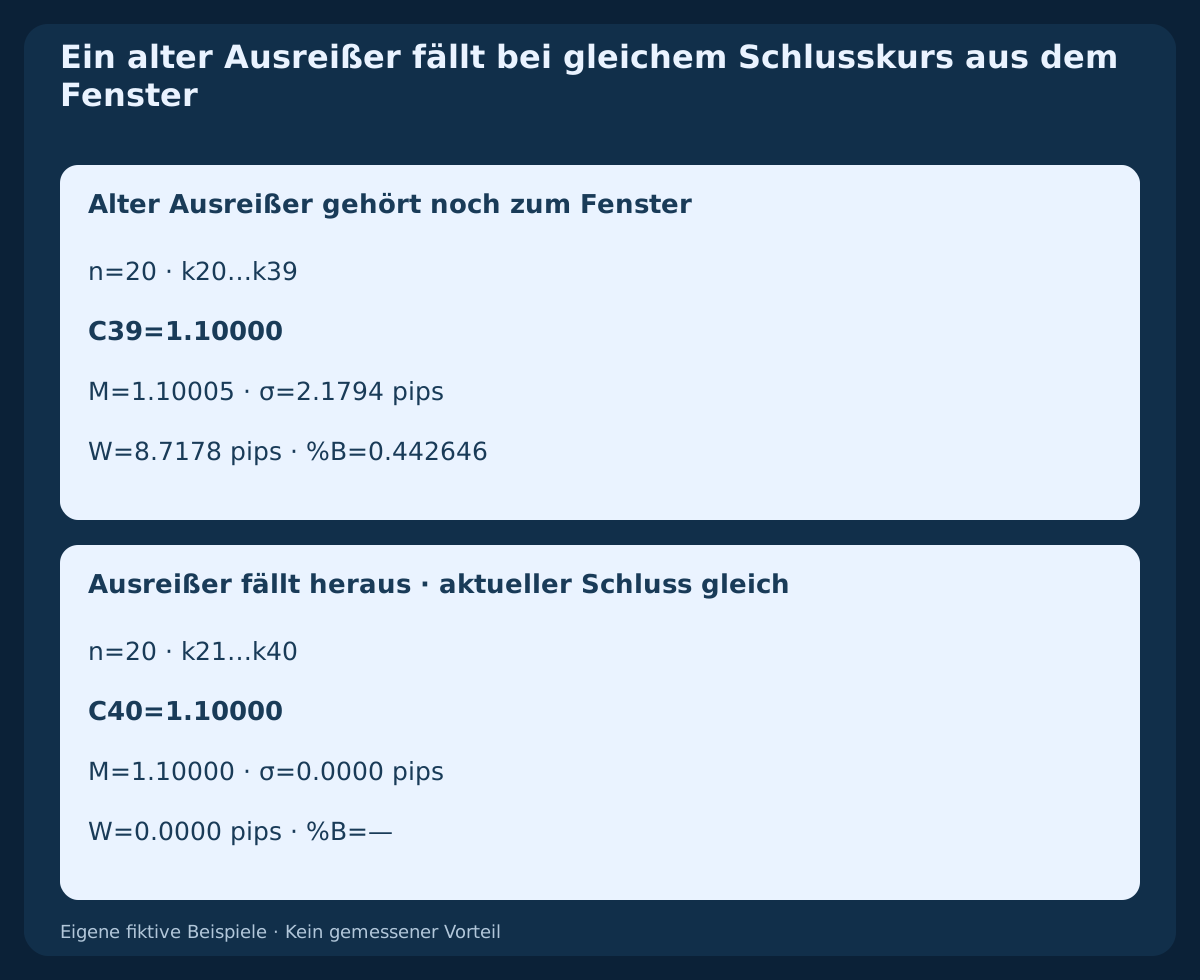
Vergleichen Sie k39 und k40: C39=C40=1.10000. Der einzelne Ausreißer bei k20 liegt zunächst in k20…k39 und fällt danach aus k21…k40. Das zweite Fenster ist vollständig flach. Die Bänder fallen zusammen, obwohl sich der letzte Schlusskurs nicht ändert.
Diese Änderung des endlichen Fensters zeigt weder eine künftige Gelegenheit noch eine Umkehr oder den Zeitpunkt neuer Aktivität. Auch geordnetes Driften kann Preisniveau-Streuung erhöhen. Gemessen werden Schlusskursabstände zum Mittelwert, keine Intrakerzen-Spanne und keine nachgewiesene Preisbeschleunigung.
9. Lesen Sie Seitwärts- und Trendkontext ohne automatischen Gegentrade
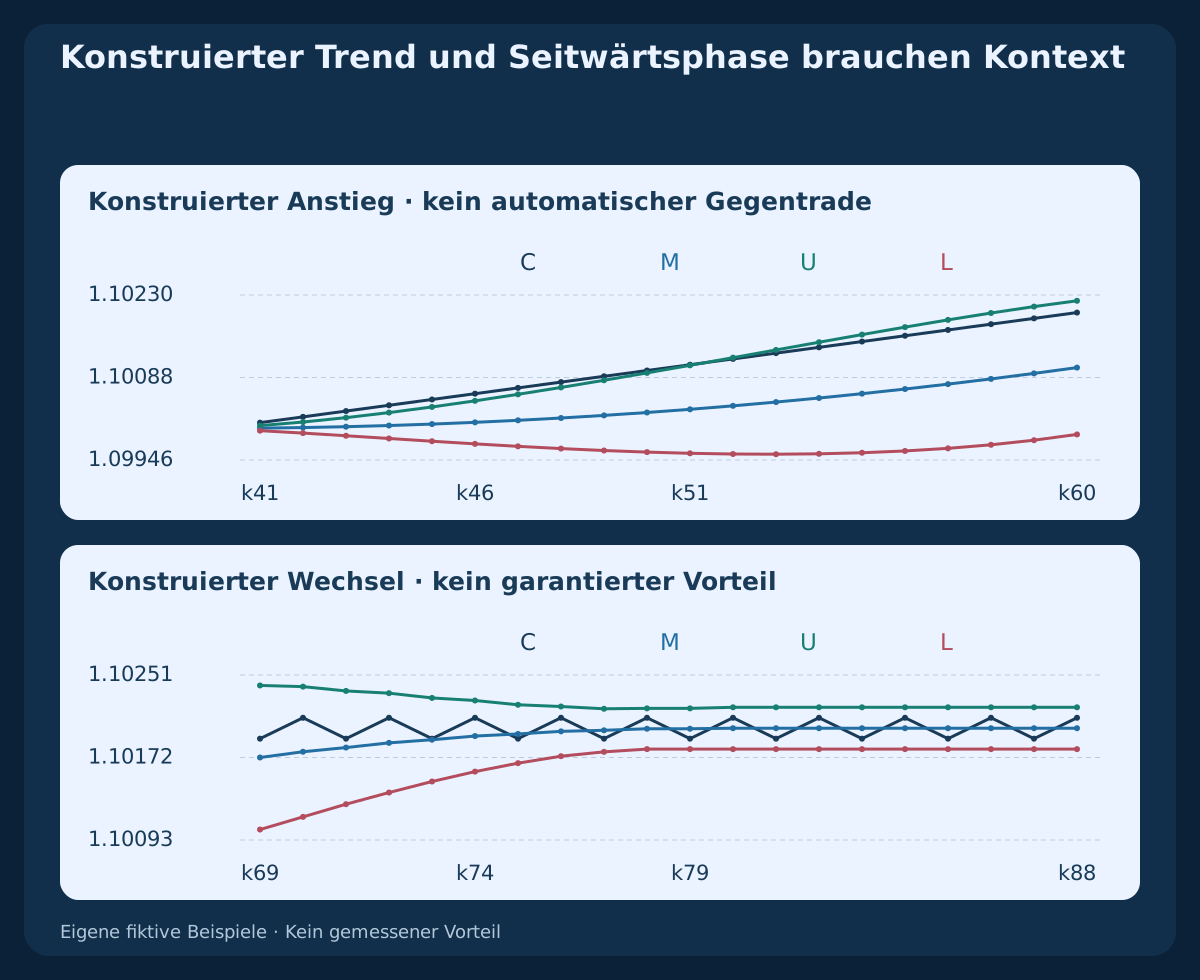
Der konstruierte Anstieg k41–k60 und der wechselnde Abschnitt k69–k88 beantworten unterschiedliche visuelle Fragen. Im Anstieg schließen k41–k51 über ihren eigenen oberen Bändern; anschließend steigt der Preis weiter, während seine relative Position nach innen kommt. Wiederholte obere Beobachtungen passen zu Fortsetzung, erneuern aber keinen Einstieg.
Der wechselnde Abschnitt ist absichtlich konstruiert, kein mit Brokerdaten geprüfter Regimeklassifikator. Seine frühen Fenster enthalten noch Schlusskurse des vorigen Anstiegs. Eine schmale oder scheinbar waagerechte Hülle garantiert nicht, dass der nächste Rand hält. Definieren Sie Kontext anhand vorher verfügbarer Information, nicht nach Kenntnis des Ergebnisses.
10. Definieren Sie schmal relativ zu früheren gültigen Breiten
Ein striktes Lehrbeispiel ist BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1)). Der aktuelle Wert gehört nicht zur Referenzmenge; alle 10 vorherigen und der aktuelle müssen vorliegen. Gleichheit mit dem früheren Minimum ist kein neues striktes Tief. Ein fortgesetzter niedriger Zustand ist nicht bei jeder Kerze ein neuer Rekord.
Dieser kurze Vergleich implementiert keine Squeeze-Konvention mit 125 Perioden. Bei k40 erreicht die Breite ein neues relatives Tief, während %B fehlt. Eine Breitenbedingung kann den fehlenden Quotienten nicht reparieren. Verengung nennt weder Richtung noch Zeitpunkt; spätere Ausweitung macht die frühere Beobachtung nicht rückwirkend handelbar.
11. Ändern Sie Fenster und Multiplikator getrennt
Die Haupt-CSV vergleicht 20 / 2 mit 10 / 2 und 20 / 3. Das kurze Modell beginnt bei k9; alle drei haben über k19–k90 vollständige Fenster. Positionsquotienten sind nur bei jeweils positiver erforderlicher Breite vergleichbar. Eine Längenänderung verändert Durchschnitt und Streuung. Nur den Multiplikator zu ändern erhält beide und dehnt dieselbe Hülle.
Bei drei statt zwei Abweichungen steigen absolute und normierte Breite um den Faktor 1.5; bei positiver Breite gilt %B_3=0.5+(%B_2−0.5)×2/3. Diese Algebra bestimmt keine optimale Einstellung. Vergleichen Sie vollständige Regeln auf derselben gültigen Stichprobe bei konsistenter Ausführung und denselben Ausstiegen, bevor seltenere oder spätere Beobachtungen als Vorteil gelten.
12. Trennen Sie MT4-Pufferzeit und Anzeigeverschiebung
Ein Referenzaufruf ist iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1). Fordern Sie MODE_UPPER und MODE_LOWER mit gleichen Eingaben an. Hier vermeidet bands_shift=0 eine Darstellungsverschiebung; shift=1 wählt die letzte abgeschlossene Kerze, sobald die nächste und die Daten vorhanden sind.
Ein Abruf mit shift=0 liest eine laufende Kerze und kann sich intrabar ändern. Die Anzeigeverschiebung ist eine andere Einstellung und liefert keine Zukunftsdaten. Prüfen Sie Historie und tatsächliche Brokersymbole. Ein Fehler oder fehlender Puffer ist kein gültiges flaches Fenster. Stimmen Sie Preis, Zeiten und Lücken ab. Das Beispiel zertifiziert keine Terminalgleichheit.
13. Trennen Sie Beobachtung und ausführbares BUY-Budget
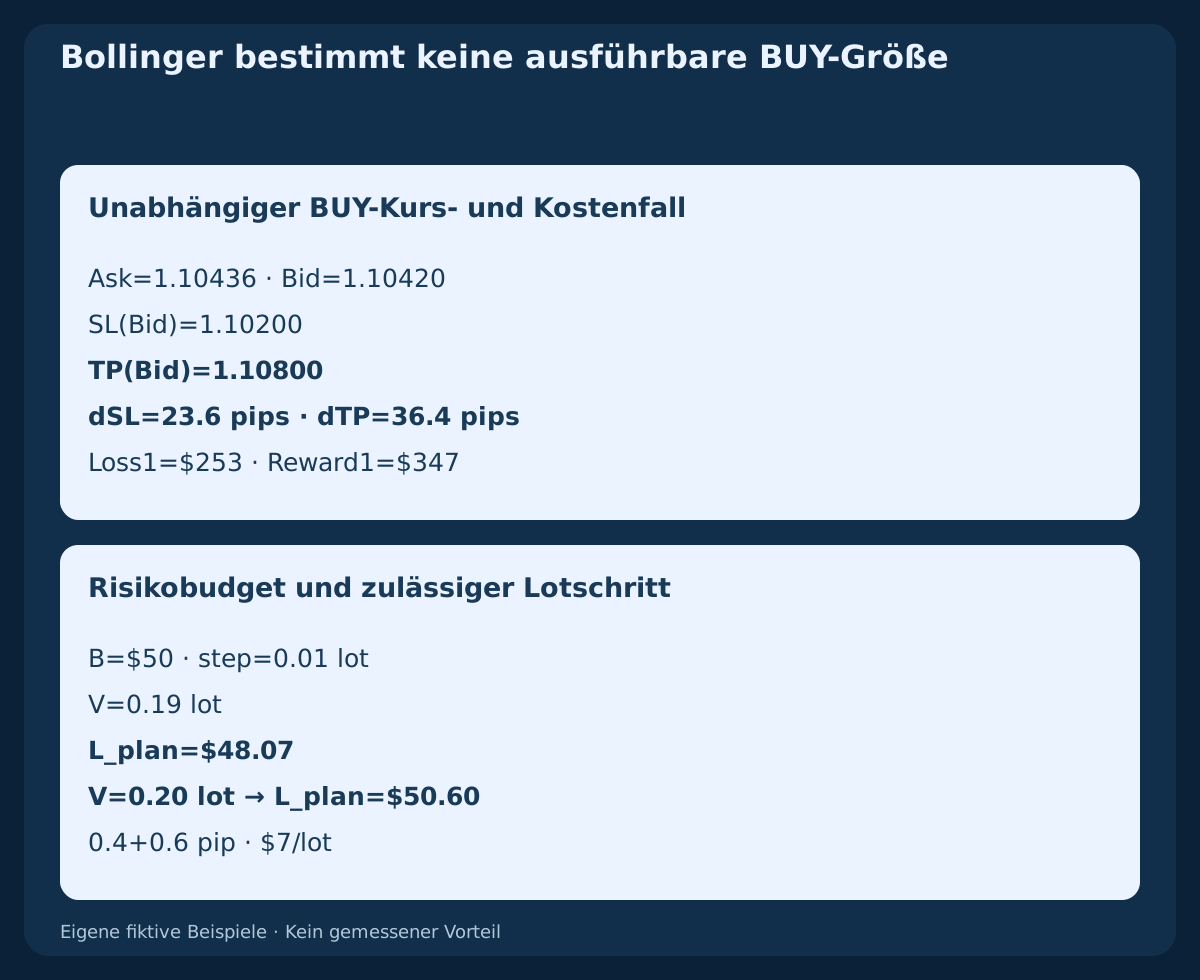
Betrachten Sie eine unabhängige fiktive BUY-Rechnung: Ask=1.10436, Bid=1.10420, SL(Bid)=1.10200 und TP(Bid)=1.10800. Ein Kauf eröffnet zum Ask, seine Schutzmarken verwenden Bid. Der Stop-Abstand beträgt 23.6 pips, der Zielabstand 36.4 pips. Das ist kein Trade aus der Schlusskursreihe ohne historische Ask- oder Ausführungspfade.
Angenommen sind $10/pip/lot, Hin-und-zurück-Kommission $7/lot, getrennte ungünstige Reserven a_entry=0.4 pip; a_exit=0.6 pip und null Finanzierung. Dann gelten Loss1=(23.6+1)×10+7=$253 und Reward1=(36.4−1)×10−7=$347. Ein Budget $50 mit einer Schrittweite von 0.01-lot erlaubt 0.19 lot mit geplantem Verlust $48.07; 0.20 lot würde $50.60 riskieren. Die Abstände berücksichtigen die richtigen Kursseiten bereits: Spread nicht nochmals addieren. Prüfen Sie Tarife, Margin und tatsächliche Fills; die Reserve begrenzt den realen Verlust nicht.
14. Bewerten Sie vollständige Regeln statt Bandformen
Legen Sie vor dem Test Quelle, Populationskonvention, Verschiebung, Einheiten, Verfügbarkeit und Ereignis fest. Benennen Sie eingefrorene Referenz, vorherigen Kontext und Verfall. Ergänzen Sie Auftragszeit, Einstieg, Storno, Stop, Ziel, Größe, Ausstieg und unsichere Aufträge. Ein abgeschlossenes Signal garantiert keinen Fill zum selben Schlusskurs.
Vergleichen Sie die Basis mit und ohne jeden Zusatzfilter bei identischen Ausführungsannahmen. Bänder, %B und BandWidth verwenden dieselben Preise; Übereinstimmung macht sie nicht unabhängig. Reservieren Sie Bewertungsdaten, protokollieren Sie Parameterläufe und berichten Sie Kosten, Umfang, Drawdown und Unsicherheit. Ausgewählte Bilder beweisen keinen künftigen Vorteil.
15. Reproduzieren Sie die Originaldaten und ihre Grenzen
Die Haupt-CSV enthält 91 fiktive EURUSD-H1-Bid-Schlusskurse ab 2026-10-19 00:00 UTC, beginnend mit 1.10000. Enthalten sind Referenz, beide Parametervergleiche und getrennt benannte Stichprobenstreuung. Die zweite CSV enthält unabhängige angenommene Bandgeometrien samt Nullbreite, keine Beobachtungen aus dieser Kursreihe.
Durchschnitte und Varianzen verwenden exakte rationale Arithmetik; Wurzeln und Folgewerte achtzigstellige Decimal-Rechnung vor dem gerundeten Export. Tabellenpreise haben fünf Dezimalstellen, Ereignisse verwenden volle Präzision. Brokerkerzen, Hochs/Tiefs, Intrabarwege, historische Ask-Werte oder Aufträge fehlen. Historischer Backtest, gemessene Genauigkeit oder rentable Einstellungen werden nicht behauptet.
91 fiktive H1-Schlusskurse und Bollinger-Parametervergleiche herunterladen (CSV)
Sechs unabhängige %B-Grenz- und Nullbreitenfälle herunterladen (CSV)
| Index | UTC-Schluss | Bid-Schluss | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. Behalten Sie eine praktische Leseliste
Bestimmen Sie Instrument, Feed, Kerzenlänge, Preis, Fenster, Multiplikator, Divisor, Verschiebung, Einheiten und Historie. Benennen Sie dann die Beobachtung: Position, Breite, Zustand, neue Kreuzung oder unabhängig definierten Kontext. Fehlende notwendige Daten bleiben eine Grenze, kein erfundener Wert.
Erst eine eigene vollständige Handelsspezifikation verbindet diese Lesart mit Einstieg, Schutz, Größe und Ausstieg. Verwandte Artikel verwenden eigene Regeln. Halten Sie die Referenz fest, wenn Sie zusätzliche Bestätigung, Verzögerung und Kosten prüfen, statt einen Nutzen weiterer Indikatoren vorauszusetzen.
Häufige Fragen
Was bedeutet Bollinger 20/2?
Zwanzig Kerzen für einfachen Durchschnitt und Populationsstreuung sowie zwei Standardabweichungen je Seite. Auf H1 sind es Kerzen, keine Tage. Preis und Verschiebung gehören dazu; Standardwerte garantieren keinen Gewinn.
Bedeutet eine Bandberührung kaufen oder verkaufen?
Nein. Sie beschreibt relative Position. Preise können am Band oder darüber hinaus weiterlaufen. Einstieg, Ungültigkeit, Schutz, Größe und Ausstieg verlangen eine gesonderte vollständige Regel.
Darf %B negativ oder größer als eins sein?
Ja. Null ist auf der Verhältnisskala das untere Band, eins das obere. 1.25 liegt ein Viertel der gesamten Breite über dem oberen Band. Bei Nullbreite bleibt der Quotient hier nicht verfügbar.
Warum unterscheiden sich BandWidth-Anzeigen um hundert?
Breite geteilt durch Mittelband ist ein Verhältnis; mal hundert ist derselbe Wert in Prozent. Prüfen Sie Formel und Einheiten. Eine historische Spannennormierung namens %BandWidth kann ein anderer Indikator sein.
Sind geschlossene Puffer und verschobene Bänder gleich?
Nein. Puffer-Shift wählt die Beobachtung, Anzeigeverschiebung deren optische Ausrichtung. Hier werden null Verschiebung und die letzte abgeschlossene Beobachtung nach Datenverfügbarkeit verwendet. Beides liefert keine Zukunftspreise.
Garantieren zwei Standardabweichungen 95% innerhalb?
Nein. Die Konstruktion allein gibt keine feste Zukunftswahrscheinlichkeit. Marktverteilung, rollende Abhängigkeit und Kontext zählen. Die fiktiven Beispiele schätzen weder Abdeckung noch Handelsleistung.
Quellen und Untersuchungshinweise
Primärquellen belegen traditionelle Konstruktion, Eingaben, Darstellungszeit und Definitionen. Kursreihe, Geometrien, Parametervergleiche, Verfügbarkeit und BUY-Rechnung sind eigene Lehrkonstruktionen. Keine Zertifizierung von Plattformgleichheit oder Handelsleistung.
Bollinger-Leitfaden zu Lehrzwecken. Fiktive Schlusskurse, unabhängige angenommene Geometrien und gesonderte Kosten; keine Brokeraufträge, historischen Backtests oder gemessenen Gewinne.