

Una ruptura, unas bandas estrechas y un ADX elevado describen fenómenos distintos. Con velas EUR/USD M5 reales, este tutorial separa lo conocido antes de Londres, en el primer cierre exterior y cuando se alcanza un umbral de ADX.
1. Separa dirección, compresión y fuerza
El rango de referencia abarca los primeros 30 minutos desde las 08:00 Europe/London. Un cierre posterior sobre el máximo es una observación alcista; bajo el mínimo, bajista. Las bandas de Bollinger se desplazan: cruzarlas no equivale a romper este rango fijo.
2. Fija el reloj de la sesión antes de leer indicadores
Construye [08:00,08:30) en la hora de Londres de cada fecha: 08:00 UTC en invierno y 07:00 UTC en verano. Cada una de las seis velas requiere cinco registros M1. Un intervalo ausente impide completar la referencia; no se inventan velas planas.
Tras fijar los límites, observa cierres M5 hasta dos horas después del inicio. La igualdad con un límite no cuenta. Conserva el primer cierre exterior, C, aunque su ADX sea bajo; no lo sustituyas por una ruptura posterior más conveniente.
3. Calcula Bollinger 20/2 e identifica las unidades
La línea central es la media de los últimos 20 cierres completos. Las bandas quedan a dos desviaciones estándar poblacionales, con divisor 20. Aquí BandWidth = 100 × (banda superior − inferior) / central, expresado en porcentaje.
Un 0,10% indica anchura relativa al precio medio. No es %B, la posición dentro de las bandas, ni un rango percentil. Los parámetros 20/2 se declaran como valores predeterminados, no como una optimización para estas sesiones.
Middle = mean(last 20 completed Close)
SD = sqrt(sum((Close-Middle)^2) / 20)
Upper / Lower = Middle +/- 2*SD
BandWidth_percent = 100*(Upper-Lower)/Middle
4. Fija la comparación previa antes de formar el rango
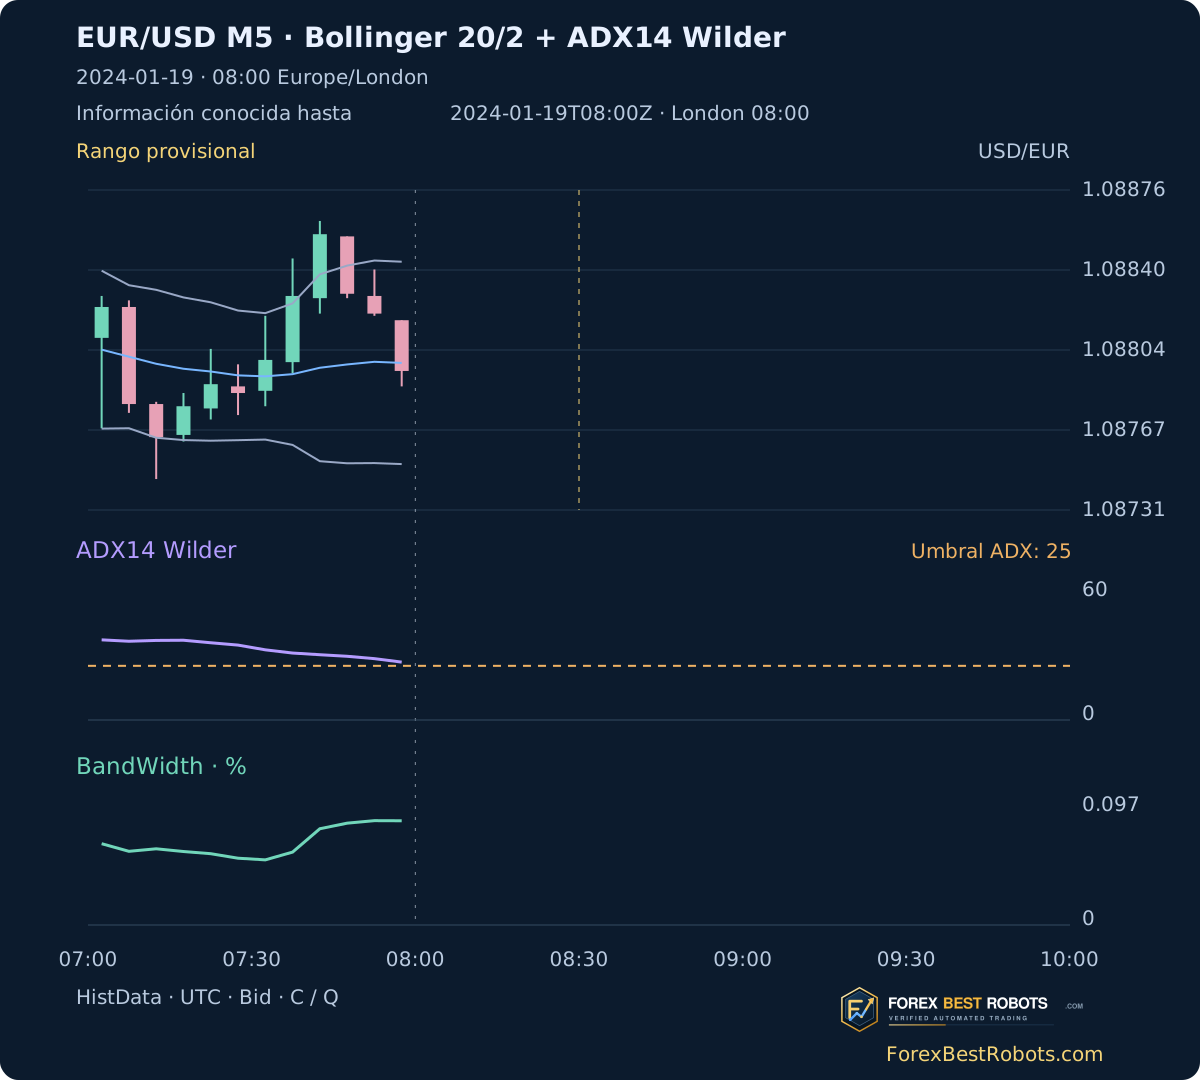
La referencia procede de la vela M5 que termina exactamente al inicio de la sesión. Compara su BandWidth con las 124 lecturas anteriores. Es un mínimo de 125 observaciones si no supera ninguna; los empates cuentan. Se conoce antes de la primera vela del rango.
El explorador exige 144 velas M5 consecutivas y completas para cubrir todas las ventanas de 20 cierres. Solo 12 de las 262 fechas cumplen esa condición; ninguna de esas 12 marca un nuevo mínimo de 125 observaciones al inicio. Las otras 250 son desconocidas, no casos sin compresión. El 2024-01-19 la referencia es 0,08432%, superior al mínimo previo de 0,02924%.
5. Utiliza ADX14 de Wilder sin atribuirle dirección
El DM positivo conserva la subida positiva del máximo solo si supera la bajada del mínimo; el DM negativo conserva esa bajada positiva solo si supera la subida. En caso de empate, ambos valen cero. True Range incluye máximo − mínimo y distancias al cierre anterior.
Suaviza TR y ambos DM con la recurrencia de Wilder, calcula +DI y −DI y suaviza DX para obtener ADX. Aquí las medias iniciales usan las transiciones 1–14 y el primer ADX usa DX 14–27. El cálculo continúa desde diciembre, sin reinicio diario. Un umbral ADX no indica compra o venta ni demuestra continuidad futura.
up = High-prevHigh; down = prevLow-Low
+DM = up if up>0 and up>down else 0
-DM = down if down>0 and down>up else 0
TR = max(High-Low, |High-prevClose|, |Low-prevClose|)
WilderRMA = (13*previous + current)/14
+DI = 100*RMA(+DM)/RMA(TR)
-DI = 100*RMA(-DM)/RMA(TR)
DX = 100*abs(+DI-(-DI))/(+DI+(-DI))
ADX14 = WilderRMA(DX)
6. Separa la hora del primer cierre y la del umbral
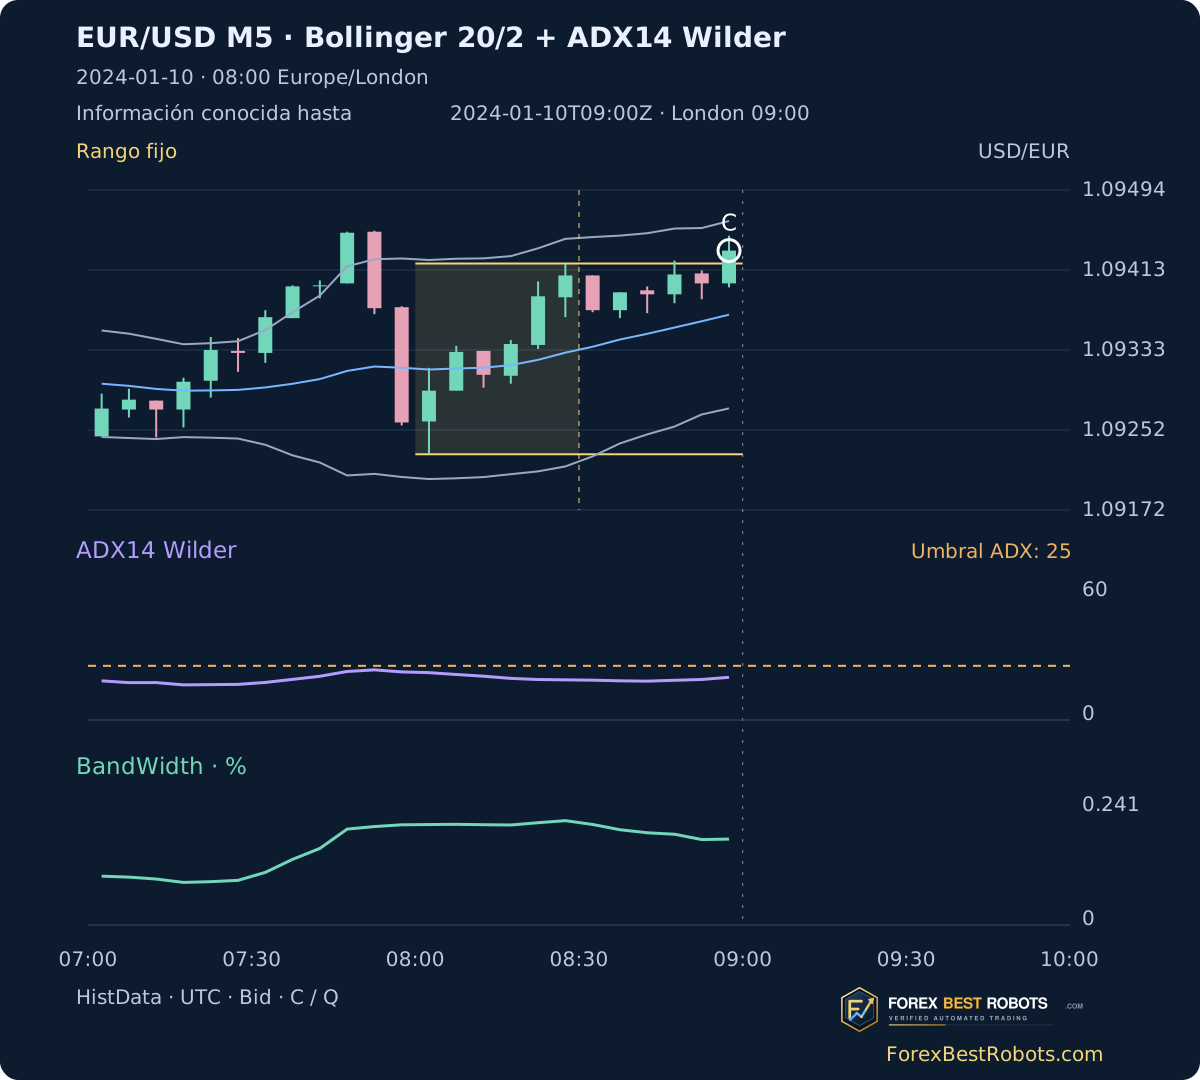
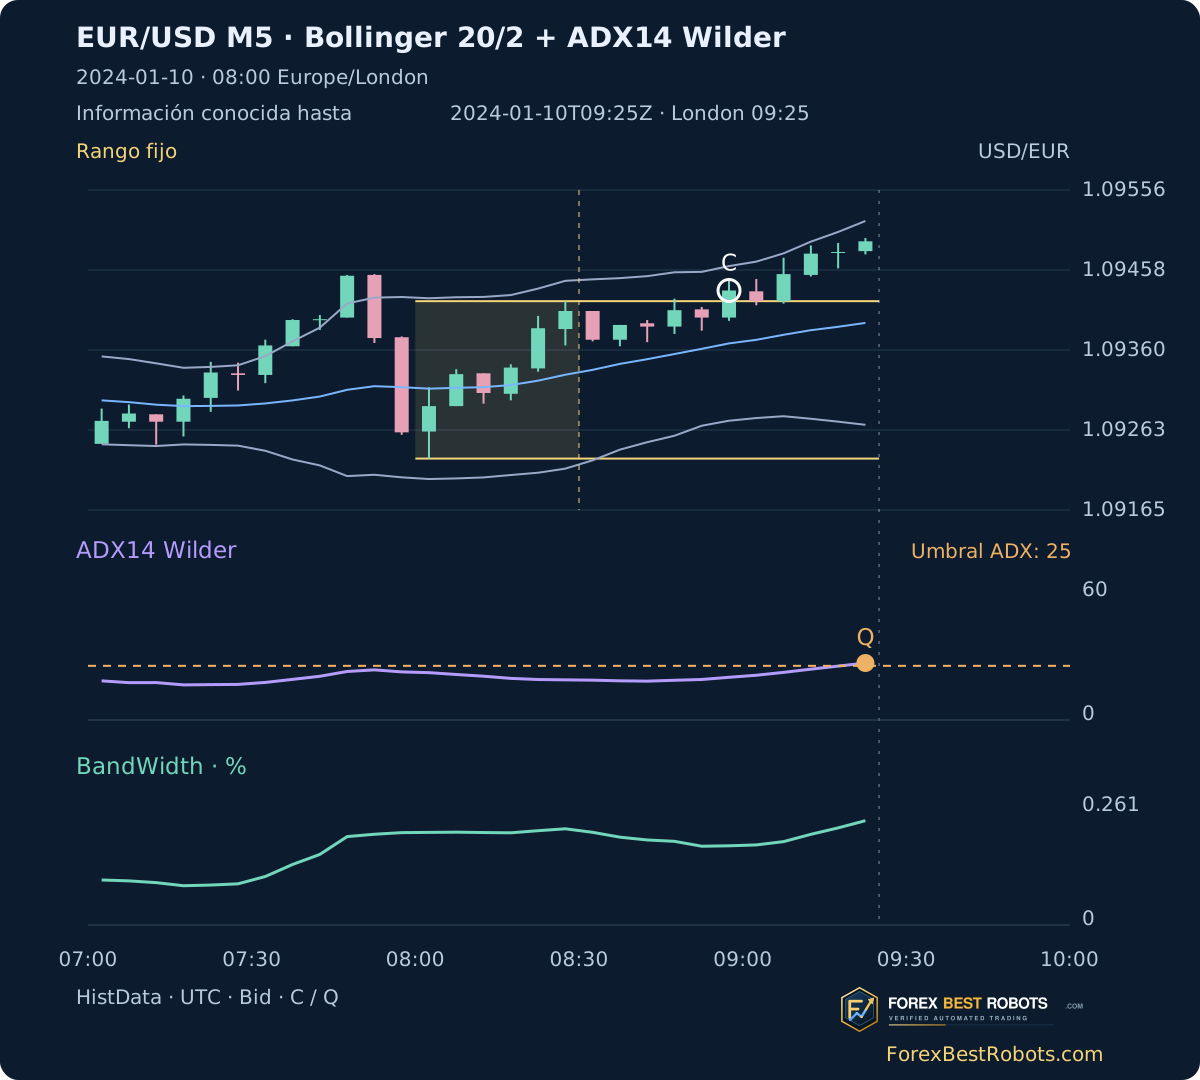
El 2024-01-10 el primer cierre alcista se conoce a las 09:00 UTC: 1,09433 y ADX 19,71. ADX alcanza 25 por primera vez en la vela conocida a las 09:25 UTC, con 26,30. Esos 25 minutos corresponden a una observación posterior y no pueden añadirse a la decisión de las 09:00.
El cierre posterior es 1,09493, seis pips más lejos en la dirección inicial. Es una diferencia con signo entre dos cierres Bid observados, no beneficio ni precio ejecutado. C permanece fijo; Q, en naranja, marca cuándo se conoce el umbral.
7. Revela precio y ADX paso a paso
Elige fecha y hora límite de información. Cada paso añade cinco minutos completos. Cambia el umbral ADX para ver cuándo está disponible; C no cambia. Los botones de ejemplo restablecen 25.
Cargando ejemplos históricos…
Abre un ejemplo fechado
- Primer cierre exterior conocido · UTC
- ADX en el primer cierre exterior
- Primer umbral ADX conocido · UTC / Londres
- Retraso desde el primer cierre
- Diferencia de cierres con signo · no es beneficio
- Posición del precio al conocer el umbral
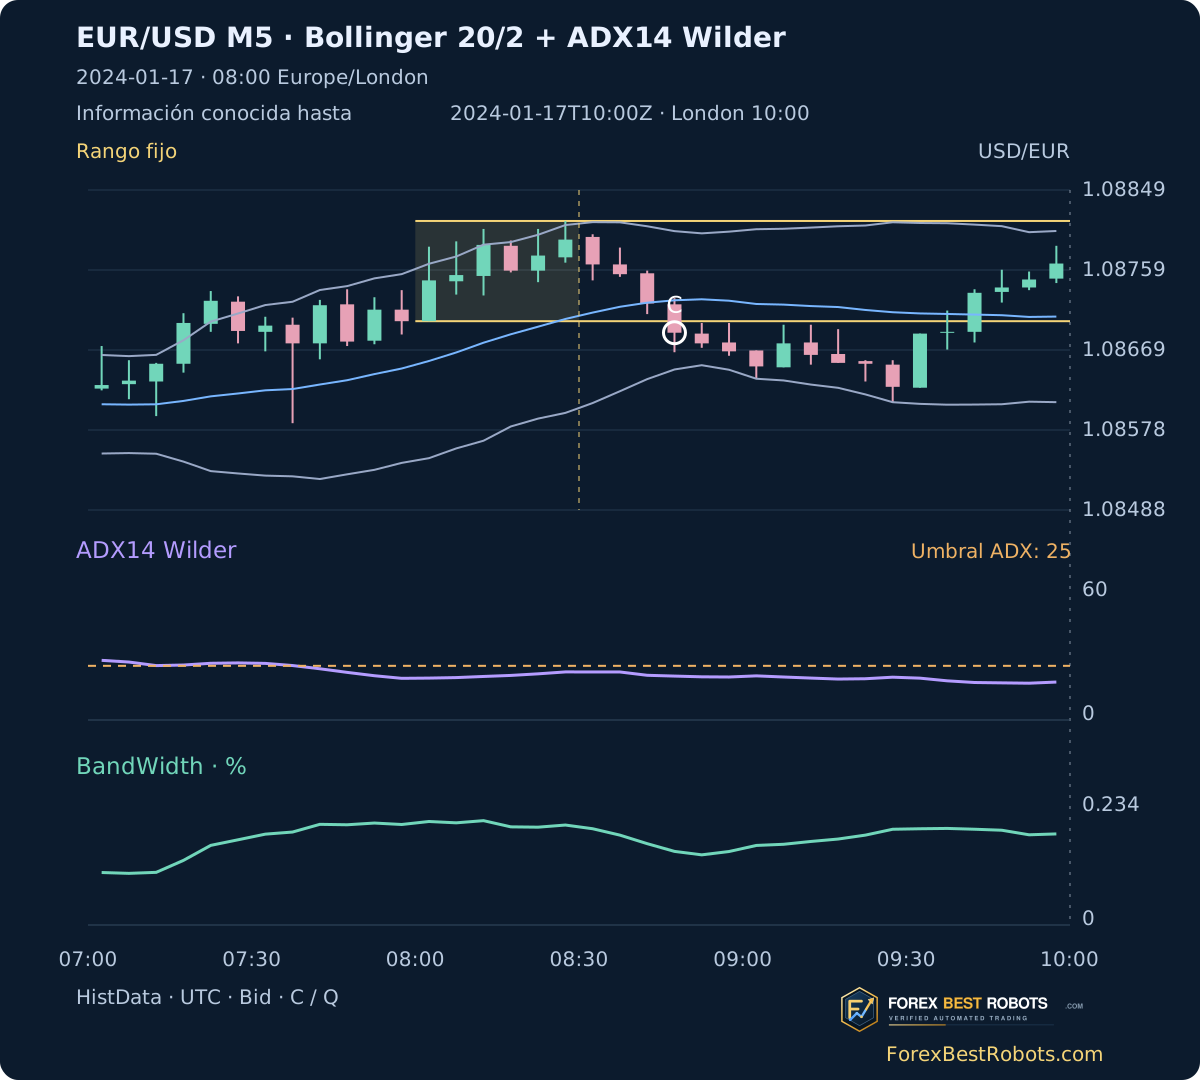
C: primer cierre exterior. Q: primer ADX desde C que alcanza el umbral. Blanco: C; naranja: Q y umbral; dorado: rango fijo; violeta: ADX; verde: BandWidth; azul y gris: bandas.
En pantalla pequeña desplaza horizontalmente el gráfico o la tabla; también puedes abrir una figura estática a tamaño completo.
- BandWidth previo fijado
- —
- Mínimo de las 124 lecturas anteriores
- —
- ¿Mínimo de 125 observaciones al inicio?
- —
- ADX en la hora seleccionada
- —
- BandWidth en la hora seleccionada
- —
- Low / High fijos · USD por EUR
- —
Últimas seis velas completas observadas
| Inicio M5 · UTC | Open | High | Low | Close | ADX14 | BandWidth · % | Registros M1 |
|---|
Precios: 5 decimales; ADX: 2 en tarjetas y 4 en tabla; BandWidth: 5. Se decide con valores sin redondear y límites enteros de la fuente.
8. Examina confirmaciones inmediatas, tardías y ausentes
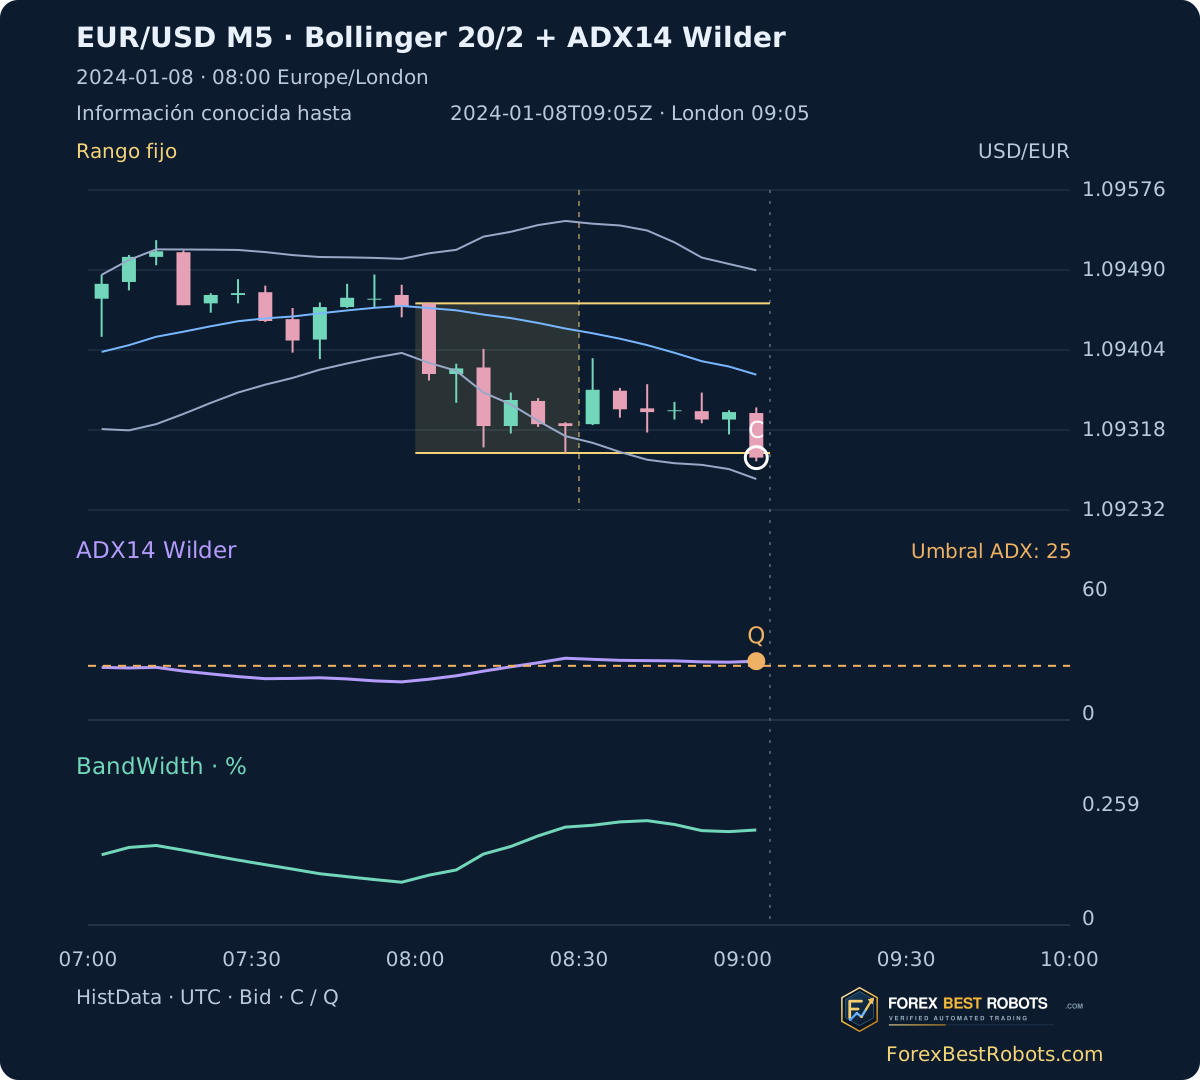
El 2024-01-08 el primer cierre bajista se conoce a las 09:05 UTC con ADX 27,14: el umbral 25 ya está disponible y el retraso es cero. El 2024-01-17 el primer cierre bajista se conoce a las 08:50 UTC con ADX 20,27; no se alcanza 25 antes de las 10:00 UTC.
El umbral también puede aparecer cuando el precio ya ha regresado al rango. Consulta la posición del precio en Q. Un ADX fuerte durante el retorno no restablece la ruptura original. Si el evento aún no se conoce, el explorador no utiliza velas futuras.
9. Compara filtros sin alterar el modelo base
Un estudio de estrategia compararía el mismo calendario de primeras rupturas con y sin ADX o BandWidth previo. Mantén constantes entrada, salidas, precios y costes; registra también eventos rechazados e historial incompleto.
Entrar después de Q crea otro modelo temporal y exige reglas de ejecución propias. Aquí los umbrales ilustran el retraso; no clasifican ajustes rentables. No se simulan spread, comisión, deslizamiento, stops ni rentabilidad, ni se aplica un filtro histórico de noticias.
10. Interpreta los límites de los gráficos reconstruidos
Son gráficos históricos de Bid OHLC de HistData con marca ForexBestRobots, no capturas de un terminal. Los indicadores usan velas observadas, incluidas las parciales señaladas; no se interpolan observaciones. Las comprobaciones del rango, del primer evento y de la compresión evalúan requisitos distintos.
Semillas, suavizado, fuentes y límites horarios pueden variar entre plataformas. La desviación estándar no implica retornos normales ni una probabilidad garantizada de contención. El tutorial explica disponibilidad y contexto; no demuestra una ventaja operativa.
Preguntas frecuentes
¿BandWidth creciente predice la dirección?
No. Describe mayor dispersión alrededor de la media. La dirección aquí procede del precio frente al rango fijo.
¿ADX por encima de 25 es una compra?
No. Mide fuerza, no dirección; una ruptura bajista también puede tener ADX alto.
¿La lectura de las 09:25 valida el cierre de las 09:00?
No. A las 09:00 solo puede utilizarse información ya completa. Esperar cambia el modelo temporal.
¿Por qué falta a menudo la comparación de compresión?
Exige 144 velas M5 completas y consecutivas. El historial insuficiente queda como desconocido.
¿Cambiar el umbral cambia la primera ruptura?
No. El rango y C no cambian; cambian el primer ADX que cumple, su retraso y la diferencia de cierres.
¿La diferencia en pips incluye costes?
No. Compara cierres Bid observados; no hay Ask ejecutable, operaciones ni resultados netos.
Datos, horarios y reproducción
Fuente: archivos HistData EUR/USD ASCII M1 de 2023 y 2024. El intervalo conservado comienza el 2023-12-01 a las 00:00 UTC y termina con el último minuto del 2024-12-31 a las 21:58 UTC: 401.310 registros M1 y 80.721 velas M5, incluido el calentamiento. La fuente usa EST fijo UTC−05:00 sin horario de verano; Londres se convierte por fecha.
Hay 262 días laborables con registros en 2024 y 260 rangos completos de seis velas. La comparación previa estricta está disponible en 12 fechas; las otras 250 son desconocidas. Son recuentos de cobertura y observaciones, no operaciones.
Los ejemplos se eligen cronológicamente desde 2024-01-08: ADX ya en 25, llegada al umbral al menos 15 minutos después, ausencia de 25 en una ventana completa y primera comparación previa completa. No se seleccionan por rendimiento futuro. Las descargas conservan todas las fechas, recuentos de minutos, fórmulas, semillas y reproducción autónoma.
- Datos M5 e indicadores reconstruidos (ZIP)
- Todas las observaciones de sesión (CSV)
- Datos, método fijo y reproducción autónoma (ZIP)