

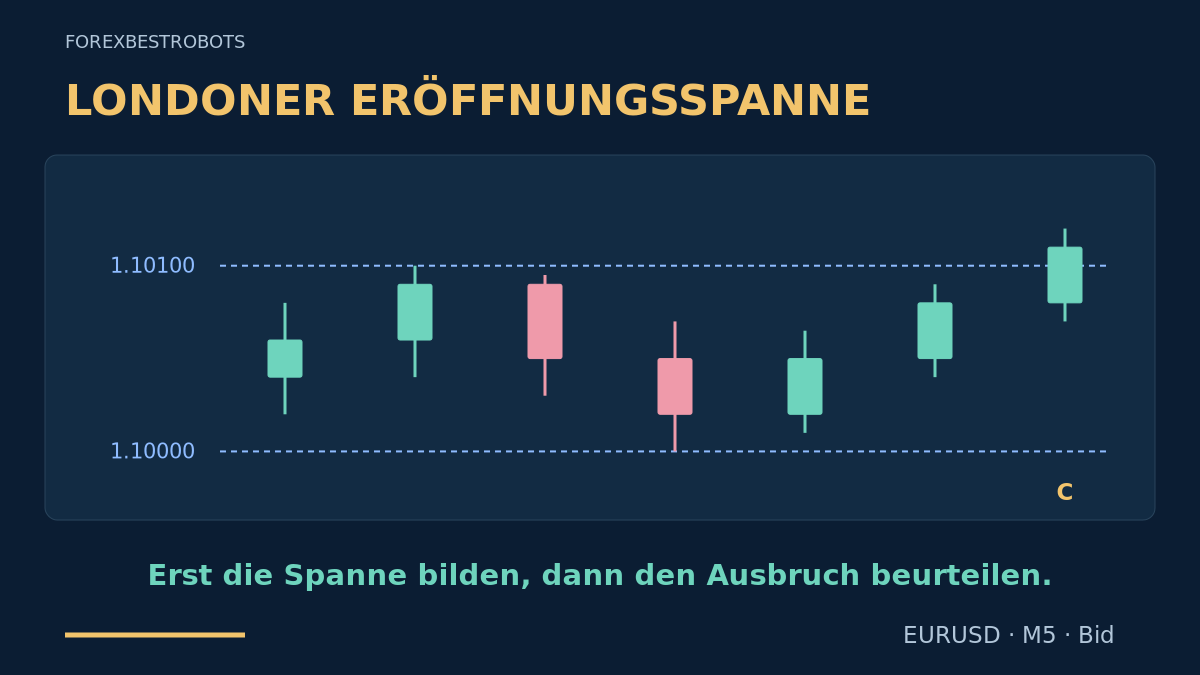
Die erste Bewegung einer Handelssitzung kann bereits drehen, während ein Trader noch über den Einstieg nachdenkt. Dieses Modell wartet eine feste Beobachtungsphase ab, speichert deren Hoch und Tief und prüft anschließend den ersten abgeschlossenen Ausbruch. Einfach gesagt: erst den Kasten einzeichnen, später einen Trade erwägen und nach Ablauf der Frist keine Einstiege mehr suchen.
1. Eröffnungsspanne und Übernachtspanne unterscheiden
Die vorhandene London-Session-Strategie verwendet eine vor der Sitzung gebildete Spanne und einen Retest. Hier entsteht die Referenz in den ersten 30 Minuten nach 08:00 Europe/London. Der Einstieg folgt einem späteren abgeschlossenen M5-Ausbruch, ohne einen Retest abzuwarten. Das ist eine andere Testspezifikation, keine unabhängige Portfoliodiversifikation. Im Forex-Markt gibt es keine einzige zentrale Eröffnungsauktion, die diese Grenzen festlegt.
2. Alle Fristen in Londoner Ortszeit festhalten
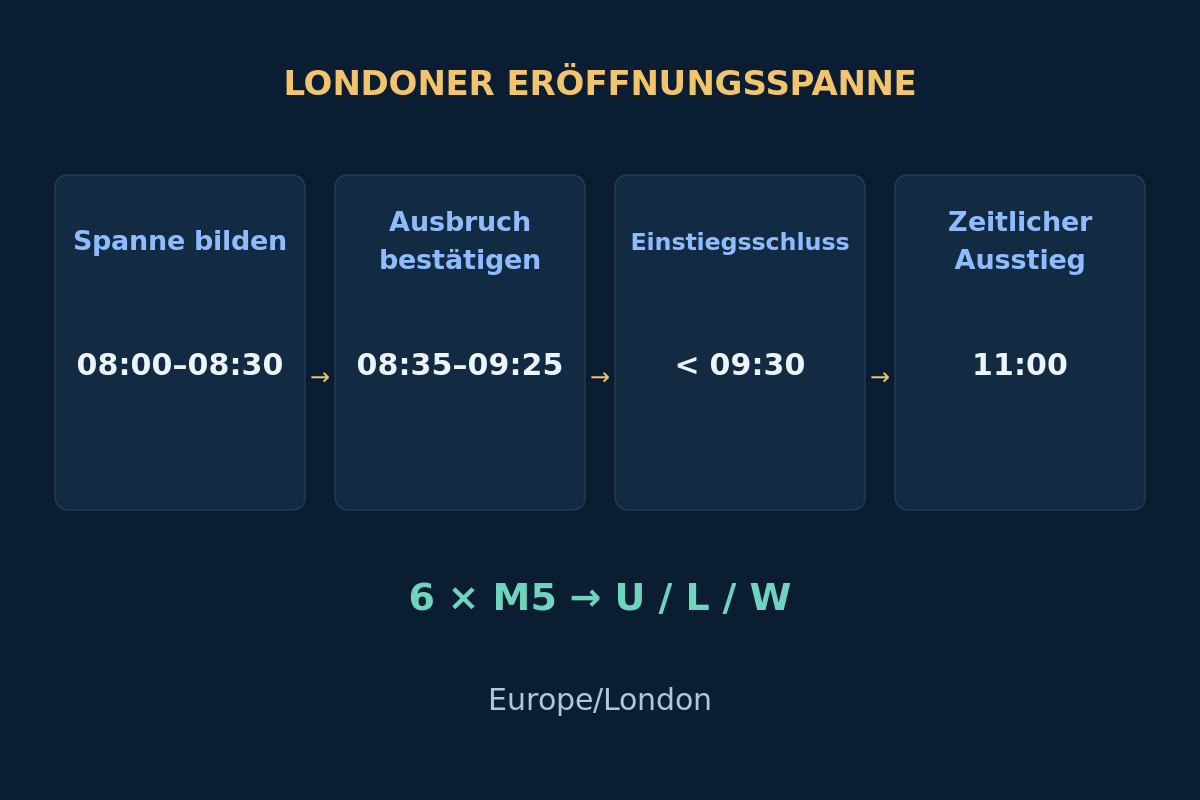
Bilden Sie die Spanne an jedem zulässigen Wochentag während [08:00, 08:30). Berücksichtigen Sie nur M5-Schlusszeiten von 08:35 bis einschließlich 09:25. Die Order muss vor 09:30 übermittelt werden; um 11:00 fordern Sie die Schließung einer verbleibenden Position an. Diese gewählten Zeiten definieren das Modell, keine universellen Forex-Handelszeiten. Prüfen Sie, ob der Broker Handel ermöglicht und die nötigen Daten vorliegen.
Rechnen Sie Europe/London für jedes Datum getrennt in UTC und Brokerzeit um. 08:00 in London entspricht im Winter 08:00 UTC und während der britischen Sommerzeit 07:00 UTC. Verwenden Sie den heutigen Serverversatz nicht für historische Daten. MT4-Kerzen tragen Eröffnungszeitstempel; die folgende Tabelle nennt bewusst Schlusszeiten. Der Leitfaden zu Sitzungen und Zeitumrechnung erläutert die Zuordnung.
3. Sechs abgeschlossene Bid-Kerzen fixieren
Erforderlich sind gültige, lückenlose M5-Bid-Kerzen mit Eröffnung um 08:00, 08:05, 08:10, 08:15, 08:20 und 08:25. Speichern Sie um 08:30 aus genau diesen sechs Kerzen U = max(High), L = min(Low) und W = U − L. Eine spätere Ausbruchskerze gehört nicht mehr in den Kasten. Ein EURUSD-Pip beträgt 0.00010; die illustrative Tickgröße ist 0.00001. Zulässig sind Breiten von 10 bis einschließlich 30 Pips; andernfalls entfällt der Handelstag.
Prüfen Sie vor der Sitzung und erneut vor dem Einstieg einen aktuellen Kalender mit vollständiger Abdeckung der relevanten EUR/USD-Ereignisse. Verzichten Sie an diesem Tag auf einen Einstieg, wenn das Ausschlussintervall eines ausgewählten wichtigen Ereignisses, [event − 15 minutes, event + 15 minutes), das Fenster [08:00, 11:00) überschneidet. Anbieter, Ereignisgruppen und Bedeutungsklassen werden vor dem Test festgelegt. Fehlende oder ungeprüfte Daten sperren den Einstieg. Der Leitfaden zu Nachrichtenrisiken erklärt Überschneidungen und Überraschungen. Ungeplante Nachrichten lassen sich damit nicht ausschließen.
4. Den ersten Schluss außerhalb der Spanne nur einmal prüfen
Suchen Sie nach Abschluss der Spanne den ersten zulässigen M5-Schluss strikt über U oder unter L. Diese Kerze C verbraucht den einzigen Tageskandidaten für beide Richtungen, selbst wenn eine spätere Prüfung scheitert. BUY verlangt eine bullische C und 0 < C_close − U ≤ 0.25 × W. SELL verlangt eine bärische C und 0 < L − C_close ≤ 0.25 × W. Ein Schluss genau auf der Grenze oder ein Docht außerhalb mit Schluss innerhalb erzeugt keinen Kandidaten.
Ist dieser erste Außenschluss zu weit entfernt, hat die Kerze die falsche Richtung oder fehlt eine verlässliche lückenlose Historie, bleibt der Rest des Tages ohne Einstieg. Suchen Sie keinen schöneren zweiten Ausbruch und wechseln Sie nach einem Verlust nicht die Richtung. Die bewusst strenge Regel macht abgelehnte Kandidaten im Test sichtbar. Sie macht das erste Signal nicht zuverlässiger.
5. Die nächste ausführbare Quotierung prüfen
Prüfen Sie die erste handelbare Quotierung nach dem Schluss von C: Sie muss innerhalb von 15 Sekunden eintreffen, und ihr Empfang für das eigene Symbol darf auf geprüften Uhren höchstens 2 Sekunden zurückliegen. Erforderlich sind Bid < Ask, ein Spread von höchstens 2 Pips und zugleich höchstens 0.10 × W sowie abs(Bid − C_close) ≤ 0.10 × W. Bid muss für BUY über U und für SELL unter L bleiben. Eine Übermittlung ab 09:30 ist unzulässig. Scheitert eine Prüfung, endet der Handelstag; warten Sie nicht auf einen günstigeren Kurs.
BUY nutzt Ask, SELL nutzt Bid. Der Bid-Schluss im Chart ist kein garantierter Ausführungspreis. Im Konto darf weder eine offene EURUSD-Position noch eine ausstehende EURUSD-Order bestehen. Prüfen Sie Gesamtexposure, Berechtigungen, Margin, Kontraktwerte, Tickraster und zulässiges Volumen. Der anfängliche Schutz muss mit der Order gültig eingerichtet werden können; sonst wird nicht eröffnet. Auch eine fehlgeschlagene oder unklare Antwort verbraucht den Tagesversuch. Gleichen Sie tatsächliche Brokerorders und Positionen ab, bevor Sie erneut handeln. Der Leitfaden zu Session- und Nachrichtenfiltern für EAs trennt Einstiegsfreigabe und Verwaltung bestehender Positionen.
6. Stop, Ziel und Verhältnis vor dem Senden festlegen
Für BUY gelten Bid-Niveaus: S = L − 0.00010 und T = U + 2 × W. Runden Sie beide auf gültige Ticks ab. Für SELL gelten Ask-Niveaus: S = U + 0.00010 + 0.00020 und T = L − 2 × W + 0.00020; runden Sie beide auf. Die Umrechnung um 2 Pips für Shorts ist eine offengelegte Annahme, weder rekonstruierte Ask-Historie noch Spreadprognose. Dadurch unterscheiden sich beide Richtungen mechanisch.
Berechnen Sie vom ausführbaren Kurs das positive Kursrisiko dSL und die positive Zielentfernung dTP in Pips. Nach dem Runden müssen dTP / dSL ≥ 1.25 und die Brokerabstände erfüllt sein; sonst entfällt der Einstieg. Für BUY messen Sie von Ask zu S und T, für SELL von Bid zu S und T. Der Spread steckt bereits in diesen Abständen. Verschieben Sie Stop oder Ziel nicht, um ein unzureichendes Verhältnis passend zu machen.
Bestimmen Sie das Volumen aus dem geschätzten Verlust einschließlich zusätzlicher nachteiliger Ausführung und Gebühren. Prüfen Sie nach bestätigter Ausführung dieselben festen S/T, das Verhältnis und das Budget anhand des tatsächlichen Einstiegs erneut. Fehlender Schutz oder eine verletzte Bedingung löst eine Schließungsanforderung zum nächsten ausführbaren Kurs aus und wird samt Kosten erfasst. Behalten Sie bestätigten Schutz während des Abgleichs bei. Eine angeforderte Schließung ist keine bestätigte Ausführung. Das Budget garantiert keine maximale Verlusthöhe.
7. Ein einfaches erfundenes BUY-Beispiel verfolgen
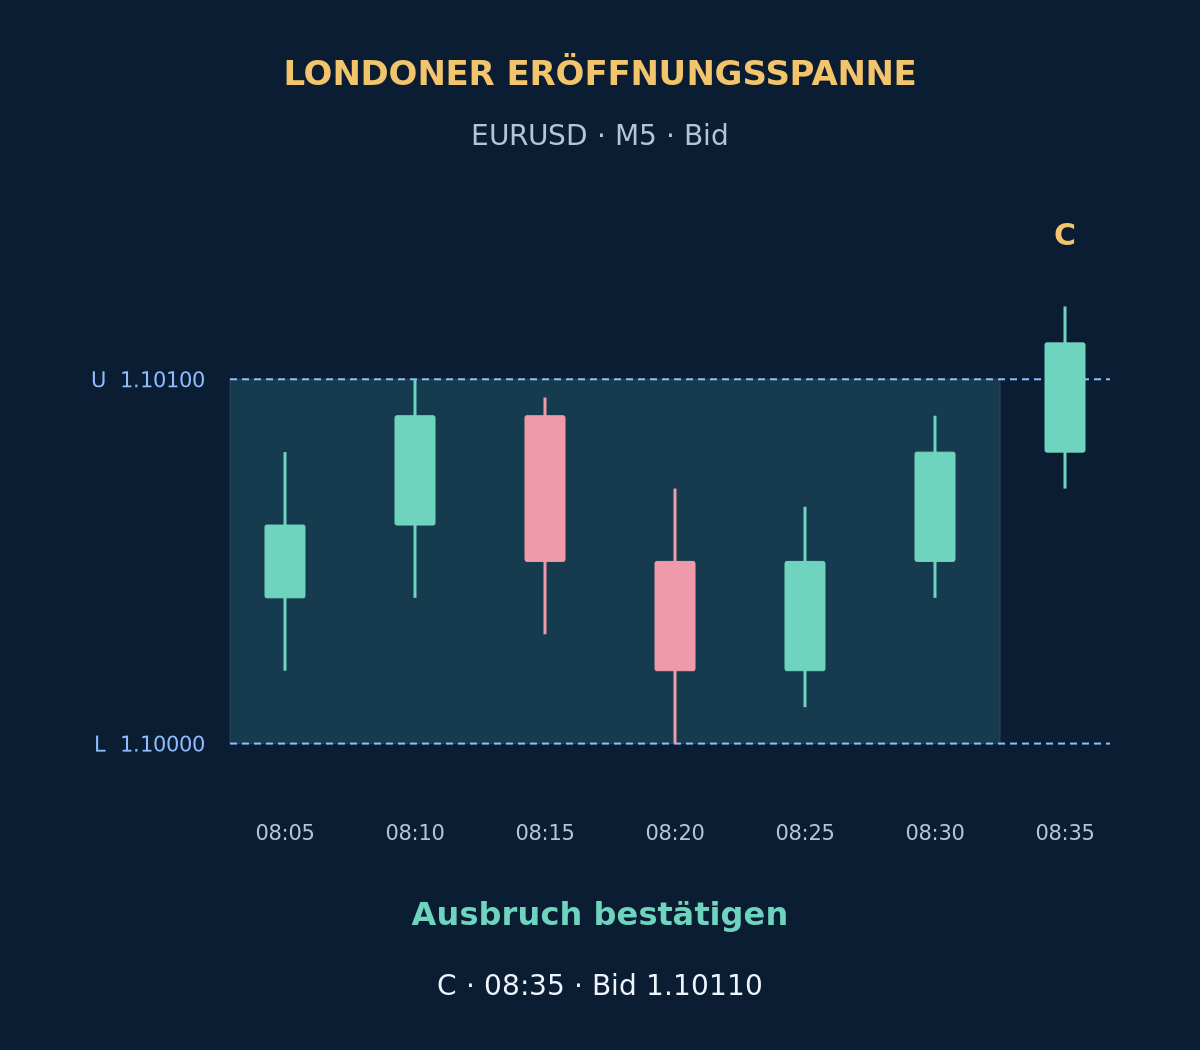
Die Tabelle enthält erfundene EURUSD-M5-Bid-Kerzen. Alle Angaben sind Londoner Schlusszeiten; C öffnet um 08:30 und schließt um 08:35. Datumsumrechnung, Nachrichtenprüfung, Berechtigungen und Brokerbedingungen seien erfüllt. Die ersten sechs Kerzen ergeben U = 1.10100, L = 1.10000 und W = 10 Pips. C schließt 1 Pip über U und bleibt innerhalb der maximalen Ausdehnung von 2.5 Pips.
| Londoner Schluss | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| 08:05 | 1.10040 | 1.10080 | 1.10020 | 1.10060 |
| 08:10 | 1.10060 | 1.10100 | 1.10040 | 1.10090 |
| 08:15 | 1.10090 | 1.10095 | 1.10030 | 1.10050 |
| 08:20 | 1.10050 | 1.10070 | 1.10000 | 1.10020 |
| 08:25 | 1.10020 | 1.10065 | 1.10010 | 1.10050 |
| 08:30 | 1.10050 | 1.10090 | 1.10040 | 1.10080 |
| 08:35 C | 1.10080 | 1.10120 | 1.10070 | 1.10110 |
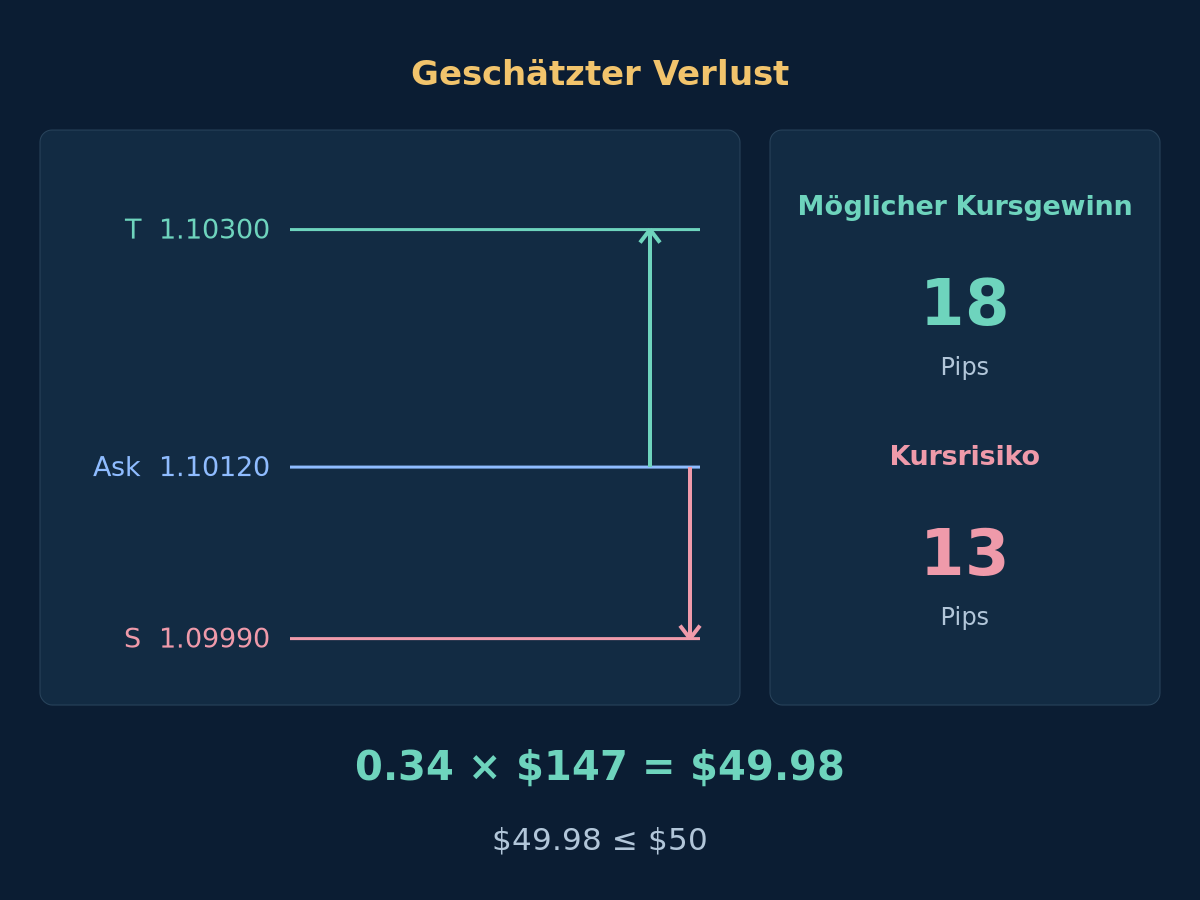
Die erste frische Quotierung treffe um 08:35:01 mit Bid 1.10110 / Ask 1.10120 ein, und BUY werde zum genannten Ask ausgeführt. Der Spread von 1 Pip erfüllt die strengere breitenabhängige Grenze. S = 1.09990 und T = 1.10300 ergeben 13 Pips Risiko und 18 Pips Zielentfernung: 18 / 13 ≈ 1.38, also über 1.25. Der weitere Ausgang bleibt bewusst offen.
Ein optisch überzeugender Ausbruch kann trotzdem unzulässig sein. Bei gleichem Bid und Ask 1.10130 beträgt der Spread 2 Pips. Er erfüllt die absolute Grenze, überschreitet aber 0.10 × W = 1 Pip. Lassen Sie den Trade aus, statt eine Ausführung zum Schluss von C anzunehmen. Kehrt der Kurs später in den Kasten zurück, wird ein regelkonformer Einstieg dadurch nicht rückwirkend ungültig. Sein Ausstieg folgt der unten festgelegten Verwaltung.
8. Geldrechnung und Chart getrennt betrachten
Angenommen, die Kontoequity beträgt $10,000 und das illustrative Verlustbudget $50 beziehungsweise 0.5%. Unter den genannten Kosten ergeben 0.34 Lot einen geschätzten Verlust von $49.98. Entscheidend ist, das Volumen erst nach Festlegung des Stops zu berechnen und abzurunden. Ein klein wirkender Kasten rechtfertigt weder Aufrunden noch mehr korreliertes EUR/USD-Exposure.
Genaue Kosten, Lotrundung und Brutto-/Nettovergleich anzeigen
Angenommen werden ein USD-Konto, 100,000 EUR je Lot, Pipwert V = $10 je Lot, gesamte zusätzliche nachteilige Ausführung s = 1 Pip, Round-Turn-Kommission c = $7 je Lot und Finanzierungsreserve f = $0. Gebühren skalieren linear ohne Mindestgebühr. Verwenden Sie Loss1 = (dSL + s) × V + c + f. Hier gilt (13 + 1) × $10 + $7 = $147 je Lot. Addieren Sie den Spread nicht erneut.
Bei Mindestvolumen und Schrittweite von jeweils 0.01 Lot ergibt floor(($50 / $147) / 0.01) × 0.01 = 0.34 Lot. Somit gilt 0.34 × $147 = $49.98. Bereits 0.35 Lot ergäben einen geschätzten Verlust von $51.45 und würden das Budget überschreiten. Ist das Mindestlot zu groß, entfällt der Trade. Prüfen Sie den aktuellen Pipwert in Kontowährung und die tatsächlichen Gebühren; siehe Handelskosten und Kontorisiko.
Nur falls das Ziel später genau bei 1.10300 ausgeführt würde, betrüge der hypothetische Gewinn nach angenommener Kommission 0.34 × (18 × $10 − $7) = $58.82, vor weiteren Kosten. Gegenüber $49.98 geschätztem Verlust entspricht das etwa 1.18 und liegt unter dem Bruttoverhältnis 1.38. Keine Zahl ist ein Erwartungswert oder zugesagtes Ergebnis. Kurslücken, schlechtere Ausführung und veränderte Gebühren können die Schätzung überschreiten.
9. Den festen Plan auch bei Fehlausbrüchen beibehalten
Nach dem Einstieg bleiben bestätigte S und T fest: kein Trailing, kein Nachziehen auf Einstand, kein Teilausstieg und kein Nachkaufen in Verluste. Ein späterer Schluss im Kasten kann einen Fehlausbruch anzeigen, ist in dieser Basisversion aber kein zusätzlicher Ausstieg. Beenden Sie über tatsächliche Schutzausführungen oder fordern Sie die Schließung beim ersten handelbaren Kurs um oder nach 11:00 London an. Gleichen Sie frühere Ausführungen zuerst ab. Verbindungslücken verlängern die Frist nicht; die tatsächliche Ausführung kann sich dennoch verzögern.
Werden erforderliche Kurs-, Zeit- oder Kalenderdaten während einer offenen Position ungültig oder überschneidet ein neu ausgewähltes Ereignisintervall die verbleibende geplante Haltedauer, behalten Sie bestätigten Schutz bei und fordern Sie die Schließung an, sobald Ausführung möglich ist. Sperren Sie weitere Einstiege. Gleichen Sie nach Neustarts den Zustand ab. Eine eingezeichnete Stoplinie oder gesendete Anfrage beweist keinen ausgeführten Ausstieg. Brokerschutz und ein vom Terminal abhängiger Zeitausstieg sind unterschiedliche Mechanismen.
10. Ablauf testen und abgelehnte Tage mitzählen
Spielen Sie Informationen zeitlich geordnet ab: sechs abgeschlossene Kerzen, erster Außenschluss, nächste Quotierung, Anfrage, Brokerantwort und Ausstiege. Nutzen Sie historische Bid-/Ask-Ticks für die jeweilige Auslöseseite. Ein fester Short-Aufschlag ersetzt keine Ask-Historie. Lässt sich die Reihenfolge von Stop und Ziel mit OHLC nicht klären, verwenden Sie feinere Daten oder kennzeichnen den Fall nach einer vorab festgelegten konservativen Regel als ungeklärt. Modellierte MT4-Ticks sind nicht automatisch Originalaufzeichnungen. Siehe verantwortungsvolles EA-Backtesting.
Reservieren Sie einen späteren chronologischen Prüfzeitraum und kontrollieren Sie die Ausführung vorwärts im Demokonto. Erfassen Sie Tage ohne Trade, Nachrichtensperren, alte Kurse, erste Ausbrüche mit falscher Kerzenrichtung, abgelehnte Orders und Abbrüche nach Ausführung. Prüfen Sie Kosten, Spannenbreiten, Fristen und saisonale Zeitwechsel, ohne nur die beste Variante zu melden. Vergleichen Sie das Modell mit vor der Sitzung gebildeter Spanne und Retest als eigenes System. Messen Sie Nettoergebnisse, Drawdown, Verlustserien und gemeinsames Währungsexposure. Hier ist kein Handelsvorteil nachgewiesen.
- Die datumsabhängige Zuordnung London/UTC/Server ist geprüft.
- Sechs vollständige M5-Kerzen fixieren die Spanne vor dem Signal.
- Breite und vollständige Nachrichtenregeln sind erfüllt.
- Der erste Außenschluss erfüllt Richtung und Ausdehnung.
- Die erste Quotierung erfüllt Alter, Spread und Kursabweichung.
- Fester Schutz, Bruttoverhältnis, Kosten, Volumen und Margin passen.
- Weder bestehendes Exposure noch ein verbrauchter Tagesversuch sperren das Senden.
- Tatsächliche Ausführungen, Störungen und Ausstiegsfrist werden abgeglichen.
11. Fragen zum Ausbruch aus der Eröffnungsspanne
Warum das Ende der ersten 30 Minuten abwarten?
Die Spanne muss bekannt sein, bevor ihr späterer Ausbruch beurteilt werden kann. Ihr endgültiges Hoch oder Tief früher zu verwenden, würde Zukunftsinformation einführen. Auch die gewählte Beobachtungsdauer muss getestet werden; Abwarten belegt keinen Vorteil.
Sagt eine enge Eröffnungsspanne eine große Bewegung voraus?
Nein. Sie misst nur das gewählte abgeschlossene Fenster. Bei einem engen Kasten können Kosten dominieren, bei einem breiten können ungünstige Einstiegsbedingungen entstehen. Die Breitenlimits sind Testentscheidungen, keine Prognose.
Darf ich nach Ablehnung der ersten Quotierung auf einen Retest warten?
Damit ändern Sie die Basisversion. Ihr einziger Kandidat endet nach einer gescheiterten Einstiegsprüfung. Testen Sie eine Retestversion separat mit eigenen Fristen und Kursregeln. Wählen Sie die Version nicht erst nach Kenntnis des Ergebnisses.
Warum kann das Nettoverhältnis unter der Einstiegsschwelle liegen?
Die Schwelle nutzt Kursabstände vor Kommission und zusätzlichen Ausführungskosten. Die Geldrechnung berücksichtigt diese Kosten. Ein bestandenes Bruttoverhältnis garantiert weder dasselbe Nettoverhältnis noch einen positiven Erwartungswert.
12. Quellen und Grenzen
GOV.UK bestätigt die britische Zeitkonvention; MetaQuotes OrderSend dokumentiert Einstiegskurse und Orderbedingungen. Keine Quelle bestätigt diese Eröffnungsspannenregeln oder deren Rentabilität. Zeitfenster, Breitenlimits, Einzelkandidat und Kursniveaus sind Forschungsentscheidungen des Autors.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieses Material dient der Bildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine zukünftige Wertentwicklung.