

Un breakout, bande strette e un ADX elevato descrivono aspetti diversi. Le candele reali EUR/USD M5 mostrano cosa era noto prima di Londra, alla prima chiusura esterna e quando viene raggiunta una soglia ADX.
1. Separa direzione, compressione e forza
L’intervallo comprende i primi 30 minuti dalle 08:00 Europe/London. Una chiusura successiva sopra il massimo è un’osservazione rialzista; sotto il minimo è ribassista. Le bande di Bollinger continuano a muoversi: attraversarle non equivale a superare l’intervallo fisso.
2. Definisci l’orario prima di leggere gli indicatori
Costruisci [08:00,08:30) nell’ora di Londra della data: 08:00 UTC in inverno, 07:00 UTC in estate. Servono sei candele, ciascuna con cinque minuti M1 registrati. Un intervallo mancante impedisce una base completa; non vengono create candele piatte.
Dopo il congelamento osserva le chiusure M5 fino a due ore dall’inizio. Una chiusura esattamente sul confine non conta. Conserva la prima chiusura esterna C anche con ADX basso; non sostituirla con un breakout successivo più comodo.
3. Calcola Bollinger 20/2 e specifica le unità
La linea centrale è la media delle ultime 20 chiusure completate. Le bande distano due deviazioni standard della popolazione, con divisore 20. Qui BandWidth = 100 × (banda superiore − inferiore) / centrale, espresso in percentuale.
0,10% indica l’ampiezza relativa al prezzo medio. Non è %B, la posizione nelle bande, né un rango percentile. I parametri 20/2 sono valori predefiniti dichiarati, non ottimizzati per queste sessioni.
Middle = mean(last 20 completed Close)
SD = sqrt(sum((Close-Middle)^2) / 20)
Upper / Lower = Middle +/- 2*SD
BandWidth_percent = 100*(Upper-Lower)/Middle
4. Fissa il confronto precedente prima di formare l’intervallo
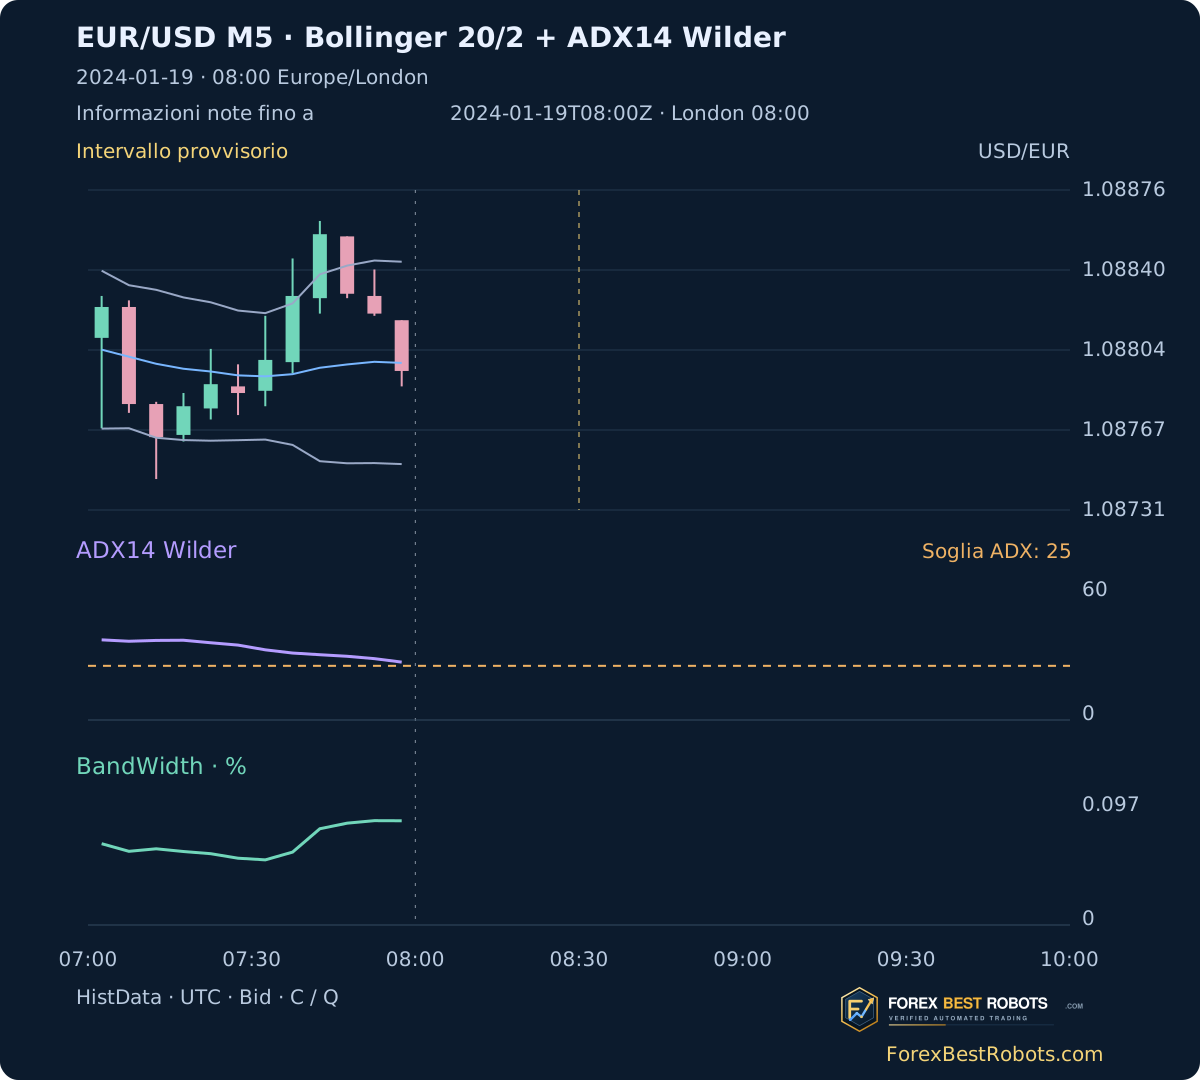
La base è la candela M5 che termina esattamente all’inizio della sessione. Confronta il suo BandWidth con le 124 letture precedenti. È un minimo di 125 osservazioni solo se nessuna è inferiore; le parità contano. L’informazione precede la prima candela dell’intervallo.
Per coprire tutte le finestre di 20 chiusure servono 144 candele M5 consecutive e complete. Solo 12 delle 262 date rispettano questa condizione; nessuna delle 12 segna un nuovo minimo di 125 osservazioni all’inizio. Le altre 250 sono sconosciute, non casi senza compressione. Il 2024-01-19 la base è 0,08432%, sopra il minimo precedente 0,02924%.
5. Usa ADX14 di Wilder senza assegnargli una direzione
Il DM positivo conserva l’aumento positivo del massimo solo se supera la discesa del minimo; il DM negativo conserva quella discesa positiva nel caso opposto. In parità entrambi valgono zero. True Range comprende massimo − minimo e distanze dalla chiusura precedente.
Smussa TR e i due DM con Wilder, ricava +DI e −DI, quindi smussa DX per ottenere ADX. Qui le medie iniziali usano le transizioni 1–14 e il primo ADX usa DX 14–27. Il calcolo prosegue dal riscaldamento di dicembre senza ripartire ogni giorno. Una soglia ADX non indica acquisto o vendita e non dimostra una continuazione futura.
up = High-prevHigh; down = prevLow-Low
+DM = up if up>0 and up>down else 0
-DM = down if down>0 and down>up else 0
TR = max(High-Low, |High-prevClose|, |Low-prevClose|)
WilderRMA = (13*previous + current)/14
+DI = 100*RMA(+DM)/RMA(TR)
-DI = 100*RMA(-DM)/RMA(TR)
DX = 100*abs(+DI-(-DI))/(+DI+(-DI))
ADX14 = WilderRMA(DX)
6. Separa il momento della prima chiusura da quello della soglia
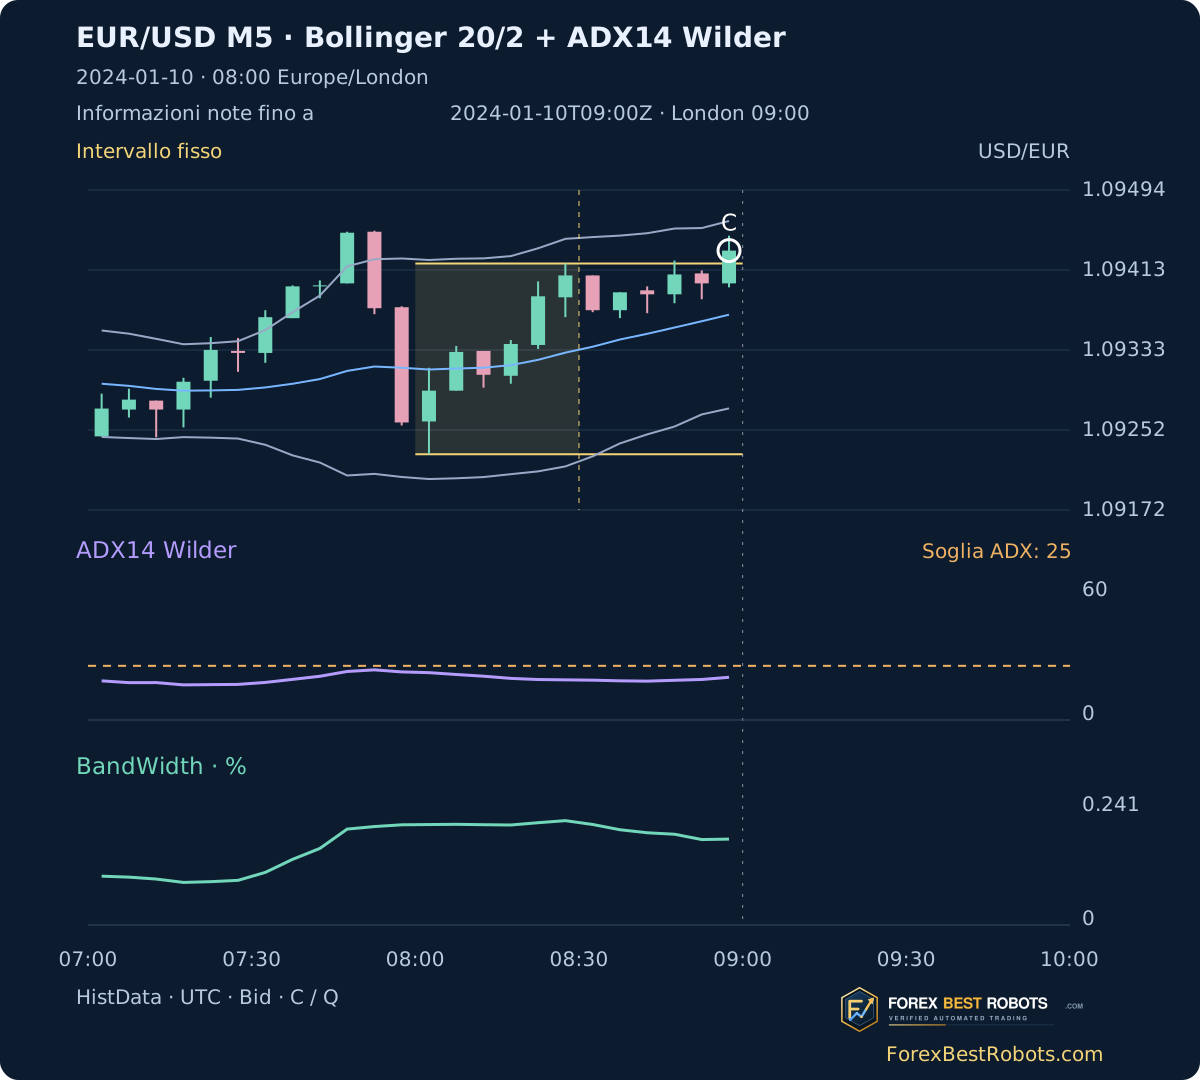
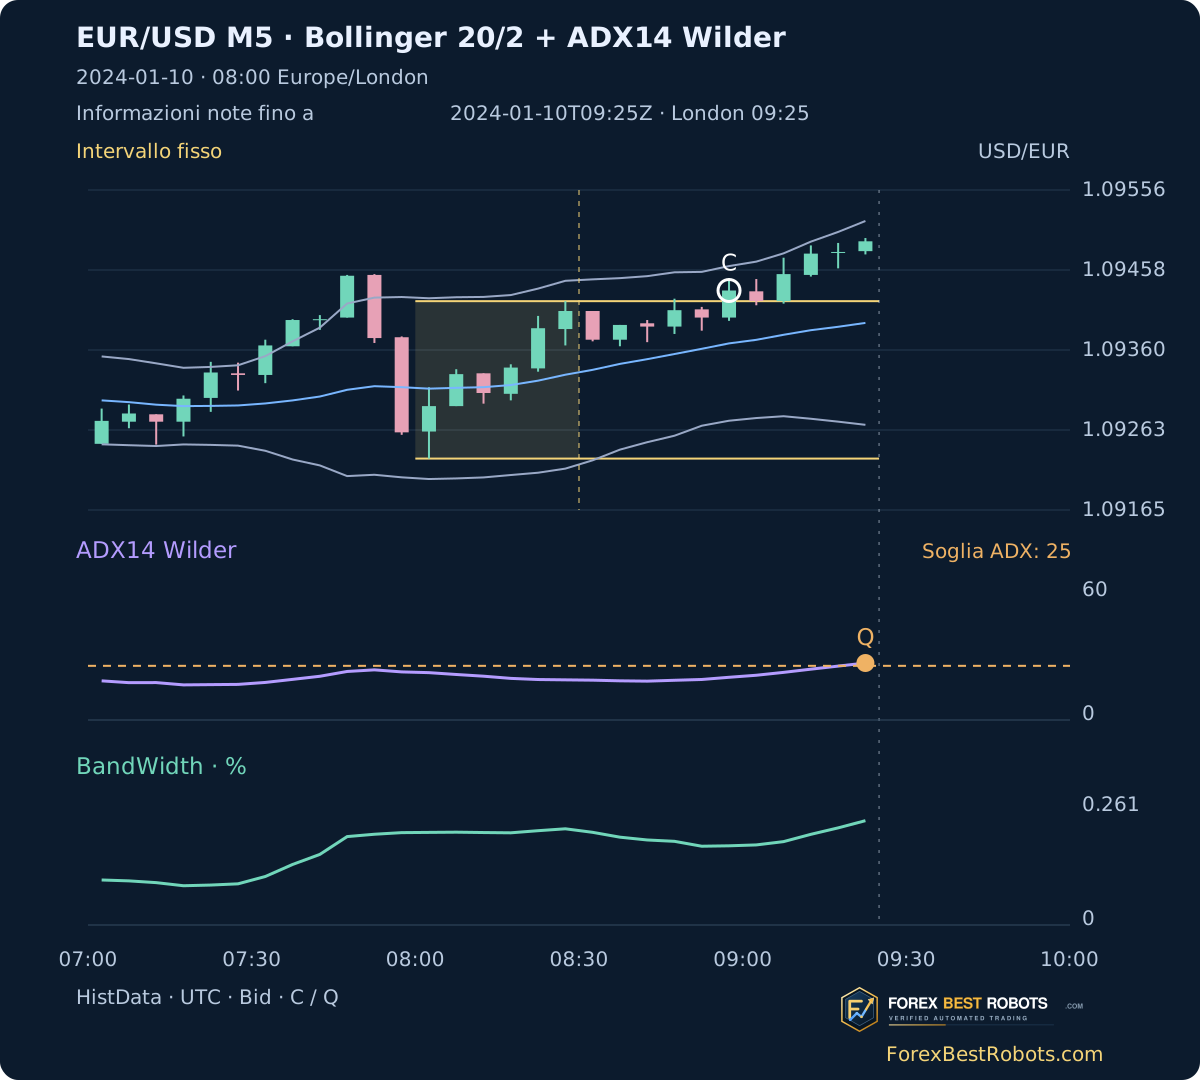
Il 2024-01-10 la prima chiusura rialzista è nota alle 09:00 UTC: 1,09433 e ADX 19,71. ADX raggiunge 25 solo con la candela nota alle 09:25 UTC, a 26,30. I 25 minuti appartengono a un’osservazione successiva, inutilizzabile per la decisione delle 09:00.
La chiusura successiva è 1,09493, sei pip più avanti nella direzione iniziale. È una differenza con segno fra chiusure Bid osservate, non profitto o prezzo eseguito. C resta fisso; Q arancione indica la disponibilità della soglia.
7. Rivela prezzo e ADX un passo alla volta
Scegli data e limite informativo. Ogni passo aggiunge cinque minuti completati. Cambia la soglia ADX per vederne la disponibilità; C resta fisso. Gli esempi ripristinano la soglia a 25.
Caricamento degli esempi storici…
Apri un esempio datato
- Prima chiusura esterna nota · UTC
- ADX alla prima chiusura esterna
- Prima soglia ADX nota · UTC / Londra
- Ritardo dalla prima chiusura
- Differenza tra chiusure con segno · non profitto
- Posizione del prezzo alla soglia nota
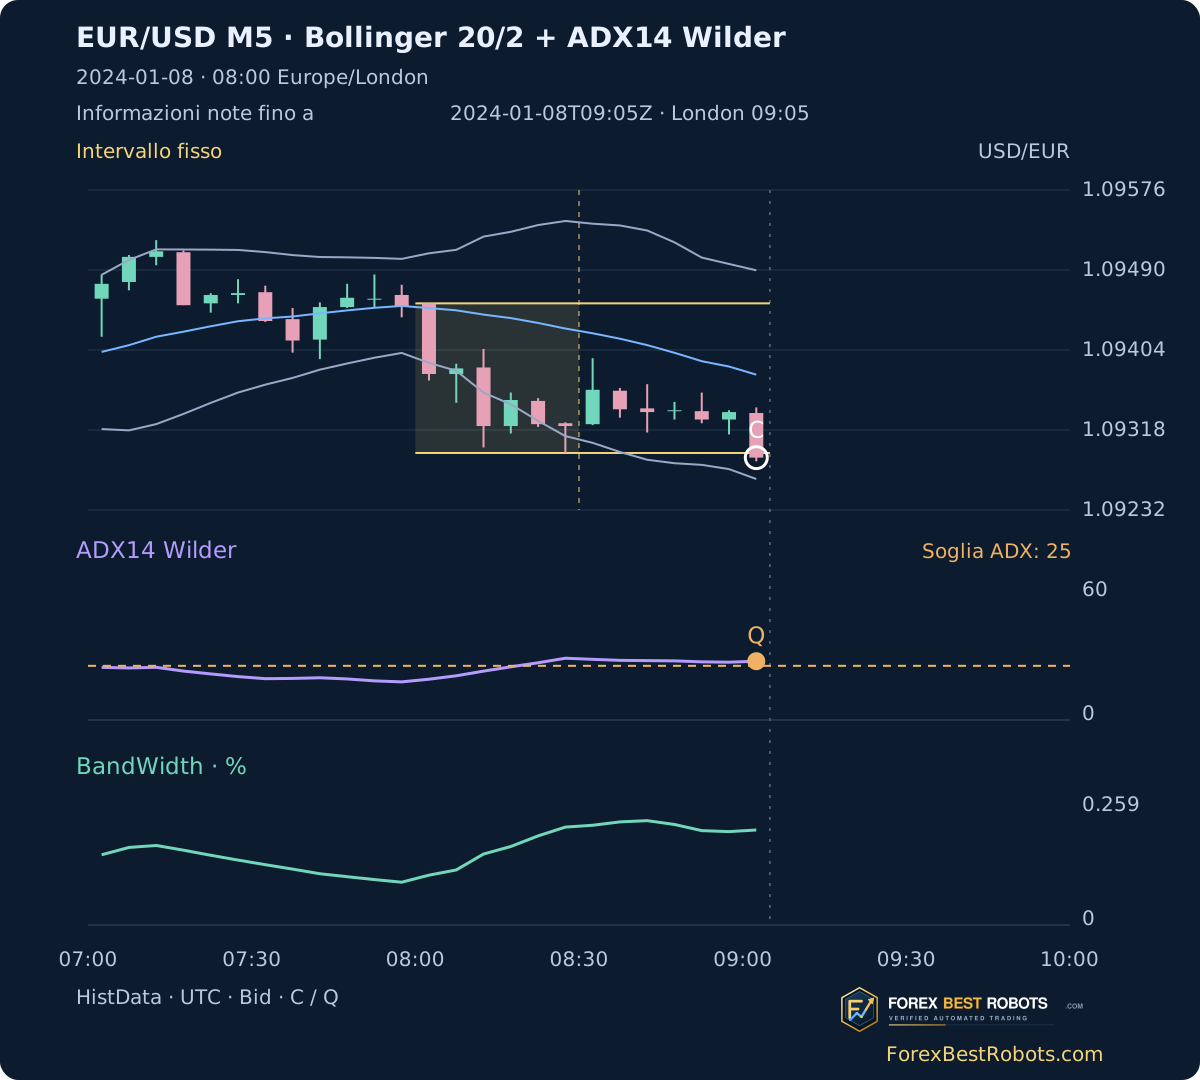
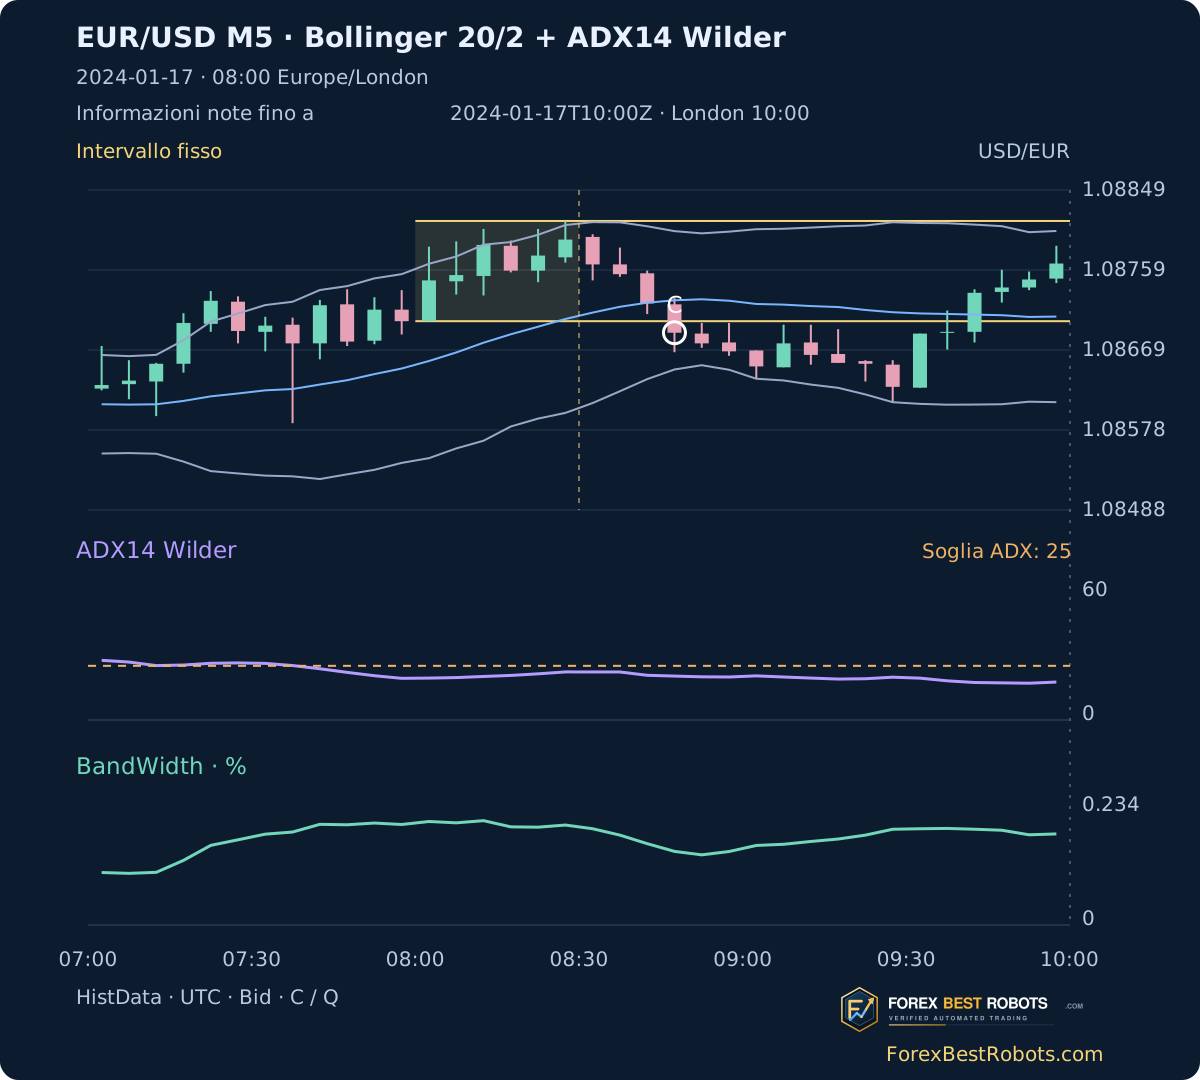
C: prima chiusura esterna. Q: primo ADX da C che raggiunge la soglia. Bianco: C; arancione: Q e soglia; oro: intervallo fisso; viola: ADX; verde: BandWidth; blu/grigio: bande.
Su schermi piccoli scorri orizzontalmente grafico o tabella, oppure apri una figura statica a dimensioni intere.
- BandWidth precedente fissato
- —
- Minimo delle 124 letture precedenti
- —
- Minimo di 125 osservazioni all’inizio?
- —
- ADX al limite selezionato
- —
- BandWidth al limite selezionato
- —
- Low / High fissi · USD per EUR
- —
Ultime sei candele completate osservate
| Inizio M5 · UTC | Open | High | Low | Close | ADX14 | BandWidth · % | Record M1 |
|---|
Prezzo: 5 decimali; ADX: 2 nelle schede, 4 in tabella; BandWidth: 5. Le decisioni usano valori non arrotondati e confini interi della fonte.
8. Esamina conferme immediate, tardive e assenti
Il 2024-01-08 la prima chiusura ribassista è nota alle 09:05 UTC con ADX 27,14: la soglia 25 è già disponibile, ritardo zero. Il 2024-01-17 la prima chiusura ribassista è nota alle 08:50 UTC con ADX 20,27; 25 non viene raggiunto prima delle 10:00 UTC.
La soglia può arrivare anche dopo il ritorno del prezzo nell’intervallo. Leggi la posizione in Q. Un ADX alto durante il rientro non ripristina il breakout iniziale. Se l’evento non è ancora noto, l’esploratore non usa una candela futura.
9. Confronta i filtri senza cambiare il modello base
Uno studio confronterebbe lo stesso calendario di primi breakout con e senza una condizione ADX o BandWidth precedente. Mantieni invariati tempi di ingresso, uscite, prezzi e costi; registra eventi scartati e dati incompleti.
Entrare dopo Q crea un altro modello temporale con regole di esecuzione proprie. Le soglie qui illustrano il ritardo, non classificano parametri redditizi. Non si simulano spread, commissioni, slittamento, stop o rendimenti del conto; non si applica un filtro storico sulle notizie.
10. Comprendi i limiti dei grafici ricostruiti
Sono grafici storici da Bid OHLC HistData con marchio ForexBestRobots, non schermate di un terminale. Gli indicatori usano candele osservate, incluse quelle parziali segnalate; i dati mancanti non vengono interpolati. Intervallo, primo evento e compressione hanno controlli di completezza separati.
Valori iniziali, smussamento, feed e confini temporali possono differire tra piattaforme. La deviazione standard non dimostra rendimenti normali né una probabilità garantita di contenimento. La guida spiega disponibilità e contesto, senza dimostrare un vantaggio operativo.
Domande frequenti
BandWidth crescente prevede la direzione?
No. Descrive una maggiore dispersione attorno alla media. Qui la direzione deriva dal prezzo rispetto all’intervallo fisso.
ADX sopra 25 significa comprare?
No. La soglia riguarda la forza, non la direzione; anche un breakout ribassista può avere ADX alto.
Il dato delle 09:25 convalida la chiusura delle 09:00?
Non retroattivamente. Alle 09:00 sono utilizzabili solo informazioni già completate. Attendere cambia il modello temporale.
Perché il confronto di compressione spesso manca?
Richiede 144 candele M5 complete e consecutive. La storia insufficiente resta sconosciuta.
Cambiare soglia cambia il primo breakout?
No. Intervallo e C restano fissi; possono cambiare evento ADX, ritardo e differenza tra chiusure.
La differenza in pip include i costi?
No. Confronta chiusure Bid osservate; non ci sono Ask eseguibili, operazioni o risultati netti.
Dati, orari e riproducibilità
Fonte: archivi HistData EUR/USD ASCII M1 2023 e 2024 conservati invariati. Intervallo dal 2023-12-01 alle 00:00 UTC all’ultimo minuto registrato del 2024-12-31 alle 21:58 UTC: 401.310 righe M1 e 80.721 candele M5 osservate, riscaldamento incluso. La fonte usa EST fisso UTC−05:00 senza ora legale; Londra viene convertita per data.
Sono presenti 262 giorni feriali con dati del 2024 e 260 intervalli londinesi completi di sei candele. Il confronto precedente rigoroso è disponibile in 12 date; le altre 250 restano sconosciute. Sono conteggi di copertura, non operazioni.
Selezione cronologica dal 2024-01-08: ADX già a 25, soglia raggiunta almeno 15 minuti dopo, assenza di 25 in una finestra completa e primo confronto precedente completo. I rendimenti futuri non sono un criterio. I download conservano tutte le date, conteggi dei minuti, formule, inizializzazioni e ricalcolo autonomo.
- Dati M5 e indicatori ricostruiti (ZIP)
- Tutte le osservazioni di sessione (CSV)
- Dati, metodo fisso e ricalcolo autonomo (ZIP)