

Un filtro EMA y MACD pueden parecer dos confirmaciones independientes aunque expresen el mismo cálculo. Esperar otro cruce MACD también cambia el momento de observación y el precio disponible. Esta guía separa información compartida y evento nuevo, define una observación temprana y una alternativa demorada con plazo, y reconstruye cinco recorridos M5. Un gráfico que parece más claro no demuestra mejores resultados netos.
1. Pregunta qué añade realmente el segundo indicador
Una EMA suaviza una serie de precios elegida. MACD resta dos EMAs de esa serie y compara la diferencia con una media de señal. Su acuerdo no es evidencia independiente por aparecer en paneles distintos. Una subida sostenida puede activar varias condiciones relacionadas; un mercado lateral puede generar cruces repetidos. Ninguna apariencia establece una ventaja útil después de costes realistas.
La pregunta útil es si una condición adicional bien definida mejora un proceso fijo lo suficiente para justificar sus consecuencias temporales y de ejecución. Comparamos una observación BUY temprana A y otra demorada B. Son eventos registrados, no órdenes ni estrategias completas. Sesiones, protección, salidas, cotizaciones aceptables, tiempo de solicitud y límites de cartera aún necesitan reglas explícitas.
2. Fija la serie de precios y todos los parámetros
Usa OHLC Bid ficticio de EURGBP en M5, con Close como entrada. El contexto utiliza EMA20 / EMA50 y MACD 12 / 26 / 9 con señal SMA. El desplazamiento gráfico es 0. Tras observar una vela nueva, lee búferes completos en shift=1 y sus anteriores en shift=2. El desplazamiento del dibujo no es el índice del búfer que selecciona un valor cerrado.
Los periodos y la ventana de 2 bars son ejemplos declarados, no ajustes optimizados ni una receta universal. Fija símbolo, lado de precio, tratamiento de datos ausentes y comparaciones antes de estudiar el resultado. Si falta una entrada completa necesaria, termina la observación pendiente, reconstruye suficiente historial continuo y espera otro evento elegible. No conserves un origen a través de una vela inventada o un hueco.
| Componente | Referencia | Función |
|---|---|---|
| Precio y reloj | EURGBP · Bid · M5 · Close | Un calendario de velas cerradas |
| Contexto | EMA20 / EMA50 · C>E50 | Posición, no prueba independiente |
| MACD | 12 / 26 · SMA9 · D=M−S | Eventos X y Z separados |
| Observación demorada | P+1...P+2 · T=1 · D>0 | Cancelar antes de vencer y de Z |
3. Calcula las EMAs y muestra la duplicación exacta
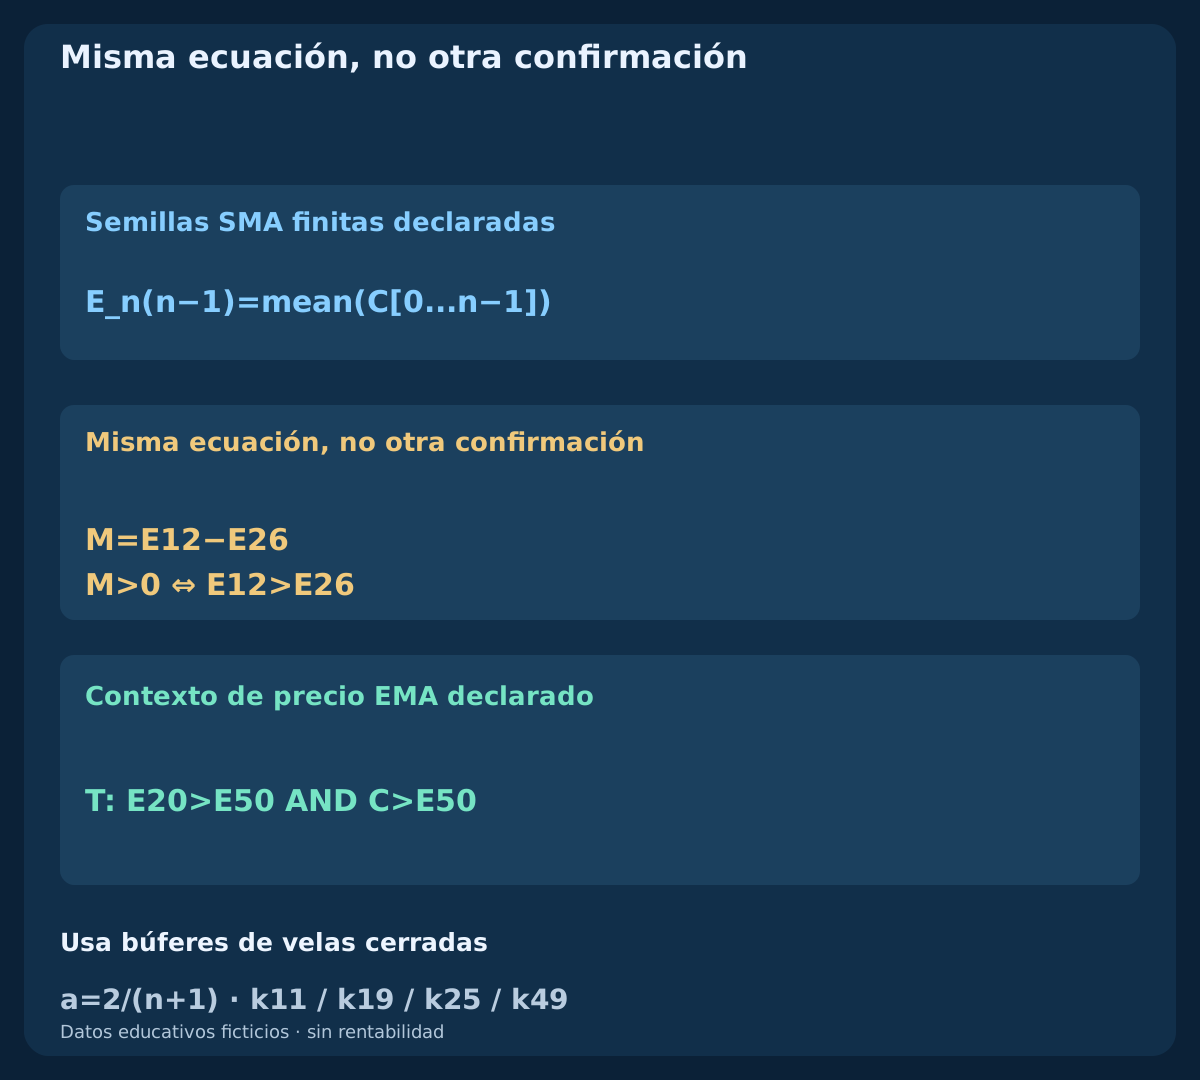
Para n usa a_n=2/(n+1). Nuestra referencia finita empieza con E_n(n-1)=mean(C[0...n-1]) y después aplica E_n(k)=a_n*C(k)+(1-a_n)*E_n(k-1). Los primeros valores están en k11 / k19 / k25 / k49 para 12/20/26/50. Un historial anterior o una semilla diferente puede cambiar los valores siguientes. Estas semillas reproducibles no prueban igualdad con todo el historial de un terminal real.
Con datos y alineación idénticos, M=E12-E26, por lo que M>0 iff E12>E26. Exigir ambos no añade otro filtro. El contexto 20/50 es otro par y no esa duplicación exacta, aunque todas las series reutilizan cierres. Distingue duplicación lógica y dependencia estadística. Más nombres de indicadores no aportan automáticamente información independiente ni reducen la incertidumbre.
4. Separa la línea principal, la señal y OsMA
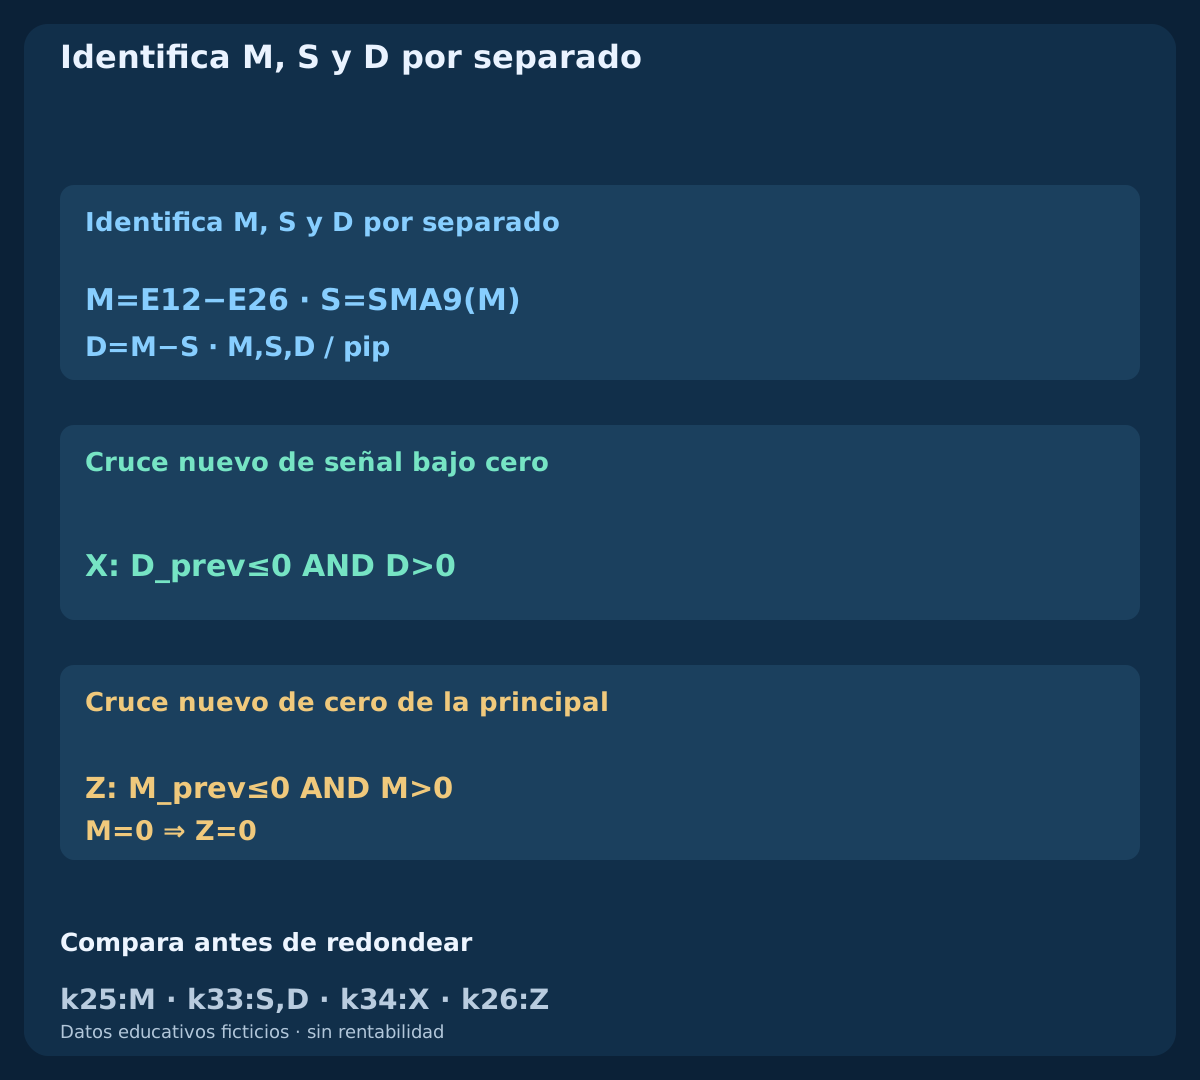
La referencia define M(k)=E12(k)-E26(k), S(k)=mean(M[k-8...k]) y D(k)=M(k)-S(k). M comienza en k25; S y D, en k33. El cruce nuevo con la señal es X(k)=[D(k-1)<=0 AND D(k)>0], evaluable desde k34. El cruce nuevo de cero de la principal es Z(k)=[M(k-1)<=0 AND M(k)>0], evaluable desde k26.
El MACD estándar de MT4 dibuja la serie principal como barras. No es automáticamente la diferencia principal menos señal que otros programas llaman histograma MACD; aquí esa diferencia es OsMA. Identifica el búfer numérico, no el estilo. Sustituir SMA9 por una señal EMA9 cambia el experimento. Los cálculos y comparaciones usan fracciones exactas antes de exportar decimales: redondear un valor negativo pequeño a cero no debe crear un cruce.
5. Define el contexto y el origen temprano elegible
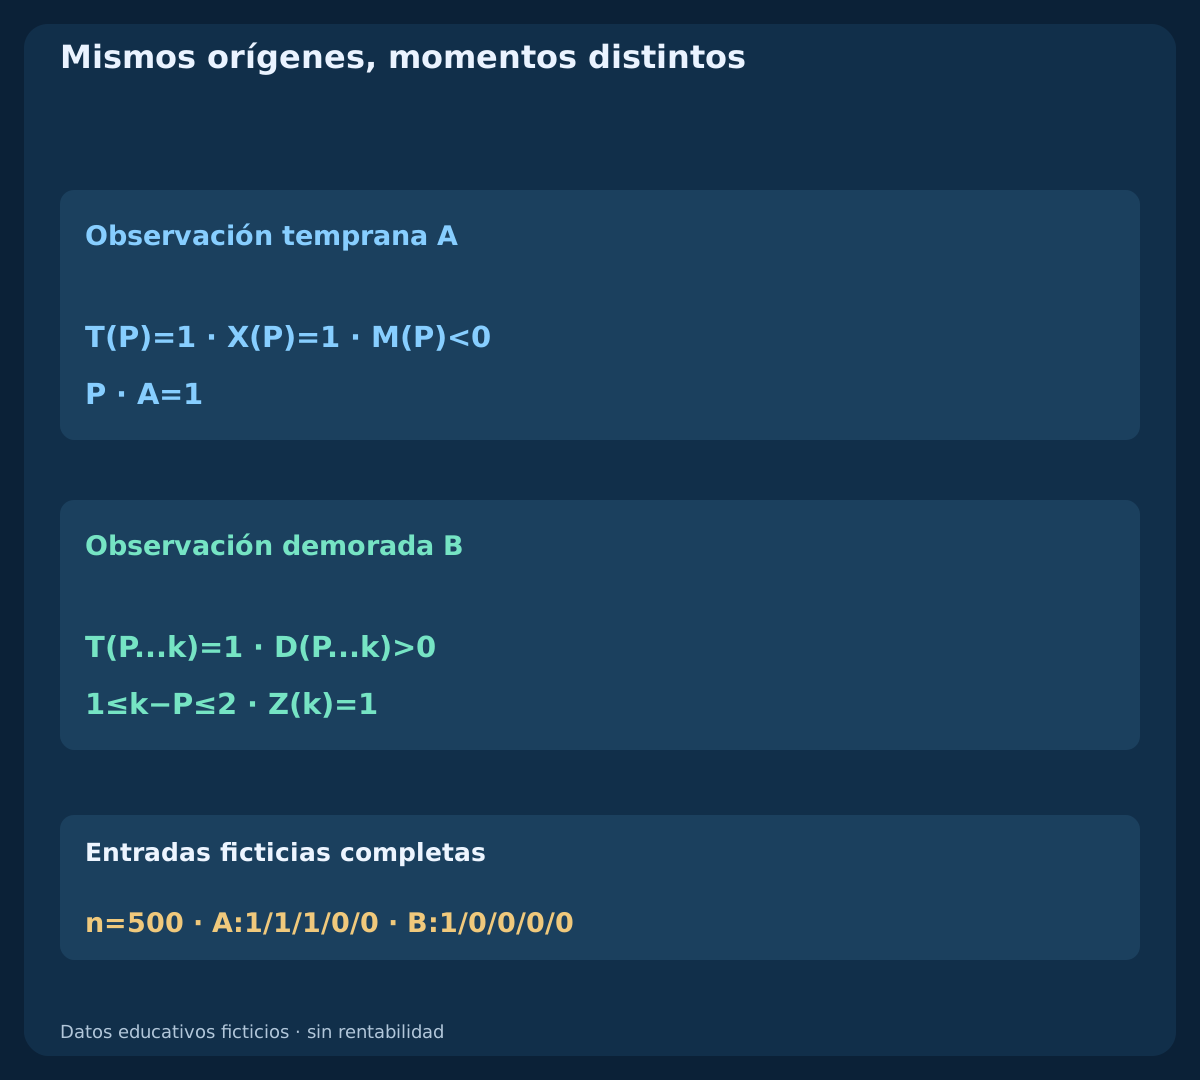
Sea T(k)=[E20(k)>E50(k) AND C(k)>E50(k)], disponible desde k49. Es un contexto de posición del precio declarado, no prueba de tendencia alcista persistente. Un origen P exige T(P)=1 AND X(P)=1 AND M(P)<0. Registra A(P)=1 y abre una observación demorada. La igualdad no satisface las condiciones estrictas; una principal ya en cero o positiva queda fuera de este estudio de orígenes bajo cero.
El origen pregunta por una mejora inicial de MACD respecto a su señal mientras la principal sigue negativa. No exige un cruce EMA20/50 en esa misma vela. D positivo persistente no es un nuevo X. Si T falla cuando aparece X, una mejora posterior del contexto no puede adoptar ese evento viejo. Guarda también cruces brutos rechazados, para que el lector vea por qué el candidato no era elegible.
6. Da a la alternativa demorada una regla finita y ordenada
Solo P+1 y P+2 pueden confirmar. En cada vela completa posterior, cancela primero si T=0 OR D<=0, después declara vencimiento si k>P+2 y luego acepta un Z(k)=1 nuevo y registra B(k)=1. En otro caso, espera. Una principal igual a cero no es positiva. Contexto y principal por encima de señal deben mantenerse en cada vela intermedia, no solo en el cruce final.
Confirmar, cancelar o vencer cierra ese P. Una principal positiva posterior no lo revive. Una fila ya procesada como pendiente nunca abre otro origen en la misma vela. Un X independiente futuro puede iniciar otra observación únicamente si satisface de nuevo todas las condiciones iniciales. Esto permite futuros eventos, pero impide que un episodio fallido adquiera una confirmación conveniente o una prórroga silenciosa.
7. Reconstruye cinco historiales ficticios desde el inicio
El archivo público contiene 5 historiales independientes de 100 velas: 500 filas. Tres comparten los primeros 76 cierres: 60 valores ascendentes sobre una cuadrícula de ticks, 10 descendentes y 6 de recuperación. Son timely / late_zero / signal_lost. context_late usa otra subida más lenta y recuperación; el quinto tiene OHLC constante. Se incluyen EMAs, M, S, D, contexto, cruces, origen y marcas de observación.
Las filas llevan horas programadas de cierre UTC desde 01:45 UTC. El origen compartido es P=k75 / 08:00 UTC. El cruce independiente context_late ocurre en k72 / 07:45 UTC. Recalcula cada historial con sus semillas. Cuerpos y mechas se construyen desde los cierres sobre una cuadrícula fija. Los recorridos comprueban definiciones, precisión y orden; no aportan frecuencias de mercado ni rentabilidades medidas.
8. Lee el cruce bajo cero y su confirmación puntual
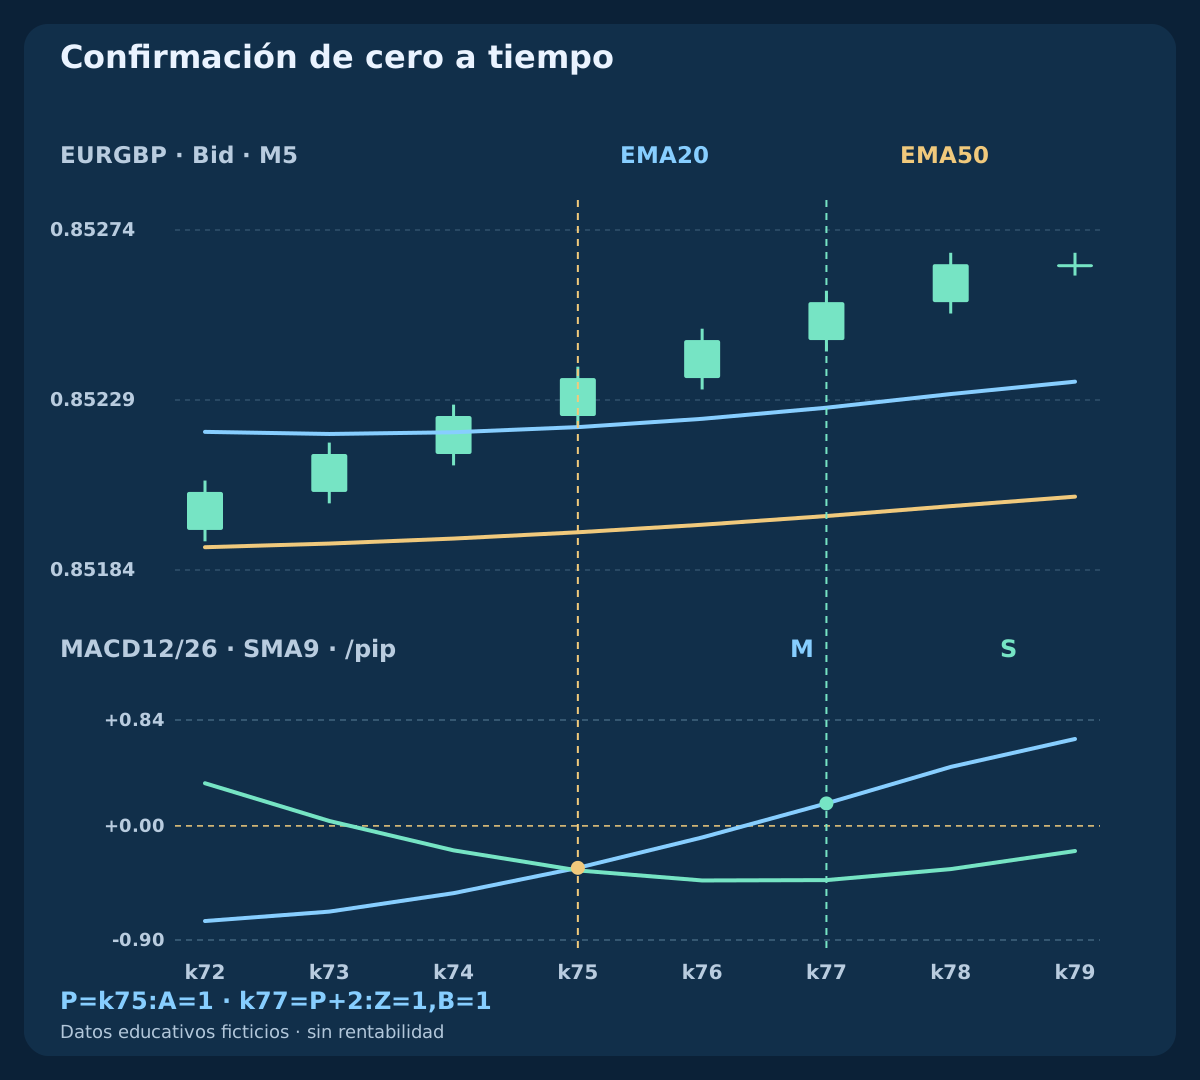
En P el cierre es 0.85235 y T pasa. En unidades de pip, M vale -0.3316, S -0.3520 y D +0.0204; D anterior era negativo. Así, X=1 y A=1 mientras M sigue bajo cero. Principal y señal son dos números negativos distintos: cruzar al alza la señal no requiere una principal positiva.
La principal siguiente permanece negativa. En k77 / 08:10 UTC el cierre es 0.85255, M +0.1778 pips y S -0.4285 pips. Contexto y D permanecieron válidos, de modo que Z=1 confirma en P+2 y B=1. Los cierres del gráfico difieren 2.0 pips. Es una observación del recorrido del precio, no una diferencia de entrada ejecutable ni evidencia de beneficio.
| Rama / vela | Cierre Bid | M / pip | S / pip | T | X | Z | A | B | Estado |
|---|---|---|---|---|---|---|---|---|---|
| timely · k75 | 0.85235 | -0.3316 | -0.3520 | 1 | 1 | 0 | 1 | 0 | Cruce nuevo de señal bajo cero |
| timely · k77 | 0.85255 | 0.1778 | -0.4285 | 1 | 0 | 1 | 0 | 1 | Confirmación de cero a tiempo |
| late_zero · k77 | 0.85240 | -0.0035 | -0.4575 | 1 | 0 | 0 | 0 | 0 | Observación demorada B |
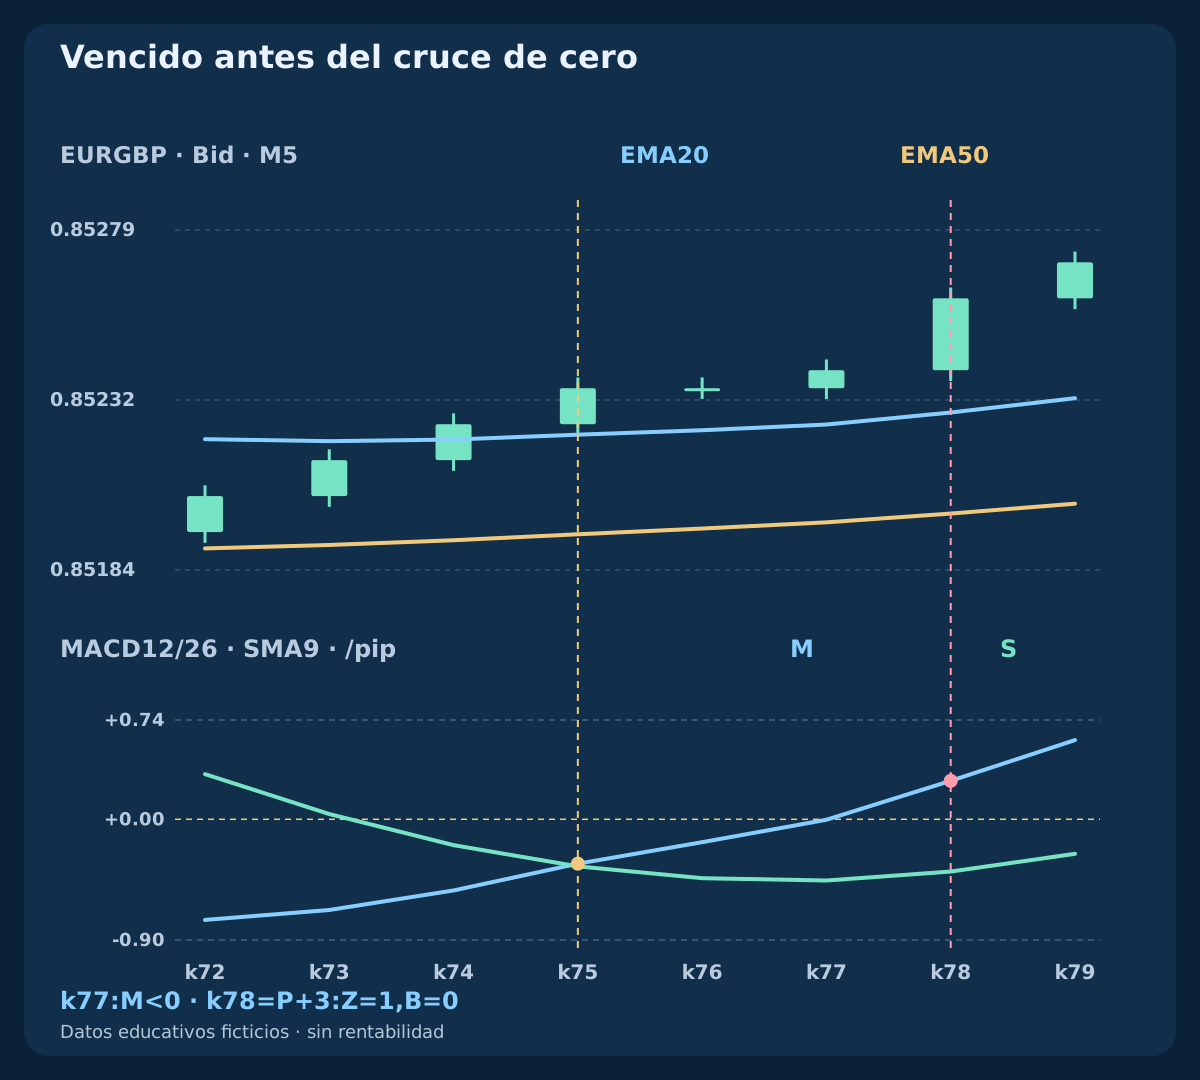
| late_zero · k78 | 0.85260 | 0.2874 | -0.3904 | 1 | 0 | 1 | 0 | 0 | Vencido antes del cruce de cero |
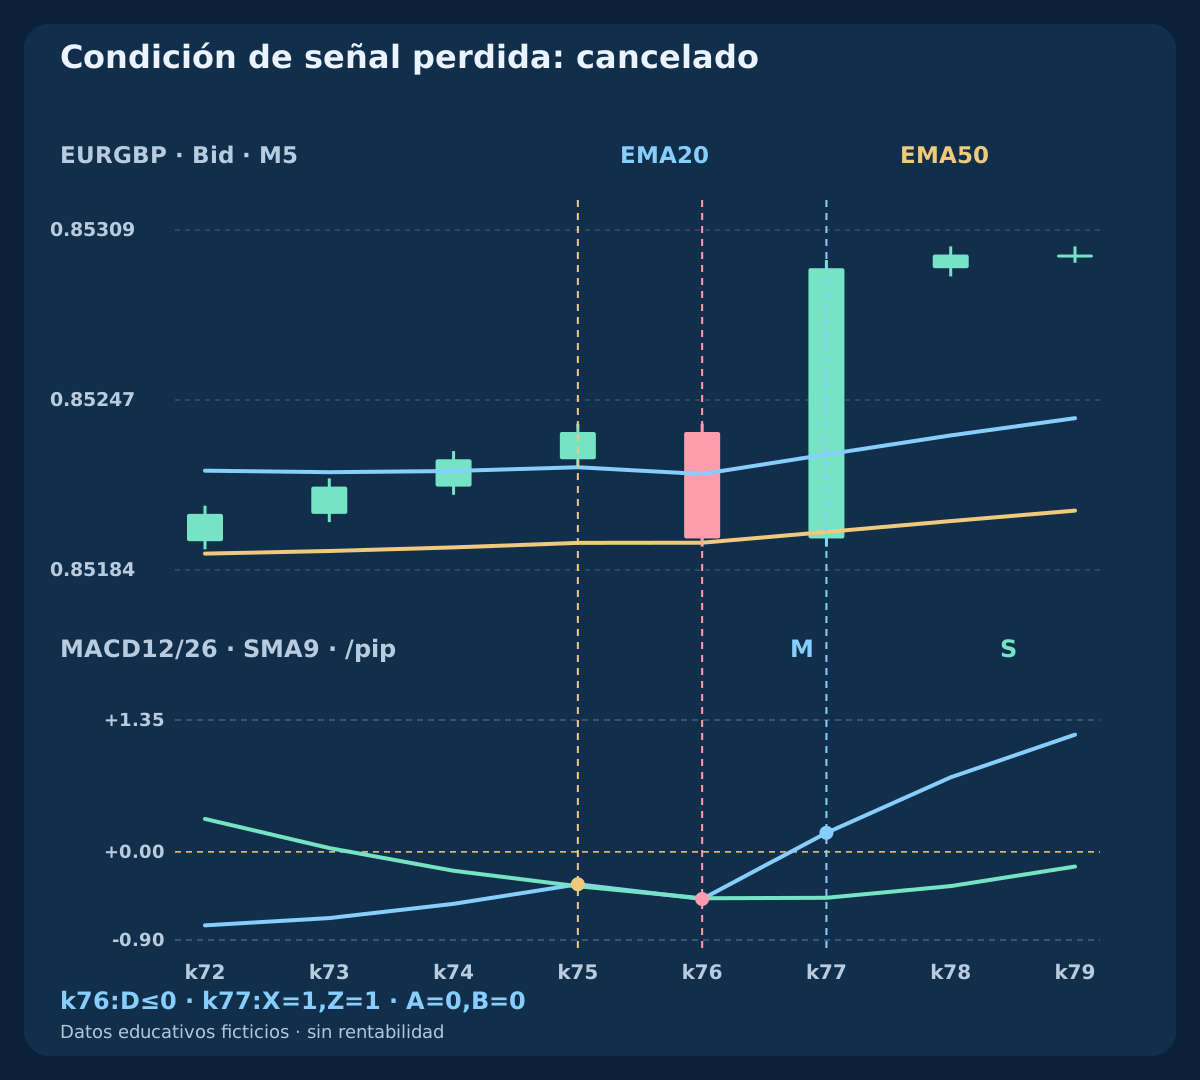
| signal_lost · k76 | 0.85196 | -0.4822 | -0.4749 | 1 | 0 | 0 | 0 | 0 | Condición de señal perdida: cancelado |
| signal_lost · k77 | 0.85295 | 0.1951 | -0.4700 | 1 | 1 | 1 | 0 | 0 | Cruce nuevo fuera de la condición inicial |
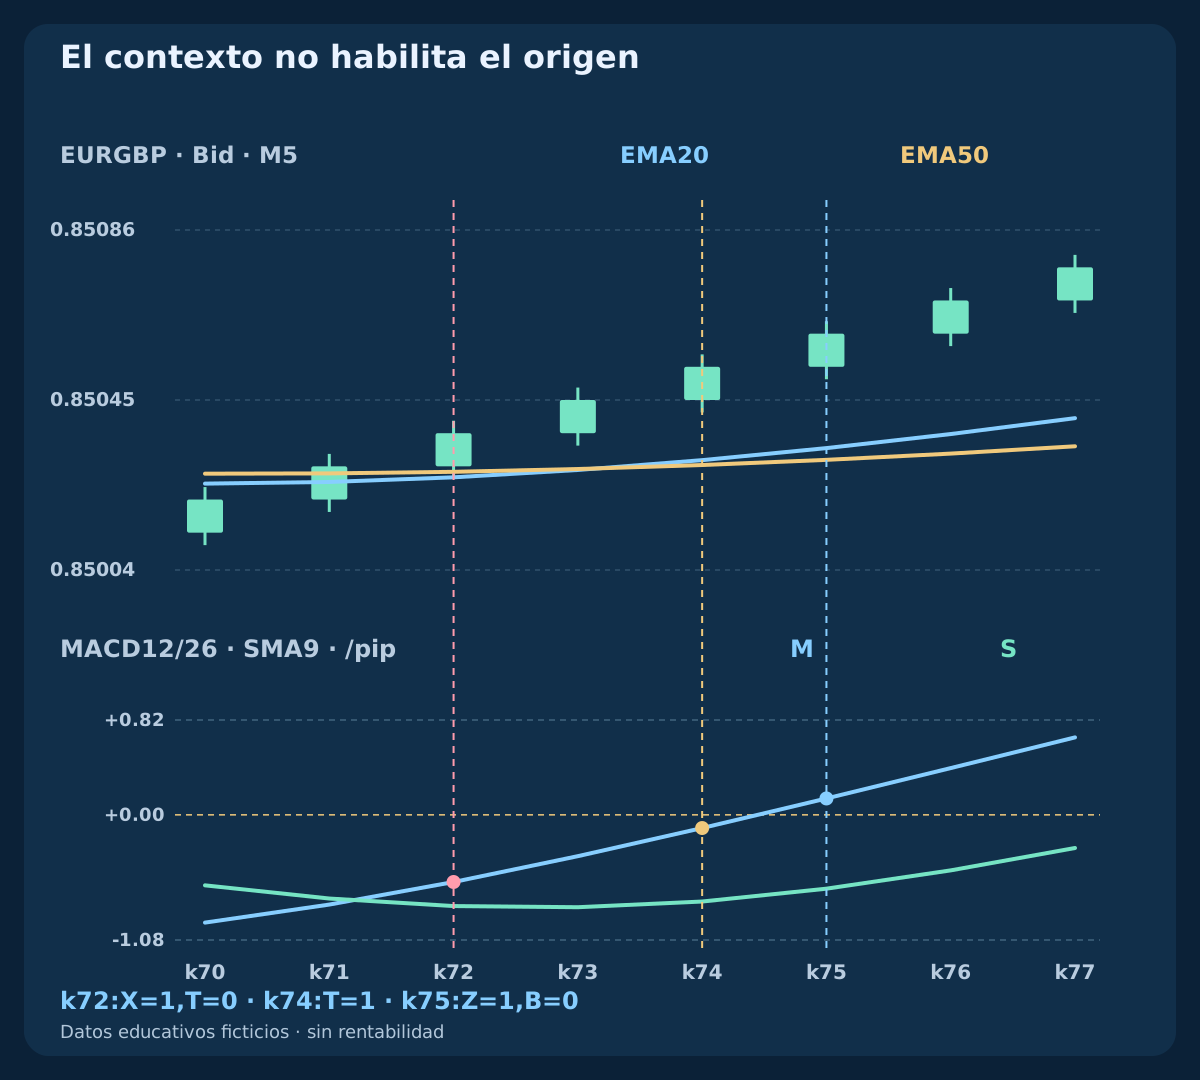
| context_late · k72 | 0.85037 | -0.5790 | -0.7865 | 0 | 1 | 0 | 0 | 0 | El contexto no habilita el origen |
| context_late · k74 | 0.85053 | -0.1137 | -0.7474 | 1 | 0 | 0 | 0 | 0 | Contexto de precio EMA declarado |
| context_late · k75 | 0.85061 | 0.1414 | -0.6366 | 1 | 0 | 1 | 0 | 0 | Cruce de cero sin origen activo |
| flat · k77 | 0.85000 | 0.0000 | 0.0000 | 0 | 0 | 0 | 0 | 0 | Datos constantes: sin eventos estrictos |
9. Distingue el valor cercano a cero del cruce tardío
En late_zero, la principal en k77 todavía vale aproximadamente -0.0035 pips. D es positivo y T válido, pero no hay cruce estricto de cero. Redondear el valor en unidades de precio a pocos decimales podría borrar su signo negativo o mostrar cero. La comparación usa el valor exacto; la precisión mostrada no define el evento.
En k78 / 08:15 UTC M pasa a positivo y Z=1. Es P+3. El vencimiento prevalece, así que B=0 aunque el gráfico parezca mejor alineado. A sigue siendo una observación anterior y no presta su hora o precio a la alternativa tardía. Una ventana mayor sería otro candidato declarado y comparado por completo, no una reparación retrospectiva.
10. Cancela la observación si deja de cumplirse la condición de señal
En signal_lost el cierre en k76 es 0.85196. El contexto EMA sigue pasando, pero D ronda -0.0073 pips. La principal ya no supera la señal: cancela inmediatamente la observación demorada. Perder esa condición matemática invalida una observación; no es un stop ejecutado, una pérdida realizada ni un límite monetario.
En k77 una recuperación fuerte produce X=1 AND Z=1 con M positivo. P sigue cancelado y B=0. El nuevo X también incumple el origen bajo cero, por lo que A=0 en esa vela. Un modelo que admita comienzos simultáneos con principal positiva puede estudiarse aparte; no debe tomar prestado el origen anterior ni tratar todos los cruces como intercambiables.
11. No atribuyas un contexto recuperado al evento anterior
context_late tiene X nuevo en k72, pero E20=0.85026351 está bajo E50=0.85027680. T falla, por tanto A=0 y no se abre observación demorada. En k74 el contexto pasa, aunque X ya no es nuevo. En k75 la principal cruza cero sin P activo y permanece B=0.
Este rechazo difiere de perder condiciones después de un inicio válido. Guarda ambas categorías. El historial constante añade una prueba de igualdad: medias inicializadas iguales producen M y D nulos, sin X, Z ni T estrictos. La exactitud evita eventos artificiales por redondeo. Los mercados reales con oscilaciones son menos ordenados; pasar el contexto EMA aún puede preceder reversiones, cruces repetidos y rotación costosa.
12. Separa el cierre de vela del reloj de órdenes
P abre a 07:55 UTC y termina a 08:00 UTC. Las dos velas M5 posteriores terminan a 08:05 UTC y 08:10 UTC; 08:15 UTC queda fuera. El valor final solo está disponible cuando llegan datos posteriores que revelan el fin de la vela. Una frontera histórica no demuestra una cotización ejecutable o una orden ejecutada en ese instante.
Convierte la hora del bróker con el desfase efectivo de la fecha y conserva la regla. La estrategia completa necesita edad máxima de cotización, demora de solicitud, distancia aceptable y reintentos separados. Pasar a M1 cambia datos y duración real. Los mismos periodos numéricos no conservan señales entre marcos. Compara la versión rápida como experimento nuevo, con su rotación y sus costes.
| Fase UTC | Información disponible | Aún sin decidir |
|---|---|---|
| P · 08:00 | X elegible bajo cero; A | Z futuro y precio ejecutable |
| P+1 · 08:05 | Primera vela completa posterior | Segunda vela y solicitud real |
| P+2 · 08:10 | Último Z elegible; B si todo pasa | Solicitud y ejecución reales |
| P+3 · 08:15 | Vencido sin confirmación anterior | No reutilizar el origen viejo |
13. Compara cotizaciones BUY EURGBP independientes
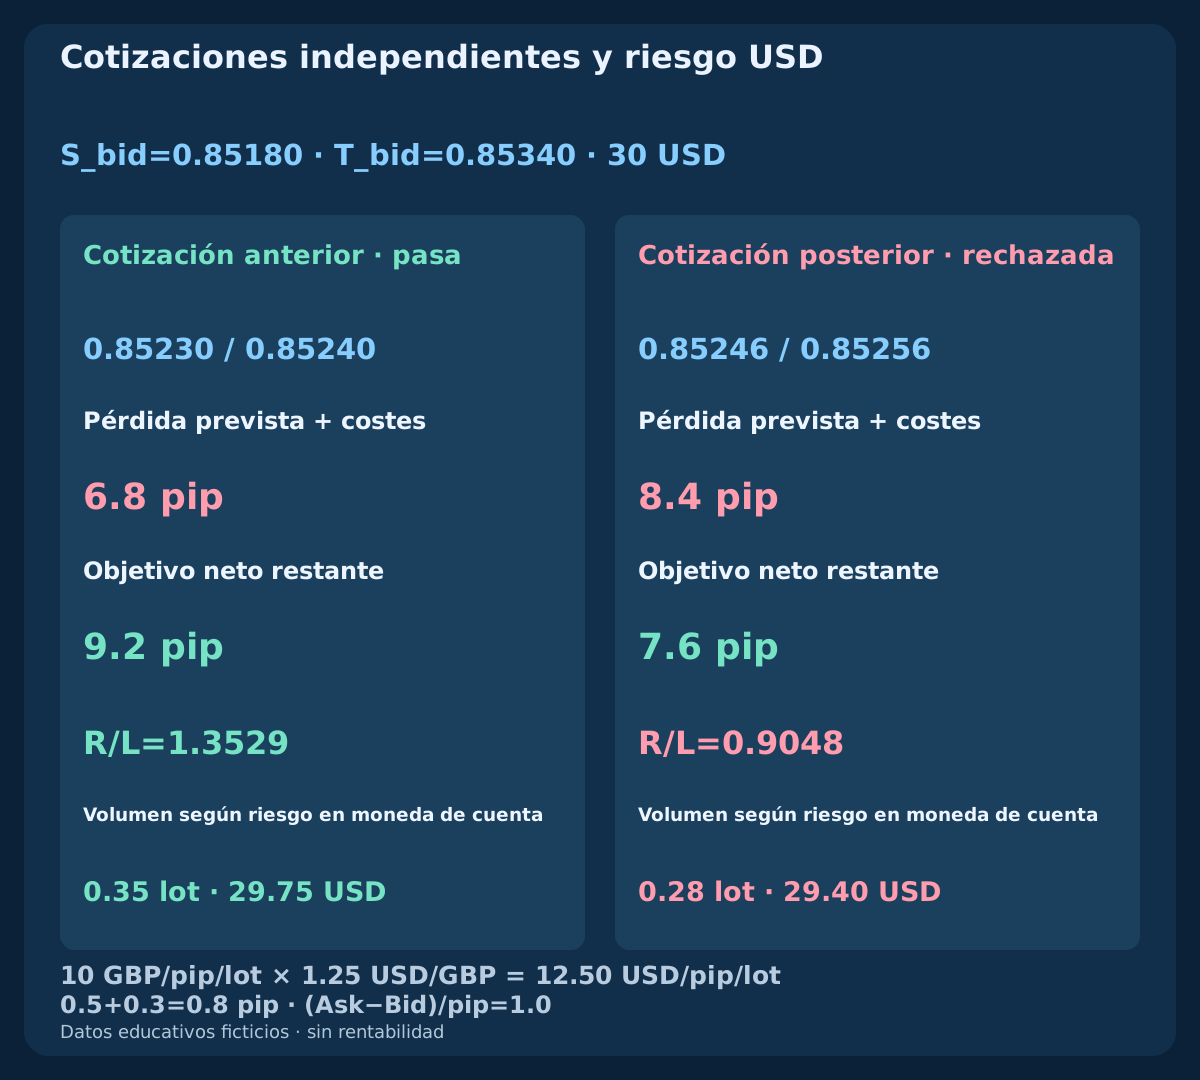
Esta comparación fija stop Bid 0.85180 y objetivo 0.85340. Bid/Ask anterior es 0.85230 / 0.85240 y posterior 0.85246 / 0.85256. Ambos spreads son 1.0 pip. Comisión de ida y vuelta 0.5 pip más reserva adversa total 0.3 pip añaden 0.8 pip. Antes, pérdida prevista 6.8 pips, objetivo neto 9.2 pips y ratio 1.3529; después, 8.4 pips, 7.6 pips y 0.9048.
El umbral declarado es net reward / planned loss >=1.20; solo pasa la cotización anterior. Patrimonio 10000 USD y presupuesto 0.30%=30 USD, con valor de pip supuesto 12.50 USD por lote estándar y paso 0.01, permiten 0.35 lots / 29.75 USD antes. Después, el tamaño solo comparativo es 0.28 lots / 29.40 USD; reducir volumen no corrige el ratio rechazado. Son alternativas independientes de los historiales, no ejecuciones registradas después de sus velas.
| Cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Ratio | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|---|
| Cotización anterior · pasa | 0.85230 / 0.85240 | 6.0 | 6.8 | 9.2 | 1.3529 | 0.35 | 29.75 |
| Cotización posterior · rechazada | 0.85246 / 0.85256 | 7.6 | 8.4 | 7.6 | 0.9048 | 0.28 | 29.40 |
14. Convierte el riesgo a la moneda de cuenta sin duplicar spread
Supón contrato 100000 EUR y pip 0.0001. Un pip por lote estándar vale 10 GBP, no10 USD. Con la conversión ficticia de planificación 1 GBP=1.25 USD, equivale a 12.50 USD. Point y tick se suponen 0.00001. Verifica contrato real, conversión a moneda de cuenta, lotes, margen y stops. La conversión puede cambiar antes de salir: este supuesto fijo no garantiza el valor monetario futuro.
En BUY usa (Ask-S_bid)/pip y (T_bid-Ask)/pip antes de comisión y reserva. El efecto del spread por lados ejecutables ya está incluido; no lo sumes otra vez. SELL entra a Bid y sale a Ask según reglas propias. Protección y reserva no limitan pérdidas reales por gaps, deslizamiento o solicitudes rechazadas. Tras un timeout, concilia órdenes y ejecuciones antes de reintentar; el nuevo acuerdo de indicadores no resuelve una orden de resultado desconocido.
15. Compara reglas tempranas y demoradas sobre orígenes comunes
Compara A y B con el mismo calendario de P elegibles, conservando cancelaciones, vencimientos y observaciones ausentes. A ocurre antes y B añade condición y otro momento. Con reglas de trading completas, usa la misma política de cotizaciones, protección, salidas, costes y tamaño, aplicada en los respectivos momentos reales. No atribuyas a B el precio de A ni evalúes solo lo que acaba confirmando.
Fija el espacio de búsqueda y reserva datos posteriores intactos. Registra cada par EMA, periodo MACD, señal, contexto y plazo probado. Evalúa esperanza neta, drawdown, rotación, incertidumbre y sensibilidad a costes; menos eventos o una tasa de acierto seleccionada mayor no resuelven la utilidad. El orden de ticks importa con salidas que compiten dentro de una vela. Los cinco recorridos solo validan mecánica, sin estimar qué variante rendirá mejor fuera de muestra.
16. Termina la base de guías antes de definir una estrategia
El registro debe identificar lado de precio, marco, semillas EMA, media de señal, alineación, comparaciones exactas y disponibilidad de datos. Separa M, S y D; define X y Z, detecta predicados duplicados y fija origen, cancelación y vencimiento. Otro lector debe obtener el mismo calendario sin elegir un gráfico favorable tras conocer el desenlace ni cambiar parámetros en una rama difícil.
Esta es la tercera guía del grupo de combinaciones para scalping. EMA–RSI estudia una secuencia finita de reajuste del impulso; Bollinger–Stochastic, el primer regreso sobre un límite fijo. Sus reglas son distintas. La siguiente fase desarrolla estrategias completas tras esta base y las comprobaciones en vivo. Las guías de datos, conversión y modelos MACD dan contexto; entrada, protección, salida, sesión y cartera aún necesitan especificación.
Preguntas frecuentes
¿MACD positivo confirma otra vez EMA12 sobre EMA26?
Con precios, periodos, semillas y alineación iguales, los predicados son idénticos: la principal resta EMA26 de EMA12. Contarlos dos veces no selecciona nada nuevo. EMA20/50 es otro par, pero comparte precios.
¿Las barras MACD estándar de MT4 son OsMA?
MT4 dibuja la principal MACD como barras. OsMA es principal menos señal. Otros programas llaman histograma a esa diferencia. Verifica serie y media de señal en lugar de confiar en el estilo gráfico.
¿Puede haber un cruce nuevo de señal bajo cero?
Sí. La principal puede superar una señal más negativa mientras ambas siguen negativas. En timely, X llega en k75 y el cruce de cero en k77. Son condiciones y horas distintas.
¿Una principal igual a cero confirma la observación demorada?
No. Z requiere valor anterior igual o inferior a cero y actual estrictamente positivo. El redondeo no define la comparación. También exige dos velas como máximo y continuidad del contexto y la condición de señal.
¿La coincidencia EMA posterior rescata un cruce rechazado?
No. El contexto debe pasar en el origen nuevo. En context_late falla en k72 y mejora sin otro X elegible. El cruce de cero posterior carece de P activo. Otra regla temporal debe estudiarse por separado.
¿A y B describen estrategias rentables de scalping?
Solo describen observaciones BUY, sin rentabilidades medidas. Completa órdenes, protección, salidas, sesiones, cotizaciones, costes y cartera; después prueba datos inéditos y supuestos de ejecución adecuados.
Fuentes y notas de investigación
MetaQuotes documenta los parámetros de iMA e iMACD, la línea principal con señal simple, OsMA como principal menos señal y los precios ejecutables. Las semillas SMA finitas, comparaciones racionales exactas, plazos e historiales son decisiones de investigación declaradas; no prueban igualdad con el terminal ni parámetros óptimos. Las descargas muestran los cálculos; las cotizaciones independientes usan una conversión supuesta.
- MetaTrader 4 Help: MACD
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4 Help: OsMA
- MQL4 Reference: OrderSend
Contenido educativo. Historiales, cotizaciones y tipos de conversión son ficticios. Forex conlleva riesgo. Indicadores relacionados, esperas, stops previstos y reservas no garantizan ejecución rentable ni limitan pérdidas reales.