

Un backtest de scalping necesita una cronología, cotizaciones y contabilidad fiables. Aprende a revisar el modelado de MT4, reconocer lo que una vela no revela y reconciliar ejecuciones sin restar el spread dos veces, para interpretar con rigor un informe atractivo.
1. Qué debe demostrar un backtest de scalping
Un backtest útil comprueba si un método definido con precisión podía actuar con la información disponible entonces, a precios ejecutables y después de costes y pérdidas relevantes. Una curva de saldo ascendente no basta. Los objetivos pequeños amplifican el efecto relativo de errores de lado de cotización, secuencias intravela inventadas y ejecuciones optimistas frente a lo que parece en un gráfico lento.
Separa tres preguntas: si merece estudiarse la hipótesis, si el EA la implementa bien y si la cuenta puede ejecutarla bajo los supuestos. Un programa correcto automatiza también ideas débiles; una hipótesis prometedora puede fallar por implementación. El buen resultado histórico con un modelo simplificado no demuestra viabilidad real ni beneficios futuros.
Esta guía ofrece una auditoría, no una estrategia validada ni resultados de un bróker. Todos los precios, recuentos e importes son ficticios. La guía general de backtesting en MT4 cubre el flujo básico. Aquí revisamos operaciones breves, origen de ticks, tiempo de velas cerradas, Bid/Ask, salidas ambiguas, costes completos y evidencias antes del forward.
2. Fija reglas y versión antes de recoger resultados
Escribe símbolo, marco temporal, sesión, señal, plazo de entrada, stop, objetivo, salida temporal y rechazos antes de probar. Aclara si la señal utiliza una vela terminada o la vela actual cambiante. «Entrar tras confirmación» queda incompleto hasta definir un evento y el primer instante permitido de decisión que puedan observarse y reproducirse.
Guarda versión del EA, parámetros, build, moneda de cuenta, contrato y fuente. Anota volumen mínimo, paso de lote, restricciones del stop y presupuesto. Define posiciones abiertas en los límites y evita duplicados al procesar otra vez la misma señal. La revisión manual también necesita reglas y oportunidades omitidas. El nombre del archivo no identifica la versión: conserva un hash u otra referencia reproducible y sus indicadores/configuración. Dos informes aparentemente del mismo sistema podrían ejecutar lógicas distintas.
Separa investigación de afirmaciones comerciales. Demostrar un cálculo de costes no prueba que un EA generara esas operaciones. No sustituyas un informe Strategy Tester original por una curva educativa recién dibujada. La guía de scalping M1 y M5 explica el estilo; aquí examinamos sus supuestos con rigor.
3. Audita los datos antes de la estrategia
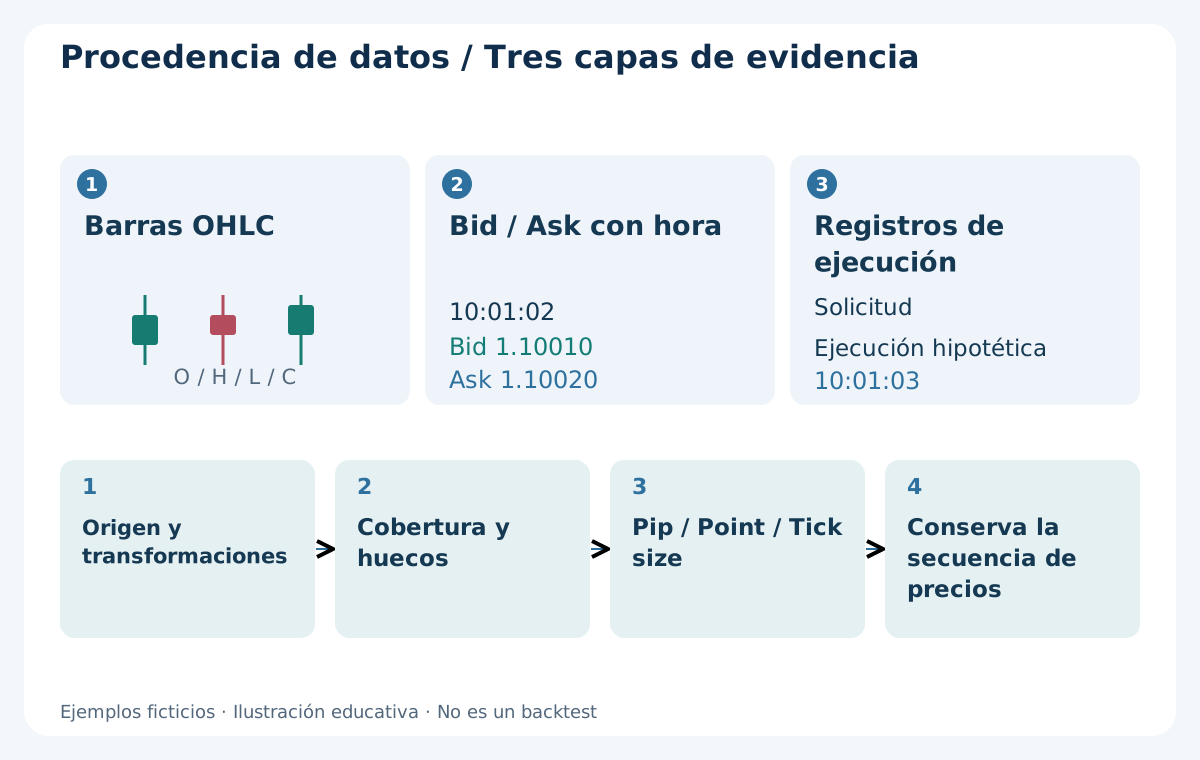
Distingue barras, observaciones Bid/Ask con hora y registros de ejecución reales. OHLC resume precios sin guardar cada cotización ni su orden. Llamar al archivo tick data no basta: identifica fuente, resolución temporal, símbolo, zona horaria, lados de precio, cobertura y transformaciones. Incluso cotizaciones históricas de ambos lados no contienen las ejecuciones ni los rechazos reales de tu bróker.
Revisa orden, marcas temporales repetidas, huecos, cotizaciones antiguas y spreads inverosímiles. Varias actualizaciones en un segundo pueden ser válidas; no las borres solo por compartir hora. Conserva identificadores de secuencia disponibles. Spread cero o ausente no prueba operativa gratuita. Aísla registros dudosos y declara el intervalo afectado en vez de repararlo silenciosamente con información futura.
Comprueba unidades: aquí EUR/USD tiene 1 pip = 0.0001 y, con cinco decimales, 1 point = 0.00001. Tick size es incremento de precio; observar un tick es registrar una actualización. Importar barras por History Center no demuestra reproducción de ticks Bid/Ask registrados. Guarda la trazabilidad hasta el input. Reconstruye OHLC con los mismos límites horarios para comparar: coincidir ayuda a detectar conversiones erróneas, pero no recupera observaciones perdidas. Las diferencias entre fuentes exigen investigación, no prueban automáticamente fraude.
4. Una señal de vela cerrada no puede operar antes de existir
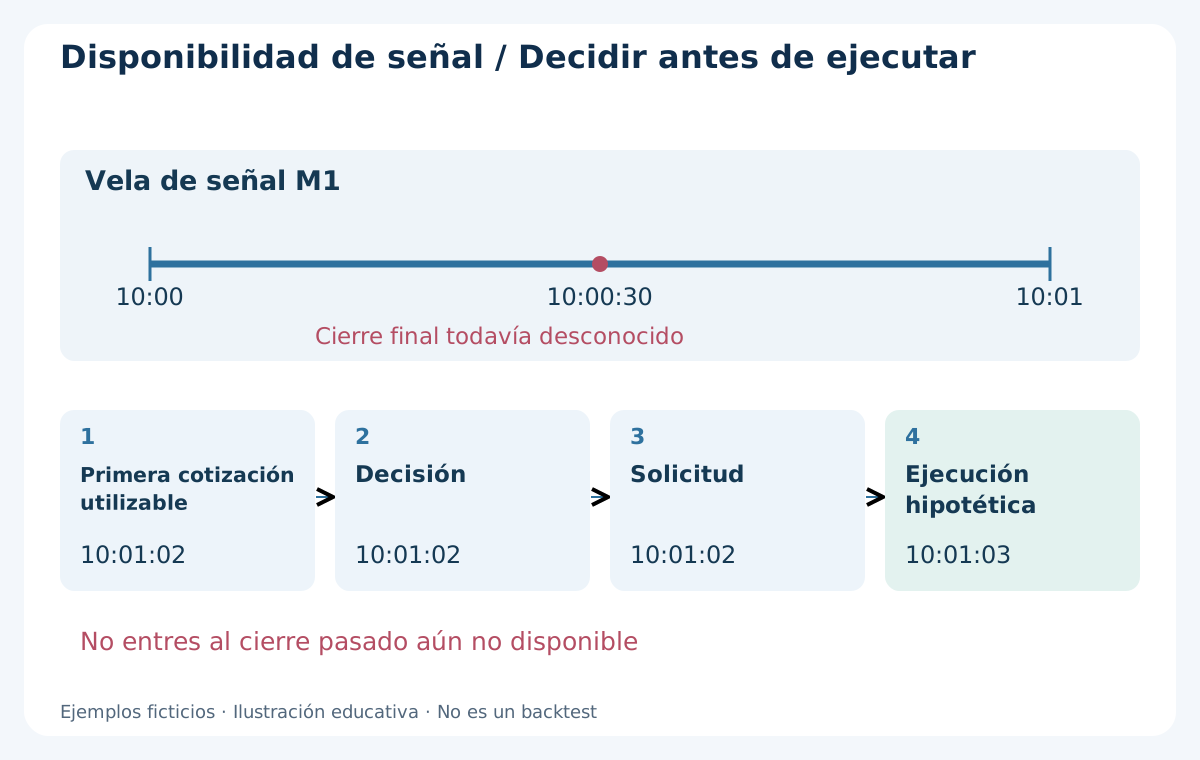
Considera una vela M1 ficticia 10:00–10:01. Su cierre final se desconoce a las 10:00:30. Si la primera cotización utilizable después del límite llega a las 10:01:02, el método puede actuar desde esa observación, no con una cotización supuesta a las 10:01:00 exactas ni retrospectivamente al cierre anterior.
En las series MT4, la barra actual es índice 0 y la anterior índice 1. La hora de apertura guardada no es la hora de recepción de cada precio. Detecta nueva barra, lee solo información terminada y registra la señal para no repetirla. El filtro de marco superior también debe estar cerrado al decidir. A las 10:01:02, la M5 10:00–10:05 sigue formándose; su cierre futuro no confirma una entrada M1 anterior. Usa la M5 ya terminada que corresponda.
Supón que a la decisión sigue una solicitud a las 10:01:02 y se asigna ejecución a las 10:01:03. Ese retraso es un supuesto explícito, no latencia medida al seleccionar Every tick. Resolución de segundos no prueba el orden dentro del segundo: conserva la secuencia aparte. No rellenes un intervalo sin precios con un cierre futuro y lo llames entrada histórica ejecutable.
5. Entiende los límites del modelado estándar MT4
Every tick estándar puede generar cambios intravela mediante interpolación de barras inferiores disponibles. Su nombre no certifica cotizaciones históricas Bid/Ask registradas. Las barras estándar contienen Bid; Ask se modela con el spread elegido, por defecto el vigente al iniciar salvo valor personalizado. Verifica unidades del campo: en EUR/USD de cinco decimales, 8 points son 0.8 pip. Una cifra con unidad equivocada cambia mucho un test de objetivo pequeño.
Entrar con vela cerrada no vuelve irrelevantes las salidas intravela. Open prices only ayuda a examinar una decisión adecuada de apertura, pero no valida stops, objetivos o trailing que dependen de la trayectoria. Control points aproxima de forma gruesa. El modelo debe cubrir todas las decisiones, incluidas protección y salida temporal.
Si un proceso independiente de ticks promete spread histórico variable o determinada ejecución, comprueba documentación y cotizaciones realmente consumidas. Importar CSV no activa automáticamente esas funciones. Registra proceso y limitaciones. El porcentaje de calidad es diagnóstico de plataforma, no probabilidad de éxito ni garantía de ejecución realista.
| Modelo estándar | Comprobación limitada útil | Qué no demuestra |
|---|---|---|
| Open prices only | Lógica apropiada de apertura de barra | Secuencia intravela fiable de stop y objetivo |
| Control points | Inspección preliminar aproximada | Trayectoria de ejecución registrada completa |
| Every tick | Inspección intravela modelada más detallada | Su nombre no prueba ticks de ambos lados, spread histórico variable ni latencia del bróker |
6. Si stop y objetivo están en una vela, OHLC no determina el orden
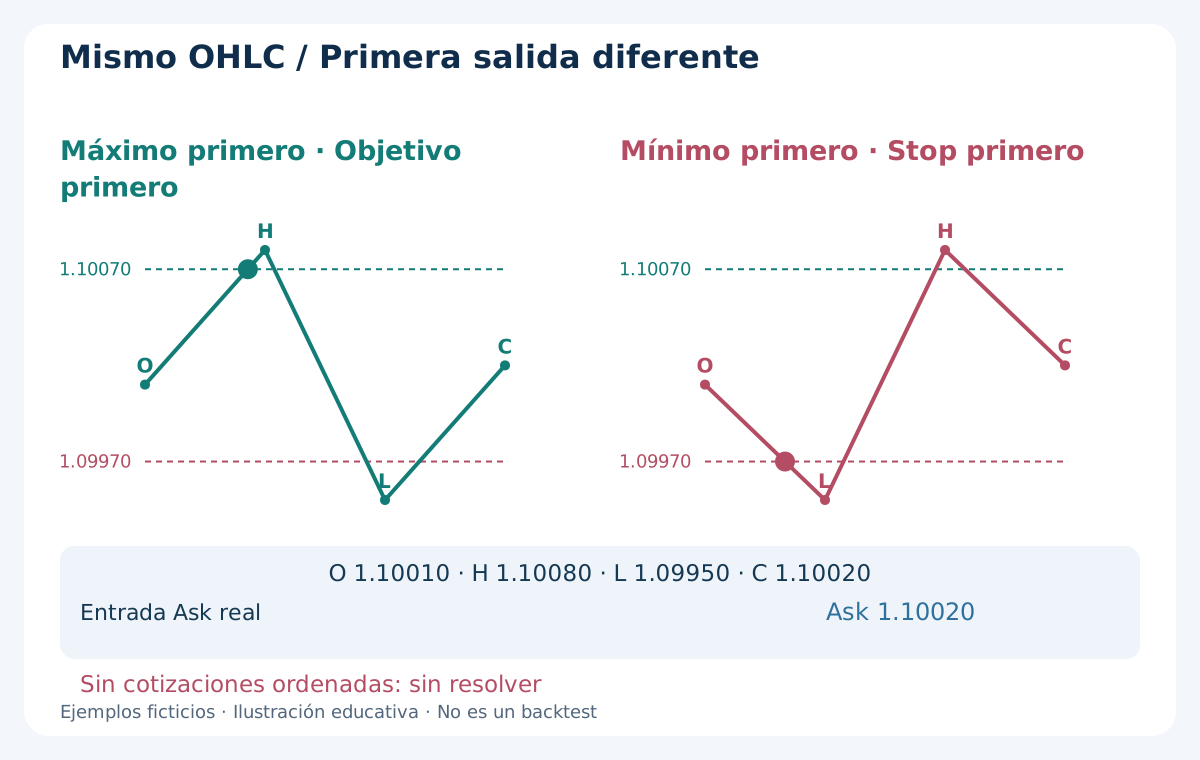
Usa una vela Bid ficticia: Open 1.10010, High 1.10080, Low 1.09950 y Close 1.10020. Supón BUY abierto a Ask 1.10020 antes de la trayectoria posterior, con stop activado en Bid 1.09970 y objetivo comprobado en Bid 1.10070. Ambos niveles quedan dentro del rango, pero los cuatro valores no dicen cuál llegó primero.
Open→High→Low→Close puede alcanzar primero el objetivo; Open→Low→High→Close puede tocar antes el stop. Ambas secuencias encajan en el mismo OHLC. Son alternativas hipotéticas, no operaciones inventadas presentadas como registradas. La diferencia importa aunque la señal de entrada use únicamente una vela completada.
Usa evidencia ordenada suficiente cuando exista. Si no, marca la operación ambigua y muestra sensibilidad o límites supuestos explícitos. Elegir stop primero puede ser conservador, pero no es trayectoria observada. No adjudiques el objetivo automáticamente cuando la vela incluye ambos límites. Distingue también activación y precio finalmente ejecutado.
7. Plan BUY: límites ejecutables y resultado monetario
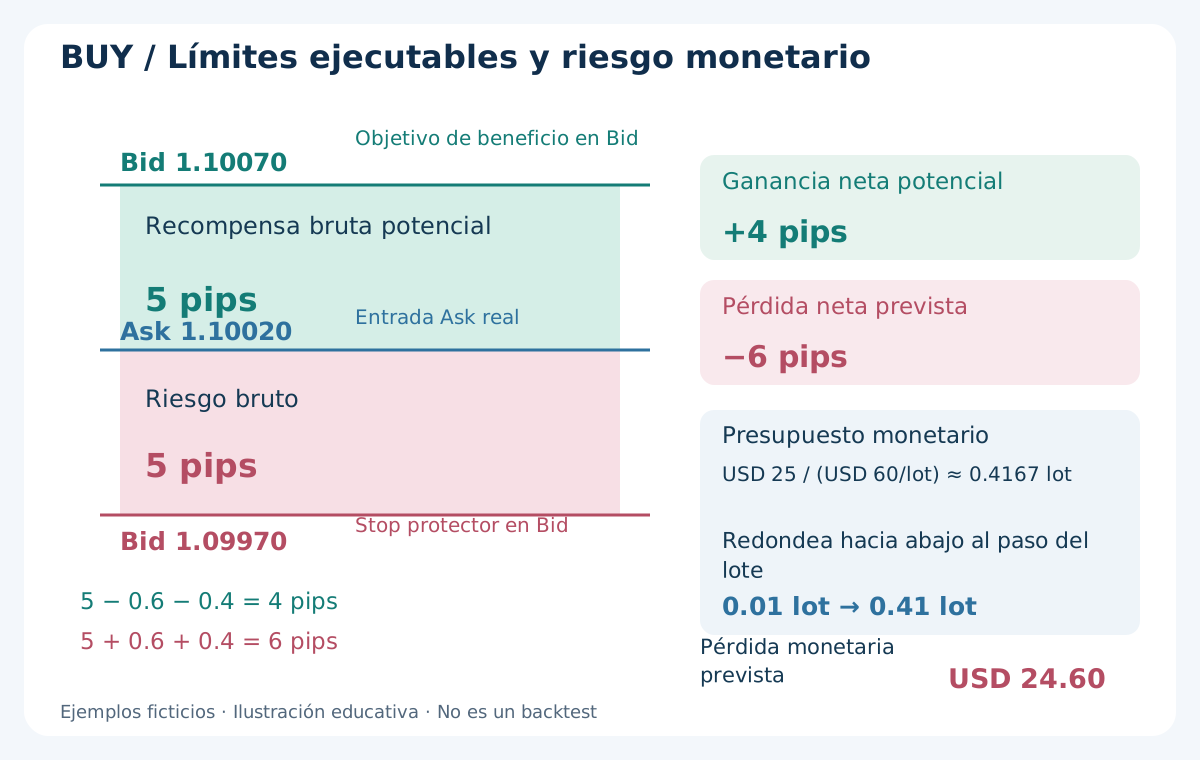
En el plan independiente de entrada exacta, conserva Ask real 1.10020, stop Bid 1.09970 y objetivo Bid 1.10070. Riesgo bruto y recompensa potencial son 5 pips cada uno. El stop BUY queda abajo y el objetivo arriba. SELL invierte límites y sale por Ask; reflejar el dibujo sin cambiar el lado ejecutable no es una prueba simétrica válida.
Supón comisión completa de 0.6 pip y provisión adicional de 0.4 pip para deslizamiento adverso futuro de salida. La entrada ya es real: no cobres spread ni deslizamiento de entrada otra vez. El objetivo conservador da 5 − 0.6 − 0.4 = 4 pips; el stop pierde 5 + 0.6 + 0.4 = 6 pips. Los gaps pueden superar la provisión.
Aquí un lote estándar EUR/USD representa EUR 100000 y cada pip vale USD 10 en cuenta USD. La pérdida planificada es USD 60 por lote. Con presupuesto ilustrativo USD 25 y paso 0.01, 25 / 60 ≈ 0.4167 se redondea abajo a 0.41 lote, USD 24.60. Comprueba margen y mínimo por separado; no es una garantía de pérdida real máxima.
8. Reconcilia costes sin cobrar dos veces el spread
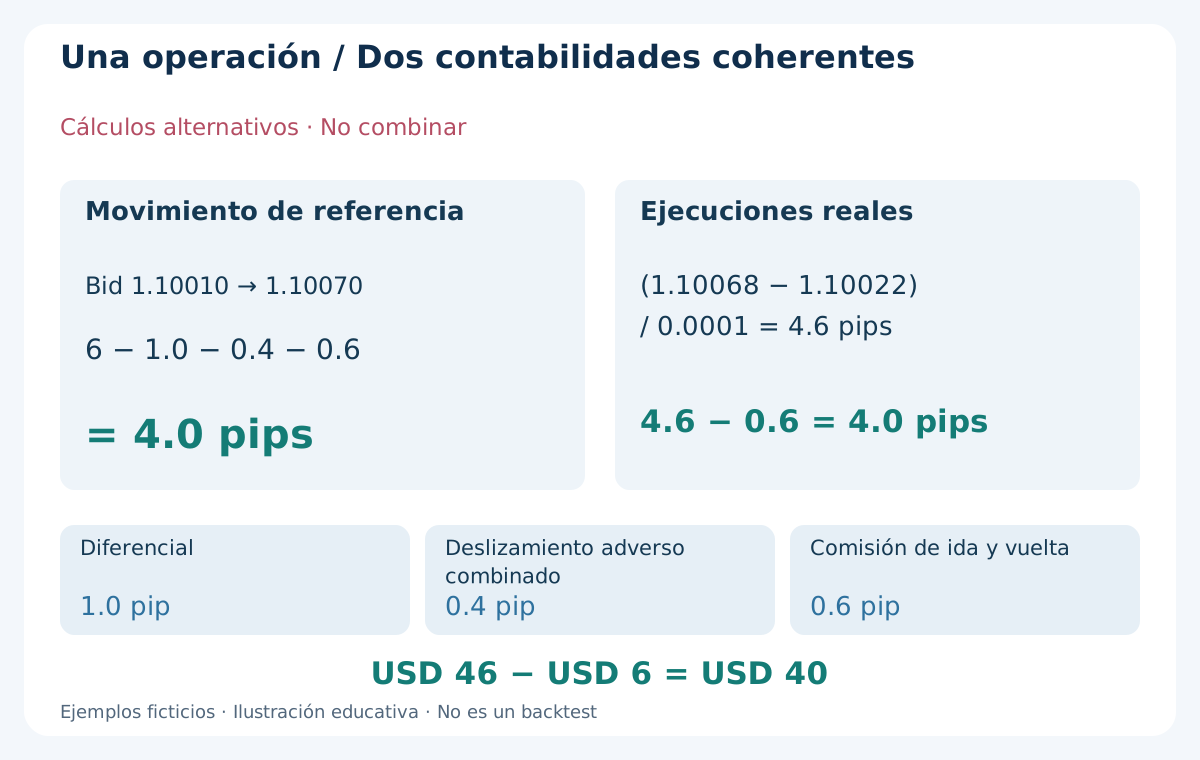
Otro ejemplo ficticio: decisión Bid 1.10010 y Ask 1.10020, entrada BUY real 1.10022, Bid posterior de referencia 1.10070 y salida real 1.10068. El movimiento Bid es 6 pips, spread de entrada 1.0 pip y deslizamiento adverso combinado 0.4 pip. Con comisión de 0.6 pip, la cuenta es 6 − 1.0 − 0.4 − 0.6 = 4 pips.
Desde ejecuciones se obtiene lo mismo: (1.10068 − 1.10022) / 0.0001 = 4.6 pips antes de comisión, quedando 4 pips tras 0.6 pip. Con el valor de lote supuesto, son USD 46 de precio, USD 6 de comisión y USD 40 netos. Son puntos de partida alternativos, no dos juegos de descuentos acumulables. Conserva el signo del deslizamiento favorable.
OrderProfit() de MQL4 excluye swap y comisión: su nombre no demuestra resultado tras todos los cargos. Reconcilia campos con signo y cargos separados con el extracto, incluida financiación si se cruza el límite correspondiente. Evita contar una comisión dos veces. La guía de spreads, comisiones y swaps explica el marco general.
9. Estresa spread y ejecución sin reescribir la estrategia
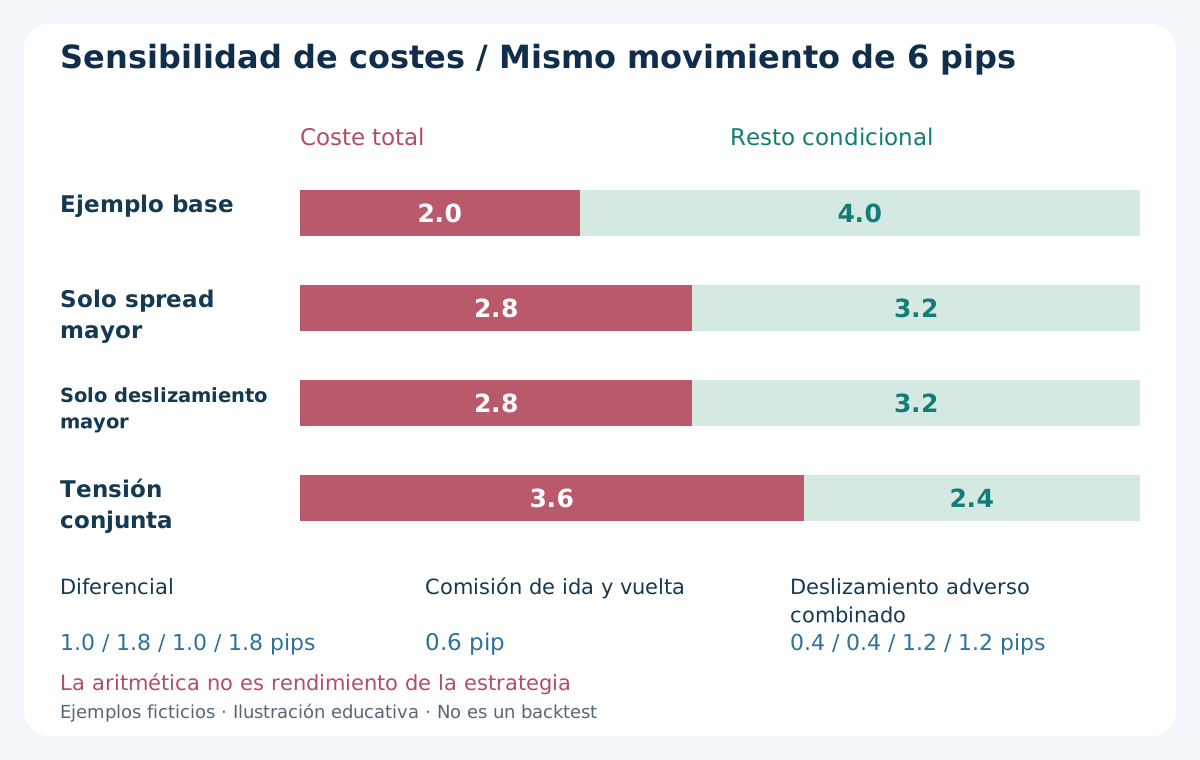
Contra los mismos 6 pips ficticios, spread base 1.0 pip, comisión 0.6 pip y provisión conjunta 0.4 pip cuestan 2.0 pips y dejan 4.0 pips condicionales. Solo aumentar spread a 1.8 pips cuesta 2.8 pips y deja 3.2 pips. Solo aumentar deslizamiento a 1.2 pips también cuesta 2.8 pips y deja 3.2 pips.
Combinar spread 1.8 pips, comisión 0.6 pip y provisión 1.2 pips cuesta 3.6 pips y deja 2.4 pips. Es aritmética de sensibilidad, no rentabilidad ni previsión; los ajustes son ilustrativos, no recomendados. Mantén señal fija y declara supuestos, sin mover stops o objetivos para salvar resultados. Los factores pueden coincidir: noticias rápidas, spread ancho, precios antiguos y mala ejecución. Probarlos por separado no demuestra un episodio conjunto difícil.
Restar más coste medio a una lista antigua no reproduce cambios de elegibilidad, stops, objetivos y estado de órdenes. Recalcula decisiones afectadas con un modelo adecuado o declara lo no soportado. La guía de pares y filtros de costes explica por qué las mediciones deben corresponder a cuenta, sesión y par.
10. Latencia, rechazos y órdenes inciertas requieren reglas explícitas
Una secuencia histórica de precios no simula la cola histórica del bróker. Define demora, selección de precio, rechazos y transiciones de estado. No declares fallo solo por una confirmación lenta. Antes de reintentar, reconcilia el estado real para que la recuperación no cree posiciones dobles ni cambie exposición.
Sleep() no genera retraso en Strategy Tester estándar MT4. Si importa la demora, hace falta un procedimiento documentado que avance decisiones o ejecuciones por las cotizaciones disponibles sin anticipar información. Restar pips fijos no representa todas las ejecuciones perdidas, rechazos o cambios de activación. La guía de deslizamiento, latencia y recotizaciones ayuda a separarlo.
El tester tampoco ejecuta todo evento real o dependencia externa: Timer y WebRequest están entre las limitaciones documentadas. Revisa qué partes del EA funcionaron. Un filtro de noticias o heartbeat inactivo no está validado. Prueba la operación aparte y distingue condiciones simuladas, demostradas y todavía no verificadas.
11. Usa el denominador correcto e incluye riesgo abierto
Un registro ficticio contiene 120 señales elegibles. El filtro bloquea 18 y se envían 102 solicitudes: 94 se ejecutan, 6 se rechazan y 2 se cancelan. La tasa del filtro es 18 / 120 = 15%; la de ejecución, 94 / 102 ≈ 92.2%. Dividir ejecuciones por todas las señales responde otra pregunta y oculta dónde se perdieron oportunidades.
Supón 90 posiciones cerradas y 4 abiertas al final. El resultado medio cerrado utiliza 90, no 94 ejecuciones. Informa exposición restante y valoración a mercado, sin convertir pérdidas abiertas en cero. Define parciales, múltiples tickets y cancelaciones para no duplicar intentos económicos. Un saldo plano puede esconder pérdida flotante grande; contrasta definiciones de drawdown y observaciones de equity. Solo registrar cierres puede omitir riesgo entre salidas.
En esos 90 resultados, otra cuenta puramente didáctica supone 50 ganancias netas de USD 9 y 40 pérdidas de USD 8. Positivos suman USD 450, negativos absolutos USD 320, neto USD 130. Media 130 / 90 ≈ USD 1.44; profit factor de resultados netos 450 / 320 ≈ 1.41. La muestra inventada no prueba ventaja: revisa concentración, drawdown de equity y dependencia entre operaciones.
12. Separa desarrollo, validación, prueba reservada y observación forward
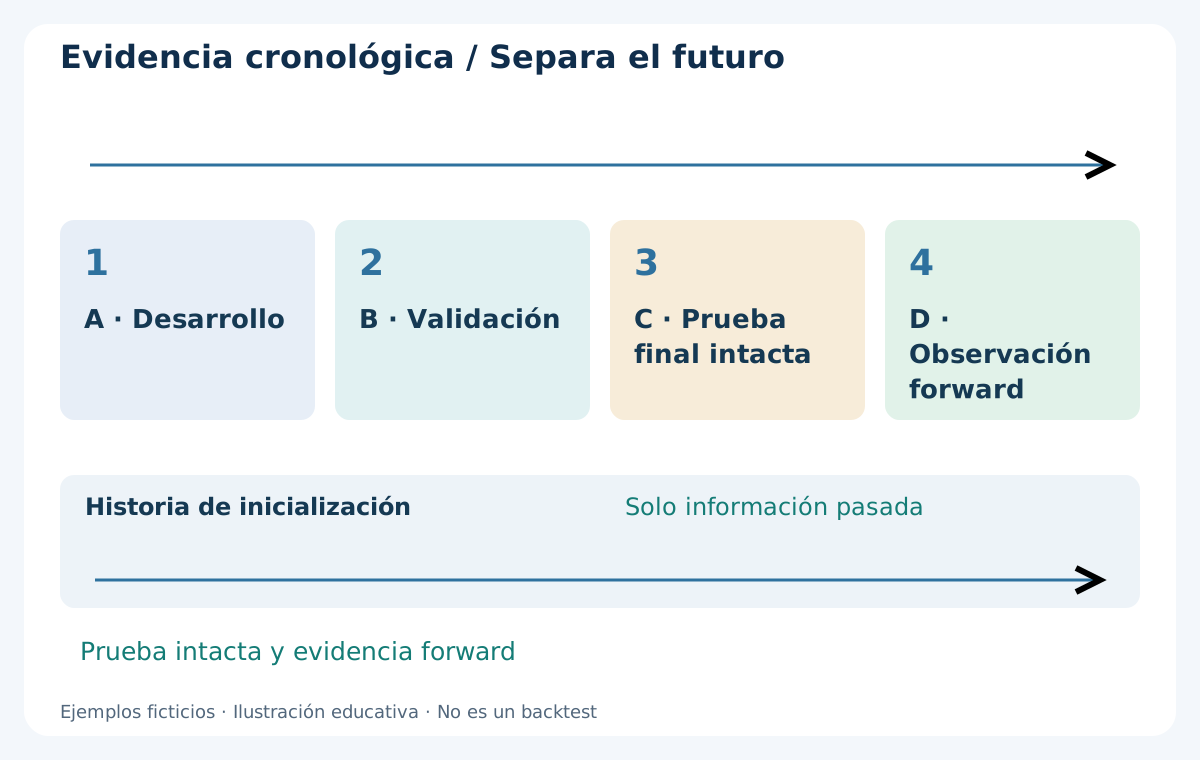
Elige bloques cronológicos antes de valorar: A desarrollo, B validación, C prueba histórica final intacta y D observación forward. Su longitud responde a la pregunta y condiciones disponibles, no a un número universal de trades. Ajustar repetidamente con C lo convierte en desarrollo aunque siga etiquetado fuera de muestra.
La historia previa puede inicializar indicadores retrospectivos, pero no usar futuro, estadísticas de sesiones posteriores o revisiones posteriores para mejorar decisiones anteriores. Define posiciones que cruzan límites y asignación de costes/resultados. Una pausa o reinicio puede tener sentido, con una razón explícita, no estética. Las variables externas necesitan hora original de publicación: series revisadas o promedios calculados con el día futuro completo filtran información aunque el precio use velas cerradas.
Conserva el orden de episodios al analizar incertidumbre. Operaciones próximas pueden compartir tendencia, noticia o liquidez: muchas operaciones no significan observaciones independientes. Versiona todos los cambios y candidatos descartados. La guía de optimización y sobreajuste explica cómo la selección consume validación aparentemente separada.
13. Cuenta toda la búsqueda, no solo los ajustes ganadores
Imagina 5 ajustes de entrada, 4 de stop y 3 de objetivo: 5 × 4 × 3 = 60 combinaciones. Repetir en 4 franjas y 3 pares produce 720. Mostrar solo el ganador oculta oportunidades de ajustar ruido. Las cifras ilustran amplitud, no corrección estadística ni plan aprobado de optimización.
Busca una región estable razonada, no un punto espectacular. La estabilidad tampoco prueba nada si la familia comparte datos defectuosos o fills optimistas. Guarda candidatos malos y fallos. Si un pequeño cambio de coste destruye el resultado, investiga su dependencia económica en vez de optimizar más para recuperar el profit factor.
Walk-forward desarrolla con datos anteriores y evalúa los posteriores según calendario predefinido. Sigue necesitando disponibilidad correcta, costes y reporte completo. No combines solo ventanas rentables. Tras elegir proceso, reserva evidencia realmente nueva: un periodo que influyó en ajustes no vuelve a ser intacto al renombrarlo.
14. La validación forward revisa otra capa de evidencia
Forward observa reglas congeladas, tratamiento de datos y controles al llegar nuevas cotizaciones. Empieza reconciliando señales, omisiones, solicitudes, fills y cargos. Usa las mismas especificaciones, horarios y volúmenes del estudio. Demo prueba mucho del proceso sin demostrar igual liquidez o ejecución real.
Escribe protocolo para desconexión, cotización antigua, modificaciones rechazadas y estado incierto. Predefine pausas y tratamiento de posiciones existentes. VPS mejora continuidad sin garantizar ejecuciones. Separa riesgo financiero del deseo de completar rápido la muestra: aumentar tamaño por un resultado vistoso cambia evidencia y pérdida posible.
Evalúa fidelidad a reglas y diferencias de ejecución junto al neto y drawdown. Una racha corta positiva puede ser azar; una negativa no identifica sola la causa. No reescribas tras cada operación y lo llames forward. El protocolo de validación forward estructura observaciones y decisiones.
15. Revisión práctica antes de confiar en un informe
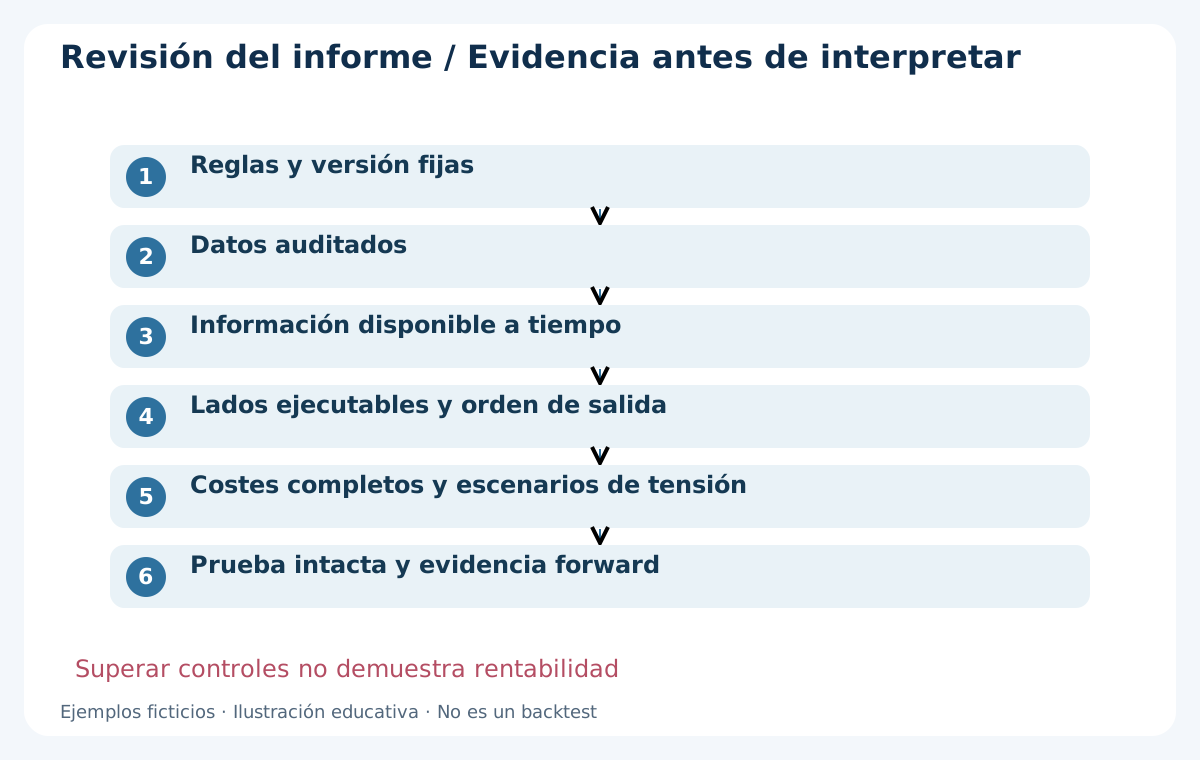
Comprueba reglas y versión, procedencia/cobertura, disponibilidad de señal, lados ejecutables, orden de salidas y cargos completos. Después estrés, tamaño, estados y separación temporal. Cada punto debe aportar evidencia, no una casilla comercial. Un porcentaje alto no reemplaza un eslabón ausente.
Si falta apoyo a un supuesto, identifica efecto y clasifica conclusión. Un hueco puede dejarla sin resolver, una tarifa doble exigir recálculo, un sesgo de anticipación invalidar la prueba. No escondas diferencias bajo una sola nota. Conserva el original y publica versión nueva si la corrección cambia método o resultados.
Tras forward, reconcilia decisiones con el registro del bróker antes de dar el resumen por completo. La guía de conciliación de operaciones sigue discrepancias y estados sin resolver. Omisiones y rechazos también forman parte de la auditoría aunque no aparezcan trades. Pasar controles es requisito de interpretación, no prueba de beneficio.
16. Qué conservar en el conjunto final de evidencias
Guarda informe original, parámetros, versión EA, identificadores de datos, fechas, especificaciones, zonas horarias, costes y procedimiento. Vincula señal, solicitud, fill, salida y cargo en un registro. Incluye errores, velas ambiguas, oportunidades rechazadas y exposición abierta para que un revisor reproduzca el análisis y reconozca lo hipotético.
Expresa resultados en moneda de cuenta con definiciones poscoste coherentes y número de operaciones terminadas. Muestra saldo y equity cuando sea posible, drawdown, concentración y sensibilidad. Explica métricas de plataforma frente a las reconciliadas. Separa depósitos, retiradas y ajustes ajenos al trading. Si cambia volumen entre pruebas, decláralo antes de comparar dinero o caída; ganar más arriesgando más no mejora automáticamente el método. La aritmética educativa debe conservar su etiqueta, sin presentarse como historial verificado.
Una conclusión defendible puede ser que hacen falta pruebas, que la ejecución es incierta o que la idea falla bajo las condiciones. No requiere inventar un sistema ganador. Antes de una estrategia específica, conoce cuándo existe su información, qué precio ejecuta y qué evidencia te llevaría a rechazar el backtest en vez de justificar sus defectos.
Preguntas frecuentes
¿Every tick en MT4 significa ticks reales registrados?
No por sí solo. MT4 estándar puede interpolar cambios desde barras inferiores. Identifica fuente y reproducción reales, incluidos Bid/Ask y spread. Nombre o porcentaje de calidad no prueban cotizaciones de ambos lados ni fills realistas.
¿Basta Open prices only para una estrategia de velas cerradas?
Puede revisar una lógica adecuada de apertura, pero stop, objetivo y salida dependen a veces de la trayectoria intravela. La entrada con vela cerrada no los valida. Usa evidencia ordenada suficiente o declara supuestos si no se resuelve.
¿Qué pasa si una vela toca stop y objetivo?
OHLC no determina cuál fue primero. Usa cotizaciones ordenadas o marca ambigüedad con sensibilidad o convención explícita. Stop primero es un supuesto, no un hecho reconstruido; seleccionar siempre el objetivo tampoco es defendible.
¿Resto spread otra vez del beneficio de fills reales?
No. Los precios reales ya reflejan spread y desviaciones realizadas. Incluye comisión y financiación separadas cuando procedan sin duplicar. OrderProfit() excluye swap y comisión, así que reconcilia toda la contabilidad con signo.
¿Sleep() simula latencia del bróker en el tester MT4?
No. Sleep() no retrasa el tester estándar. Un escenario necesita un método documentado sobre cotizaciones, con fills perdidos y estados. Sigue siendo supuesto de simulación, no latencia histórica demostrada.
¿Cuántas operaciones hacen fiable un backtest de scalping?
No existe un número universal. Importan calidad, episodios independientes, costes, búsqueda, pruebas intactas y forward. Trades próximos pueden depender. Las cifras ficticias enseñan conciliación y aritmética, no un mínimo ni rentabilidad.
Fuentes y notas de pruebas
Las referencias oficiales de MetaQuotes documentan modelos MT4 y límites del tester. Se comprobaron además lados de cotización, índices temporales y campos de beneficio. Precios, recuentos y dinero son material didáctico ficticio original, no un backtest ejecutado. Cualquier proceso de ticks o demora requiere su propia verificación documentada.
Contenido educativo. Cifras, precios, recuentos y resultados son ficticios, no historial verificado. Forex implica riesgo; backtests, stops y presupuestos no garantizan resultados futuros ni pérdidas máximas.