

Un filtro EMA e MACD possono sembrare due conferme indipendenti anche quando esprimono lo stesso calcolo. Attendere un altro incrocio cambia anche il momento di osservazione e il prezzo disponibile. La guida separa informazione comune ed evento nuovo, definisce un’osservazione precoce e una differita con scadenza, poi ricostruisce cinque percorsi M5. Un grafico più convincente non dimostra risultati netti migliori.
1. Chiedi cosa aggiunge davvero il secondo indicatore
Una EMA smussa una serie di prezzi scelta. MACD sottrae due EMA di quella serie e confronta la differenza con una media di segnale. Mostrare l’accordo in pannelli diversi non lo rende indipendente. Una salita persistente può rendere positive più condizioni correlate; prezzi laterali possono produrre incroci ripetuti. Nessuna apparenza dimostra un vantaggio utile dopo costi realistici.
La domanda è se una condizione aggiuntiva precisa migliori un processo fisso abbastanza da giustificarne tempi ed esecuzione. Confrontiamo l’osservazione BUY precoce A con quella differita B. Sono eventi registrati, non ordini o strategie complete. Sessioni, protezione, uscite, quotazioni accettabili, orari delle richieste e limiti di portafoglio richiedono ancora regole esplicite.
2. Fissa la serie di prezzi e tutti gli input
Usa OHLC Bid fittizi EURGBP su M5 con Close come input. Il contesto usa EMA20 / EMA50; MACD 12 / 26 / 9 con segnale SMA. Lo spostamento grafico è 0. Dopo aver osservato una nuova candela, leggi buffer completati a shift=1 e precedenti a shift=2. Lo spostamento del disegno non è l’indice del buffer che seleziona un valore chiuso.
Periodi e finestra di 2 bars sono esempi dichiarati, non parametri ottimizzati o ricetta universale. Fissa simbolo, lato, dati mancanti e confronti prima dell’esito. Se manca un input chiuso necessario, termina l’osservazione pendente, ricostruisci abbastanza storico contiguo e attendi un nuovo evento idoneo. Non mantenere implicitamente l’origine attraverso una candela inventata o una lacuna.
| Componente | Riferimento | Ruolo |
|---|---|---|
| Prezzo e orologio | EURGBP · Bid · M5 · Close | Un calendario di candele chiuse |
| Contesto | EMA20 / EMA50 · C>E50 | Posizione, non prova indipendente |
| MACD | 12 / 26 · SMA9 · D=M−S | Eventi X e Z distinti |
| Osservazione differita | P+1...P+2 · T=1 · D>0 | Annullamento prima di scadenza prima di Z |
3. Calcola le EMA ed evidenzia la duplicazione esatta
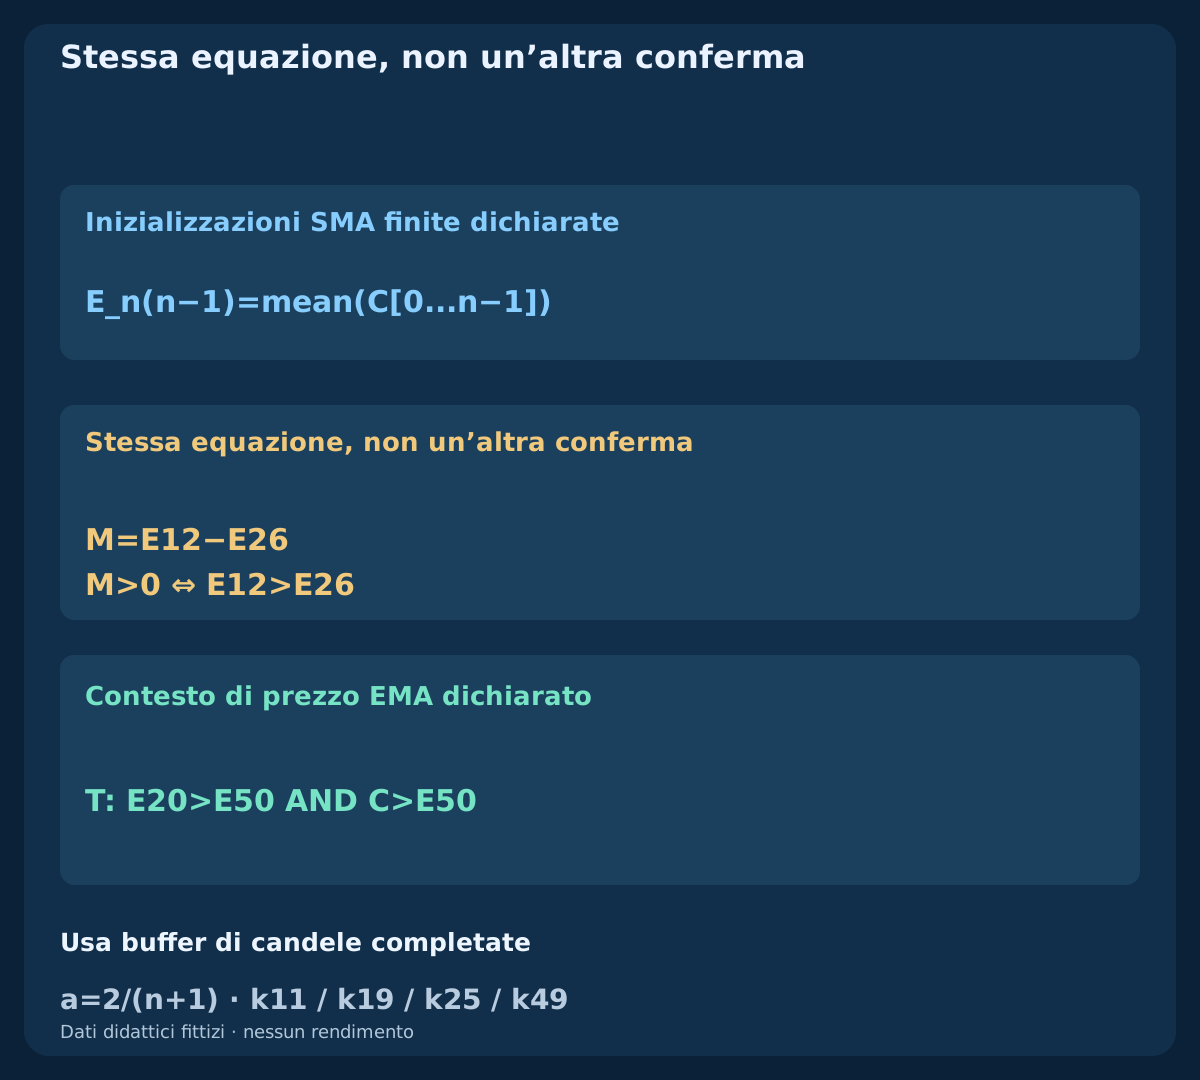
Per n usa a_n=2/(n+1). Il riferimento finito inizia con E_n(n-1)=mean(C[0...n-1]) e poi applica E_n(k)=a_n*C(k)+(1-a_n)*E_n(k-1). I primi valori arrivano a k11 / k19 / k25 / k49 per 12/20/26/50. Uno storico precedente o un’altra inizializzazione può cambiare i valori successivi. Queste scelte riproducibili non provano uguaglianza con l’intera cronologia di un terminale reale.
Con input e allineamento identici, M=E12-E26, quindi M>0 iff E12>E26. Richiedere entrambi non aggiunge un filtro. Il contesto 20/50 è un’altra coppia, senza quella duplicazione esatta, ma tutte le serie riusano le stesse chiusure. Distingui identità logica e dipendenza statistica. Più nomi di indicatori non forniscono automaticamente informazioni indipendenti né meno incertezza.
4. Separa principale, segnale e OsMA
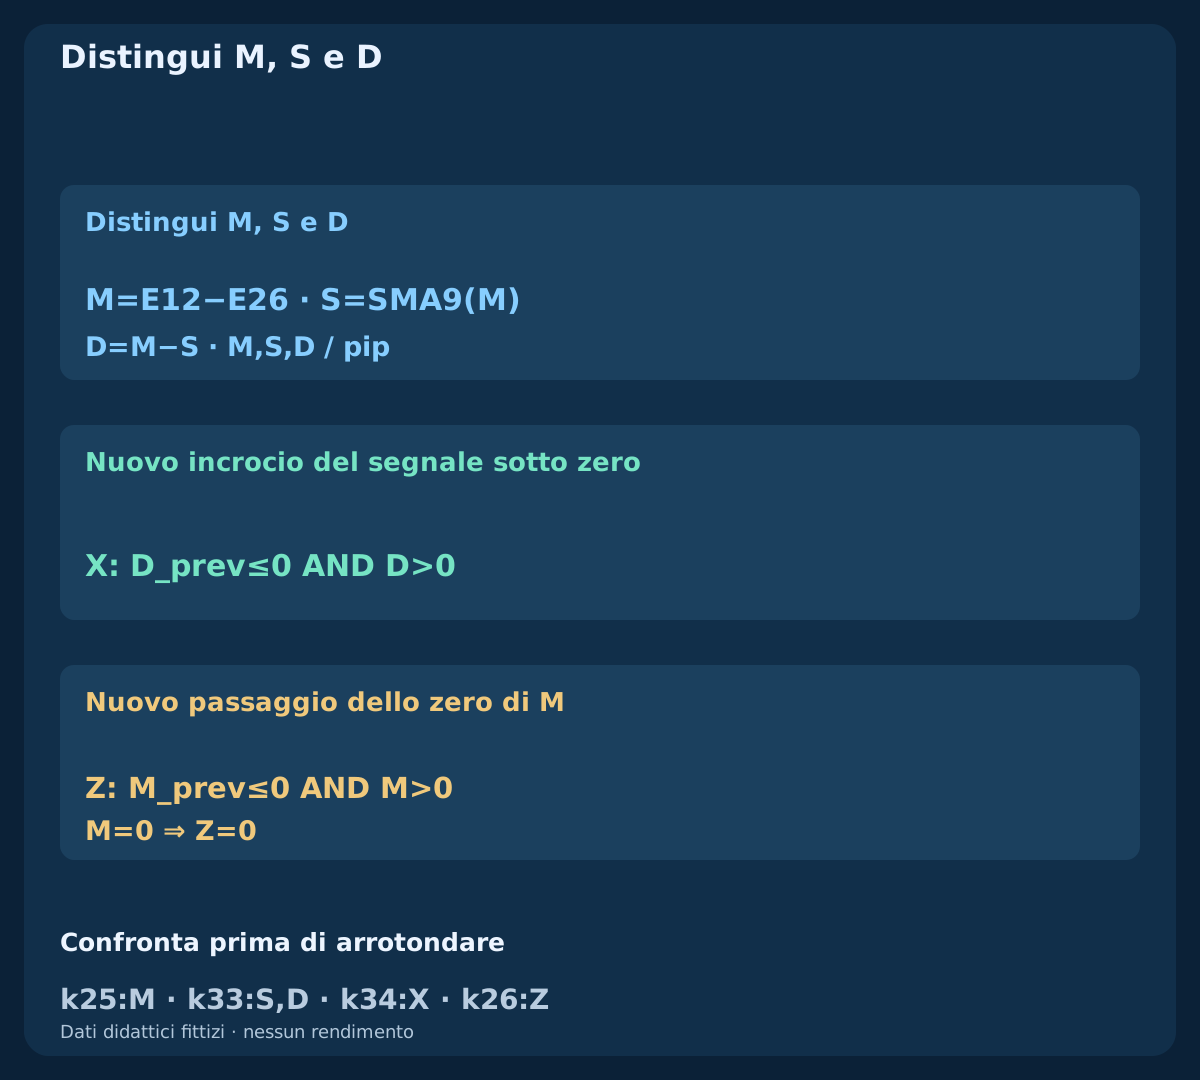
Il riferimento definisce M(k)=E12(k)-E26(k), S(k)=mean(M[k-8...k]) e D(k)=M(k)-S(k). M parte a k25; S e D a k33. Un nuovo incrocio del segnale è X(k)=[D(k-1)<=0 AND D(k)>0], valutabile da k34. Il nuovo passaggio dello zero della principale è Z(k)=[M(k-1)<=0 AND M(k)>0], valutabile da k26.
Il MACD standard MT4 disegna la principale come barre. Non è automaticamente principale meno segnale, spesso chiamato istogramma MACD altrove; qui quella differenza è OsMA. Identifica il buffer numerico, non il disegno. Un segnale EMA9 al posto di SMA9 cambia l’esperimento. Calcoli e confronti usano frazioni esatte prima dell’esportazione decimale. Arrotondare a zero un piccolo valore negativo non deve creare un incrocio.
5. Definisci il contesto e l’origine precoce idonea
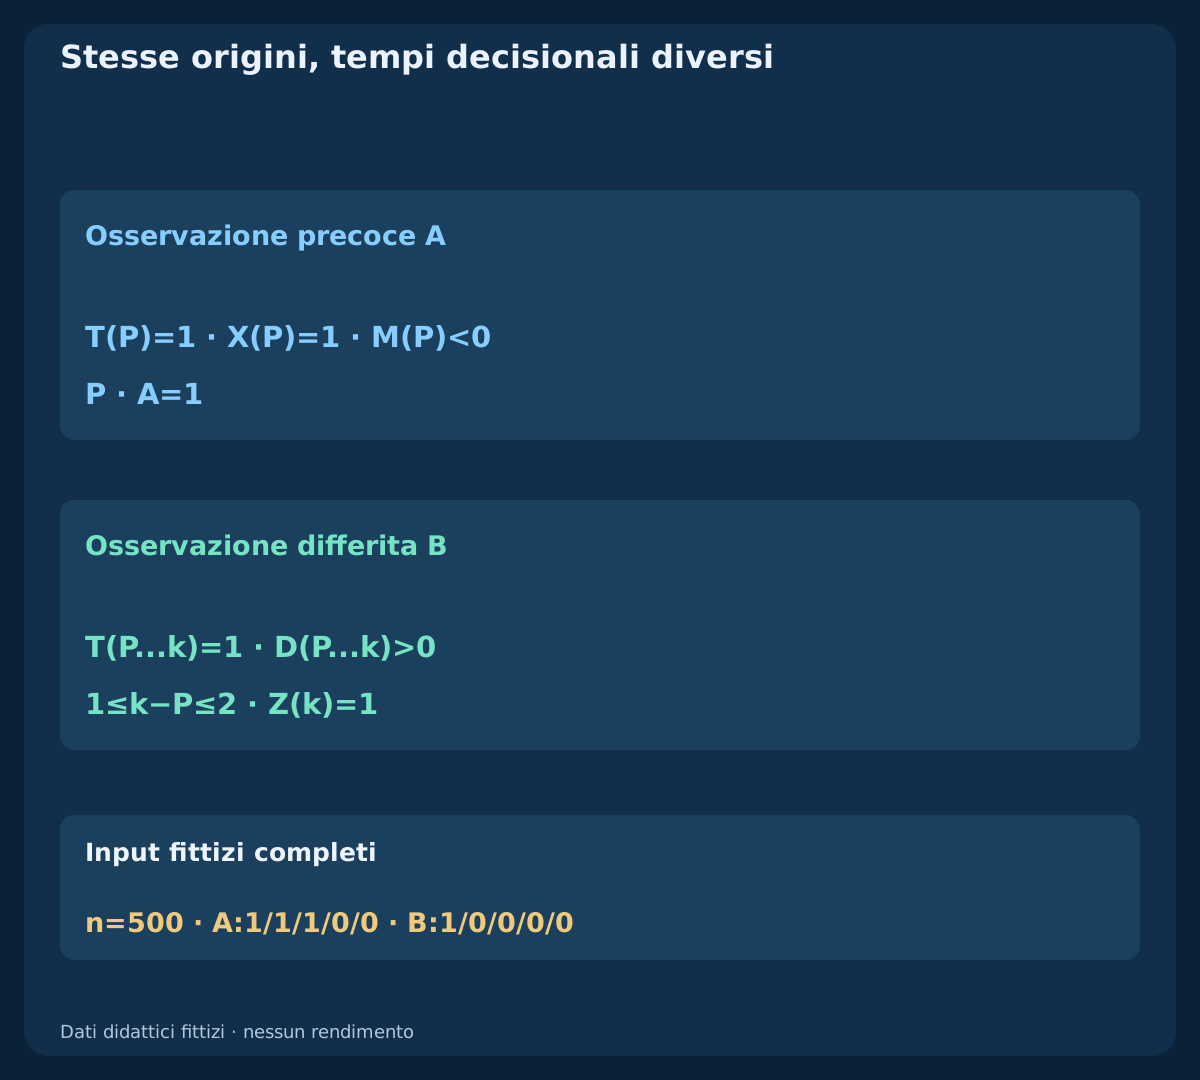
Sia T(k)=[E20(k)>E50(k) AND C(k)>E50(k)], disponibile da k49. È un contesto di posizione del prezzo dichiarato, non prova di tendenza rialzista persistente. L’origine P richiede T(P)=1 AND X(P)=1 AND M(P)<0. Registra A(P)=1 e apri un’osservazione differita. L’uguaglianza non soddisfa condizioni con disuguaglianze strette; una principale già nulla o positiva è fuori da questo studio delle origini sotto zero.
L’origine studia un miglioramento iniziale del MACD rispetto al segnale con principale ancora negativa. Non richiede l’incrocio EMA20/50 sulla stessa candela. D persistentemente positivo non è un nuovo X. Se T fallisce quando appare X, un contesto successivo migliore non può adottare quell’evento vecchio. Conserva anche gli incroci grezzi rifiutati, così il lettore vede perché il candidato era escluso e non soltanto esempi selezionati.
6. Dai alla variante differita una regola finita e ordinata
Solo P+1 e P+2 possono confermare. Su ogni candela chiusa successiva annulla prima se T=0 OR D<=0, poi dichiara scadenza se k>P+2, quindi accetta un nuovo Z(k)=1 e registra B(k)=1. Altrimenti attendi. Una principale uguale a zero non è positiva. Contesto e principale sopra il segnale devono restare validi a ogni chiusura intermedia, non soltanto all’incrocio finale.
Conferma, annullamento o scadenza chiudono P. Una principale positiva successiva non lo riapre. La riga già elaborata come pendente non apre un’altra origine nella stessa candela. Un X indipendente futuro può iniziare un’osservazione solo se tutte le condizioni iniziali tornano valide. Ciò permette eventi futuri, impedendo però che un episodio chiuso acquisisca una conferma comoda o una proroga implicita.
7. Ricostruisci cinque storici fittizi dall’inizio
Il file contiene 5 storici indipendenti di 100 candele, 500 righe. Tre condividono le prime 76 chiusure: 60 valori crescenti su griglia di tick, 10 decrescenti e 6 di recupero. I rami sono timely / late_zero / signal_lost. context_late usa una salita più lenta e un altro recupero; il quinto ha OHLC costanti. Sono inclusi EMA, M, S, D, contesto, incroci, origine e flag di osservazione.
Le righe riportano chiusure UTC previste da 01:45 UTC. L’origine comune è P=k75 / 08:00 UTC. L’incrocio separato context_late arriva a k72 / 07:45 UTC. Ricalcola ogni storico dalle sue inizializzazioni. Corpi e ombre sono costruiti dalle chiusure su una griglia fissa. Questi percorsi verificano definizioni, precisione e ordine, non frequenze di mercato o rendimenti misurati.
8. Leggi l’incrocio sotto zero e la conferma tempestiva
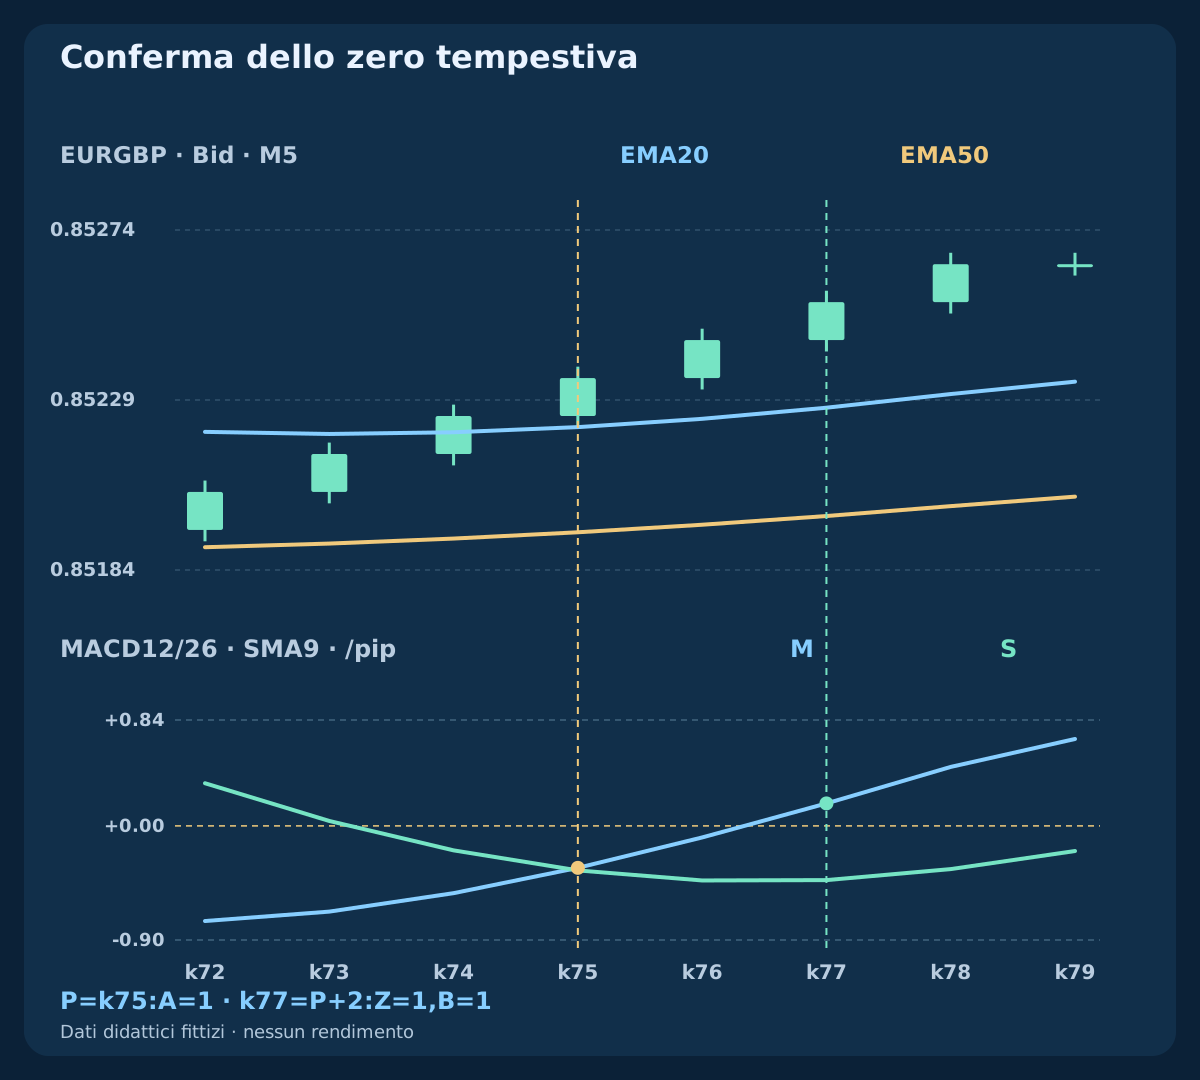
Al P comune la chiusura è 0.85235 e T passa. In unità di pip M vale -0.3316, S -0.3520 e D +0.0204; D precedente era negativo. Quindi X=1 e A=1 con M ancora sotto zero. Principale e segnale sono due numeri negativi diversi: l’incrocio rialzista del segnale non richiede una principale positiva.
La principale successiva resta negativa. A k77 / 08:10 UTC la chiusura è 0.85255, M +0.1778 pips e S -0.4285 pips. Contesto e D sono rimasti validi, quindi Z=1 conferma a P+2 e B=1. Le chiusure disegnate differiscono di 2.0 pips. È un’osservazione del percorso, non una differenza tra ingressi eseguibili o prova di profitto.
| Ramo / candela | Chiusura Bid | M / pip | S / pip | T | X | Z | A | B | Stato |
|---|---|---|---|---|---|---|---|---|---|
| timely · k75 | 0.85235 | -0.3316 | -0.3520 | 1 | 1 | 0 | 1 | 0 | Nuovo incrocio del segnale sotto zero |
| timely · k77 | 0.85255 | 0.1778 | -0.4285 | 1 | 0 | 1 | 0 | 1 | Conferma dello zero tempestiva |
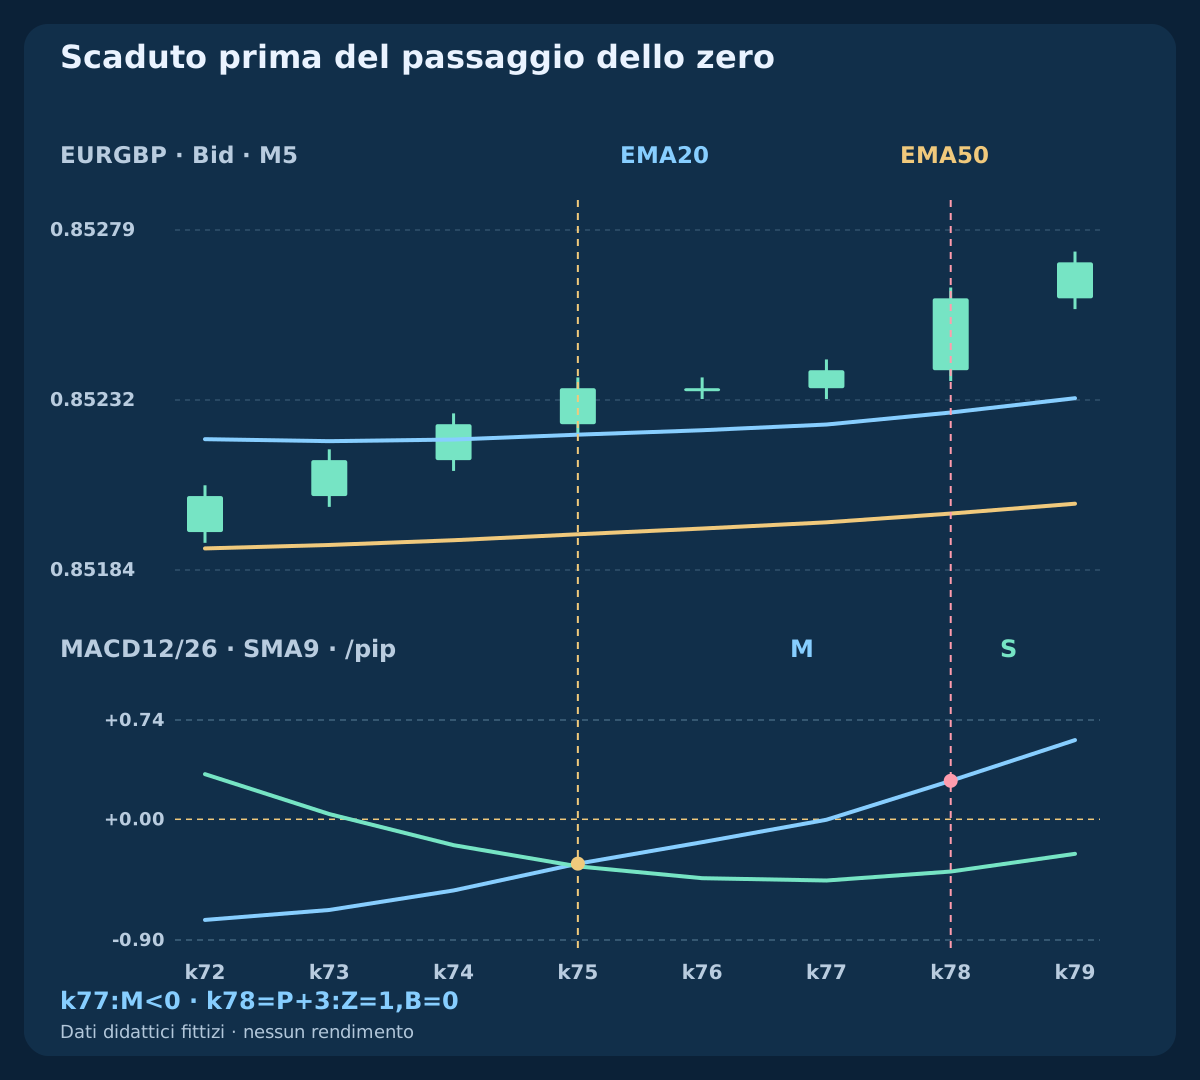
| late_zero · k77 | 0.85240 | -0.0035 | -0.4575 | 1 | 0 | 0 | 0 | 0 | Osservazione differita B |
| late_zero · k78 | 0.85260 | 0.2874 | -0.3904 | 1 | 0 | 1 | 0 | 0 | Scaduto prima del passaggio dello zero |
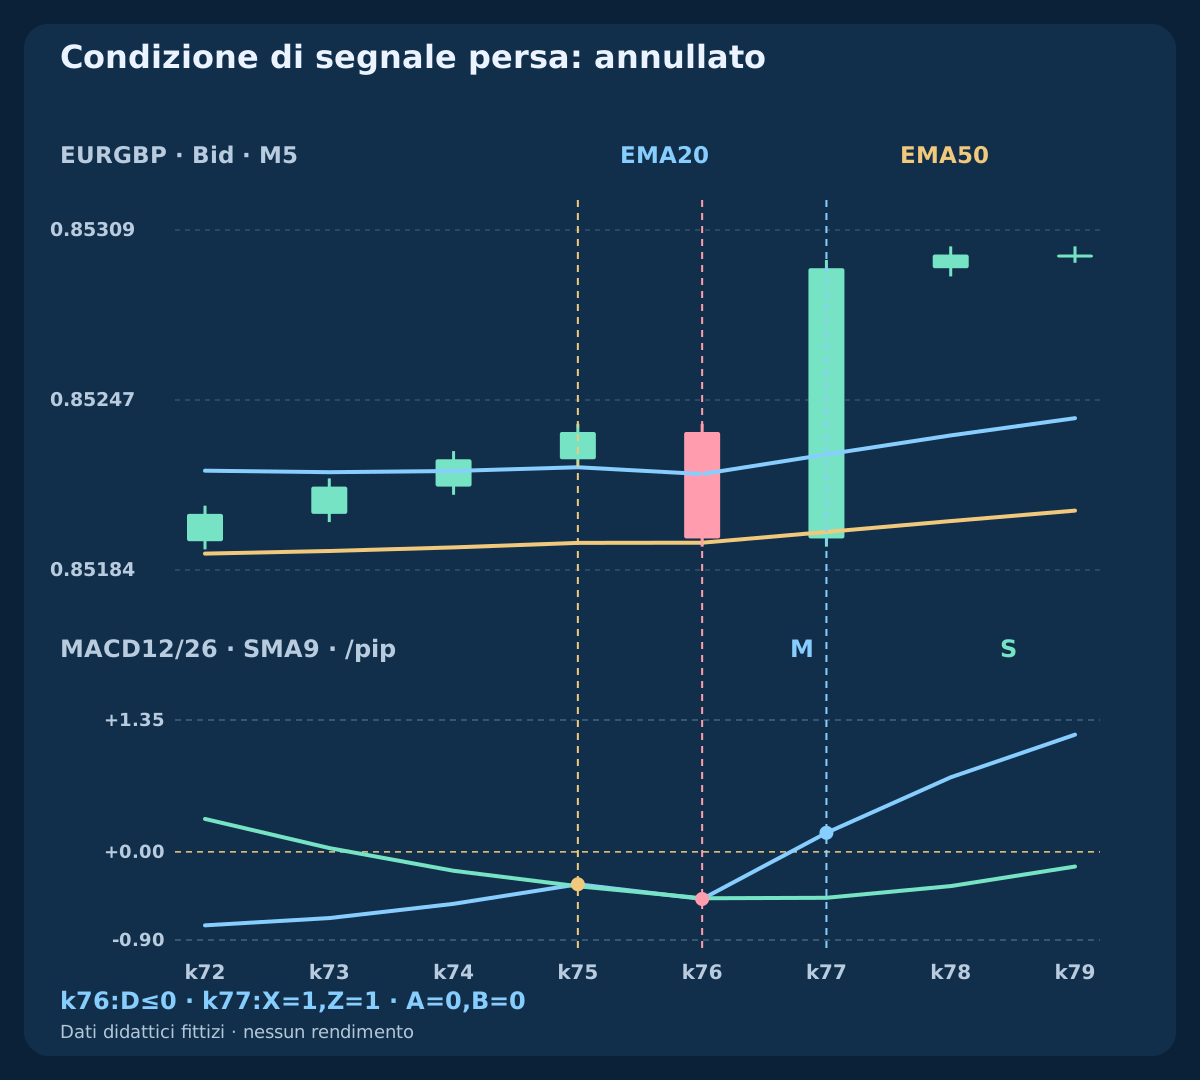
| signal_lost · k76 | 0.85196 | -0.4822 | -0.4749 | 1 | 0 | 0 | 0 | 0 | Condizione di segnale persa: annullato |
| signal_lost · k77 | 0.85295 | 0.1951 | -0.4700 | 1 | 1 | 1 | 0 | 0 | Nuovo incrocio fuori dalla regola iniziale |
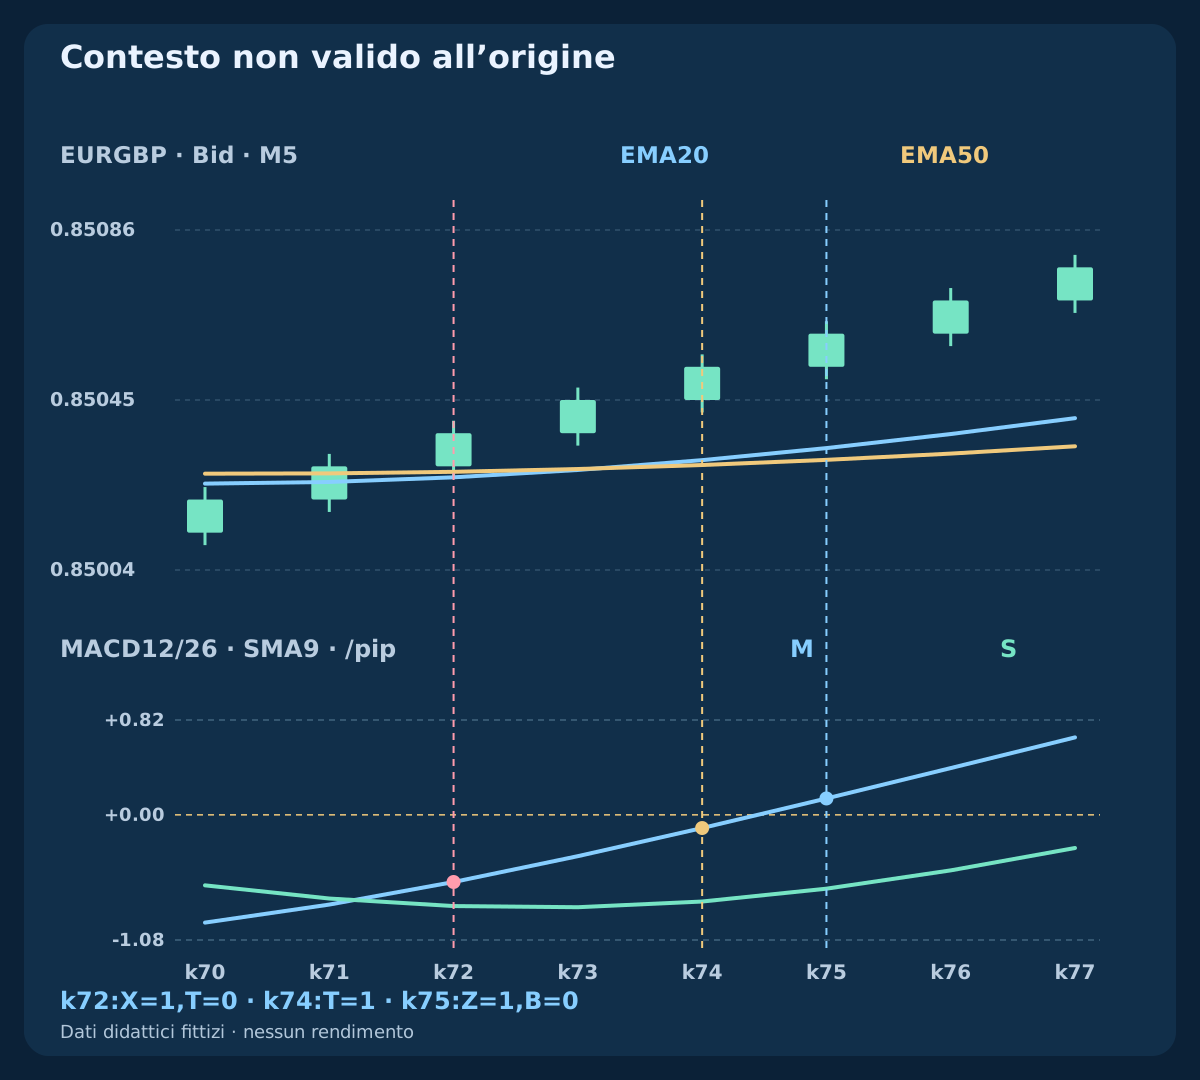
| context_late · k72 | 0.85037 | -0.5790 | -0.7865 | 0 | 1 | 0 | 0 | 0 | Contesto non valido all’origine |
| context_late · k74 | 0.85053 | -0.1137 | -0.7474 | 1 | 0 | 0 | 0 | 0 | Contesto di prezzo EMA dichiarato |
| context_late · k75 | 0.85061 | 0.1414 | -0.6366 | 1 | 0 | 1 | 0 | 0 | Passaggio dello zero senza origine attiva |
| flat · k77 | 0.85000 | 0.0000 | 0.0000 | 0 | 0 | 0 | 0 | 0 | Input costanti: nessun evento valido |
9. Distingui il valore vicino a zero dall’incrocio tardivo
In late_zero la principale a k77 è ancora circa -0.0035 pips. D è positivo e T valido, ma manca il passaggio stretto dello zero. Arrotondare il valore in unità di prezzo a pochi decimali può nascondere il segno negativo o mostrare zero. Il confronto usa il valore esatto; la precisione visualizzata non definisce l’evento.
A k78 / 08:15 UTC M diventa positivo e Z=1. È P+3. La scadenza ha priorità, quindi B=0 anche se il grafico sembra più allineato. A resta un’osservazione precedente e non presta ora o prezzo alla variante tardiva. Una finestra più lunga sarebbe un altro candidato dichiarato con confronto completo, non una correzione retrospettiva.
10. Annulla l’osservazione se viene meno la condizione di segnale
In signal_lost la chiusura a k76 è 0.85196. Il contesto EMA resta valido, ma D è circa -0.0073 pips. La principale non supera più il segnale: annulla subito l’osservazione differita. Questa invalidazione matematica non è uno stop eseguito, una perdita realizzata o un limite di rischio monetario.
A k77 un forte recupero produce X=1 AND Z=1 con M positivo. Il vecchio P rimane annullato e B=0. Anche il nuovo X fallisce l’origine sotto zero, quindi A=0 in quella candela. Un modello che ammetta inizi simultanei con principale positiva è possibile, ma va definito e testato separatamente. Non può prendere l’origine precedente o rendere intercambiabili tutti gli incroci.
11. Non attribuire il contesto ripristinato al vecchio evento
context_late mostra X nuovo a k72, ma E20=0.85026351 è sotto E50=0.85027680. T fallisce, quindi A=0 e nessuna osservazione differita. A k74 il contesto passa, ma X non è più nuovo. A k75 la principale attraversa zero senza P attivo, lasciando B=0.
Questo rifiuto è diverso dal perdere condizioni dopo un avvio idoneo. Conserva entrambe le categorie. Lo storico costante controlla l’uguaglianza: medie inizializzate identiche producono M e D nulli, senza X, Z o T stretti. L’esattezza impedisce falsi eventi da arrotondamento. I prezzi reali irregolari sono meno ordinati; anche un contesto EMA valido può precedere inversioni, incroci ripetuti e rotazione costosa.
12. Separa la chiusura di candela dall’orologio ordini
P apre a 07:55 UTC e completa a 08:00 UTC. Le due candele M5 successive completano a 08:05 UTC e 08:10 UTC; 08:15 UTC è fuori termine. Il valore finale è disponibile solo quando dati successivi rivelano il completamento. Un confine storico non prova una quotazione eseguibile o un ordine eseguito in quell’istante.
Converti l’orario broker con lo scarto effettivo della data e conserva la mappatura. La strategia completa limita separatamente età della quotazione, ritardo della richiesta, distanza e tentativi. Passare a M1 cambia storico e durata reale. Gli stessi periodi non conservano segnali tra timeframe. Confronta la versione rapida come esperimento nuovo e fissato, includendo rotazione e costi propri.
| Fase UTC | Informazione disponibile | Ancora da decidere |
|---|---|---|
| P · 08:00 | X idoneo sotto zero; A | Z futuro e quotazione eseguibile |
| P+1 · 08:05 | Prima candela successiva completata | Seconda candela e richiesta reale |
| P+2 · 08:10 | Ultimo Z idoneo; B se tutto passa | Richiesta ed esecuzione reali |
| P+3 · 08:15 | Scaduto senza conferma precedente | Non riusare la vecchia origine |
13. Confronta quotazioni BUY EURGBP indipendenti dopo costi
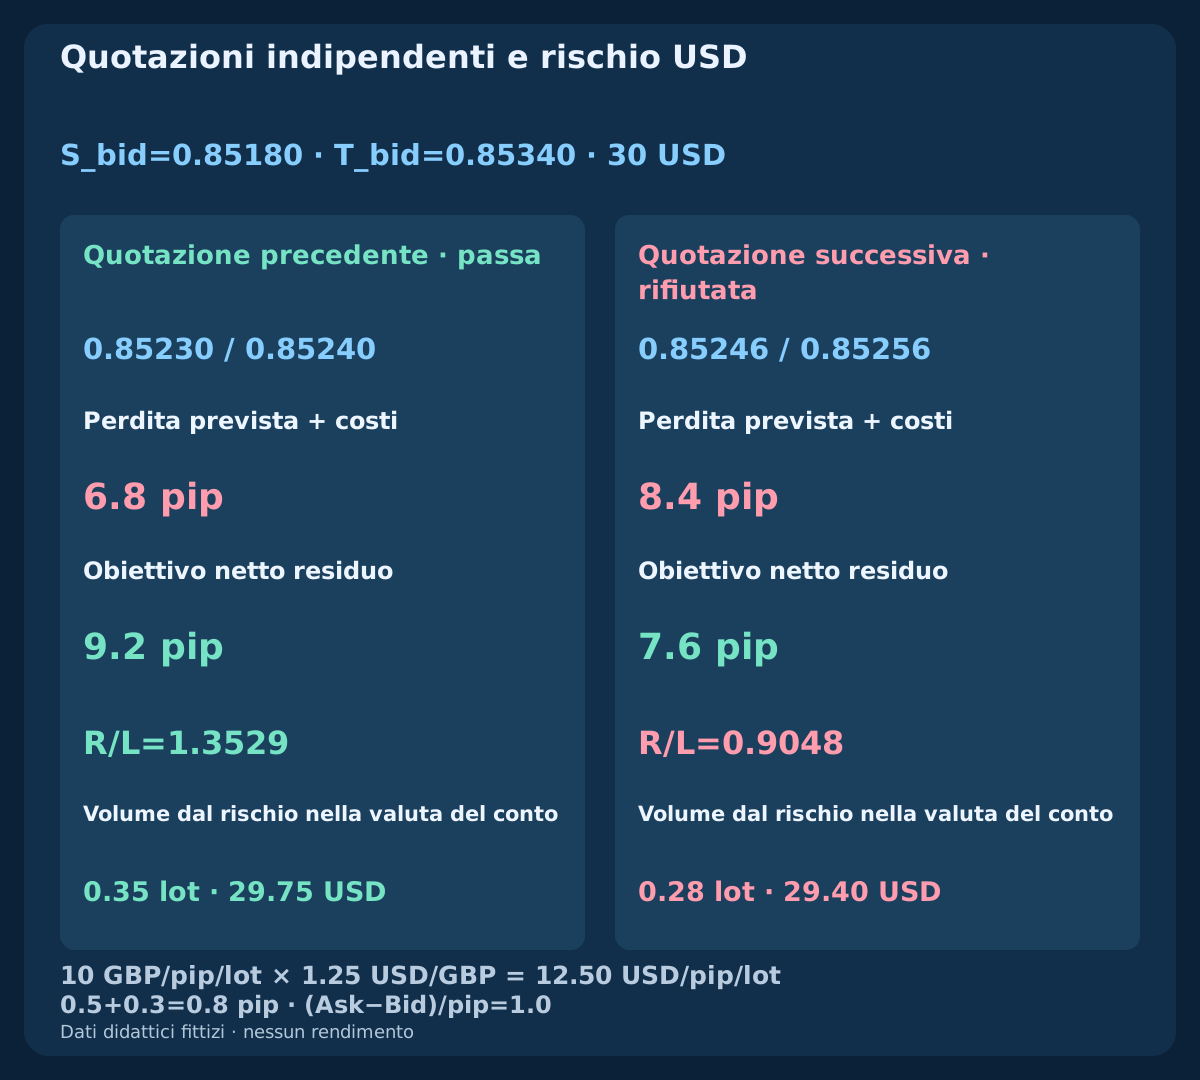
Questo confronto fissa stop Bid 0.85180 e obiettivo 0.85340. Bid/Ask prima è 0.85230 / 0.85240, dopo 0.85246 / 0.85256. Entrambi gli spread sono 1.0 pip. Commissione andata e ritorno 0.5 pip più riserva avversa totale 0.3 pip aggiungono 0.8 pip. Prima la perdita prevista è 6.8 pips, l’obiettivo netto 9.2 pips e il rapporto 1.3529; dopo diventano 8.4 pips, 7.6 pips e 0.9048.
La soglia dichiarata è net reward / planned loss >=1.20; passa solo la quotazione precedente. Equity 10000 USD e budget 0.30%=30 USD, con valore pip ipotizzato 12.50 USD per lotto standard e passo 0.01, consentono prima 0.35 lots / 29.75 USD. La quantità successiva è solo comparativa, 0.28 lots / 29.40 USD; ridurla non corregge il rapporto rifiutato. Queste alternative sono indipendenti dagli storici, non esecuzioni registrate dopo le candele disegnate.
| Quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Obiettivo netto | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| Quotazione precedente · passa | 0.85230 / 0.85240 | 6.0 | 6.8 | 9.2 | 1.3529 | 0.35 | 29.75 |
| Quotazione successiva · rifiutata | 0.85246 / 0.85256 | 7.6 | 8.4 | 7.6 | 0.9048 | 0.28 | 29.40 |
14. Converti il rischio nella valuta del conto senza duplicare spread
Assumi contratto 100000 EUR e pip 0.0001. Un pip per lotto standard vale 10 GBP, non10 USD. Con conversione fittizia di pianificazione 1 GBP=1.25 USD equivale a 12.50 USD. Point e tick si assumono 0.00001. Verifica contratto reale, conversione verso la valuta del conto, quantità, margine e stop. Il cambio può variare prima dell’uscita: il valore monetario futuro non è garantito da questo tasso fisso.
In BUY usa (Ask-S_bid)/pip e (T_bid-Ask)/pip prima di commissione e riserva. Il prezzo per lato eseguibile include già l’effetto spread: non sommarlo ancora. SELL entra al Bid ed esce all’Ask con regole proprie. Protezioni e riserve non limitano perdite reali dovute a gap, slippage o richieste rifiutate. Dopo timeout riconcilia ordini ed esecuzioni prima di ritentare; l’accordo ritrovato degli indicatori non chiarisce una richiesta dall’esito ignoto.
15. Confronta regole precoci e differite sulle stesse origini
Confronta A e B sullo stesso calendario di P idonei, conservando annullamenti, scadenze e osservazioni mancanti. A è prima; B aggiunge condizione e un altro momento. Dopo la specifica completa applica la stessa politica di disponibilità prezzi, protezione, uscite, costi e quantità ai rispettivi tempi reali. Non assegnare a B il prezzo di A né valutare soltanto i casi confermati.
Fissa lo spazio di ricerca e riserva dati successivi intatti. Registra ogni coppia EMA, periodo MACD, media di segnale, contesto e termine provato. Esamina aspettativa netta, drawdown, rotazione, incertezza e sensibilità ai costi. Meno eventi o un tasso vincente selezionato maggiore non bastano. La sequenza tick conta con uscite concorrenti nella stessa candela. I cinque percorsi verificano solo meccanica, senza stimare quale variante renda meglio fuori campione.
16. Completa le basi prima di definire una strategia
Il registro di ricerca identifica lato, timeframe, inizializzazioni EMA, segnale MACD, allineamento buffer, confronti esatti e disponibilità. Separa M, S, D e poi X e Z, riconosce condizioni duplicate e fissa priorità di origine, annullamento e scadenza. Un altro lettore deve ottenere lo stesso calendario senza scegliere un grafico favorevole dopo l’esito o cambiare impostazioni su un ramo difficile.
Questa è la terza guida del gruppo di combinazioni per scalping. EMA–RSI esamina una sequenza finita di reset del momentum; Bollinger–Stocastico il primo recupero di un limite fisso. Le regole restano distinte. Le strategie complete seguono queste basi e le verifiche online. Dati, conversione e modelli MACD forniscono contesto; ingresso, protezione, uscita, sessioni e portafoglio richiedono ancora specifica completa.
Domande frequenti
MACD positivo conferma di nuovo EMA12 sopra EMA26?
Con prezzi, periodi, inizializzazioni e allineamento identici, sono condizioni uguali: la principale è EMA12 meno EMA26. Contarle due volte non aggiunge selezione. EMA20/50 è un’altra coppia con prezzi comunque condivisi.
Le barre MACD standard MT4 sono OsMA?
MT4 disegna la principale MACD come barre. OsMA è principale meno segnale. Altri programmi chiamano questa differenza istogramma. Verifica serie e metodo del segnale invece dello stile grafico.
Un incrocio nuovo del segnale può avvenire sotto zero?
Sì. La principale può superare un segnale più negativo mentre entrambi restano negativi. In timely X arriva a k75 e il passaggio dello zero solo a k77. Condizioni e tempi sono diversi.
Una principale uguale a zero conferma l’osservazione differita?
No. Z richiede la principale precedente non positiva e quella attuale strettamente positiva. L’arrotondamento non definisce il confronto. Servono anche la finestra di due candele e contesto e condizione di segnale continui.
Un successivo accordo EMA può salvare un incrocio rifiutato?
No. Il contesto deve passare all’origine nuova. In context_late fallisce a k72 e migliora senza nuovo X idoneo. Il passaggio dello zero successivo non ha P attivo. Un’altra regola temporale richiede uno studio separato.
A e B sono strategie redditizie di scalping?
Descrivono soltanto osservazioni BUY senza rendimenti misurati. Completa ordini, protezione, uscite, sessioni, prezzi, costi e portafoglio; poi testa dati inediti appropriati e ipotesi di esecuzione.
Fonti e note di ricerca
MetaQuotes documenta input iMA e iMACD, principale con segnale semplice, OsMA come principale meno segnale e prezzi eseguibili. Inizializzazioni SMA finite, confronti razionali esatti, scadenze e storici sono scelte di ricerca dichiarate; non provano parità col terminale o impostazioni ottimali. I download espongono i calcoli; le quotazioni indipendenti usano una conversione ipotizzata.
- MetaTrader 4 Help: MACD
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4 Help: OsMA
- MQL4 Reference: OrderSend
Contenuto educativo. Storici, quotazioni e conversioni sono fittizi. Il Forex comporta rischi. Indicatori correlati, attese, stop previsti e riserve non garantiscono esecuzione redditizia né limitano perdite reali.