

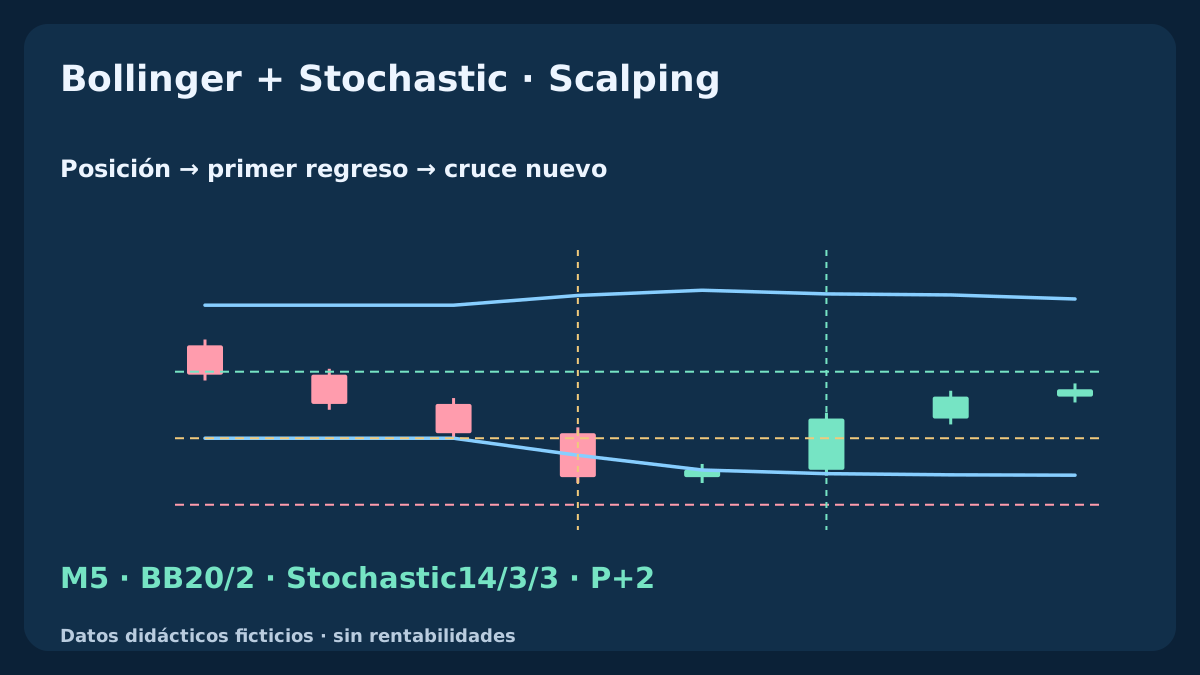
Un cierre de nuevo dentro de una banda de Bollinger puede parecer un giro aunque el precio siga cayendo: quizá solo se haya desplazado la banda. Añadir un cruce de Stochastic no elimina ese problema temporal. Esta guía separa el contexto previo, el cierre exterior, el primer regreso sobre un límite fijado y un evento nuevo del oscilador. Cinco historiales M5 reproducibles muestran por qué una confirmación tardía no corrige un rechazo anterior.
1. Asigna funciones distintas a la posición y al momento
Las bandas de Bollinger sitúan el precio respecto a una media y su dispersión. Stochastic sitúa el cierre dentro del rango reciente de máximos y mínimos. Sus fórmulas distintas no generan pruebas independientes: reutilizan precios coincidentes. Un precio junto a la banda inferior y un oscilador bajo pueden persistir durante una caída; la coincidencia no establece una reversión ni una ventaja después de costes.
La pregunta es si un cruce Stochastic nuevo mejora la selección de un regreso definido con precisión tras un cierre exterior. Definimos una observación del lado BUY, Q, y después un ejemplo SELL independiente para explicar los precios ejecutables. Tipo de orden, sesiones, protección efectiva, salidas y límites de cartera siguen pendientes antes de convertir cualquiera de los lados en estrategia completa.
2. Fija instrumento, parámetros y criterio de comparación
Usa OHLC Bid ficticio de EURUSD en M5. Las bandas toman 20 cierres, media central SMA y 2 desviaciones estándar poblacionales, con desplazamiento gráfico 0. Stochastic usa 14 / 3 / 3: periodo, suavizado interno y señal, con precios Low/High y señal SMA. Lee búferes completos en shift=1 después de observar una vela nueva; desplazamiento gráfico e índice del búfer son entradas diferentes.
El ancho 8...30 pips, la pendiente máxima central 2 pips over 3 bars, el límite inicial de K 20 y la ventana de retorno 2 bars son elecciones declaradas, no óptimos demostrados. Utiliza datos continuos y valores matemáticos completos. Si falta historial necesario, termina el episodio y espera datos consecutivos suficientes más un cierre exterior nuevo; no atravieses el hueco inventando una vela.
| Componente | Referencia | Función |
|---|---|---|
| Precio y reloj | EURUSD · Bid · M5 · Cierre | Un calendario de velas completas |
| Bandas | 20 · 2 · SMA · varianza poblacional | Contexto previo y límite fijado |
| Stochastic | 14 / 3 / 3 · Low/High · SMA | Evento K/D nuevo |
| Episodio | P+1...P+2 · Z=L_ref−(U_ref−L_ref)/2 | El primer regreso consume el episodio |
3. Calcula las bandas y el contexto previo medible
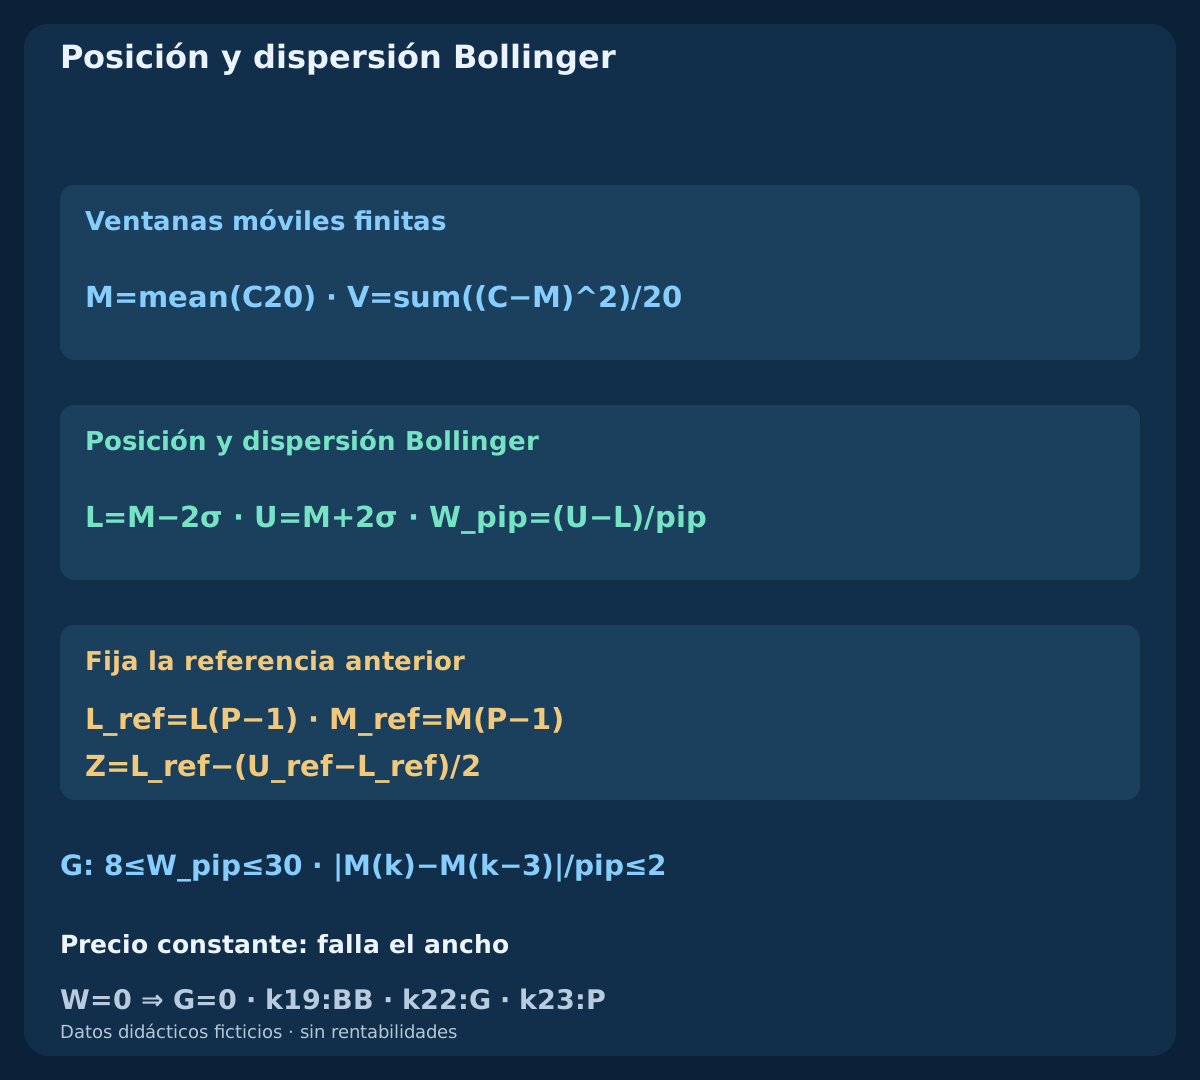
En k>=19, calcula M(k)=mean(C[k-19...k]) y la varianza poblacional V(k)=sum((C-M(k))^2)/20. Después sigma=sqrt(V), L=M-2*sigma y U=M+2*sigma. El ancho es W_pip=(U-L)/pip. El denominador está declarado; sustituirlo por una estimación muestral modifica los límites. Dos desviaciones estándar no garantizan que un porcentaje concreto de precios futuros quede dentro de las bandas.
Define G(k)=[8<=W_pip(k)<=30] AND [abs(M(k)-M(k-3))/pip<=2], disponible desde k22. Selecciona un ancho y una línea central relativamente plana; no demuestra que el mercado vaya a seguir lateral. Evalúa G en la vela anterior al evento exterior. La referencia queda fijada para ese episodio, sin sustituirla por bandas posteriores más anchas cuando el precio se mueve en contra.
4. Especifica el cálculo Stochastic en lugar de asumirlo
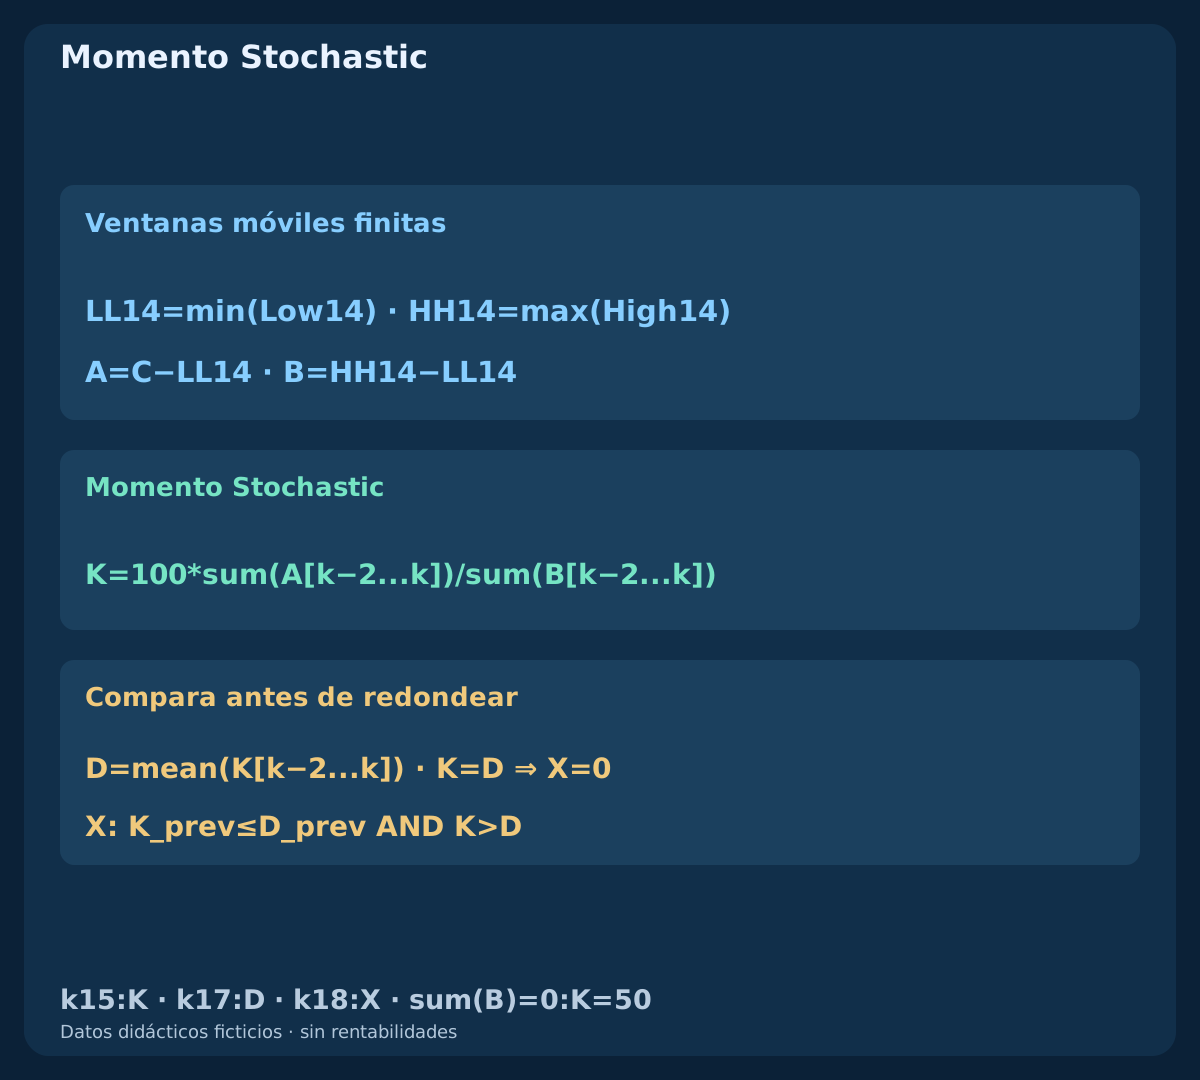
Para cada ventana completa define LL14(k)=min(Low[k-13...k]) y HH14(k)=max(High[k-13...k]). Sean A(k)=C(k)-LL14(k) y B(k)=HH14(k)-LL14(k). La línea principal suavizada es K(k)=100*sum(A[k-2...k])/sum(B[k-2...k]) y la señal D(k)=mean(K[k-2...k]). Este cociente de sumas difiere de promediar tres porcentajes brutos cuando sus denominadores son distintos.
El primer K aparece en k15, D en k17 y una comparación nueva en k18. Si el denominador del suavizado es cero, nuestro ejemplo finito asigna K=50; D sigue su media declarada. Es una convención explícita, no una afirmación universal sobre las plataformas. El archivo compara K y D como razones exactas antes del redondeo visual, para que una meseta de igualdad no produzca un cruce artificial.
5. Registra un cierre exterior nuevo y fija su límite
Un evento candidato en P exige C(P-1)>=L(P-1) AND C(P)<L(P-1). G debe cumplirse en la vela anterior y K(P)<=20. Fija L_ref=L(P-1), M_ref=M(P-1), U_ref=U(P-1) y el límite de profundidad Z=L_ref-(U_ref-L_ref)/2. Rechaza un cierre inicial igual o inferior a Z. El primer candidato completamente evaluable es k23.
La referencia fija pregunta si el precio recupera realmente el nivel anterior. No equivale a comprobar si un cierre posterior queda por encima de su propia banda inferior recién calculada. Z cancela una observación: no es un stop del bróker ni un límite garantizado de pérdida. K bajo en P identifica la ubicación elegida, sin predecir rebote inmediato ni reiniciar el cálculo del oscilador. Un cierre exterior nuevo rechazado al inicio también conserva el límite inferior previo como bloqueo de precio. Un cierre posterior por encima solo permite un futuro evento exterior independiente.
6. El primer regreso consume el episodio
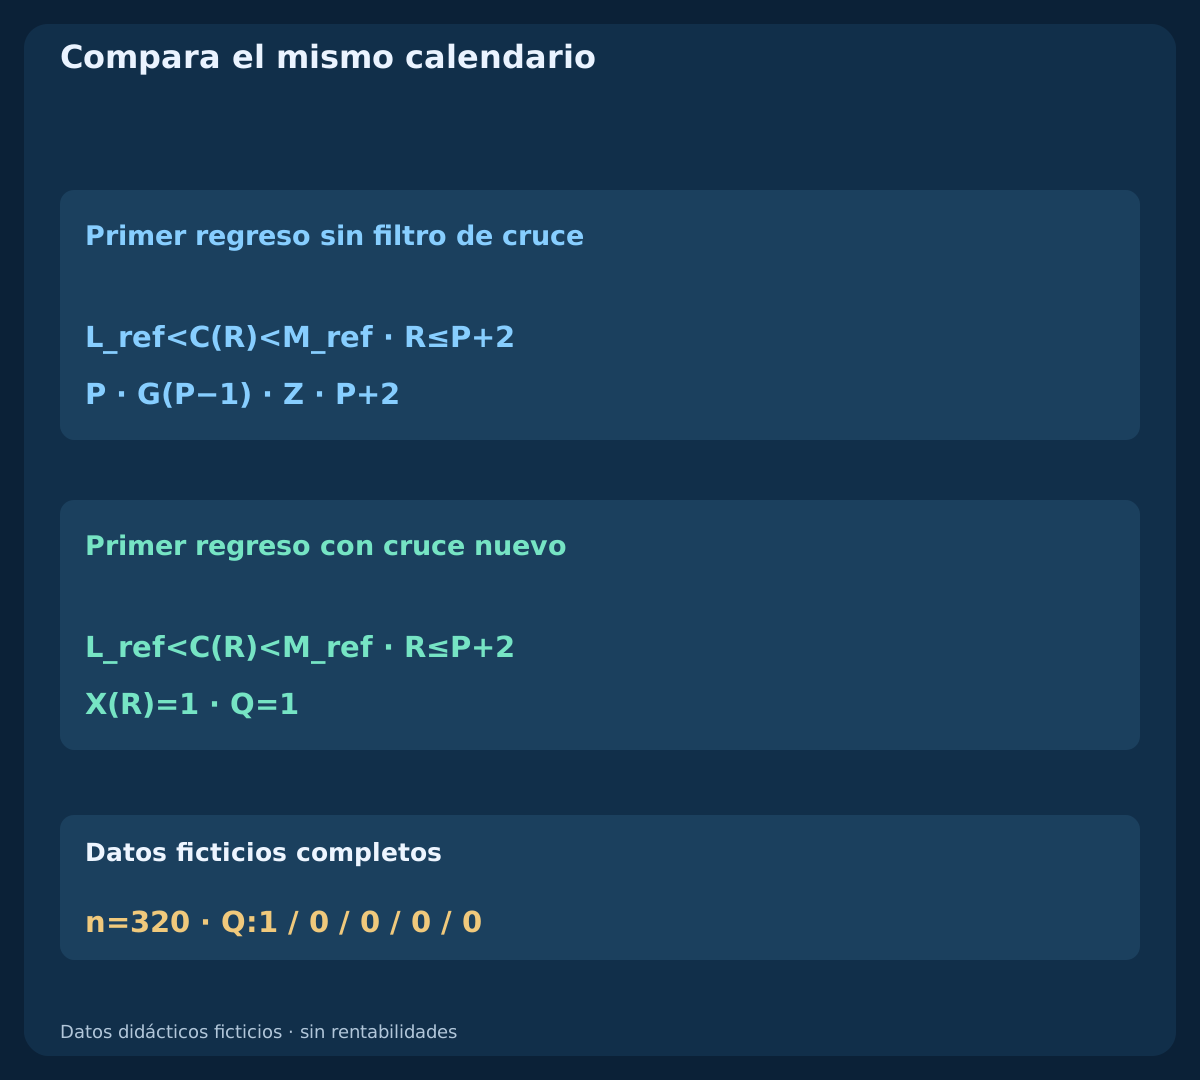
Solo P+1 y P+2 pueden aportar el primer cierre estrictamente sobre L_ref. En cada vela posterior, cancela primero si C<=Z, después declara vencimiento si k>P+2 y finalmente examina el primer regreso. El cierre debe satisfacer L_ref<C(R)<M_ref y llevar X(R)=[K(R-1)<=D(R-1) AND K(R)>D(R)]. Solo entonces registra Q=1. La igualdad con el límite inferior no es regreso; con la media central ya es demasiado lejos según este modelo.
El primer regreso sin X, o ya en la media, termina rechazado. No esperes otro cruce para reutilizarlo. Otros cierres exteriores no reemplazan P ni amplían la ventana. Tras cancelar o vencer mientras el precio sigue bajo la referencia fija, conserva el bloqueo hasta que un cierre la recupere. Esto solo permite un futuro evento exterior independiente, nunca revive el episodio cerrado. No se reactiva en la misma vela.
7. Reconstruye los cinco historiales ficticios independientes
La descarga tiene 5 historiales de 64 velas, 320 filas. Cuatro comparten 44 cierres iniciales construidos con un ciclo fijo de diez valores; los recorridos posteriores se llaman timely / early_return / moving_only / breakout. El quinto mantiene OHLC constantes. Incluye cada cierre, máximo, mínimo, media, varianza, banda, entrada Stochastic y evento, sin rentabilidades medidas.
Las filas usan horas UTC previstas de finalización M5, empezando a las 04:20 UTC. El evento exterior común es P=k44 / 08:00 UTC y su referencia termina a las 07:55 UTC. Recalcula cada historial desde el principio. Las bandas mostradas se redondean solo para leerlas; las decisiones usan el cálculo subyacente y razones K/D exactas. Estos caminos comprueban definiciones y secuencia, no la frecuencia ni la rentabilidad de oportunidades reales.
8. Lee el primer regreso oportuno y su cruce nuevo
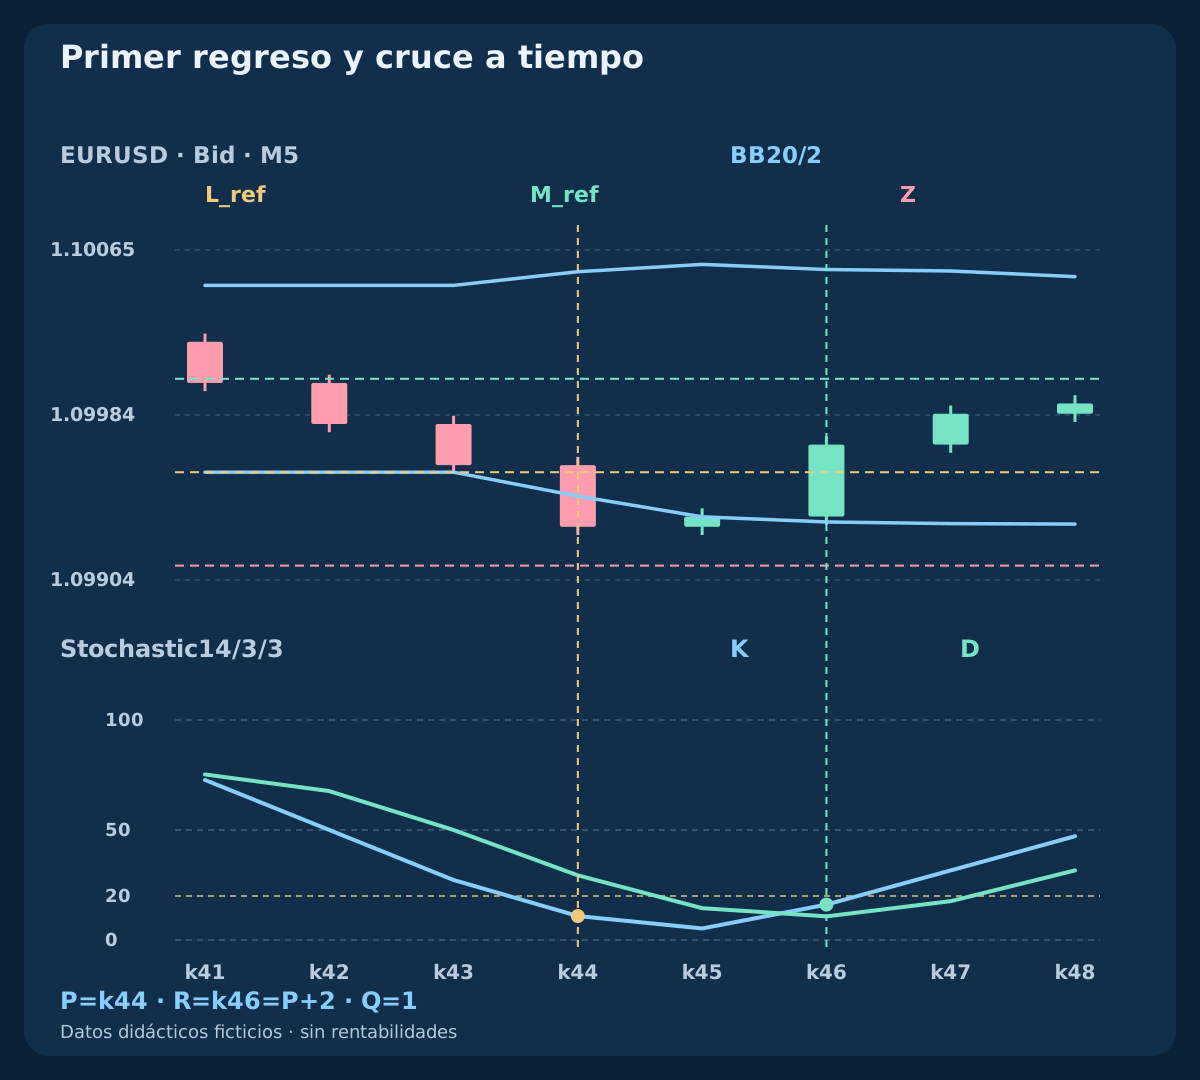
Antes de P, el ancho es aproximadamente 9.0863 pips, con L_ref=1.09956569, M_ref=1.10002000 y Z=1.09911137 en pantalla. En P, el cierre es 1.09930 y K=10.8844, por lo que pasan las condiciones iniciales. El siguiente cierre 1.09935 sigue bajo el límite fijado, aunque ya está sobre su banda inferior móvil. El episodio espera.
En k46 / 08:10 UTC el cierre llega a 1.09970, entre el límite inferior fijado y la media. K es 16.1017, D 10.7443, y el K anterior no superaba D. El cruce nuevo coincide con el primer regreso, en P+2, así que Q=1. K continúa bajo el nivel inferior habitual; aquí se exige el cruce definido, no salir de esa zona.
| Rama / vela | Cierre Bid | L(k) | L_ref | K | D | X | Q | Estado |
|---|---|---|---|---|---|---|---|---|
| timely · k44 | 1.09930 | 1.09944920 | 1.09956569 | 10.8844 | 29.3857 | 0 | 0 | Fija la referencia anterior |
| timely · k46 | 1.09970 | 1.09932360 | 1.09956569 | 16.1017 | 10.7443 | 1 | 1 | Primer regreso y cruce a tiempo |
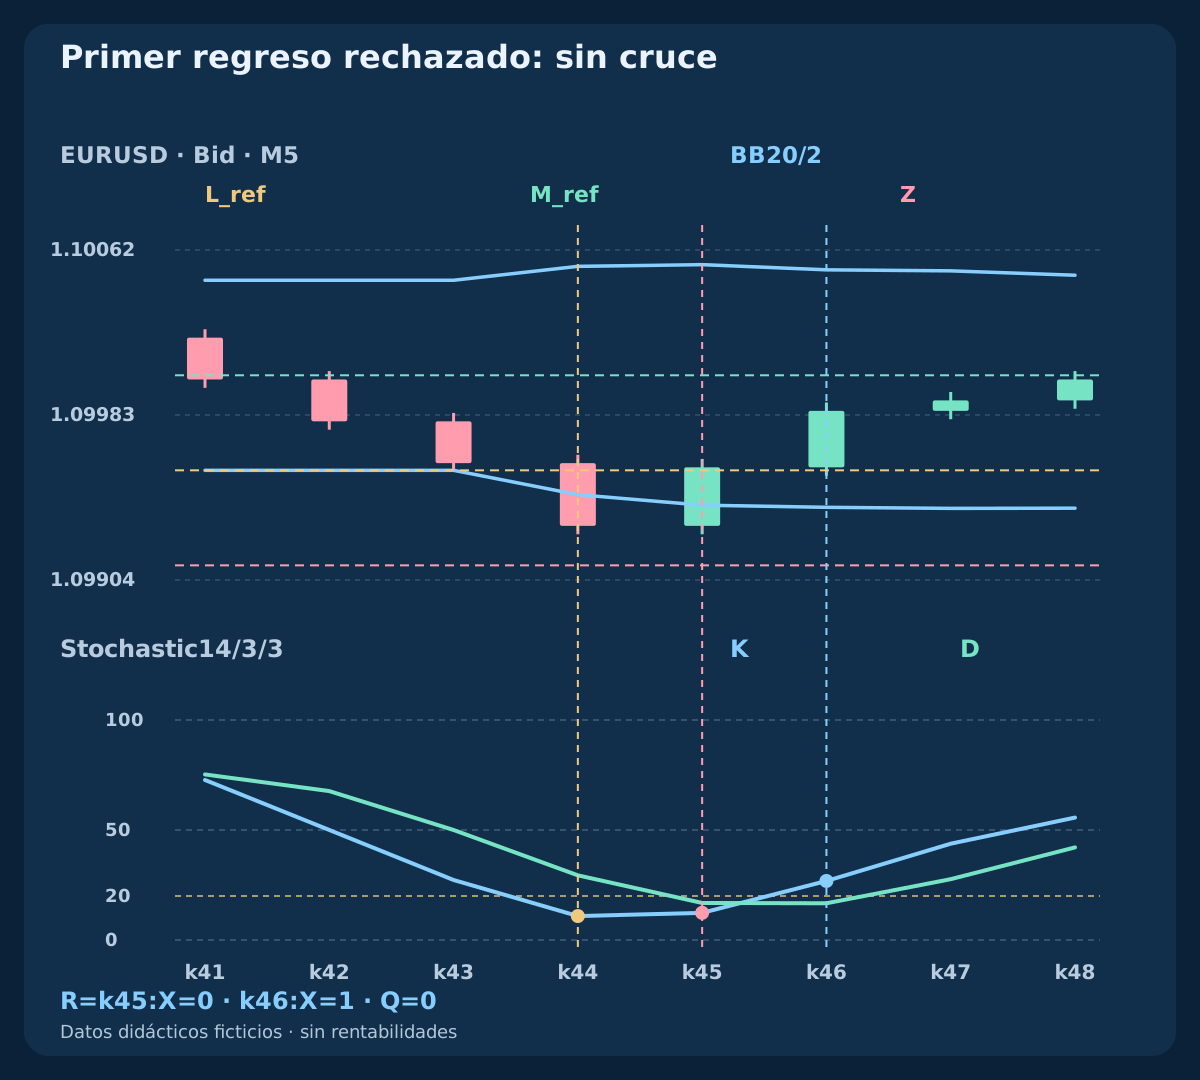
| early_return · k45 | 1.09958 | 1.09939904 | 1.09956569 | 12.3457 | 16.8343 | 0 | 0 | Primer regreso rechazado: sin cruce |
| early_return · k46 | 1.09985 | 1.09938886 | — | 26.8362 | 16.6887 | 1 | 0 | Cruce sin episodio activo |
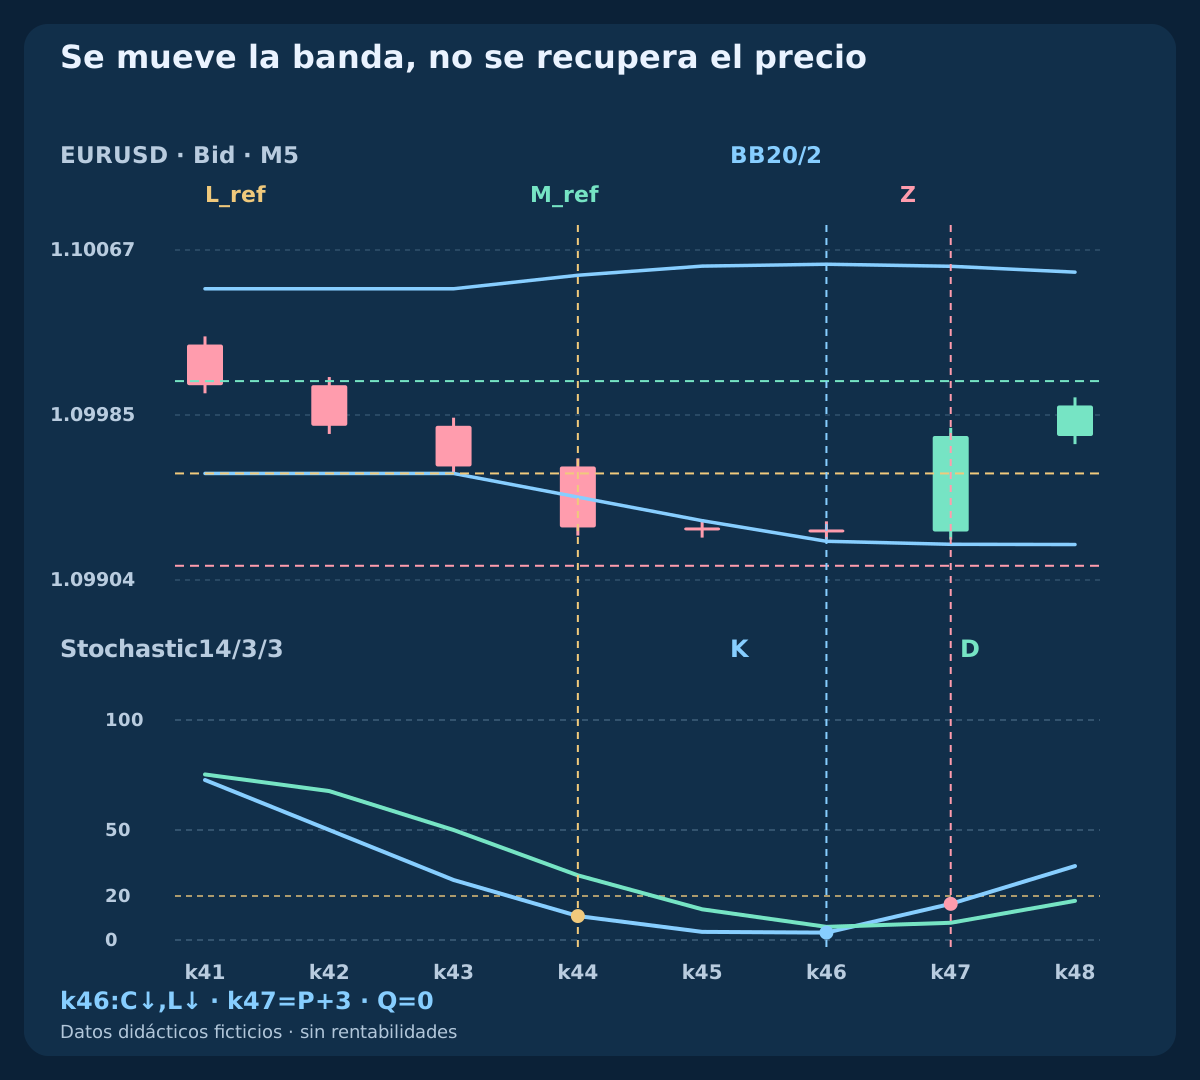
| moving_only · k46 | 1.09928 | 1.09923191 | 1.09956569 | 3.3613 | 5.9793 | 0 | 0 | Se mueve la banda, no se recupera el precio |
| moving_only · k47 | 1.09975 | 1.09921704 | 1.09956569 | 16.4345 | 7.8294 | 1 | 0 | Venció antes del regreso tardío |
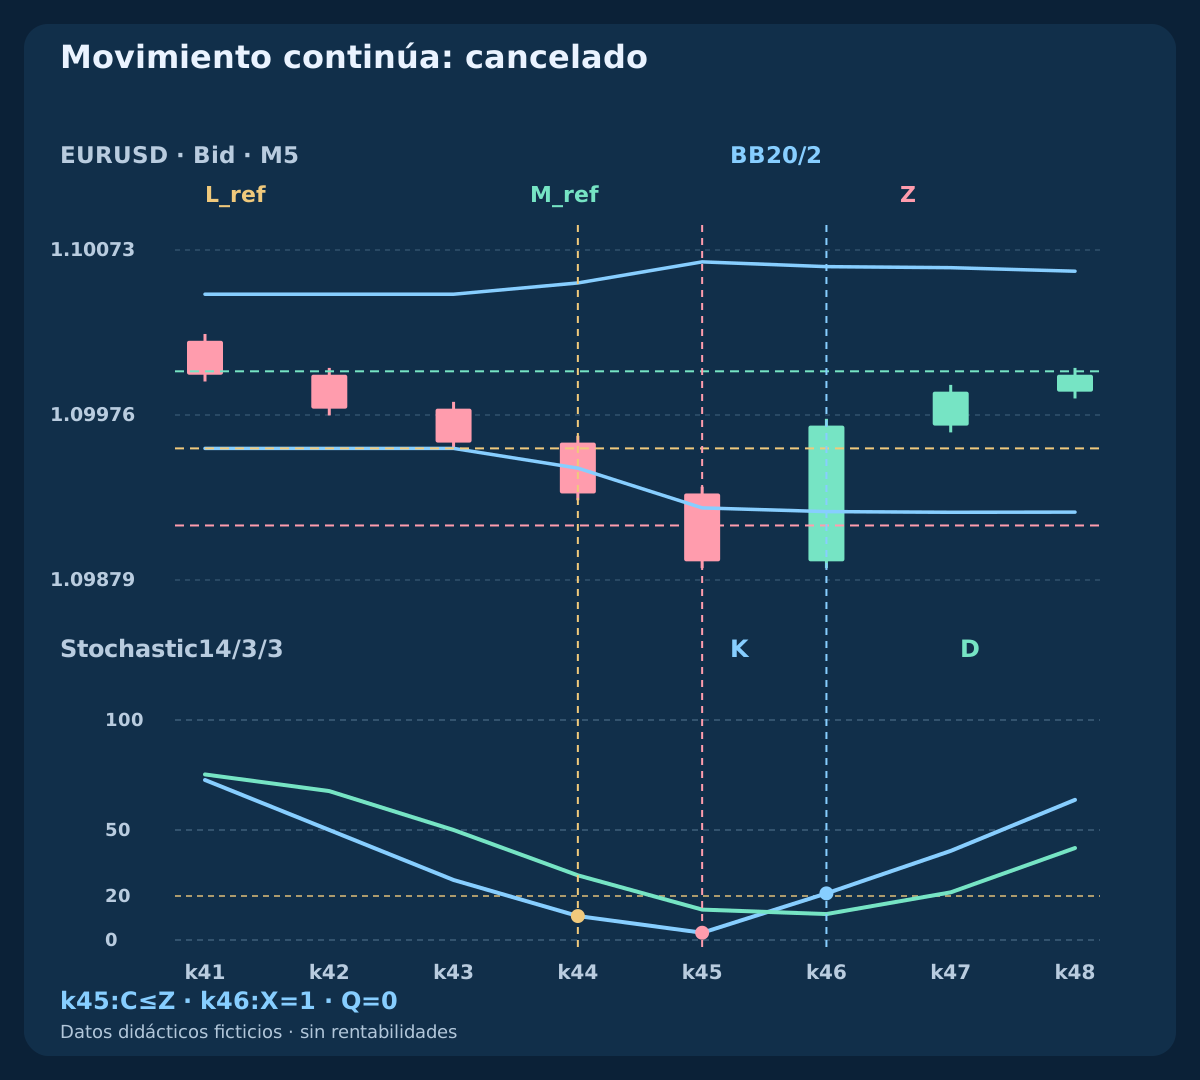
| breakout · k45 | 1.09890 | 1.09921502 | 1.09956569 | 3.2967 | 13.8179 | 0 | 0 | Movimiento continúa: cancelado |
| breakout · k46 | 1.09970 | 1.09919313 | — | 21.1982 | 11.7931 | 1 | 0 | Desbloqueo solo para eventos futuros |
| flat · k46 | 1.10000 | 1.10000000 | — | 50.0000 | 50.0000 | 0 | 0 | Precio constante: falla el ancho |
9. Rechaza un regreso temprano sin cruce nuevo
En early_return, el primer cierre sobre la referencia llega en k45 a 1.09958. K vale 12.3457 y D 16.8343; no hay cruce alcista K/D. Ese primer regreso consume el episodio como rechazo, con Q=0. El plazo que quedaba no permite esperar una confirmación más atractiva.
En k46, K sube a 26.8362 sobre D 16.6887 y genera un X nuevo. Ya no hay P activo, por lo que Q=0 otra vez. Reutilizar el regreso anterior sería un modelo de confirmación demorada, que necesita su propia ventana, invalidación y ejecución. La comparación debe usar el precio posterior, no atribuirle el anterior.
10. Identifica el regreso provocado por la propia banda
En moving_only, el precio baja de 1.09929 en k45 a 1.09928 en k46. La banda inferior actual cae por debajo del último cierre y aparece un regreso dinámico. Sin embargo, el precio sigue bajo L_ref=1.09956569. Según la pregunta de referencia fija, aún no ha regresado. El movimiento de la banda cambia la posición relativa sin demostrar recuperación alcista del precio.
En k47 / 08:15 UTC el cierre alcanza por fin 1.09975 y Stochastic cruza al alza. Es P+3: se comprueba primero el vencimiento y Q=0. Ni la apariencia dinámica previa ni el cruce posterior prolongan las dos velas. Una hipótesis de banda dinámica puede investigarse aparte, manteniendo sus eventos separados de los resultados con referencia fija.
11. Cancela la continuación del movimiento antes del rebote
En breakout, el siguiente cierre es 1.09890 en k45, bajo Z. Cancela antes de considerar cualquier regreso. En k46 el precio vuelve a 1.09970 y aparece un cruce nuevo, pero Q=0. Recuperar el límite elimina el bloqueo para un candidato futuro independiente, sin restaurar P. El límite de cancelación no es un stop ejecutado y no se ofrece resultado de operación alguno.
El historial constante muestra otra limitación: tras completar los periodos, las bandas tienen ancho cero, K usa la convención plana y G falla. Los mercados laterales reales son menos ordenados, y una tendencia puede cerrar repetidamente junto a una banda o fuera de ella. Un contexto previo tranquilo no garantiza reversión. Conserva por separado cancelaciones por profundidad, rechazos del primer regreso y vencimientos.
12. Separa el reloj de observación del plazo para ordenar
La referencia abre a las 07:50 UTC y termina a las 07:55 UTC; la vela P termina a las 08:00 UTC. El último primer regreso posible cierra a las 08:10 UTC, mientras 08:15 UTC ya es tarde. Los valores definitivos solo se observan al llegar datos posteriores. Una frontera histórica no prueba que hubiera cotización, solicitud o ejecución en ese instante.
Convierte la hora del bróker con el desfase efectivo de la fecha y guarda la regla. La estrategia completa debe limitar por separado edad de la cotización, demora de solicitud, distancia de entrada y reintentos. Pasar a M1 cambia el recorrido y la duración de la ventana; los mismos números de periodo no conservan los eventos. Compáralo como experimento independiente con costes realistas y datos cronológicos.
| Etapa UTC | Información disponible | Aún sin determinar |
|---|---|---|
| P−1 · 07:55 | Bandas anteriores y G | Cierre exterior P |
| P · 08:00 | Cierre exterior y K(P) | Primer regreso y cotizaciones ejecutables |
| P+2 · 08:10 | Último primer regreso permitido | Solicitud y ejecución reales |
| P+3 · 08:15 | Vencido si no regresó antes | Sin revivir el episodio anterior |
13. Compara cotizaciones SELL independientes con salidas Ask fijas
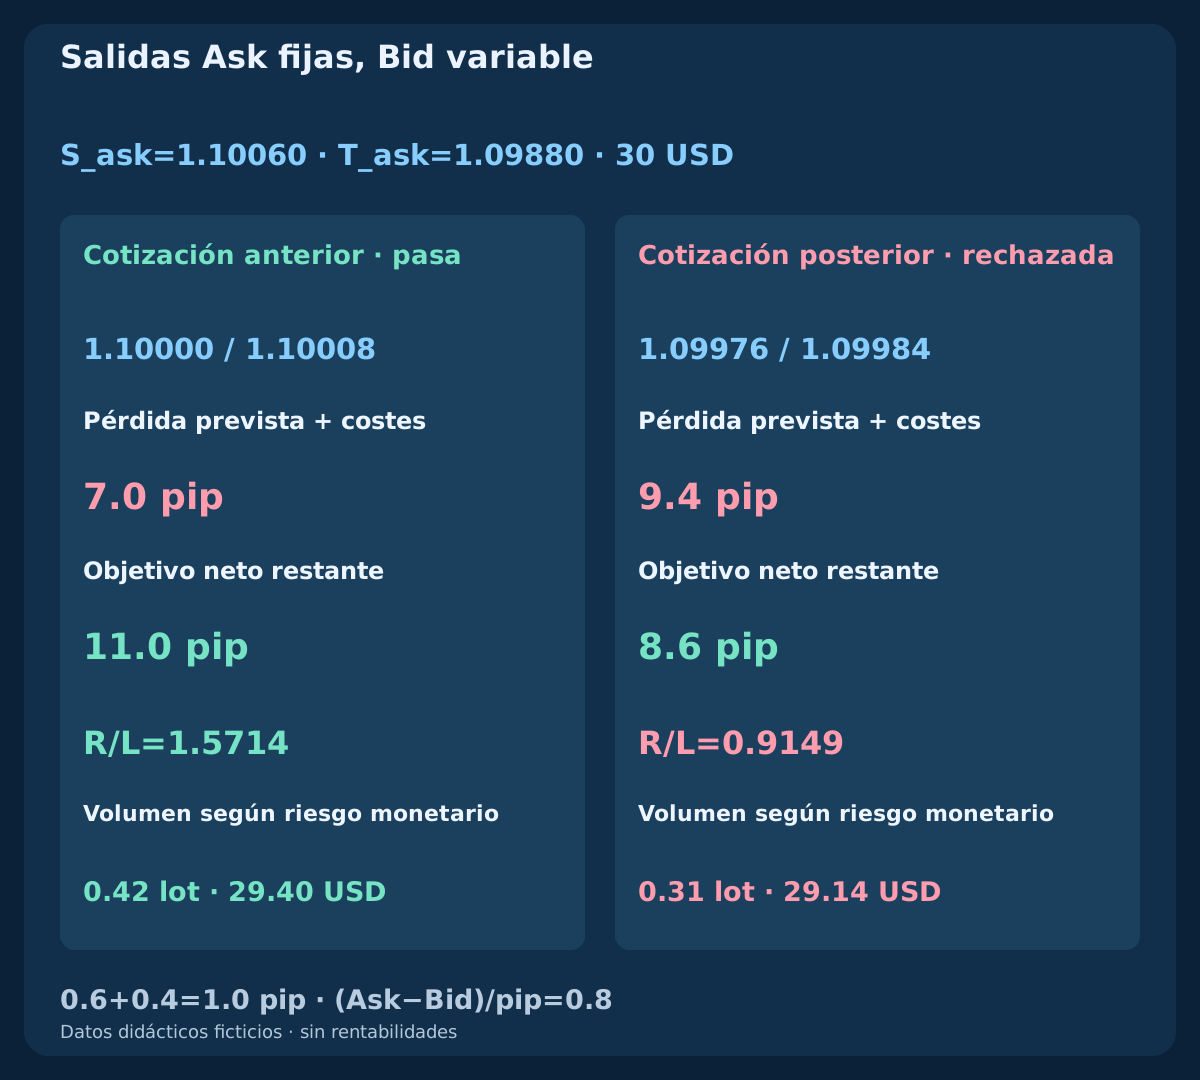
Este ejemplo entra SELL por Bid con stop Ask 1.10060 y objetivo 1.09880. Bid/Ask anterior es 1.10000 / 1.10008 y posterior 1.09976 / 1.09984; ambos spreads son 0.8 pip. Comisión de ida y vuelta 0.6 pip más reserva adversa total 0.4 pip suman 1.0 pip. Antes, la pérdida prevista es 7.0 pips, objetivo neto 11.0 pips y relación 1.5714; después pasan a 9.4 pips, 8.6 pips y 0.9149.
Con el umbral comparativo net reward / planned loss >=1.30, la primera pasa y la posterior falla. Para patrimonio 12000 USD, presupuesto 0.25%=30 USD, valor del pip 10 USD por lote estándar y paso 0.01, redondea hacia abajo a 0.42 lots / 29.40 USD antes. El cálculo posterior, solo comparativo, es 0.31 lots / 29.14 USD y no arregla la relación insuficiente. Son cotizaciones alternativas ajenas a los historiales, no órdenes ni ejecuciones. Explicar precios SELL no define una señal SELL simétrica.
| Cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Relación | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|---|
| Cotización anterior · pasa | 1.10000 / 1.10008 | 6.0 | 7.0 | 11.0 | 1.5714 | 0.42 | 29.40 |
| Cotización posterior · rechazada | 1.09976 / 1.09984 | 8.4 | 9.4 | 8.6 | 0.9149 | 0.31 | 29.14 |
14. Cuenta una sola vez los costes y conserva la incertidumbre
La distancia de pérdida SELL antes de comisión y reserva es (S_ask-Bid)/pip y el espacio de objetivo (Bid-T_ask)/pip. El efecto del spread ejecutable ya está incluido: no lo sumes otra vez. Para BUY, las distancias equivalentes son (Ask-S_bid)/pip y (T_bid-Ask)/pip. Una vela únicamente Bid no establece todo el recorrido Ask necesario para comprobar stop u objetivo de una venta.
El ejemplo supone pip EURUSD 0.0001, point y tick 0.00001, contrato 100000 EUR y cuenta USD. Verifica propiedades del símbolo, conversión a la moneda de la cuenta, volumen mínimo, margen y restricciones de stops. El riesgo previsto no garantiza pérdida máxima: saltos, deslizamiento, protección rechazada y solicitudes inciertas pueden cambiarlo. Tras un timeout, concilia órdenes y ejecuciones antes de reintentar y conserva esos eventos.
15. Compara el cruce adicional sobre el mismo calendario
Usa como referencia los primeros regresos válidos al límite fijo sin exigir X y compáralos con Q. Ambas versiones conservan P, contexto, profundidad, plazo y límite de precio del primer regreso. Guarda episodios rechazados y vencidos, no solo ejemplos cualificados. Con reglas completas, aplica a ambas la misma selección de cotizaciones, protección, salidas, tamaño y costes.
Reserva datos posteriores intactos y registra todos los periodos, anchos, pendientes, zonas y plazos ensayados. Examina esperanza neta, drawdown, rotación, incertidumbre y sensibilidad a costes; menos señales o una mayor tasa de acierto seleccionada no bastan. La cronología de ticks importa cuando compiten salidas dentro de una vela. El archivo sintético comprueba mecánica, no si el cruce elimina más oportunidades perdedoras que ganadoras.
16. Revisa el modelo antes de escribir la estrategia completa
Un registro reproducible identifica símbolo, lado de precio, temporalidad, entrada, media y denominador de varianza, suavizado y señal Stochastic, casos cero, precisión, búferes completos y huecos. Fija referencia previa, primer regreso, igualdad, prioridad, desbloqueo y reloj de órdenes independiente. Otro lector debe repetir las observaciones sin elegir el gráfico favorable después del resultado.
Esta es la segunda guía del grupo de combinaciones para scalping. EMA–RSI estudia otra secuencia de retroceso y recuperación del impulso; la siguiente examina EMA con MACD y su información compartida. Las estrategias completas siguen a los fundamentos. Los modelos existentes de reversión con bandas y acción del precio M1 siguen siendo hipótesis distintas; los artículos de costes y pruebas ayudan a completar la especificación.
Preguntas frecuentes
¿Cerrar dentro de la banda actual equivale a recuperar el límite fijado?
No. En moving_only el precio baja mientras la banda inferior cae más. El cierre queda sobre la banda actual pero bajo la referencia anterior. El modelo separa ambos eventos y no asigna Q a esa apariencia dinámica.
¿Stochastic debe superar 20 en la vela de regreso?
No con esta regla. K en P debe ser igual o inferior a 20, pero el primer regreso exige un cruce K/D nuevo. En timely K aún vale 16.1017 al validar. Exigir salir de la zona sería otra variante.
¿Un cruce posterior valida un regreso anterior?
El primer regreso sin cruce se rechaza y cierra el episodio. El cruce posterior carece de P activo. Esperar después de ese regreso cambia el modelo y exige otra comparación temporal y de ejecución.
¿Se permite el primer regreso exactamente en P+2?
Sí, si pasan las comprobaciones de cancelación, el precio está estrictamente entre referencia inferior y media y el cruce nuevo ocurre en esa vela. En P+3 el vencimiento prevalece aunque ambos se recuperen juntos.
¿Bollinger Bands y Stochastic aportan confirmación independiente?
Comparten precios, de modo que las fórmulas distintas no generan pruebas independientes. Separar funciones aclara posición y momento. Su utilidad combinada debe medirse con reglas completas y costes sobre datos adecuados.
¿Q o el ejemplo SELL definen una estrategia completa?
No. Q es una observación BUY. El ejemplo SELL independiente explica precios, no una señal de venta. Órdenes, protección, salidas, sesiones, costes y cartera aún necesitan especificación completa y pruebas.
Fuentes y notas de investigación
MetaQuotes documenta iBands e iStochastic y publica la fórmula Stochastic como cociente de sumas. John Bollinger explica los límites de los contactos con las bandas, su seguimiento durante tendencias y las interpretaciones estadísticas. La dispersión poblacional, el caso de denominador cero, las comparaciones K/D exactas, los historiales y las reglas aquí son decisiones didácticas declaradas; no se demuestra coincidencia con un terminal ni parámetros óptimos. OrderSend documenta los lados ejecutables. Las descargas exponen los cálculos.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Contenido educativo. Todos los historiales y cotizaciones son ficticios. Forex implica riesgo. Posición en bandas, coincidencia del oscilador, stops y reservas no garantizan una ejecución rentable ni limitan las pérdidas reales.