

Un filtre EMA et le MACD peuvent sembler fournir deux confirmations indépendantes alors qu’ils expriment le même calcul. Attendre un autre croisement modifie aussi l’heure d’observation et le prix disponible. Ce guide distingue information commune et nouvel événement, définit une observation précoce et une variante différée à durée limitée, puis reconstruit cinq trajectoires M5. Un graphique apparemment plus net ne prouve pas de meilleurs résultats après coûts.
1. Demander ce que le second indicateur ajoute réellement
Une EMA lisse une série de prix choisie. Le MACD soustrait deux EMA de cette série, puis compare la différence à une moyenne de signal. Deux panneaux graphiques ne rendent pas leur accord indépendant. Une hausse durable peut rendre plusieurs conditions apparentées positives ensemble ; des prix latéraux peuvent multiplier les croisements. Aucun aspect visuel ne démontre un avantage utile après coûts réalistes.
La bonne question est de savoir si une condition supplémentaire précise améliore un protocole fixe assez pour justifier ses effets temporels et d’exécution. Nous comparons l’observation BUY précoce A à l’observation différée B. Ce sont des événements enregistrés, pas des ordres ni des stratégies complètes. Séances, protection, sorties, cotations acceptables, délai de requête et limites de portefeuille restent à définir.
2. Fixer la série de prix et chaque paramètre
Utilisez des OHLC Bid fictifs EURGBP sur M5, avec Close en entrée. Le contexte emploie EMA20 / EMA50 ; le MACD 12 / 26 / 9 avec signal SMA. Le décalage graphique vaut 0. Après détection d’une nouvelle bougie, lisez les buffers terminés à shift=1 et leurs précédents à shift=2. Le décalage du tracé n’est pas l’indice de buffer sélectionnant une valeur clôturée.
Les périodes et la fenêtre de 2 bars sont des exemples déclarés, non des réglages optimisés ou une recette universelle. Figez symbole, côté de prix, données manquantes et comparaisons avant le résultat. Si une entrée clôturée indispensable manque, terminez l’observation en attente, reconstruisez un historique continu suffisant et attendez un nouvel événement admissible. Ne prolongez pas silencieusement un départ à travers une bougie inventée ou une lacune.
| Composant | Référence | Rôle |
|---|---|---|
| Prix et horloge | EURGBP · Bid · M5 · Close | Un calendrier de bougies terminées |
| Contexte | EMA20 / EMA50 · C>E50 | Position, pas preuve indépendante |
| MACD | 12 / 26 · SMA9 · D=M−S | Événements X et Z distincts |
| Observation différée | P+1...P+2 · T=1 · D>0 | Annulation avant expiration avant Z |
3. Calculer les EMA et révéler la redondance exacte
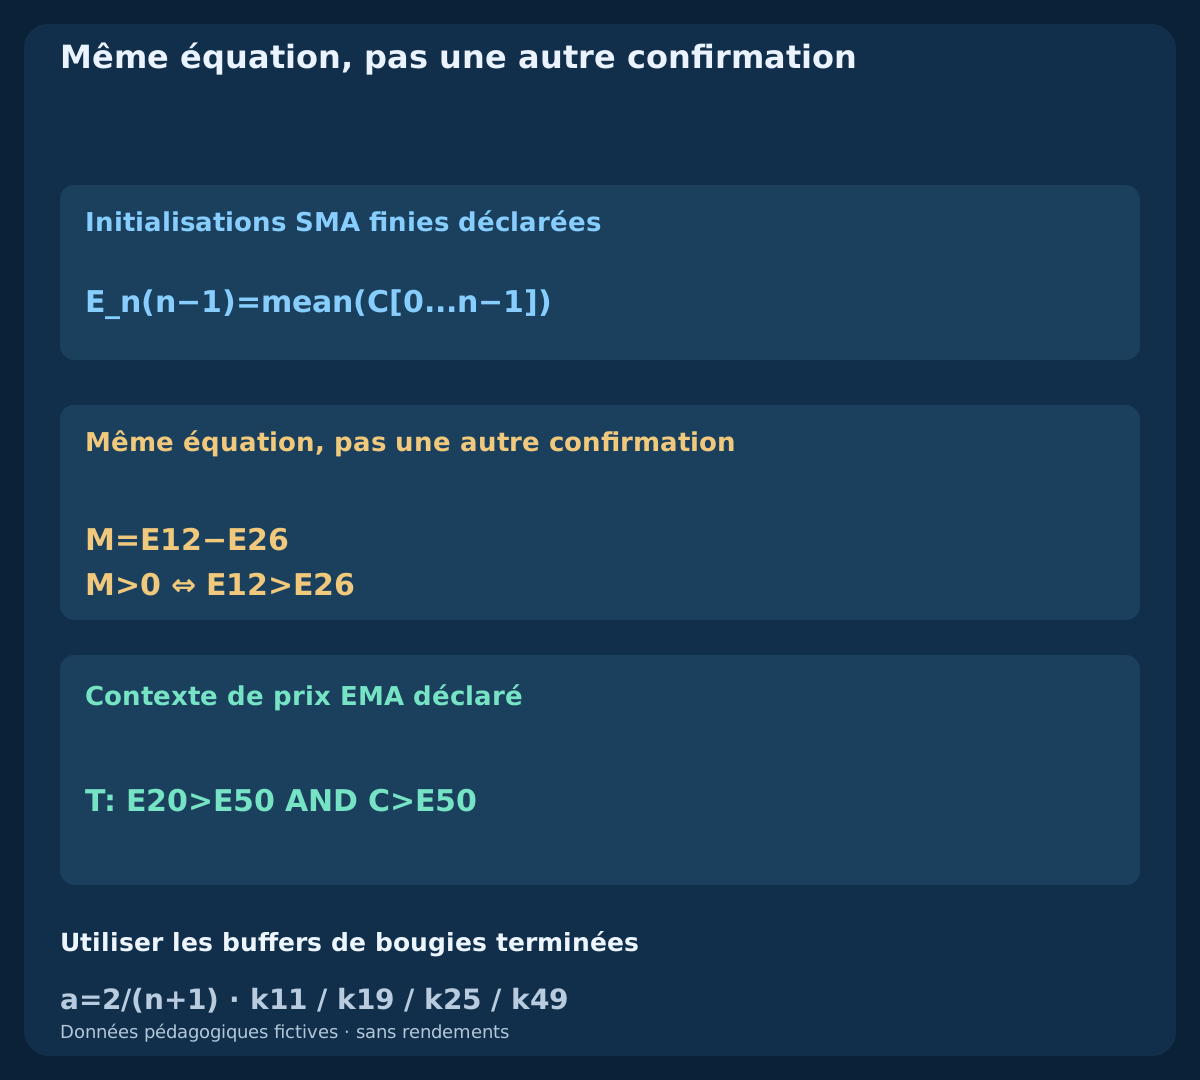
Pour n, utilisez a_n=2/(n+1). Notre référence finie s’initialise par E_n(n-1)=mean(C[0...n-1]), puis applique E_n(k)=a_n*C(k)+(1-a_n)*E_n(k-1). Les premières valeurs arrivent à k11 / k19 / k25 / k49 pour 12/20/26/50. Un historique plus ancien ou une autre initialisation peut modifier les valeurs suivantes. Ces choix reproductibles ne prouvent pas l’égalité avec l’historique complet d’un terminal réel.
À entrées et alignement identiques, M=E12-E26, donc M>0 iff E12>E26. Demander les deux n’ajoute aucun filtre. Le contexte 20/50 est une autre paire, sans cette identité exacte, mais toutes les séries réutilisent les mêmes clôtures. Distinguez duplication logique et dépendance statistique. Multiplier les noms d’indicateurs n’ajoute pas automatiquement une information indépendante ni ne réduit l’incertitude.
4. Séparer ligne principale, signal et OsMA
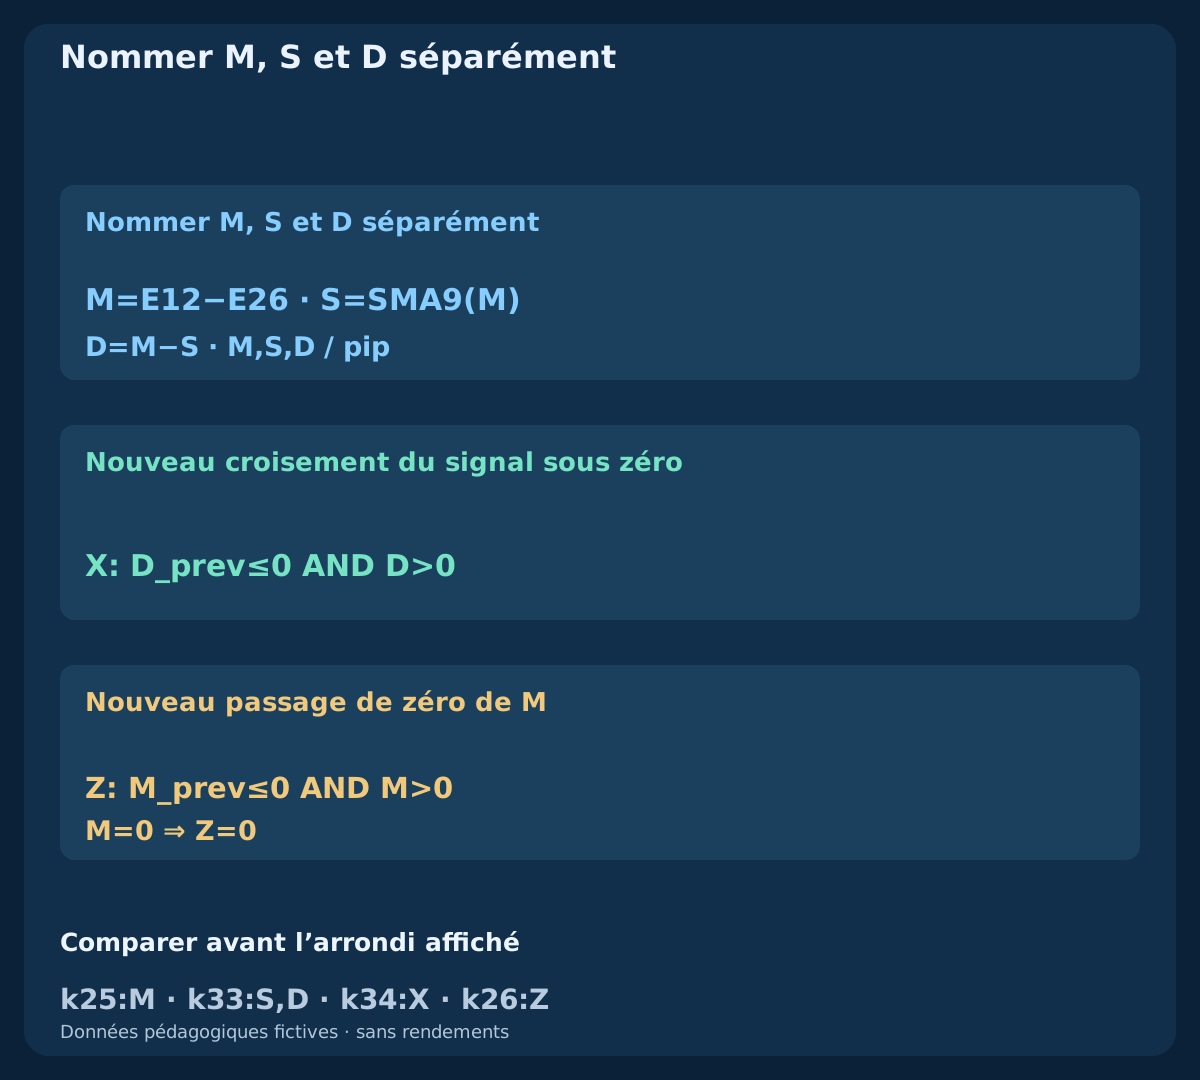
La référence définit M(k)=E12(k)-E26(k), S(k)=mean(M[k-8...k]) et D(k)=M(k)-S(k). M commence à k25, S et D à k33. Un croisement nouveau du signal est X(k)=[D(k-1)<=0 AND D(k)>0], évaluable à partir de k34. Un franchissement nouveau de zéro par la principale est Z(k)=[M(k-1)<=0 AND M(k)>0], évaluable dès k26.
Le MACD standard de MT4 trace la série principale en barres. Ce n’est pas automatiquement principale moins signal, souvent appelé histogramme MACD ailleurs ; cette différence est OsMA ici. Identifiez le buffer numérique plutôt que le dessin. Un signal EMA9 remplaçant SMA9 change l’expérience. Calculs et comparaisons utilisent des fractions exactes avant export décimal : arrondir une petite valeur négative à zéro ne doit pas créer de franchissement.
5. Définir le contexte et le départ précoce admissible
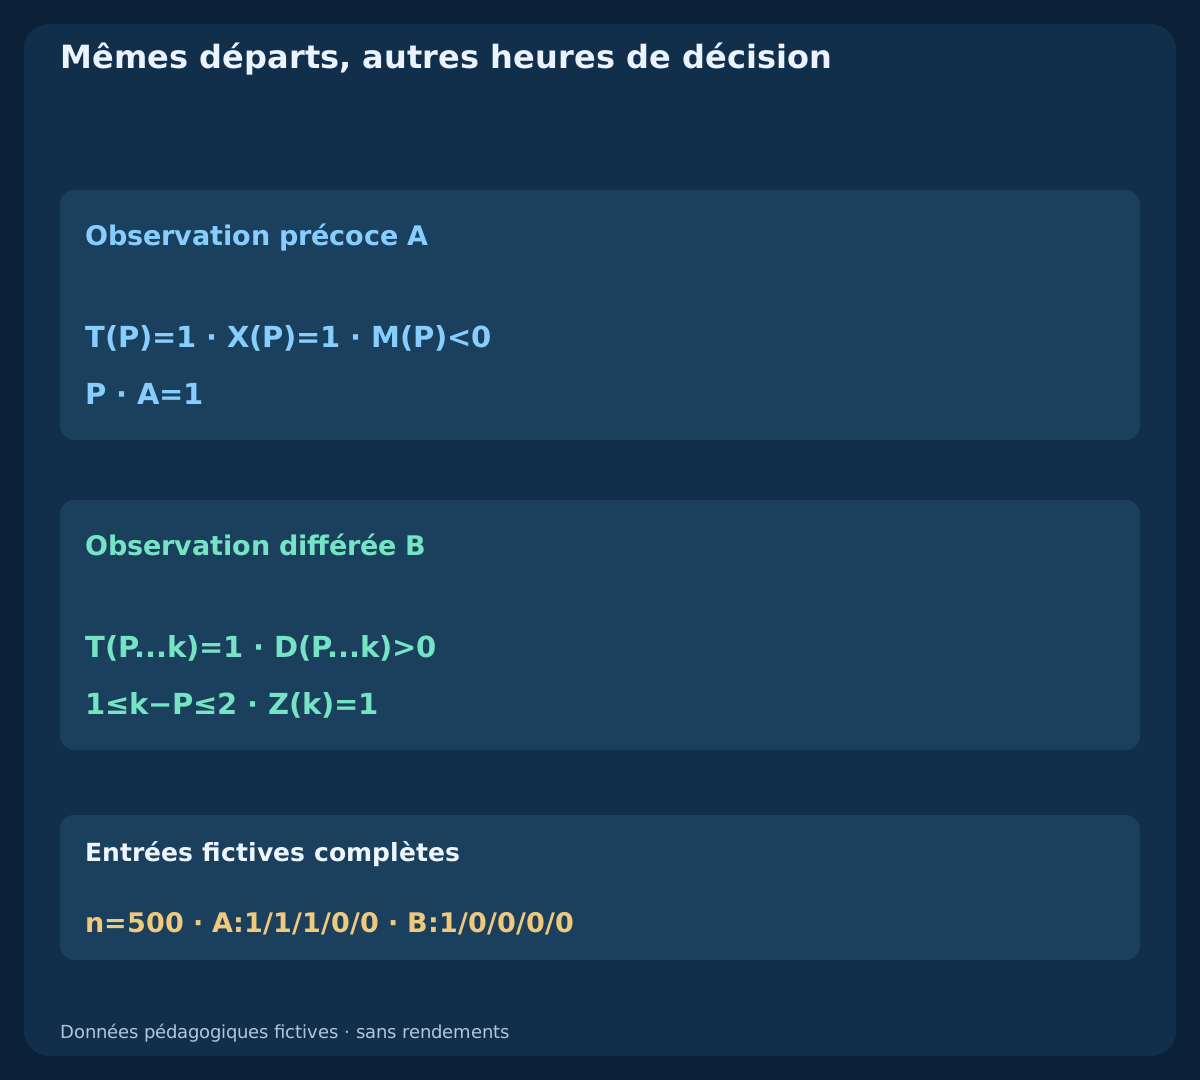
Soit T(k)=[E20(k)>E50(k) AND C(k)>E50(k)], disponible dès k49. C’est un contexte de position du prix déclaré, pas une preuve de tendance haussière durable. Le départ P exige T(P)=1 AND X(P)=1 AND M(P)<0. Enregistrez A(P)=1 et ouvrez une observation différée. L’égalité échoue aux conditions strictes ; une principale déjà nulle ou positive est hors de cette étude des départs sous zéro.
Le départ examine une amélioration précoce du MACD par rapport au signal alors que la principale reste négative. Il n’exige pas un croisement EMA20/50 sur la même bougie. D durablement positif n’est pas un nouveau X. Si T échoue lors de X, un contexte ultérieur meilleur ne peut reprendre ce vieil événement. Conservez aussi les croisements bruts rejetés pour rendre les raisons d’exclusion visibles.
6. Donner à la variante différée une règle finie et ordonnée
Seuls P+1 et P+2 peuvent confirmer. À chaque bougie terminée suivante, annulez d’abord si T=0 OR D<=0, constatez ensuite l’expiration si k>P+2, puis acceptez un nouveau Z(k)=1 et notez B(k)=1. Sinon, attendez. Une principale égale à zéro n’est pas positive. Contexte et principale au-dessus du signal doivent rester valides à chaque clôture intermédiaire, pas seulement au franchissement final.
Confirmation, annulation ou expiration ferment ce P. Une principale positive ultérieure ne le réactive pas ; une ligne traitée comme observation en attente ne peut ouvrir un autre départ sur la même bougie. Un futur X indépendant peut démarrer si toutes les conditions initiales repassent. Cela autorise de nouveaux événements, mais empêche un épisode clos d’obtenir une confirmation commode plus tard ou une prolongation implicite.
7. Reconstruire cinq historiques fictifs depuis leur début
Le fichier public contient 5 historiques indépendants de 100 bougies, soit 500 lignes. Trois partagent les 76 premières clôtures : 60 valeurs croissantes sur grille de ticks, 10 décroissantes et 6 de reprise. Leurs branches sont timely / late_zero / signal_lost. context_late emploie une autre hausse plus lente et reprise ; le cinquième a des OHLC constants. Chaque EMA, M, S, D, contexte, croisement, départ et indicateur d’observation est fourni.
Les lignes portent les heures UTC prévues de clôture à partir de 01:45 UTC. Le départ commun est P=k75 / 08:00 UTC. Le croisement context_late distinct arrive à k72 / 07:45 UTC. Recalculez chaque historique avec son initialisation. Corps et mèches sont construits depuis les clôtures sur une grille fixe. Ces trajectoires testent définitions, précision et ordre, sans fréquence de marché ni rendement de transaction mesuré.
8. Lire le croisement sous zéro et sa confirmation à temps
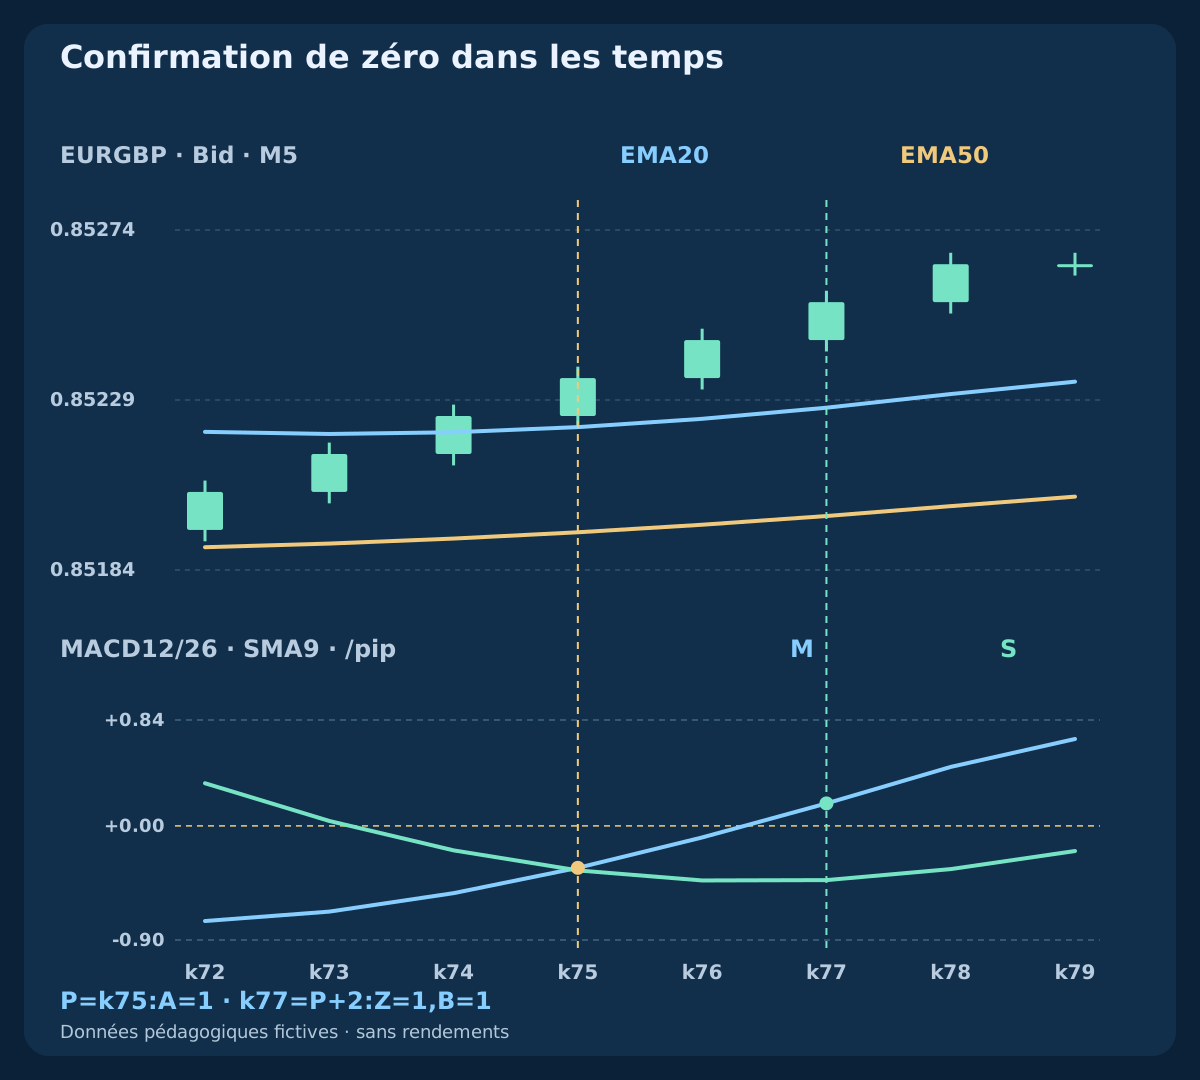
Au P commun, la clôture vaut 0.85235 et T passe. En unités de pip, M vaut -0.3316, S -0.3520 et D +0.0204 ; D précédent était négatif. Ainsi X=1 et A=1 alors que M reste négatif. Principale et signal sont deux nombres négatifs différents : croiser le signal vers le haut ne nécessite pas une principale positive.
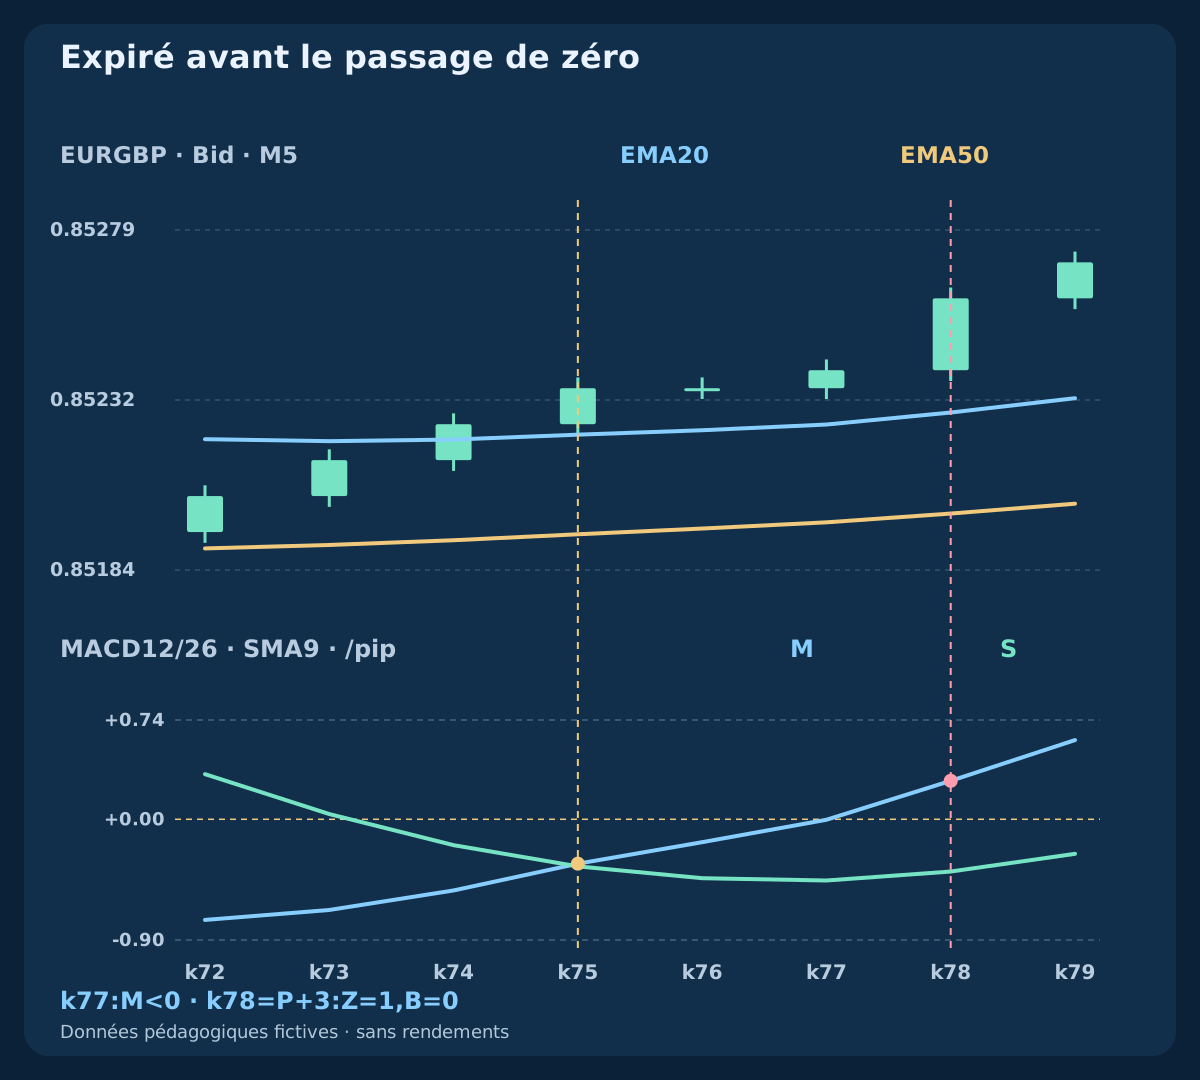
La valeur principale suivante reste négative. À k77 / 08:10 UTC, la clôture vaut 0.85255, M +0.1778 pips et S -0.4285 pips. Contexte et D sont restés valides ; Z=1 confirme donc à P+2 et B=1. Les clôtures tracées diffèrent de 2.0 pips. C’est une observation du parcours, pas une différence de prix d’entrée exécutable ni une preuve de gain.
| Branche / bougie | Clôture Bid | M / pip | S / pip | T | X | Z | A | B | État |
|---|---|---|---|---|---|---|---|---|---|
| timely · k75 | 0.85235 | -0.3316 | -0.3520 | 1 | 1 | 0 | 1 | 0 | Nouveau croisement du signal sous zéro |
| timely · k77 | 0.85255 | 0.1778 | -0.4285 | 1 | 0 | 1 | 0 | 1 | Confirmation de zéro dans les temps |
| late_zero · k77 | 0.85240 | -0.0035 | -0.4575 | 1 | 0 | 0 | 0 | 0 | Observation différée B |
| late_zero · k78 | 0.85260 | 0.2874 | -0.3904 | 1 | 0 | 1 | 0 | 0 | Expiré avant le passage de zéro |
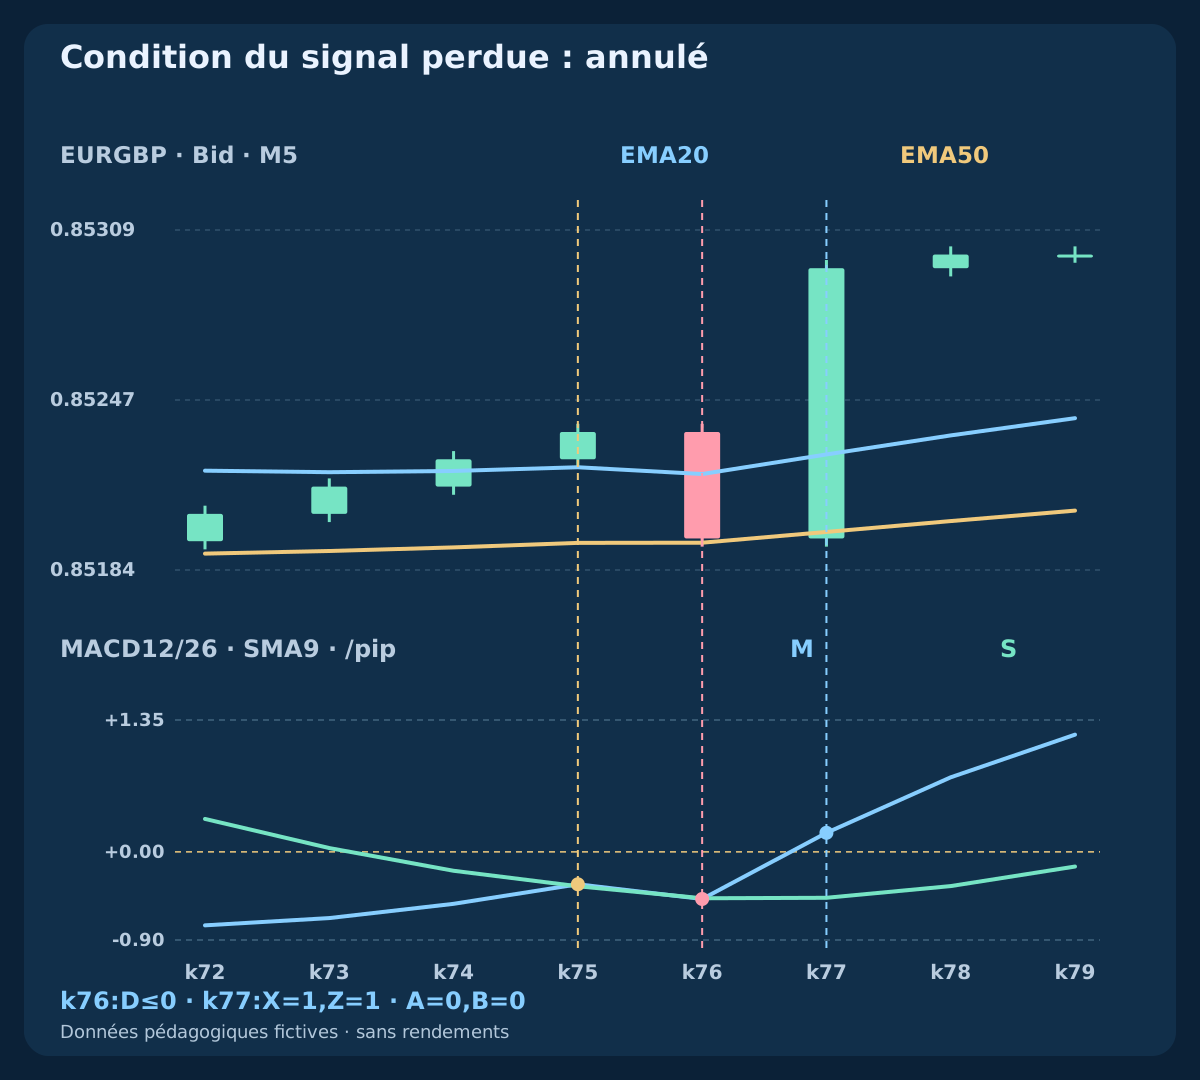
| signal_lost · k76 | 0.85196 | -0.4822 | -0.4749 | 1 | 0 | 0 | 0 | 0 | Condition du signal perdue : annulé |
| signal_lost · k77 | 0.85295 | 0.1951 | -0.4700 | 1 | 1 | 1 | 0 | 0 | Nouveau croisement hors règle initiale |
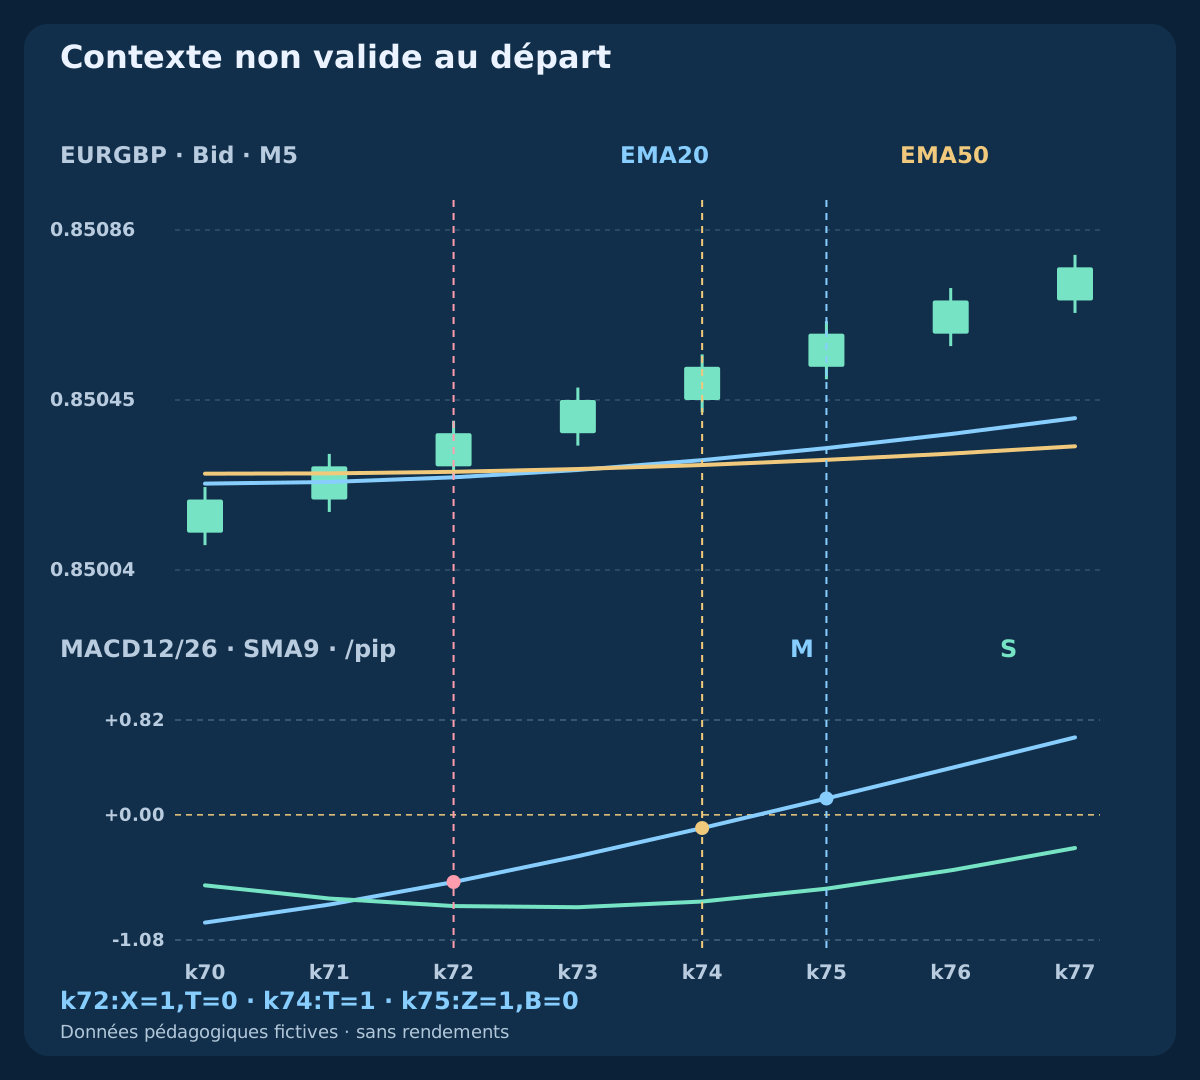
| context_late · k72 | 0.85037 | -0.5790 | -0.7865 | 0 | 1 | 0 | 0 | 0 | Contexte non valide au départ |
| context_late · k74 | 0.85053 | -0.1137 | -0.7474 | 1 | 0 | 0 | 0 | 0 | Contexte de prix EMA déclaré |
| context_late · k75 | 0.85061 | 0.1414 | -0.6366 | 1 | 0 | 1 | 0 | 0 | Passage de zéro sans départ actif |
| flat · k77 | 0.85000 | 0.0000 | 0.0000 | 0 | 0 | 0 | 0 | 0 | Entrées constantes : aucun événement strict |
9. Distinguer la petite valeur négative du croisement tardif
Dans late_zero, la principale à k77 vaut encore environ -0.0035 pips. D est positif et T valide, mais il n’y a pas de franchissement strict de zéro. Peu de décimales en unités de prix peuvent masquer le signe négatif ou afficher zéro. Le calcul compare la valeur exacte ; la précision affichée ne définit pas l’événement.
À k78 / 08:15 UTC, M devient positif et Z=1. C’est P+3. L’expiration est prioritaire, donc B=0 même si l’alignement paraît plus convaincant. A reste une observation antérieure et ne prête ni son heure ni son prix à la variante tardive. Allonger le délai serait un autre candidat déclaré avec comparaison complète, pas une réparation rétrospective.
10. Annuler l’observation si la condition du signal est perdue
Dans signal_lost, la clôture à k76 vaut 0.85196. Le contexte EMA passe encore, mais D approche -0.0073 pips. La principale ne dépasse plus le signal ; l’observation différée est immédiatement annulée. Cette invalidation mathématique n’est ni un stop exécuté, ni une perte réalisée, ni une limite de risque monétaire.
À k77, une forte reprise produit X=1 AND Z=1 avec M désormais positif. L’ancien P reste annulé et B=0. Ce nouveau X échoue aussi à la condition de départ négatif, donc A=0 sur cette bougie. Un modèle autorisant les départs simultanés avec principale positive peut être étudié séparément. Il ne peut emprunter le départ antérieur ni rendre tous les croisements interchangeables.
11. Ne pas rattacher un contexte rétabli à l’ancien événement
context_late présente un X nouveau à k72, mais E20=0.85026351 est sous E50=0.85027680. T échoue, donc A=0 et aucune observation différée ne s’ouvre. À k74, le contexte passe, sans X nouveau. À k75, la principale franchit zéro sans P actif et conserve B=0.
Ce rejet diffère d’une condition perdue après un départ valide. Gardez les deux catégories. L’historique constant contrôle l’égalité : des moyennes initialisées identiques donnent M et D nuls, sans X, Z ni T stricts. La précision évite les événements artificiels de plateau. Des cours réels hésitants sont moins réguliers ; même un contexte EMA valide peut précéder retournements, croisements répétés et rotation coûteuse.
12. Séparer clôture de bougie et horloge d’ordre
La bougie P ouvre à 07:55 UTC et termine à 08:00 UTC. Les deux suivantes M5 terminent à 08:05 UTC et 08:10 UTC ; 08:15 UTC est hors délai. La valeur finale ne devient disponible qu’avec des données ultérieures révélant la clôture. Une frontière historique ne prouve ni cotation exécutable ni ordre rempli à cet instant.
Convertissez l’heure du courtier avec le décalage réel du jour et conservez la correspondance. La stratégie complète doit limiter séparément ancienneté du prix, retard de requête, distance acceptable et nouvelles tentatives. Passer à M1 change historique et durée réelle. Les mêmes périodes ne préservent pas les signaux entre unités. Comparez la version rapide comme nouvelle expérience figée, avec sa rotation et ses coûts.
| Étape UTC | Information disponible | Encore indéterminé |
|---|---|---|
| P · 08:00 | X admissible sous zéro ; A | Z futur et cotation exécutable |
| P+1 · 08:05 | Première bougie suivante terminée | Deuxième bougie et requête réelle |
| P+2 · 08:10 | Dernier Z admissible ; B si tout passe | Requête et exécution réelles |
| P+3 · 08:15 | Expiré sans confirmation antérieure | Ne pas reprendre l’ancien départ |
13. Comparer des cotations BUY EURGBP indépendantes après coûts
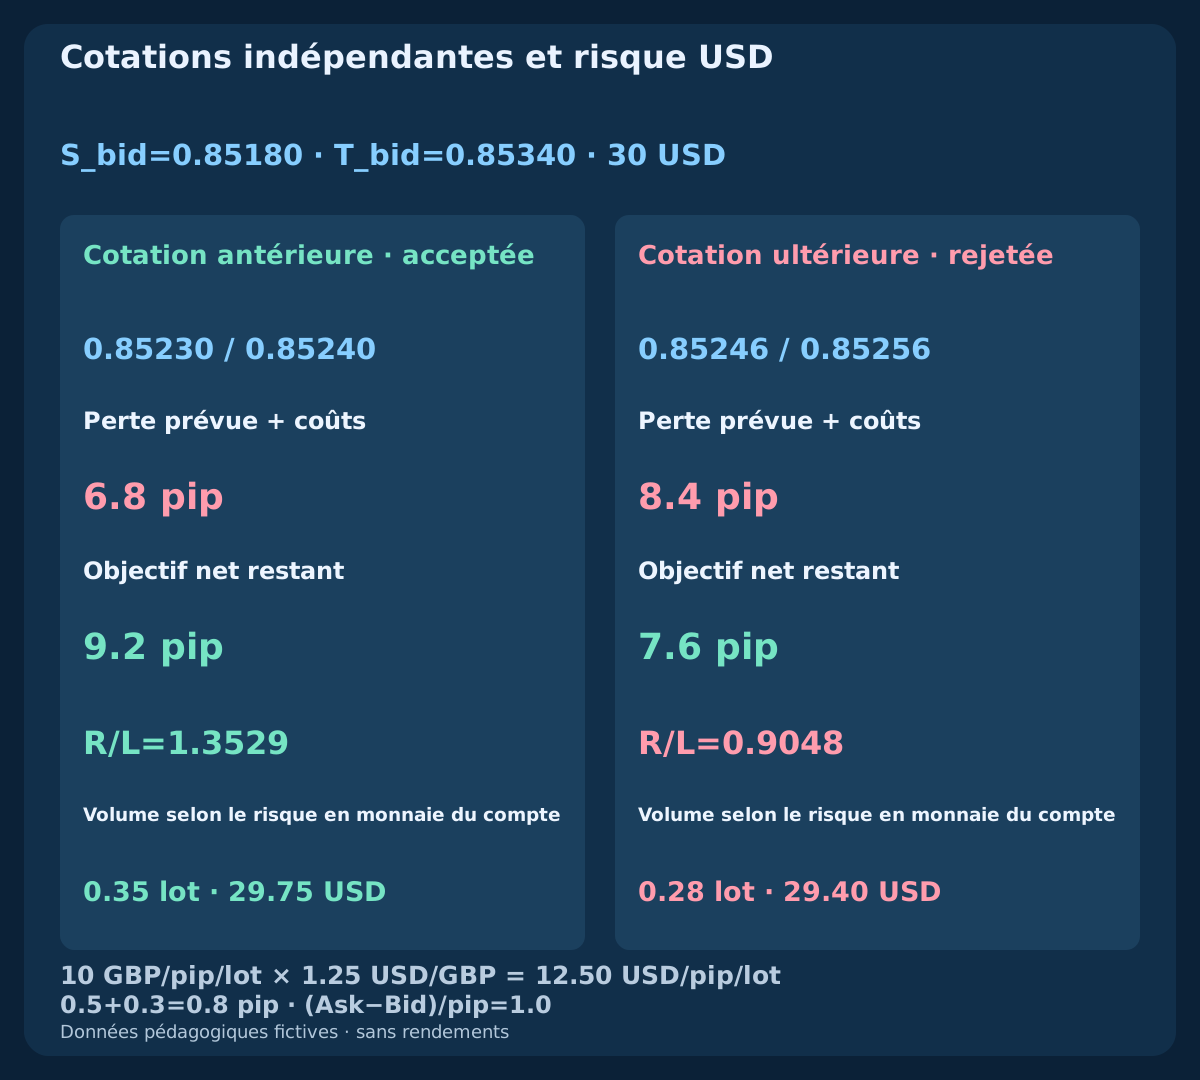
Cette comparaison fixe stop Bid 0.85180 et objectif 0.85340. Le Bid/Ask antérieur est 0.85230 / 0.85240, le suivant 0.85246 / 0.85256. Les spreads valent 1.0 pip. Commission aller-retour 0.5 pip plus réserve totale d’exécution défavorable 0.3 pip ajoutent 0.8 pip. Avant, perte prévue 6.8 pips, objectif net 9.2 pips et ratio 1.3529 ; ensuite 8.4 pips, 7.6 pips et 0.9048.
Le seuil de comparaison déclaré est net reward / planned loss >=1.20 ; seule la cotation antérieure passe. Des fonds propres 10000 USD et un budget 0.30%=30 USD, avec pip supposé 12.50 USD par lot standard et pas 0.01, permettent 0.35 lots / 29.75 USD avant. Le volume ultérieur est purement comparatif, 0.28 lots / 29.40 USD : sa réduction ne répare pas le ratio rejeté. Ces alternatives sont indépendantes des historiques, pas des exécutions enregistrées après les bougies du graphique.
| Cotation | Bid / Ask | Stop (pip) | Perte + coûts | Objectif net | Ratio | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| Cotation antérieure · acceptée | 0.85230 / 0.85240 | 6.0 | 6.8 | 9.2 | 1.3529 | 0.35 | 29.75 |
| Cotation ultérieure · rejetée | 0.85246 / 0.85256 | 7.6 | 8.4 | 7.6 | 0.9048 | 0.28 | 29.40 |
14. Convertir le risque et ne compter le spread qu’une fois
Supposez un contrat 100000 EUR et un pip 0.0001. Un pip par lot standard vaut 10 GBP, pas10 USD. Avec conversion fictive de planification 1 GBP=1.25 USD, cela donne 12.50 USD. Point et tick sont supposés 0.00001. Vérifiez contrat réel, conversion vers la monnaie du compte, volumes, marge et stops. Le taux peut changer avant une sortie réelle : cette hypothèse fixe ne garantit pas la valeur future.
Pour BUY, prenez (Ask-S_bid)/pip et (T_bid-Ask)/pip avant commission et réserve. L’effet des côtés exécutables inclut déjà le spread ; ne le rajoutez pas. SELL entre au Bid et sort à l’Ask avec des règles distinctes. Protection prévue et réserve ne plafonnent pas les pertes réelles dues aux gaps, glissements ou refus. Après timeout, rapprochez ordres et exécutions avant de réessayer. Le nouvel accord des indicateurs ne résout pas une demande d’issue inconnue.
15. Comparer les règles précoces et différées sur les mêmes départs
Comparez A et B sur le même calendrier de P admissibles, avec annulations, expirations et observations manquantes. A est plus tôt ; B ajoute condition et heure de décision. Une fois les règles complètes, appliquez la même politique de disponibilité des cotations, protection, sorties, coûts et dimensionnement aux heures respectives. Ne donnez pas à B le prix de A et n’évaluez pas seulement les cas finalement confirmés.
Figez l’espace de recherche et réservez des données ultérieures intactes. Consignez chaque paire EMA, période MACD, moyenne de signal, contexte et délai essayé. Étudiez espérance nette, drawdown, rotation, incertitude et sensibilité aux coûts. Moins d’événements ou un meilleur taux sélectionné ne suffit pas. L’ordre des ticks compte si les sorties se concurrencent dans une bougie. Les cinq trajectoires vérifient seulement la mécanique, sans estimer la meilleure variante hors échantillon.
16. Terminer les bases avant de définir une stratégie complète
Le relevé de recherche identifie côté de prix, unité, initialisations EMA, signal MACD, alignement des buffers, comparaisons et disponibilité. Il sépare M, S, D puis X et Z, repère les conditions redondantes et fixe priorités de départ, annulation et expiration. Un autre lecteur doit retrouver le calendrier sans sélectionner un graphique favorable après coup ni modifier les paramètres d’une branche difficile.
Ce troisième guide clôt la base du groupe de combinaisons pour scalping. EMA–RSI examine une séquence finie de repli et reprise du momentum ; Bollinger–Stochastique, le premier retour au-dessus d’un seuil figé. Leurs règles restent distinctes. Les stratégies complètes suivent ces bases et les contrôles en ligne. Données, conversion et modèles MACD donnent le contexte ; entrées, protections, sorties, séances et portefeuille restent à spécifier complètement.
Questions fréquentes
MACD positif confirme-t-il à nouveau EMA12 au-dessus d’EMA26 ?
Avec prix, périodes, initialisations et alignement identiques, les conditions sont identiques : M est EMA12 moins EMA26. Les compter deux fois n’ajoute aucune sélection. EMA20/50 est une autre paire, toujours issue des mêmes prix.
Les barres du MACD standard MT4 sont-elles OsMA ?
MT4 trace la principale MACD en barres. OsMA est principale moins signal. D’autres plateformes appellent cette différence histogramme. Vérifiez série et méthode du signal plutôt que le style.
Un croisement nouveau du signal peut-il survenir sous zéro ?
Oui. La principale peut dépasser un signal plus négatif alors que les deux restent négatifs. Dans timely, X arrive à k75 et le passage de zéro à k77. Ce sont des conditions et des heures différentes.
Une principale exactement nulle confirme-t-elle B ?
Non. Z exige une principale précédente au plus nulle et une valeur actuelle strictement positive. L’arrondi affiché ne définit pas ce test. Il faut aussi respecter deux bougies et la continuité du contexte et du signal.
Un accord EMA ultérieur sauve-t-il un croisement rejeté ?
Non. Le contexte doit passer au départ nouveau. Dans context_late, il échoue à k72 puis s’améliore sans nouvel X admissible. Le passage de zéro n’a aucun P actif. Une autre règle temporelle exige une étude séparée.
A et B sont-ils des stratégies rentables de scalping ?
Ce sont seulement des observations BUY, sans rendements mesurés. Complétez ordres, protection, sorties, séances, cotations, coûts et portefeuille, puis testez des données inédites et des hypothèses d’exécution adaptées.
Sources et notes de recherche
MetaQuotes décrit les entrées iMA et iMACD, la ligne principale avec signal simple, OsMA comme principale moins signal et les prix exécutables. Initialisations SMA finies, comparaisons rationnelles exactes, délais et historiques sont des choix de recherche déclarés, sans preuve de parité terminal ni d’optimum. Les téléchargements exposent les calculs ; la comparaison indépendante utilise un taux de conversion supposé.
- MetaTrader 4 Help: MACD
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4 Help: OsMA
- MQL4 Reference: OrderSend
Contenu pédagogique. Historiques, cotations et conversions sont fictifs. Le Forex comporte des risques. Indicateurs apparentés, attentes, stops prévus et réserves ne garantissent ni exécution rentable ni limitation des pertes réelles.