

Un filtro de tendencia con EMA y una recuperación del RSI pueden describir dos etapas de una idea de scalping: la dirección de fondo y un cambio nuevo después de un retroceso. Lo difícil es determinar hasta cuándo ese cambio sigue siendo reciente, cuándo pierde su contexto y si la siguiente cotización ejecutable deja margen suficiente después de los costes. Esta guía desarrolla un modelo de observación reproducible en M5 antes de definir una estrategia completa.
1. Empieza por la decisión que debe cambiar la combinación
Tanto las EMA como el RSI transforman el historial de precios. Asignarles funciones distintas facilita la revisión de las reglas, pero su coincidencia no aporta dos pruebas independientes. Aquí las EMA describen el contexto direccional y el RSI identifica un retroceso y su recuperación posterior. Que el precio esté por encima de una media y el RSI sobre su punto medio solo describe un estado mientras no se defina un evento nuevo.
La pregunta es si un reinicio reciente permite seleccionar mejor las observaciones de impulso que, por lo demás, serían comparables. Esta guía define una observación del lado BUY llamada Q, no una instrucción de compra. Todavía faltan las sesiones, la construcción de la protección, los plazos de ejecución, las salidas y los límites de cartera: requieren una especificación y unas pruebas separadas.
La interpretación de posición y momento para scalping se desarrolla en Bollinger Bands y Stochastic para scalping en Forex. Compara el primer regreso sobre un límite fijado con el desplazamiento de la banda y la confirmación tardía; su modelo es independiente de las reglas de esta página.
2. Fija los parámetros de referencia y el reloj de los datos
Usamos velas OHLC ficticias de EURUSD basadas en Bid, en M5, con EMA20/50 y RSI14 calculados sobre el cierre. El desplazamiento gráfico de las EMA es 0; los datos de velas completas se leen con shift=1 después de observar una vela nueva. La pendiente compara la EMA lenta con su valor de 3 velas completas atrás. Todas las decisiones utilizan este mismo marco temporal.
Los umbrales 45 / 50 / 35 y el plazo de recuperación de 3 bars son decisiones de investigación declaradas, no parámetros óptimos recomendados. Compara los valores sin redondear. Define qué hacer si falta historial: cuando no hay una vela necesaria o un indicador aún no está disponible, termina el episodio activo y espera datos consecutivos suficientes, sin inventar una vela para llenar el hueco.
| Componente | Referencia | Función |
|---|---|---|
| Precio y reloj | EURUSD · Bid · M5 · Cierre | Un calendario de velas completas |
| EMA | 20 / 50 · desplazamiento 0 · pendiente 3 | Contexto T |
| RSI | 14 · suavizado tipo Wilder | Reinicio 45 · recuperación 50 · suelo 35 |
| Episodio | P+1...P+3 | Sin ampliar el vencimiento |
3. Calcula el contexto de las EMA sin atribuirles un soporte
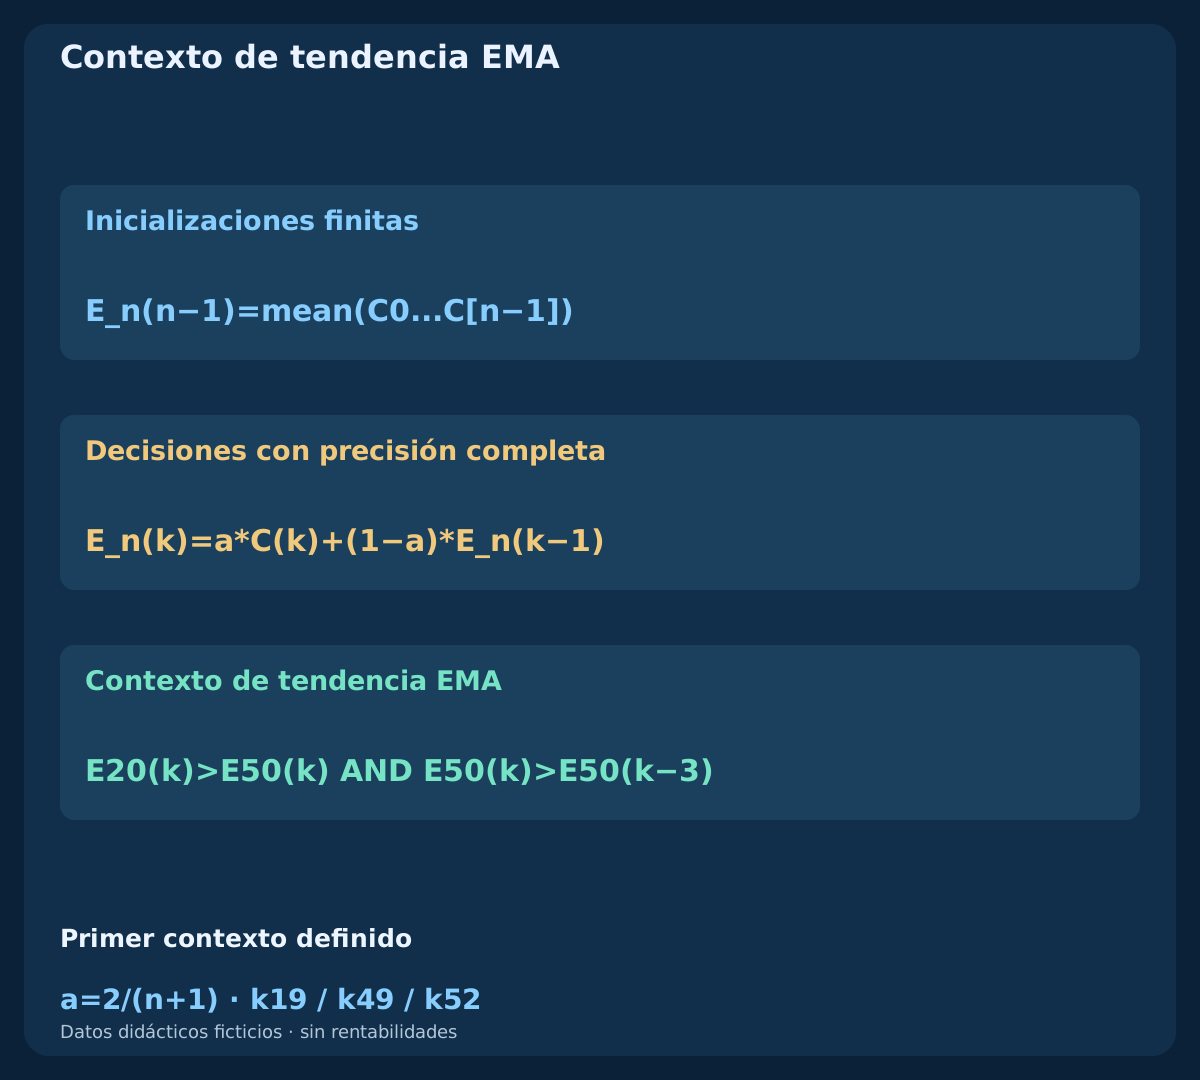
Para el periodo n, usa alpha=2/(n+1). Inicializa el ejemplo finito en k=n-1 con la media aritmética de los primeros n cierres; después actualiza con E_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1). Los primeros valores de EMA20 y EMA50 aparecen en k19 y k49. La inicialización y el historial anterior disponible pueden modificar la comparación con un terminal, especialmente cerca de un umbral.
El contexto se define como T(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)]. Puede evaluarse por primera vez en k52. La igualdad hace fallar cualquiera de las dos comparaciones estrictas. El precio puede caer por debajo de la media rápida durante el retroceso: T no exige tocar ni recuperar una EMA. Una media suavizada ascendente no establece por sí sola un soporte ni impide que la caída continúe.
4. Especifica el suavizado del RSI y los casos de valor cero
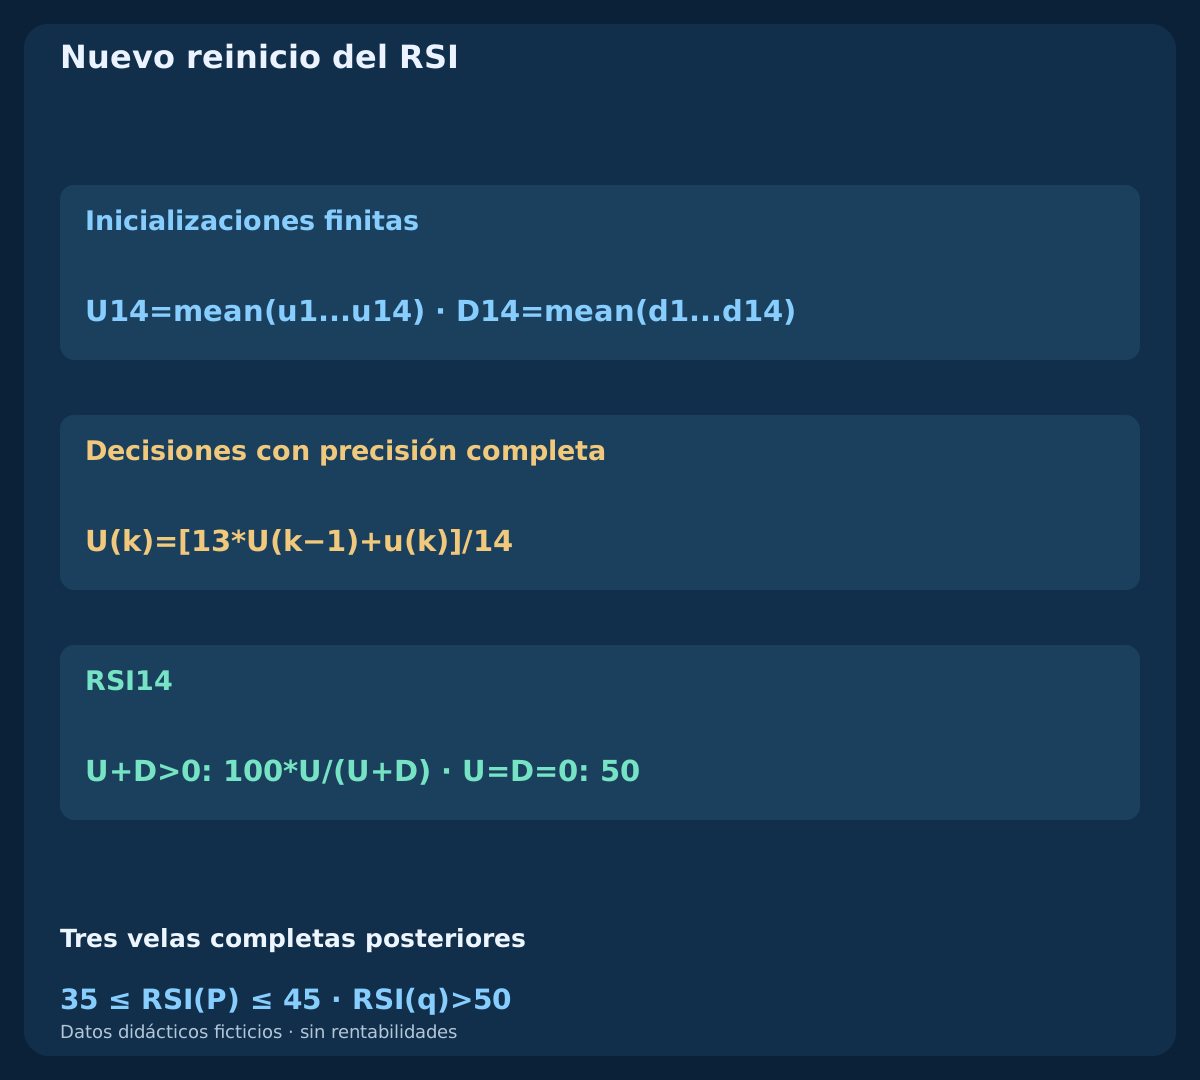
Para cada cambio del cierre, define u(k)=max(C(k)-C(k-1),0) y d(k)=max(C(k-1)-C(k),0). En k14, inicializa U y D con las medias respectivas de los cambios k1...k14. Después utiliza U(k)=[13*U(k-1)+u(k)]/14 y la misma recurrencia para D. Calcula RSI=100*U/(U+D) cuando el denominador sea positivo.
Si solo D es cero, el RSI vale 100; si solo U es cero, vale 0. Cuando ambos son cero, este modelo finito asigna 50. Es una convención explícita para precios constantes, no una afirmación sobre todas las implementaciones. El RSI resume cambios positivos y negativos suavizados: puede mantenerse alto durante una subida o bajo durante una caída. Ninguno de esos extremos ordena por sí solo operar una reversión.
5. Distingue un reinicio, una recuperación y un estado persistente
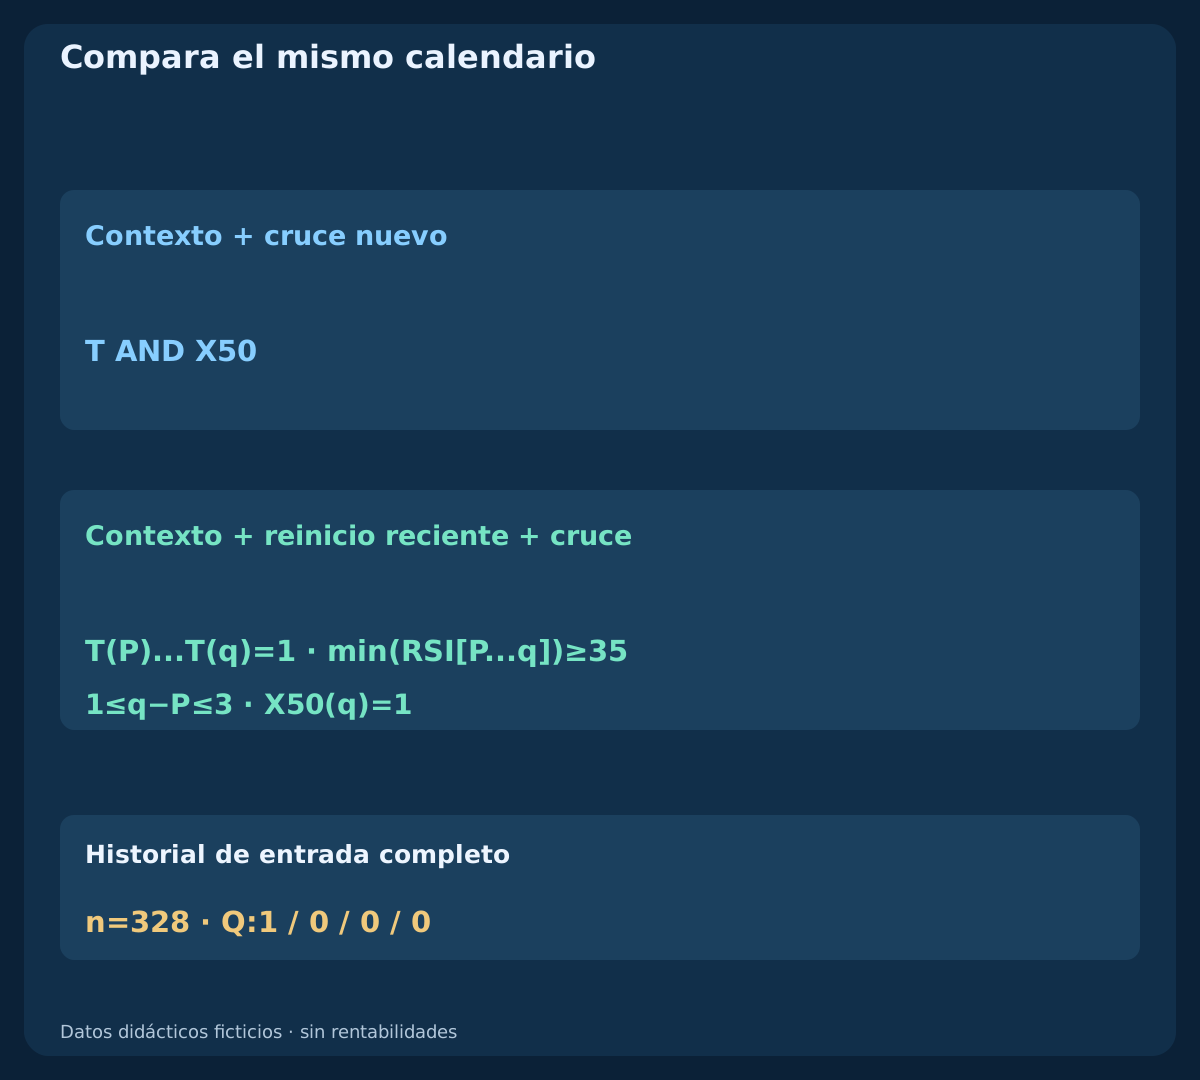
Un cruce nuevo de reinicio es RSI(k-1)>45 AND 35<=RSI(k)<=45. Solo puede abrir un episodio si T se cumple y no hay otro episodio activo. Registra su vela completa como P. Un RSI que lleva varias velas bajo el umbral no crea un nuevo origen cada vez que miras el gráfico. El reinicio designa un evento de umbral; no reinicia el cálculo del RSI.
Una recuperación nueva del punto medio es X50(k)=[RSI(k-1)<=50 AND RSI(k)>50]. Un RSI exactamente en el punto medio todavía no lo ha superado; mantenerse por encima en la siguiente vela no es otro cruce. Un X50 sin un reinicio activo y vigente sigue siendo una observación sin episodio habilitado. Así se evita contar varias veces el mismo movimiento como si fueran señales nuevas.
6. Establece una duración y un orden de comprobación claros
Después del reinicio en P, solo pueden validar la observación las velas P+1, P+2, P+3. En cada nueva vela completa, cancela primero si T=0, después si RSI<35 y, a continuación, declara el vencimiento si k>P+3. Solo tras esas comprobaciones puede un X50 nuevo producir Q=1. El contexto debe mantenerse durante todo el episodio, no simplemente reaparecer en la recuperación.
La validación consume el episodio; la cancelación y el vencimiento también, sin reabrirlo en esa misma vela. Ignora otros cruces de reinicio mientras el episodio siga activo: no desplazan P ni amplían el plazo. Otro reinicio posterior puede iniciar un episodio independiente. Ampliar la espera, modificar el suelo o esperar a que vuelva el contexto define otro modelo que debe compararse por separado.
7. Reconstruye los historiales ficticios antes de interpretar los eventos
La descarga contiene 4 historiales independientes de 82 velas, 328 filas en total. Tres comparten los primeros 70 cierres, partiendo de 1.10000 y aumentando 0.00005 por vela. Las ramas timely, expired e invalid continúan con cambios distintos y declarados; el cuarto historial mantiene el cierre constante. Se incluyen OHLC, inicializaciones de las EMA, ganancias y pérdidas suavizadas, RSI, indicadores de evento y origen del episodio.
Cada fila registra la hora UTC prevista de finalización, no la apertura de la vela del bróker ni una ejecución. El primer cierre es a las 01:55 UTC y el reinicio compartido a las 08:00 UTC. Recalcula desde el principio de cada rama, sin redondear entre actualizaciones. Estos recorridos artificiales verifican cálculos y cronología; su aspecto limpio y su frecuencia de eventos no demuestran rentabilidad real.
8. Lee la recuperación que llega en la última vela permitida
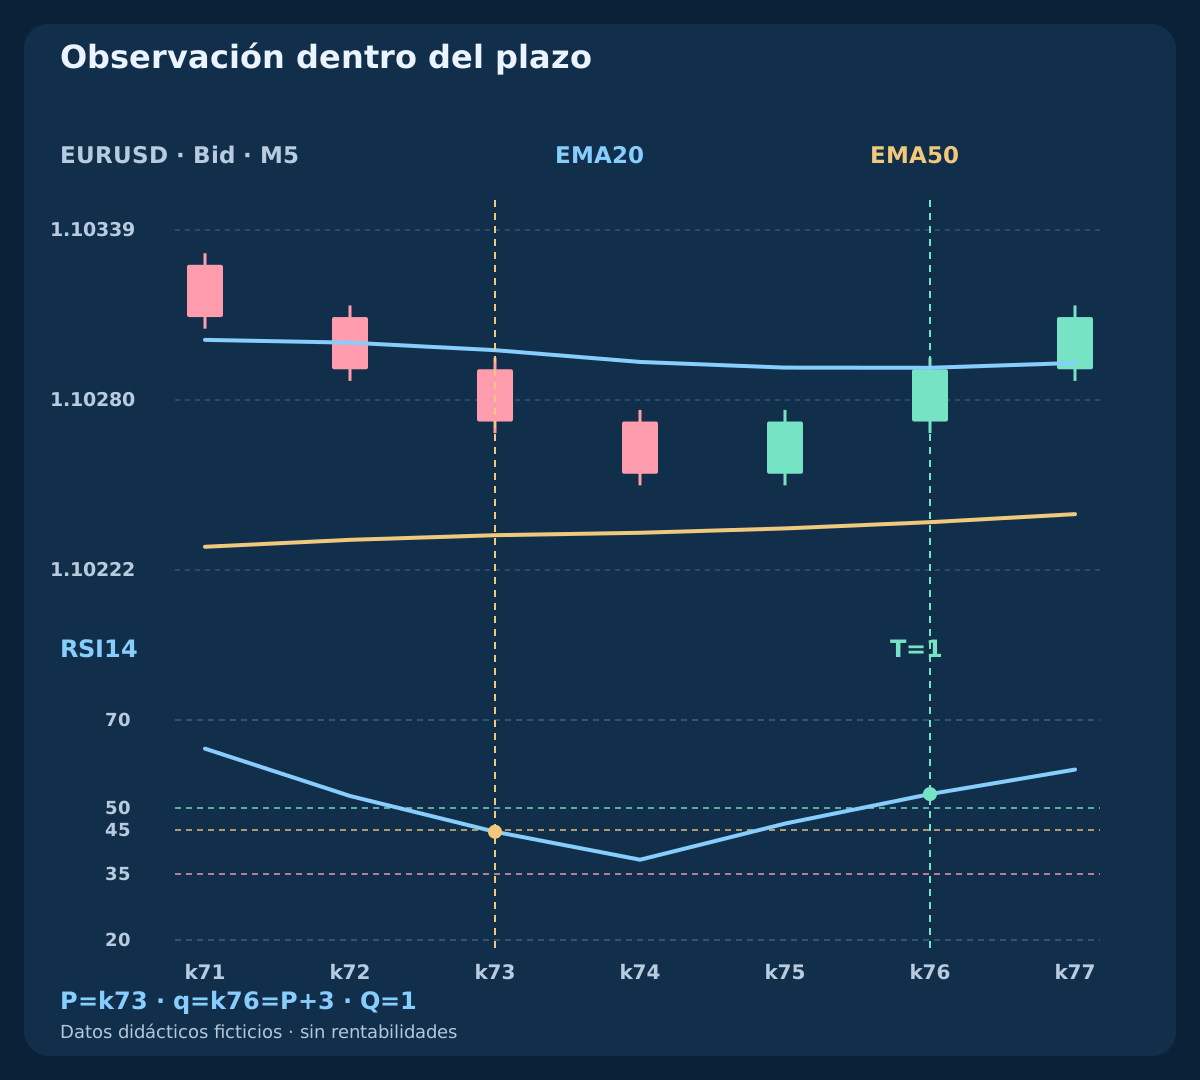
En la rama timely, k73 inicia el episodio a las 08:00 UTC, con RSI=44.5994 mostrado a cuatro decimales. T se cumple. En la siguiente vela el RSI baja a 38.2459, todavía sobre el suelo, y después sube a 46.4598 en k75. El episodio continúa, pero el punto medio aún no se ha superado.
En k76 / 08:15 UTC, el RSI alcanza 53.1680. Es un X50 nuevo exactamente en P+3 y T se ha mantenido, de modo que Q=1. El evento solo puede conocerse después de que la vela termine y lleguen sus datos. No autoriza una entrada al cierre anterior ni demuestra que la siguiente cotización cumpla un plan de negociación concreto.
| Rama / vela | Cierre UTC | RSI14 | T | X50 | Q | Estado |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | Nuevo reinicio del RSI |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | Observación dentro del plazo |
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | Tres velas completas posteriores |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | Episodio vencido |
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | Cancelado bajo el suelo |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | Cruce sin reinicio activo |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | Precio constante: sin contexto |
9. Mantén vencida la recuperación que llega en la cuarta vela
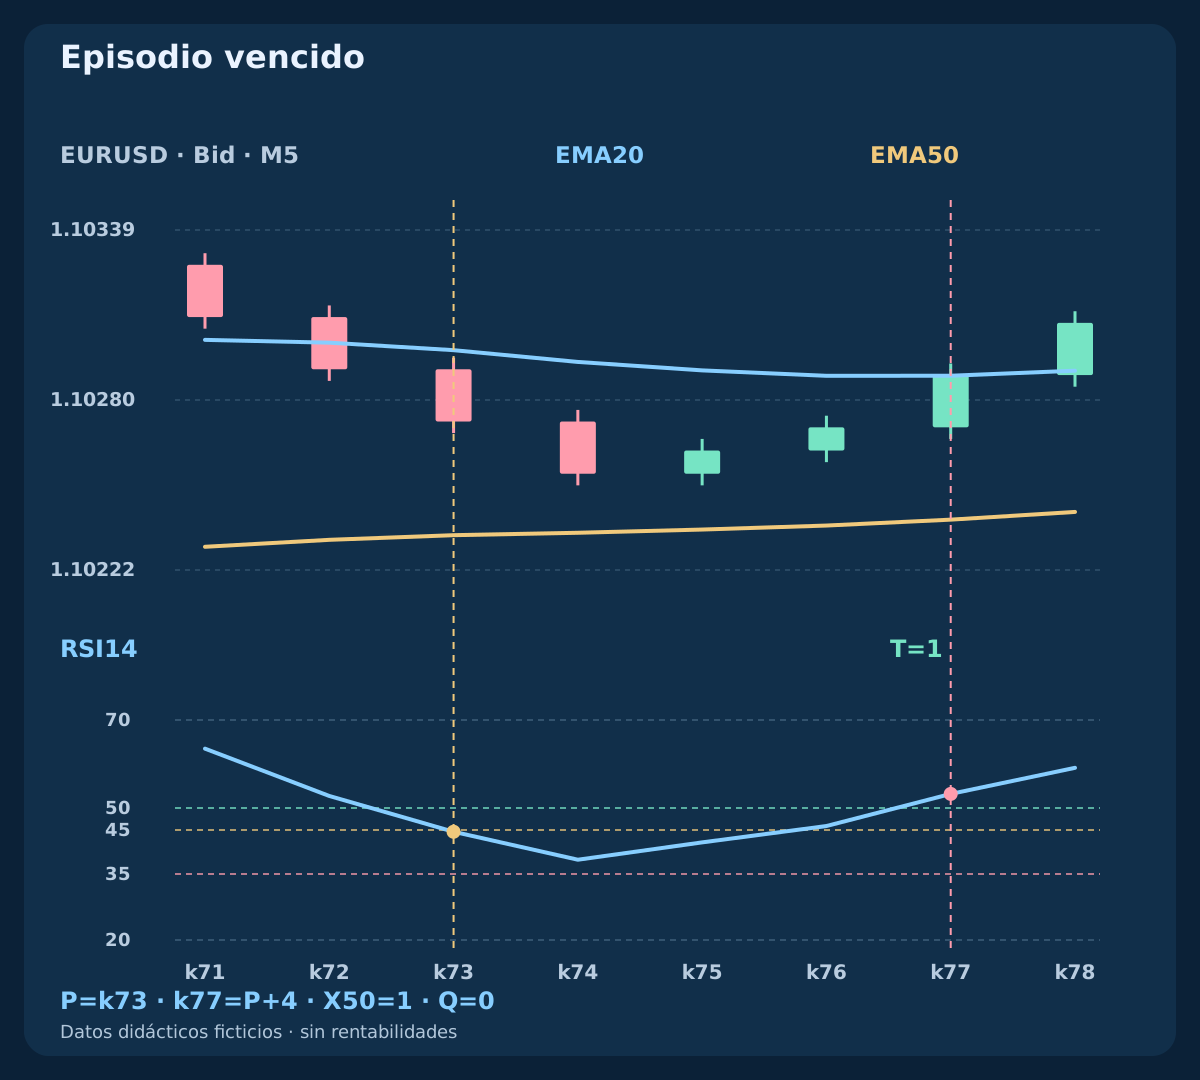
La rama expired parte del mismo reinicio. Su recuperación más lenta sigue bajo el punto medio hasta k76, la última vela permitida. En k77 / 08:20 UTC, el RSI alcanza 53.2002 y aparece un X50 nuevo mientras T sigue cumpliéndose. Sin embargo, el episodio ha superado su plazo de tres velas: Q=0.
En esa vela, el vencimiento se comprueba antes que la recuperación. No acerques P al cruce, no conviertas la recuperación lenta en otro reinicio ni amplíes el plazo porque después suba el precio. El cruce tardío permanece en el registro. Si interesa investigar una ventana de cuatro velas, fíjala como otra variante y compárala sobre el mismo calendario, incluidos costes y fallos adicionales.
10. Cierra el episodio invalidado antes de observar el rebote
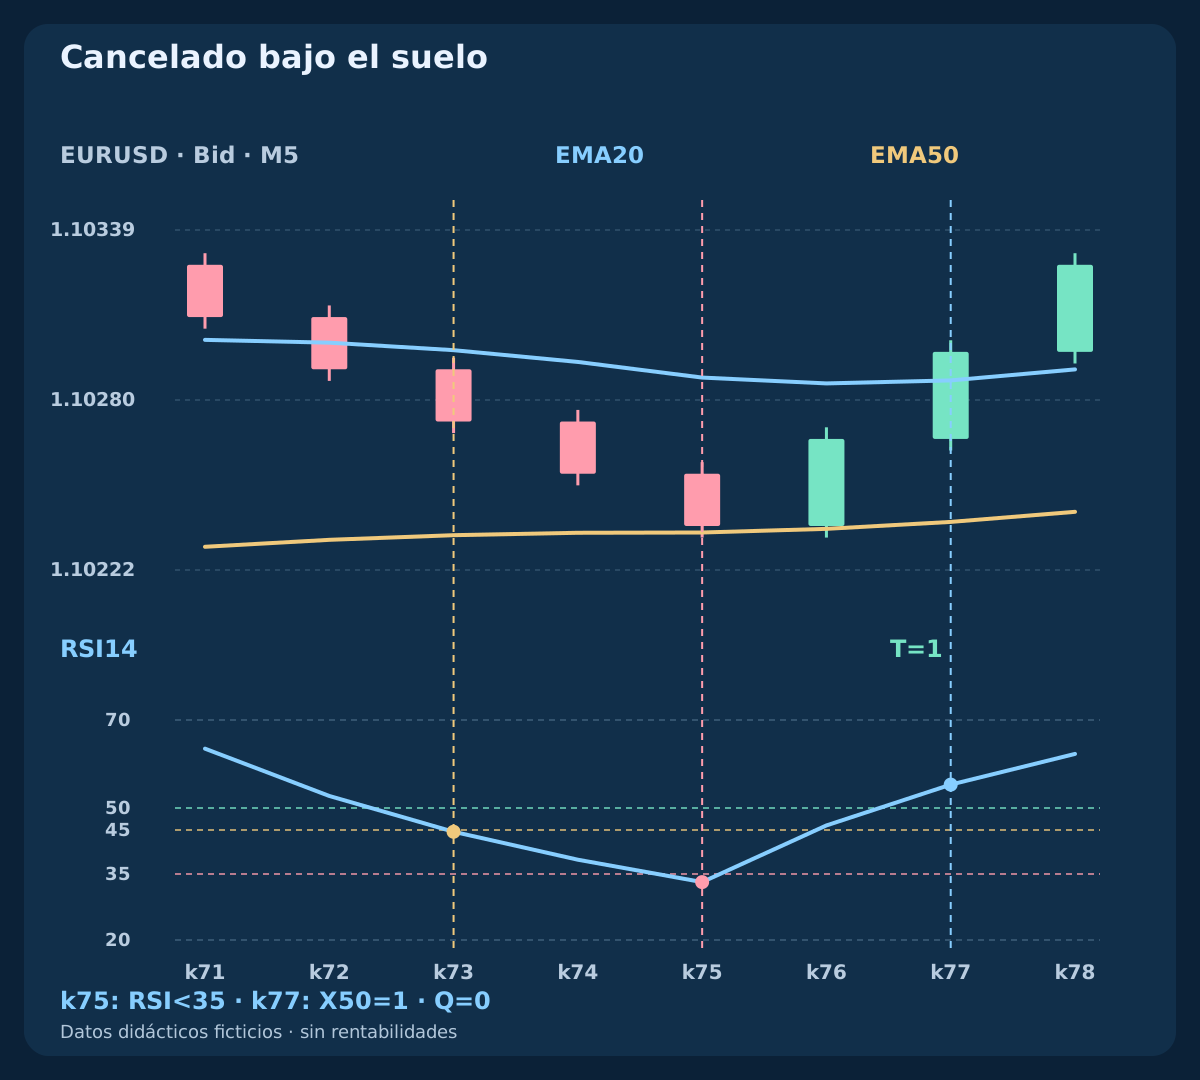
En la rama invalid, tras el reinicio compartido continúa la caída. En k75 / 08:10 UTC, el RSI es 33.1588, inferior al suelo establecido, por lo que el episodio se cancela aunque T siga cumpliéndose. En k77, el RSI se recupera hasta 55.3151, pero no existe un P activo y Q=0. El rebote no reabre el episodio cancelado.
La pérdida del contexto de las EMA también cancelaría antes de la recuperación, según la prioridad declarada. La rama constante muestra otro límite: tras la inicialización, las dos EMA coinciden con el precio, el RSI adopta la convención plana, T falla y no se valida ningún reinicio. Los mercados laterales reales son menos ordenados y pueden generar episodios aparentemente válidos repetidos. El filtro necesita demostrar su aportación después de costes.
11. Separa apertura, finalización y primera cotización utilizable
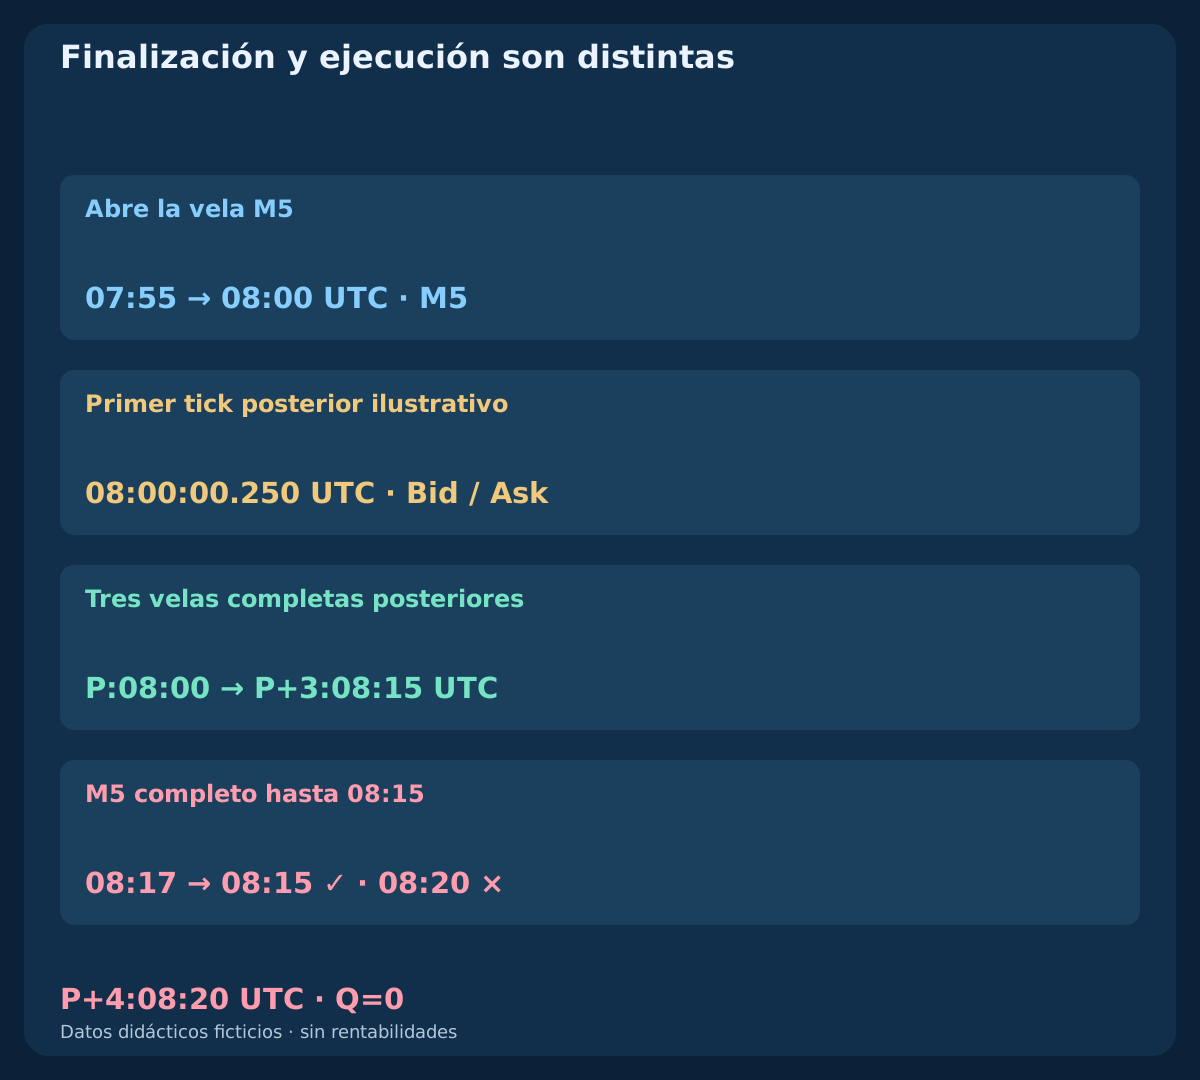
La hora de una vela en MT4 identifica su apertura. Una vela que abre a las 07:55 UTC cubre el intervalo hasta las 08:00 UTC en el reloj M5 de este ejemplo. Su información final se observa con el primer tick posterior; una llegada ilustrativa a las 08:00:00.250 UTC ocurre después del límite previsto. Los tiempos históricos por sí solos no prueban esa llegada, una solicitud ni una ejecución.
Convierte la hora del servidor a UTC con el desfase real de esa fecha y conserva la regla de conversión. A las 08:17 UTC, la última vela M5 programada como completa termina a las 08:15 UTC; la que termina a las 08:20 UTC sigue abierta. El modelo de ejecución debe limitar por separado la antigüedad de la cotización y el retraso de la solicitud. La ventana de recuperación no permite seguir intentando órdenes durante otras tres velas.
| Hora UTC | Información disponible | Aún no disponible |
|---|---|---|
| 07:55 | Abre la vela M5 | Su cierre definitivo |
| 08:00:00.250 | Primer tick posterior ilustrativo | Una ejecución anterior demostrada |
| 08:17 | M5 completo hasta 08:15 | Cierre M5 de 08:20 |
12. Trata M1 como otro experimento
Con el mismo número de periodos, M1 y M5 utilizan secuencias de precios e intervalos distintos. Un tramo nominal de 20 bars corresponde a 20 minutes en M1 y 100 minutes en M5, aunque una EMA también conserva información anterior con peso decreciente. El RSI de los cambios entre cierres de cinco minutos no equivale a la media de cinco lecturas de RSI de un minuto.
Trasladar el modelo a M1 cambia reinicios, cruces y duración de la ventana. Más observaciones también pueden aumentar la rotación y la exposición a costes. Mantén las observaciones de esta guía en M5; fija por separado las reglas de cualquier variante M1 y aplica supuestos de ejecución realistas comparables. Un modelo multitemporal debe indicar qué valor superior ya cerrado está disponible en cada decisión inferior.
13. Compara dos cotizaciones ejecutables con el mismo plan fijo
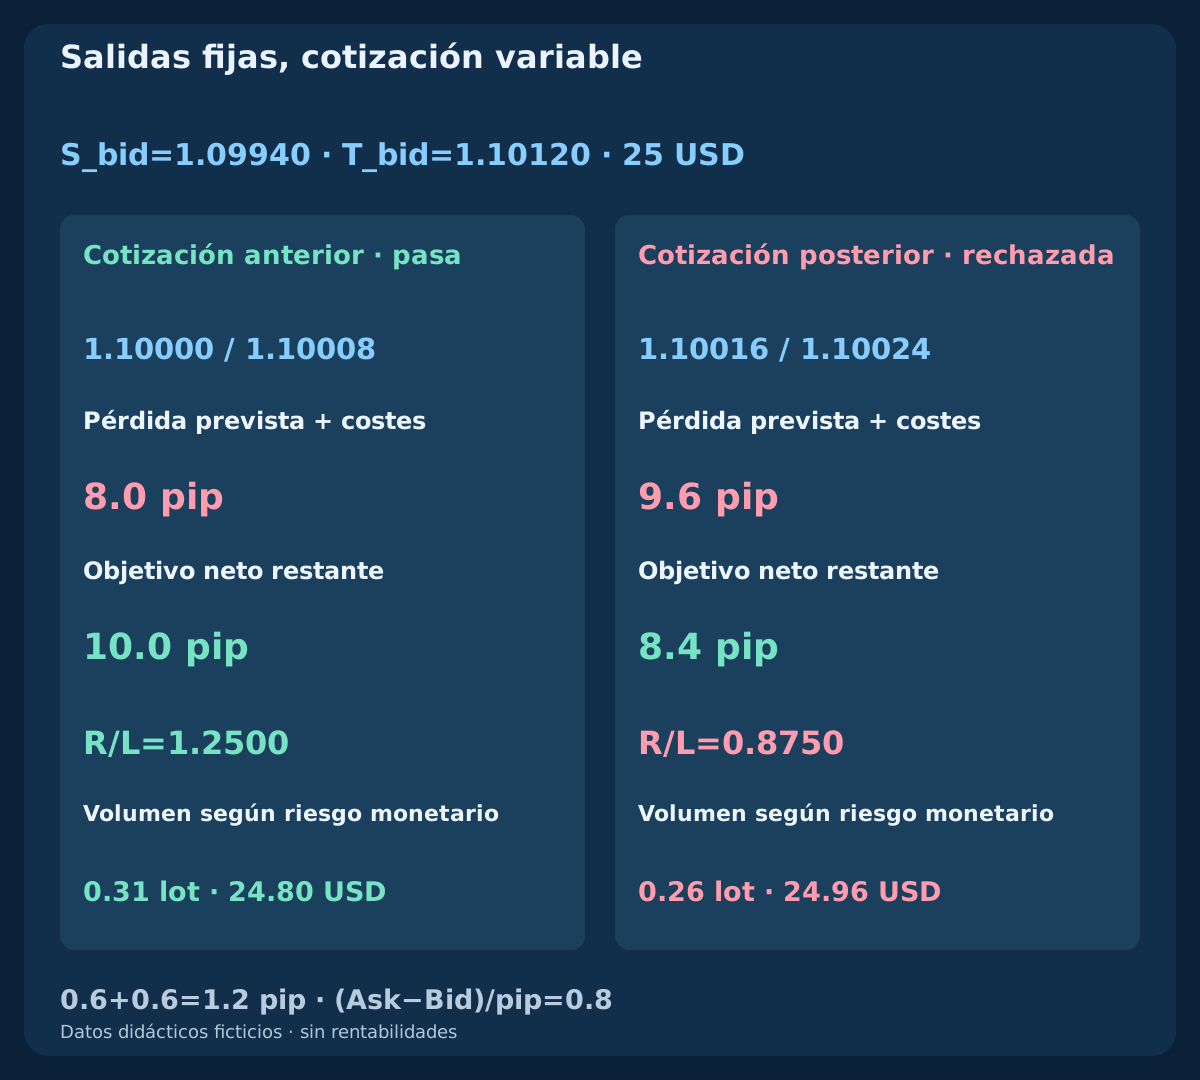
Este ejemplo independiente de geometría BUY entra por Ask y fija stop y objetivo del lado Bid en 1.09940 y 1.10120. Bid/Ask es 1.10000 / 1.10008 antes y 1.10016 / 1.10024 después. Ambos diferenciales son de 0.8 pip. Añade comisión de ida y vuelta de 0.6 pip y reserva adversa total de ejecución de 0.6 pip. Antes, la pérdida prevista es 6.8+1.2=8.0 pips, el objetivo neto restante 11.2-1.2=10.0 pips y la relación 1.2500. Después pasan a 9.6 pips, 8.4 pips y 0.8750.
Con el filtro comparativo declarado net reward / planned loss >=1.20, la primera cotización pasa y la posterior falla. Para patrimonio de 10000 USD, presupuesto de 0.25%=25 USD, valor del pip de 10 USD por lote estándar y paso de volumen 0.01, el redondeo hacia abajo da 0.31 lots y riesgo previsto de 24.80 USD antes. El cálculo posterior da 0.26 lots / 24.96 USD, pero reducir el volumen no arregla la relación insuficiente. Son cotizaciones alternativas, independientes de los historiales, no órdenes ni ejecuciones medidas.
| Cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Relación | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|---|
| Cotización anterior · pasa | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| Cotización posterior · rechazada | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. Explicita lados de cotización, unidades y riesgo de ejecución
Para BUY, la distancia de pérdida antes de comisión y reserva es (Ask-S_bid)/pip, y el margen al objetivo (T_bid-Ask)/pip. El efecto del spread ya está incluido. Para SELL, las distancias equivalentes son (S_ask-Bid)/pip y (Bid-T_ask)/pip. No añadas otra vez el diferencial mostrado. Esta explicación de precios del lado vendedor no define un modelo de observación SELL simétrico.
El ejemplo supone un pip de EURUSD de 0.0001, point y tick de 0.00001, y contrato de 100000 EUR con cuenta en USD. Comprueba las propiedades reales del símbolo, la conversión a la moneda de la cuenta, lote mínimo, margen y restricciones de stops. Ni reservas ni stops limitan con certeza la pérdida real. Saltos, nuevas cotizaciones, protección rechazada o solicitudes inciertas pueden cambiar el resultado; concilia órdenes y ejecuciones antes de reintentar tras un timeout.
15. Comprueba qué aporta el reinicio sobre un calendario común
Usa T AND X50 como referencia de observación y compáralo con Q, que exige un reinicio reciente y de duración limitada. Conserva todos los cruces, incluidos los no habilitados, vencidos y cancelados. Cuando existan reglas completas, aplica a ambos modelos la misma selección de cotizaciones, protección, salidas, tamaño y costes. No traslades una observación filtrada a un precio posterior más conveniente ni omitas solicitudes rechazadas.
Fija las decisiones de desarrollo, reserva datos posteriores intactos y registra todos los periodos, umbrales y ventanas probados. Examina esperanza neta, drawdown, rotación, incertidumbre y sensibilidad a spread y ejecución adversa. Usa ticks cronológicos si stop y objetivo pueden alcanzarse dentro de una vela. Las descargas solo comprueban definiciones: menos señales o una mayor tasa de acierto seleccionada no establecen una ventaja fiable.
16. Revisa la especificación antes de convertirla en estrategia
Otro lector debe reproducir el mismo contexto, reinicio y recuperación con el mismo historial completo. Registra fórmulas e inicializaciones, símbolo y lado de cotización, temporalidad, desplazamientos de búfer, igualdad, datos ausentes, prioridad de cancelación, duración y relación entre reloj de señal y ejecución. Separa la precisión de entrada del redondeo visual.
Esta primera guía del clúster aporta la base para una estrategia EMA–RSI completa posterior. Las siguientes estudian Bollinger Bands con Stochastic y EMA con MACD. Los artículos relacionados desarrollan costes, sesiones y pruebas del scalping; el retroceso EMA en M1 ya publicado utiliza otra secuencia. Conecta los conceptos mediante esas referencias manteniendo identificable cada hipótesis.
Preguntas frecuentes
¿EMA20/50 y RSI14 son los mejores parámetros para scalping?
Son referencias para un ejemplo declarado. La guía no presenta optimización ni ventaja medida. Inicializaciones, umbrales, temporalidad, ejecución y costes también afectan la comparación; fija las variantes antes de probar datos posteriores.
¿Un RSI por encima de 50 significa una nueva señal BUY?
Describe un estado. El cruce nuevo exige que la lectura anterior sea igual o inferior a 50 y la actual superior. Aquí Q también requiere un reinicio reciente activo y un contexto EMA ininterrumpido.
¿Puede recuperarse un reinicio cancelado cuando el RSI sube?
El episodio permanece cerrado. Un rebote sin un reinicio nuevo e independiente no está habilitado. La rama invalid lo muestra; esperar una recuperación después de cancelar sería otro modelo.
¿Se permite recuperar exactamente en la tercera vela posterior?
Sí, si pasan las comprobaciones de contexto y suelo. P+1, P+2 y P+3 son válidas. En P+4, el vencimiento tiene prioridad aunque el RSI supere 50 en esa misma vela completa.
¿Puedo utilizar estas reglas en M1?
Eso crea otro experimento. Cambian los recorridos de los indicadores, los eventos y la duración de la ventana. Recalcula con datos M1 y fija otro modelo de ejecución, sin trasladar conclusiones de M5.
¿Una observación válida demuestra que la estrategia es rentable?
No. Q identifica un evento bajo condiciones declaradas. Aún faltan reglas completas de órdenes, protección, salidas, costes y riesgo, y pruebas con datos adecuados. Los historiales y las cotizaciones proporcionados son ficticios.
Fuentes y notas de investigación
MetaQuotes documenta las medias móviles, el RSI, los desplazamientos de los búferes, las horas de apertura de las velas y los precios ejecutables de las órdenes. La inicialización finita, los umbrales, la prioridad de los eventos, los historiales sintéticos y la comparación independiente de cotizaciones constituyen el modelo didáctico declarado aquí. No son valores predeterminados de la plataforma, una verificación de coincidencia con un terminal ni pruebas de una configuración óptima. Las dos descargas incluyen los números utilizados.
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
Contenido educativo. Todos los historiales y cotizaciones son ficticios. Operar en Forex implica riesgo. La coincidencia de indicadores, los stops y las reservas de costes no garantizan una ejecución rentable ni limitan la pérdida real.