

Un objetivo pequeño deja poco margen para una ejecución cara. Antes de elegir un gráfico de uno o cinco minutos, conviene saber cuándo se confirma la señal, a qué precio puede ejecutarse y cuánto queda después de los costes. Aquí comparamos M1 y M5 con ejemplos calculados, sin dar por rentable ninguna estrategia.
1. ¿Qué es el scalping en Forex?
El scalping es una modalidad intradía que busca movimientos de precio relativamente pequeños y suele mantener las posiciones abiertas durante poco tiempo. Puede aprovechar un retroceso breve, el extremo de un rango o un impulso. Lo que la caracteriza es la relación entre el movimiento buscado, el tiempo de exposición y el coste de ejecución; no existe un número universal de pips o segundos que convierta una operación en scalping.
El scalping forma parte del trading intradía, pero ambos conceptos no son equivalentes. Un operador intradía puede mantener una posición varias horas, mientras que un scalper puede realizar varios intentos independientes en ese periodo. La frecuencia no demuestra una ventaja: repetir una entrada débil aumenta la rotación y los costes. Es perfectamente posible que una sesión no ofrezca ninguna operación válida.
El scalping minorista en una plataforma de bróker también difiere del trading institucional de alta frecuencia. Un gráfico M1, un VPS rápido o un Expert Advisor no proporcionan colocación junto al mercado, prioridad en la cola ni ejecuciones garantizadas. Esta guía permite evaluar la modalidad antes de elegir reglas de entrada. Sus precios y cálculos son ejemplos didácticos ficticios, no resultados de una estrategia probada.
2. M1 frente a M5: ¿qué cambia realmente?
M1 resume los precios en velas de un minuto; M5, en velas de cinco minutos. Si los límites temporales coinciden y los datos de una misma fuente están completos, una vela M5 agrupa cinco velas M1. M1 muestra más detalle de la secuencia entre los límites de M5. M5 la comprime: su máximo y mínimo no permiten saber cuál se produjo primero ni cómo varió el spread entre ambos.
Un intervalo menor no obliga a mantener menos tiempo la posición. Una entrada basada en M1 puede permanecer abierta durante varias velas M5. A la inversa, una operación originada en M5 puede cerrarse en segundos si se activa una orden de protección. El intervalo tampoco fija la distancia del stop, el volumen ni el número de entradas. Son reglas independientes que deben quedar por escrito.
M1 puede ofrecer decisiones más tempranas y más ocasiones de reaccionar al ruido transitorio. M5 puede reducir las decisiones al cierre de vela, aunque una vela amplia puede dejar un precio de entrada menos favorable. Ninguno garantiza menos riesgo ni mayor rentabilidad neta. Compáralos con la misma ventana de negociación, hipótesis de costes y presupuesto de riesgo monetario; después identifica las diferencias reales entre las reglas.
| Decisión | M1 | M5 |
|---|---|---|
| Intervalo de vela | Un minuto | Cinco minutos |
| Información conservada | Más detalle dentro de cada periodo de cinco minutos | Cinco velas M1 agrupadas en una |
| Decisiones al cierre | Más ocasiones de comprobar una regla | Menos decisiones programadas al cierre |
| Duración de la posición | Regla de salida separada; no se limita a un minuto | Regla de salida separada; no se limita a cinco minutos |
| Costes | Cotizaciones actuales y cargos reales | Mismo criterio contable |
| Comparación del riesgo | Igualar presupuestos y explicar diferencias de reglas | Sin reducción automática del riesgo de ejecución |
3. El reloj de la información: ¿cuándo se conoce la señal?
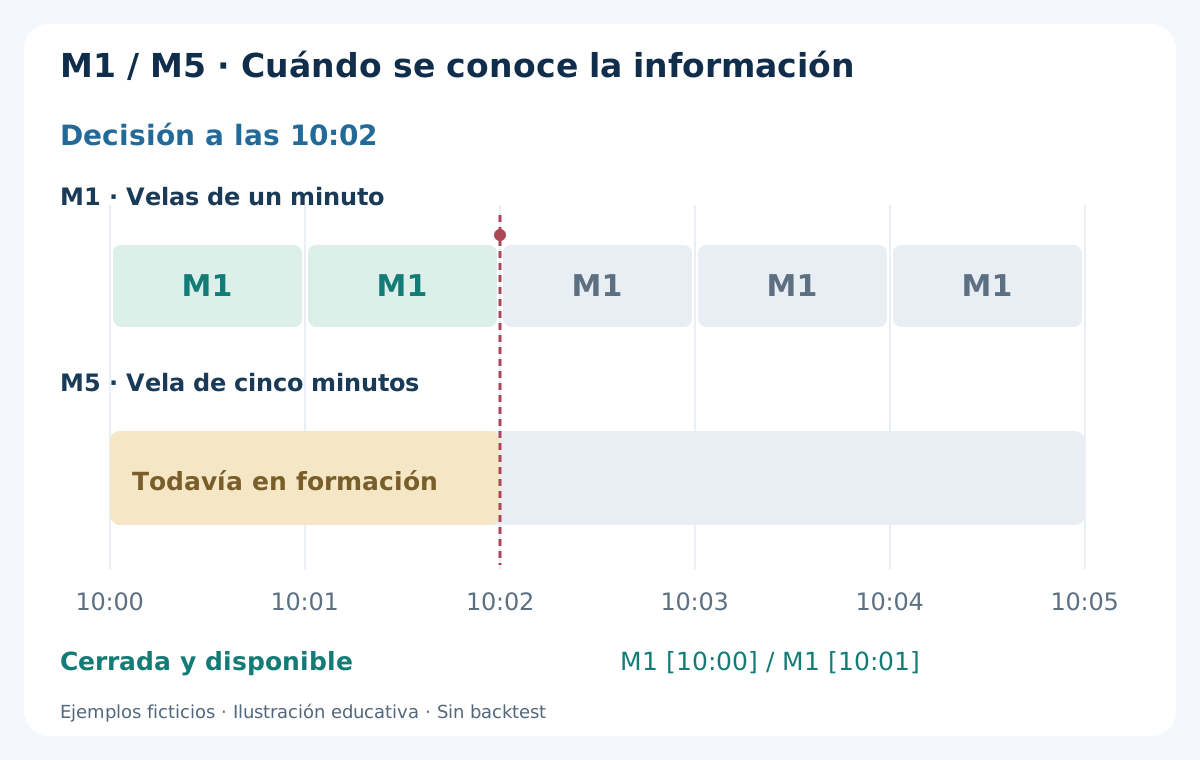
Supongamos que el servidor del bróker identifica una vela M5 como 10:00. Abarca desde las 10:00 hasta antes de las 10:05; su cierre definitivo solo está disponible al terminar ese intervalo y llegar el siguiente tick. A las 10:02, las velas M1 iniciadas a las 10:00 y 10:01 pueden estar cerradas, mientras la vela M5 de las 10:00 sigue formándose. Todavía no se conocen su máximo, mínimo y cierre definitivos.
Una entrada M1 que utiliza el cierre final de esa vela M5 incompleta incorpora información futura. Una regla válida con varias temporalidades puede usar la última vela M5 cerrada o emplear explícitamente la vela en curso, aceptando que sus valores cambien. Son métodos distintos y requieren registros separados. La ausencia de un tick en el límite temporal también puede retrasar el reconocimiento del cierre en la plataforma.
Registra por separado la hora de observación, la vela utilizada, el envío de la orden y su ejecución real. Una regla como «entrar después del cierre M1» necesita además un plazo: varios segundos después, el precio y el spread pueden ser otros. Una marca de entrada bien colocada en un gráfico histórico no demuestra que esa entrada estuviera disponible en directo.
4. Por qué un objetivo pequeño hace más importantes los costes
Un mismo coste de 1 pip consume el 25% de un movimiento de referencia de 4 pips y el 5% de uno de 20 pips. Esta cuenta explica por qué los objetivos pequeños exigen estudiar la ejecución. No demuestra que sea más fácil alcanzar un objetivo mayor ni que M5 tenga más ventaja. También pueden cambiar la probabilidad de alcanzar el objetivo, la distancia del stop y el tiempo de exposición.
Una vela pequeña no demuestra un riesgo bajo. Una noticia inesperada, la retirada repentina de liquidez o una ampliación del spread pueden ser grandes respecto al objetivo previsto. Un gráfico Bid aparentemente tranquilo puede ocultar cambios en Ask. La trayectoria del precio, las cotizaciones disponibles y el coste de completar la operación están relacionados, pero no son datos intercambiables.
Parte de un comportamiento de mercado plausible y de una razón definida para salir cuando falle la hipótesis. Después evalúa si el movimiento restante cubre costes realistas. Un stop extremadamente estrecho, elegido solo para mostrar una relación beneficio/riesgo atractiva, puede quedar dentro de la variación normal de las cotizaciones. La guía de stop-loss y take-profit explica por qué la invalidación debe definirse antes de calcular el volumen.
5. Bid y Ask: los precios a los que se puede operar
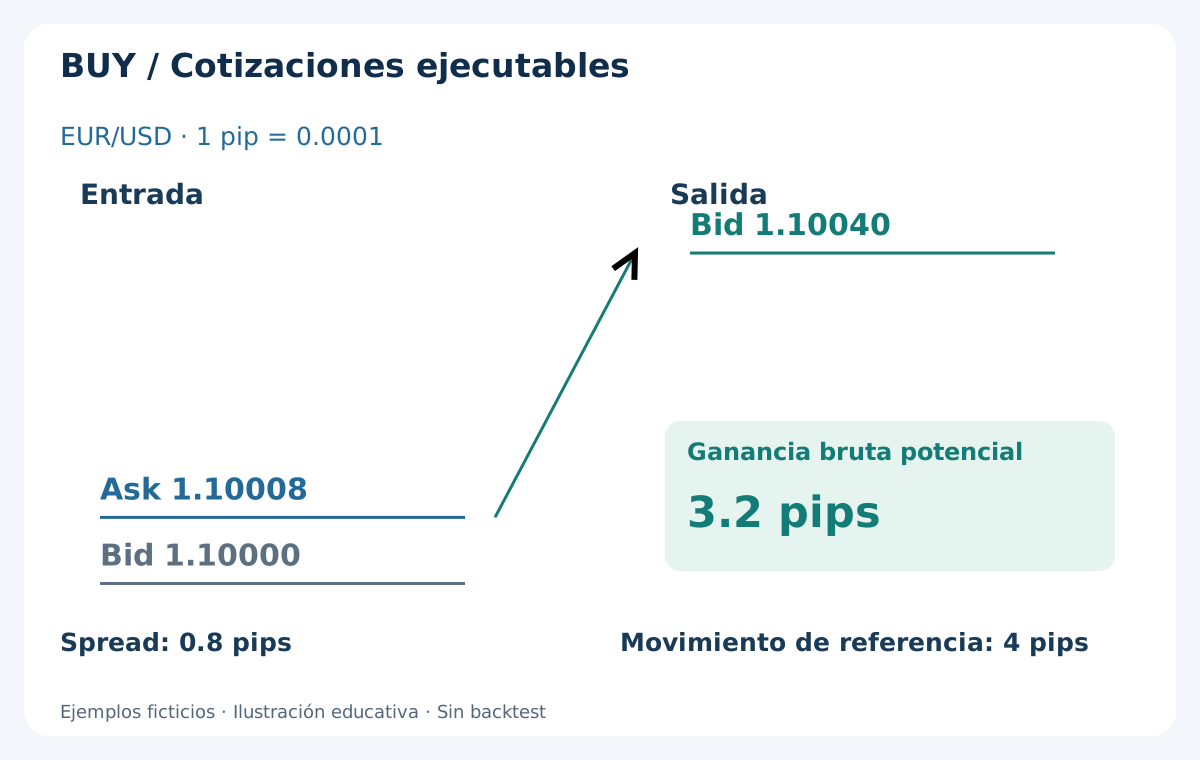
Un BUY a mercado entra por Ask y se cierra vendiendo por Bid. Un SELL entra por Bid y se cierra comprando por Ask. Los gráficos de MT4 muestran normalmente velas Bid. Por eso, que una vela Bid toque un nivel no demuestra por sí solo que pudiera ejecutarse allí el take-profit de un SELL, cuya comprobación se realiza sobre Ask.
Considera EUR/USD con Bid 1.10000 y Ask 1.10008: el spread es de 0.8 pip cuando 1 pip = 0.0001. Si un BUY se ejecuta a 1.10008 y después se cierra a Bid 1.10040, la ganancia entre precios ejecutables es de 3.2 pips. El movimiento entre ambos Bid fue de 4 pips, pero la posición no capturó todo ese recorrido. Aún falta descontar la comisión.
En una cotización EUR/USD con cinco decimales, 1 point = 0.00001; por tanto, ese spread de 0.8 pip equivale a 8 points. Tick puede referirse a una actualización de cotización o al incremento mínimo de precio, según el contexto; no es sinónimo de pip. Consulta la especificación del símbolo en lugar de trasladar estas convenciones a cualquier instrumento. La guía de pip, point y valor del pip aborda otros formatos.
6. Un único registro de costes, sin duplicar el spread
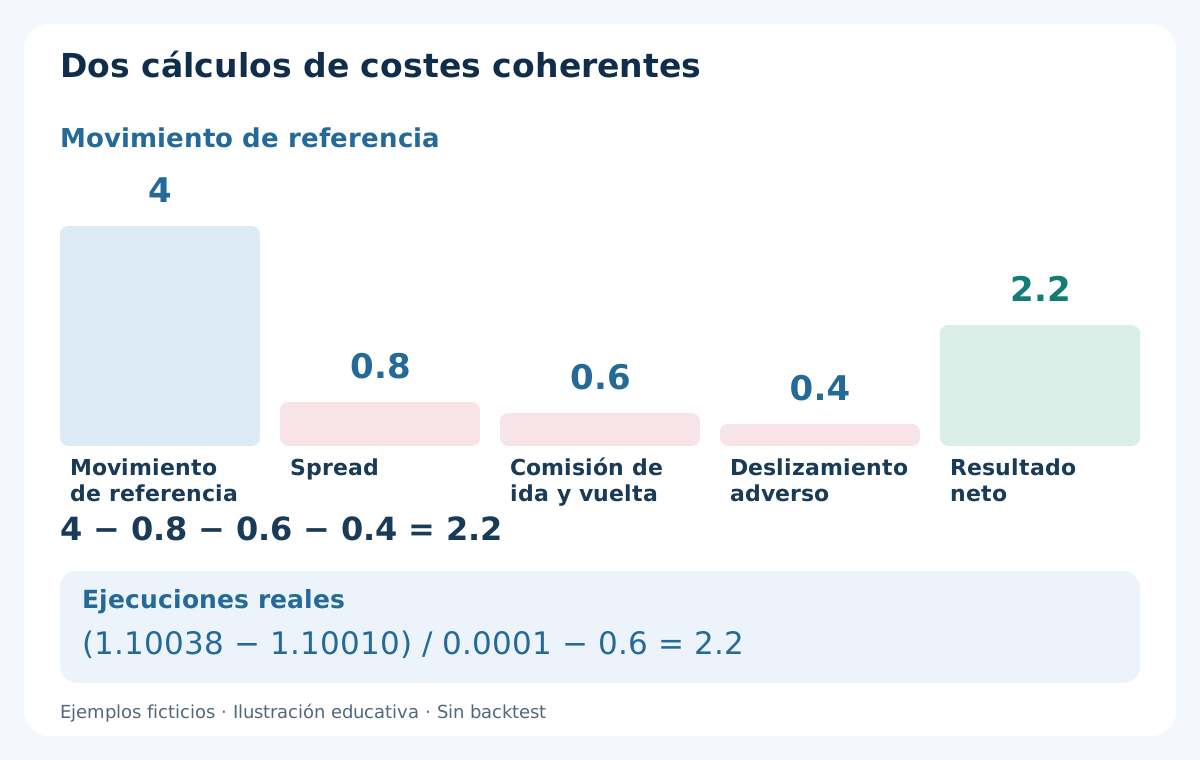
Hay dos formas útiles de calcular el resultado, pero no deben mezclarse. Si partes de un movimiento de referencia del gráfico, descuenta el ajuste por spread, la comisión de ida y vuelta y cualquier diferencia adversa de ejecución que aún no esté incluida. Si partes de las ejecuciones reales, calcula su diferencia de precio y descuenta la comisión y los cargos contabilizados aparte. Esas ejecuciones ya reflejan el spread y el deslizamiento realizados.
En el mismo ejemplo, supón una comisión total equivalente a 0.6 pip y un deslizamiento adverso combinado de entrada y salida de 0.4 pip. El cálculo de referencia es 4 − 0.8 − 0.6 − 0.4 = 2.2 pips netos. Un par de ejecuciones BUY compatible sería entrada 1.10010 y salida 1.10038: 2.8 pips entre ejecuciones, menos 0.6 pip de comisión, vuelve a dar 2.2 pips. No vuelvas a restar el spread ni ese deslizamiento.
Una comisión de ida y vuelta incluye apertura y cierre; una tarifa por lado exige el multiplicador correspondiente. Convierte la comisión monetaria usando el volumen y el valor del pip correctos. Incluye financiación si la posición cruza el rollover, aunque se pretendiera cerrarla pronto. La guía de spreads, comisiones y swaps desarrolla el registro de costes. También puede haber deslizamiento favorable: conserva su signo al registrar la ejecución real.
7. Riesgo de ejecución: órdenes a mercado, limit y stop
Una orden a mercado busca ejecución inmediata conforme a las reglas del bróker; la cotización mostrada no tiene por qué convertirse en el precio ejecutado. Una orden limit restringe el precio de entrada aceptable, pero puede quedarse sin ejecutar mientras el mercado se aleja. Un stop de protección activa un proceso de salida, no promete el precio indicado. En condiciones rápidas, la ejecución puede ser peor que el límite previsto.
No evalúes un método de entradas limit solo a partir de ganadoras ejecutadas. Registra por separado señales válidas, solicitudes, rechazos, órdenes vencidas y ejecuciones. Las operaciones no ejecutadas importan: las que sí se llenan pueden comportarse de forma distinta a las oportunidades que se escapan. También cuenta la latencia desde la recepción de una cotización utilizable hasta el envío de la solicitud y la confirmación de ejecución.
Antes de probar, revisa los métodos permitidos en la cuenta, las comisiones, el volumen mínimo, el paso de lote, las distancias mínimas de stop y las restricciones de modificación. No todos los brókeres permiten cualquier modalidad de scalping. Un spread publicitado bajo es información incompleta. La guía de órdenes a mercado, limit y stop explica cómo cambia la ejecución según la orden.
8. Un plan BUY: distancias brutas y resultados netos
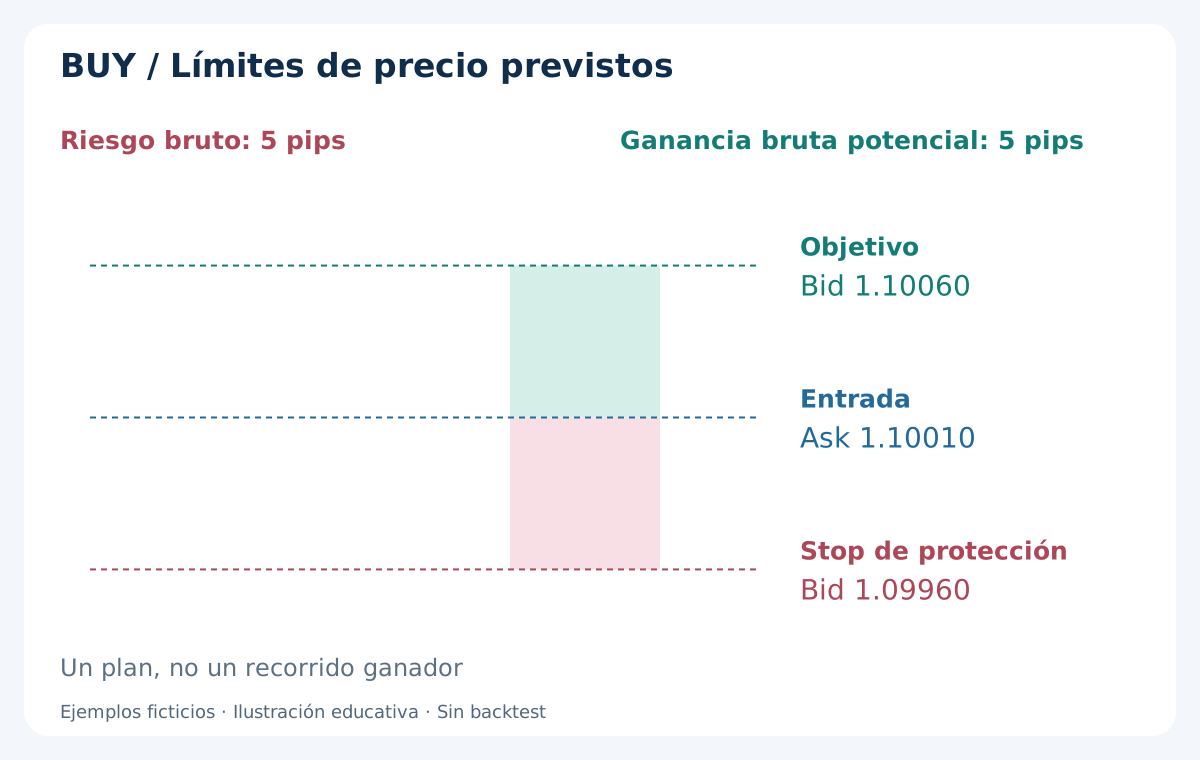
Ahora usamos otro plan BUY ficticio: ejecución Ask real en 1.10010, stop de protección activado por Bid 1.09960 y objetivo comprobado por Bid 1.10060. Hay 5 pips de la entrada al stop y otros 5 hasta el objetivo. El esquema muestra límites planificados, sin inventar un recorrido ganador entre ellos.
Supón 0.6 pip de comisión de ida y vuelta y una reserva adicional de 0.4 pip para deslizamiento adverso de salida. La entrada ya es una ejecución real, por lo que no corresponde restar otro spread de entrada. Un resultado conservador en el objetivo sería 5 − 0.6 − 0.4 = 4 pips; en el stop, una pérdida de 5 + 0.6 + 0.4 = 6 pips. La reserva de salida es una hipótesis de planificación, no un cargo observado.
La relación bruta beneficio/riesgo es 1:1, mientras la relación conservadora entre ganancia y pérdida netas es 4:6, aproximadamente 0.67. El stop sigue debajo de la entrada BUY y el objetivo encima. En un SELL, el stop está encima y las salidas se comprueban sobre Ask. Al invertir el esquema hay que invertir también el lado ejecutable. Una ampliación del spread o un salto de precio pueden superar la pérdida prevista.
9. La tasa de acierto no basta sin el tamaño del resultado
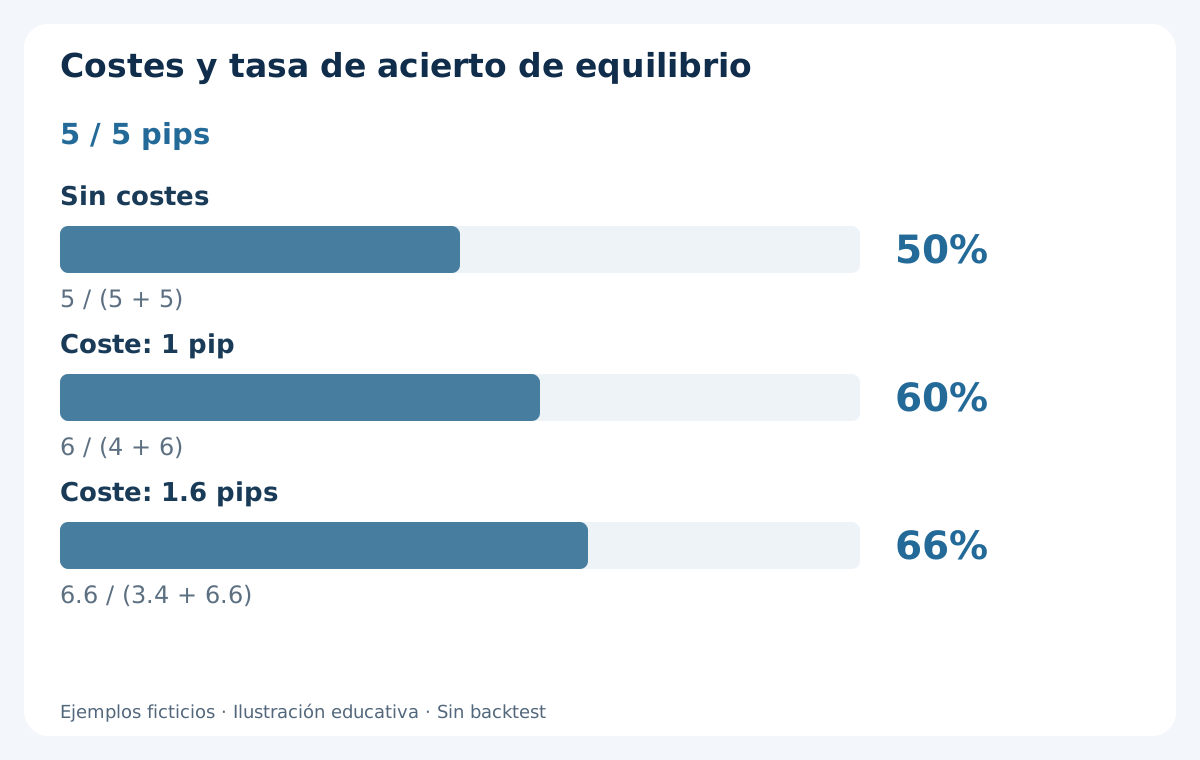
Si todas las operaciones completas tuvieran exactamente la ganancia neta de 4 pips o la pérdida neta de 6 pips anteriores, la tasa de acierto de equilibrio sería 6 / (4 + 6) = 60%. Sin costes, ganancias y pérdidas simétricas de 5 pips alcanzarían el equilibrio al 50%. Este modelo de dos resultados ilustra el peso de los costes; no demuestra que un método real pueda lograr el porcentaje necesario.
Si la fricción total por operación pasara de 1 pip a 1.6 pips manteniendo límites brutos de 5/5, el modelo daría una ganancia de 3.4 pips y una pérdida de 6.6 pips. La tasa de equilibrio subiría al 66%. Las operaciones reales también pueden tener cierres parciales, salidas por tiempo, cargos variables y volúmenes diferentes; sus resultados monetarios no se reducen a dos cifras fijas.
Para analizar registros reales, utiliza resultados netos de todos los cargos. Estima la esperanza a partir de la distribución completa y comprueba si el resultado depende de pocas operaciones, sesiones o condiciones. Un porcentaje alto de aciertos puede convivir con una media negativa si algunas pérdidas son mucho mayores. Una muestra corta rentable también puede deberse al azar y no demuestra persistencia.
10. El volumen depende del riesgo monetario, no de la vela
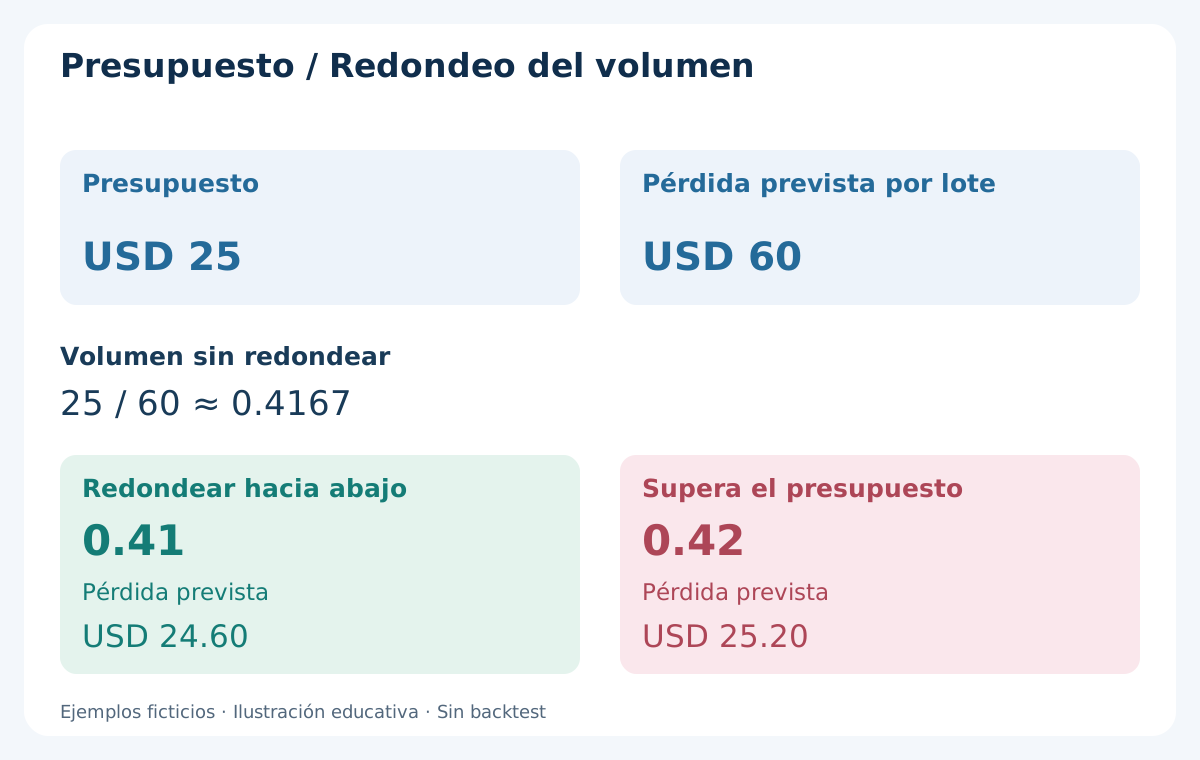
Supón una cuenta de USD 5000, un presupuesto ilustrativo del 0.5%, es decir, USD 25, y el plan BUY anterior. Solo para este ejemplo, un lote estándar EUR/USD equivale a EUR 100000 y cada pip vale USD 10 en la cuenta en dólares. Los 5 pips hasta el stop suponen USD 50 por lote; la comisión añade USD 6 y la reserva de salida USD 4: en total, USD 60 de pérdida prevista por lote.
El volumen sin redondear es 25 / 60 ≈ 0.4167 lote. Si el paso permitido es 0.01, redondea hacia abajo a 0.41 lote: la pérdida prevista es USD 24.60. Redondear a 0.42 daría USD 25.20 y superaría el presupuesto. Si incluso el volumen mínimo permitido implica demasiado riesgo, no lo aumentes para poder operar: descarta la entrada.
El valor del pip en la moneda de la cuenta depende del símbolo, el contrato y los tipos de conversión; USD 10 no es una constante universal. Verifica tamaño y valor del tick, límites de volumen y margen disponible. Un stop menor puede exigir más volumen con el mismo presupuesto y aumentar la sensibilidad a fallos de ejecución. La guía de tamaño de posición aborda conversión y redondeo. Ni el presupuesto ni el stop garantizan una pérdida máxima real.
11. Los intentos repetidos crean otro riesgo diario
Un presupuesto pequeño por operación no hace inocuos los intentos ilimitados. Volver a entrar en la misma idea puede convertir una hipótesis fallida en varias pérdidas; posiciones en pares correlacionados pueden exponer la cuenta al mismo movimiento monetario. Mide el riesgo abierto simultáneo y las pérdidas realizadas acumuladas, además del riesgo nominal de la siguiente orden. La capacidad de margen no sirve como límite de pérdida diaria.
Define antes de recopilar resultados la ventana de negociación, el máximo de entradas ejecutadas, la exposición simultánea máxima, la regla de pérdida diaria y la salida por tiempo. Aclara si la regla diaria utiliza pérdidas cerradas o patrimonio con posiciones abiertas, cuándo se reinicia el día y qué sucede con las órdenes existentes. Son hipótesis que deben validarse, no cifras que copiar de un ejemplo atractivo.
Una salida por tiempo solicita cerrar cuando llega el plazo; no garantiza la ejecución al cierre de la vela. Suspende nuevas entradas tras una anomalía o un límite de pérdida, concilia las órdenes abiertas e investiga antes de reiniciar. Registra también las oportunidades descartadas. De otro modo, una pausa discrecional tras perder puede faltar en el backtest aunque sea esencial para el resultado observado en directo.
12. El filtro de costes se fija antes de la entrada
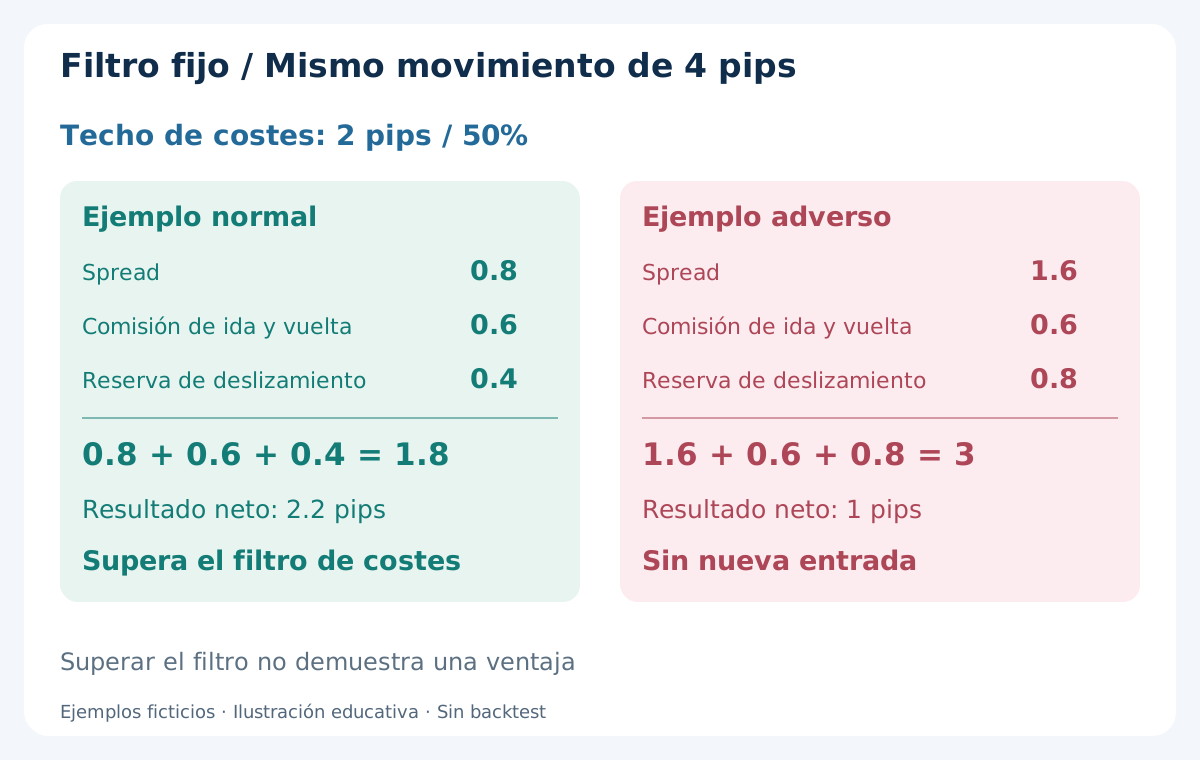
Un segundo ejemplo concreta una regla de rechazo. Supón que una señal ofrece un movimiento de referencia de 4 pips y que el estudio admite una fricción estimada máxima del 50%, es decir, 2 pips. Es un umbral deliberadamente ilustrativo, no una recomendación universal. Tampoco sustituye la estimación de la probabilidad y el tamaño de las pérdidas.
En condiciones normales ficticias, 0.8 pip de spread + 0.6 pip de comisión total + 0.4 pip de reserva de deslizamiento = 1.8 pips, dejando 2.2 pips del movimiento de referencia. La señal supera únicamente esta comprobación de costes. En condiciones adversas, 1.6 + 0.6 + 0.8 = 3 pips, quedando 1 pip; supera el techo de 2 pips y la regla prohíbe abrir otra posición.
Mide el spread de la cotización candidata, no el de un anuncio ni la media diaria. Define previamente cómo bloquean entradas las cotizaciones antiguas, las noticias programadas, el rollover y una ejecución anormal. Aplica el techo por igual a ganadoras y perdedoras, registrando cuándo rechaza señales. La guía de calendario económico y riesgo de noticias apoya el filtro de eventos; un calendario tranquilo no garantiza ejecución estable.
13. El scalping manual y automático necesita el mismo registro
La operativa manual añade tiempo de reacción, límites de atención y tentación de perseguir una entrada que ya se movió. La automatización puede aplicar horarios y rechazos con constancia, pero también repetir un error de programación o duplicar órdenes más deprisa. Ninguna elimina spread, comisión, deslizamiento o incertidumbre. Compara decisiones observables, sin atribuir al EA una ventaja de mercado por sí mismo.
Un registro útil incluye hora del servidor, símbolo y especificación de cuenta, temporalidad de decisión, hora de la vela de señal, Bid y Ask, antigüedad de cotización, precios solicitados y ejecutados, volumen, motivo de salida y todos los cargos. Separa lo disponible antes de decidir del resultado posterior. Registra también desconexiones, modificaciones rechazadas y órdenes de estado incierto en la última comprobación.
Un VPS puede mejorar la continuidad, pero la proximidad geográfica no garantiza un precio ejecutado. Define cómo detener y conciliar el sistema tras una desconexión, cotización antigua o estado de orden incoherente. La guía de seguimiento en directo explica cómo contrastar el comportamiento observado con las reglas probadas sin reajustar el método después de cada pérdida.
14. ¿Qué evidencia sería convincente?
Una captura del gráfico no muestra la secuencia de cotizaciones ejecutables, las órdenes sin ejecución ni los costes. El modo estándar «Every tick» de MT4 puede interpolar precios desde velas de temporalidades inferiores; su nombre no prueba que se hayan usado ticks históricos Bid y Ask registrados. La modelización Ask también puede utilizar un spread fijo del test. Comprueba los datos y el modelo de ejecución reales, no solo la etiqueta del modo.
Si una vela contiene tanto el stop como el objetivo, los datos OHLC no bastan para establecer cuál se alcanzó primero. Con exposiciones muy cortas, el recorrido supuesto y la secuencia de cotizaciones pueden alterar mucho el resultado. Prueba reglas congeladas con costes adversos defendibles, un periodo separado fuera de muestra y observación forward. No elijas M1 o M5 solo porque ganó en la muestra usada para ajustar todo lo demás.
Informa de oportunidades válidas, ejecuciones y operaciones completas, fechas, huecos de datos, hipótesis de costes y drawdown neto. Explica cualquier cambio entre investigación y seguimiento forward. La guía de backtesting en MT4 ofrece el proceso general; evaluar scalping exige además demostrar que el objetivo pequeño resiste las hipótesis de ejecución. Aquí no se presenta ningún backtest ni se afirma rentabilidad.
15. Una revisión práctica antes de operar
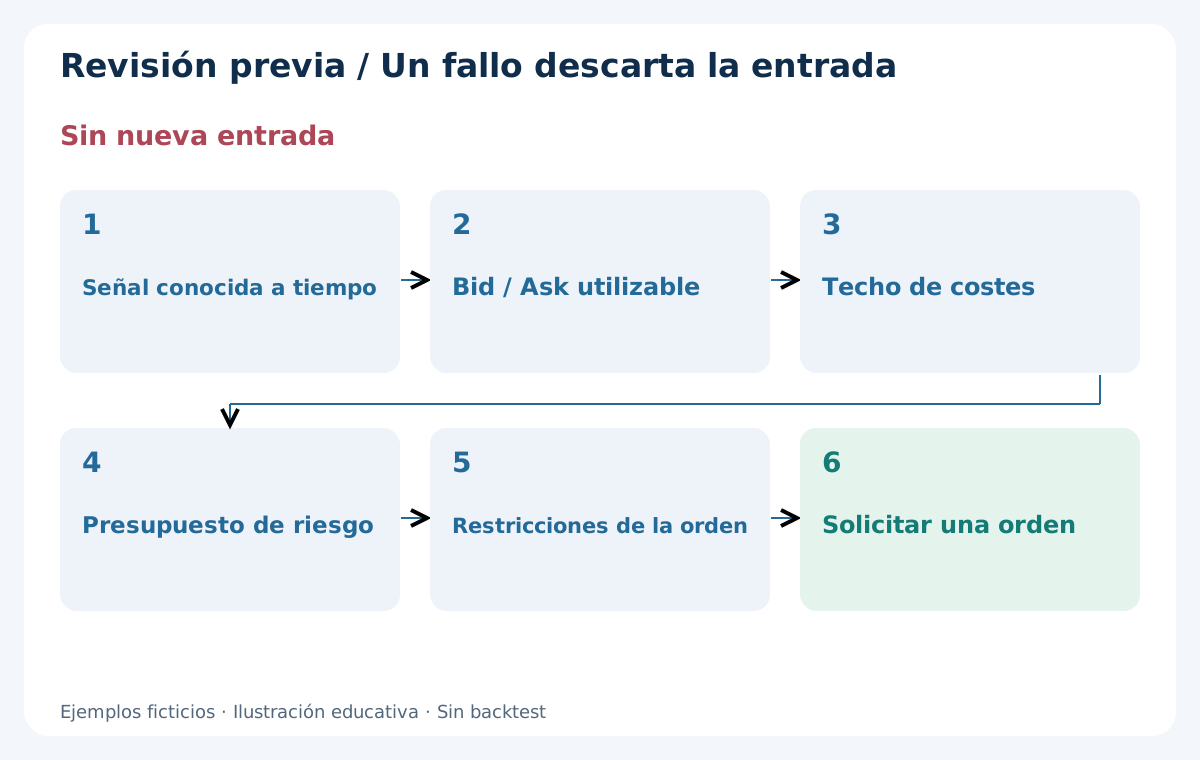
Antes de entrar, identifica la regla exacta, la información cerrada que utiliza y el plazo para actuar. Comprueba que la cotización sea utilizable, la ventana esté abierta y ninguna noticia o regla diaria bloquee la entrada. Revisa después los lados ejecutables de entrada, stop y objetivo, y la estimación de costes vigente. Sin esas comprobaciones, una señal sigue siendo una observación, no una orden autorizada por las reglas del estudio.
Calcula el volumen desde el presupuesto monetario, redondéalo hacia abajo al paso permitido y verifica margen y restricciones. Descarta la oportunidad si el menor volumen viable supera el presupuesto, el precio ya consumió el objetivo o los costes incumplen el límite fijo. No amplíes el stop, aumentes el presupuesto ni relajes el filtro para rescatar una señal atractiva.
Tras enviar una orden, confirma su estado real antes de permitir otra solicitud. Después del cierre, concilia ejecuciones y cargos con el extracto del bróker. Una operación descartada es un resultado válido que debe registrarse. Mostrar estas decisiones permite distinguir una idea débil de otra válida que no pudo ejecutarse en las condiciones establecidas.
16. Cómo elegir entre M1 y M5
Empieza por un ritmo de decisión sostenible y una regla que pueda explicarse sin mirar el futuro. Tiene sentido estudiar M1 cuando la hipótesis necesita el detalle adicional dentro de cinco minutos. M5 merece estudio cuando basta la confirmación cada cinco minutos. No elijas ninguno solo porque un ejemplo en internet muestra más marcas ganadoras o menos velas.
Compara unas pocas variantes declaradas previamente en las mismas fechas y sesiones. Mantén comparables moneda de cuenta, contabilidad de costes, presupuesto de riesgo y convenciones del informe; aclara diferencias en stops o salidas. Examina resultados netos, fallos de ejecución, movimientos adversos durante la posición y dependencia de días excepcionales. Pocas operaciones con costes creíbles pueden informar más que muchas ejecuciones idealizadas.
La conclusión puede ser que un intervalo merece más pruebas, que ambos siguen sin demostrarse o que el movimiento buscado es demasiado pequeño para la ejecución de esa cuenta. Eso también es útil. Antes de pasar a una estrategia concreta, debes poder explicar cuándo se conoce su información, qué cotizaciones la ejecutan, cómo se contabilizan los costes y qué invalida una oportunidad.
Preguntas frecuentes
¿Qué es el scalping en Forex?
Es una modalidad intradía orientada a movimientos relativamente pequeños, normalmente con posiciones breves. No exige un objetivo universal en pips ni un número fijo de operaciones. Su viabilidad depende del resultado neto después de costes y pérdidas, no de la frecuencia con que se compra o vende.
¿Es M1 mejor que M5 para hacer scalping?
Ninguno es mejor por definición. M1 revela más detalle dentro de cada periodo de cinco minutos y ofrece más decisiones al cierre. M5 lo agrupa. Compara métodos definidos con cotizaciones realistas, costes y el mismo marco de riesgo monetario; el intervalo por sí solo no determina duración ni rentabilidad.
¿Debo restar el spread al beneficio calculado con ejecuciones reales?
No vuelvas a restarlo si calculaste la ganancia entre los precios reales de entrada y salida. Su diferencia ya refleja los precios ejecutados, incluido el efecto del spread y el deslizamiento realizado. Deduce aparte comisión y financiación cuando corresponda. Partir del movimiento de referencia del gráfico exige otro ajuste por spread.
¿Una tasa de acierto alta hace rentable una estrategia de scalping?
No. También importan los tamaños de ganancias y pérdidas netas. En el ejemplo ficticio de dos resultados, ganar 4 pips netos frente a perder 6 exige acertar un 60% solo para alcanzar el equilibrio. Las distribuciones reales son más complejas y esta guía no demuestra esa tasa de acierto.
¿Un stop estrecho garantiza una pérdida pequeña?
No. El precio de activación y el ejecutado pueden diferir, especialmente con saltos o cambios rápidos. También cuentan volumen, comisiones y reservas de ejecución. El presupuesto ayuda a dimensionar la posición, pero no garantiza un límite de pérdida; necesita controles diarios y de exposición simultánea.
¿Puede un EA eliminar el riesgo de ejecución del scalping?
Puede aplicar reglas escritas de horario y riesgo, pero no garantizar ejecuciones, spread estable ni ventaja rentable. Necesita datos fiables, comprobación del estado de órdenes y un procedimiento ante desconexiones. Estrategia, implementación y condiciones de ejecución de la cuenta deben evaluarse por separado.
Fuentes y notas de ejecución
Las referencias oficiales siguientes respaldan las convenciones de precios de las órdenes y las limitaciones de la modelización estándar de MT4. Todos los precios, escenarios de costes y cálculos de riesgo son ejemplos ficticios originales; las fuentes no validan una ventaja de scalping. Confirma con el bróker las especificaciones vigentes de cuenta y símbolo.
Contenido educativo. Los precios de los esquemas y los ejemplos numéricos son ficticios, no resultados de backtests. Forex implica riesgo; stops, filtros de costes y presupuestos no garantizan una pérdida máxima.