

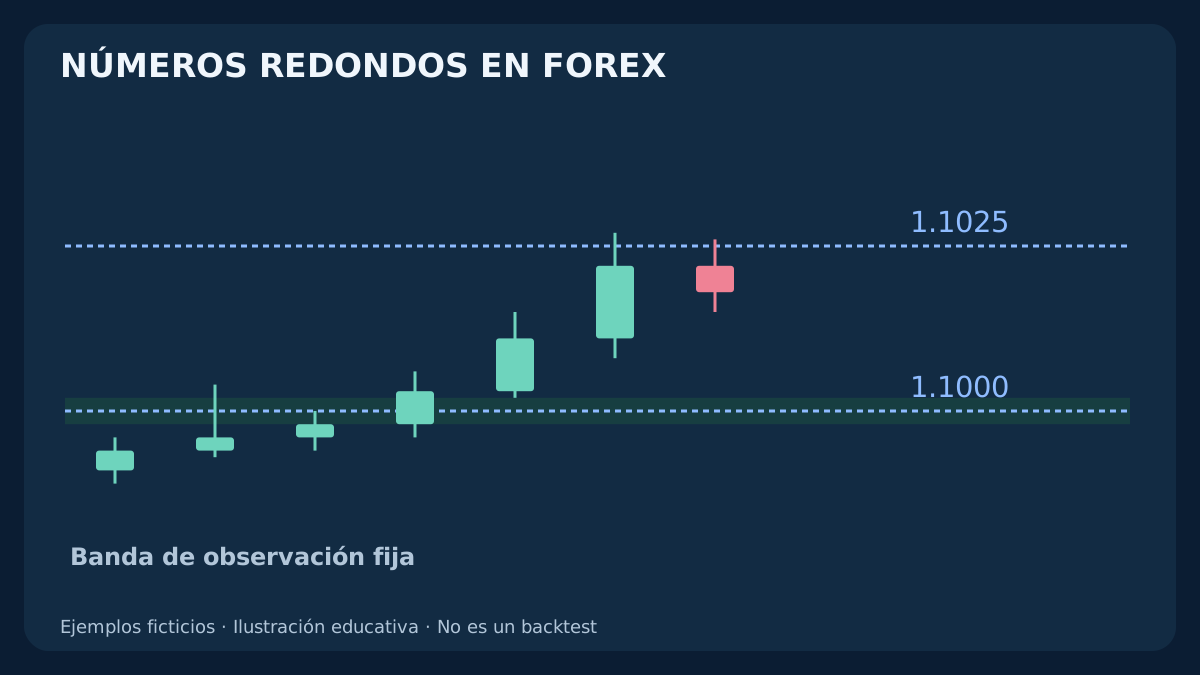
Un precio terminado en ceros llama la atención, pero no es una señal fiable de reversión por sí solo. Para estudiar niveles psicológicos debes definir qué números cuentan, qué proximidad exiges y cuándo se conoce una reacción. Construiremos una cuadrícula fija, seguiremos tres comportamientos y separaremos lo observado de los precios ejecutables BUY/SELL. Todos los recorridos y resultados son ficticios, no un backtest ni una estrategia rentable demostrada.
1. Qué es un nivel psicológico
Es una referencia fácil de recordar, normalmente un número redondo o una subdivisión sencilla, como EUR/USD 1.1000 o USD/JPY 150.00. Puede organizar la atención y las instrucciones de órdenes. El nombre describe una convención; el gráfico no revela lo que piensa cada participante ni qué órdenes esperan.
El estudio bancario de Osler de 2001 documentó concentración de órdenes cerca de números redondos. Ese hallazgo histórico motiva una pregunta, no una promesa actual. Cada fuente minorista, par y regla de ejecución necesita evidencia propia. Los ejercicios siguientes no reproducen aquel estudio.
Un número redondo puede acompañar pausa, reversión, continuación rápida o ninguna reacción clara. Una mecha no prueba una búsqueda deliberada de stops: OHLC no identifica intenciones ni contrapartes. Para referencias elegidas a partir de swings, consulta la guía de soportes y resistencias.
2. Define la redondez en pips, no en los últimos dígitos
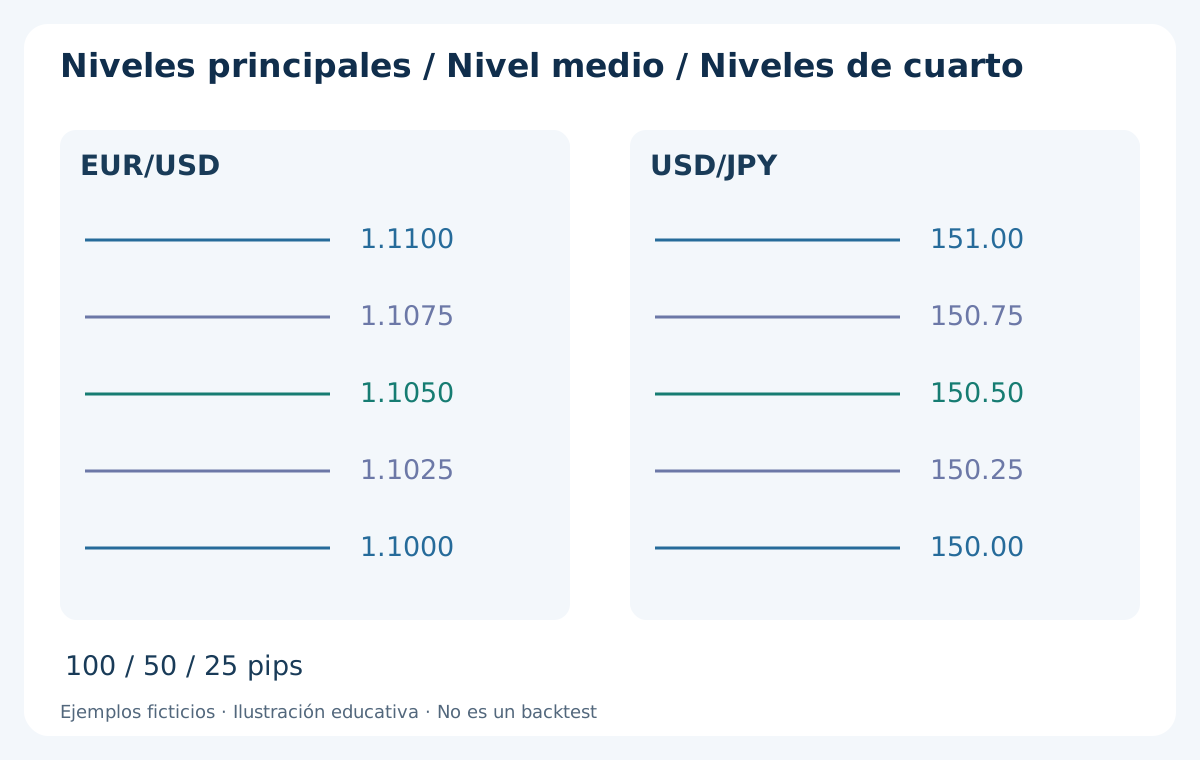
En esta convención didáctica, los niveles principales se separan 100 pips, los medios 50 y los cuartos 25. Un pip de EUR/USD es 0.0001: el intervalo principal es 0.0100. Entre 1.1000 y 1.1100, el medio es 1.1050 y los cuartos 1.1025 y 1.1075. Son decisiones de trazado, no una clasificación universal de importancia.
En la cotización habitual con JPY, un pip es 0.01. Los intervalos equivalentes son 1.00, 0.50 y 0.25, con referencias 150.00, 150.50 y 150.25. EUR/USD a cinco decimales suele tener point 0.00001 y USD/JPY a tres, point 0.001. Point del terminal, pip convencional y tick mínimo son conceptos distintos.
Añadir un decimal fraccionario no crea otra referencia de precio: 1.10000 y 1.1000 son el mismo precio. Verifica el incremento permitido antes de enviar órdenes. Oro, índices y otros CFD necesitan una convención basada en su contrato, no una definición de pip Forex copiada.
| Ejemplo de cotización | Pip y point del terminal | Principal / medio / cuarto |
|---|---|---|
| EUR/USD · 5 decimales | pip 0.0001 · point 0.00001 | 1.1000 / 1.1050 / 1.1025 |
| EUR/USD · 4 decimales | pip 0.0001 · point 0.0001 | 1.1000 / 1.1050 / 1.1025 |
| USD/JPY · 3 decimales | pip 0.01 · point 0.001 | 150.00 / 150.50 / 150.25 |
3. Traza una cuadrícula reproducible antes de buscar reacciones
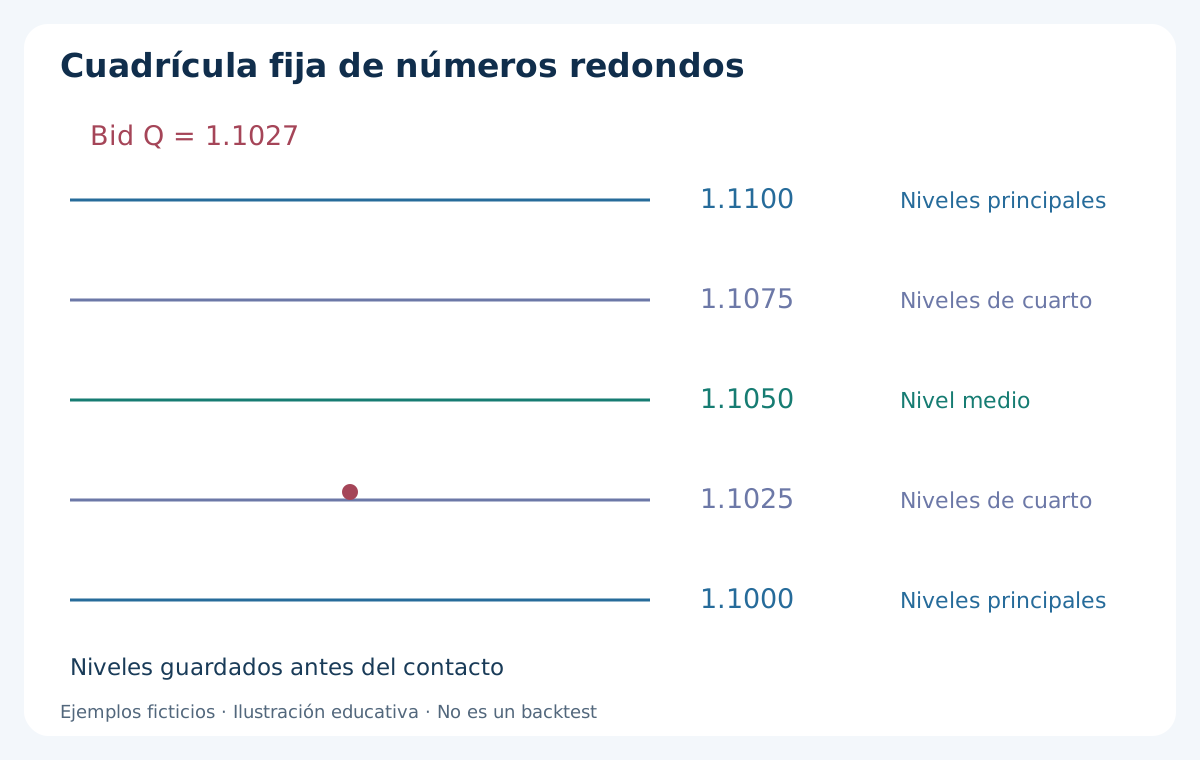
Fija símbolo, lado de cotización, ancla y separación en un momento T registrado. Aquí el ancla es cero y el paso principal Δ = 0.0100. La referencia inferior es floor(Q / Δ) × Δ, con Q igual al Bid registrado. La superior está un paso más arriba. La inferior incluye un precio exactamente alineado; la superior es estrictamente mayor.
En un ejemplo independiente, Q = 1.1027 deja principales 1.1000 y 1.1100, medio 1.1050 y, si se habilitan, cuartos 1.1025 y 1.1075. A cinco decimales Q equivale a 110270 points y el paso a 1000 points. Usar unidades enteras o aritmética decimal evita errores binarios en los límites exactos.
Mantén un rango visible limitado y coherente y registra los niveles habilitados. No añadas una cuadrícula de 10 pips solo alrededor de una reversión pasada. Si Q = 1.1000, marca el nivel como actual sin inventar una aproximación desde abajo. La cuadrícula organiza referencias, no elige dirección de entrada.
4. Fija una banda sin desplazar el número redondo
La línea es exacta, pero puedes estudiar una vecindad acotada. Mantén L = 1.1000 y declara semianchura ε. Aquí ATR(14) de velas M15 cerradas en T es 0.0010, o 10 pips; ε = 0.2 × ATR = 0.0002, o 2 pips. La banda Bid es [1.0998, 1.1002], con anchura total de 4 pips.
Es un parámetro didáctico arbitrario, no un ajuste optimizado, una distancia de stop ni prueba de órdenes ocultas. Guarda ATR y bordes antes del contacto. En los ejemplos quedan fijos de T = 09:00 UTC a 10:00 UTC, cuatro velas M15. No amplíes la banda tras una mecha ni la recalcules con volatilidad posterior.
La banda cambia la definición: cerrar sobre 1.1000 puede seguir siendo cerrar dentro de ella. Usa desigualdades estrictas donde corresponda; igualdad no es ruptura estricta. Si un borde queda fuera del paso válido, documenta por separado comparación y redondeo de órdenes. La tolerancia gráfica no elimina restricciones de ejecución.
5. Separa rechazo, ruptura al cierre y ruptura fallida
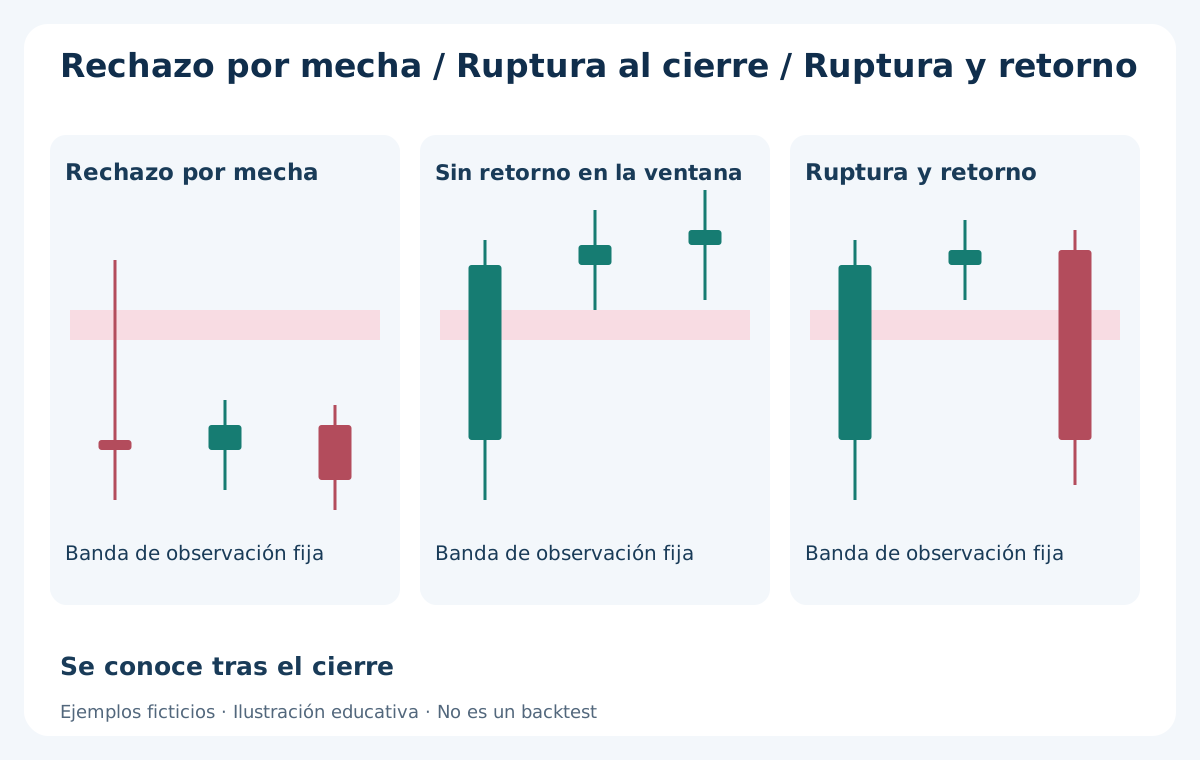
Desde abajo, el rechazo superior del ejercicio exige una vela de contacto cerrada con máximo sobre el borde superior y cierre bajo el inferior. La ruptura al cierre exige cierre estrictamente superior al borde alto. Un cierre dentro, incluidos los bordes, queda sin clasificar. Hay contacto si [mínimo, máximo] se solapa con la banda; un gap no prueba negociación en todos los precios intermedios.
Una ruptura fallida es una secuencia: primero cierre completo sobre el borde superior y luego otro bajo el inferior dentro del seguimiento previsto. Una sola mecha por encima con cierre debajo es rechazo, no una ruptura al cierre anterior. OHLC no reconstruye un orden intravela no observado.
Desde arriba, invierte las desigualdades y conserva el lado de precio. Son etiquetas de observación, no reglas completas de entrada. Tras un rechazo puede llegar otra ruptura; tras una ruptura puede continuar el movimiento. La guía de recuperaciones por mecha y rupturas fallidas desarrolla esta distinción sin deducir liquidez oculta de la forma.
6. Cuándo se conoce cada resultado
Todas las horas son UTC y las etiquetas M15 indican apertura. A las 09:00, el último cierre Bid completo es 1.0994, bajo [1.0998, 1.1002]. En la trayectoria A, la vela 09:00 tiene máximo 1.1004, mínimo 1.0993 y cierre 1.0996. El rechazo se conoce a las 09:15; no permite asumir una venta en el máximo anterior.
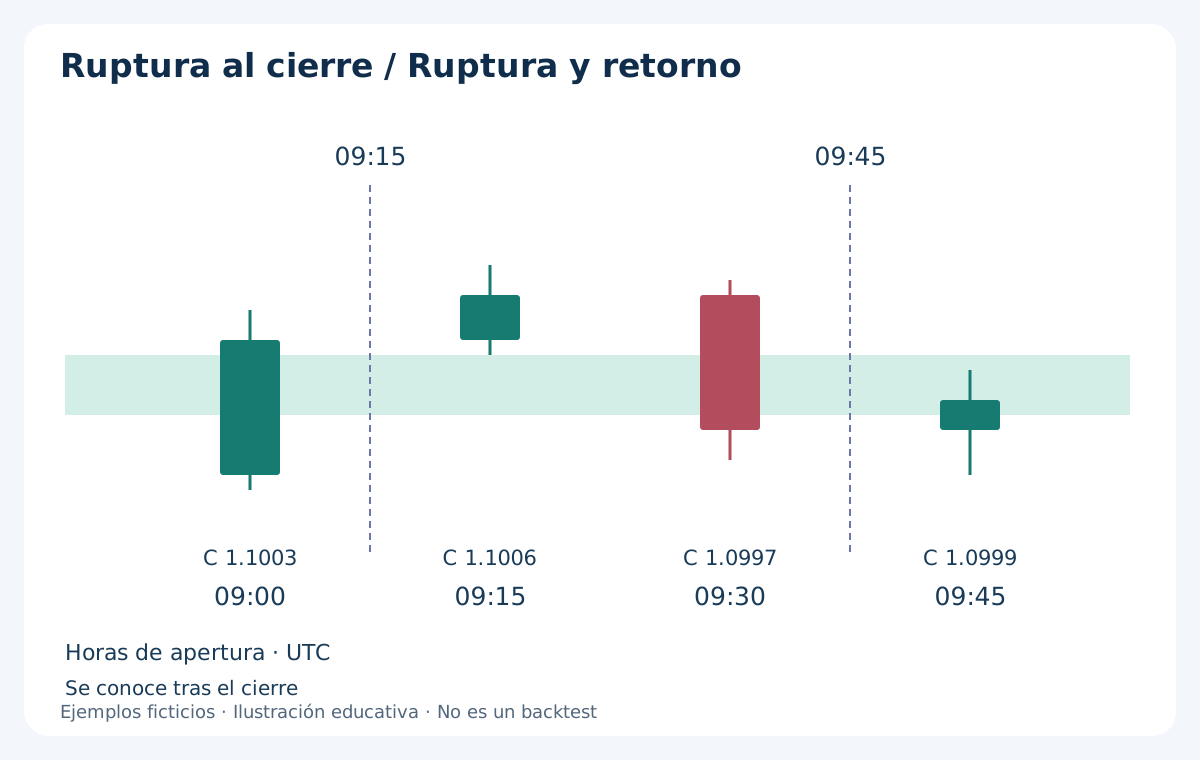
En la trayectoria B independiente, la vela 09:00 tiene máximo 1.1005, mínimo 1.0993 y cierre 1.1003. La ruptura se conoce a las 09:15. Las velas que abren 09:15 y 09:30 cierran en 1.1006 y 1.0997. El retorno bajo la banda se conoce a las 09:45. Clasificarla como fallida a las 09:15 utiliza información futura.
En C, el primer cierre 1.1003 va seguido de 1.1005, 1.1007 y 1.1006. A las 10:00 no hay retorno al cierre dentro de esa ventana. No significa aceptación permanente ni operación ganadora. Los tres casos contactan en la primera vela; un primer contacto posterior deja menos seguimiento hasta 10:00 y no es igualmente observable.
7. Cuenta episodios y denominadores
Define un episodio de aproximación antes de contar. Por ejemplo, primer contacto desde un cierre registrado bajo la banda, clasificación del cierre inicial y tres velas M15 posteriores para seguir una ruptura. Aquí terminan a las 10:00. Exige una nueva aproximación válida para otro episodio; ticks repetidos o velas contiguas no son independientes automáticamente.
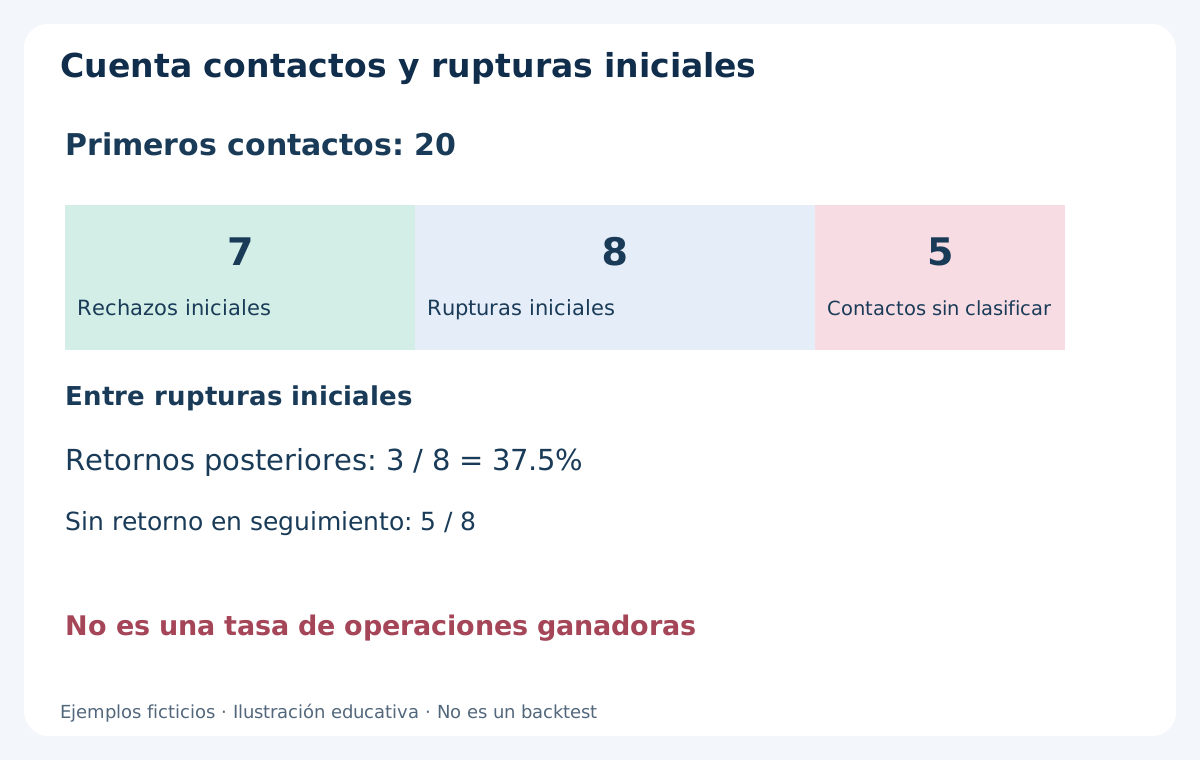
En un registro inventado de 20 episodios con seguimiento completo: 7 rechazos iniciales, 8 rupturas iniciales y 5 contactos sin clasificar. De las 8 rupturas, 3 regresan debajo y 5 no. La proporción condicional es 3/8 = 37.5%; entre todos los contactos, 3/20 = 15%. Ninguna es una tasa de operaciones ganadoras.
Separa historiales incompletos, contactos tardíos y cotizaciones ausentes con sus denominadores. Si el corte de sesión impide observar tres velas, marca el caso incompleto, no «sin retorno». Si una vela solapa varios niveles, decide previamente qué episodio recibe el dato o conserva una marca de solapamiento.
8. Compara estructura sin duplicar la evidencia
Supón una zona previa 1.0998–1.1002 y un pivote diario 1.1001 cerca de 1.1000. Es coincidencia espacial, no tres probabilidades independientes. Registra cómo y cuándo se produjo cada referencia. La guía de fórmulas de pivotes y zonas horarias explica el efecto del cierre diario.
Los niveles cercanos también limitan espacio: el siguiente cuarto sobre 1.1000 es 1.1025. Entrar cerca de 1.1024 deja poco margen, aunque el principal siguiente sea 1.1100. Ignorar el cuarto después de entrar cambia el mapa. Mide espacio con precios ejecutables y una política explícita de objetivos.
La banda no tiene fuerza garantizada. Spread, noticias previstas, gaps y tendencia intensa pueden cambiar observación y ejecución. Define y prueba por separado exclusiones de sesión o noticias. Añadir confirmaciones después de una pérdida cambia la regla; no conserva el experimento original.
9. Ejemplo BUY: utiliza el Ask posterior
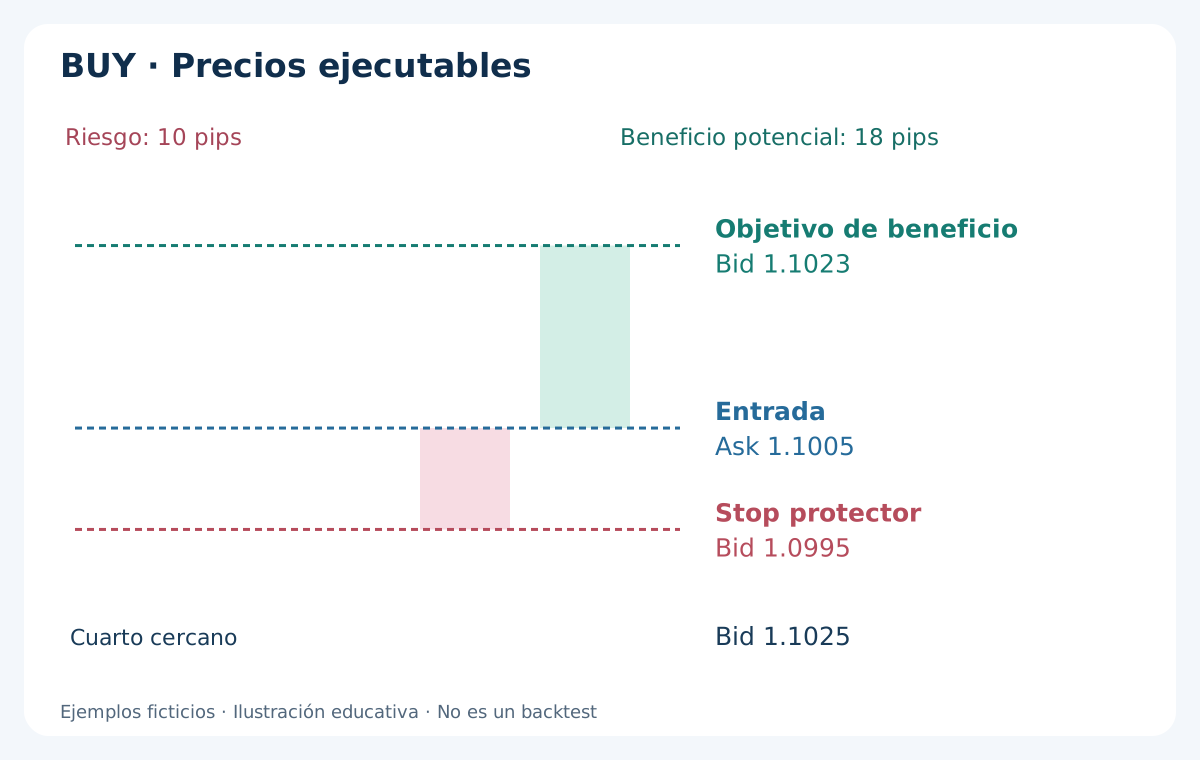
Supón que B confirma la ruptura Bid a las 09:15. Una cotización posterior es Bid 1.1003 / Ask 1.1005 y el BUY hipotético entra a Ask 1.1005. Es una ejecución asumida después de confirmar, no el cierre anterior ni el mejor precio de la vela. No se usa el futuro fallo para decidir esta entrada.
Fija un stop en Bid 1.0995 y un objetivo en Bid 1.1023, antes del cuarto habilitado 1.1025. Distancias: pérdida 10 pips y ganancia bruta 18 pips; relación bruta 1.8. Ambas salidas largas utilizan Bid. Banda, stop y objetivo son decisiones distintas que el número redondo no prescribe.
La figura sitúa objetivo arriba y stop debajo de la entrada. Es aritmética de ejecución, no una operación ganadora ni una recomendación. Un Ask posterior más alto cambia riesgo y beneficio restante. Una regla de espacio mínimo puede rechazar la operación aunque la observación al cierre sea válida.
10. Ejemplo SELL: el rechazo no ejecuta en la mecha
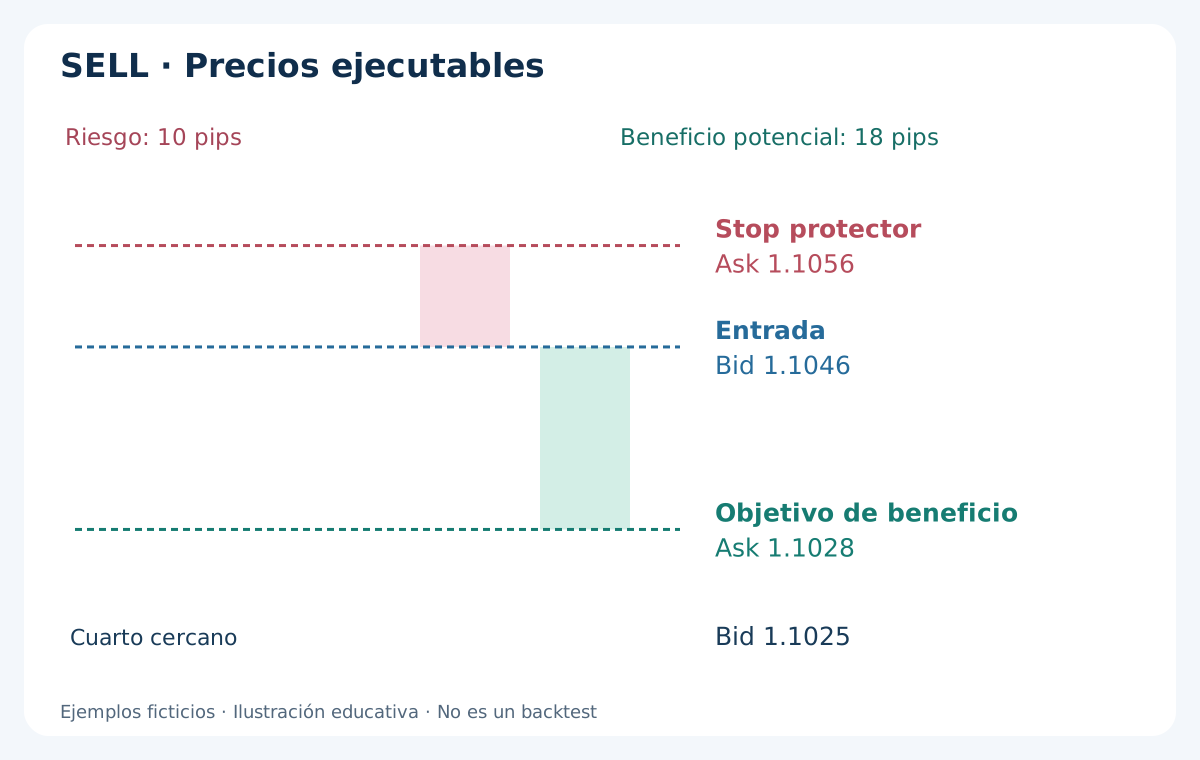
En otro caso, el centro es 1.1050 y la semianchura 2 pips: banda Bid [1.1048, 1.1052]. La vela cerrada tiene máximo 1.1054 y cierre 1.1046. Después llega Bid 1.1046 / Ask 1.1048. Suponemos SELL a Bid 1.1046, sin atribuir una venta al máximo anterior 1.1054.
El stop ilustrativo sale a Ask 1.1056 y el objetivo a Ask 1.1028: 10 pips de pérdida y 18 de ganancia bruta. Con spread constante de 2 pips equivalen a Bid 1.1054 y Bid 1.1026. Este último queda sobre el cuarto Bid 1.1025. El spread variable modifica la correspondencia.
Ambas salidas cortas usan Ask. Un toque Bid en un objetivo Ask no prueba ejecución. El máximo del rechazo fue anterior a la entrada y tampoco cuenta como stop posterior. Para resolver ejecuciones hacen falta cotizaciones ordenadas y registros del bróker. La guía de órdenes market, limit y stop distingue orden pendiente y entrada tras confirmar.
11. Convierte distancias a dinero y presupuesto de riesgo
Supón EUR/USD, cuenta USD, lote estándar 100000 EUR y posición 0.10 lot: un pip vale USD 1. Una comisión completa USD 0.70 convierte la pérdida bruta de 10 pips en USD 10.70 y la ganancia de 18 en USD 17.30, antes de swap y otras diferencias. La relación neta es aproximadamente 1.62. El spread ya está en los precios ejecutables: no lo restes dos veces.
Para dimensionar, usa otra cuenta de USD 5000 y presupuesto 0.5% = USD 25. Con distancia 10 pips, reserva de deslizamiento adverso 1 pip, valor USD 10 por pip/lote y comisión USD 7 por lote, la pérdida prevista por lote es (10 + 1) × 10 + 7 = USD 117. Volumen bruto 25/117 = 0.213675…; paso 0.01, redondeo inferior a 0.21 lot y riesgo previsto USD 24.57.
Son hipótesis, no garantías de pérdida máxima. Verifica contrato, límites, valor del tick y conversión a la moneda de cuenta; cotización USD no implica cuenta USD. Comprueba margen aparte y descarta si el lote mínimo supera el presupuesto. Consulta la guía de tamaño de posición.
12. Traza en MT4 y conserva el historial
En MT4 de escritorio usa la herramienta de línea horizontal, abre propiedades y escribe el precio exacto. Etiqueta centro y categoría, y marca bordes con líneas o rectángulo. Diferencia visualmente cuadrícula, banda y niveles de operación. El idioma de la interfaz cambia nombres, no precios.
Guarda símbolo, marco, convención Bid, hora, paso, niveles habilitados, ATR y bordes fijos. Las velas Forex habituales de MT4 son Bid; la línea Ask actual no es un historial Ask. El medidor de distancia de la cruceta usa points: 40 points en EUR/USD a cinco decimales son 4 pips, no 40.
No muevas la referencia anterior al último swing ni sobrescribas anchura con nueva volatilidad. Cada revisión pertenece a otra versión guardada. Registra cuándo un indicador redibuja bandas o usa velas abiertas. Verifica paso de órdenes, distancia mínima y restricciones aparte del dibujo.
13. Comprueba si la redondez aporta información
Formula una hipótesis, como comparar primeros contactos en la cuadrícula declarada y en otra de control preseleccionada. Mantén símbolos, sesiones, filtros, costes y horizonte iguales. Una cuadrícula desplazada puede estudiar el efecto de la redondez, pero no lo prueba por sí sola: estructura y dependencia temporal siguen siendo factores de confusión.
Separa desarrollo, muestra externa cronológica y seguimiento forward. Predefine principales solos o medios/cuartos, tolerancia, eventos, reinicio y datos ausentes. Probar muchas combinaciones y publicar solo la mejor exagera la evidencia. Conserva pérdidas, omisiones y todas las especificaciones probadas.
Mide frecuencias de observación por separado de resultados netos de reglas ejecutivas completas. Las reacciones pueden ser comunes y no rentables tras costes o ejecuciones perdidas. Una muestra pequeña y solapada sigue siendo débil. La guía de backtesting MT4 explica por qué un informe no corrige datos futuros ni ejecuciones irreales.
14. Rutina práctica de revisión
Antes de observar, confirma pip y point, elige cuadrícula y guarda categorías. Define bandas con información disponible, caducidad y estructura cercana. Declara lado de precio y condiciones al cierre. Sin datos y horas verificables, la referencia no está lista para un estudio reproducible.
Mantén el mapa durante la observación. Fecha primer contacto y cada etiqueta cuando se conoce, y registra el Bid/Ask posterior antes de evaluar órdenes. Revisa espacio, costes, riesgo y restricciones. Guarda casos sin operación e incompletos sin forzarlos a categorías.
Después, concilia gráficos, episodios e historial de órdenes. Separa errores de cálculo o tiempo de pérdidas normales. Las tres guías aportan herramientas complementarias: zonas swing, pivotes calculados y referencias redondas. Ninguna sustituye validar una regla completa de ejecución.
Preguntas sobre soportes y resistencias
¿Qué son los niveles psicológicos en Forex?
Referencias memorables como EUR/USD 1.1000 o USD/JPY 150.00, incluidos medios y cuartos de un intervalo declarado. Un precio redondo no revela órdenes ni garantiza reacción. Define cuadrícula y observación antes de ver resultados.
¿Son siempre más fuertes los niveles 00 y 50?
Aquí no se demuestra una clasificación universal. La separación depende del pip del instrumento; su utilidad depende de datos y reglas. Más ceros, mayor marco o líneas cercanas no prueban una mayor probabilidad de reversión.
¿Qué anchura debe tener la zona?
No se establece una óptima. El ejemplo usa semianchura 2 pips alrededor de 1.1000: [1.0998, 1.1002]. El multiplicador ATR es didáctico. Fija anchura antes del contacto y distingue semianchura, anchura total y stop.
¿Una mecha fuera del nivel es una falsa ruptura?
La excursión superior con cierre bajo la banda es rechazo en esta convención. Una ruptura al cierre fallida necesita primero cierre sobre la banda y después cierre debajo en una ventana definida. No atribuyas el desenlace posterior a la decisión anterior.
¿Conviene poner el stop justo tras el número redondo?
El número no determina un stop adecuado. Define invalidación, lado ejecutable, costes, volumen y restricciones del bróker. Alejarlo unos points de un precio memorable no garantiza evitar pérdidas o deslizamiento.
¿Funcionan las estrategias de números redondos?
Este artículo no valida rentabilidad. Se requieren reglas fijas, Bid/Ask y costes realistas, denominadores correctos y pruebas cronológicas fuera de muestra y forward. Reacción, proporción de rupturas fallidas y tasa de aciertos son medidas diferentes.
Fuentes y notas de observación
La investigación primaria aporta contexto histórico y la documentación comprueba convenciones de dibujo y ejecución. Cuadrícula, bandas, trayectorias y registro son ejercicios ficticios originales, no resultados de los estudios citados.
Contenido educativo. Precios, operaciones y cifras del registro son ficticios. Forex implica riesgo; los stops no garantizan una pérdida máxima.