

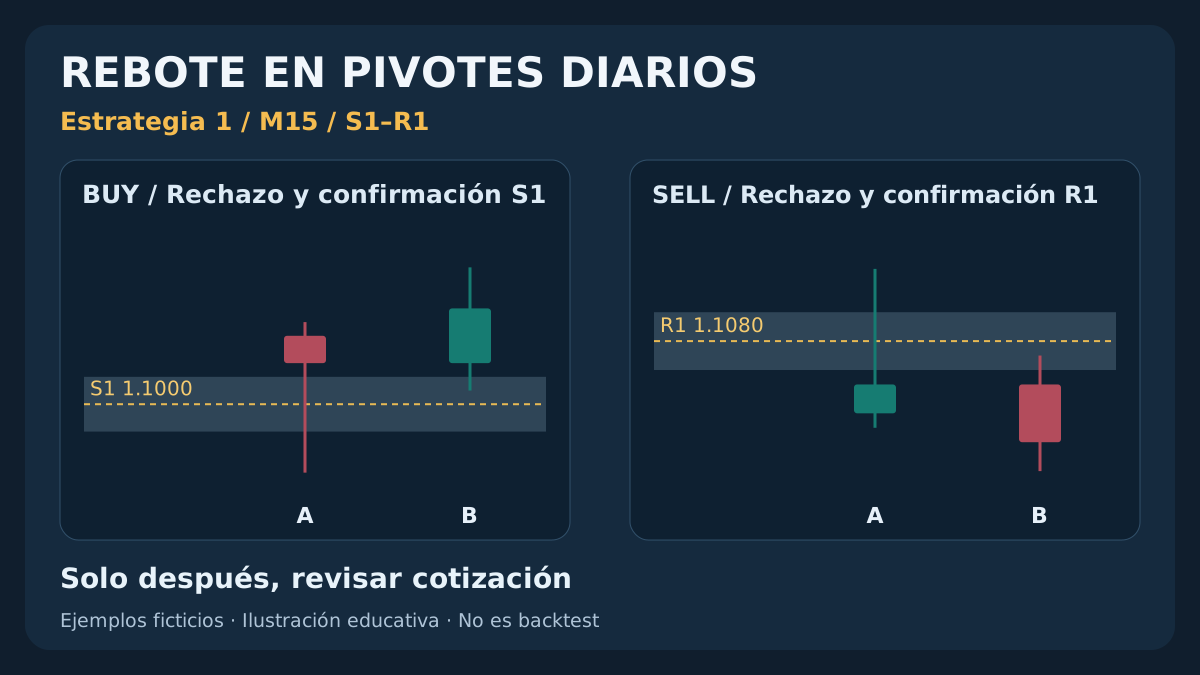
Un pivote diario es una referencia calculada, no una orden de compra o venta. Esta estrategia investiga si, tras rechazar S1 desde arriba o R1 desde abajo y completar una confirmación M15 independiente, queda espacio ejecutable hacia P. Define qué información debe estar disponible, cuándo caduca el intento y cómo los costes pueden descartar una buena figura. Precios, recorridos y recuentos son ejemplos ficticios; no se acredita un historial rentable.
1. Qué hipótesis de rebote se está evaluando
La hipótesis es un retorno desde S1 o R1 hacia P después de rechazo y continuación observables. Es reversión a la media con confirmación de precio. Ni un toque, ni una mecha llamativa, ni una vuelta posterior a P bastan. El nivel puede romperse: una pérdida normal no autoriza a redefinir retrospectivamente el mercado.
La especificación base usa EUR/USD y velas M15 Bid, con P, S1 y R1 Traditional calculados desde D1 Bid cerrado del mismo bróker. Otra divisa, entradas H1, otra familia de pivotes u horario son experimentos distintos. Los parámetros son explícitos para poder comprobarlos, no ajustes óptimos. La expectativa neta puede ser negativa.
Si tus niveles difieren, consulta la guía de fórmulas y husos del bróker. Esta es la primera estrategia del clúster. Ruptura con retesteo y reversión Camarilla requieren otras secuencias; no se sustituyen después de un stop. El ejemplo no demuestra una oportunidad actual.
Para una ruptura cerrada, primer retesteo posterior y confirmación separada hacia R2/S2, consulta la estrategia de ruptura y retesteo de pivotes.
2. Calcula el mapa anterior y conserva su procedencia
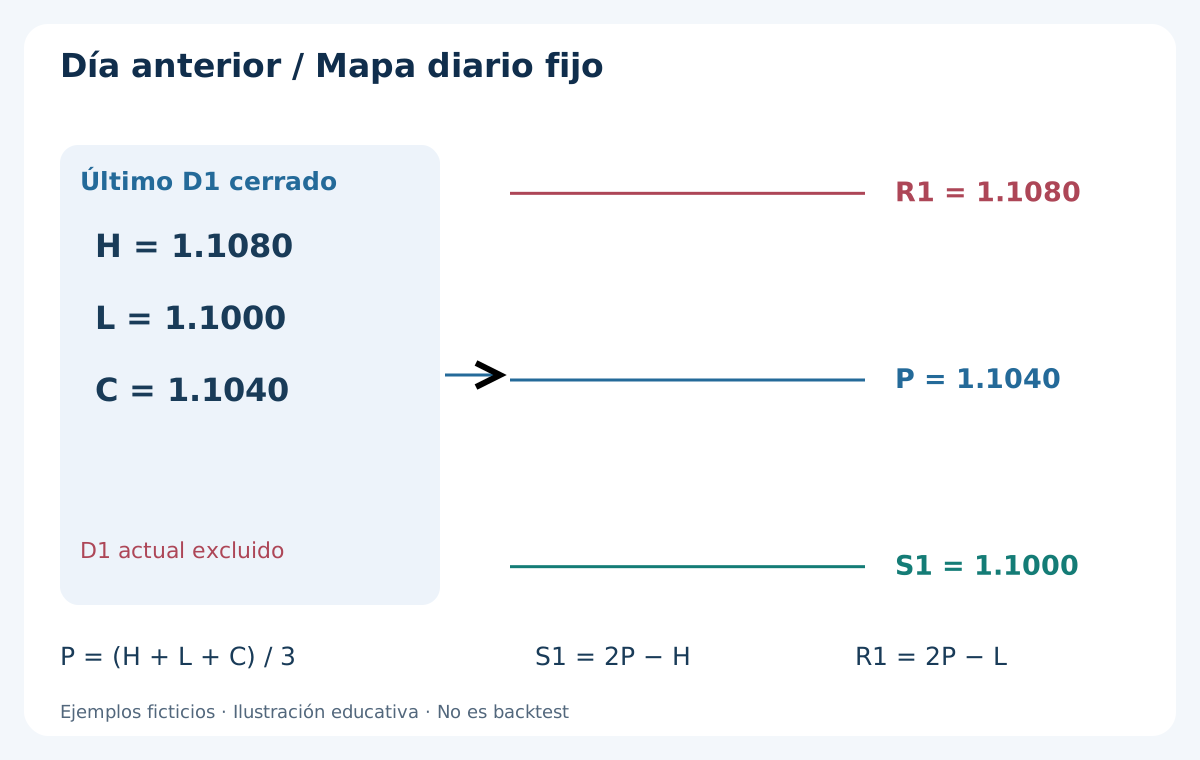
Guarda máximo H, mínimo L y cierre C del último D1 cerrado del bróker, sus tiempos y fuente. P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L. Nunca uses máximos, mínimos o cierre incompleto del D1 actual. Conserva precisión de cálculo; redondea por separado los precios de las órdenes al tick permitido.
El día ficticio tiene H = 1.1080, L = 1.1000, C = 1.1040; resulta P = 1.1040, S1 = 1.1000, R1 = 1.1080. Son números cómodos para auditar, no una coincidencia habitual con extremos. Rechaza datos ausentes, cero o incoherentes: L ≤ C ≤ H y H > L.
Conserva un calendario del bróker para todo el estudio. Si el último D1 es una sesión corta dominical/festiva o le faltan datos esperados, omite el día actual; no elijas una vela anterior silenciosamente. No fusiones domingos después de conocer resultados. El corte a medianoche del servidor y el de Nueva York pueden dar mapas distintos; el desfase también cambia por horario estacional.
3. Fija reloj, banda y parámetros de ejecución
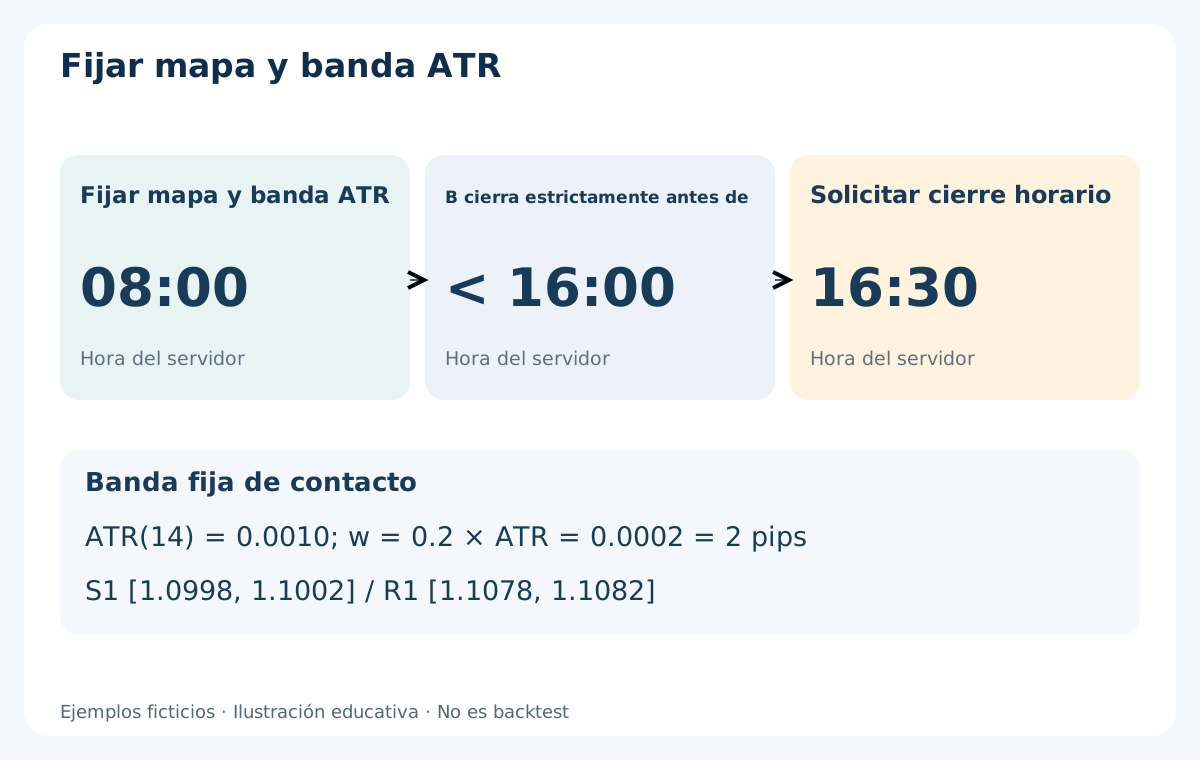
A las 08:00 del servidor guarda el mapa y ATR(14) de M15 cerradas, incluida la vela abierta a las 07:45. Congela la semianchura w = 0.2 × ATR. Con ATR = 0.0010, w = 0.0002, es decir, 2 pips. Bandas: S1 [1.0998, 1.1002], R1 [1.1078, 1.1082]. Son tolerancias de contacto, no distancias de stop.
A puede abrir desde 08:00; B debe cerrar estrictamente antes de 16:00 y se solicita salida temporal a las 16:30, siempre en el mismo reloj. Son horas de investigación, no equivalencias universales con Londres. Guarda el desfase UTC de la fecha. La llegada posterior de una cotización confirma la disponibilidad de la vela cerrada; el reloj no proporciona datos que faltan.
Fija margen b = 1 pip, spread máximo s = 2 pips, reserva adversa a = 1 pip, antigüedad máxima de cotización 2 segundos y plazo de entrada 5 segundos desde el cierre programado de B. Relación neta conservadora mínima 1.5. Aquí pip = 0.0001 y point de cinco decimales = 0.00001. Verifica tick real: pip, point y tick son conceptos distintos.
| Parámetro | Valor base | Qué queda fijo |
|---|---|---|
| Mercado / velas | EUR/USD · M15 Bid | D1 anterior cerrado del bróker |
| Semianchura | w = 0.2 × ATR(14) | 08:00; ejemplo 2 pips |
| Margen / spread máximo | b = 1 pip · s = 2 pips | Niveles y primera cotización |
| Reserva / relación neta | a = 1 pip · ratio ≥ 1.5 | Antes de enviar |
| Antigüedad / plazo | 2 segundos / 5 segundos | Solo primera cotización |
| Cupo / presupuesto | 1 entrada ejecutada · 0.5% | Redondeo abajo; no garantía de pérdida |
4. El primer contacto consume el intento
Hay contacto cuando [mínimo, máximo] de una vela cerrada intersecta la banda fija. Usa el primero dentro de la ventana en S1 y R1, con el cierre M15 precedente como referencia de aproximación; al inicio es el cierre de la vela de 07:45. Se consume aunque no forme rechazo válido. Una vela posterior más bonita no reinicia el intento.
Para BUY, S1 + w < cierre previo < P; para SELL, P < cierre previo < R1 − w. Dentro de la banda, igualdad o falta de vela previa invalidan. Si A toca ambas bandas, desactiva ambos intentos porque OHLC no ordena las visitas. Rechaza un salto completo: apertura A bajo S1 − w para BUY o sobre R1 + w para SELL tras la aproximación exigida.
Permite una sola posición de esta estrategia y como máximo una entrada ejecutada por día del bróker. Un intento S1 fallido deja disponible el primero R1, pero una operación ejecutada agota el cupo aunque pierda. Bloquea nuevos envíos durante una respuesta incierta hasta conciliar tickets y posiciones. No conviertas primeros contactos en reintentos ilimitados.
5. BUY: rechazo S1 en A y confirmación B
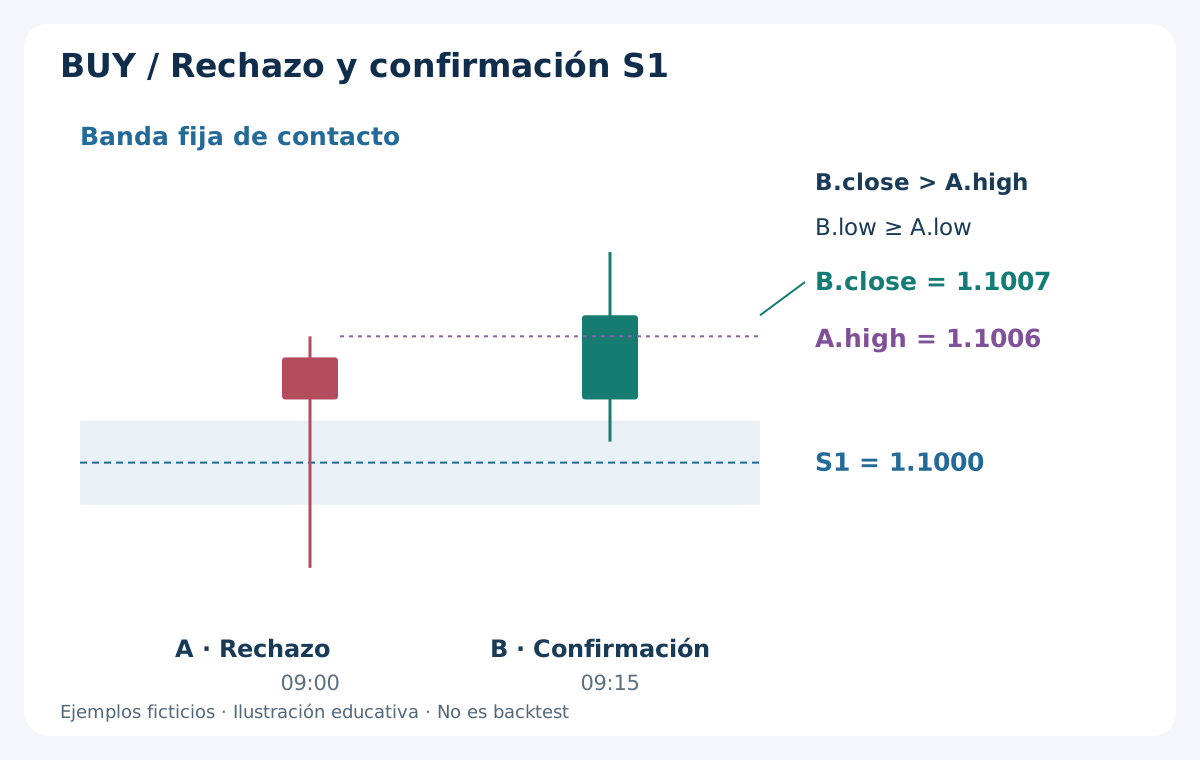
A es la primera vela de contacto. Exige A.low < S1 − w, A.close > S1 + w y A.high < P − b, además de la aproximación válida. Son comparaciones estrictas: mínimo igual al borde inferior o cierre igual al superior no califican. Cerrar dentro de la banda tampoco confirma rechazo. En la notación, high, low y close son máximo, mínimo y cierre de la vela; la letra identifica A o B.
B es la M15 inmediatamente siguiente. Exige B.close > A.high, B.low ≥ A.low, B.high < P − b. Un cierre igual al máximo no basta; un mínimo igual sí, pues el stop está otro b por debajo. Nuevo mínimo, toque previo del objetivo o falta de ruptura al cierre cancelan. No busques otra B más tarde.
Tras cerrar B, examina la primera instantánea Bid/Ask recibida. Exige Bid > A.high y Ask ≤ B.close + s, además de frescura, plazo, spread y costes. BUY de mercado a Ask, stop fijo Bid A.low − b, objetivo fijo Bid P − b. Redondea el stop alejándolo de la entrada y el objetivo acercándolo; recalcula distancias y tamaño.
6. SELL: refleja la señal y define la protección Ask
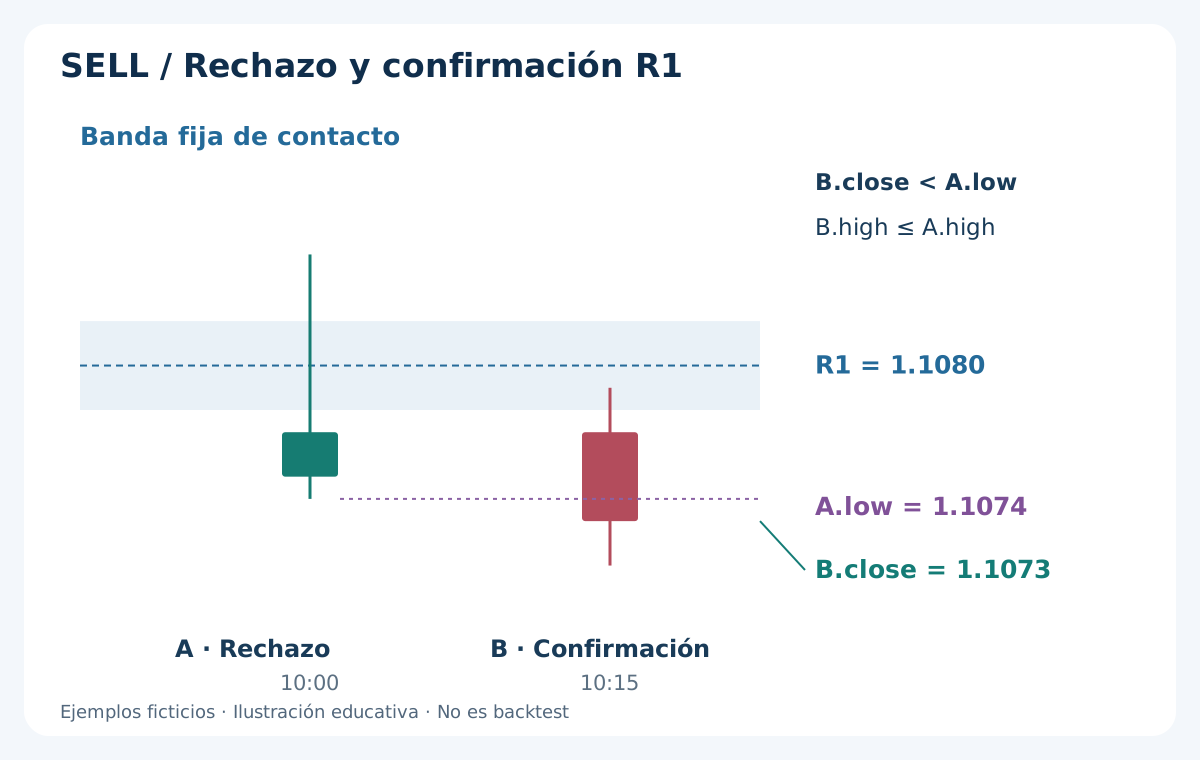
En el primer contacto R1 exige A.high > R1 + w, A.close < R1 − w y A.low > P + b. En la B inmediatamente posterior: B.close < A.low, B.high ≤ A.high, B.low > P + b. La igualdad solo se admite en la condición de no crear otro extremo, no en ruptura al cierre ni límite del objetivo.
La primera cotización debe mantener Bid < A.low y Bid ≥ B.close − s. SELL a Bid; stop Ask fijo A.high + b + s y objetivo Ask P + b + s. s es la reserva prefijada de 2 pips, no un máximo Ask histórico reconstruido. Con spread inicial ≤ s, el stop incorpora margen sobre el máximo Bid; un ensanchamiento posterior aún puede activarlo.
Con spread constante de 2 pips, el objetivo equivale a Bid P + b, antes de P. Si cambia después, cambia la equivalencia, no el objetivo Ask enviado. Un máximo Bid no es máximo Ask y un toque Bid no demuestra salida short. La guía de órdenes market, limit y stop explica por qué una venta limitada en R1 sería otra estrategia.
7. Disponibilidad, plazo y prioridad de cancelaciones
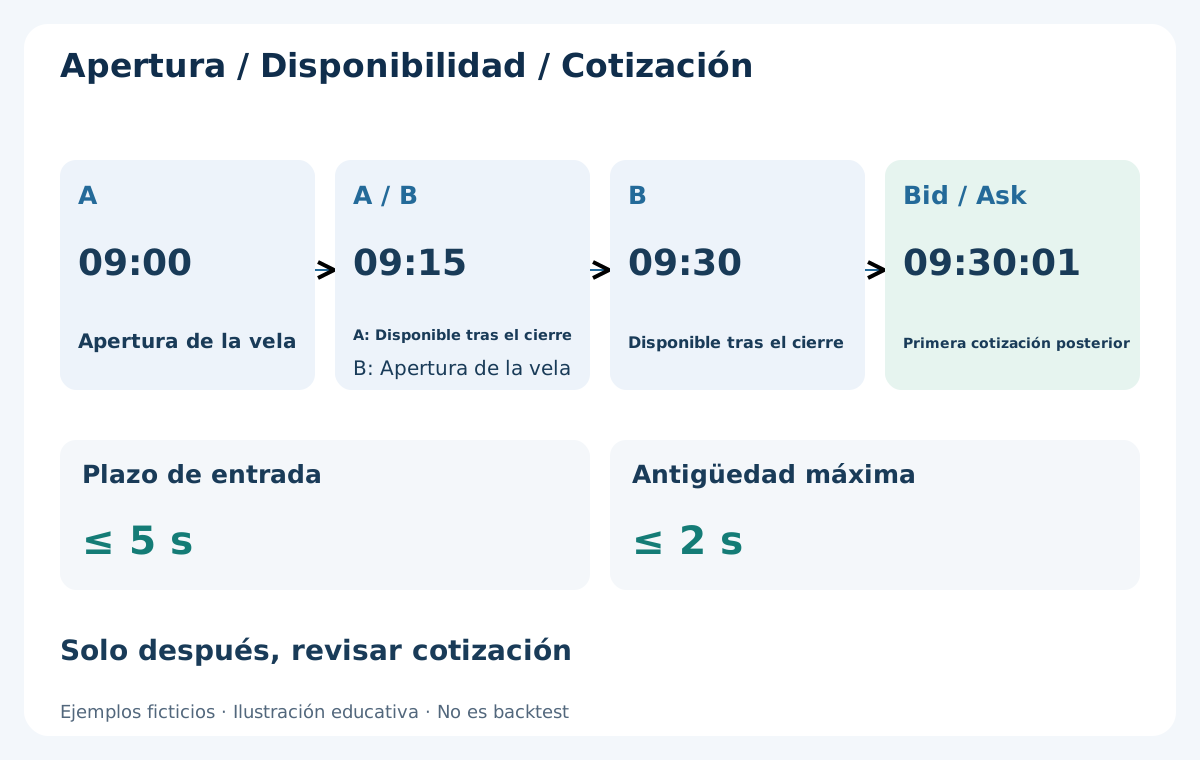
A abierta 09:00 solo se conoce tras 09:15; B abierta 09:15, tras 09:30. Solo entonces se evalúa la cotización nueva. Comprar el mínimo de A o el precio de ruptura anterior de B cambia información y ejecución. Todos los tiempos de ejemplos son del servidor y las etiquetas de velas indican apertura.
Usa solo esa primera instantánea. Omite si está obsoleta, llega más de 5 segundos después del cierre previsto de B, supera spread 2 pips, pierde confirmación o falla espacio/riesgo. No esperes una segunda más favorable. B debe cerrar antes de 16:00: exactamente 16:00 no vale. No retrodates una llegada tardía.
Cancela antes de entrar: historial/calendario inválidos, salto/doble banda, A inválida, B inválida o caducada, posición/cupo usado, después cotización, precios, costes y volumen. B ausente cancela. Un rechazo de orden se registra sin reenvío automático. Una respuesta incierta exige conciliación antes de decidir si hubo entrada; una nueva señal no aclara una posición desconocida.
8. BUY completo: primero la decisión, después las distancias
Con S1 = 1.1000, P = 1.1040, w = 0.0002 y cierre previo 1.1008, A de 09:00 tiene apertura 1.1005, máximo 1.1006, mínimo 1.0995, cierre 1.1003. El rechazo se conoce tras 09:15. B de 09:15: apertura 1.1003, máximo 1.1010, mínimo 1.1001, cierre 1.1007; confirma tras 09:30.
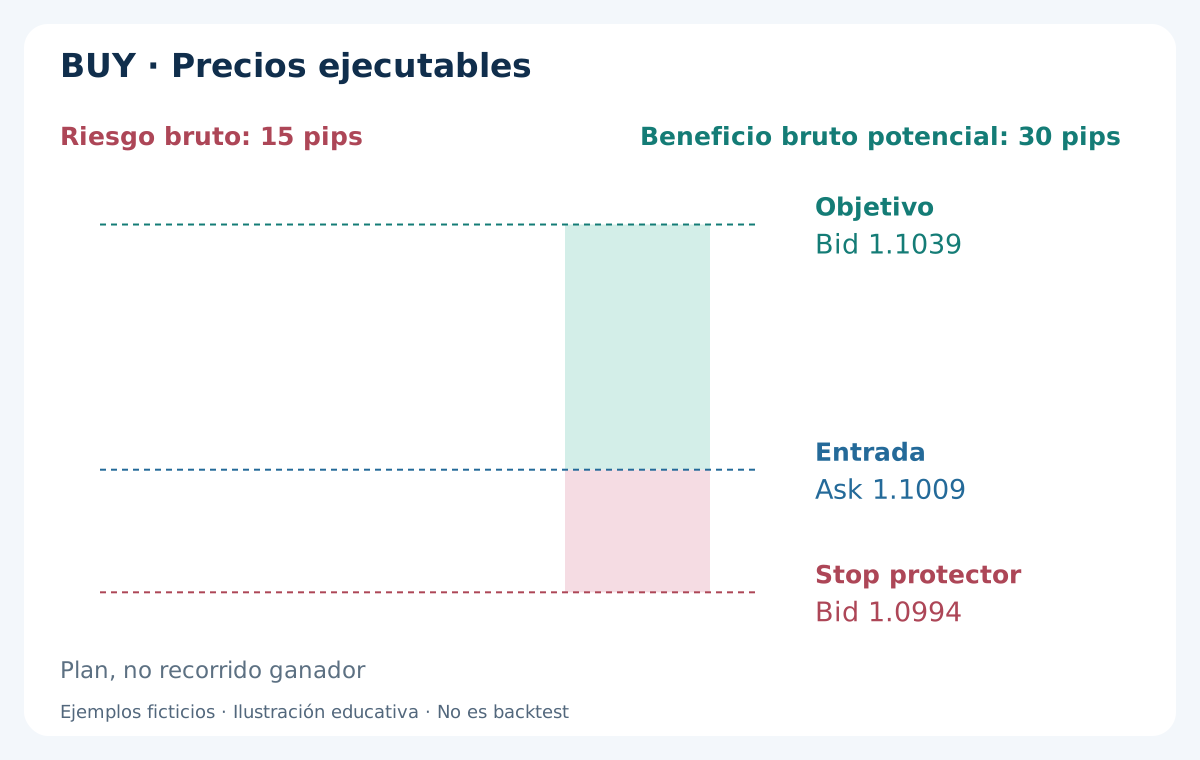
Supón primera cotización fresca 09:30:01 Bid 1.1007 / Ask 1.1009 y ejecución BUY 1.1009 con protección aceptada. Spread 2 pips; Bid supera A.high y Ask = B.close + s, igualdad permitida. Stop Bid 1.0994, objetivo Bid 1.1039: riesgo bruto 15 pips y beneficio potencial bruto 30, relación 2.0 antes de comisión y diferencias adicionales.
El dibujo muestra un plan, no una ruta ganadora. En otra continuación perdedora, Bid baja a 1.0993 y el stop se ejecuta allí en vez de 1.0994: pérdida de precio 16 pips. Es una pérdida posible de la regla, no una confirmación retrospectivamente inexistente. El stop solicita salida; no garantiza precio ni pérdida máxima.
9. SELL completo: mismas reglas, otros lados de precio
Escenario R1 independiente con el mismo mapa ficticio, no una segunda entrada del día BUY. Cierre previo 1.1073. A 10:00: apertura 1.1075, máximo 1.1085, mínimo 1.1074, cierre 1.1077. B 10:15: apertura 1.1077, máximo 1.1079, mínimo 1.1071, cierre 1.1073. Disponibles tras 10:15 y 10:30.
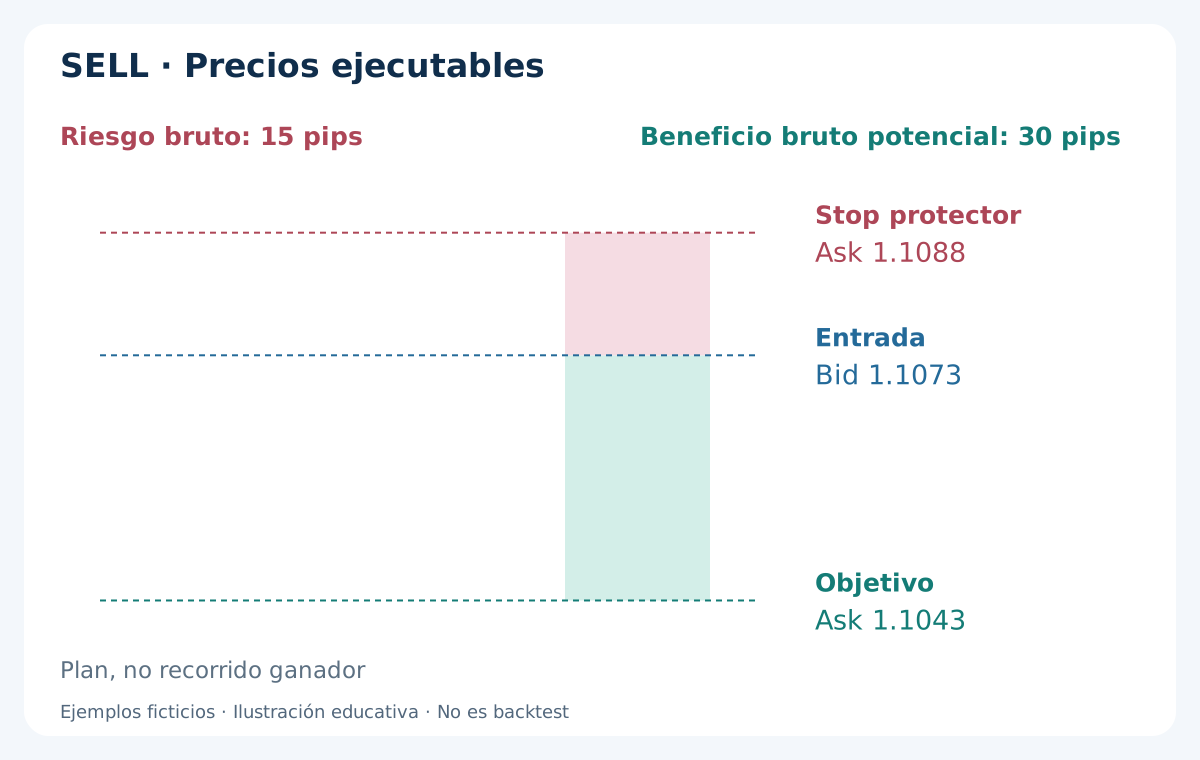
Supón primera cotización fresca 10:30:01 Bid 1.1073 / Ask 1.1075 y SELL Bid 1.1073. Stop Ask = 1.1085 + 0.0001 + 0.0002 = 1.1088; objetivo Ask = 1.1040 + 0.0001 + 0.0002 = 1.1043. Riesgo 15 pips, beneficio bruto potencial 30. Con spread constante 2 pips corresponden Bid 1.1086 y 1.1041.
A.high 1.1085 anterior no es un stop posterior a la entrada. Una subida Ask posterior puede alcanzar 1.1088 con Bid todavía por debajo. Una salida short puede ser real aunque el gráfico Bid no toque el nivel Ask dibujado. Conserva ticks por lado y registros del bróker, sin mover stop ni R1.
10. Descarta espacio insuficiente después de costes y reserva
Sea r la distancia ejecutable al stop y g al objetivo, en pips. Convierte comisión completa a c pips con el valor real del pip en moneda de cuenta. Exige (g − a − c) / (r + a + c) ≥ 1.5, con numerador y denominador positivos. a = 1 pip representa una diferencia adversa única de entrada o salida; no se descuenta otra vez en ambos extremos.
En ambos ejemplos r = 15, g = 30, c = 0.7 con USD 7 por lote y USD 10/pip. Relación conservadora: (30 − 1 − 0.7) / (15 + 1 + 0.7) = 28.3/16.7 ≈ 1.69. Si se ejecuta el plan sin esa diferencia adicional, la relación tras comisión es 29.3/15.7 ≈ 1.87. Identifica cuál publicas.
En otra variante BUY, B.close = 1.1009 y primera cotización Bid 1.1009 / Ask 1.1011 cumplen spread y desplazamiento de 2 pips. Con niveles originales r = 17, g = 28: 26.3/18.7 ≈ 1.41, se omite. No alejes objetivo más allá de P. El mapa de obstáculos base incluye H/L D1 previos y números redondos de 100 pips anclados en cero, sin mitades/cuartos. Omite referencias estrictamente entre Bid y P − b para BUY o P + b para SELL; guarda antes de 08:00. Zonas swing adicionales requieren otra versión.
11. Separa condiciones gráficas de ejecución
Verifica tick válido, stop mínimo, límites de volumen, margen y permisos. En MQL4, MODE_TICKSIZE está en points: multiplícalo por Point para obtener distancia de precio. MODE_STOPLEVEL = 0 no descarta restricciones dinámicas. Decimales visibles no definen por sí solos el tick; dibujar una orden no significa aceptación del servidor.
La base exige una vía que acepte stop y objetivo junto con la apertura. Si no admite protección, omite en lugar de abrir deliberadamente sin ella. No ensanches el stop para evitar rechazo. Concilia respuestas desconocidas por ticket antes de otro envío. Separa precios solicitados, ejecuciones y errores; una orden rechazada no es ganancia o pérdida ejecutada.
Después de ejecutar, recalcula distancias y pérdida prevista. Reduce a restante por deslizamiento adverso ya realizado, con mínimo cero, sin duplicarlo. Si falta protección, se incumple 1.5 o se excede el presupuesto, solicita cierre inmediato según la regla de excepción y conserva su coste real. No es una anulación garantizada. Si ambas salidas aparecen tocadas en una vela histórica, usa ticks Bid/Ask ordenados o marca ambigüedad, sin asumir primero el beneficio.
12. Calcula volumen en moneda de cuenta y redondea abajo
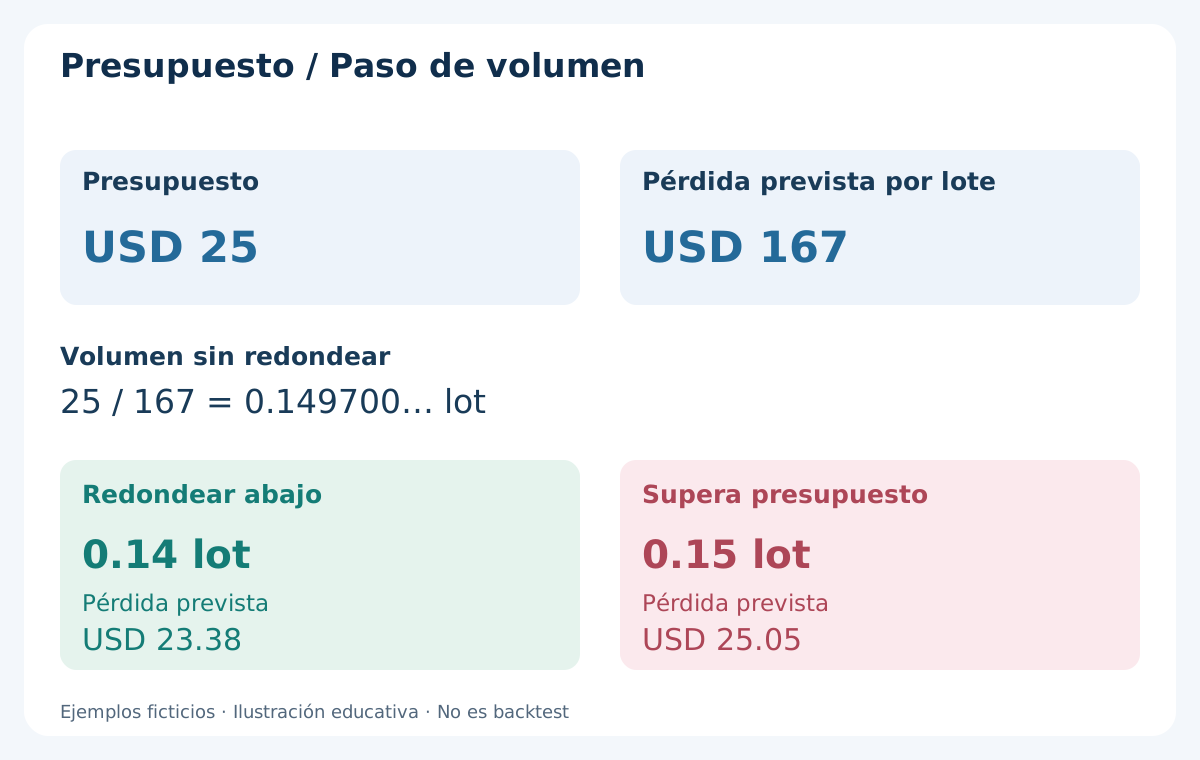
Equity USD 5000 y presupuesto 0.5% dan USD 25. Supón EUR/USD, lote estándar 100000 EUR, USD 10/pip/lote y comisión completa USD 7/lote. Con stop 15 pips y reserva 1, pérdida prevista por lote (15 + 1) × 10 + 7 = USD 167. Volumen bruto 25/167 = 0.149700… lot.
Paso 0.01: redondea a 0.14 lot, pérdida prevista USD 23.38. Subir a 0.15 da USD 25.05 y excede presupuesto. Si se ejecutan los precios ilustrados, pérdida bruta USD 21 + comisión USD 0.98 = USD 21.98; ganancia bruta potencial USD 42 − USD 0.98 = USD 41.02. Son importes condicionales, no resultados observados.
Comprueba contrato y tick value en moneda de depósito: cotizar en USD no implica cuenta USD. Conversión, límites de lotes y margen se verifican aparte; mínimo superior al presupuesto obliga a omitir. Saltos, spread o deslizamiento pueden superar la reserva. Consulta tamaño de posición y costes de spread, comisión y swap.
13. Salidas fijas y cupo diario finito
No añadas promedios a pérdidas, parciales, trailing, break-even automático o giro de posición. Conserva stop y objetivo y solicita cierre a las 16:30 si sigue abierta. Registra ejecución real, no precio ideal de vela. Sin cotizaciones o acceso registra el fallo y sigue conciliando; no puede garantizarse estar fuera a la hora prevista.
Una entrada ejecutada agota el cupo. Conserva día del bróker, símbolo, identificador e historial conciliado tras reinicios. Una solicitud con timeout podría estar ejecutada. Reinicia solo al confirmar otro día y ausencia de posición antigua o respuesta pendiente. Una permanencia nocturna forzada es excepción, no permiso para operar un mapa nuevo simultáneo.
No hay exclusión discrecional de noticias: guarda sus etiquetas en el estudio. Un bloqueo posterior exige fuente de calendario, tiempos históricos e intervalo exacto para otra versión. Eliminar solo ejemplos perdedores cambia las reglas. Cualquier límite de exposición global de cuenta debe declararse por separado antes de entrar.
14. Prueba la secuencia, no una captura de pivotes
Reconstruye D1, ATR 08:00 y estado del primer contacto con datos disponibles entonces, calendario y lados correctos. Usar el máximo/mínimo final del día para un mapa anterior introduce futuro. OHLC M15 identifica A/B, pero no demuestra primera cotización, plazo, spread, salidas short ni prioridad de ejecuciones.
Usa ticks Bid/Ask ordenados y registra ausencias y antigüedad. Incluye comisiones, spread variable, rechazos, deslizamiento y cierre horario. Separa desarrollo, fuera de muestra cronológico y forward. Probar muchos multiplicadores ATR, horarios, retrasos y feeds y publicar solo la mejor curva sesga la selección. Conserva versiones fallidas.
Informa expectativa neta, drawdown, rotación, número de operaciones y sensibilidad de ejecución; no solo contactos. Días agrupados y muestras solapadas no son independientes. La guía de backtest MT4 detalla límites. Ningún tamaño de muestra o ratio histórico garantiza rentabilidad futura.
15. Distingue ejecuciones, descartes, cancelaciones y ambigüedad
Guarda día/desfase UTC, D1 H/L/C y tiempos, P/S1/R1, ATR 08:00, bandas, contacto, cierre previo, OHLC A/B y disponibilidad. Añade motivo de cancelación, primera cotización/edad/spread, stop/objetivo redondeados, r/g/c/a, relación, presupuesto, volumen, respuesta y ejecuciones. La captura acompaña al registro, no lo sustituye.
Un ejemplo inventado contiene 10 intentos: 4 A inválidas, 2 B inválidas o caducadas, 1 descarte por cotización/costes y 3 ejecuciones. De estas, 1 llega al objetivo, 1 al stop, 1 sale por hora. Suman 10, pero ni 3/10 ejecuciones ni 1/3 objetivos son tasa de aciertos validada. La salida horaria puede ganar o perder neto; hacen falta retornos reales.
Mantén historiales incompletos y prioridad de salida ambigua fuera de resultados resueltos, con sus recuentos y sensibilidad. Un descarte no se cuenta dos veces por spread y costes: primer fallo más indicadores secundarios. Una corrección que cambia reglas requiere nueva versión y repetir la muestra afectada, sin mezclar historiales incompatibles.
16. Revisión práctica antes de activar el experimento
Antes de 08:00 comprueba calendario y D1. A las 08:00 fija mapa, ATR cerrado, bandas, obstáculos, parámetros y presupuesto. Consume primer contacto y acepta solo A con B inmediata válida. Antes del envío revisa primera cotización, plazo, tick, espacio neto, protección, volumen, margen y cupo diario.
Tras entrar concilia ejecución y protección, aplica excepción si hace falta y conserva salidas y cierre horario. Incluye omisiones, rechazos, pérdidas, salidas temporales y casos abiertos en el registro. El objetivo es una decisión reproducible que pueda revelar una hipótesis no rentable.
Revisa las guías de soporte y resistencia y números redondos. Varias líneas próximas no son votos de probabilidad independientes. La futura estrategia de ruptura y retesteo tendrá su propia secuencia; no se mezcla después del resultado.
Preguntas frecuentes
¿Qué es una estrategia de rebote en pivotes diarios?
Evalúa un retorno de S1/R1 a P tras rechazo y otra vela cerrada de confirmación. Esta versión define D1 del bróker, M15, primer contacto, cotizaciones, costes y riesgo. Un toque no basta ni se demuestra rentabilidad.
¿Puedo comprar al tocar S1?
No. Primero A debe rechazar y la B inmediata cerrar sobre A.high, sin nuevo mínimo ni toque previo del objetivo. Después solo se evalúa la primera cotización. Una limitada en S1 es otra estrategia.
¿Qué fórmula y huso utilizo?
Traditional: P = (H + L + C) / 3, S1 = 2P − H, R1 = 2P − L, desde el último D1 Bid cerrado del bróker. Conserva calendario y desfase UTC por fecha. No mezcles corte de Nueva York y otro feed.
¿Por qué el stop SELL incluye spread?
A.high se observa en Bid y el stop short se comprueba en Ask. Se suman margen de 1 pip y reserva de spread de 2 pips. No reconstruye Ask histórico ni garantiza protección frente a ensanchamiento posterior.
¿Qué ocurre si queda poco beneficio?
Omite si (g − a − c) / (r + a + c) < 1.5. La variante BUY a precio mayor tiene 17 pips de riesgo y 28 de beneficio bruto: relación prevista ≈ 1.41. No alejes objetivo de P ni inventes ejecución anterior.
¿Es rentable esta estrategia?
No se demuestra. Ejemplos y registro de 10 intentos son ficticios. Se necesitan reglas fijas, ticks Bid/Ask, costes, omisiones, pruebas cronológicas fuera de muestra y forward. Ni stops ni presupuesto 0.5% garantizan pérdida máxima.
Fuentes y notas de ejecución
Las fuentes verifican fórmulas y convenciones de ejecución. Reglas, parámetros, precios, tamaño y registro son ejercicios ficticios originales; no quedan validados como rentables por estas fuentes.
Contenido educativo. Precios, operaciones y recuentos ficticios. Forex implica riesgo; stops y presupuestos no garantizan una pérdida máxima.