

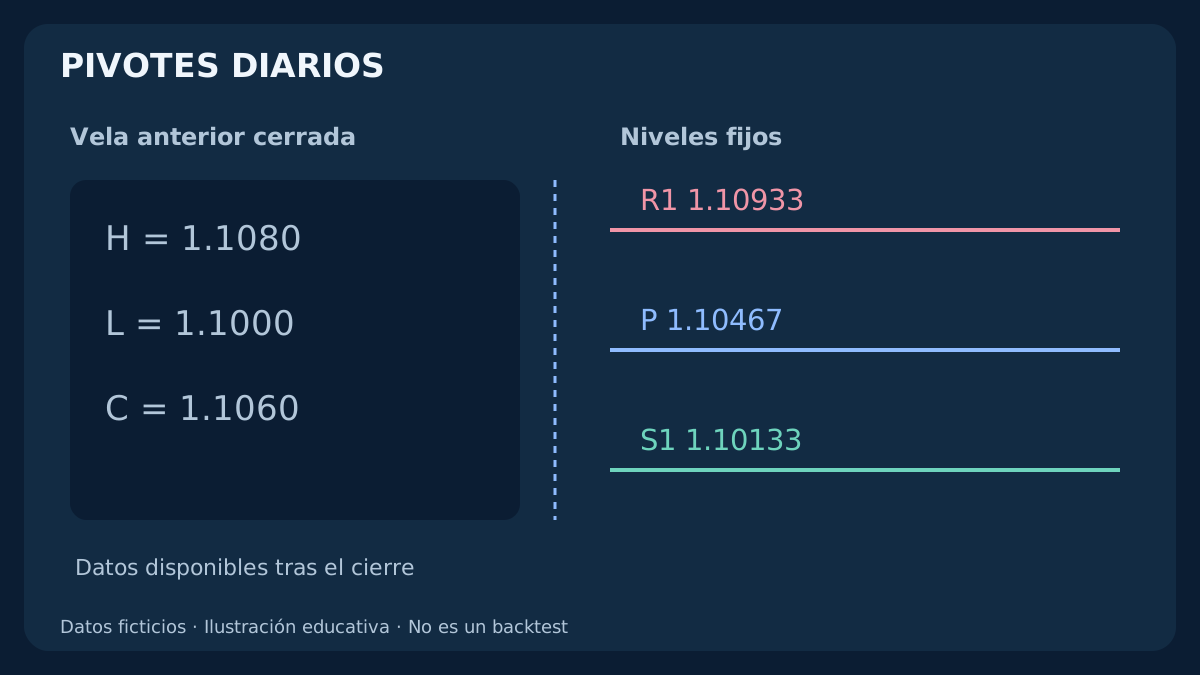
Dos operadores pueden elegir pivotes diarios de EUR/USD y obtener precios distintos. La causa puede ser la fórmula, la hora de cierre o la vela utilizada. Antes de interpretar una reacción, hay que poder reproducir el cálculo. Seguiremos una vela diaria cerrada hasta las fórmulas, los horarios y los precios ejecutables de BUY y SELL. Todos los precios son ejemplos ficticios; no se afirma una ventaja ni un rendimiento histórico.
1. Qué representa un punto pivote
Un pivote es una referencia calculada. En el método Traditional, el pivote central P es la media del máximo H, el mínimo L y el cierre C del período de referencia anterior. A partir de ellos se obtienen S1, S2, S3 y R1, R2, R3. Los nombres describen una familia de fórmulas; no garantizan una reversión ni que el precio alcance la siguiente línea.
Un pivote diario utiliza un período diario ya cerrado. Mostrarlo en M5, M15 o H1 no lo convierte en un pivote de cinco minutos o de una hora. Los semanales y mensuales utilizan, respectivamente, la semana y el mes anteriores completos. El marco del gráfico y el del cálculo son decisiones distintas. Un ajuste Auto puede cambiar el período al cambiar el gráfico.
A diferencia de los niveles elegidos por swings, los pivotes pueden reproducirse si coinciden fórmula, datos y límites temporales. Esa reproducibilidad no demuestra capacidad predictiva. Contrástalos con estructura, costes y una regla de observación definida previamente. Varias líneas próximas no constituyen necesariamente confirmaciones independientes.
Para cuadrículas fijas y reacciones con tiempos claros, consulta la guía de niveles psicológicos y falsas rupturas en Forex.
2. Define primero la vela de entrada
Registra símbolo exacto, bróker o proveedor, lado de cotización, marco de referencia, fórmula y límite de sesión. EURUSD y un símbolo con sufijo pueden tener historiales distintos. Un gráfico Forex habitual de MT4 utiliza Bid. La línea Ask actual no reconstruye máximos, mínimos ni cierres Ask históricos; otra fuente puede seguir una convención diferente.
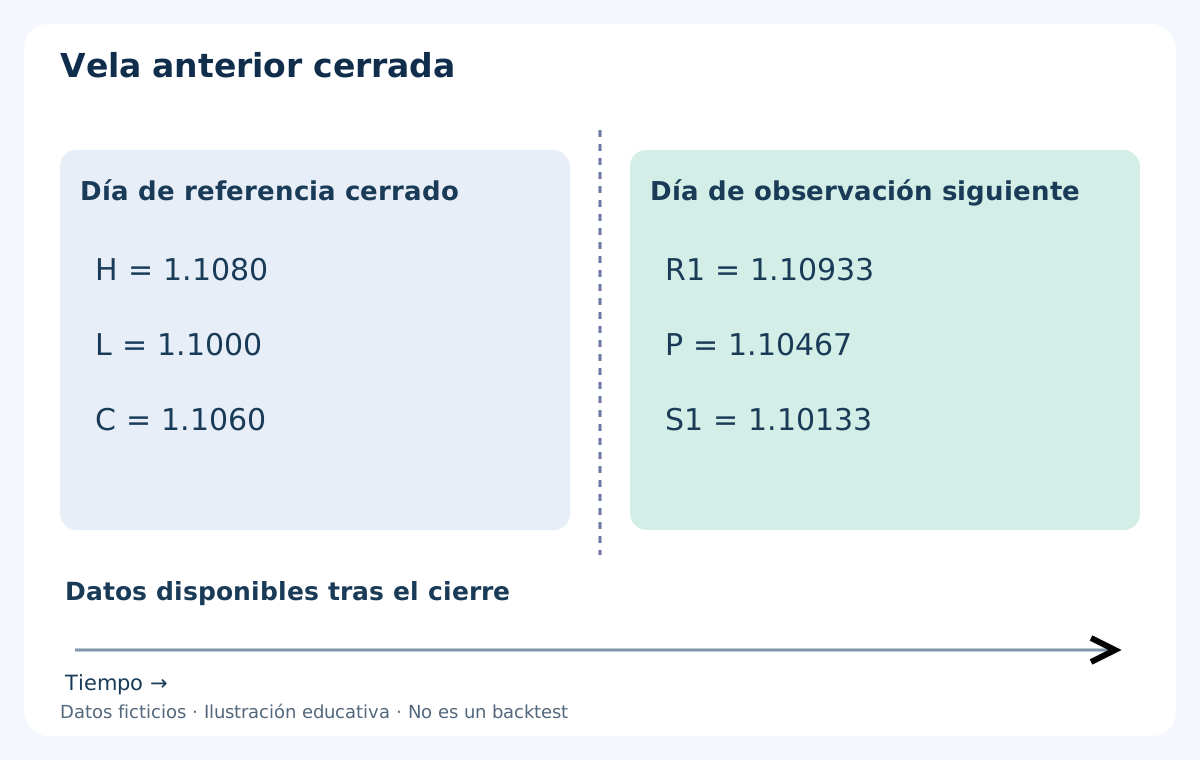
Aquí usamos la última vela D1 Bid cerrada de una fuente declarada. Los datos ficticios son H = 1.1080, L = 1.1000 y C = 1.1060. El rango H − L es 0.0080, equivalente a 80 pips de EUR/USD. Los datos corresponden al día anterior completo y los niveles se utilizan únicamente durante el período siguiente.
Comprueba L ≤ C ≤ H, H ≥ L y la existencia de un historial utilizable. No sustituyas una vela ausente por ceros. Una vela breve de domingo, un festivo o un símbolo nuevo requieren una política explícita. La guía de sesiones y zonas horarias explica por qué una fecha no identifica por sí sola la ventana de negociación.
3. Fórmulas Traditional: conserva una definición coherente
Sea D = H − L. Calcula P = (H + L + C) / 3; después R1 = 2P − L y S1 = 2P − H. Los segundos niveles son R2 = P + D y S2 = P − D. Conserva toda la precisión intermedia. No reutilices P redondeado salvo que esa sea expresamente la convención de la implementación que reproduces.
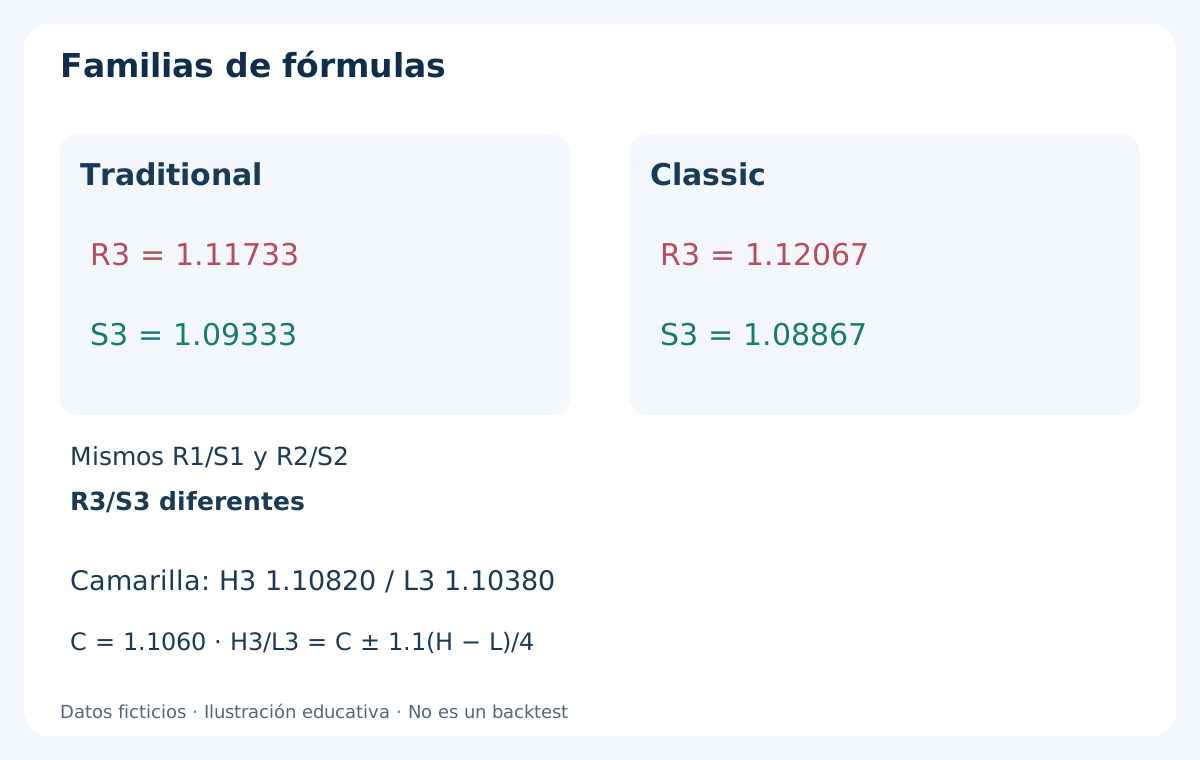
En nuestra definición Traditional, R3 = H + 2(P − L) y S3 = L − 2(H − P). Algunas plataformas llaman Classic a otra definición: R3 = P + 2D y S3 = P − 2D. Coinciden hasta R2/S2, pero pueden diferir en R3/S3. Compara ecuaciones y no solo nombres.
P no suele ser el punto medio entre H y L: también depende de C. R1 puede superar el máximo anterior y S1 quedar dentro del rango. El nuevo período puede abrir más allá de R1 o S1. No son necesariamente errores. El orden de encuentro con los niveles depende de la apertura y del recorrido posterior.
4. Cálculo completo de EUR/USD sin redondeos intermedios
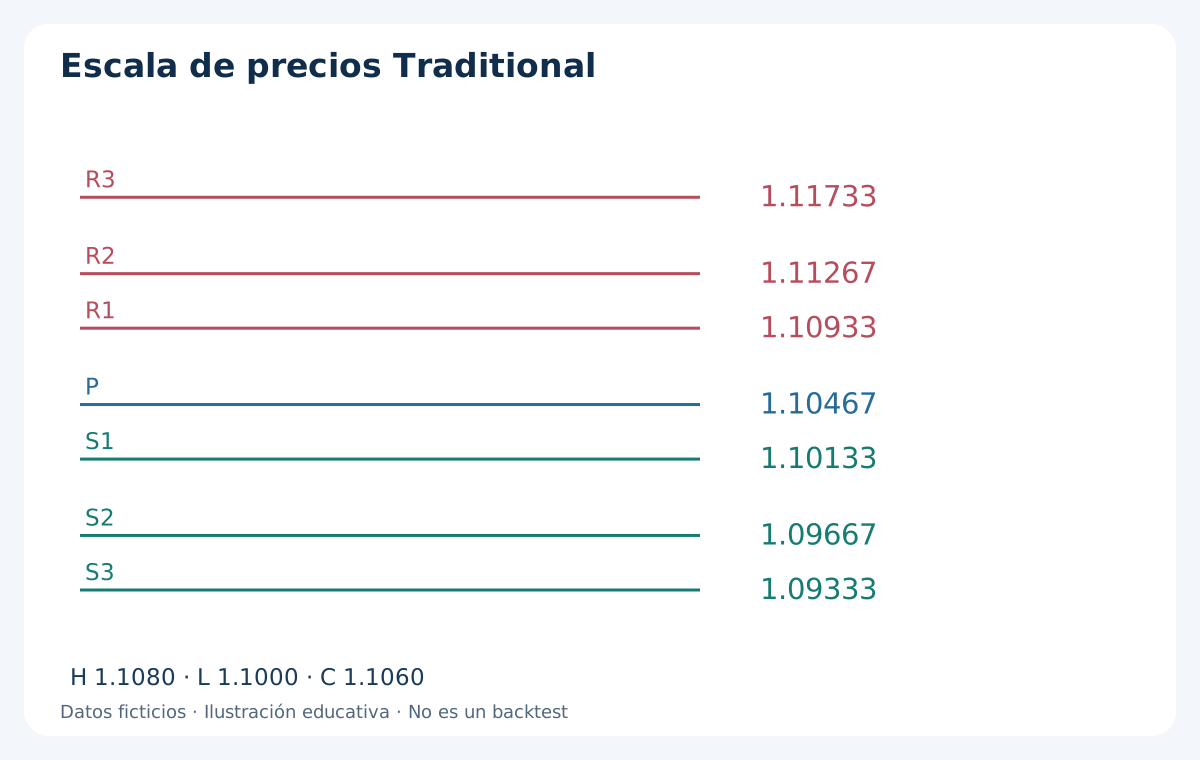
Con H = 1.1080, L = 1.1000 y C = 1.1060, P = 3.3140 / 3 = 1.104666… . A cinco decimales se muestra 1.10467. R1 se calcula con P sin redondear: 2 × 1.104666… − 1.1000 = 1.109333… → 1.10933. S1 = 1.101333… → 1.10133.
R2 = 1.112666… → 1.11267 y S2 = 1.096666… → 1.09667. Traditional da R3 = 1.117333… → 1.11733 y S3 = 1.093333… → 1.09333. Con las ecuaciones Classic del tercer nivel, R3 = 1.120666… → 1.12067 y S3 = 1.088666… → 1.08867. Mezclar definiciones genera discrepancias aparentes.
La escala del diagrama representa precios, no una trayectoria ni un pronóstico. Los números solo se redondean para mostrarlos. Para revisar un indicador, guarda sus datos y compara valores con una tolerancia declarada. Investiga una diferencia de un point como cuestión de precisión antes de interpretarla como otra señal.
5. Fibonacci, Camarilla, Woodie y DM no son intercambiables
Fibonacci mantiene P = (H + L + C) / 3 y sitúa los niveles en P ± 0.382D, P ± 0.618D y P ± D. Con estos datos, R1/S1 = 1.10772 / 1.10161 y R2/S2 = 1.10961 / 1.09972, redondeados a cinco decimales. Son multiplicadores de un rango pasado, no probabilidades.
En Camarilla, H3/L3 suelen ser C ± 1.1D / 4 y H4/L4, C ± 1.1D / 2. Resultan H3 = 1.10820, L3 = 1.10380, H4 = 1.11040 y L4 = 1.10160. H3 suele corresponder a R3 y L3 a S3. Las letras de estas etiquetas no son nuevos máximos y mínimos de entrada. Las bandas se centran en C, no en P.
La definición Woodie de TradingView utiliza la apertura del período actual: P = (H + L + 2 × apertura actual) / 4. DM, denominado DeMark en algunas interfaces, necesita la apertura anterior y la compara con el cierre anterior. Nuestros datos H/L/C no bastan para ambos métodos. No sustituyas la apertura ausente por C; documenta la definición concreta y cuándo está disponible cada dato.
| Método | Datos o centro | Diferencia que comprobar |
|---|---|---|
| Traditional | H, L, C anteriores | R3 = H + 2(P − L) |
| Classic | H, L, C anteriores | R3 = P + 2(H − L) |
| Fibonacci | P y rango anterior | 0.382 / 0.618 / 1.000 |
| Camarilla | C y rango anteriores | H3/L3: C ± 1.1D / 4 |
| Woodie / DM | También requieren apertura | Verificar la implementación |
6. Por qué la hora de cierre modifica los niveles
Máximo, mínimo y cierre se miden dentro de una ventana temporal. Al cambiarla pueden cambiar los tres. La medianoche del servidor puede no coincidir con 00:00 UTC. Una fuente diaria también puede diferir de la agregación de las barras intradiarias cargadas. Compara primero los límites UTC exactos y después OHLC.
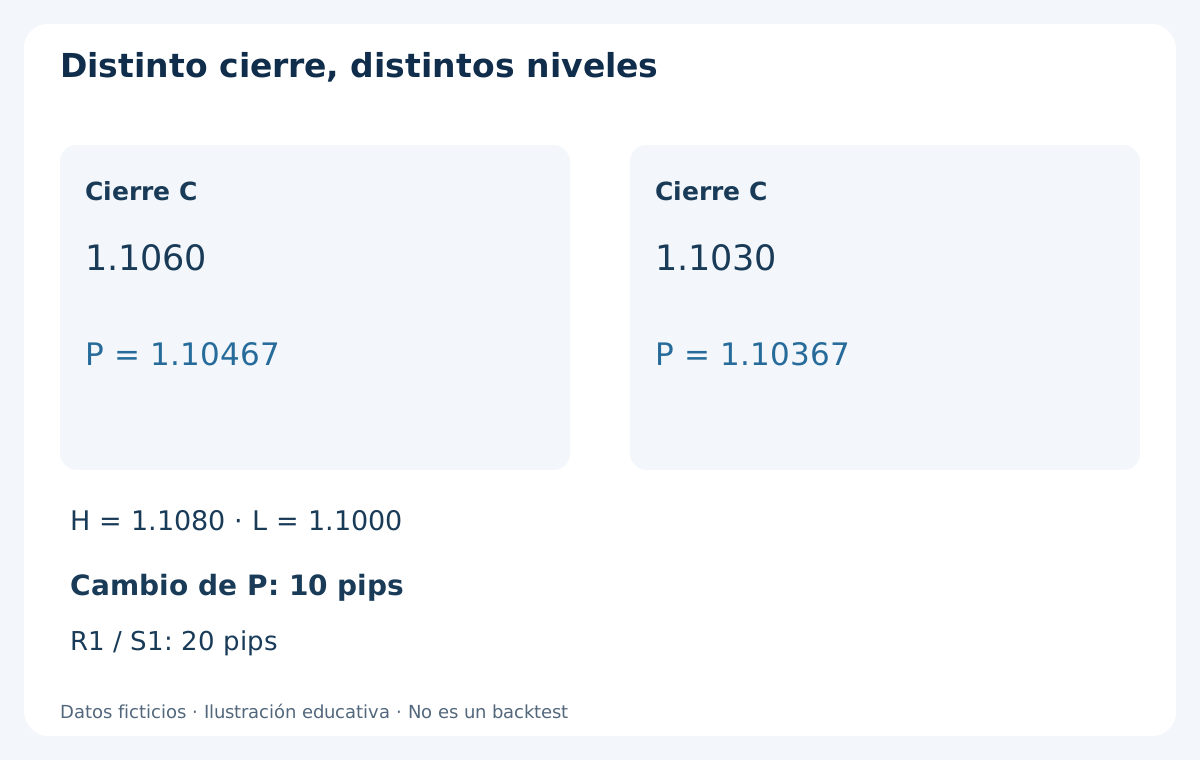
Para aislar un efecto, mantenemos H = 1.1080 y L = 1.1000 y cambiamos el cierre ficticio de 1.1060 a 1.1030. P pasa a 1.103666… → 1.10367: baja 10 pips. R1 y S1 bajan 20 pips porque contienen 2P. Es una ilustración aritmética inventada, no dos velas reales de brókeres. En datos reales también pueden cambiar H y L.
Una discrepancia no demuestra que un indicador esté roto. Revisa símbolo y fuente; marco de cálculo; corte de sesión y desfase histórico; vela cerrada o actual; fuente diaria o intradiaria; fórmula; redondeo. Elegir otra hora de cierre después de observar qué niveles funcionaron introduce sesgo de selección.
7. Hora del bróker, cierre de Nueva York y cambio de hora
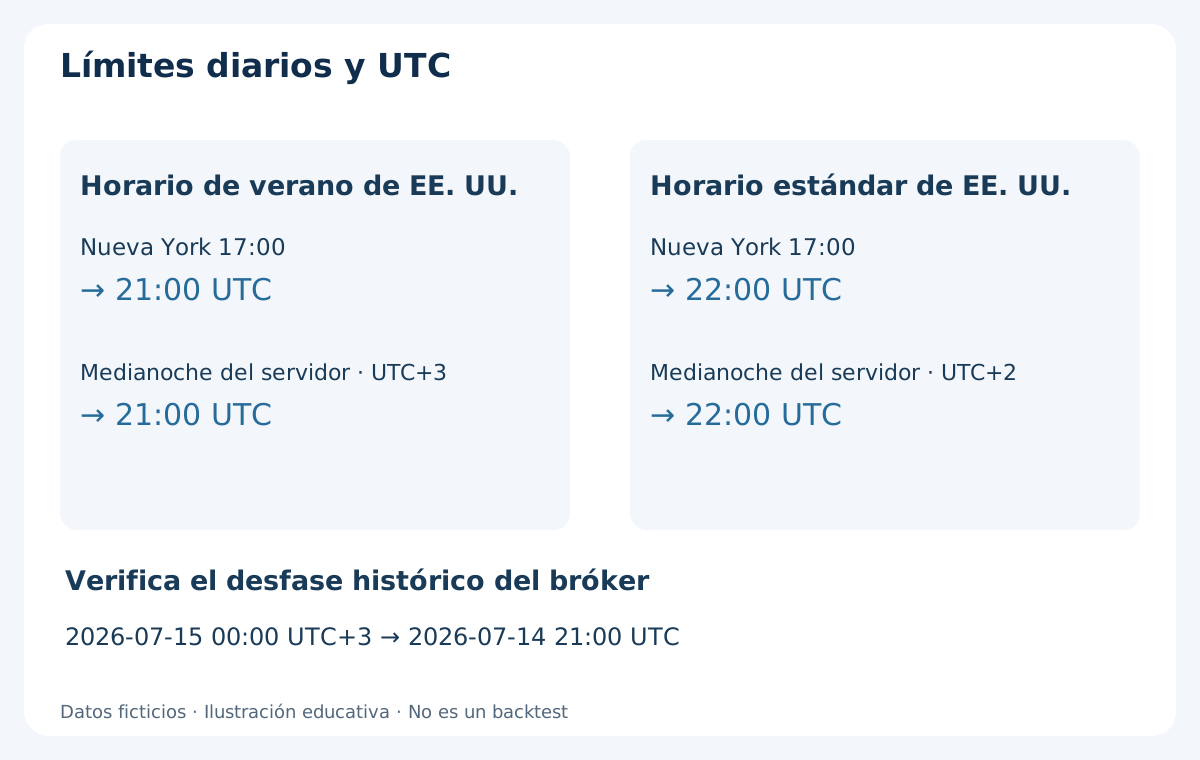
Con servidor UTC+3, su medianoche equivale a 21:00 UTC del día UTC anterior; con UTC+2 equivale a 22:00 UTC del día anterior. Por separado, las 17:00 de America/New_York equivalen a 21:00 UTC durante el horario de verano estadounidense y a 22:00 UTC durante el horario estándar. Estas conversiones no prueban qué calendario utiliza tu bróker.
No fijes «cierre de Nueva York = 22:00 UTC» para todo el historial. Convierte según la fecha y contrasta el resultado con los desfases históricos documentados del servidor. Un bróker puede aplicar otra política o un desfase constante. Revisa especialmente las semanas en que los cambios regionales no coinciden. El reloj local del ordenador no documenta el calendario histórico del servidor.
Guarda inicio y fin UTC de la vela, además de su etiqueta del servidor. Decide de antemano si aceptas la vela corta del domingo o la fusionas según un calendario definido. Las últimas cinco sesiones completas no equivalen necesariamente a los cinco días naturales anteriores. No borres ni fusiones velas para mejorar resultados retrospectivos.
8. Comprobación en MT4 sin datos futuros
En MT4 de escritorio, puede ser necesario un indicador personalizado instalado o líneas horizontales manuales. No supongas que existe un menú nativo Pivot Points. Revisa método, marco de referencia, ajuste de sesión y fuente. Guarda valores y una captura antes de comparar reacciones: una plantilla puede conservar ajustes antiguos poco visibles.
En las series temporales MQL4, shift 0 es la vela actual incompleta y shift 1 la anterior. Para nuestro método diario Traditional, toma máximo, mínimo y cierre D1 de la misma vela shift 1, tras comprobar el historial. iHigh puede devolver cero si faltan datos. Valida tanto los datos como el estado de error antes de calcular.
Fija los niveles del nuevo período cuando la vela anterior haya terminado y sus datos estén disponibles. La primera cotización ejecutable puede llegar después del límite nominal. Un backtest no puede ejecutar a medianoche solo porque luego se vea la vela final. La apertura actual de Woodie también tiene una disponibilidad propia. Nunca utilices el cierre final de hoy para operar antes de ese cierre.
9. Redondeo, points, ticks y lado de cotización
En EUR/USD a cinco decimales, un point = 0.00001 y un pip convencional = 0.0001. Los decimales mostrados no garantizan la cuadrícula válida para órdenes. Comprueba el incremento mínimo. En MarketInfo de MQL4, MODE_TICKSIZE se expresa en points; MODE_TICKSIZE × MODE_POINT da la distancia en precio. No traslades unidades de otra API sin comprobarlas.
R1 sin redondear es 1.109333… ; mostrar 1.10933 lo sitúa ligeramente por debajo. Si la cuadrícula es 0.00001, el primer precio válido superior es 1.10934. Una condición «mayor o igual que la línea mostrada» puede diferir de otra aplicada al nivel exacto. Registra operador y precisión. Las distancias mínimas, freeze levels y restricciones de órdenes se comprueban aparte.
Declara si observas Bid, Ask u otra fuente. Un Buy Stop suele activarse por Ask y puede hacerlo mientras la vela Bid sigue por debajo del pivote. Un cierre Bid sobre R1 es otra condición. Tocar una línea no prueba una ejecución posible a ese precio. Consulta las diferencias entre órdenes de mercado, limit y stop.
10. Ejemplo BUY: el pivote aporta contexto
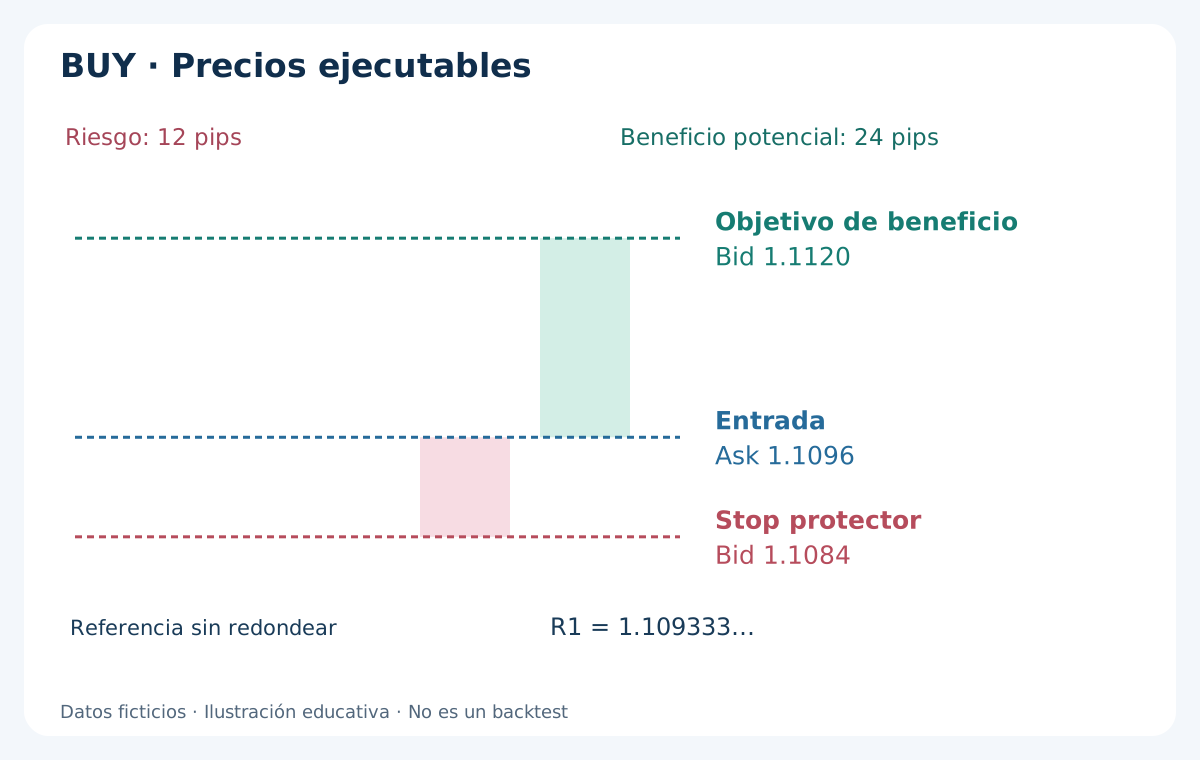
Supón que una regla espera un cierre de vela Bid estrictamente superior a R1 sin redondear, 1.109333… . Después aparece Bid 1.1094 / Ask 1.1096. La compra hipotética se ejecuta a Ask 1.1096; es una ejecución asumida, no garantizada. El cierre anterior no es la cotización de entrada ni permite fechar la orden retroactivamente.
Elegimos una salida protectora en Bid 1.1084 y una salida de beneficio en Bid 1.1120, antes de R2 = 1.112666… . Las distancias ejecutables son 12 pips de pérdida y 24 pips de ganancia bruta. Ambas salidas de la compra usan Bid. Son precios didácticos fijados por separado, no distancias impuestas por la fórmula. Alcanzar R2 no está garantizado.
El objetivo aparece sobre la entrada y el stop por debajo. El gráfico no representa una operación ganadora ni un sistema validado. Un aumento del spread puede cambiar el Ask de entrada y la relación restante. Si la cotización real incumple el margen mínimo previsto en tus reglas, registra «sin operación».
11. Ejemplo SELL: las salidas Ask no se leen en velas Bid
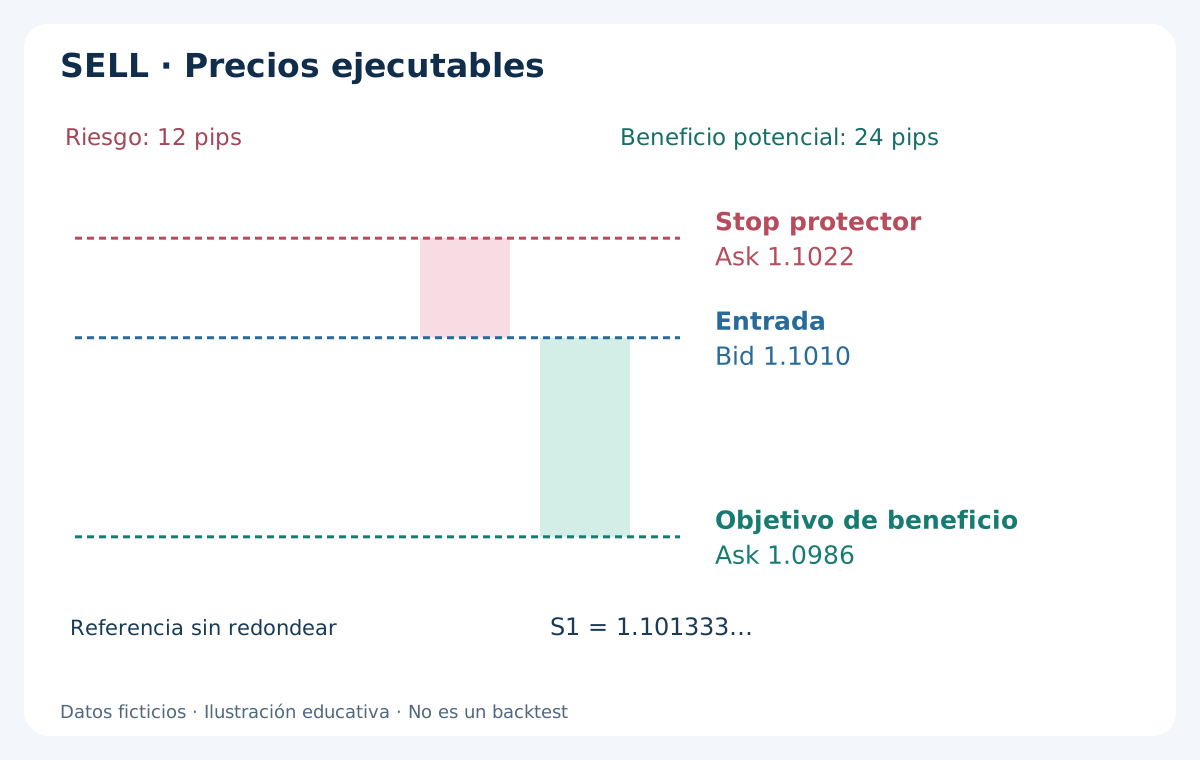
En otro ejemplo independiente, una vela Bid cierra estrictamente bajo S1 = 1.101333… . La cotización siguiente es Bid 1.1010 / Ask 1.1012 y la venta hipotética entra a Bid 1.1010. El stop sale a Ask 1.1022 y el objetivo a Ask 1.0986, antes de S2 = 1.096666… . Son 12 pips de pérdida potencial y 24 de ganancia bruta.
En una venta, el stop queda sobre la entrada y el objetivo debajo; ambas salidas utilizan Ask. Con un spread ilustrativo constante de 2 pips, equivalen a Bid 1.1020 y Bid 1.0984. Es una hipótesis del ejemplo, no una relación fija si el spread cambia. Que el mínimo Bid toque 1.0986 no demuestra que existiera una salida Ask a ese precio.
Un rechazo de S1 y un cierre por debajo son observaciones distintas; mantenlas en registros separados. No conviertas una ruptura fallida en rebote después del resultado ni atribuyas una entrada anterior a la confirmación. Para límites basados en swings, consulta la guía de trazado de soportes y resistencias.
12. Costes y volumen pertenecen a la operación
Supón EUR/USD, cuenta USD, lote estándar de 100,000 EUR y volumen 0.10 lot. En este caso, un pip vale aproximadamente USD 1. Una comisión total de USD 0.70 convierte USD 12 de pérdida bruta en USD 12.70 y USD 24 de beneficio bruto en USD 23.30, antes de swap y otras diferencias de ejecución. La relación neta es aproximadamente 1.83, no 2.
El spread ya está incluido en los precios ejecutables de entrada y salida anteriores. No lo descuentes otra vez. Si partes de precios del gráfico, modela coherentemente el lado de cotización que falta. Conversión a la moneda de cuenta, especificaciones y swap cambian el resultado monetario. Cotización en USD no implica cuenta en USD.
Calcula volumen con la distancia al stop y un presupuesto monetario explícito, incluidas hipótesis de costes y deslizamiento. Redondea hacia abajo al paso del bróker; descarta la entrada si el lote mínimo supera el presupuesto. El pivote no determina un volumen seguro y un stop no limita la pérdida en gaps o mala ejecución. Sigue la guía de stop-loss y relación beneficio/riesgo.
13. Valida la hipótesis sin seleccionar los ajustes ganadores
Define antes de ver resultados: fórmula, calendario, vela que confirma toque o cierre, momento de envío, salidas y caducidad. Fija políticas para datos ausentes, fines de semana y spread. Un pivote diario no es una estrategia completa; un cierre sobre R1 no demuestra ventaja.
Separa desarrollo, muestra cronológica externa y observación forward. Incluye comisiones, spreads variables realistas, deslizamiento y Bid/Ask correctos. Guarda fallos y señales omitidas. Compara supuestos razonables de calendario y costes definidos previamente. Probar decenas de horarios y publicar solo el mejor exige reconocer esa búsqueda.
Conserva OHLC de referencia, límites UTC, versión de fórmula, niveles exactos y mostrados, hora de señal y cotización posterior. Recalcula una muestra y revisa un cambio de hora y un fin de semana. La guía de backtesting en MT4 explica por qué un informe limpio no basta si no se pueden reproducir los datos y el momento de decisión.
14. Lista práctica para cada jornada
Antes de la sesión, verifica vela completa y válida, fuente, límites UTC, fórmula y marco. Recalcula P y un par de resistencia/soporte. Anota zonas swing cercanas sin mover el pivote para adaptarlo. Define cómo tratar niveles coincidentes en vez de contar cada línea como otro voto.
Durante la observación, conserva fijos los niveles guardados. Registra comportamiento y lado de cotización antes de decidir si ocurrió la condición. Revisa spread, espacio disponible, riesgo monetario y restricciones al decidir. Si falla un requisito, registra la omisión; no redibujes el pasado cuando llegue el siguiente conjunto diario.
Después, contrasta datos y niveles con el registro y el historial de órdenes. Separa errores de cálculo, horario y ejecución de una pérdida ordinaria. La aritmética correcta permite interpretar el experimento, pero no obliga al mercado a respetar líneas. Empieza por una referencia diaria reproducible antes de añadir semanas, fórmulas o automatización.
Preguntas sobre soportes y resistencias
¿Cuál es la fórmula del pivote diario?
En la definición Traditional usada aquí, P = (H + L + C) / 3 con la vela diaria anterior cerrada. R1 = 2P − L y S1 = 2P − H. Otras familias y terceros niveles difieren: documenta ecuaciones y límite de sesión.
¿Por qué dos plataformas muestran pivotes distintos?
Compara símbolo, fuente, período, corte diario, desfase histórico, vela y fórmula. Una fuente diaria puede diferir de una agregación intradiaria. El redondeo explica diferencias pequeñas; valores distintos no prueban que una plataforma sea incorrecta.
¿Cambian los pivotes diarios durante la jornada?
Los Traditional basados en una misma vela anterior completa deben permanecer fijos, salvo correcciones del historial. Un indicador que usa la vela actual o cambia automáticamente el período puede moverse; identifica ese comportamiento antes de probarlo.
¿Classic y Traditional son idénticos?
No necesariamente. Aquí comparten P, R1/S1 y R2/S2, pero Traditional usa R3 = H + 2(P − L) y Classic R3 = P + 2(H − L); S3 también difiere. Los nombres no son universales: revisa la implementación.
¿Se pueden utilizar pivotes en MT4?
Puedes dibujarlos con objetos horizontales o un indicador instalado adecuado y definir una regla de ejecución separada. No presupongas un indicador nativo. Confirma datos, método, período y Bid/Ask; una línea visible no es una orden ni una estrategia validada.
¿Qué método es más rentable?
Este artículo no demuestra rentabilidad. Comparar exige reglas completas, datos elegibles idénticos, costes realistas y pruebas cronológicas fuera de muestra y forward. Elegir fórmula u horario tras observar el mejor resultado exagera la evidencia.
Fuentes y notas de cálculo
Las fórmulas y el funcionamiento de la plataforma se contrastaron con documentación primaria. Cálculos, comparaciones y diagramas son construcciones educativas originales, no operaciones observadas ni backtests.
Los precios y recorridos son ejemplos didácticos ficticios. No son backtests, señales ni pruebas de rentabilidad futura.